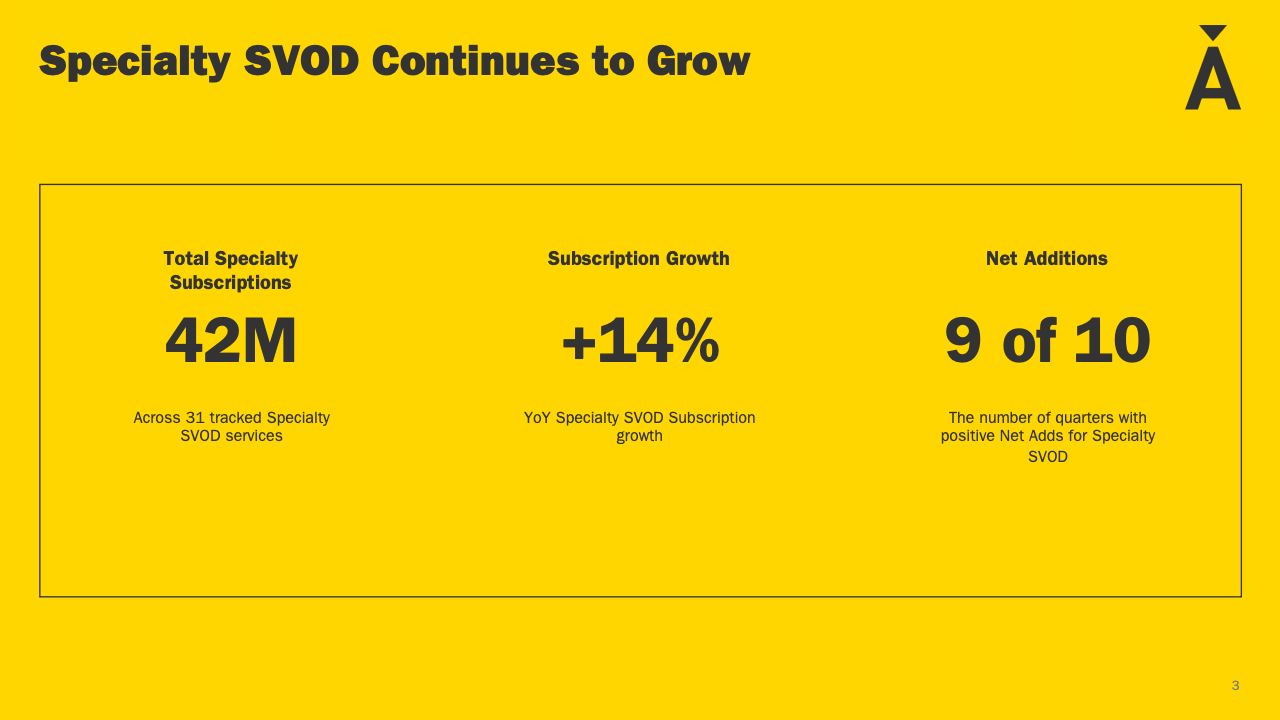
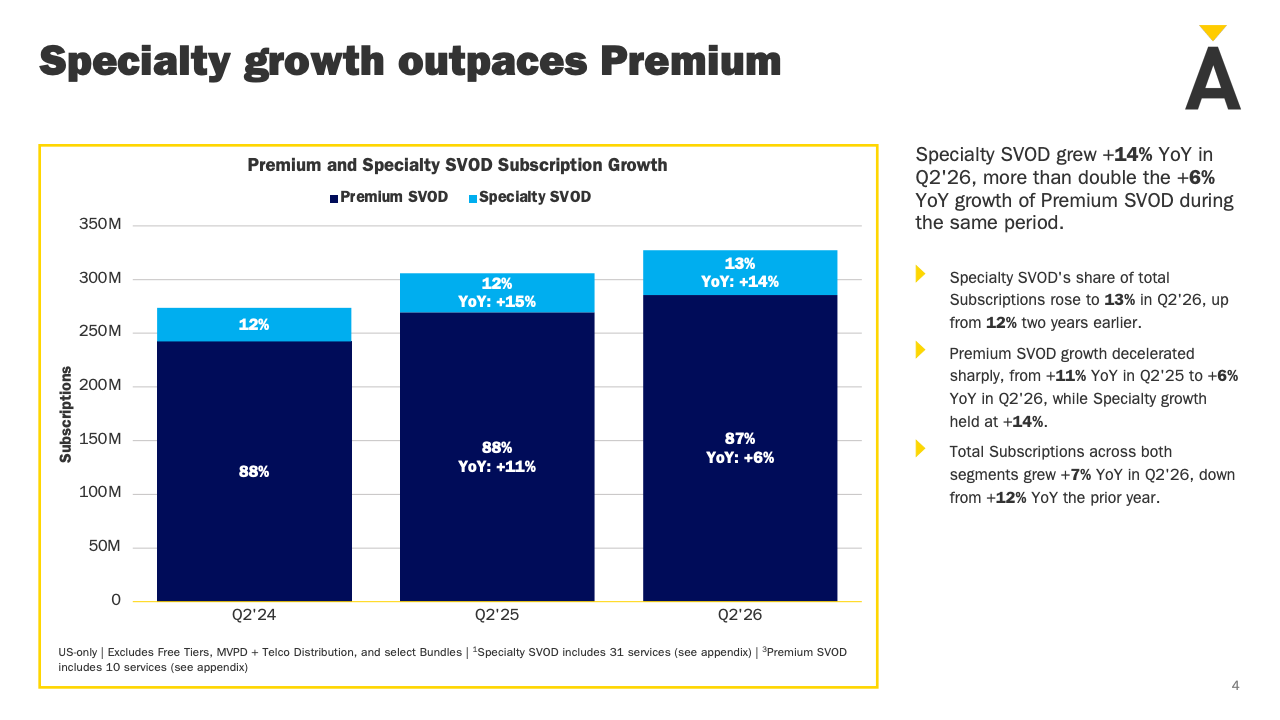
美国流媒体市场正在从“大而全”转向“细而专”。Antenna数据显示,截至2026年第二季度,31家被跟踪的Specialty SVOD服务累计订阅量达到4200万,同比增长14%,增速超过Premium SVOD的6%,后者较2025年同期的11%明显放缓。两类服务合计订阅量同比仅增长7%,低于一年前的12%,说明流媒体大盘正在降速,而垂直内容成为少数仍能维持较快扩张的领域。
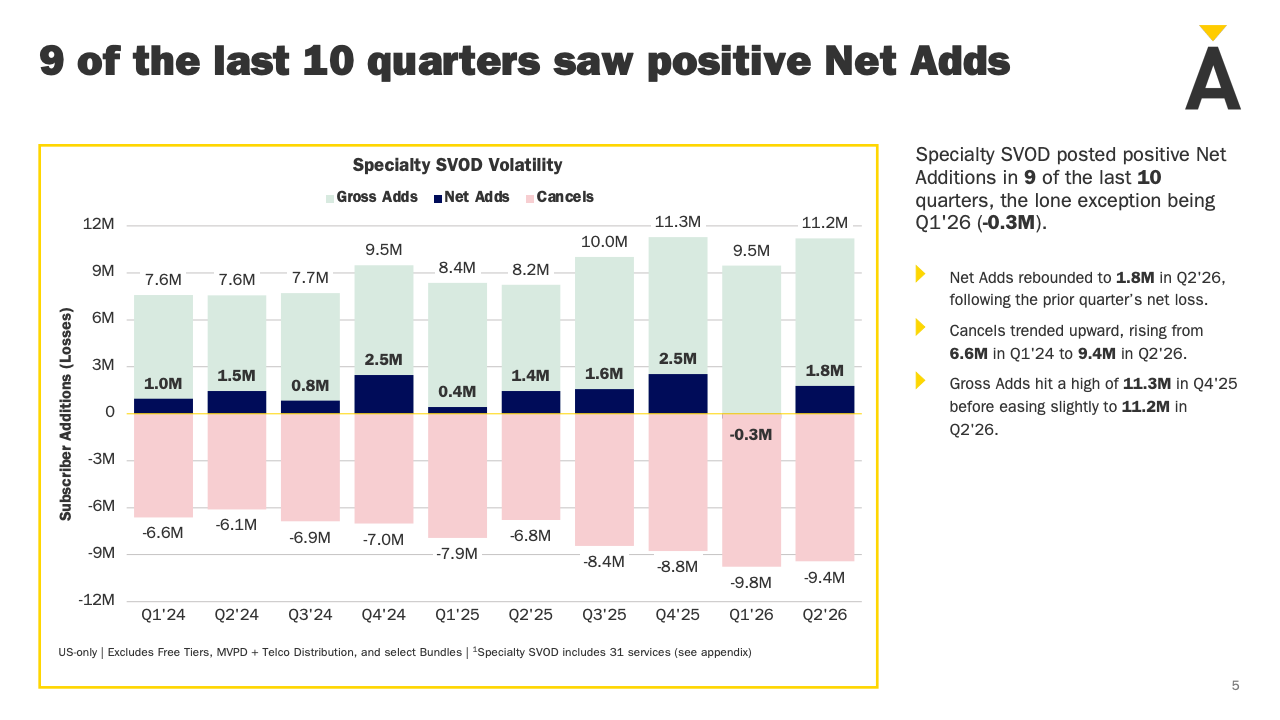
更值得关注的是,Specialty SVOD的增长并非单纯依靠用户总量扩张。截至2026年第二季度,其在全部SVOD订阅中的占比已经升至13%,两年前为12%。过去10个季度中,有9个季度实现净新增,2026年第一季度虽然出现30万净流失,但第二季度迅速恢复至180万净新增。换言之,这一市场已经从小众试验阶段进入相对稳定的规模化增长阶段。
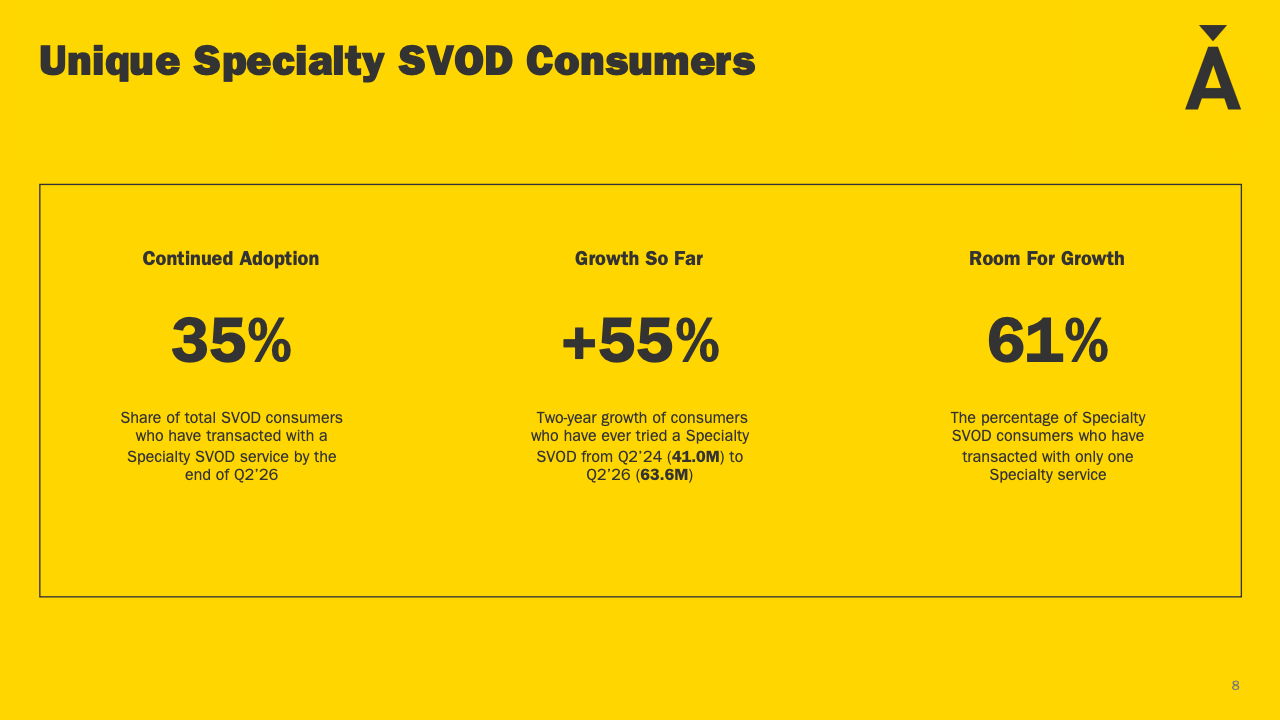
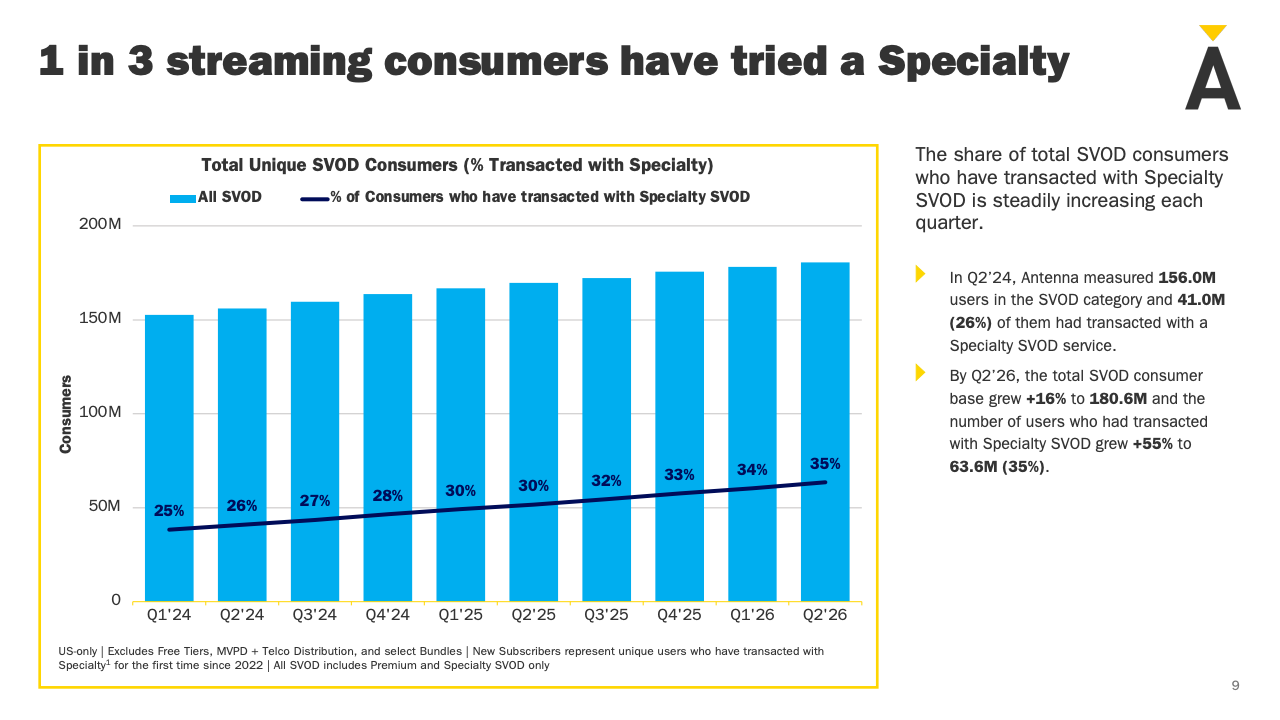
用户基础的扩张同样显示出较强韧性。2024年第二季度,仅有4100万SVOD消费者尝试过Specialty服务,占全部SVOD消费者的26%;到2026年第二季度,这一数字升至6360万,同比增长55%,占比达到35%。同期全部SVOD消费者仅增长16%,至1.806亿。这意味着Specialty并非只是在争夺既有订阅用户,而是在持续扩大自身的消费者池。
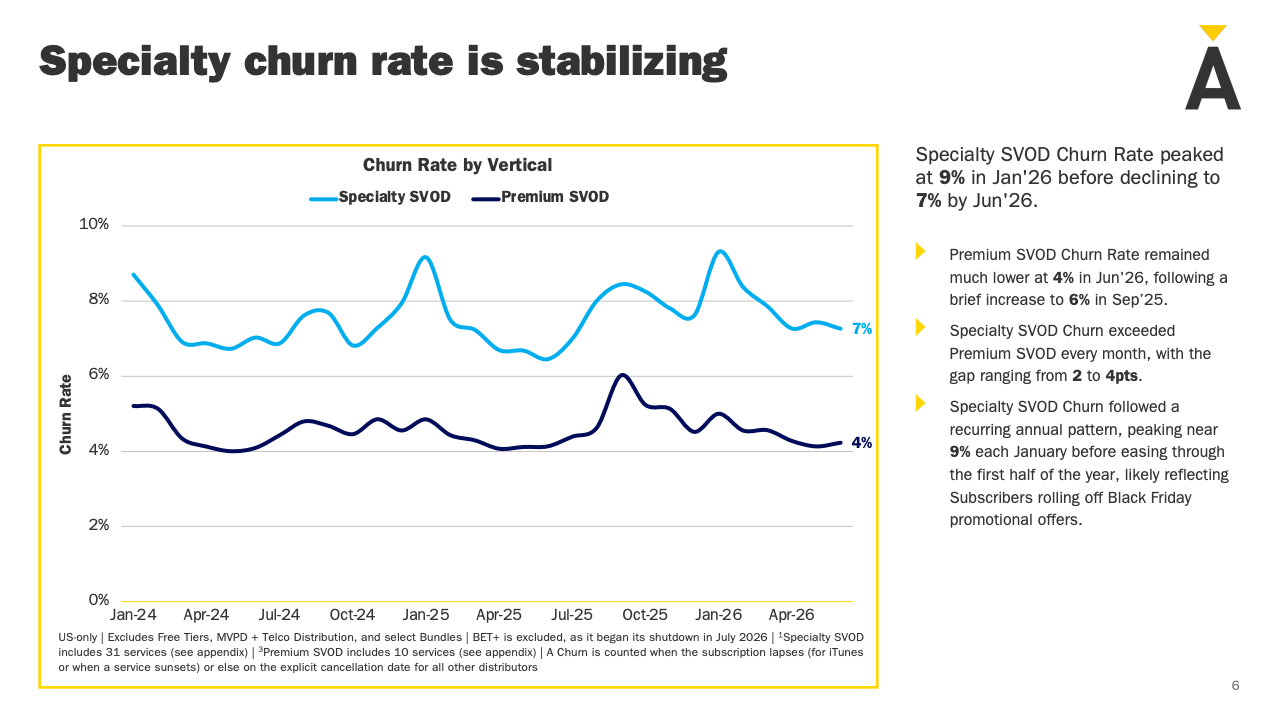
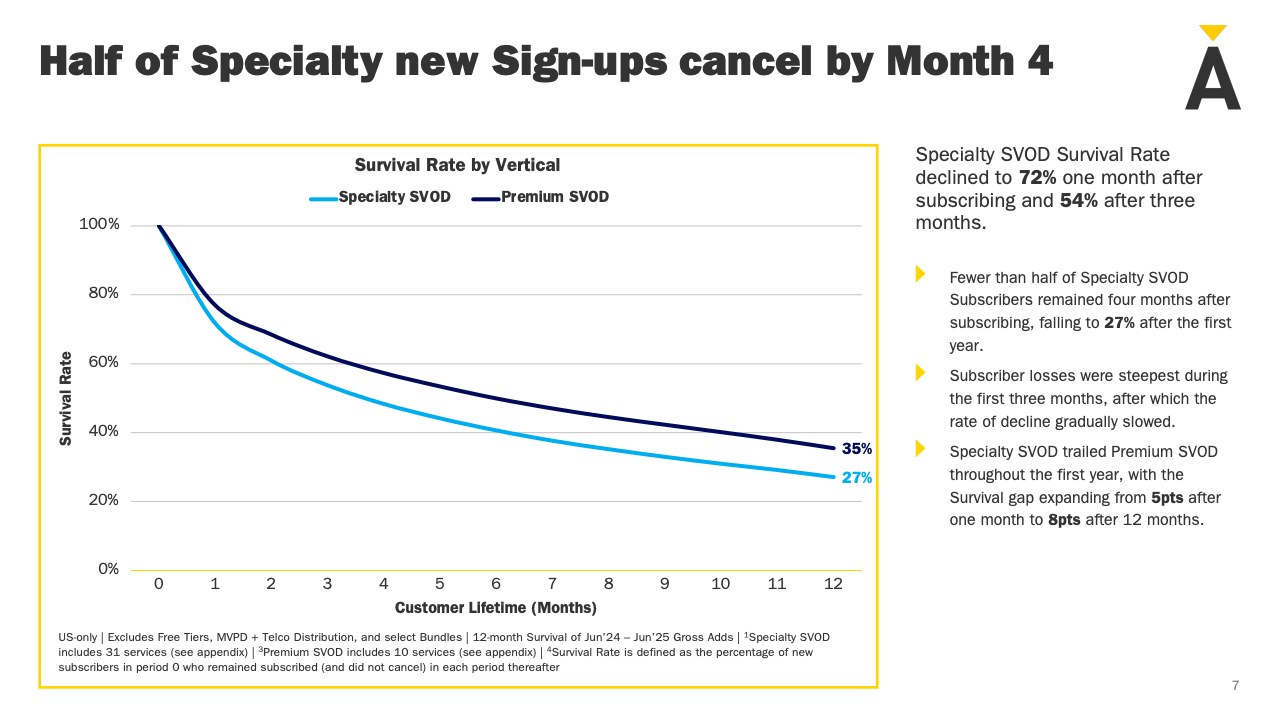
但高速增长背后存在明显的留存压力。Specialty SVOD月度流失率在2026年1月达到9%的阶段高点,随后降至6月的7%,仍比Premium SVOD的4%高出3个百分点。更关键的是,新用户前三个月的流失最为集中:订阅一个月后的留存率为72%,三个月后降至54%,四个月后已不足一半,12个月留存率仅27%,低于Premium SVOD的35%。这意味着行业真正的经营难题已经从“如何获客”转向“如何把一次性兴趣转化为长期订阅”。
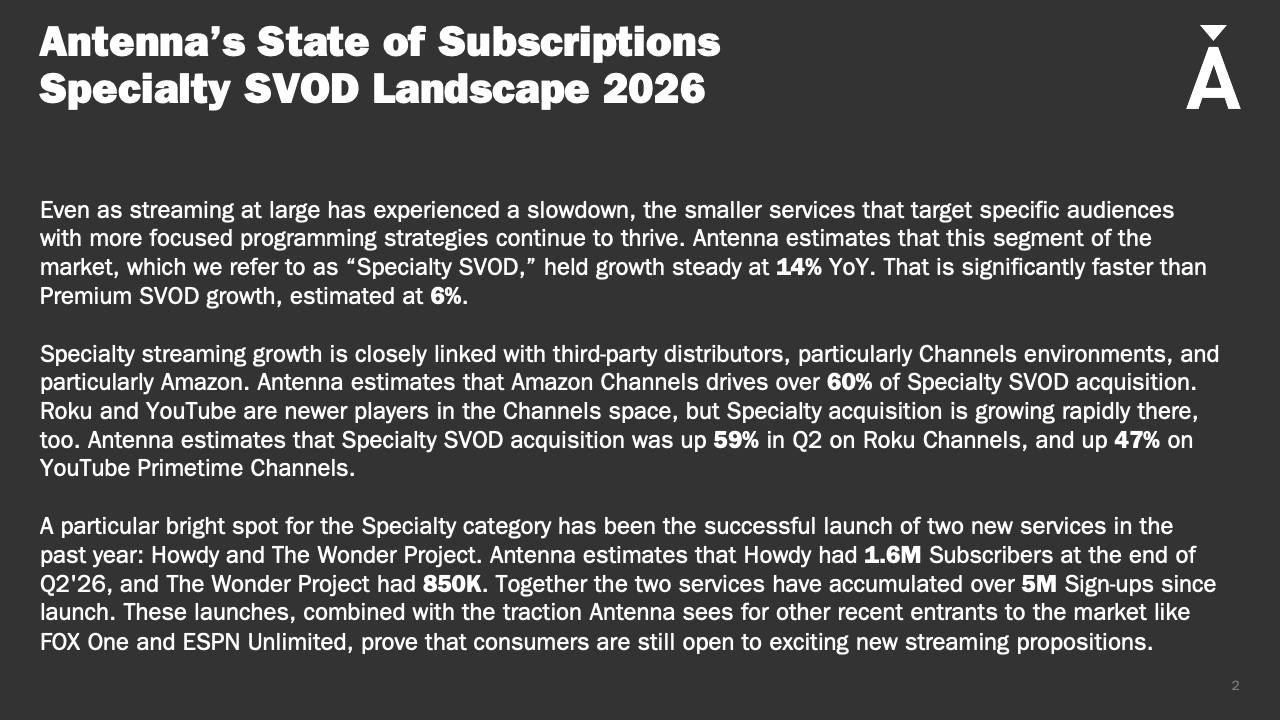
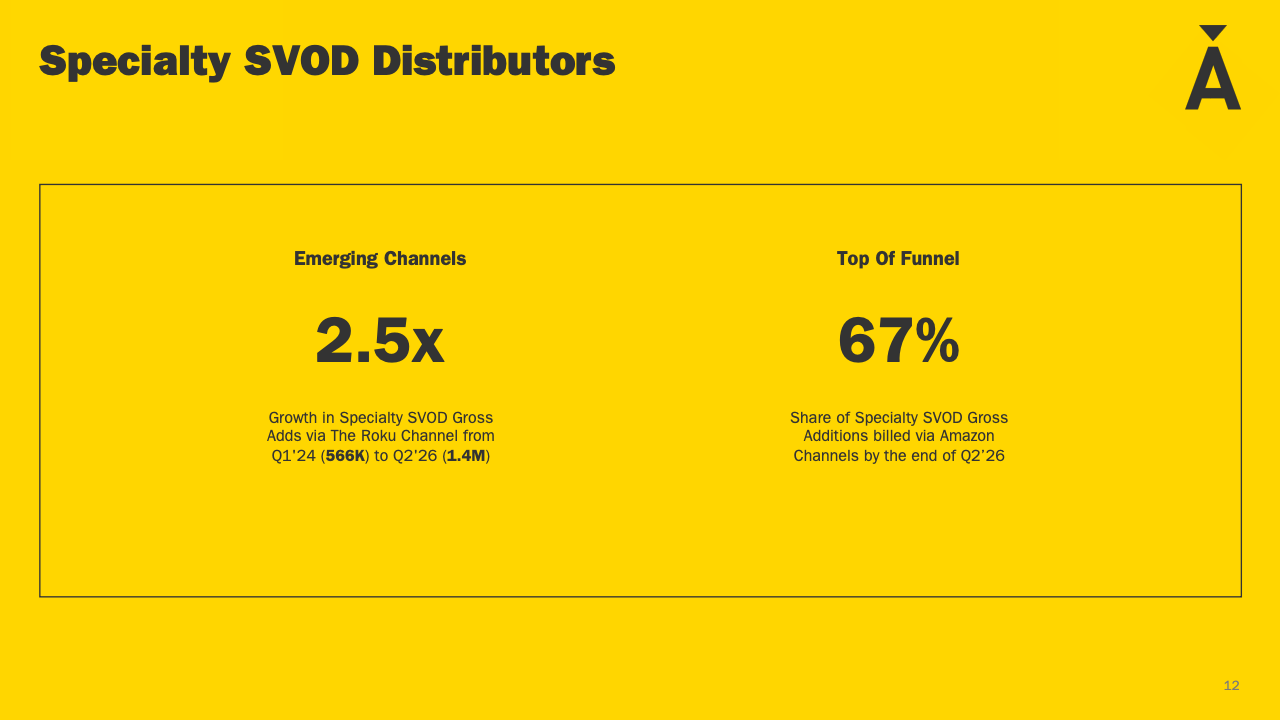
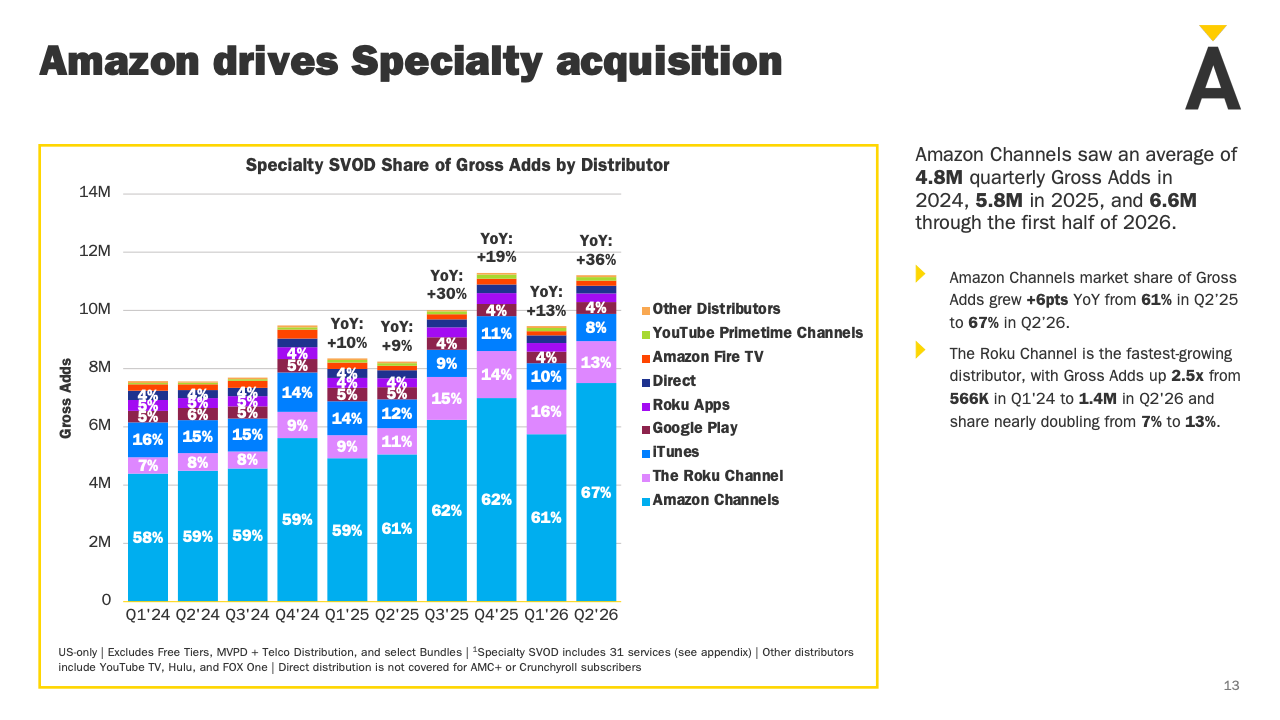
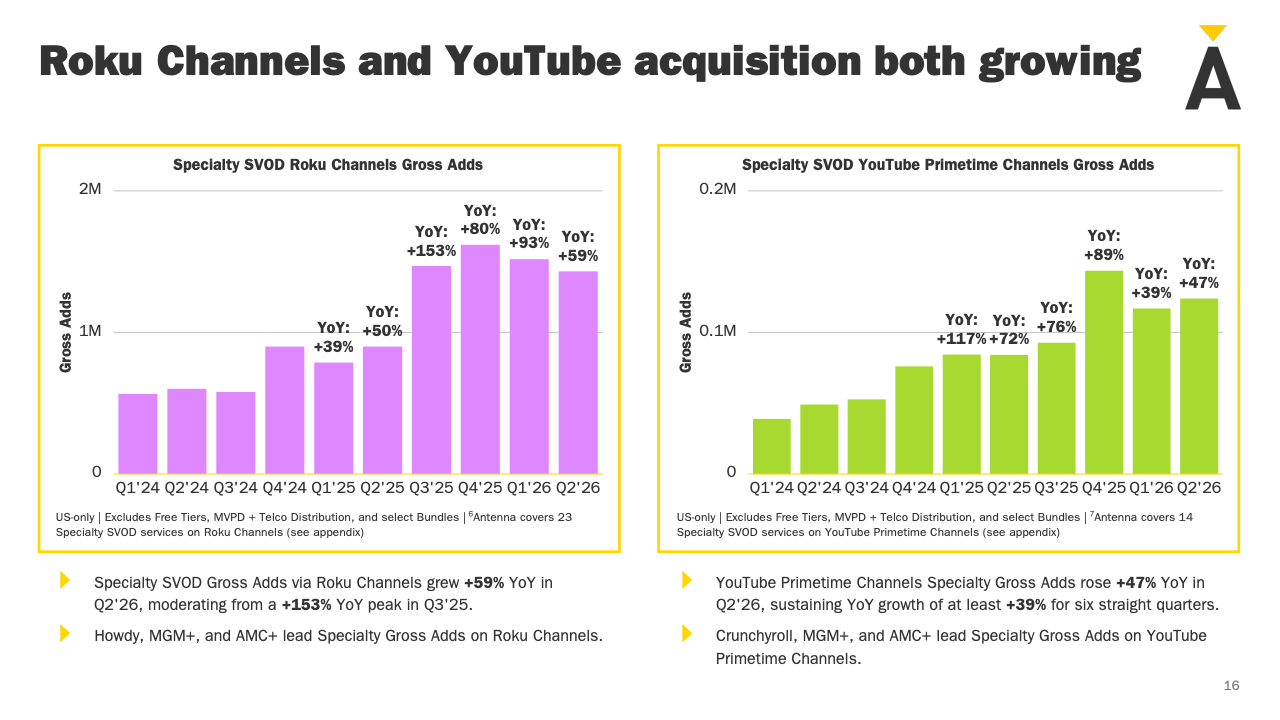
渠道正在成为Specialty SVOD增长的另一关键变量。2026年第二季度,Amazon Channels贡献了Specialty SVOD 67%的新增订阅,相比2025年同期的61%提升6个百分点。与此同时,The Roku Channel的新增订阅从2024年第一季度的56.6万升至2026年第二季度的140万,增长2.5倍,份额由7%接近翻倍至13%。这表明聚合型渠道正在成为细分内容服务连接消费者的重要入口,也在一定程度上降低了单一品牌独立获客的成本压力。
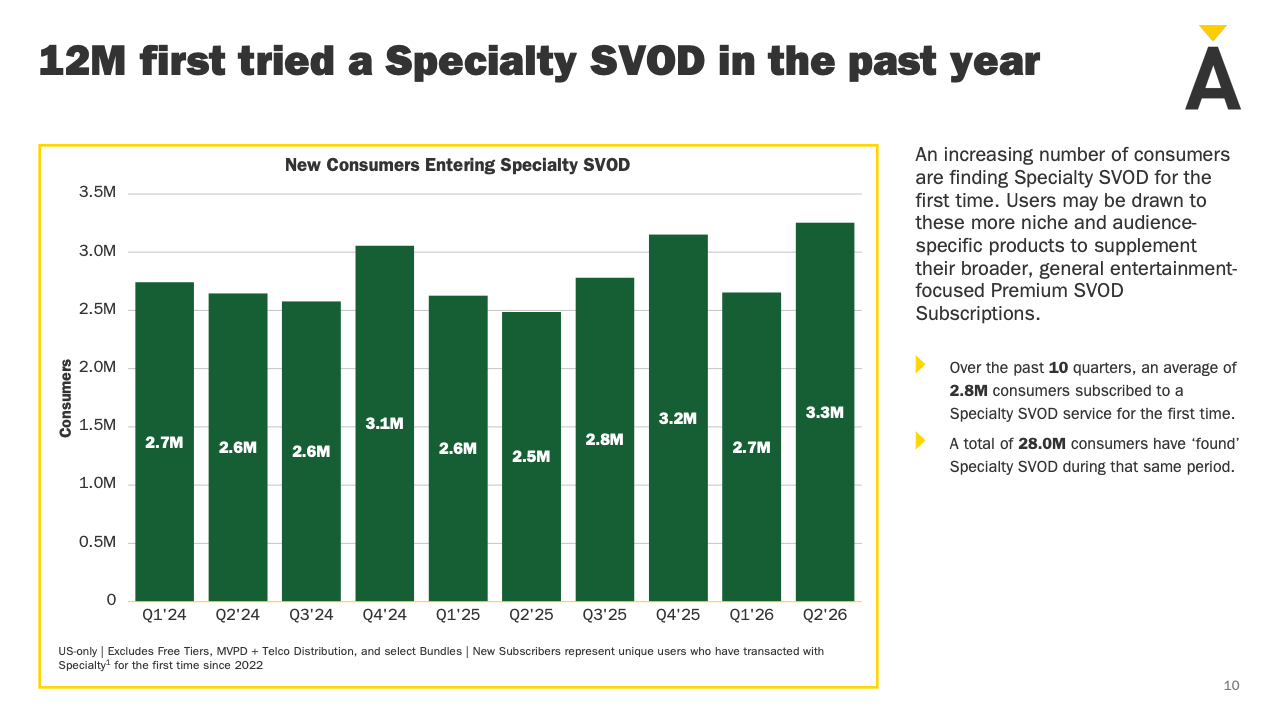
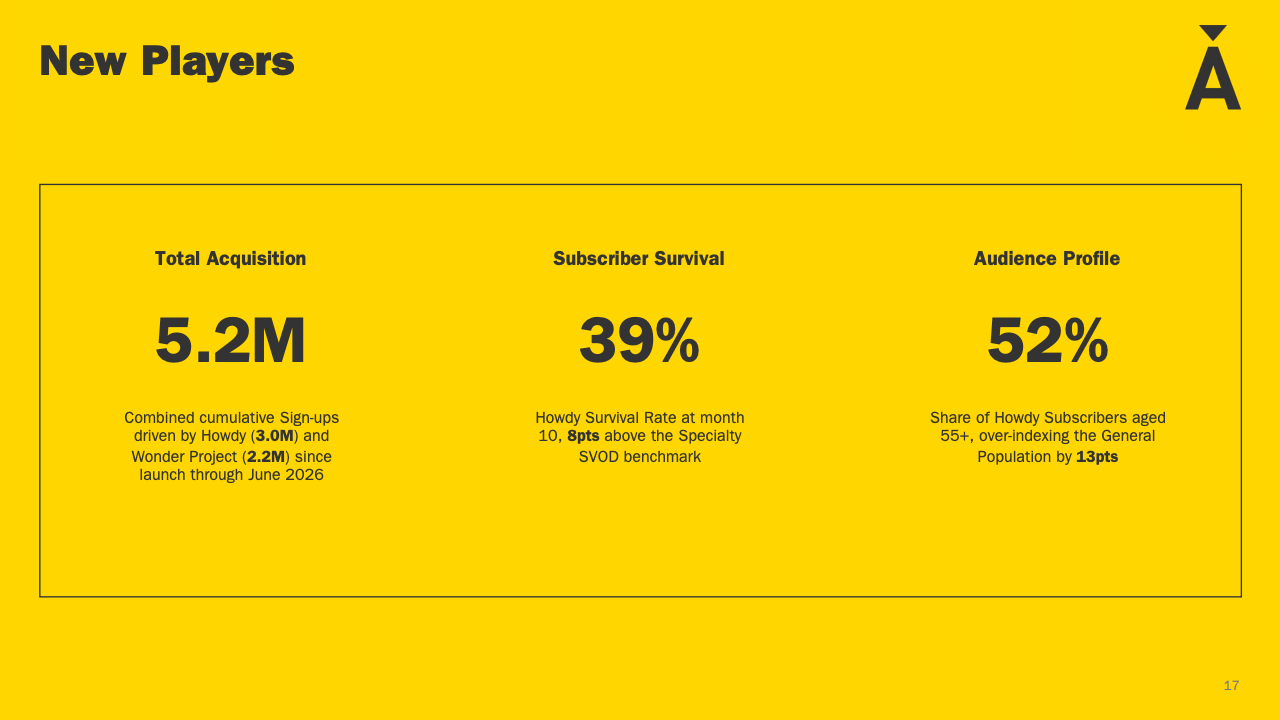
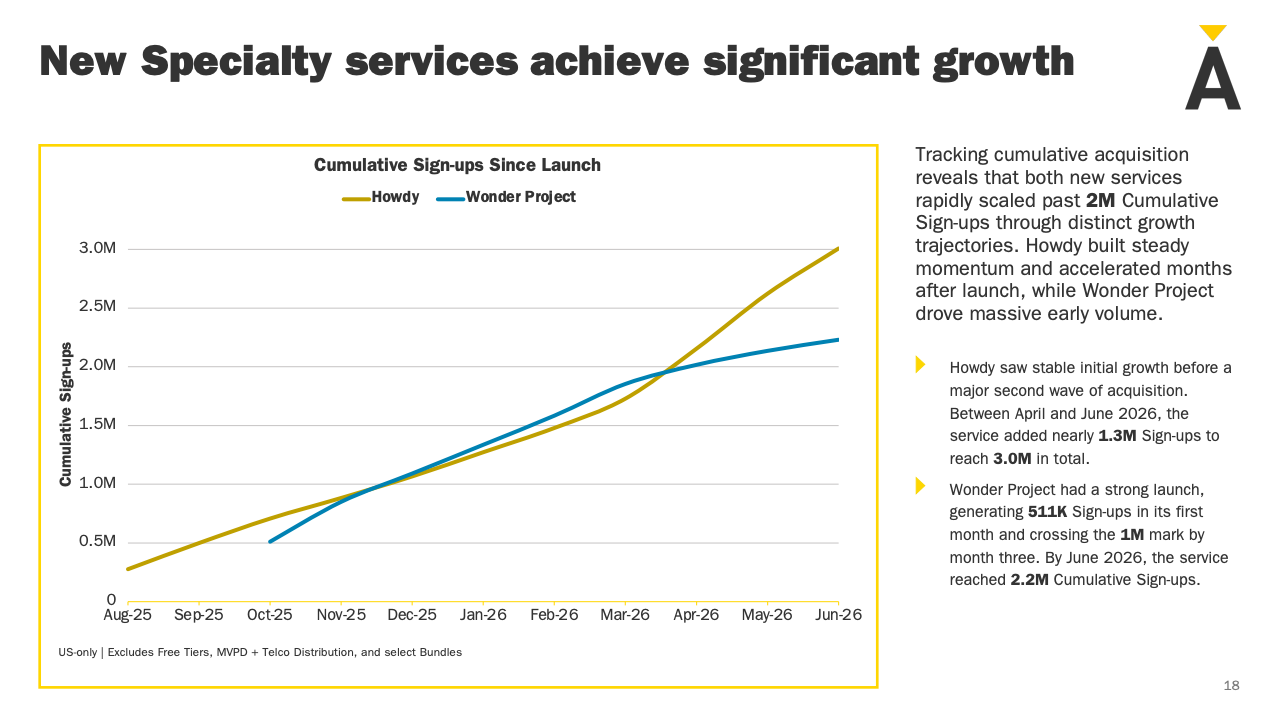
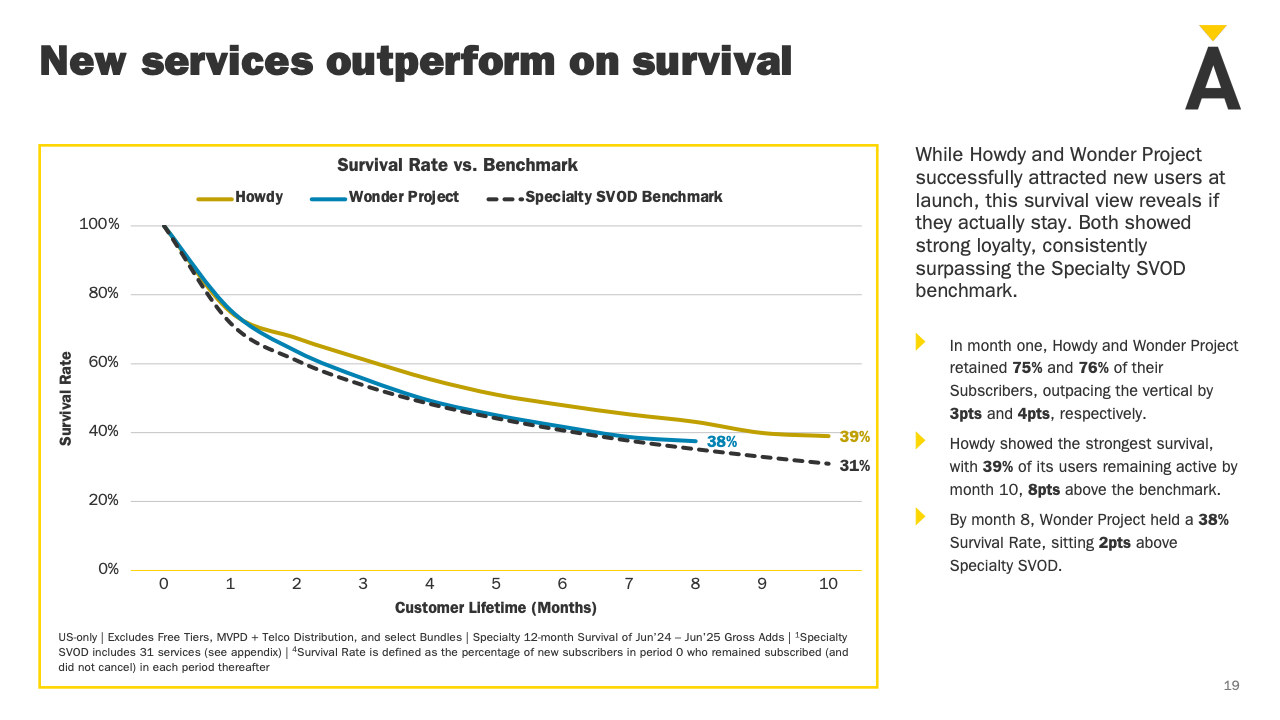
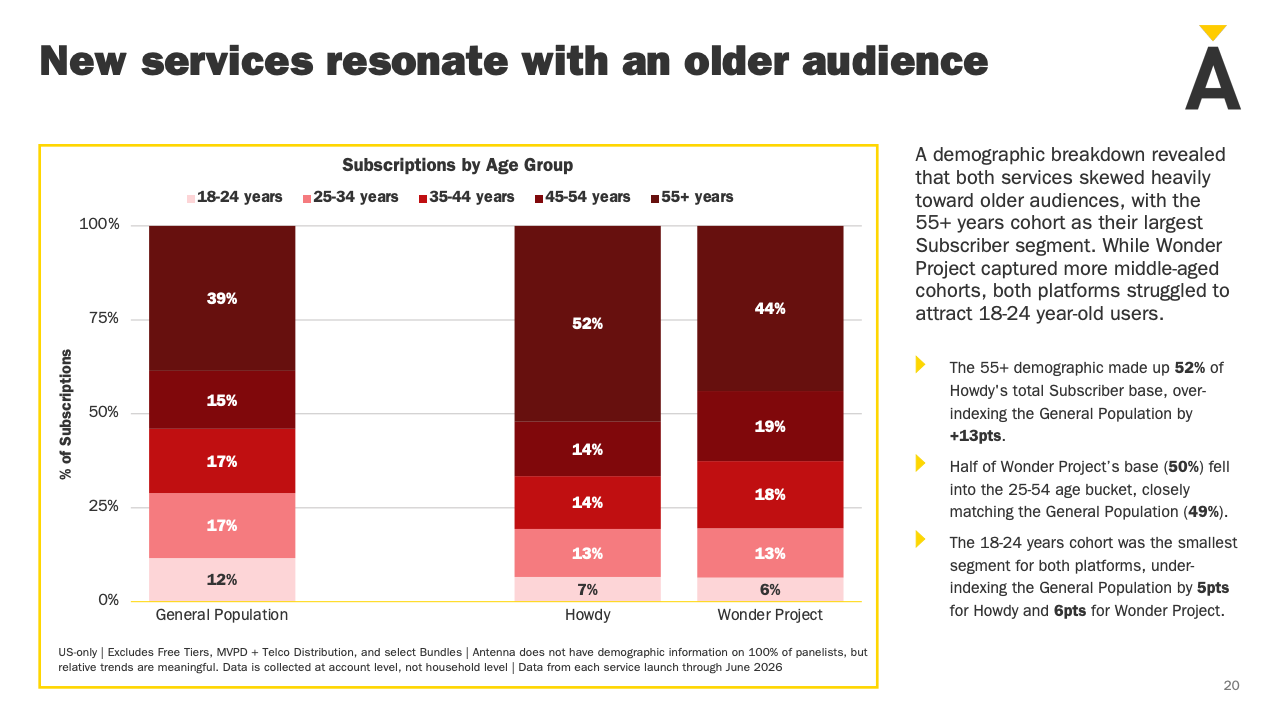
新服务的表现进一步证明市场仍有创新空间。过去一年推出的Howdy和The Wonder Project,截至2026年第二季度分别拥有约160万和85万订阅用户,两者自上线以来累计获得超过500万次注册。与此同时,FOX One和ESPN Unlimited等新进入者也取得一定市场 traction。消费者并未停止尝试新的流媒体产品,只是他们对内容定位、产品差异化以及价格价值比的要求正在提高。
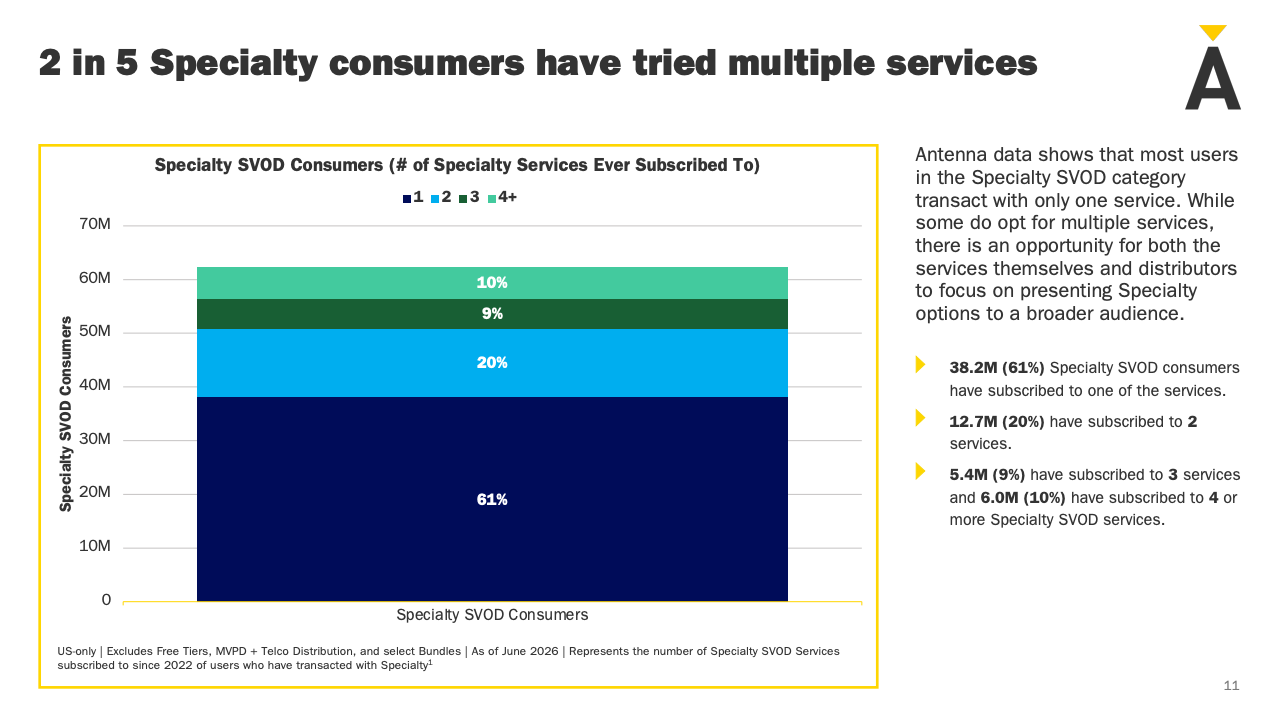
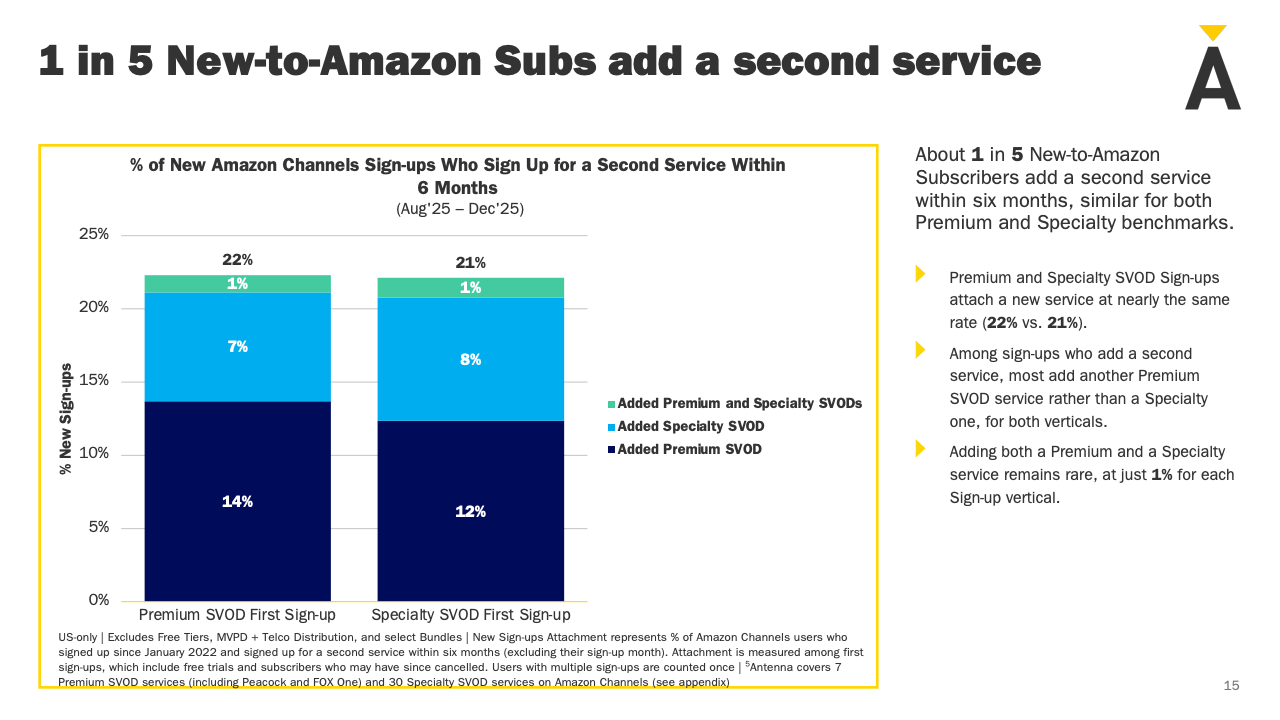
从长期趋势看,Specialty SVOD真正的机会并不只是14%的短期增速,而是庞大的“已尝试、未深度渗透”用户群。截至2026年6月,约3820万名Specialty消费者只订阅过一家相关服务,占61%;另有1270万人订阅过两家,540万人订阅过三家,600万人订阅过四家及以上。未来竞争的核心,将逐渐从扩大首次尝试人群转向提高多服务渗透率、改善早期留存,并依托Amazon、Roku等渠道扩大分发效率。Specialty SVOD或许不会取代Premium,但很可能成为下一阶段流媒体增长最重要的增量来源之一。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: