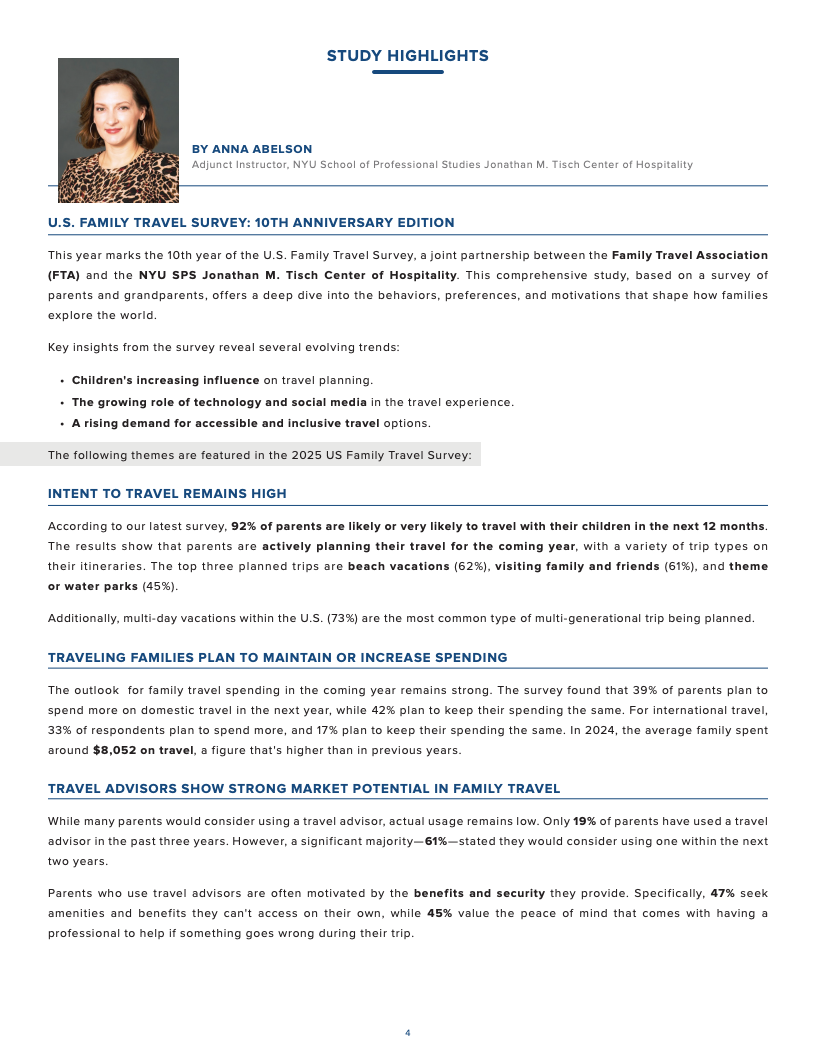
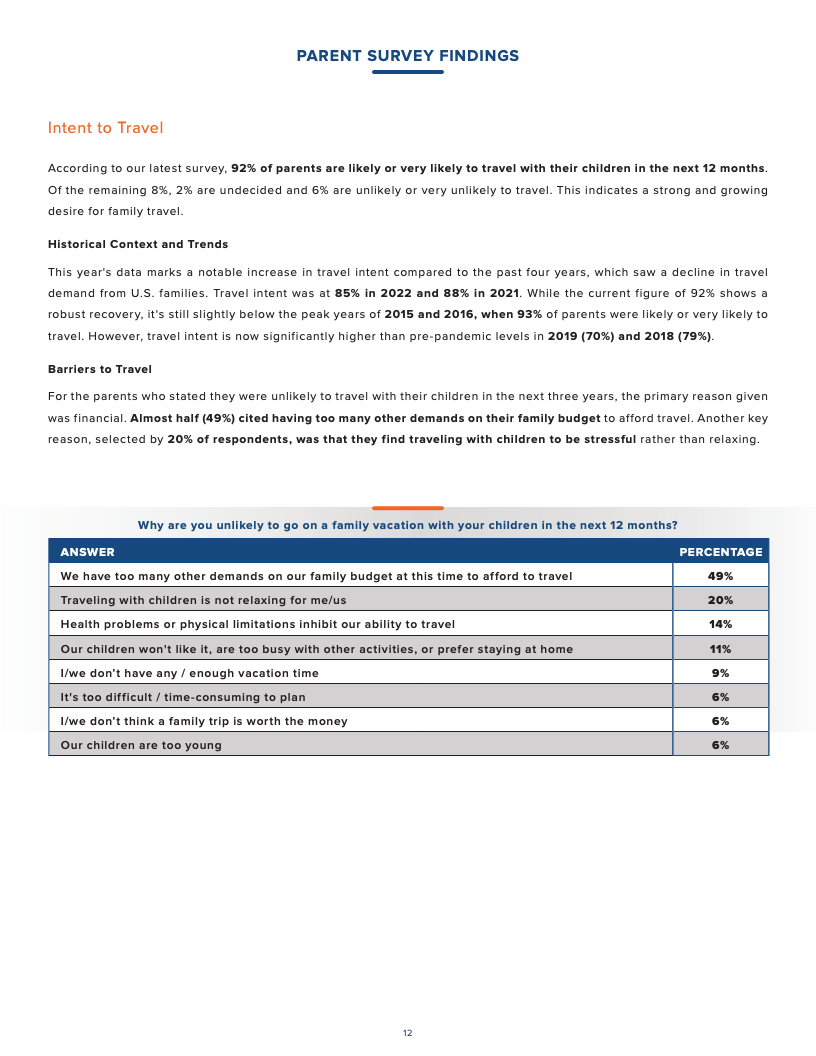
美国家庭旅游需求正在经历明显复苏。数据显示,未来12个月内,92%的父母表示很可能或非常可能带孩子旅行,高于2022年的85%和2021年的88%,并显著超过疫情前2019年的70%。这一数据表明,家庭旅游已经从疫情后的恢复阶段进入稳定增长周期,旅行正在重新成为家庭消费的重要组成部分。
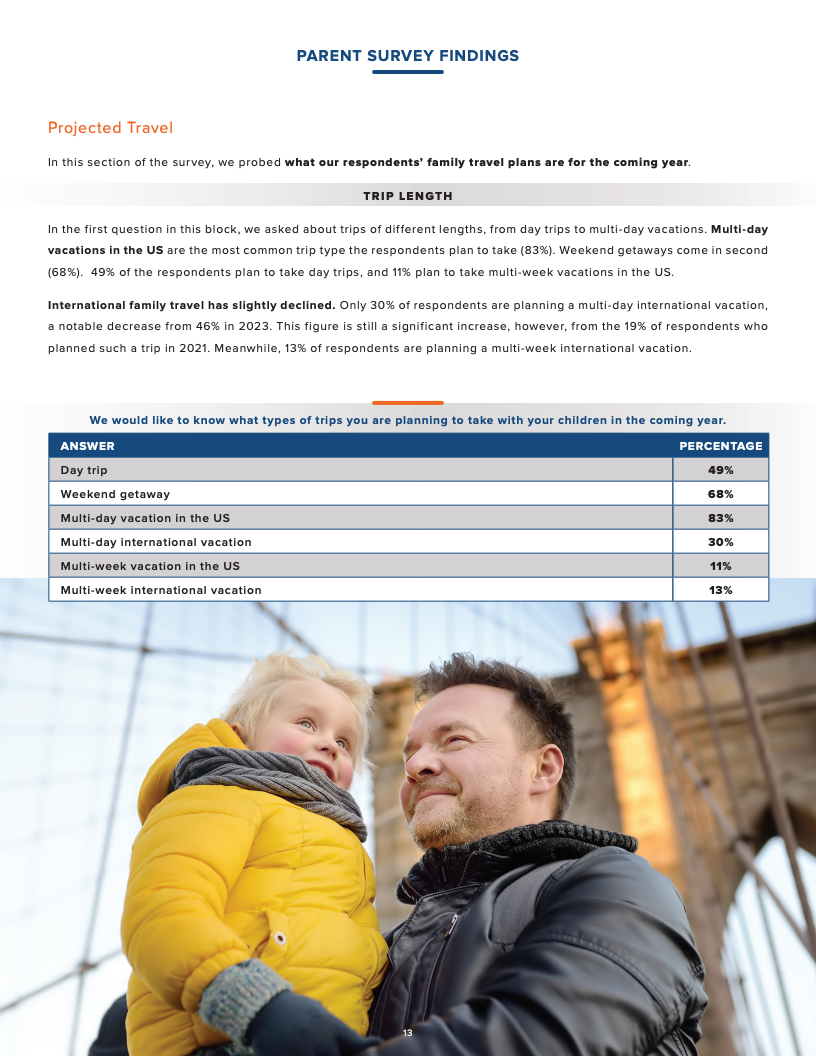
从旅行类型看,美国家庭更倾向于国内、中短期、高便利性的出行模式。83%的父母计划进行美国境内多日度假,68%计划周末短途旅行,49%计划一日游。相比之下,国际家庭旅游需求有所回落,多日国际旅行计划比例从2023年的46%下降至2025年的30%。在经济不确定性环境下,距离更近、成本更可控的国内旅游成为家庭消费优先方向。
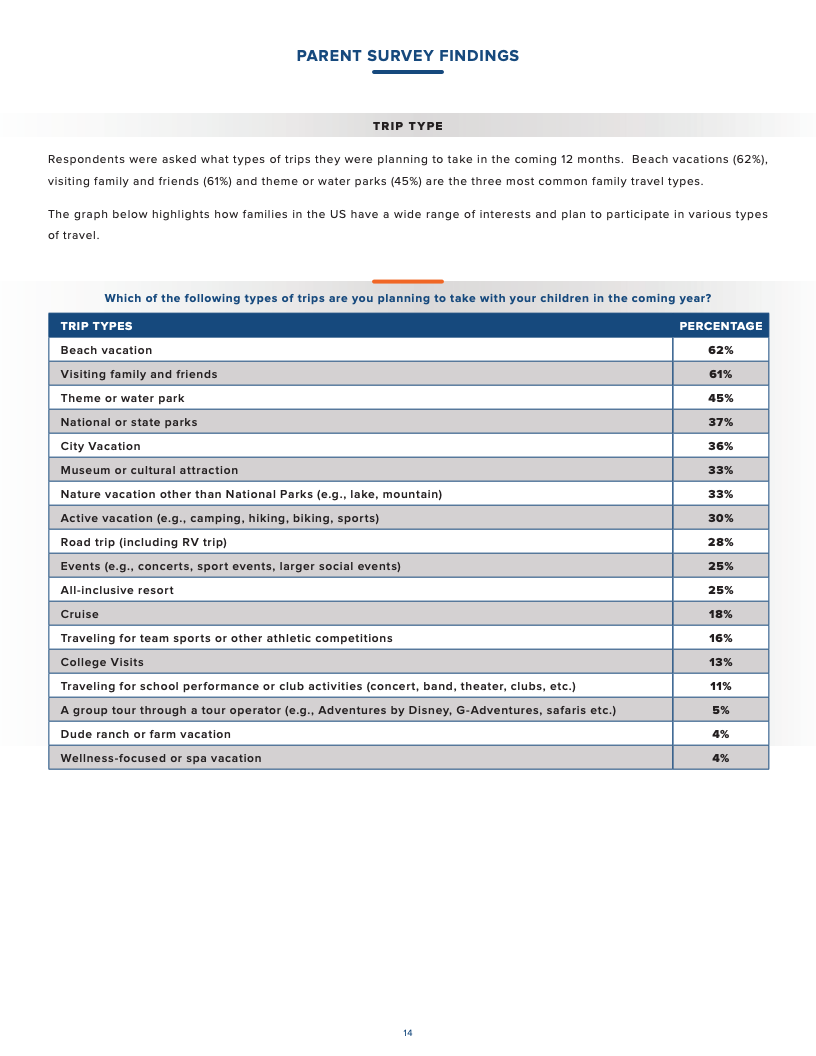
目的地选择进一步体现家庭游客对休闲体验和情感连接的重视。62%的家庭计划进行海滨度假,61%计划探访亲友,45%计划前往主题公园或水上乐园。此外,国家公园和州立公园占37%,城市旅游占36%,文化场馆和博物馆旅游占33%。家庭旅行正在从单纯休闲消费,转向融合陪伴、教育和体验价值的综合型消费。
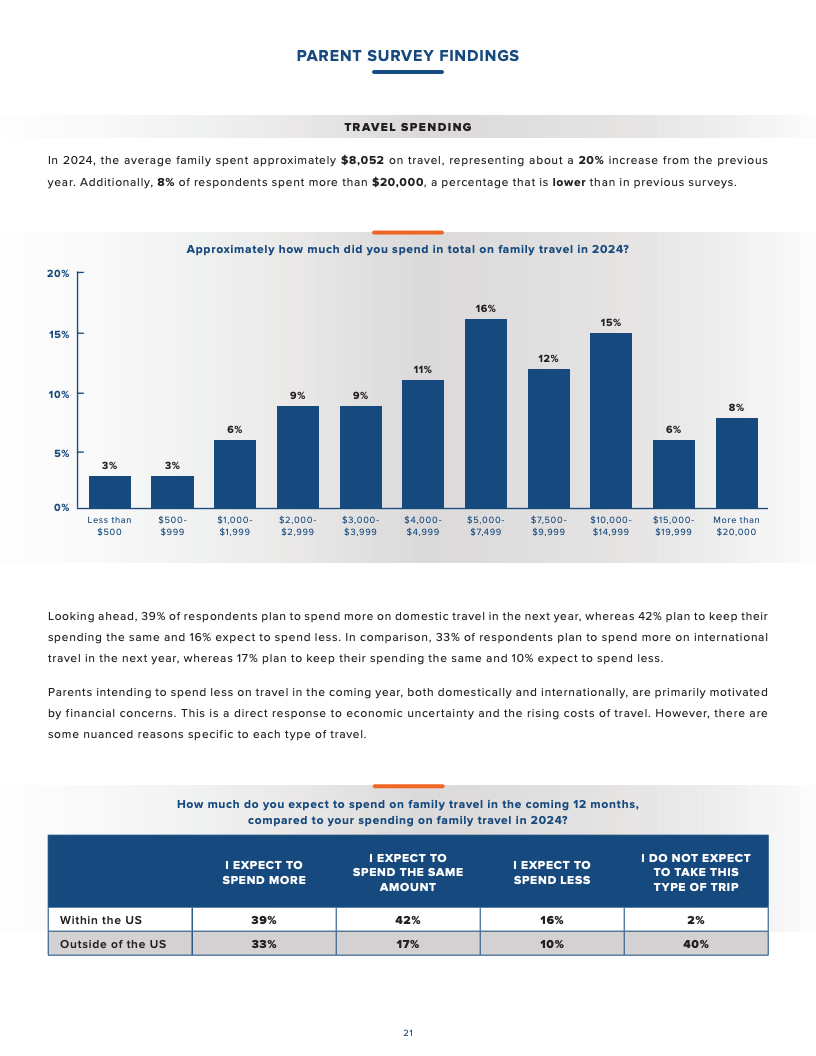
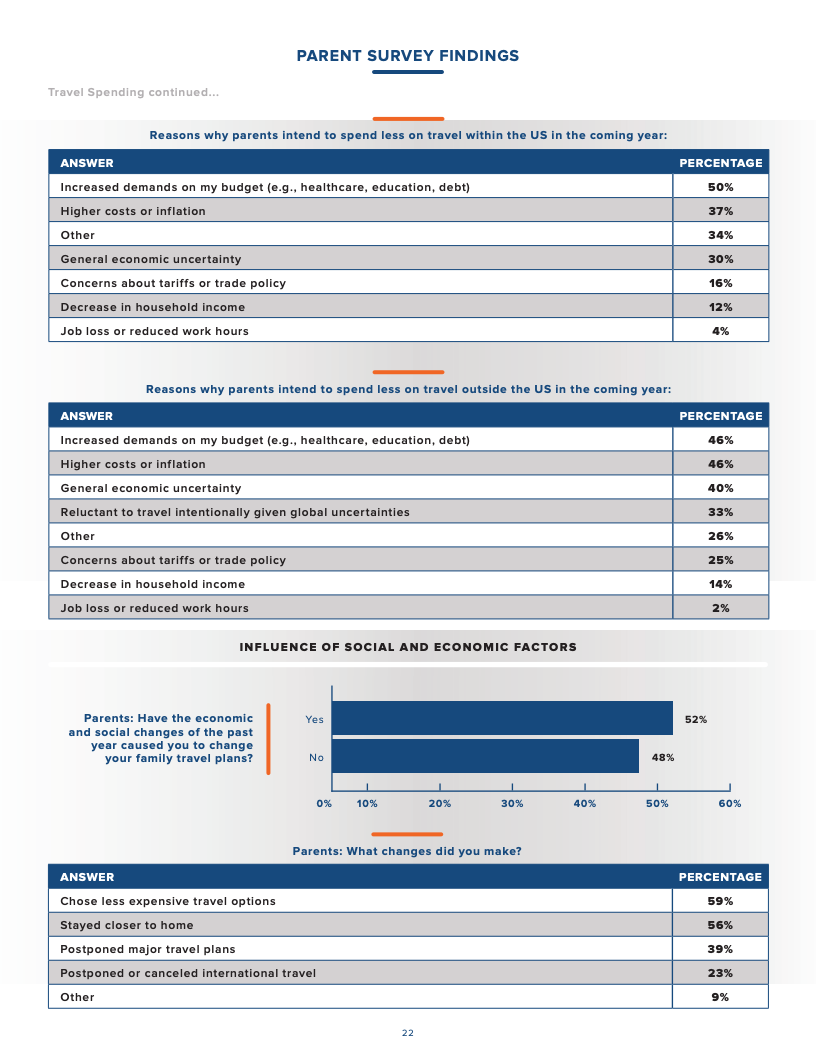
消费层面显示,美国家庭旅游仍保持较强韧性。2024年,美国家庭平均旅游支出约为8052美元。未来一年,39%的父母计划增加国内旅游支出,42%计划维持现有水平;国际旅游方面,33%的家庭计划增加预算,17%计划保持不变。不过,价格压力仍是市场最大挑战,73%的父母认为旅行成本是主要障碍,高于2023年的59%。
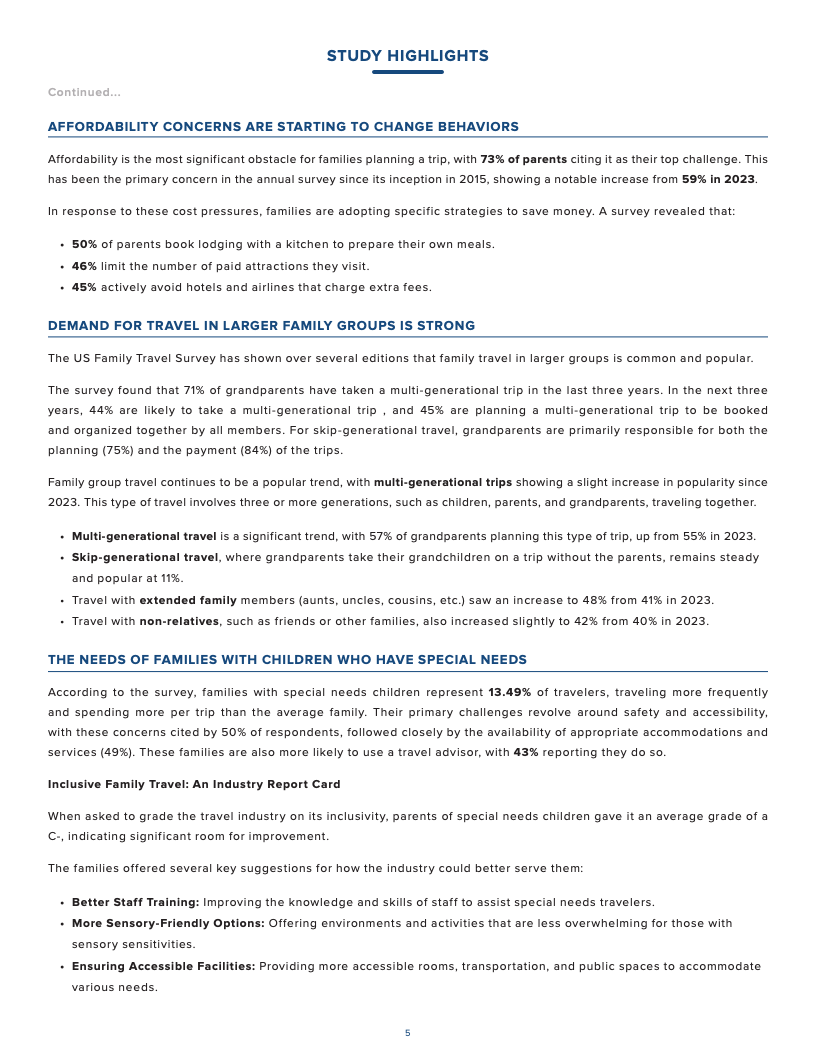
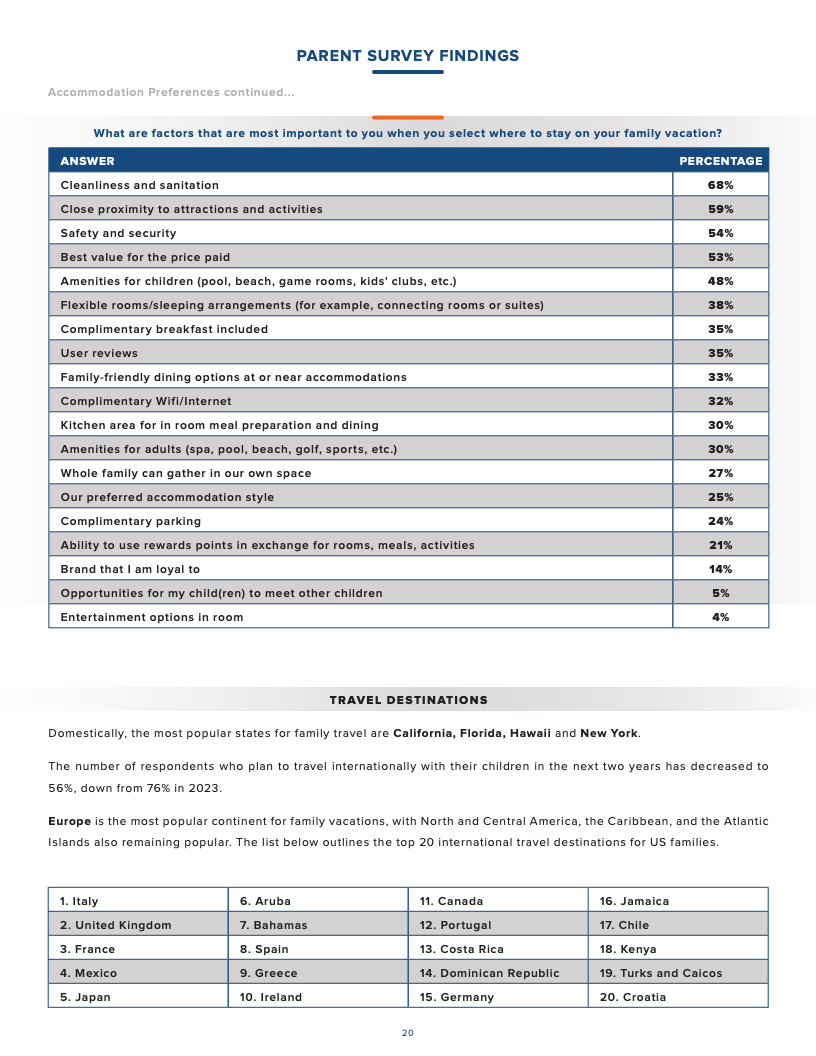
面对成本上涨,家庭游客正在主动调整消费方式。50%的父母选择带厨房设施的住宿,以降低餐饮成本;46%减少付费景点数量;45%避免选择存在额外收费的酒店和航空公司。这说明家庭旅游需求并未因成本压力消失,而是在向更加精细化、更重视性价比的消费模式转变。
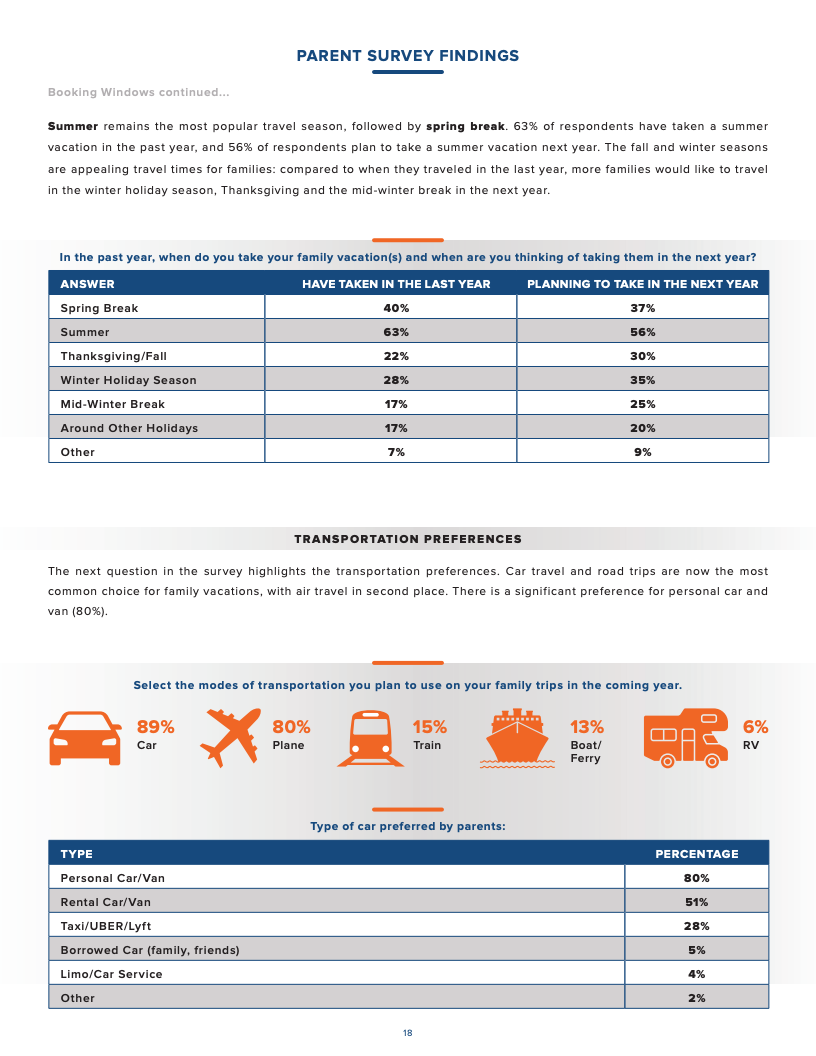
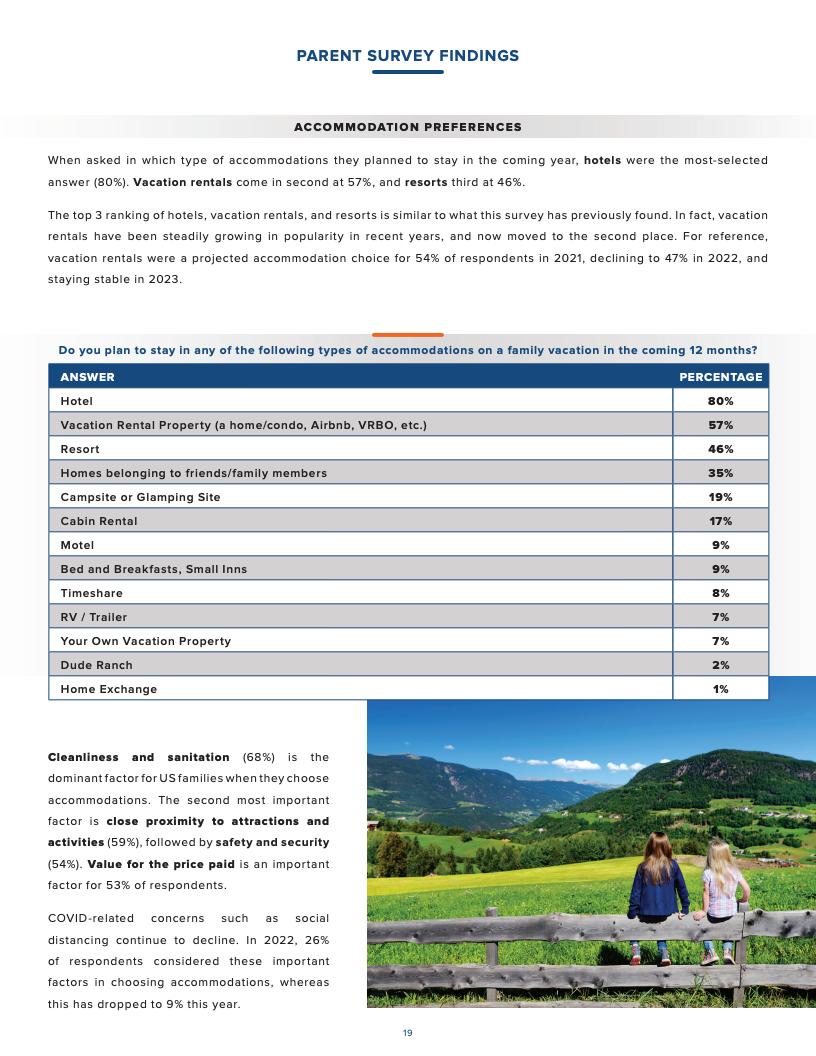
住宿和交通选择体现出家庭游客对便利性的高度关注。80%的父母计划入住酒店,57%选择度假租赁住宅,46%选择度假村。交通方面,自驾仍占据主导地位,89%的家庭计划使用汽车旅行,其中个人汽车或面包车比例达到80%。相比航空旅行,公路旅行凭借灵活性和成本优势,成为家庭出游的重要方式。
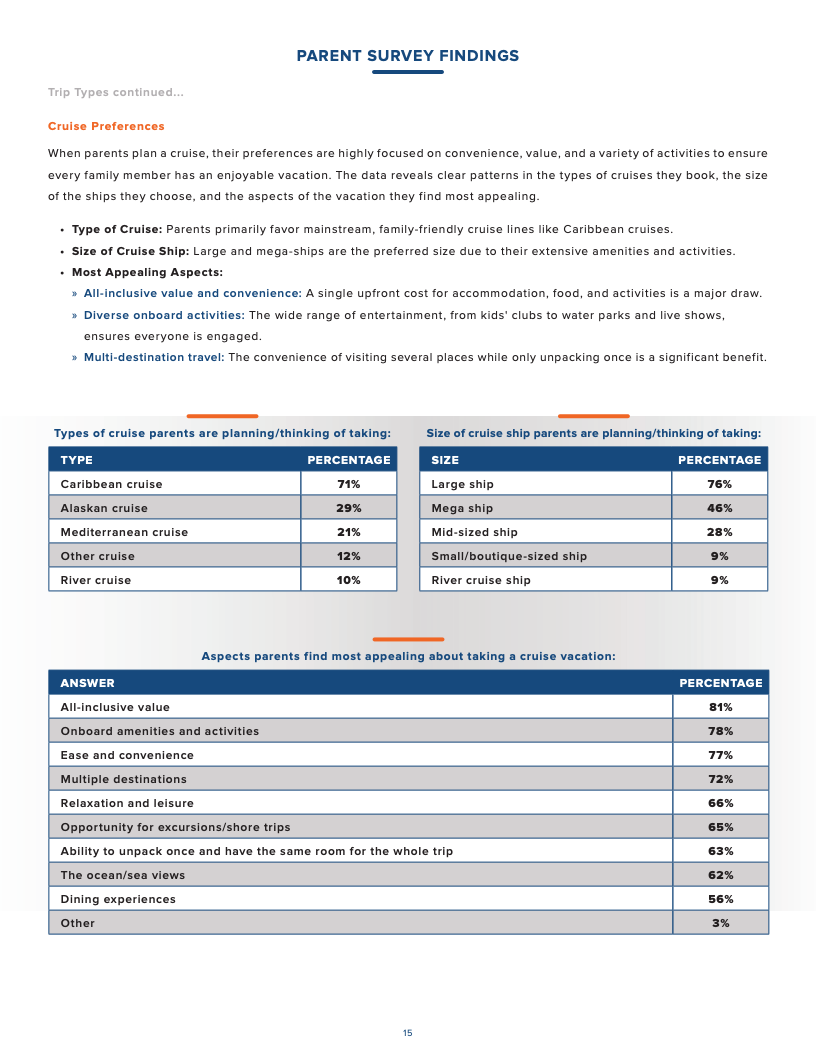
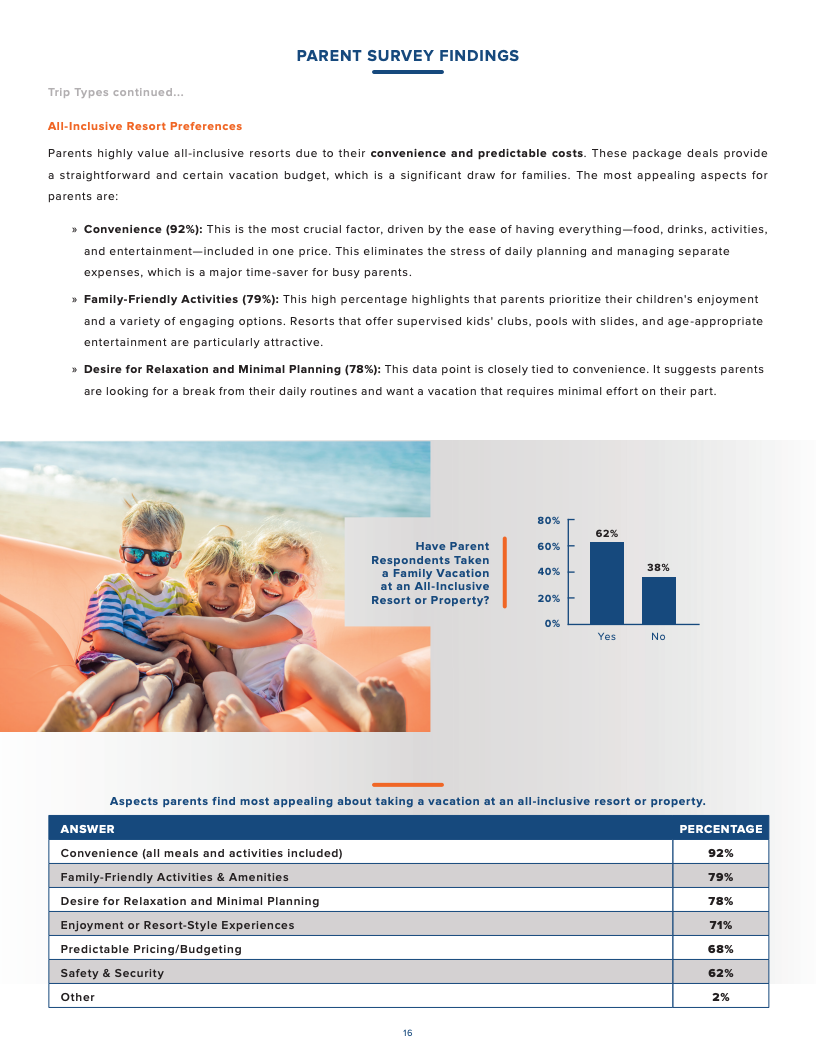
全包式旅游产品正在成为家庭市场的重要增长方向。调查显示,62%的父母曾体验过全包式度假产品。其中,92%的受访者认为便利性最具吸引力,79%看重家庭友好型活动,78%希望减少旅行规划压力。邮轮市场同样体现类似趋势,81%的家庭认可全包价值,78%重视船上娱乐设施,77%关注整体便利体验。家庭消费者正在从“价格导向”转向“综合价值导向”。
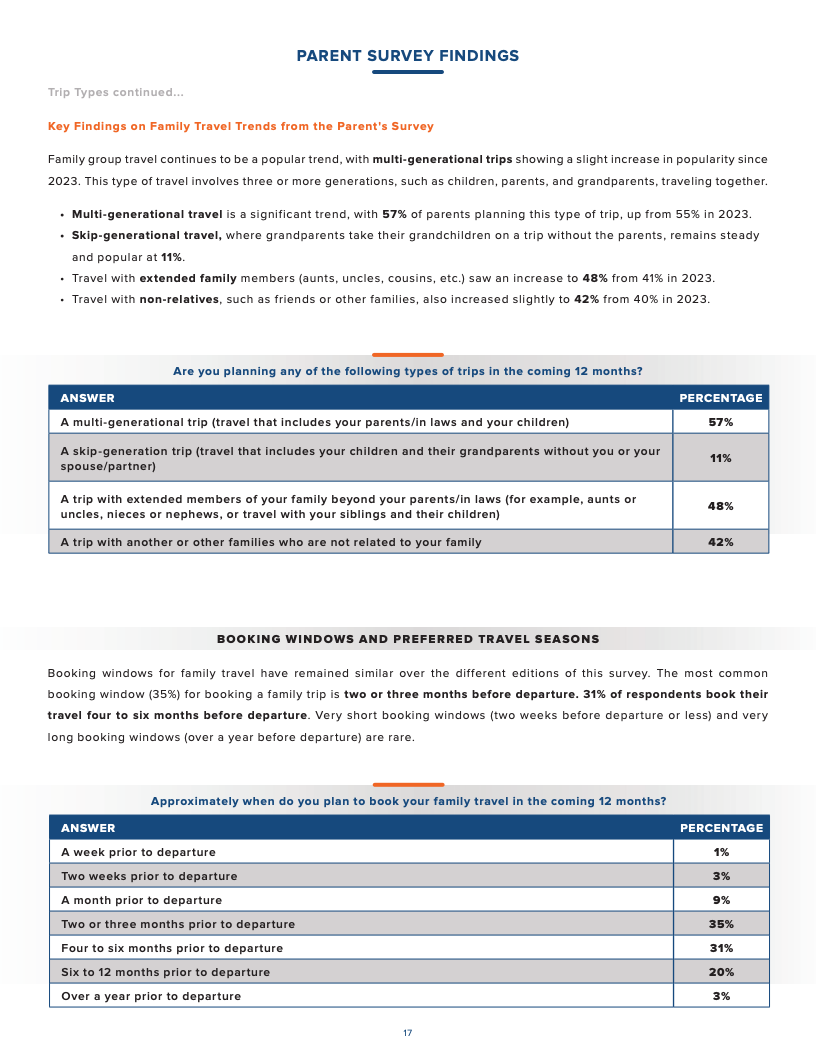
家庭旅游的组织形式正在发生变化,多代旅行成为重要趋势。57%的父母计划未来一年进行包含祖父母和孩子的多代旅行,高于2023年的55%;48%的家庭计划与更广泛亲属同行,高于2023年的41%;42%的家庭计划与非亲属家庭共同旅行。家庭旅行正在从核心家庭模式扩展至更大的社交网络,推动旅游产品向多人住宿、共享体验和团队化服务方向发展。
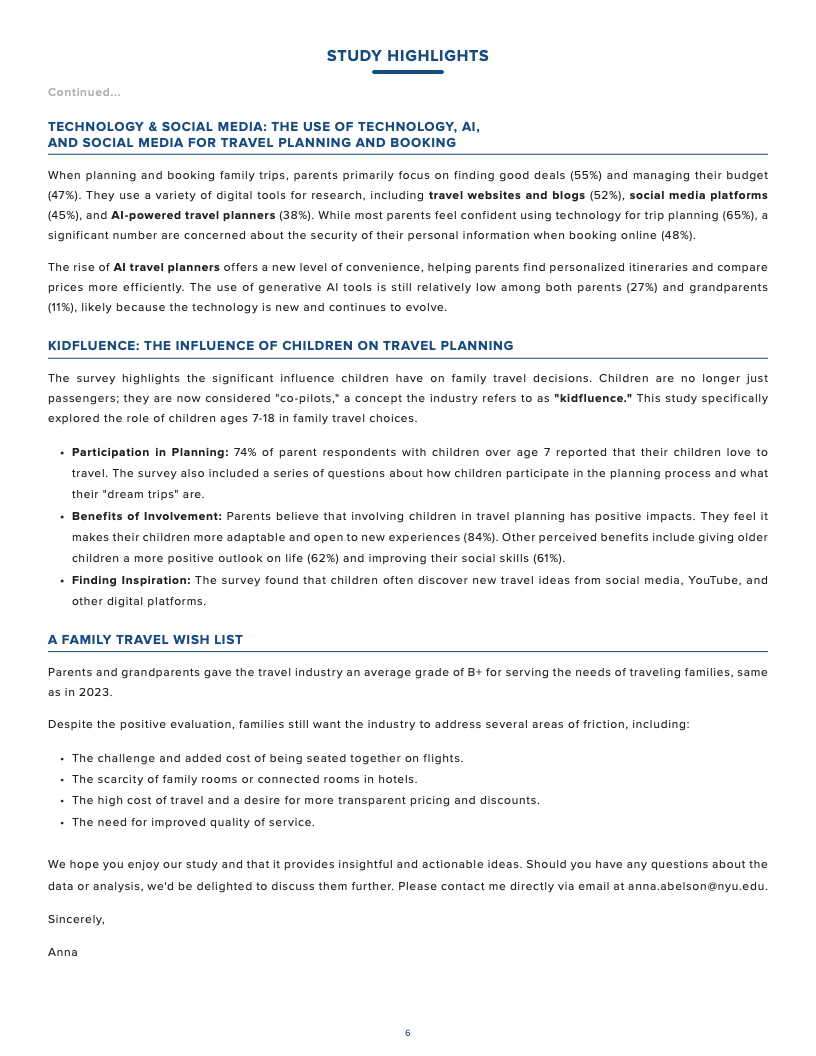
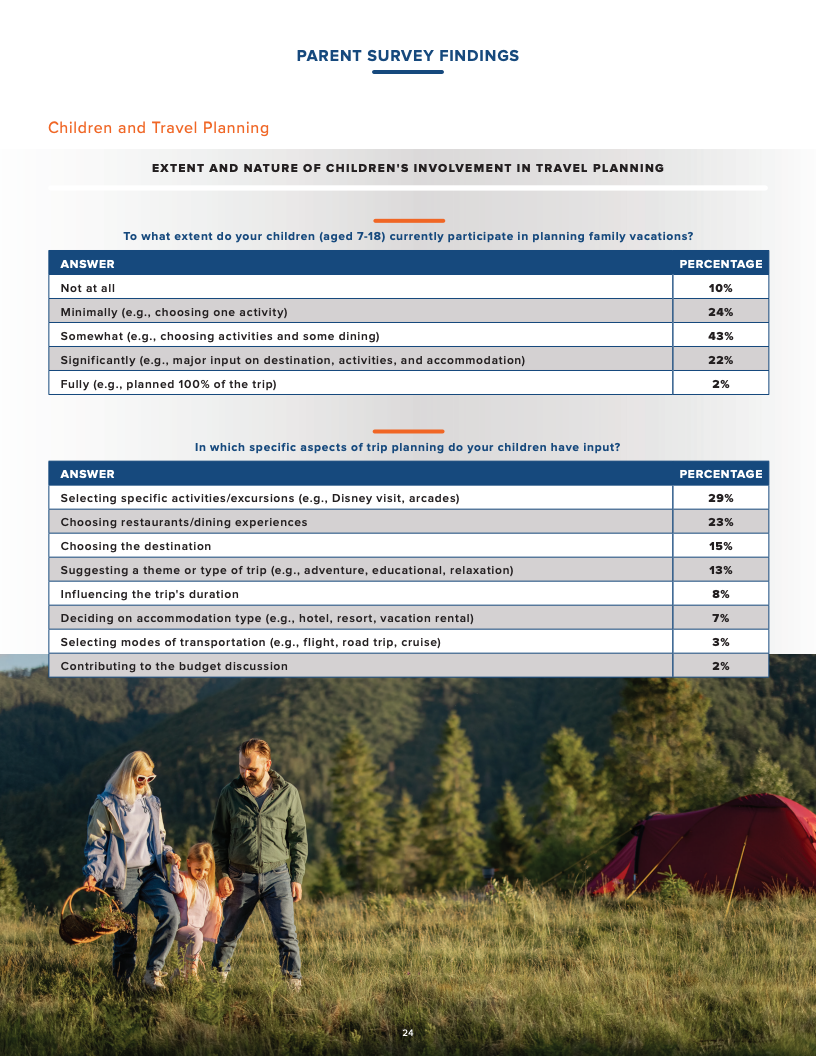
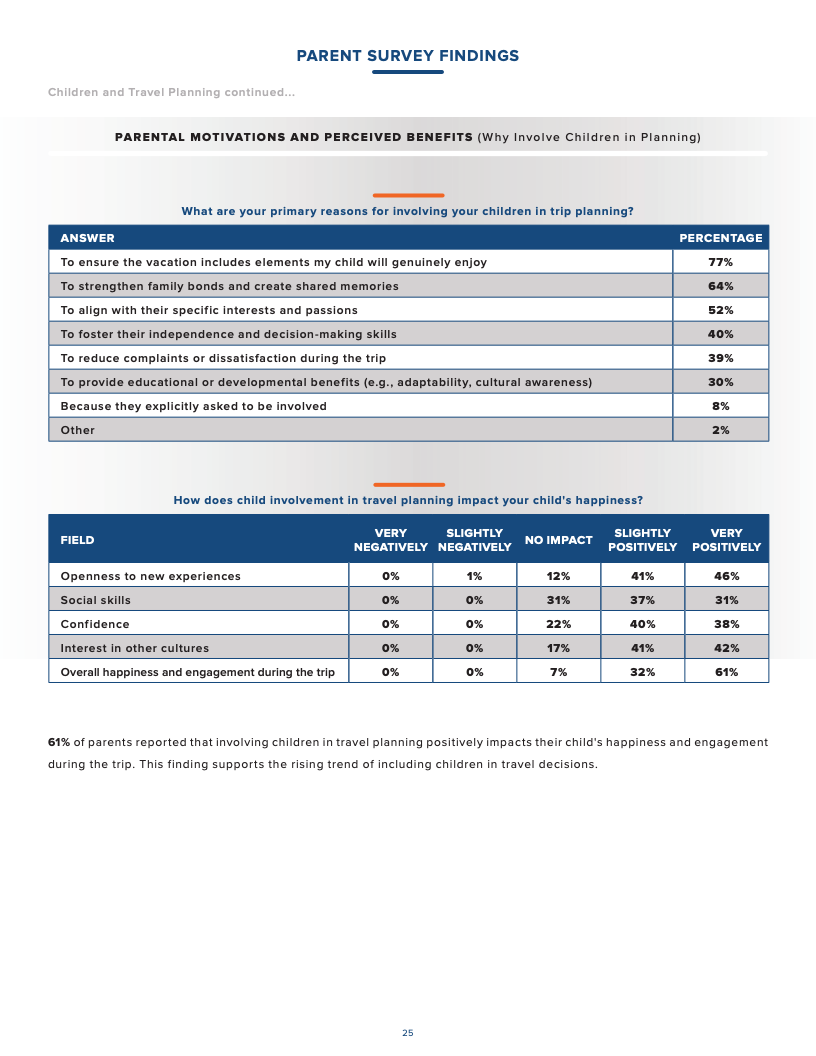
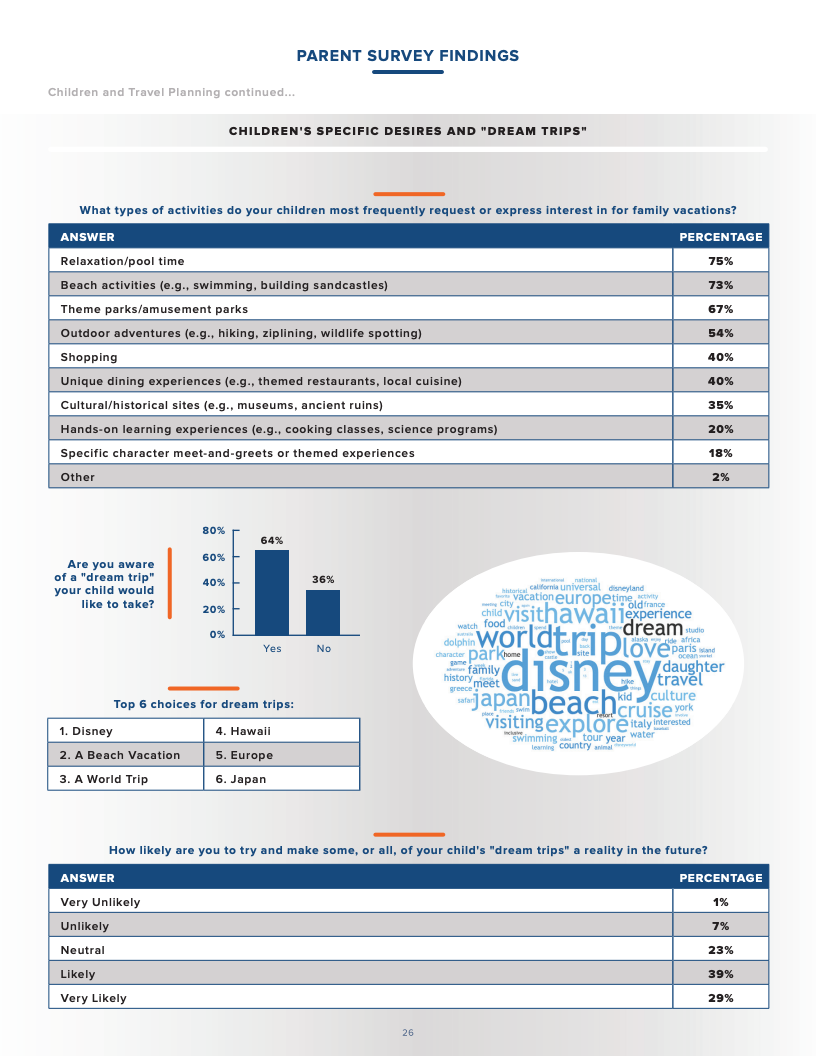
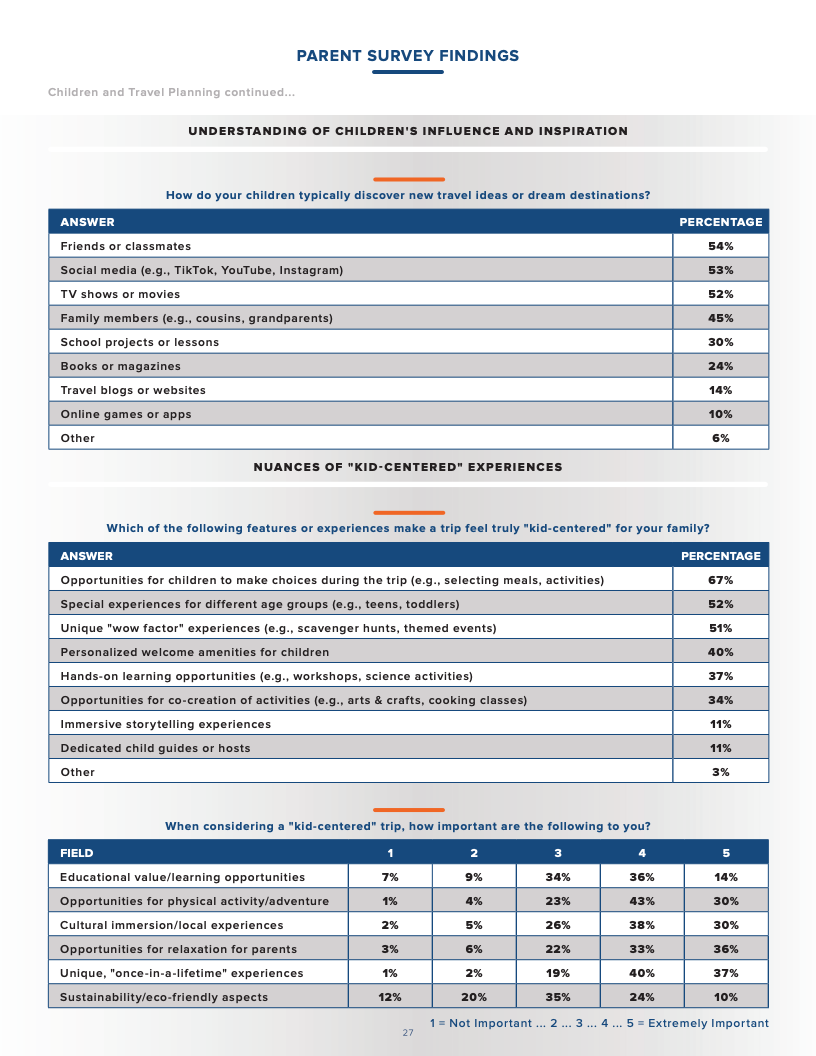
儿童正在成为家庭旅游决策中的重要参与者,行业称之为“Kidfluence(儿童影响力)”。调查显示,74%的家长表示7岁以上孩子喜欢旅行。84%的父母认为,让孩子参与旅行规划能够提升其适应能力和开放程度,62%的父母认为旅行有助于孩子形成更积极的人生态度,61%认为旅行能够提升孩子社交能力。未来家庭旅游产品需要更加关注儿童参与感,而不仅是满足家长需求。
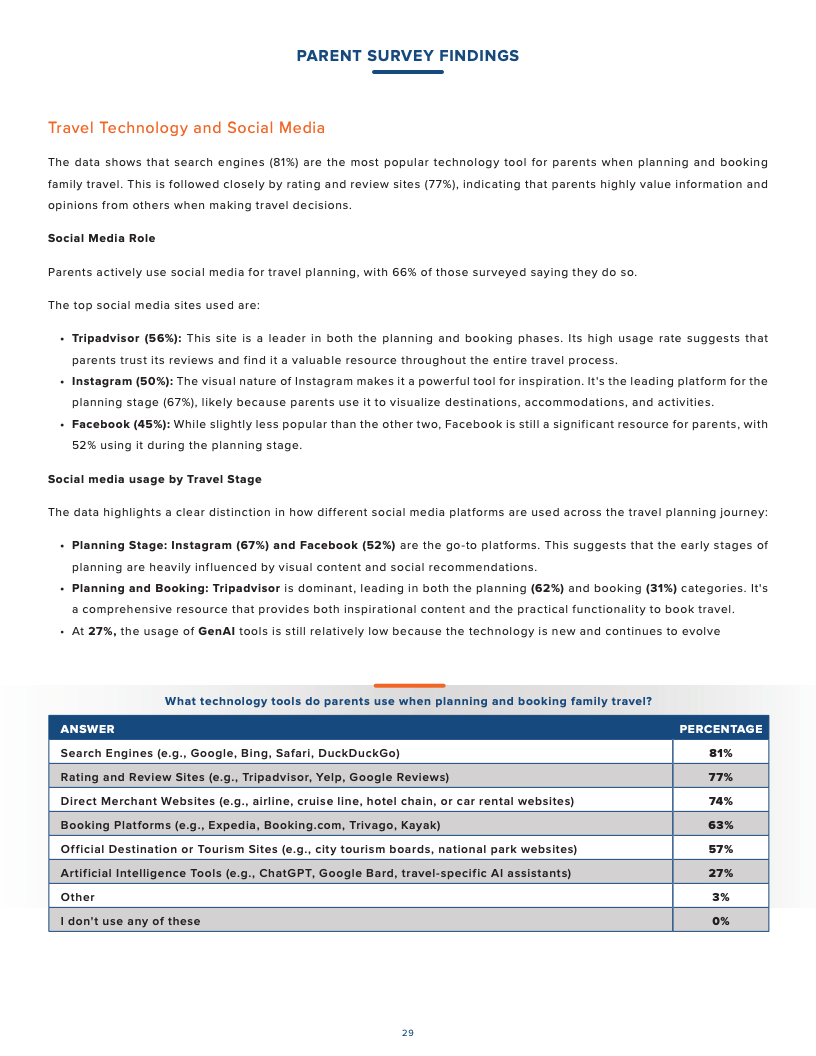
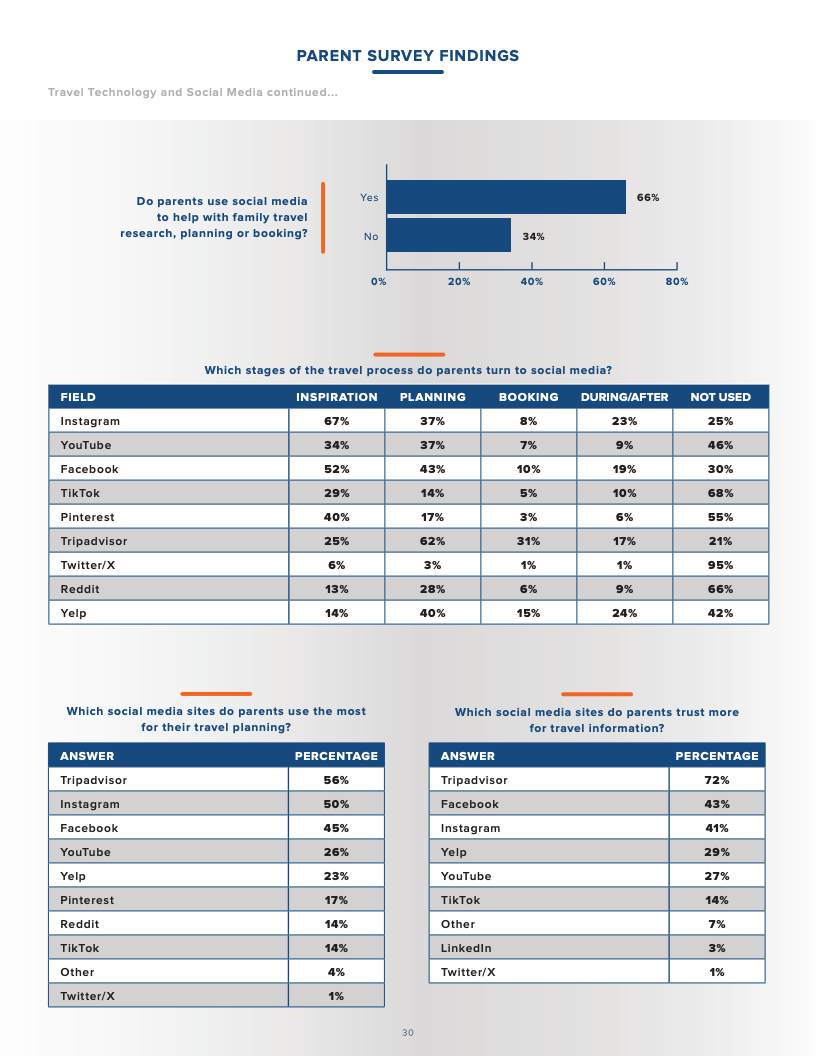
科技和人工智能正在改变家庭旅游规划方式。55%的父母使用数字工具寻找优惠信息,47%用于控制预算管理,52%通过旅游网站和博客获取信息,45%依靠社交媒体寻找灵感,38%使用人工智能旅游规划工具。虽然生成式AI目前使用比例仍有限,父母中仅27%、祖父母中仅11%使用相关工具,但其在个性化行程设计、价格比较和效率提升方面展现出较大潜力。
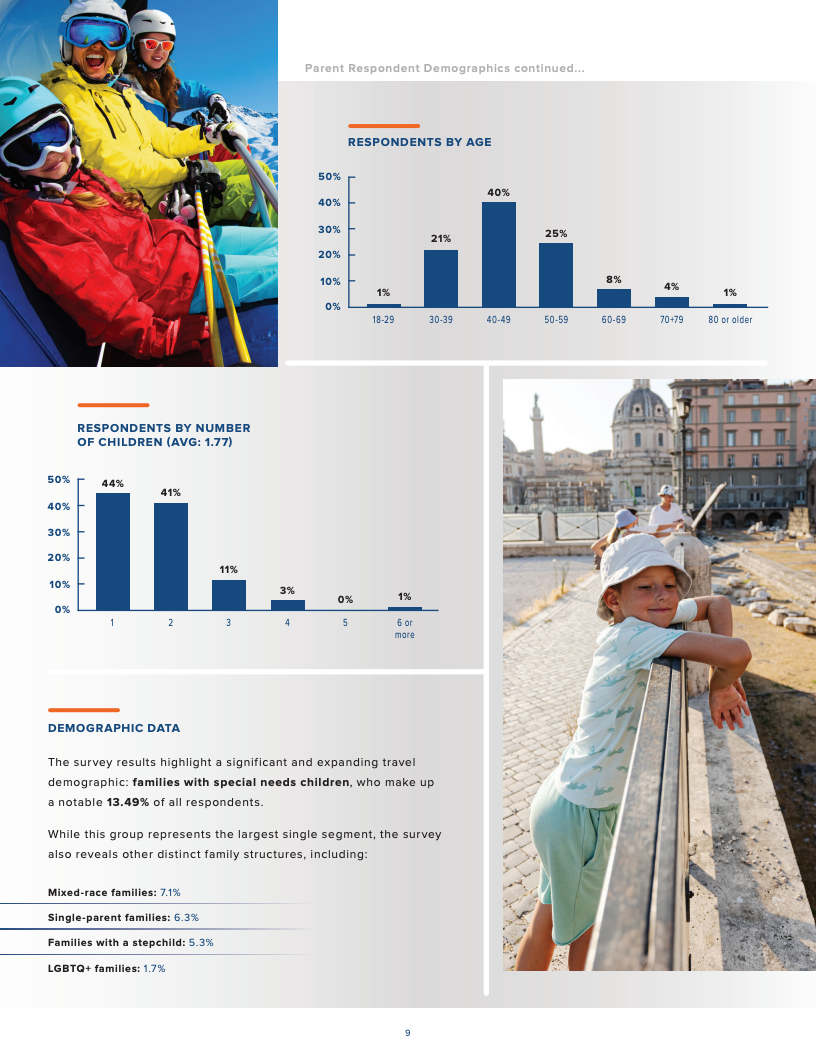
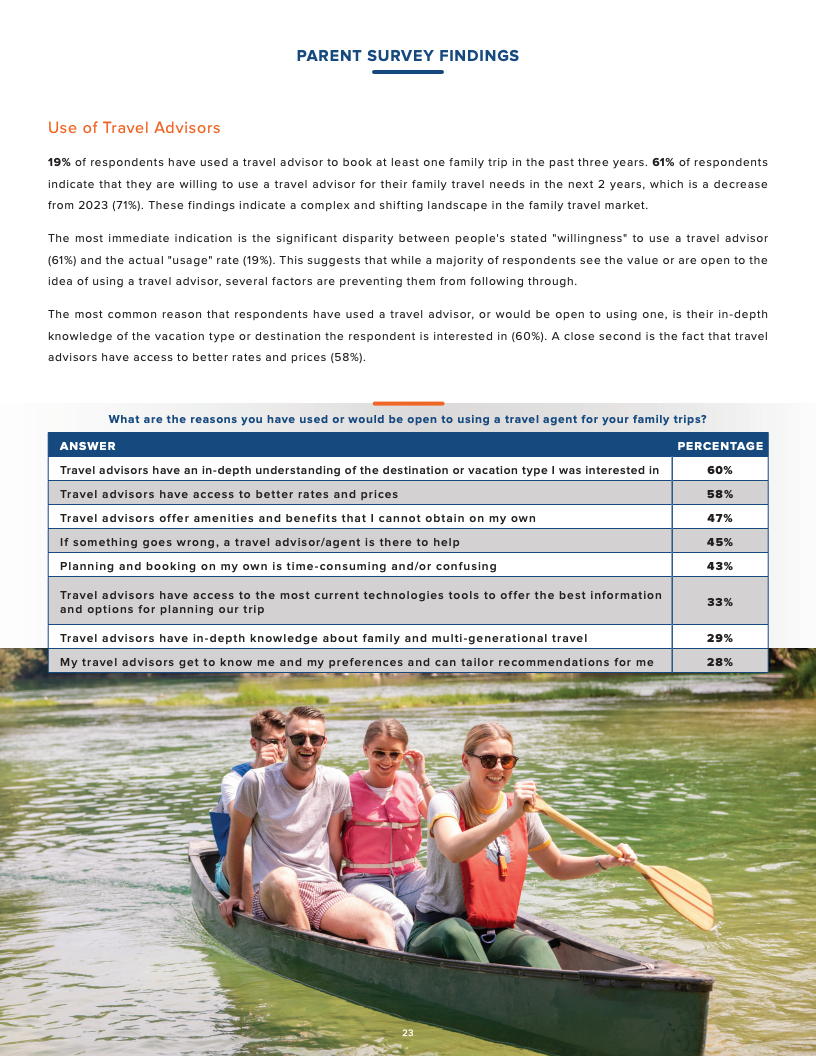
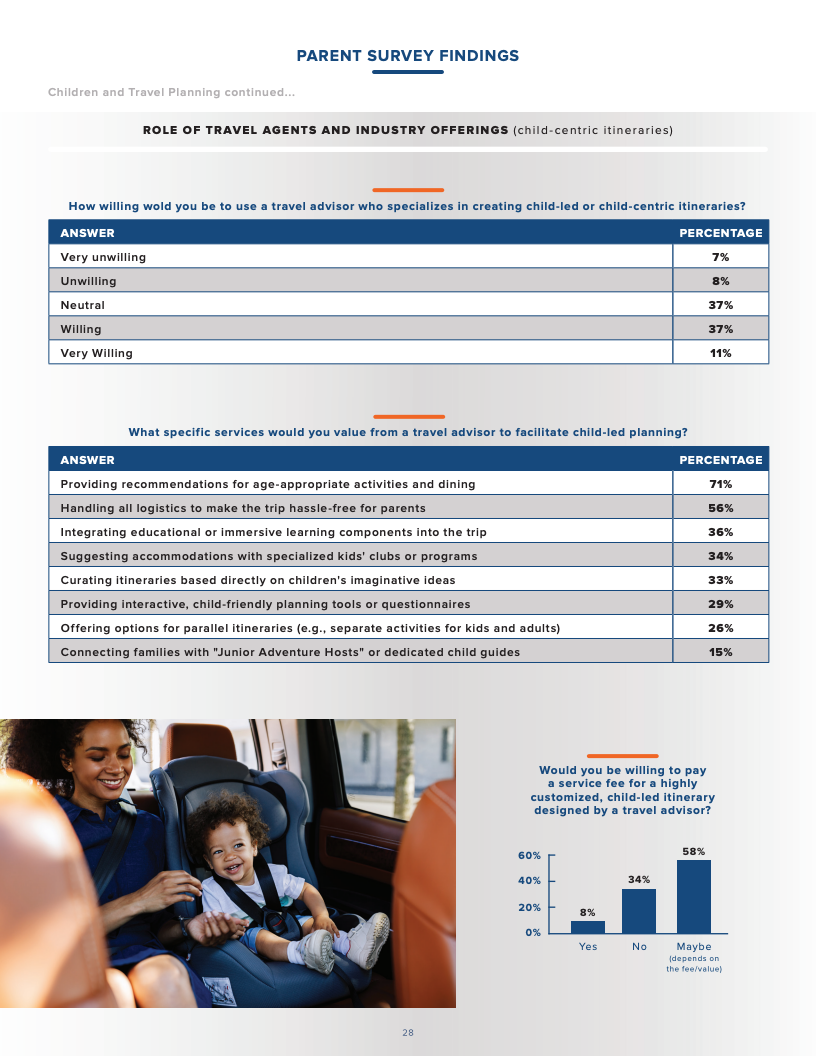
特殊需求家庭正在成为旅游行业需要重点关注的新市场。调查显示,拥有特殊需求儿童的家庭占受访家庭13.49%,这类家庭旅行频率和单次消费均高于平均水平。但安全与无障碍问题仍是主要障碍,其中50%的家庭关注安全问题,49%关注适配住宿和服务不足。同时,这类家庭更倾向使用旅行顾问,比例达到43%,反映专业服务在复杂旅行需求中的价值正在提升。
总体来看,美国家庭旅游市场正在进入结构性升级阶段。未来竞争重点将不再只是提供旅游产品,而是围绕家庭成员共同需求打造更具便利性、包容性和个性化的体验体系。随着儿童影响力增强、多代旅行扩张、AI辅助规划普及以及消费者对透明定价的要求提高,家庭旅游行业将从传统观光模式迈向以情感连接、家庭关系和体验价值为核心的新阶段。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: