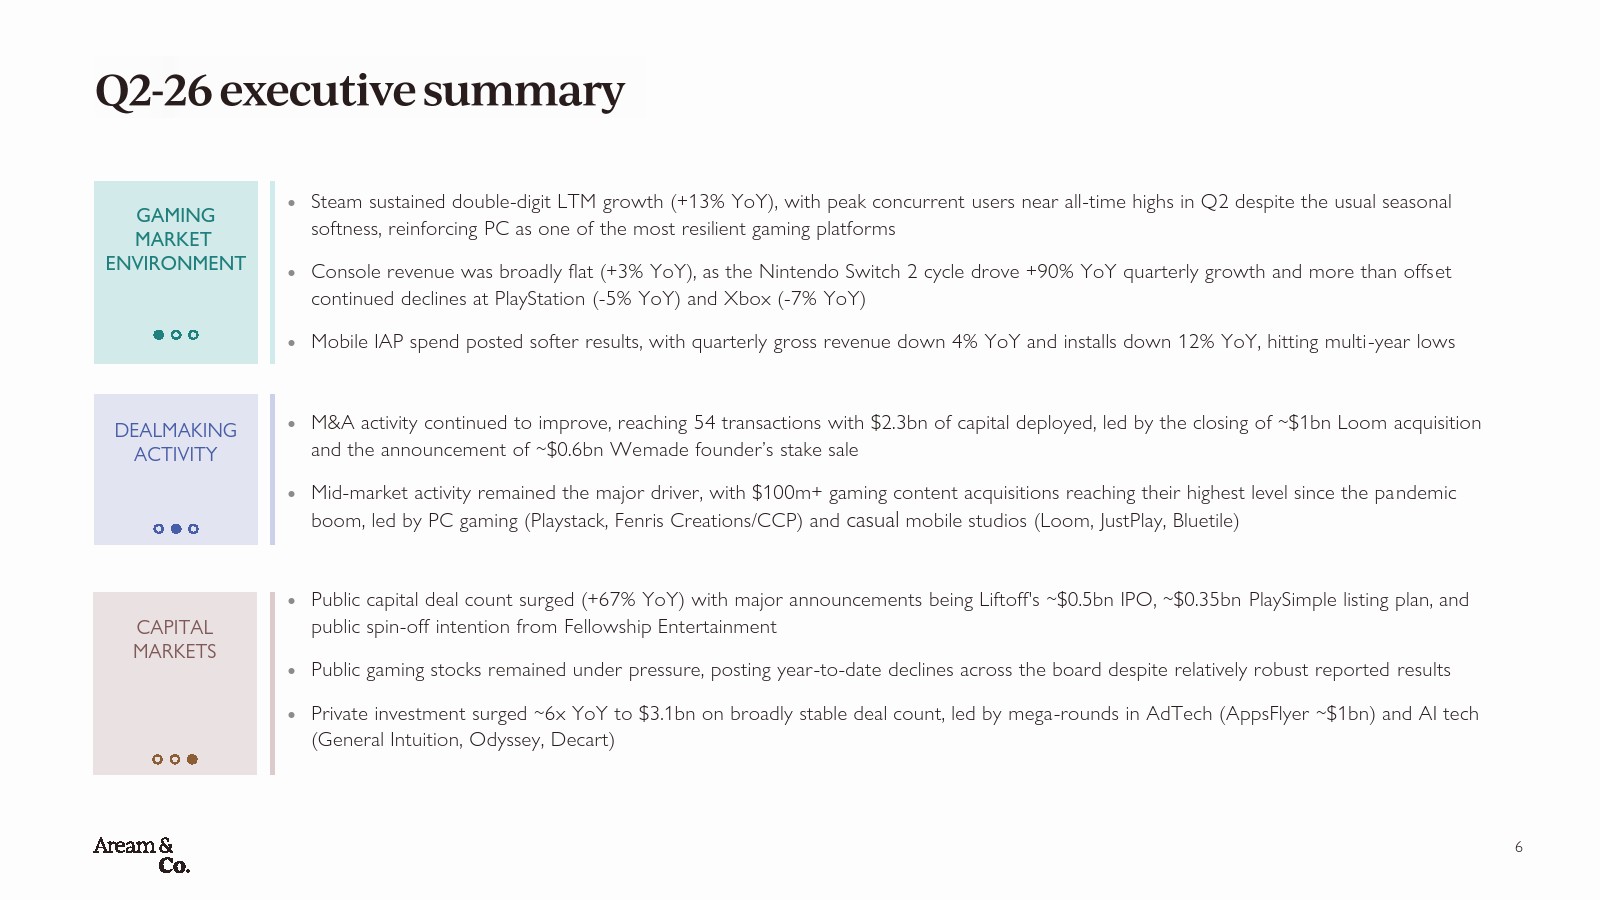
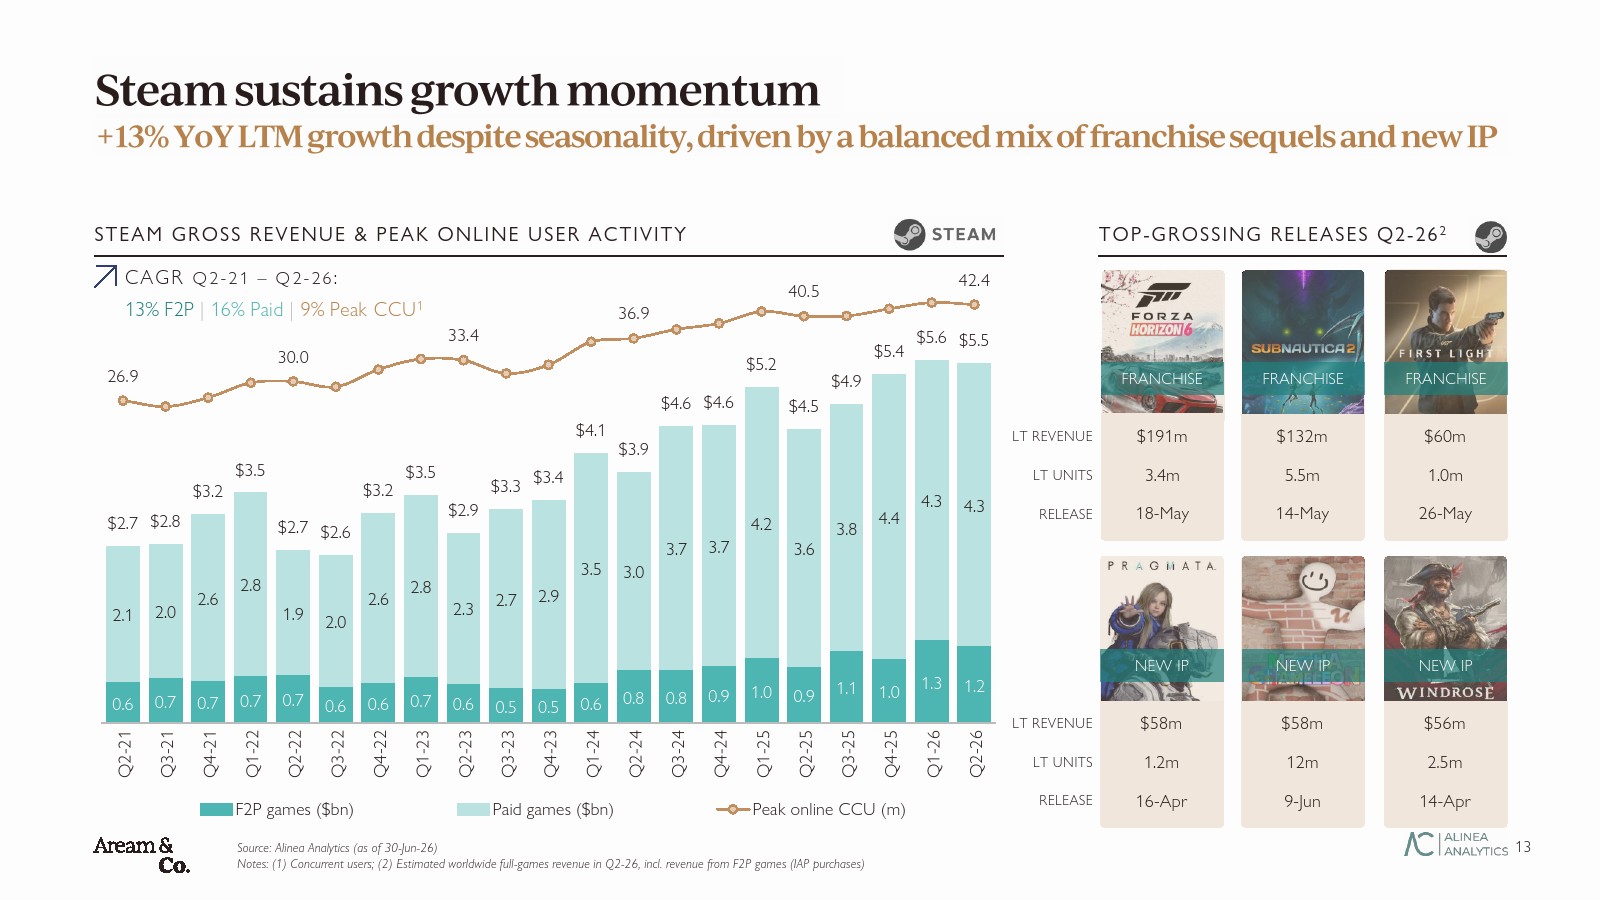
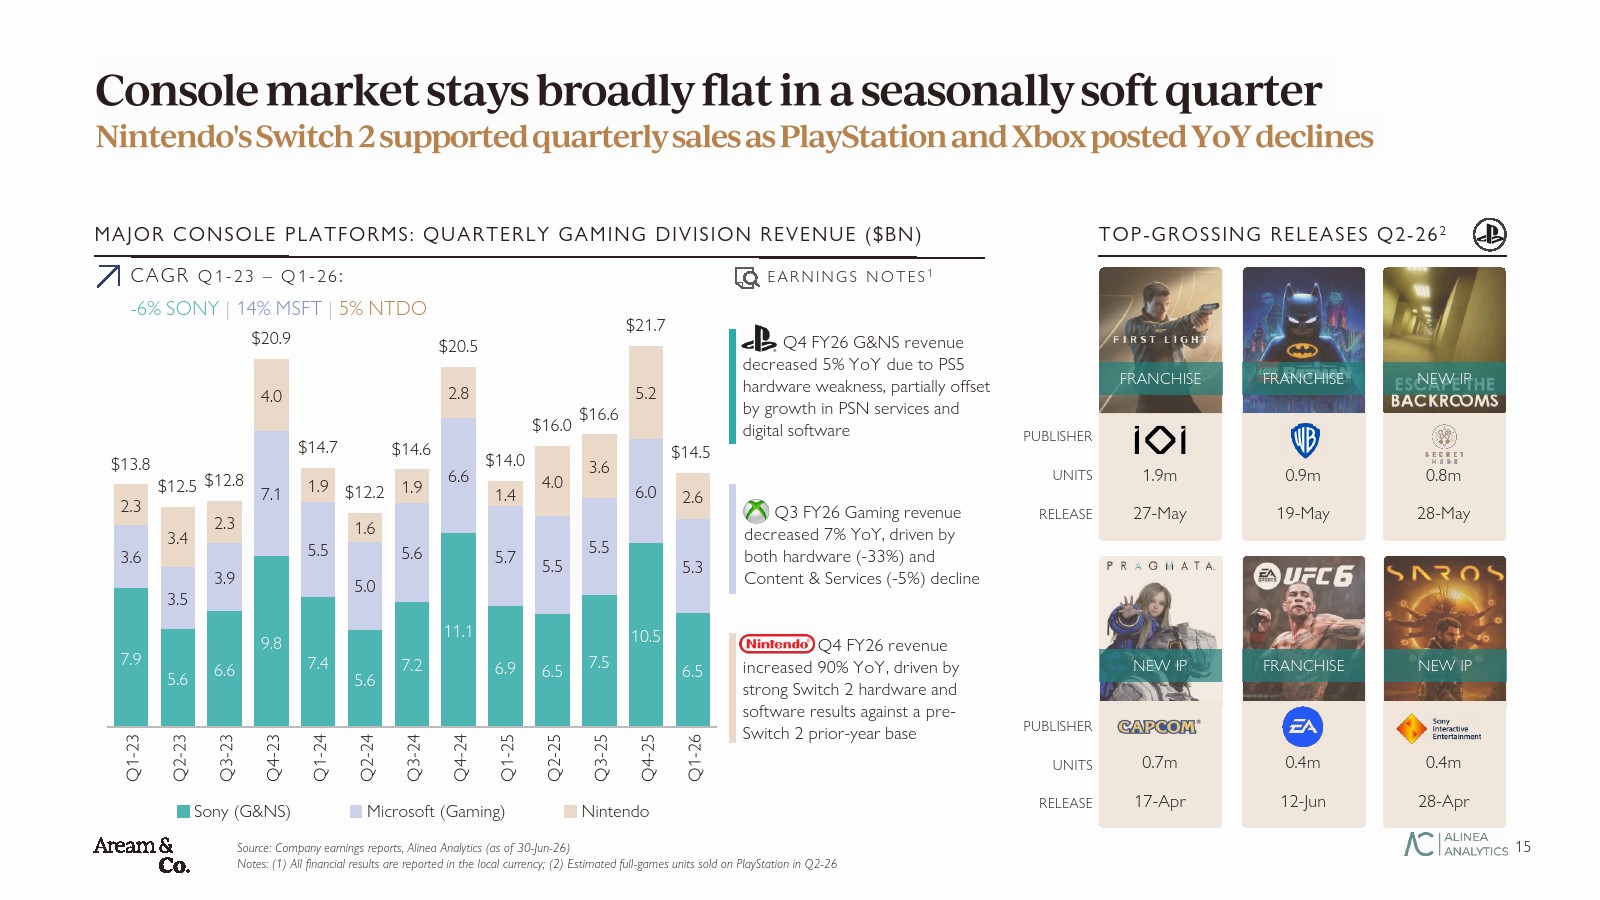
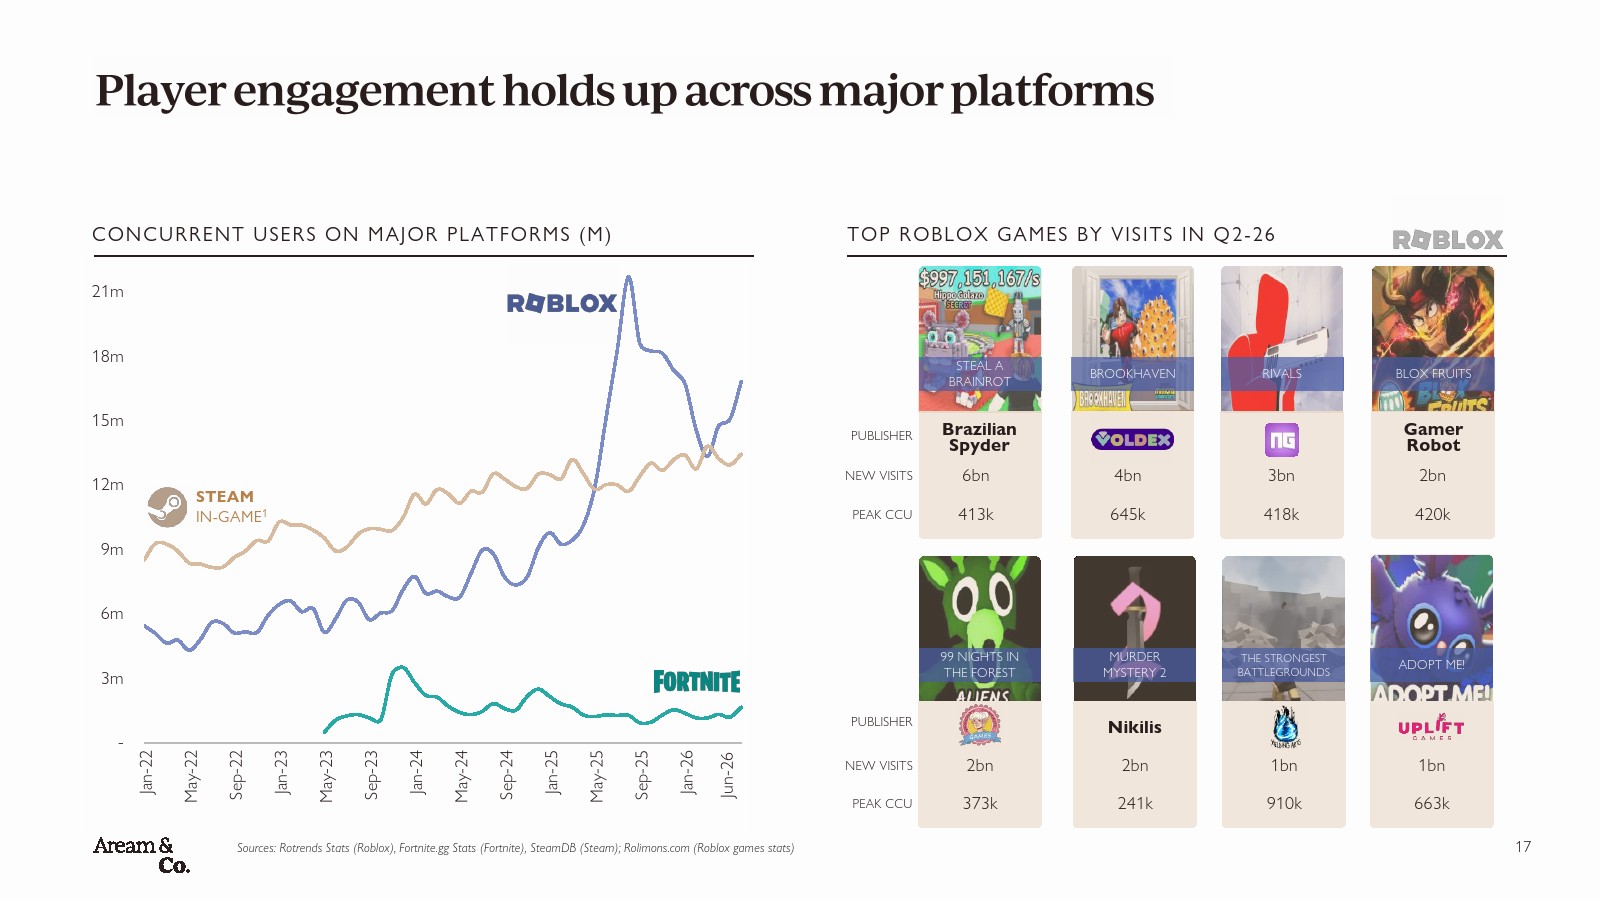
2026年第二季度,全球游戏产业呈现出结构性分化特征。PC游戏平台延续高景气,Steam过去十二个月收入同比增长13%,季度同时在线峰值接近历史最高水平;主机市场整体收入同比增长3%,任天堂Switch 2上市带动季度收入同比大增90%,基本抵消PlayStation下降5%和Xbox下降7%的影响。相比之下,移动游戏市场继续承压,季度内购收入同比下降4%,游戏下载量同比下降12%,创多年新低,显示行业正由高速扩张进入存量竞争阶段。
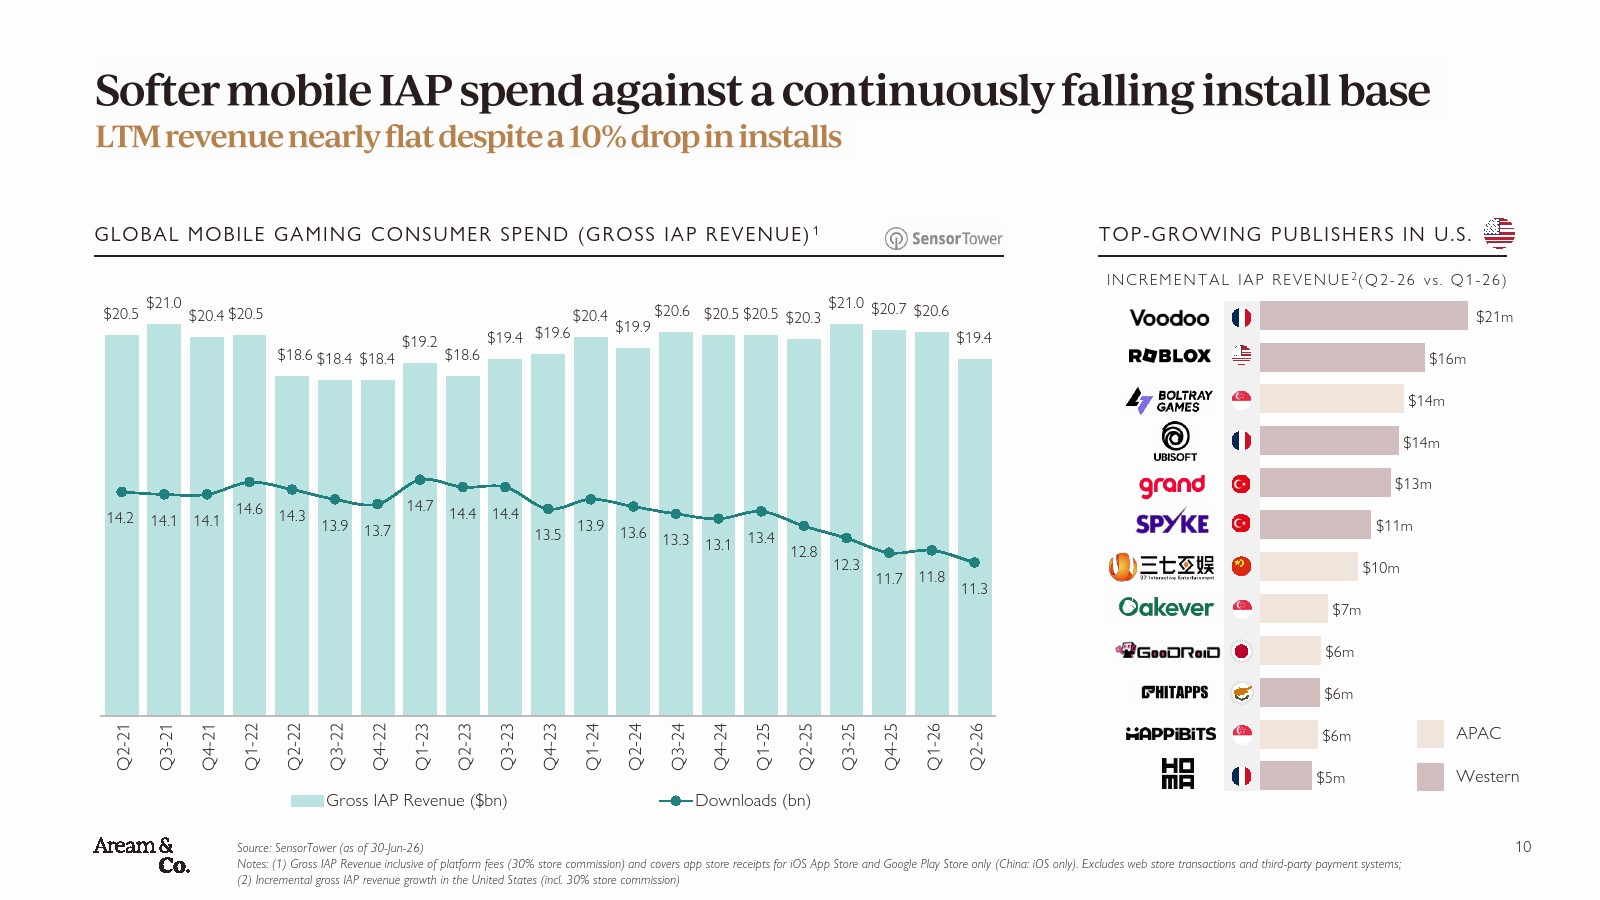
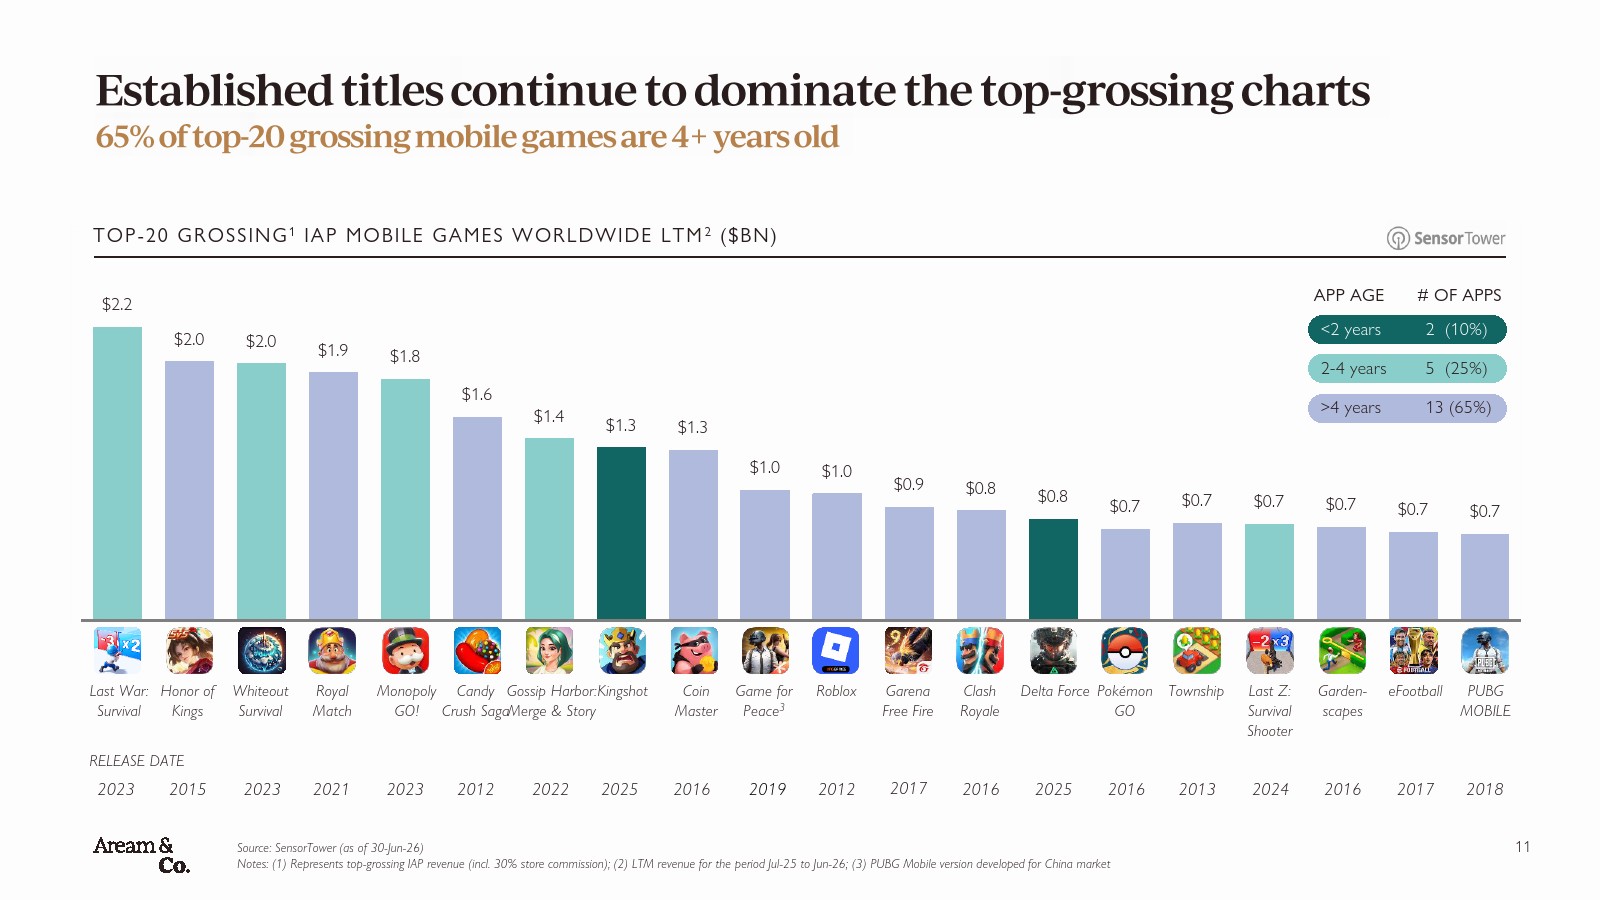
移动游戏市场的增长逻辑正在发生变化。过去十二个月全球移动游戏内购收入维持在约200亿美元季度规模附近,但同期游戏下载量已由约142亿次降至113亿次,累计下降约20%。与此同时,全球收入榜前二十款手游中,65%上线时间已超过四年,仅有两款产品上线不足两年。《Last War: Survival》以22亿美元年度收入位居榜首,《王者荣耀》《Whiteout Survival》《Royal Match》等成熟产品持续占据头部位置,反映出优质长生命周期产品成为行业主要盈利来源,新品突破门槛持续提高。
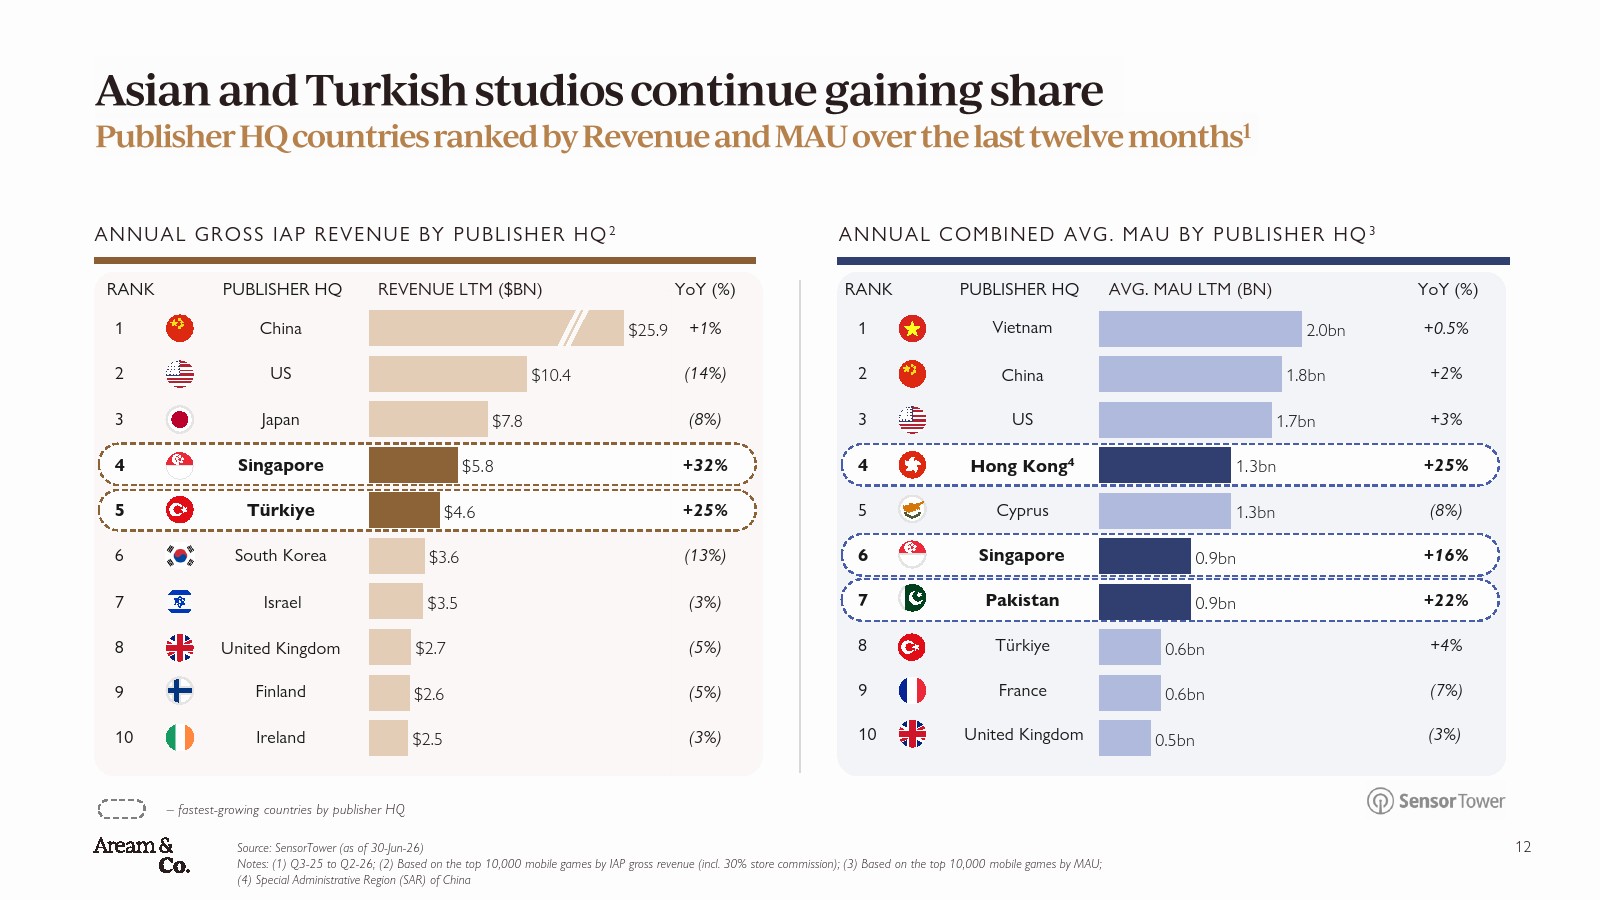
区域竞争格局同样出现新的变化。中国发行商过去十二个月实现259亿美元移动游戏收入,继续保持全球第一;新加坡和土耳其分别实现32%和25%的收入增长,成为增长最快的游戏发行中心。在用户规模方面,越南、中国和美国继续占据前三位,香港、新加坡及巴基斯坦用户规模增速分别达到25%、16%和22%,显示亚洲市场在用户增长和商业化能力方面持续提升,全球游戏产业重心进一步向亚洲新兴市场倾斜。
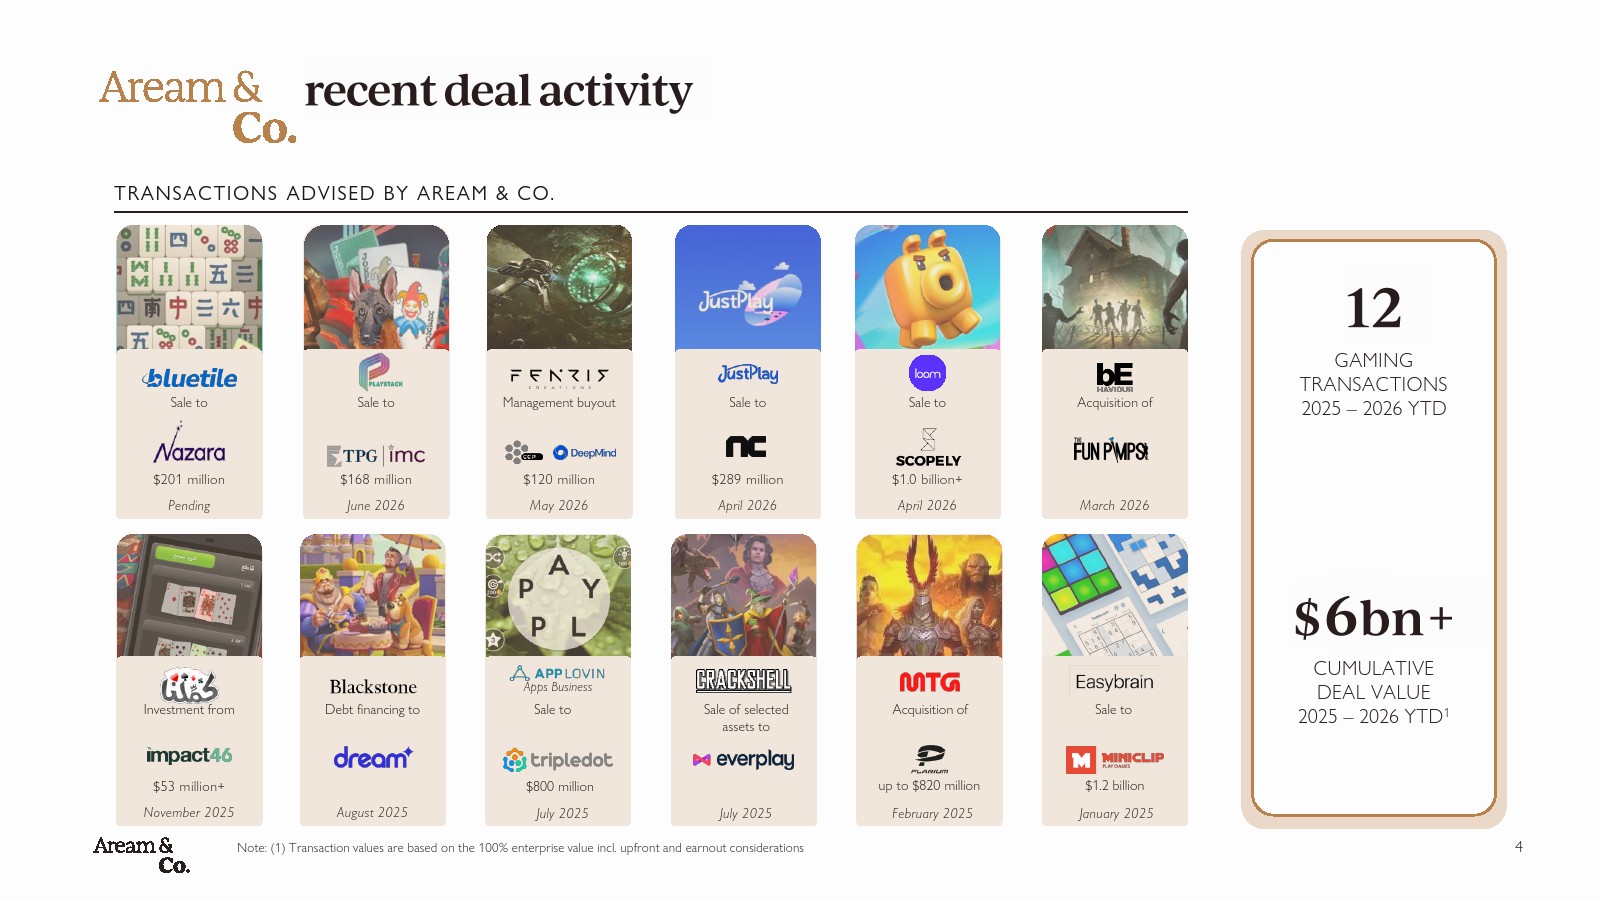
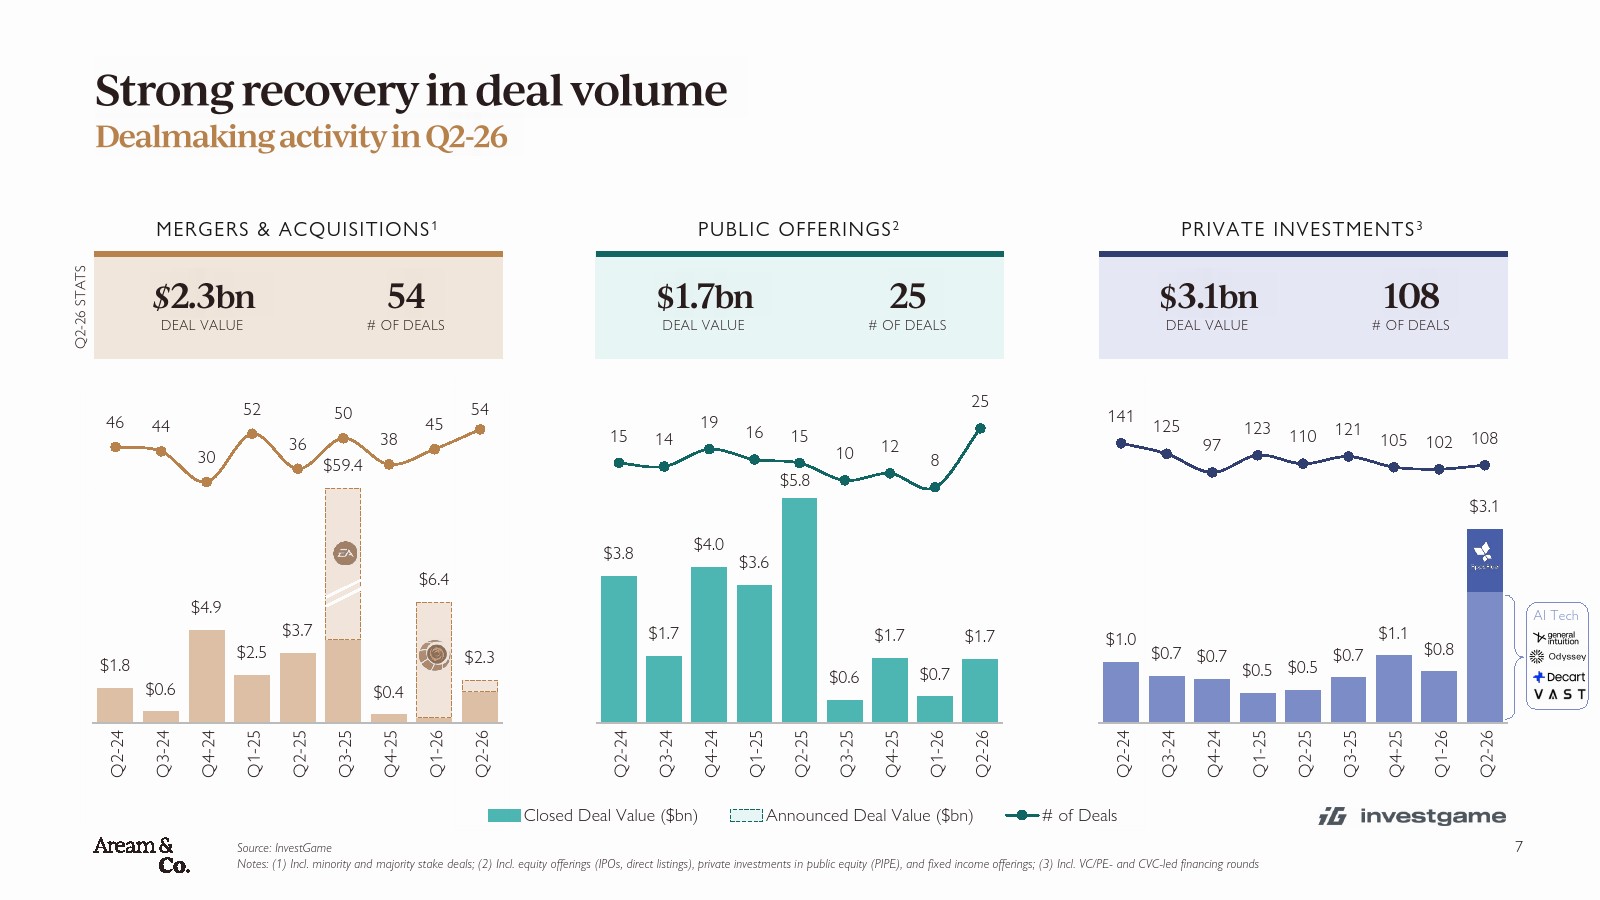
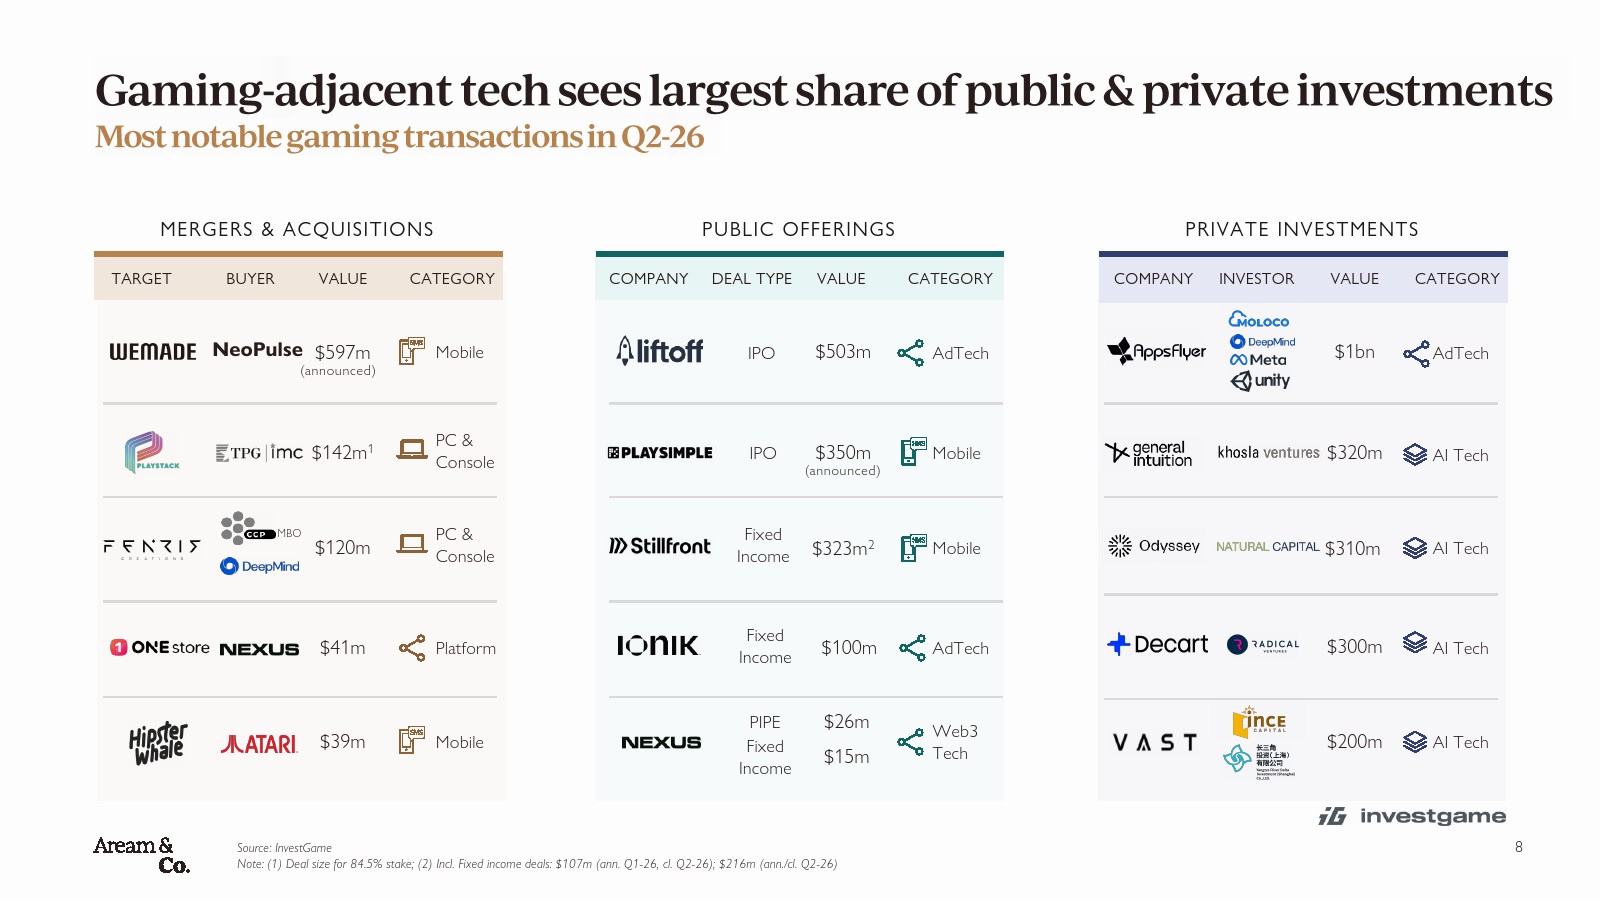
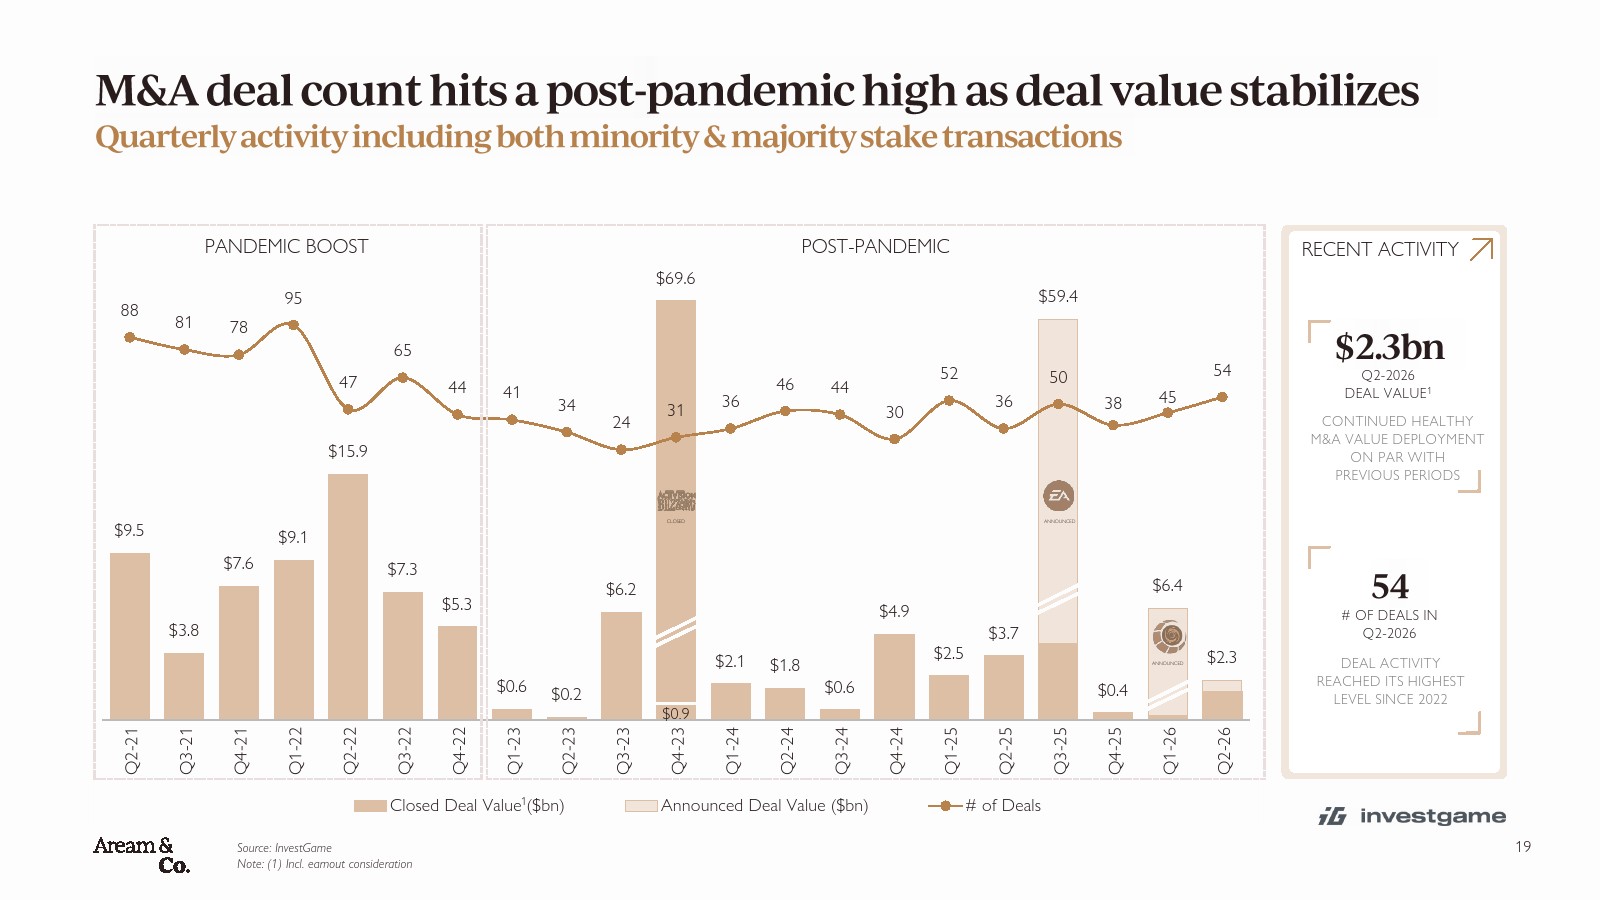
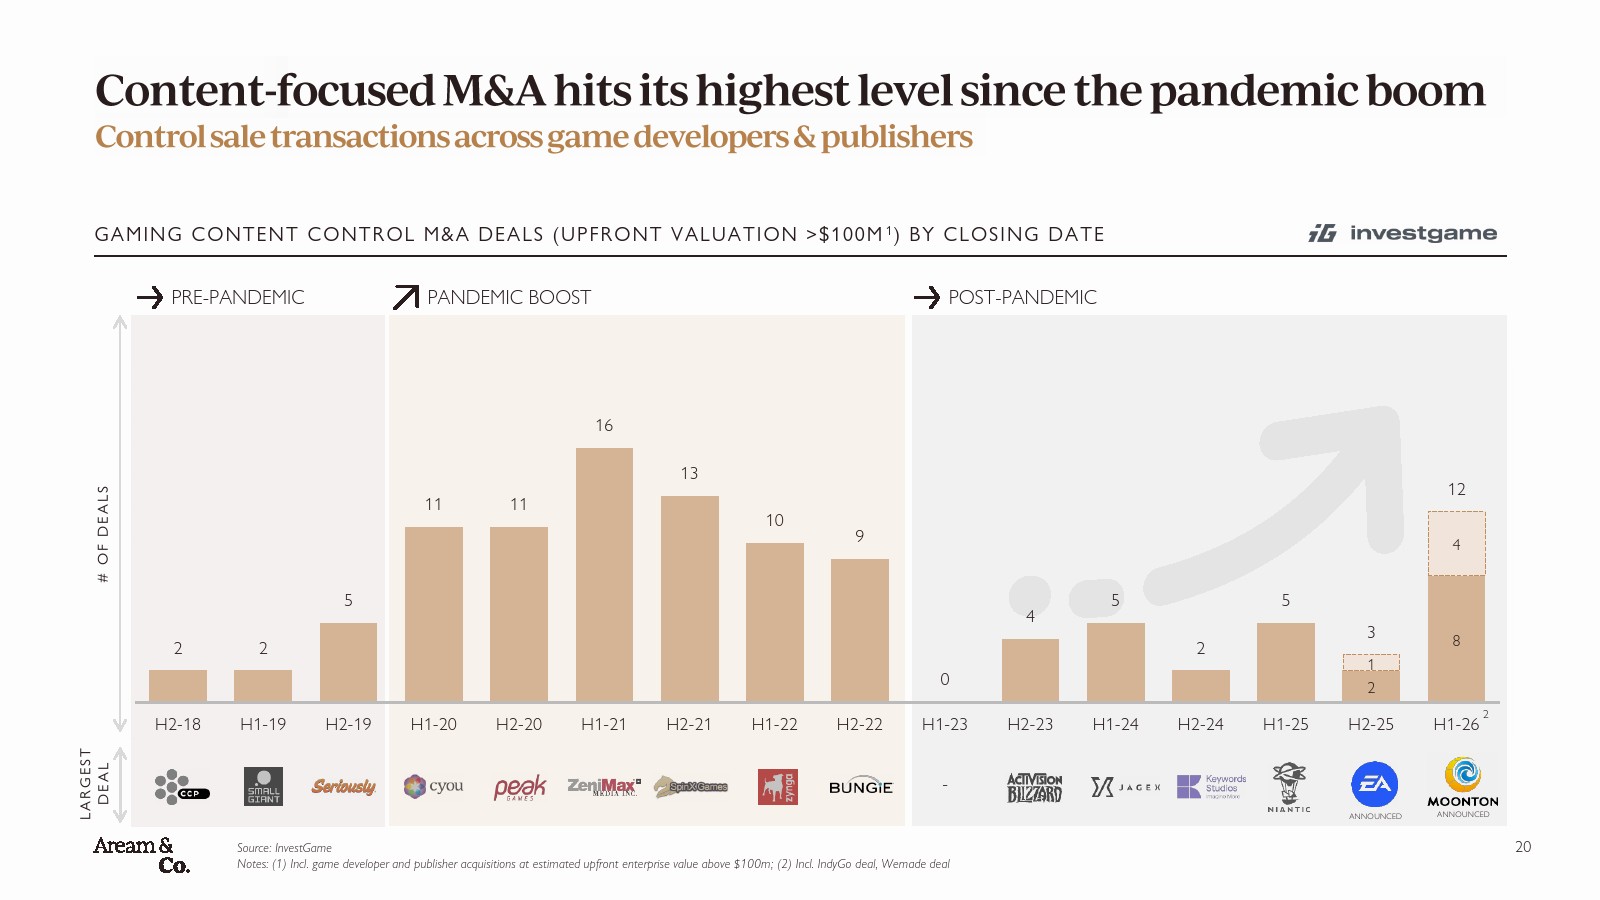
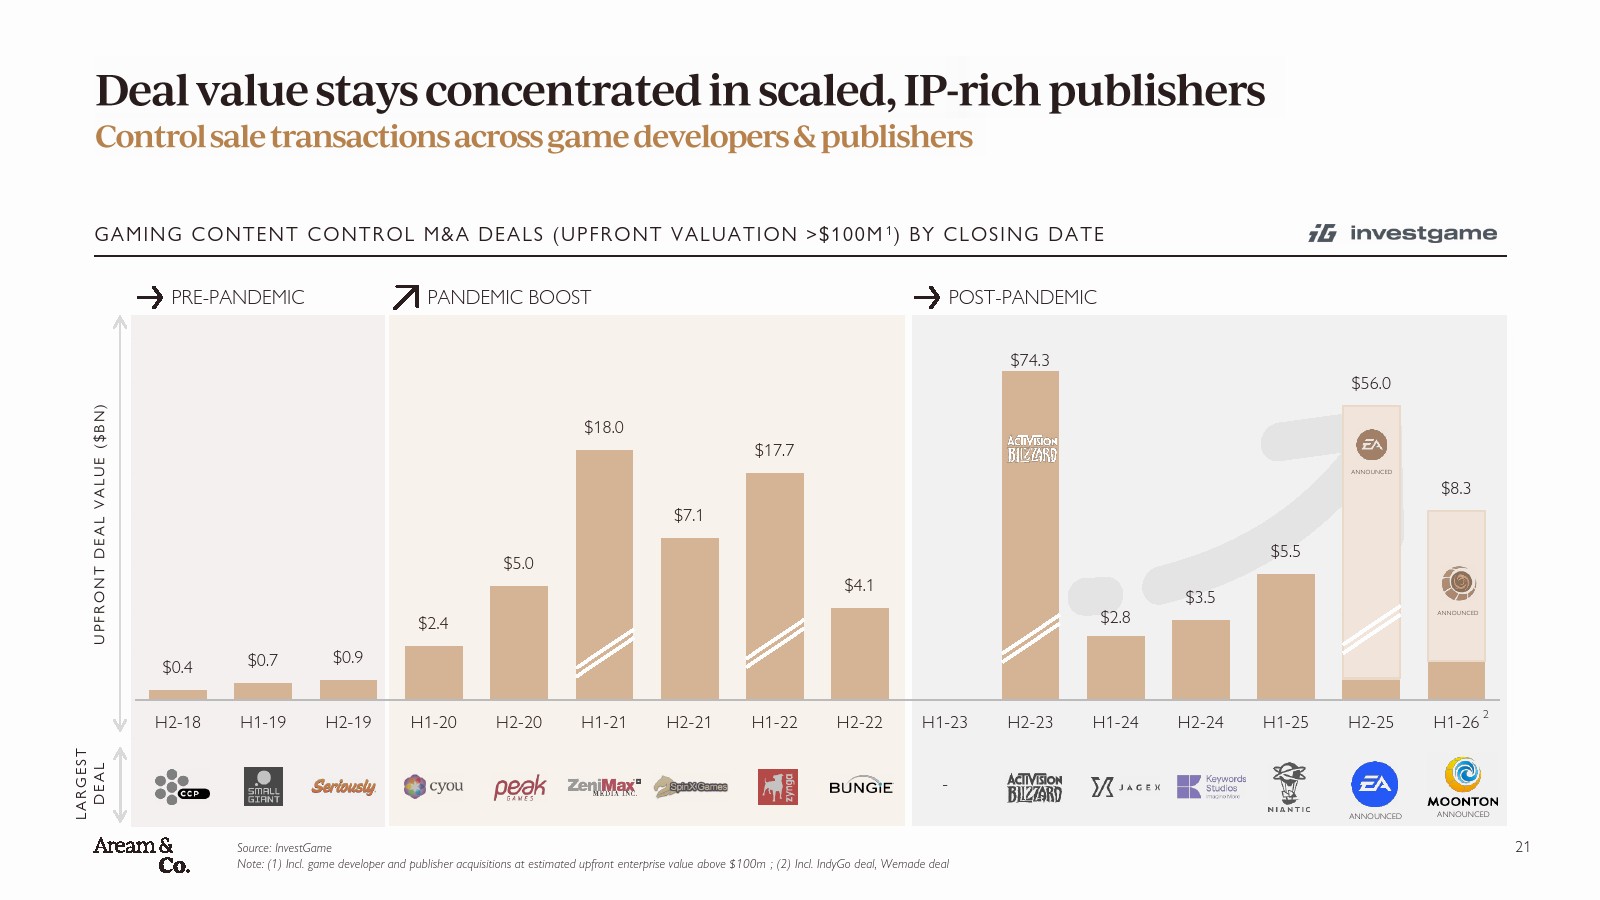
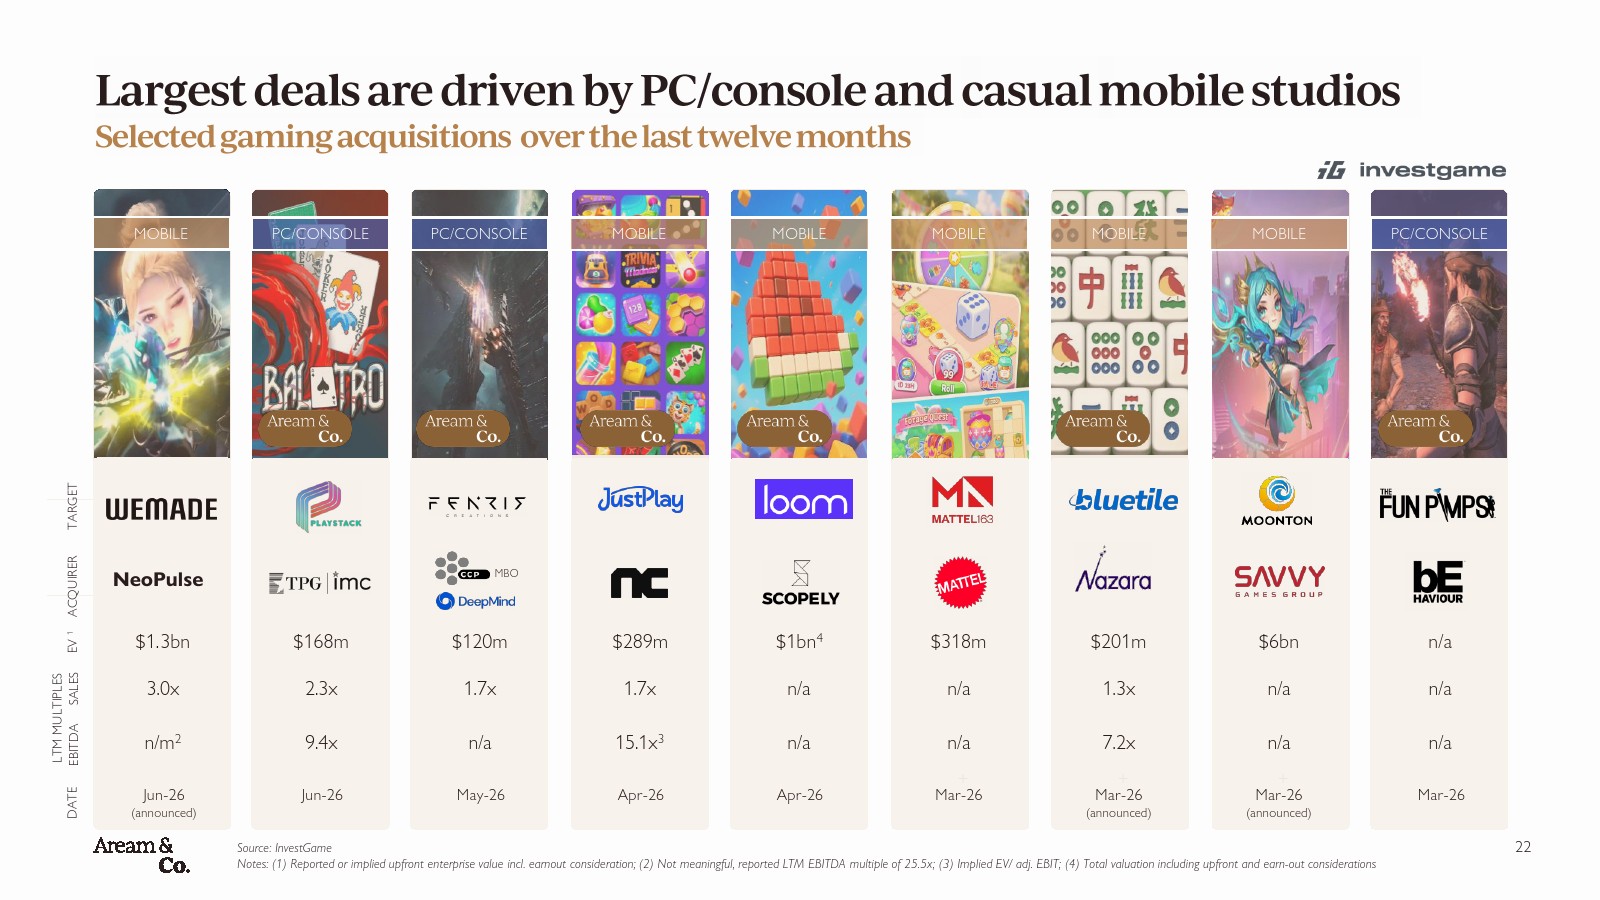
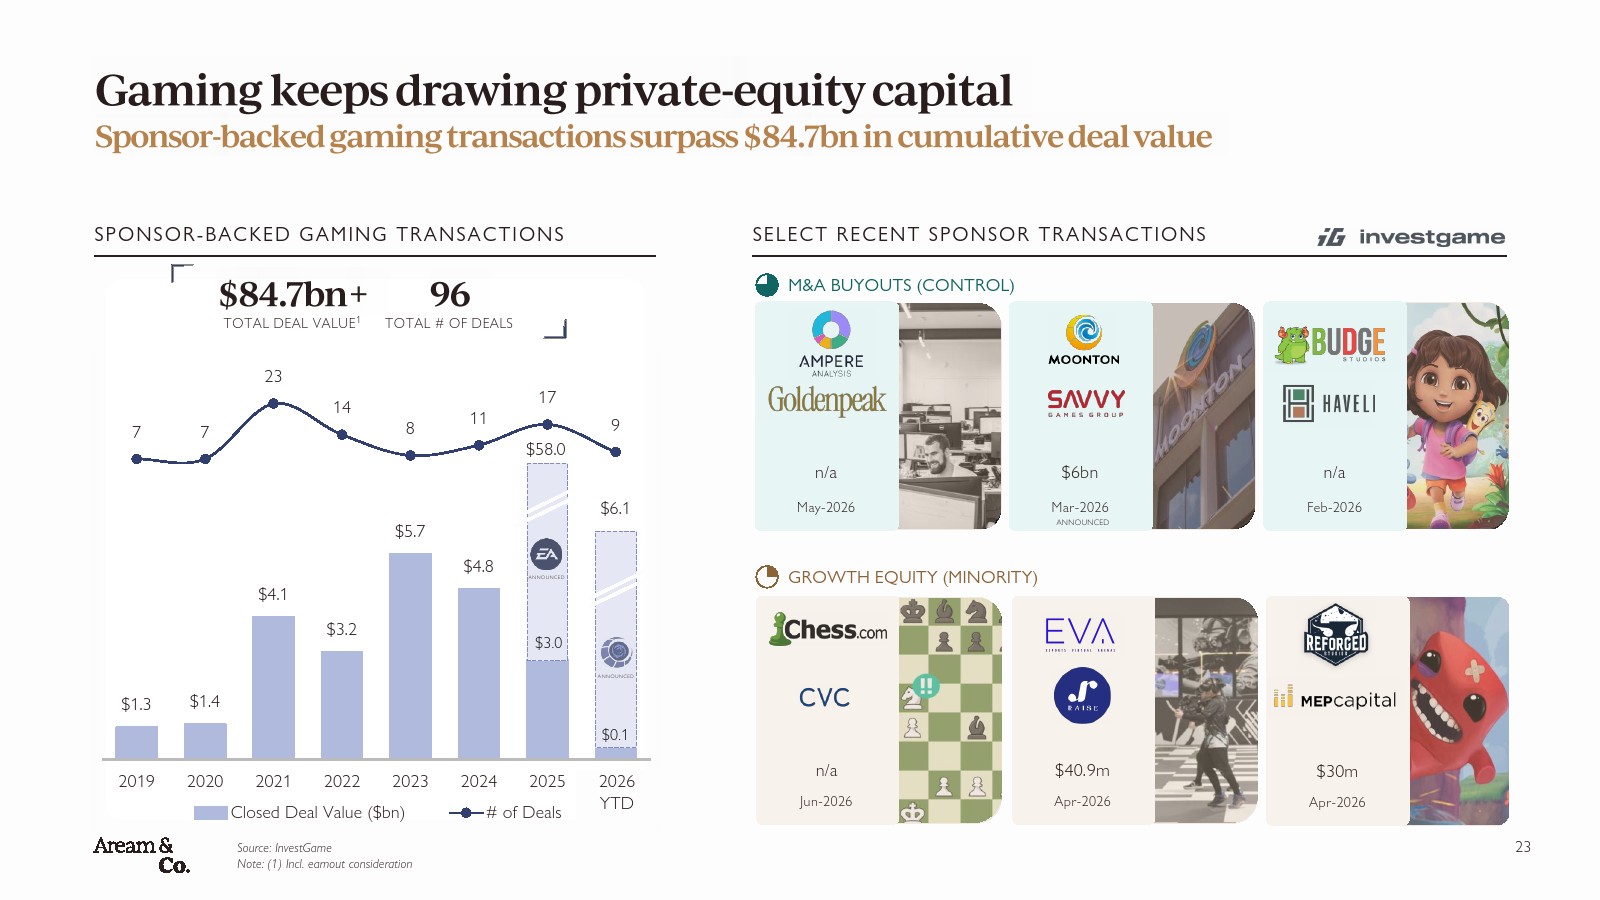
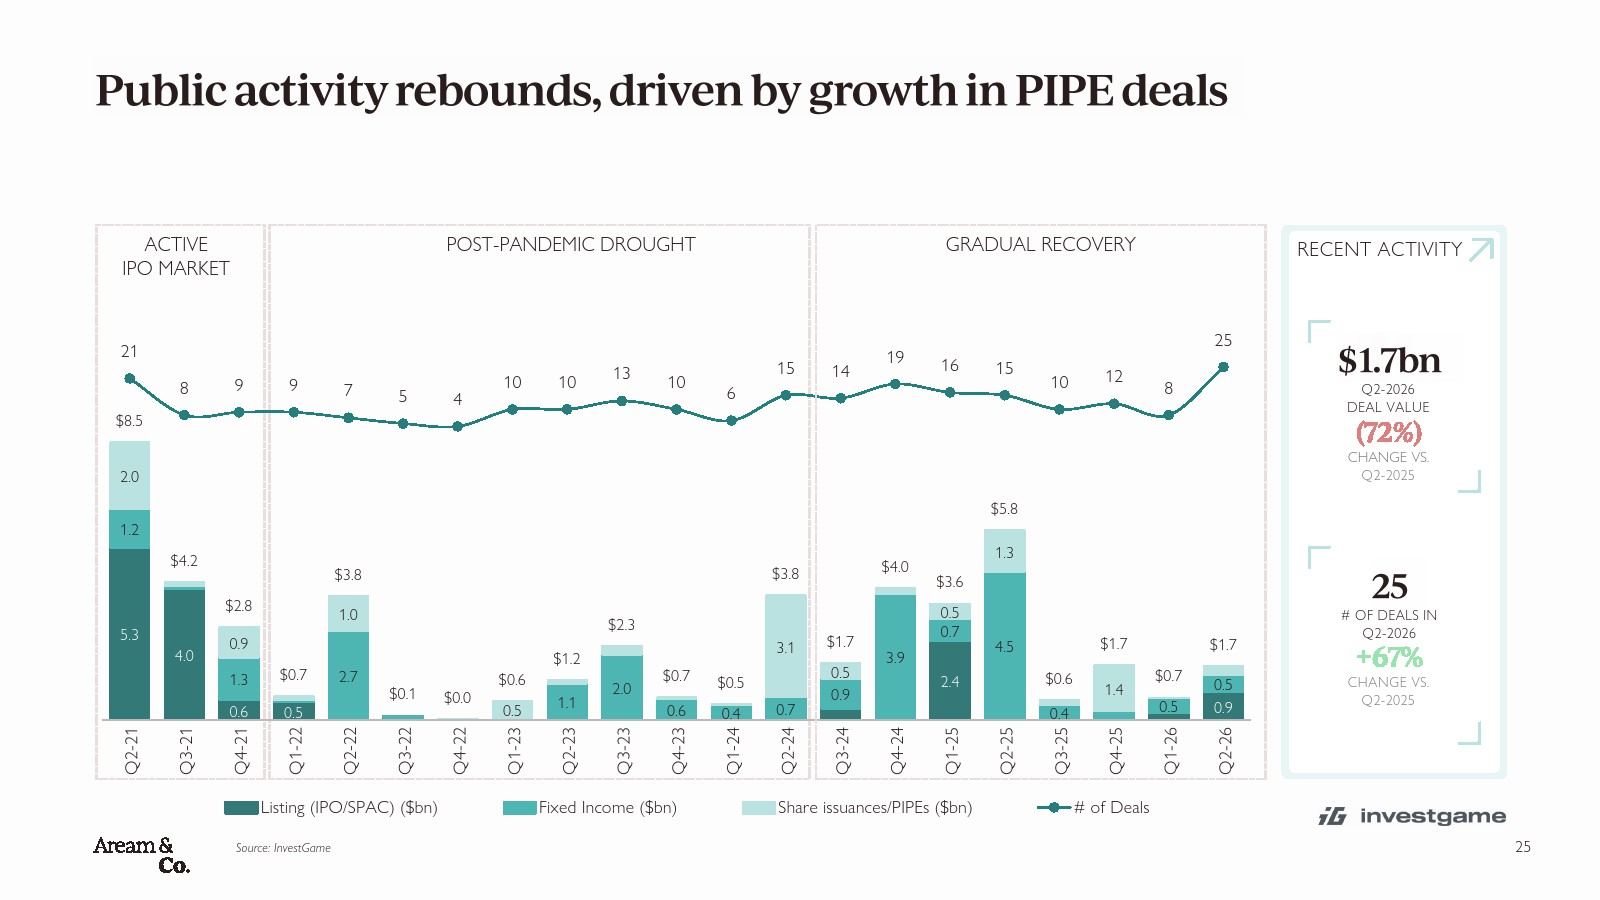
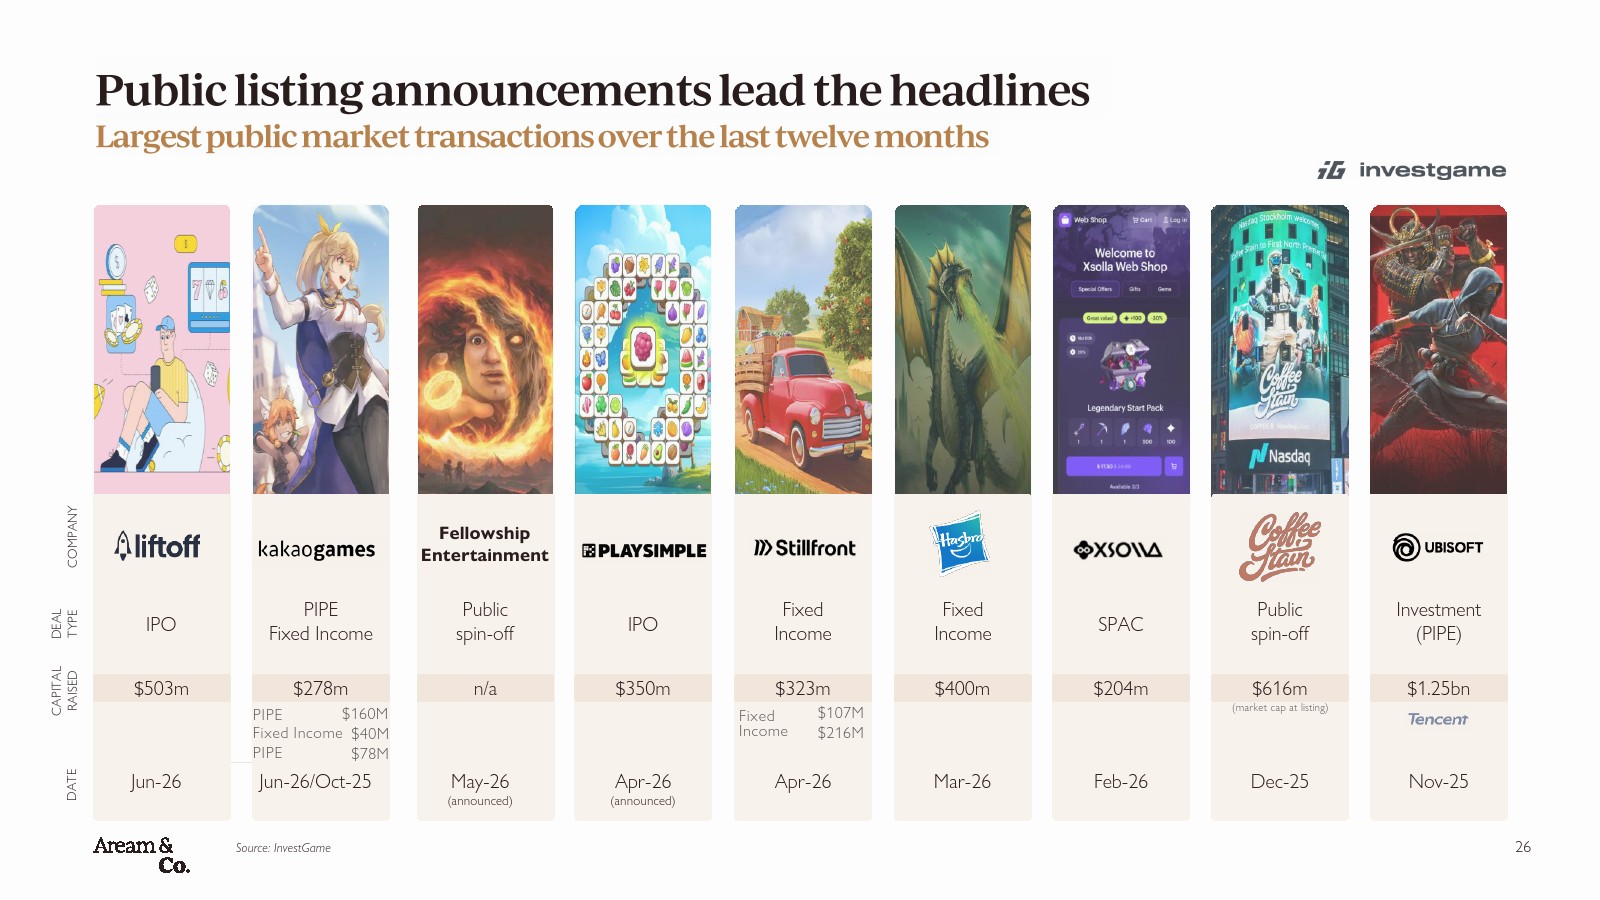
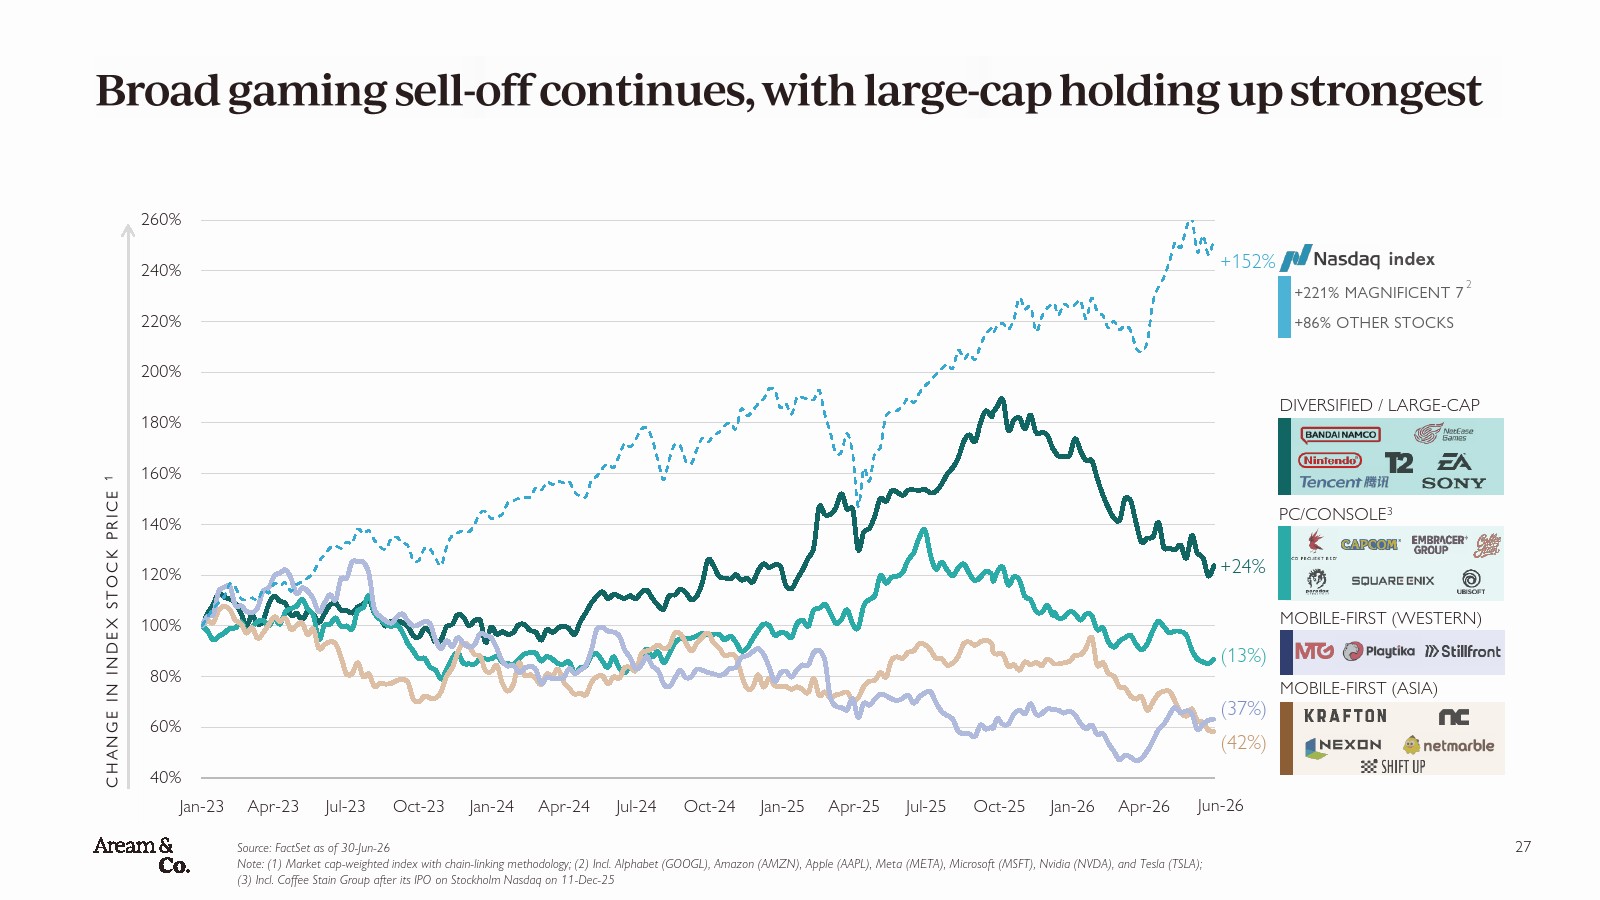
资本市场则释放出明显复苏信号。第二季度全球游戏行业共完成54宗并购交易,交易金额达到23亿美元;公开市场融资规模17亿美元,共完成25宗交易,同比增长67%;私募融资规模则达到31亿美元,同比增长约六倍。其中,游戏相关技术成为资本追逐重点,AppsFlyer完成约10亿美元融资,General Intuition、Odyssey和Decart等AI企业相继获得3亿美元以上融资,而Liftoff约5亿美元IPO、PlaySimple上市计划以及多宗超过1亿美元的游戏内容收购,也进一步推动行业投资活跃度回升。
从产业演进来看,全球游戏行业正进入“内容价值提升、技术驱动增长、资本重新配置”的新阶段。一方面,Steam平台持续增长、Switch 2带来的硬件换代以及经典IP长期运营,证明优质内容仍是行业核心竞争力;另一方面,AI技术、广告科技及游戏基础设施逐渐成为资本配置重点,并购交易重新活跃,意味着未来产业价值创造将更多来自技术赋能、运营效率提升以及跨平台生态整合。对于全球游戏企业而言,围绕AI、精品内容和全球化发行构建长期竞争优势,将成为下一轮行业增长周期的核心方向。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: