根据Omdia的最新预测,2026 年全球智能手机出货量预计将同比下降约 7%。这一预测基于第一季度内存价格的假设,该假设表明,下半年价格压力和供应紧张的情况将开始缓解。2026 年,全球智能手机市场将面临重大挑战,因为内存供应趋紧和价格上涨给供应商带来了越来越大的成本压力。如今,内存在智能手机物料清单(BOM)中的占比大幅增加,侵蚀了供应商的盈利能力,尤其是在入门级设备中。自 2025 年第四季度以来,智能手机制造商已经开始提高零售价格以维持利润率。然而,持续的价格上涨可能会削弱需求,特别是在价格敏感的新兴市场。
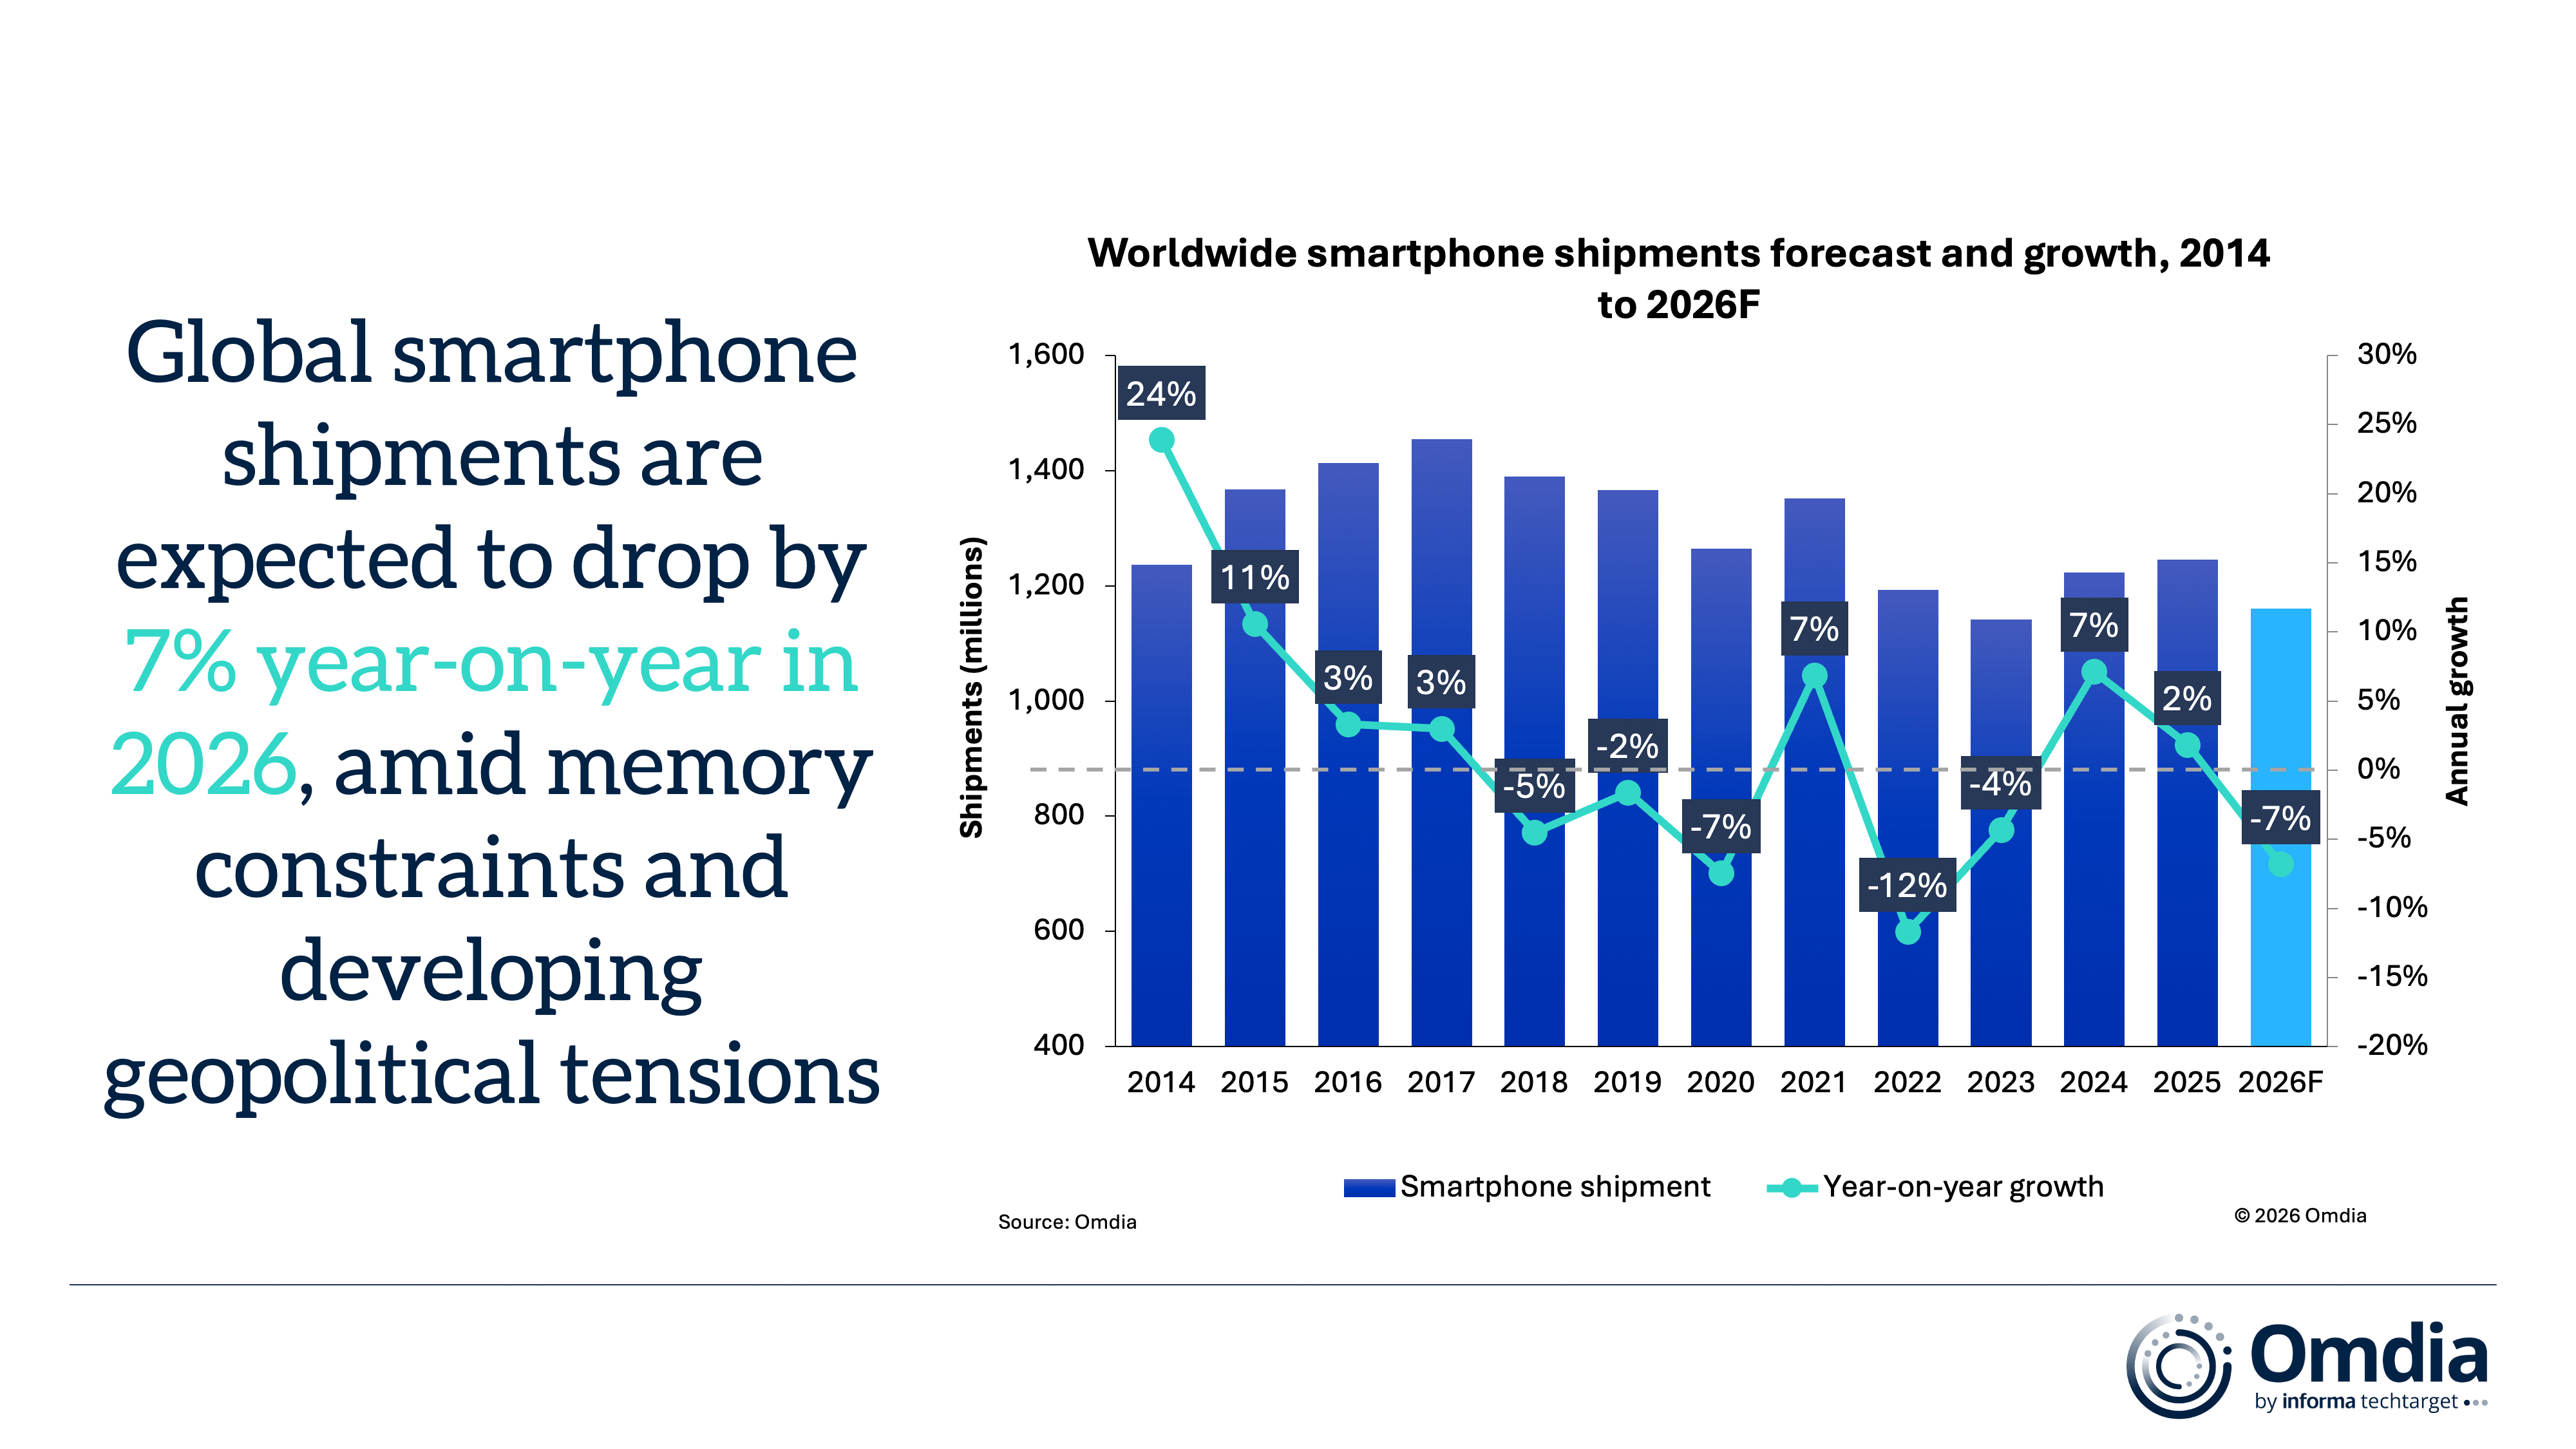
进一步的内存压力和地缘政治的不稳定因素加大了 2026 年智能手机出货量下降超过 15%的风险。
该预测的下行风险仍然相当显著。如果由于供应紧张和人工智能服务器需求的增加导致内存价格在 2026 年下半年持续上涨,从而锁定生产产能,智能手机制造商将面临在入门级和高端设备上都出现进一步的成本上升。与此同时,中东地区不断加剧的地缘政治紧张局势可能会放大宏观经济的波动,包括更高的能源价格、运费成本和外汇不稳定,从而进一步削弱价格敏感型市场的消费者升级需求。在这种下行情景下,预计 2026 年全球智能手机出货量将下降超过 15%,可能超过 2022 年记录的 12%的收缩幅度。
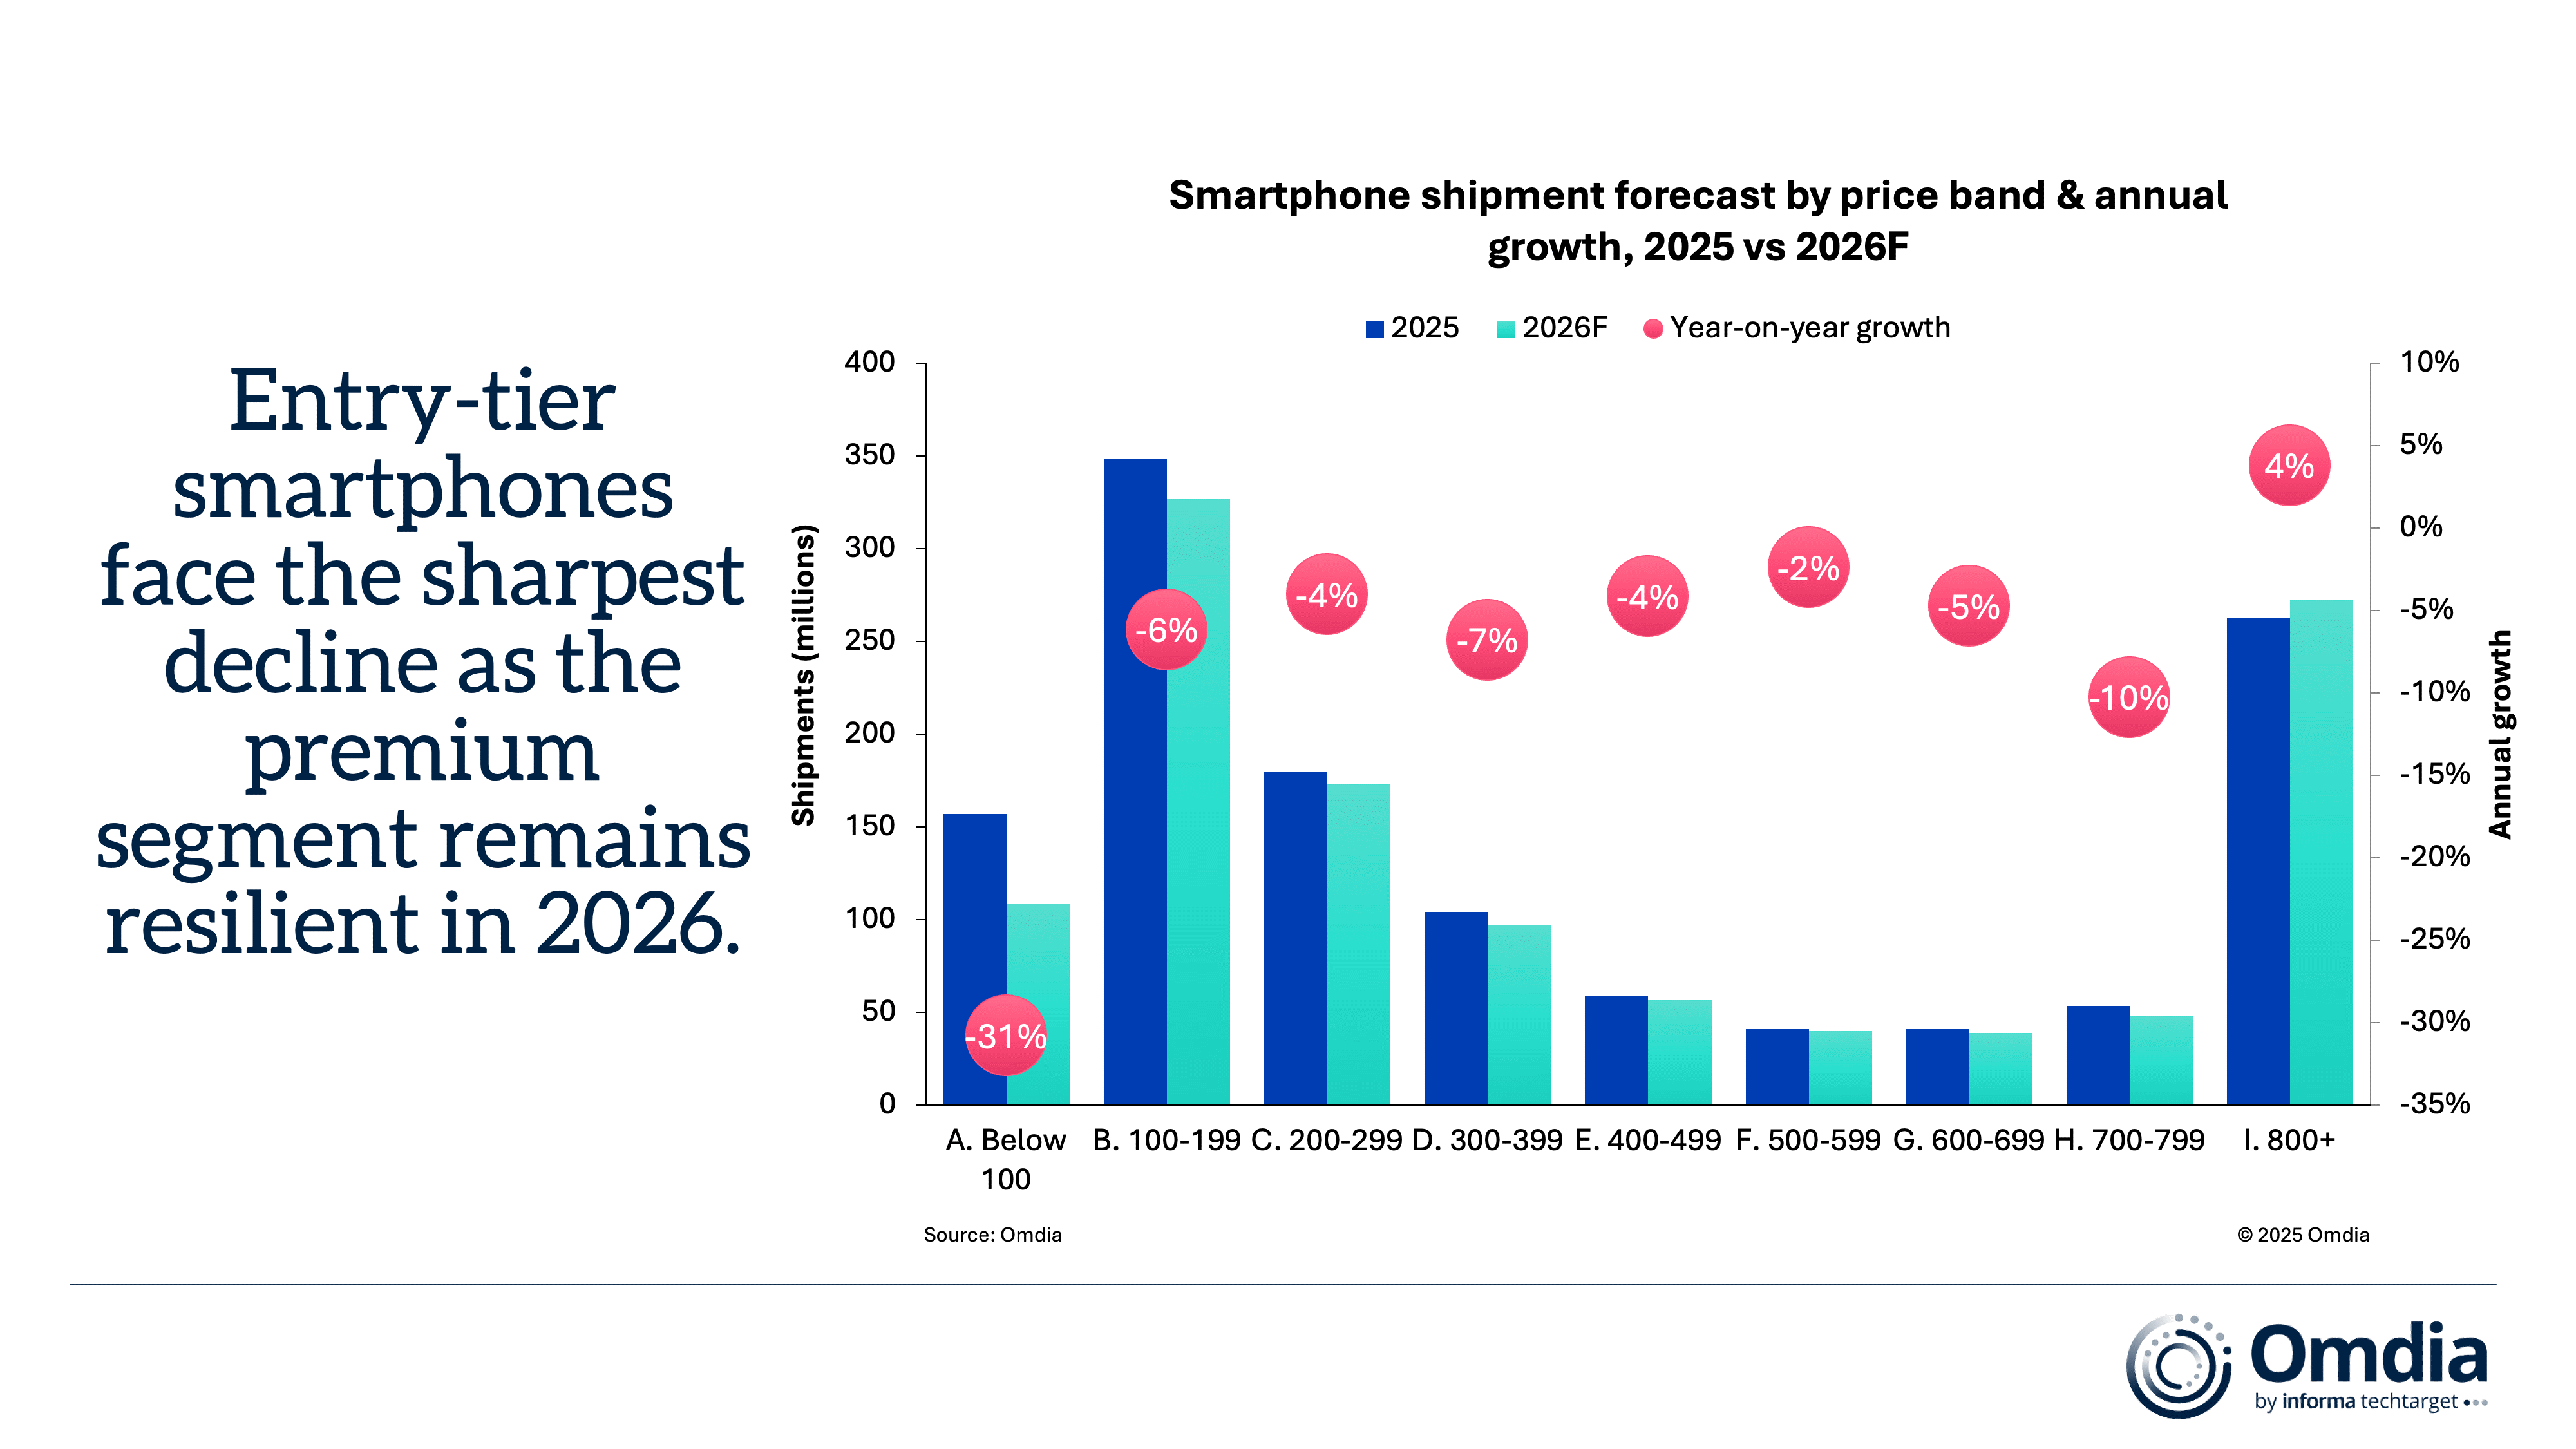
Omdia的首席分析师Zaker Li表示:“不断上涨的内存成本以及宏观环境的不利因素预计会对不同价格区间内的智能手机需求产生不均衡的影响。价格低于 100 美元的设备预计在 2026 年同比降幅将接近 31%,这反映出在超低成本领域,供应商面临着严峻的利润率压力,而这一领域对宏观经济环境的任何细微变化都非常敏感。价格在 100 美元至 399 美元之间的智能手机(这代表了全球市场的核心销量区间)预计也会出现萎缩,因为不断上涨的内存价格会推高零售价格,而在价格敏感型市场中,这将对这些设备造成影响。这些领域主要由专注于入门级产品的供应商服务,他们依赖大量使用 LPDDR4X 内存的产品,运营利润率较低,且在内存供应链中的优先级往往较低,这使他们更容易受到成本上涨和潜在供应短缺的影响。因此,集中在这些价格区间的供应商预计会面临生产限制和出货量减少的情况,许多供应商预计在 2026 年会出现两位数的降幅。相比之下,尽管组件成本不断上涨,但高端市场预计仍将保持相对稳定。
预计 2026 年价格高于 800 美元的设备销量将增长约 4%,这得益于更强的品牌定位和更大的价格灵活性。苹果在高端市场占据主导地位,并得益于强大的供应链关系和更高的利润率,这有助于抵消零部件成本上涨的影响。三星也受益于垂直整合和内部半导体能力,这为其提供了更稳定的供应保障和优先获取关键部件的渠道。尽管三星在某些型号中仍使用 LPDDR4X,并面临类似的成本压力,但其供应链优势降低了出现严重短缺的风险。”
Li 补充说:“不断变化的成本环境正在重塑全球智能手机供应链的格局,随着入门级智能手机需求减弱,中低端组件的供应商——包括芯片组、相机模块和其他关键部件——可能会面临订单减少和更激烈的价格压力。供应商们已经开始通过简化产品配置和收紧物料清单成本来应对这一情况。
与此同时,内存价格的波动促使各品牌转向更短期的生产规划和较小的订单量,这给整个供应链带来了更大的运营压力。规模较小的原始设计制造商(ODM)和专业零部件供应商也将面临更大的整合风险,因为利润率会压缩,而需求则更加集中于领先品牌。在这种环境下,供应商需要优先考虑高价值的产品创新和有条理的生产规划,而渠道合作伙伴则需要加强库存管理和需求预测,以应对更缓慢的更换周期和不断变化的消费者需求。”
更多阅读: