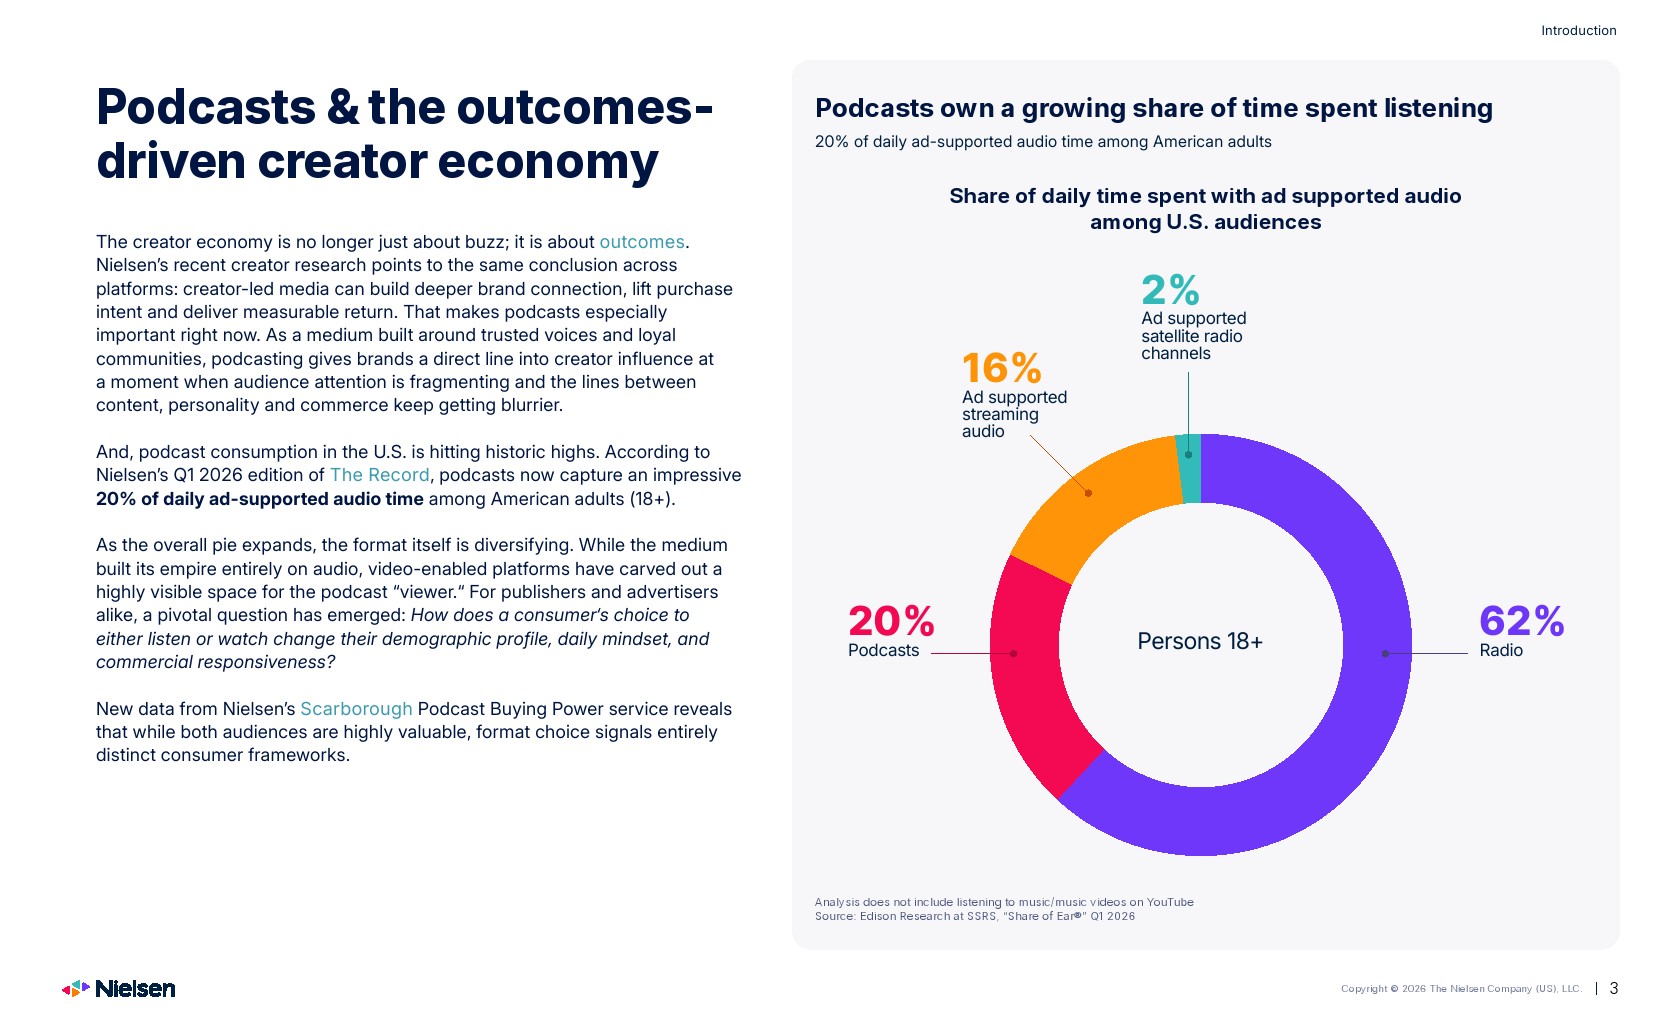
2026年,播客正在成为创作者经济中最具商业价值的内容形态之一,但行业的发展方向并非简单地由视频取代音频,而是进入“音频+视频”双轨并行的新阶段。尼尔森数据显示,播客已经占据美国成年人每日广告支持音频消费时长的20%,仅次于传统广播的62%,显著高于流媒体音频16%和卫星广播2%,意味着播客已成为广告主争夺用户注意力的重要媒介。
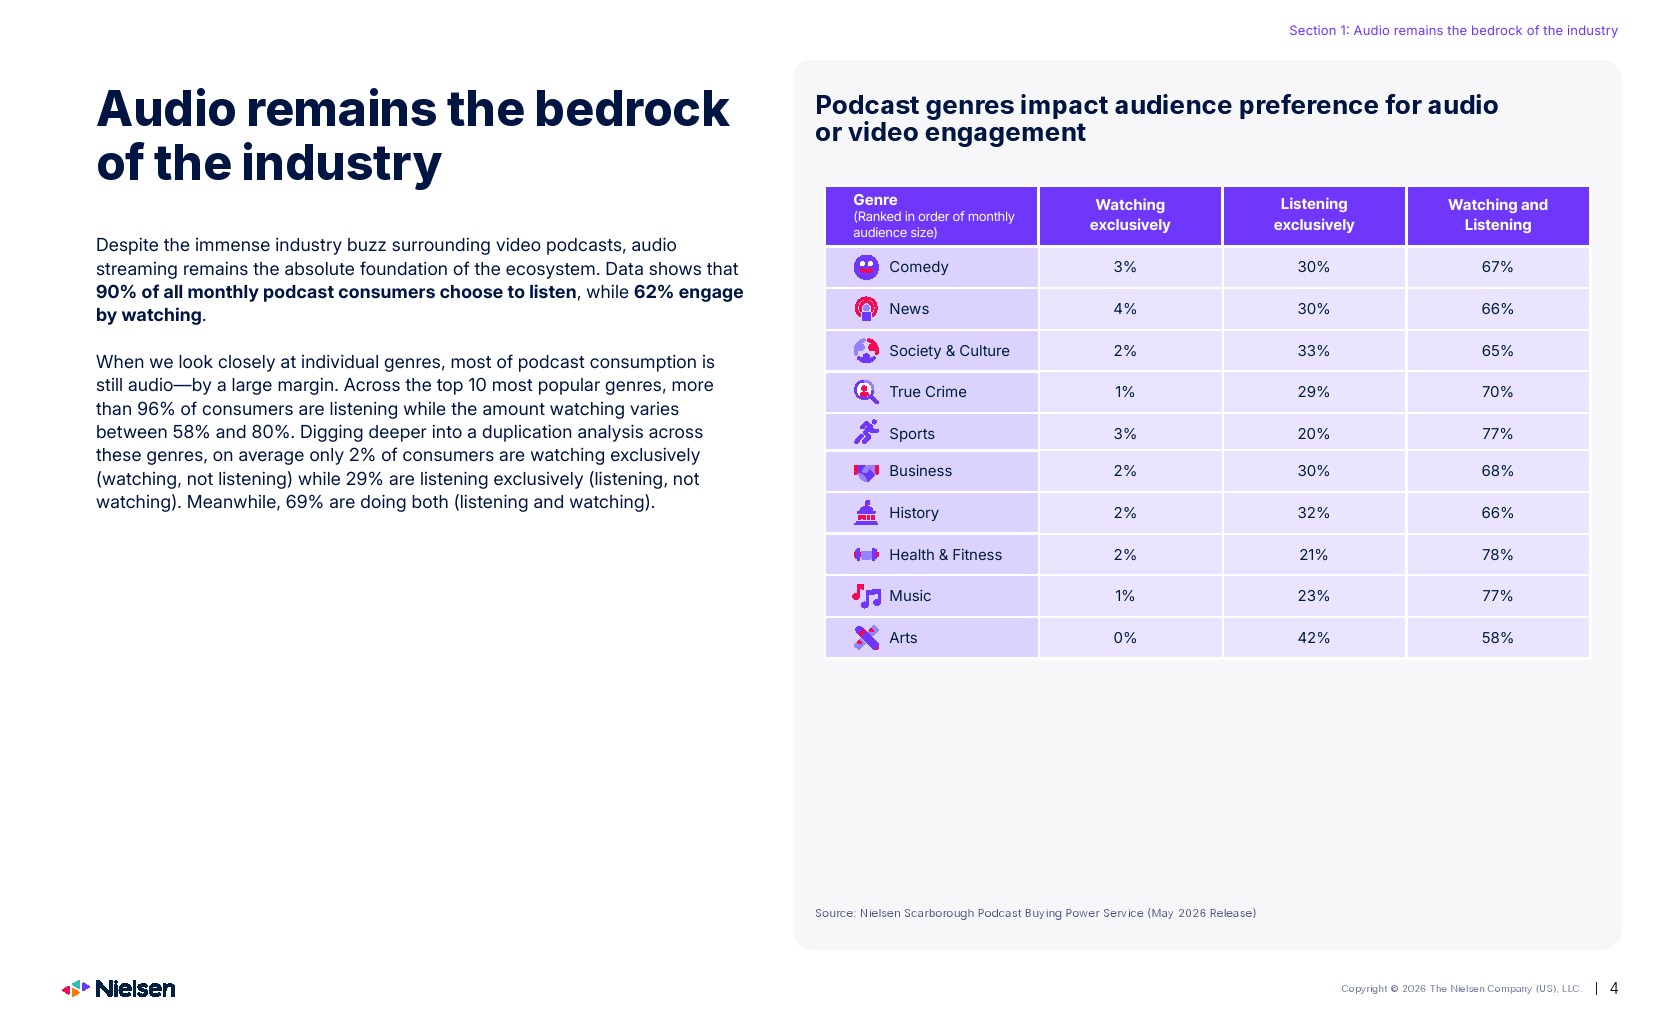
尽管视频播客热度持续升温,音频依然构成行业的基本盘。数据显示,90%的月度播客用户仍然选择收听,而观看视频播客的比例为62%。在十大热门内容类别中,超过96%的用户都会以音频方式消费节目,仅有约2%的用户只观看视频,29%的用户只收听音频,而高达69%的用户同时采用“听+看”双重方式消费。这意味着视频更多承担的是补充价值,而非替代音频,行业未来更可能形成跨媒介协同,而不是单一路径竞争。
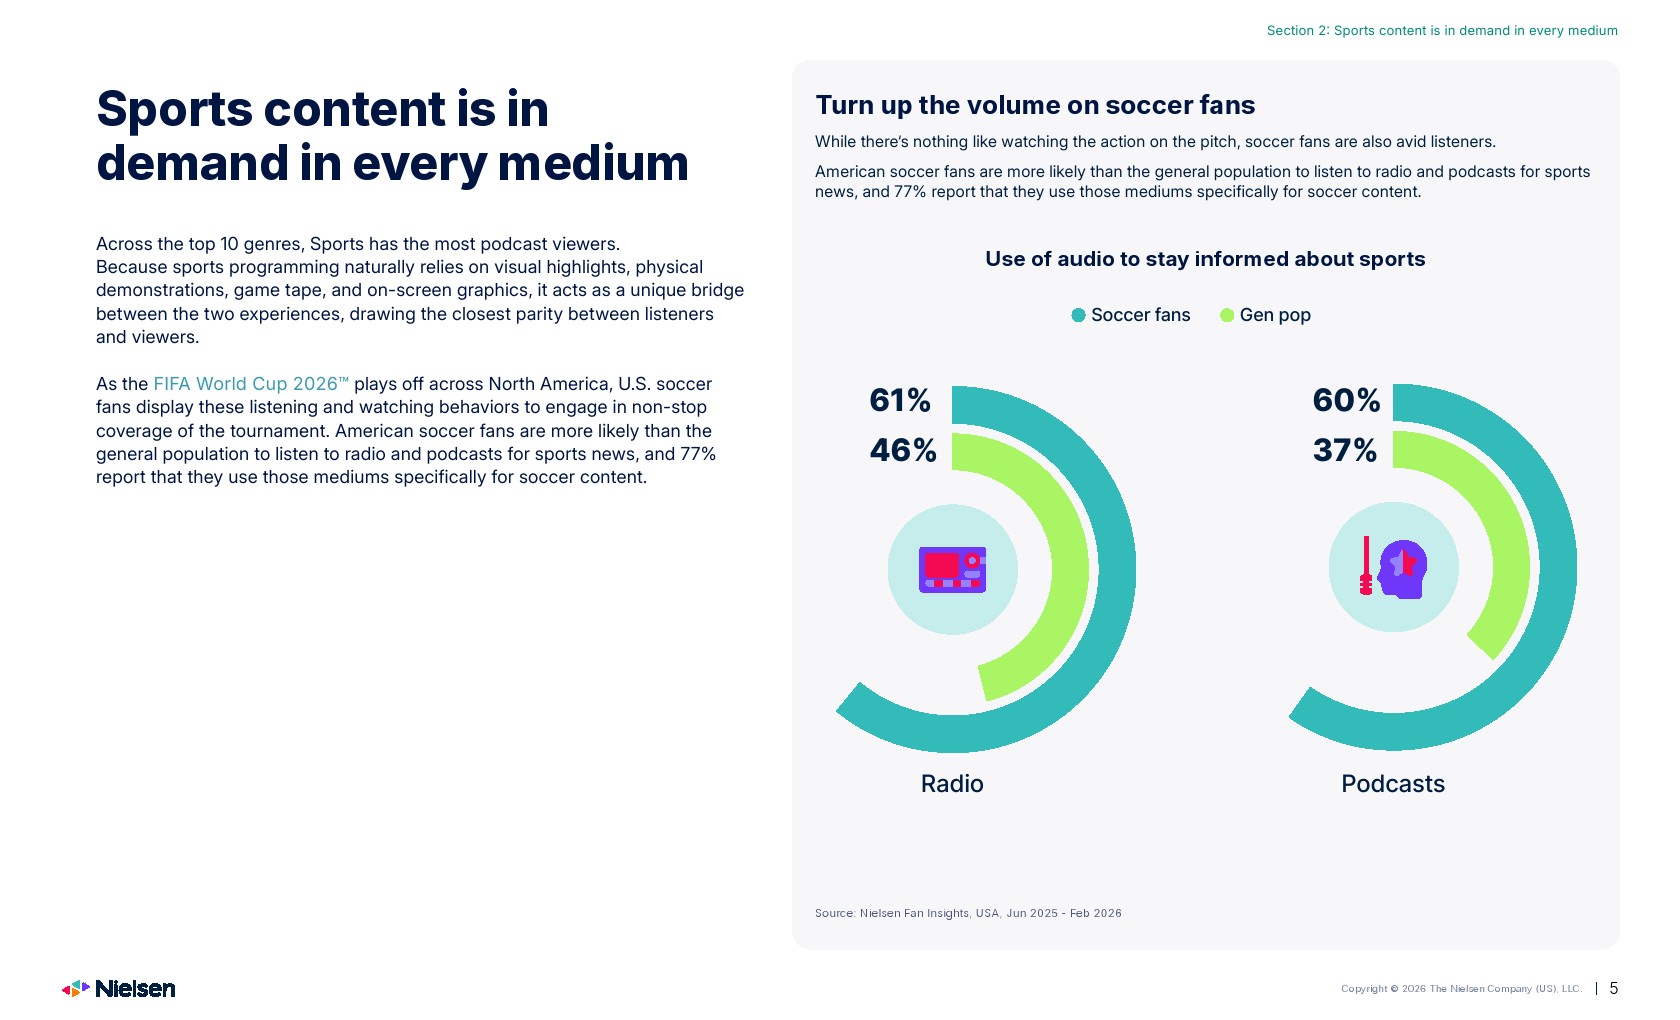
不同内容类型也呈现出明显的媒介偏好。体育节目成为视频化程度最高的播客类别,体育、音乐和健康健身节目均有77%至78%的用户同时收听与观看,而艺术、历史、新闻等知识内容则保持更高比例的纯音频消费。随着2026年世界杯举办,美国足球迷中分别有61%通过广播、60%通过播客获取体育资讯,远高于普通人群46%和37%的水平,其中77%的足球迷会利用音频媒介持续追踪赛事内容,说明体育内容正在成为连接音频与视频消费的重要入口。
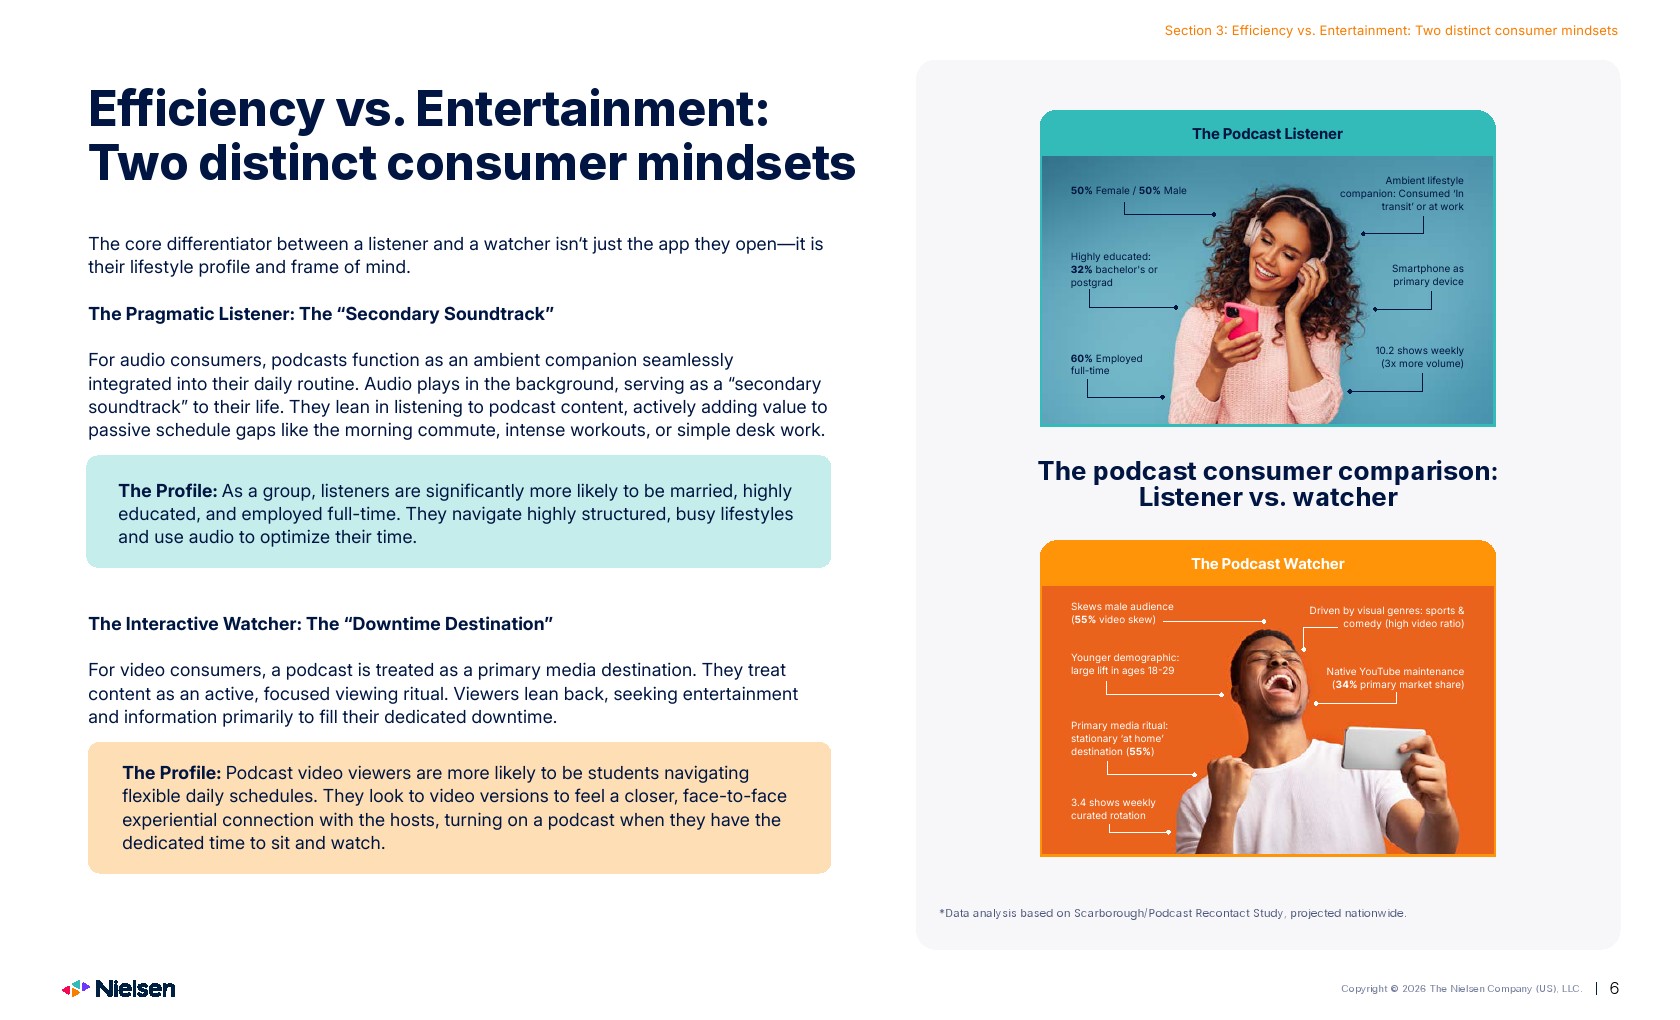
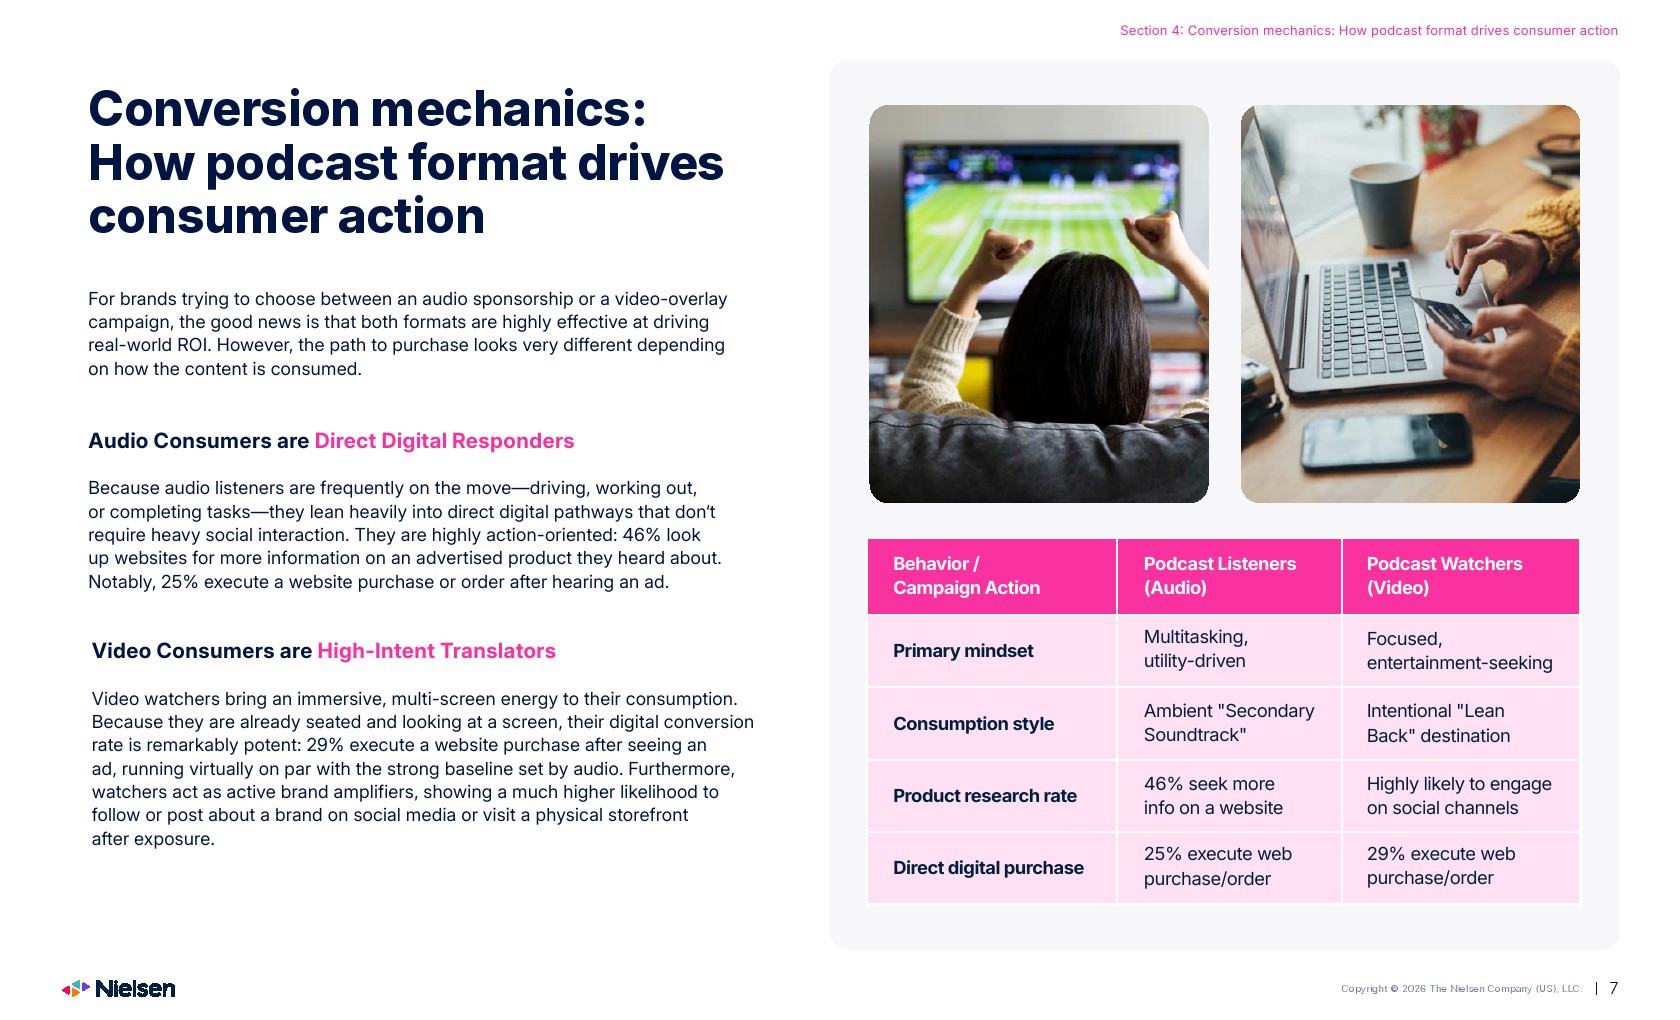
更值得关注的是,播客消费方式背后实际上反映的是两种完全不同的生活方式。音频用户更倾向于将播客作为通勤、办公、运动等碎片时间里的“第二背景音”,整体呈现已婚、高学历、全职工作的职业人群特征,平均每周收听10.2档节目,消费频率约为视频用户的三倍,智能手机则成为最核心的使用终端。相比之下,视频用户则更加年轻,18至29岁占比明显提升,男性比例达到55%,更多通过YouTube等平台,在家中进行专注观看,平均每周观看3.4档精选节目,更强调沉浸式娱乐体验而非高频消费。
两类用户虽然消费习惯不同,却都展现出极高的商业转化能力。音频用户由于长期处于移动场景,更偏向直接搜索品牌官网或完成线上购买,其中46%的用户在听到广告后会主动查询产品信息,25%最终完成网站购买或下单。视频用户虽然消费频率较低,但转化效率并不逊色,29%的用户观看广告后直接完成线上购买,同时他们更愿意关注品牌社交账号、分享品牌内容或前往线下门店,具备更强的品牌扩散能力。这意味着音频广告更适合追求即时转化,而视频播客则更有利于品牌资产建设和社交传播。
从商业逻辑来看,播客市场已经从单一内容平台演变为覆盖不同消费场景的媒介矩阵。对于营销者而言,传播策略不应再围绕“选择音频还是视频”展开,而应根据用户所处场景配置不同内容形式:音频承担高频触达与效果转化,视频负责强化品牌认知与情感连接,两者共同覆盖消费者完整的一天。从未来发展趋势看,播客竞争的核心将不再只是内容生产能力,而是跨平台、多场景、双形态运营能力。谁能够围绕用户不同时间、不同注意力状态构建连续的内容体验,谁就更有机会在创作者经济持续扩张过程中获得长期增长优势。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: