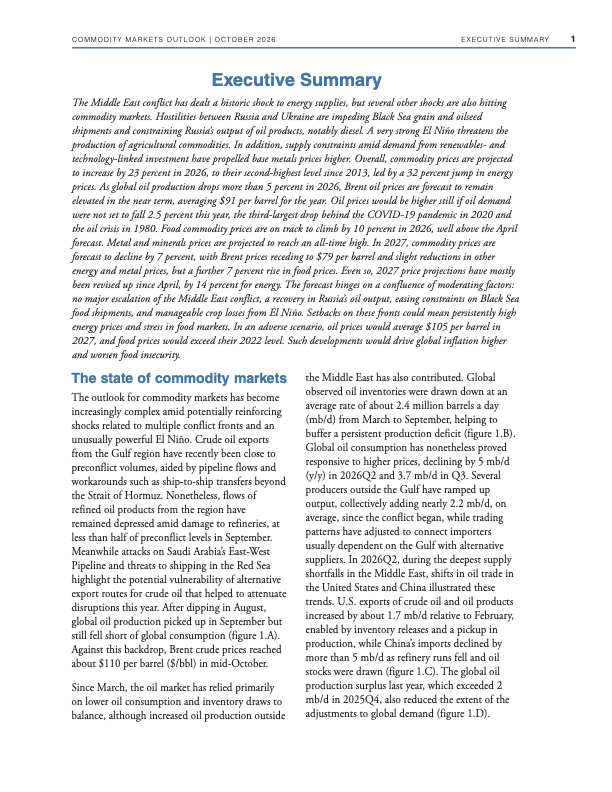
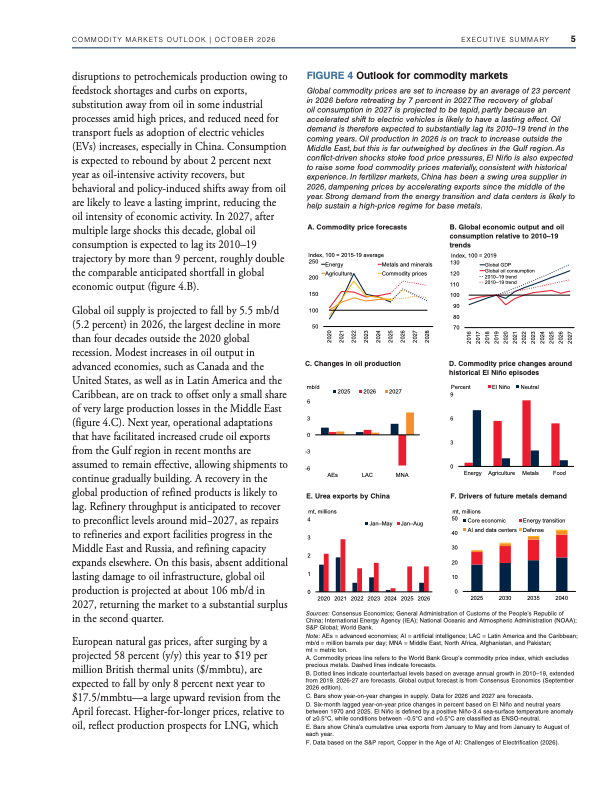
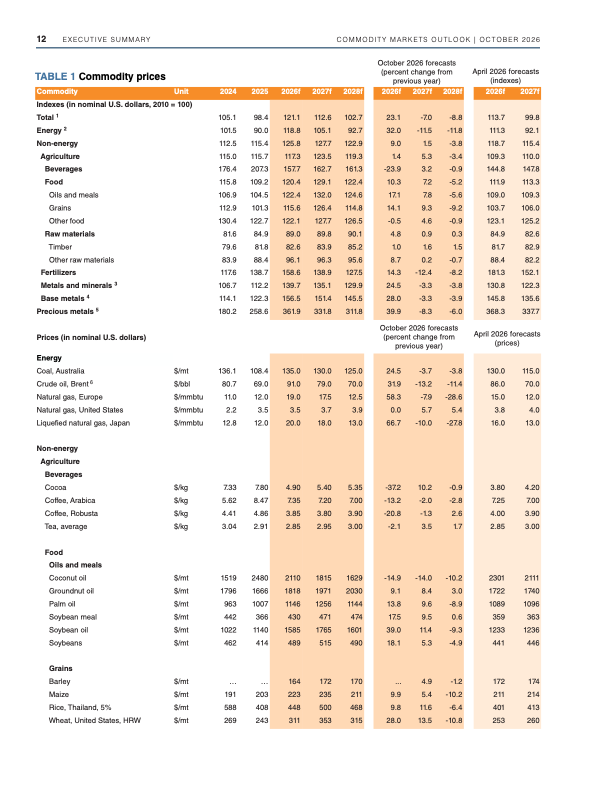
地缘政治冲突、极端气候和产业结构转型正在形成多重供应冲击。预计2026年全球大宗商品价格指数上涨23%,达到2013年以来第二高水平。其中,能源价格上涨32%,食品价格上涨10%,金属与矿产价格指数上涨25%。2027年整体商品价格预计回落7%,但食品价格仍将上涨7%。
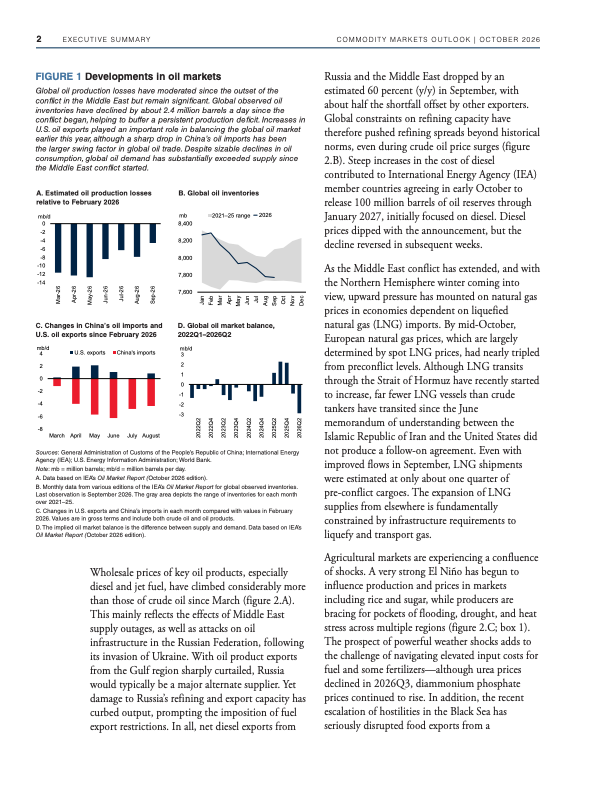
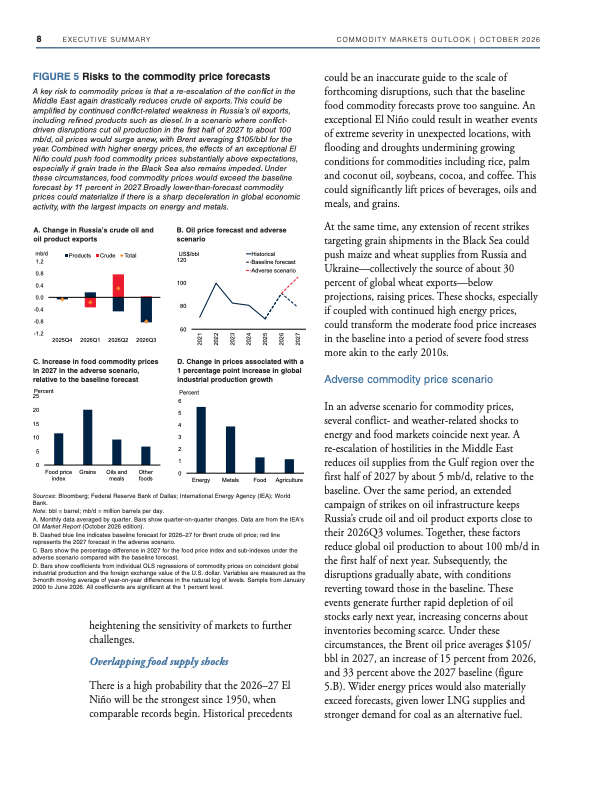
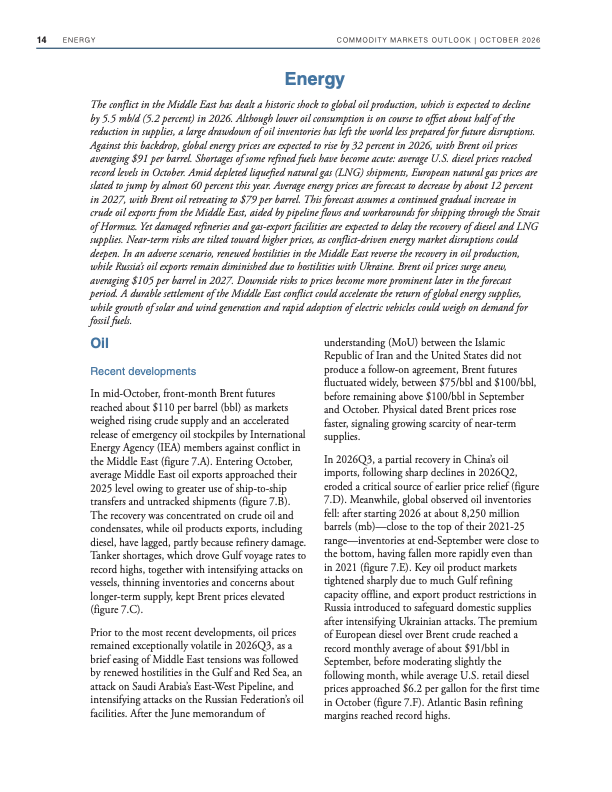
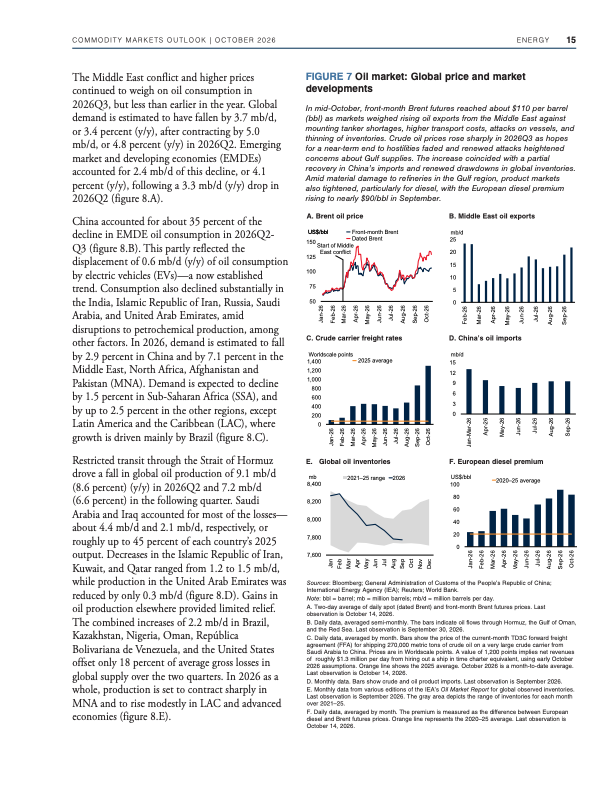
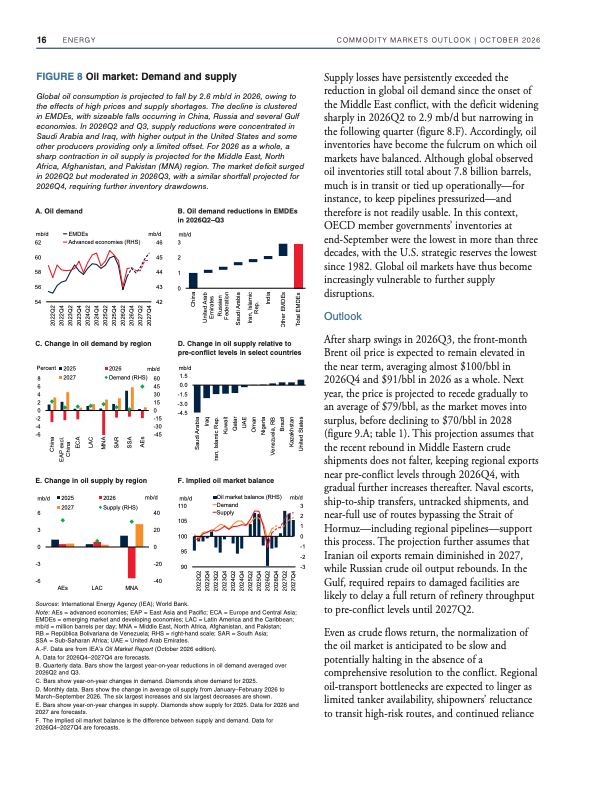
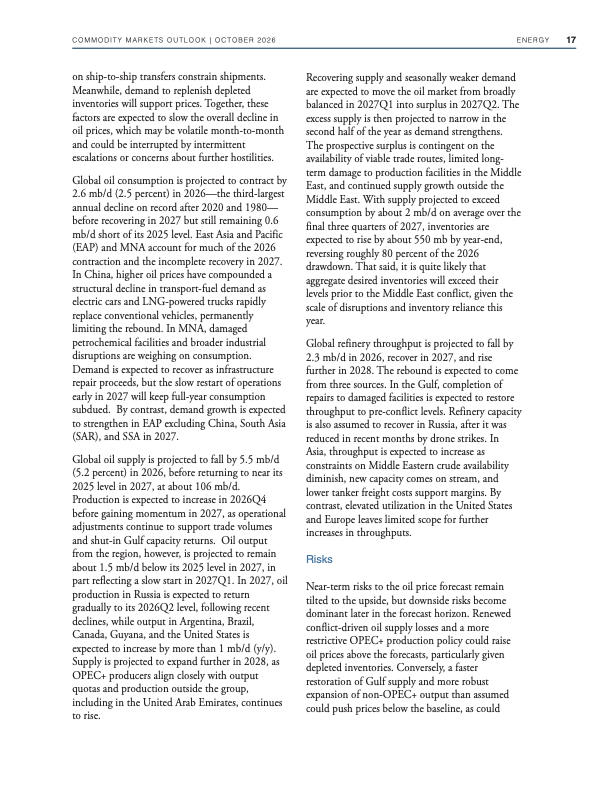
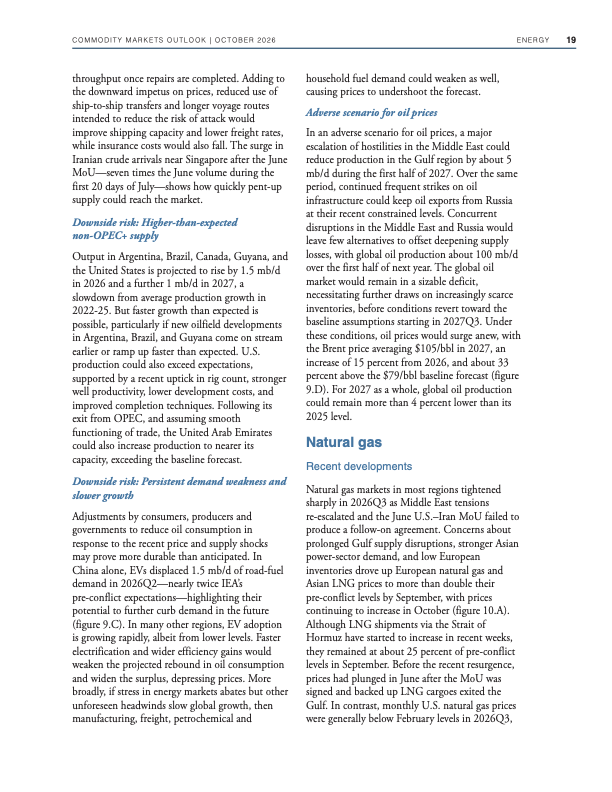
能源供应冲击成为本轮商品价格上涨的核心驱动力。中东冲突导致全球石油供应大幅收缩,2026年全球石油产量预计下降550万桶/日,降幅5.2%,为过去四十多年最大年度降幅之一。布伦特原油全年均价预计达到91美元/桶,第四季度均价接近100美元/桶。值得注意的是,全球石油需求预计下降2.5%,这是历史上第三大年度降幅,反映高油价、工业替代和电动汽车普及正在改变石油消费结构。
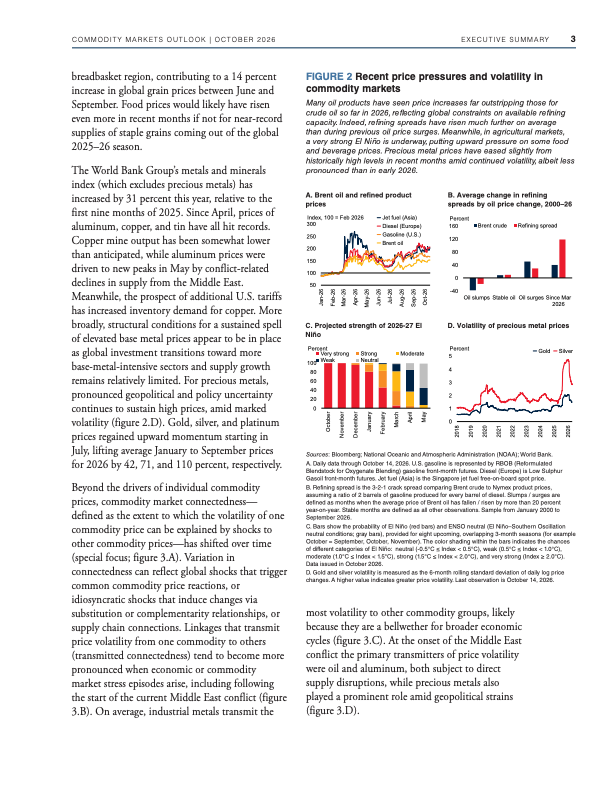
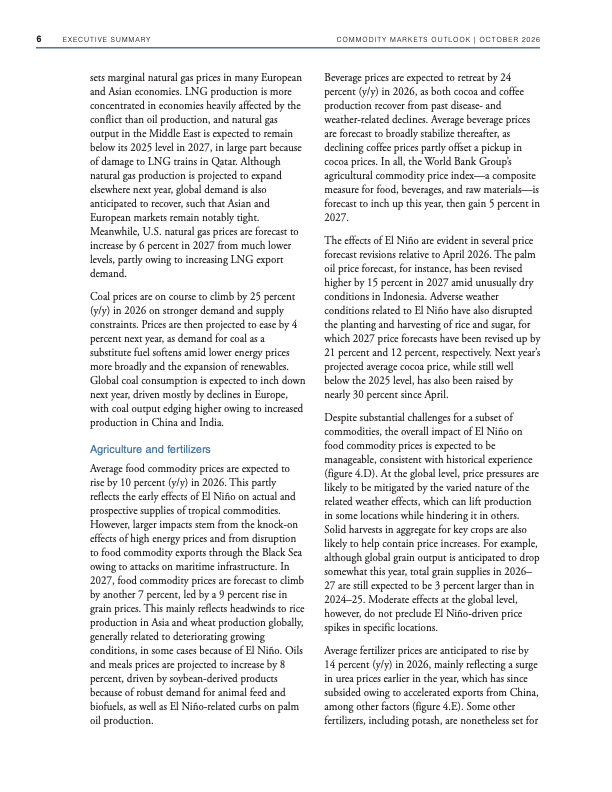
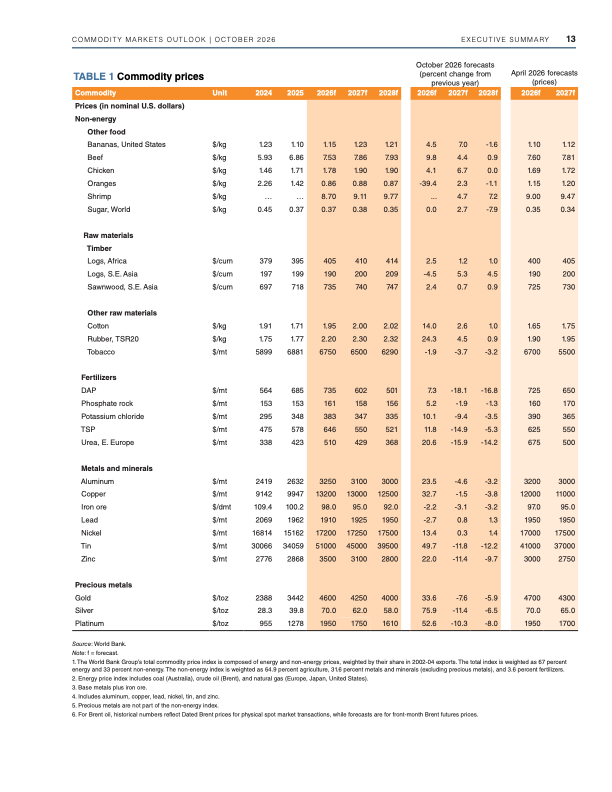
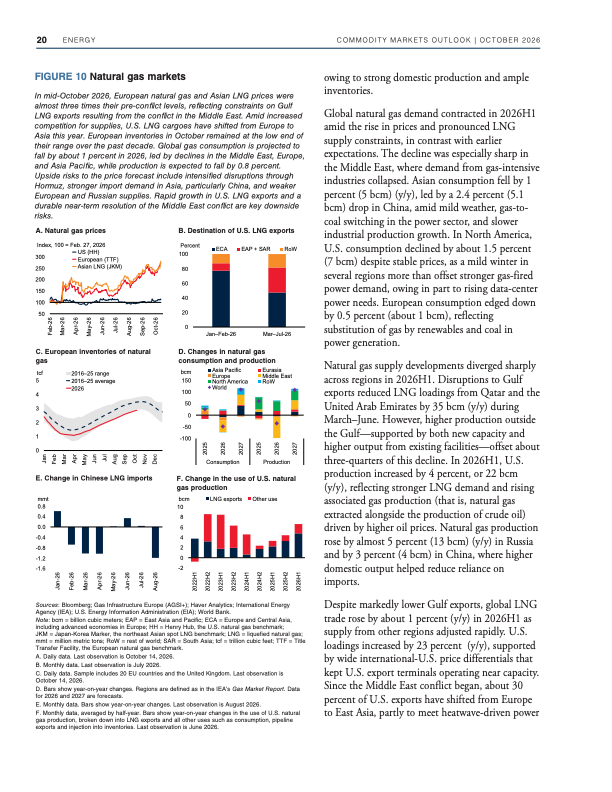
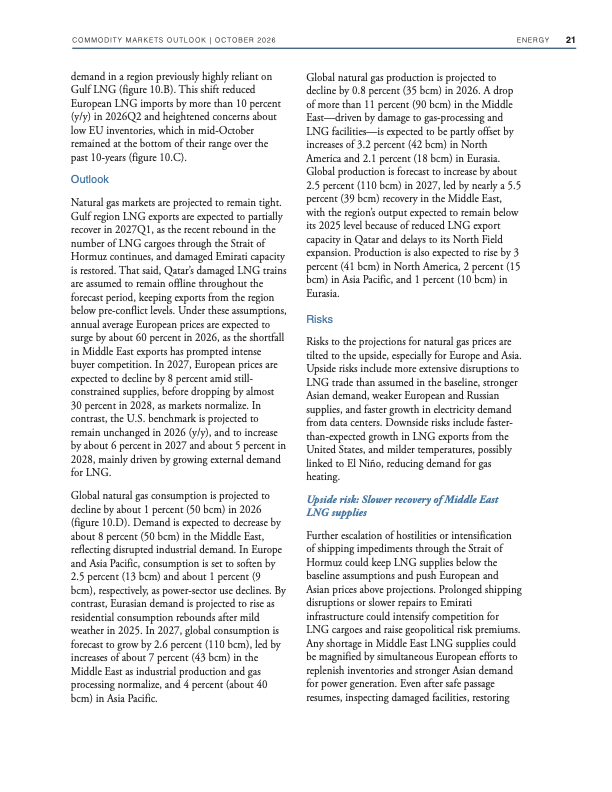
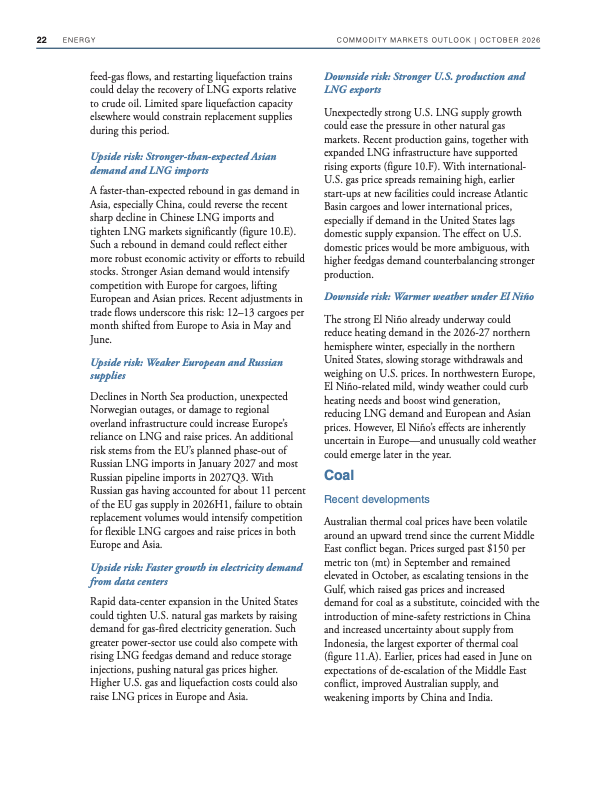
能源市场的紧张并不局限于原油。2026年欧洲天然气价格预计上涨58.3%,达到19美元/百万英热单位;日本液化天然气价格预计上涨66.7%。煤炭价格预计上涨24.5%。与此同时,炼油产能受损使柴油和航空燃油价格涨幅明显超过原油,说明当前能源危机的关键矛盾已从原油供应延伸至炼化和运输环节。
农业市场面临能源成本、贸易中断与气候异常的三重压力。2026年食品价格预计上涨10.3%,其中谷物价格上涨14.1%,油脂及油粕上涨17.1%。2027年食品价格预计继续上涨7.2%。特别值得关注的是,2026—2027年厄尔尼诺现象可能成为1950年以来最强的一次,印尼棕榈油、亚洲稻米及全球小麦生产均面临天气风险。此外,俄罗斯和乌克兰合计约占全球小麦出口的30%,黑海运输受阻进一步增加全球粮食供应的不确定性。
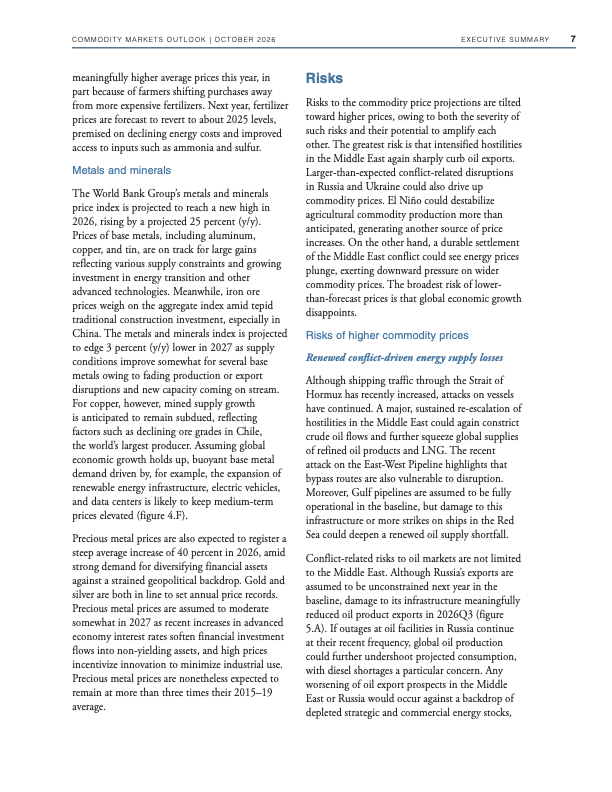
化肥市场同样受到能源供应链影响。2026年全球化肥价格预计上涨14.3%,但2027年预计回落12.4%。中国在这一轮市场调整中发挥了重要作用,2026年加快尿素出口,缓解了部分国际供应压力。这也表明,主要出口国的政策和贸易安排,正在成为影响全球农产品生产成本的重要变量。
金属市场呈现出与传统工业周期不同的增长逻辑。2026年金属与矿产价格指数预计上涨24.5%,基本金属价格上涨28%。铜、铝和锡均受到供应约束与需求扩张的共同推动。人工智能数据中心、可再生能源、电动汽车及电网建设持续增加铜、铝等金属需求。与之形成对比的是,中国传统建筑投资相对疲弱,铁矿石价格受到压制。这意味着金属市场正在从房地产驱动逐步转向能源转型与科技基础设施驱动。
贵金属则受益于地缘政治不确定性和金融资产多元化需求。2026年贵金属价格指数预计上涨39.9%,黄金、白银和铂金价格在2026年前九个月分别上涨42%、71%和110%。不过,世界银行预计2027年贵金属价格指数回落8.3%,反映高利率环境可能削弱无息资产的投资吸引力。
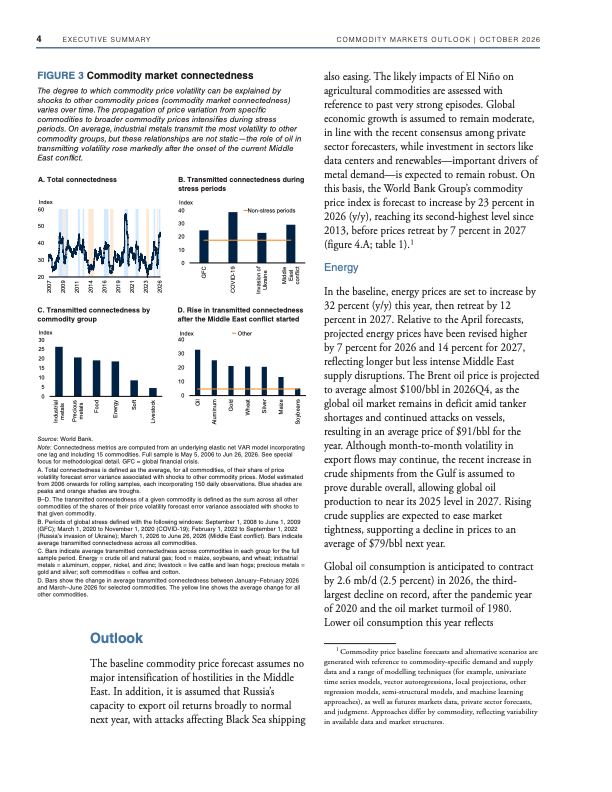
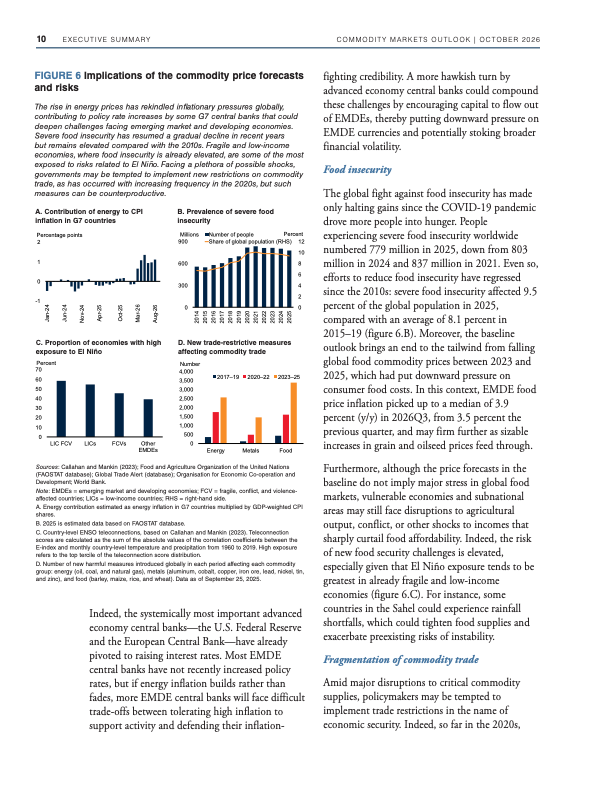
报告特别指出,大宗商品市场之间的价格联动正在增强。工业金属长期以来是价格波动的重要传导者,而2026年中东冲突爆发后,石油在跨市场波动传导中的作用显著上升。这意味着能源供应冲击可能通过生产成本、运输、农业投入品及工业原材料,迅速扩散至其他商品市场。
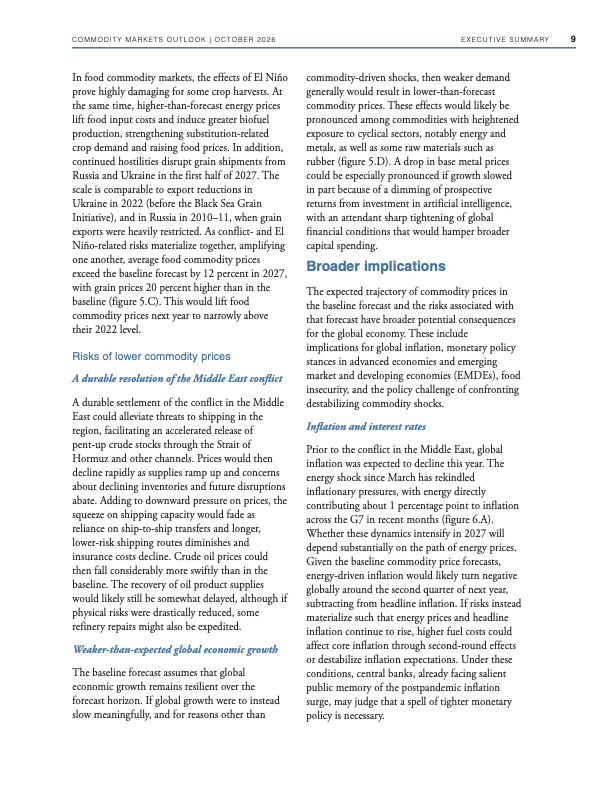
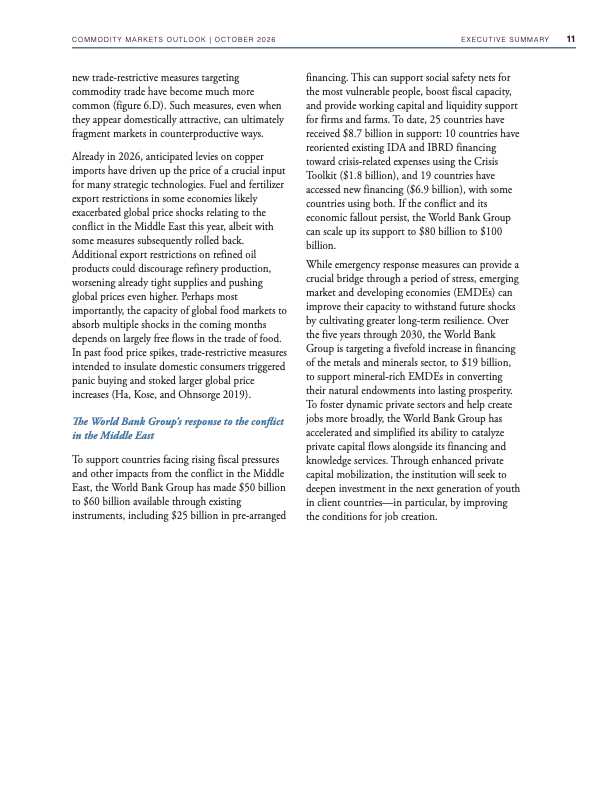
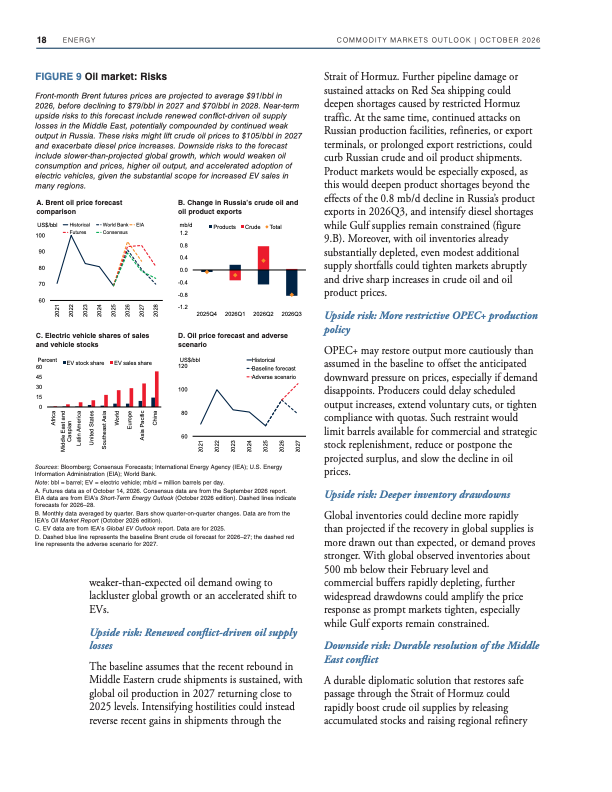
风险情景显示,如果中东冲突重新升级,同时俄罗斯能源出口持续受限,2027年上半年全球石油产量可能降至约1亿桶/日,布伦特原油全年均价可能达到105美元/桶。若厄尔尼诺造成更严重的农业减产,叠加黑海粮食运输持续受阻,2027年食品价格可能比基准预测高出12%,谷物价格高出20%,并重新超过2022年水平。与此同时,2025年全球严重粮食不安全人口仍达到7.79亿,占全球人口9.5%,高于2015—2019年平均水平8.1%。
从中长期趋势看,全球大宗商品市场正在形成新的结构性分化:能源价格受地缘政治和供应安全主导,粮食价格对气候及贸易政策更加敏感,基本金属则越来越依赖人工智能和能源转型投资。即使2027年整体商品价格有所回落,供应链区域化、关键矿产需求增长及极端气候风险仍将持续存在。未来市场的核心变量,可能不再只是全球需求增长,而是供应链韧性、资源控制能力以及各国获取关键能源和矿产的能力。全球大宗商品市场或将进入一个价格中枢偏高、跨市场波动传导增强、不同品类走势持续分化的新阶段。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: