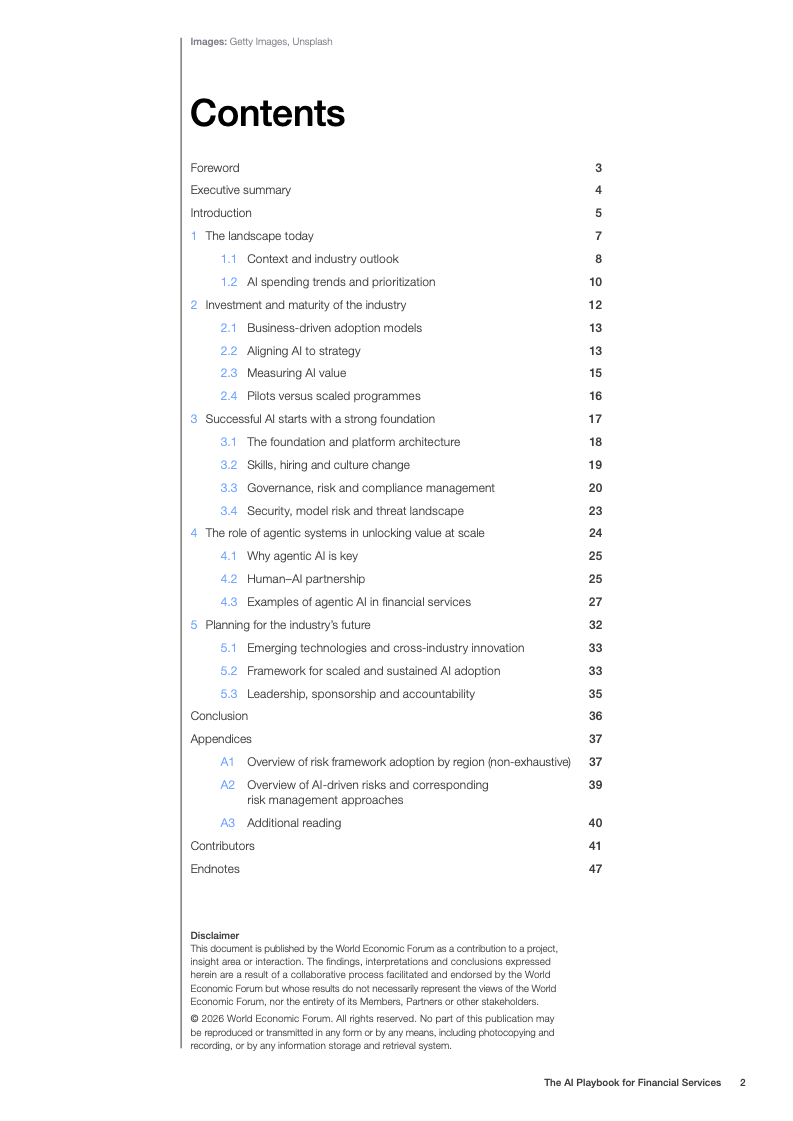
2026年AI对金融业的影响已经从效率工具升级为结构性变革。报告基于超过150名金融业高级领导者、100多家机构的实践,以及香港、纽约、伦敦、新加坡等地的调研讨论,核心判断是:金融机构正在从AI试点转向规模化部署,竞争焦点也由单点降本转向重塑组织、决策、客户关系与商业模式。
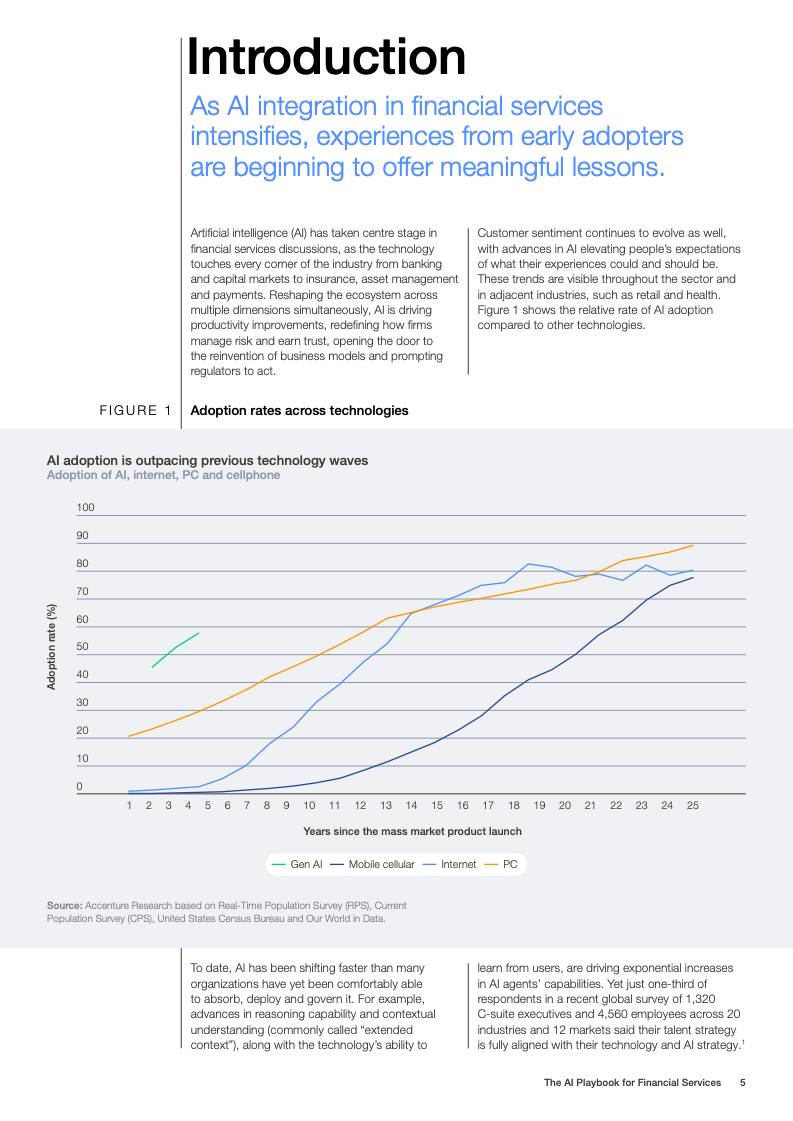
AI的扩散速度明显快于此前互联网、个人电脑和移动通信等技术浪潮。报告引用的数据表明,全球银行客户中71%希望在主要银行App中使用AI助手,但82%要求在AI代理执行行动前获得批准。这一组数据揭示了金融AI商业化的关键矛盾:消费者愿意接受自动化,却并未将最终决策权完全交给机器。未来金融机构必须同时解决效率与信任两个变量。
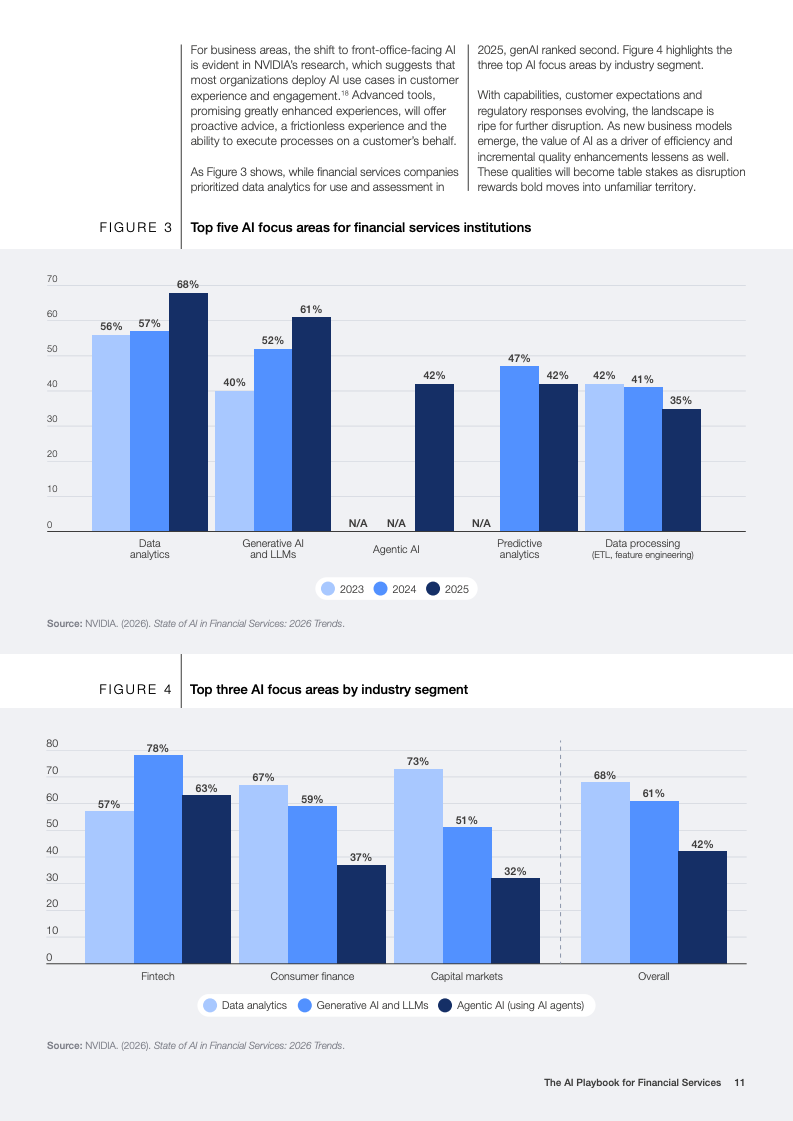
资本正在加速进入这一赛道。IDC预计全球AI市场到2028年将超过6310亿美元,软件、信息服务、银行和零售是主要支出行业,生成式AI占这些行业AI投资的比例已超过19%。NVIDIA针对金融业的调查显示,83%的受访机构预计2026年增加AI支出,其中44%预计增幅超过10%。2025年金融机构使用或评估最多的AI方向是数据分析,占68%;生成式AI为61%;代理式AI和预测分析均为42%。这意味着投资重点正从模型本身转向数据、基础设施和实际业务场景。
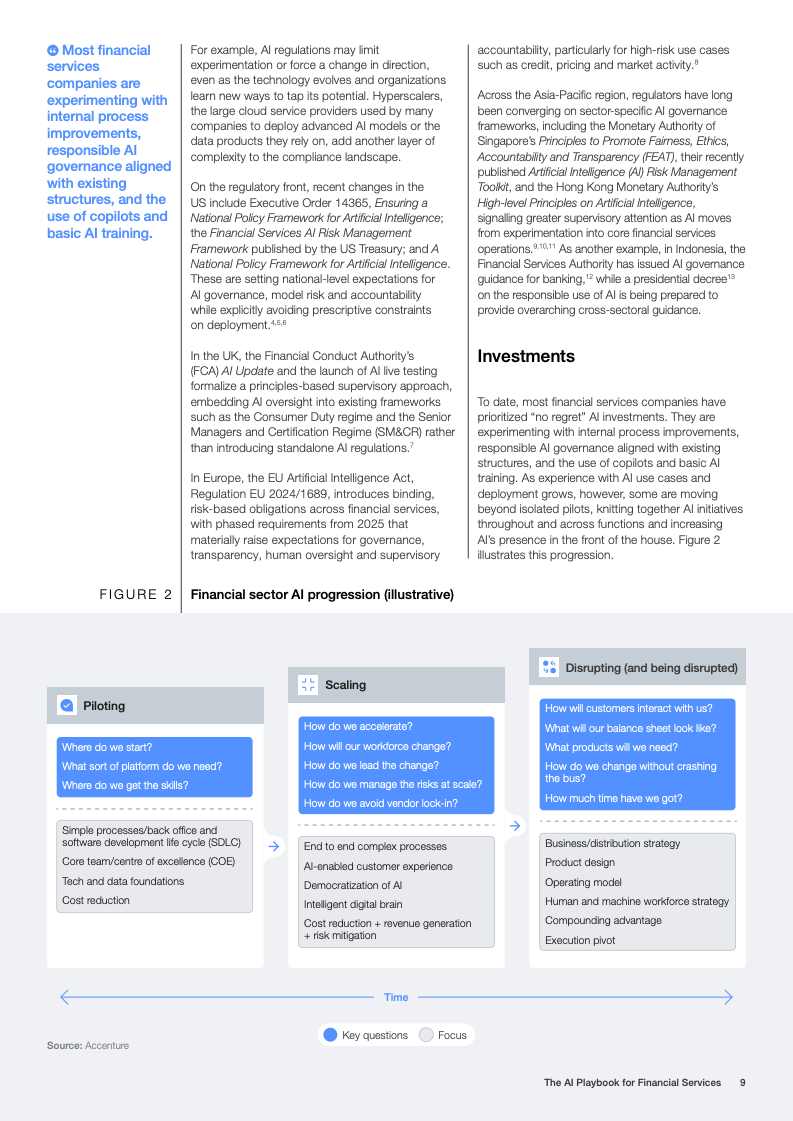
行业真正的分水岭并非“是否使用AI”,而是能否把AI嵌入企业级生产体系。报告将金融机构演进划分为试点、规模化和颠覆三个阶段:早期集中于后台流程、软件开发、Copilot和成本削减;进入规模化后,则转向端到端复杂流程、客户体验、AI民主化和智能化平台;最终竞争将延伸至客户关系、产品设计、运营模式以及人机协同。企业级数据平台、模型管理、身份控制、日志审计、风险护栏和持续反馈机制,将成为AI规模化的基础设施。
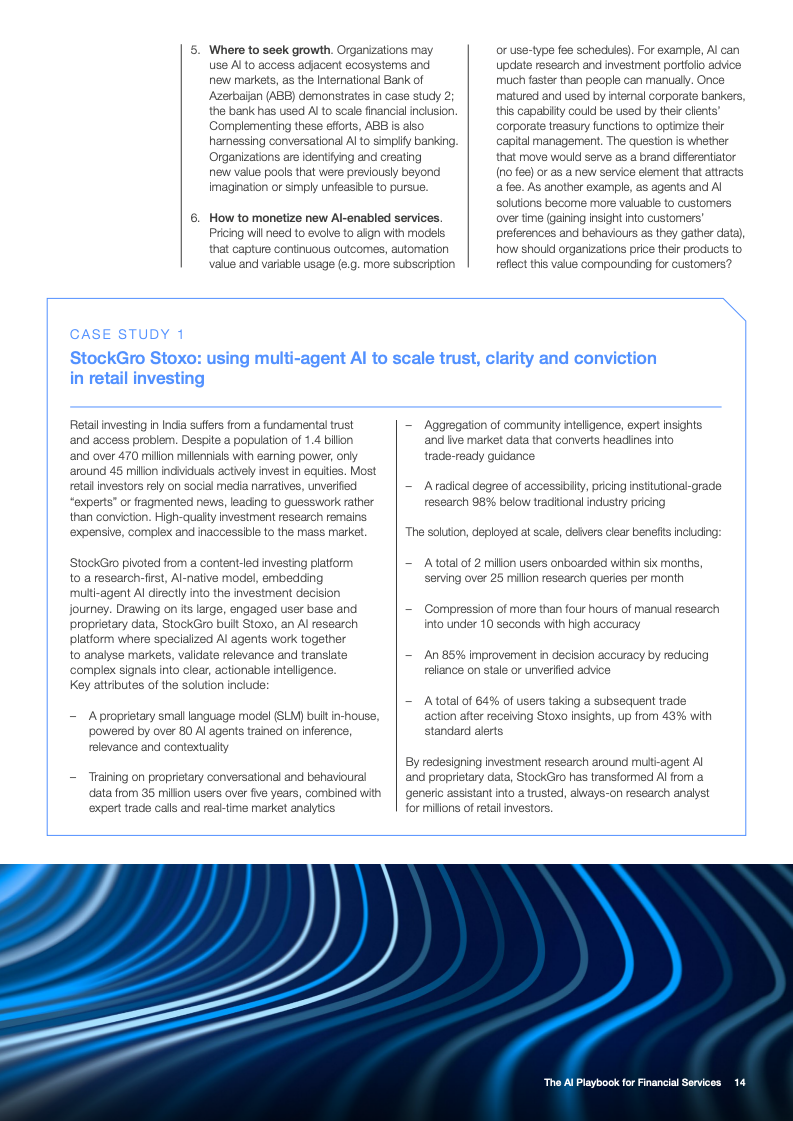
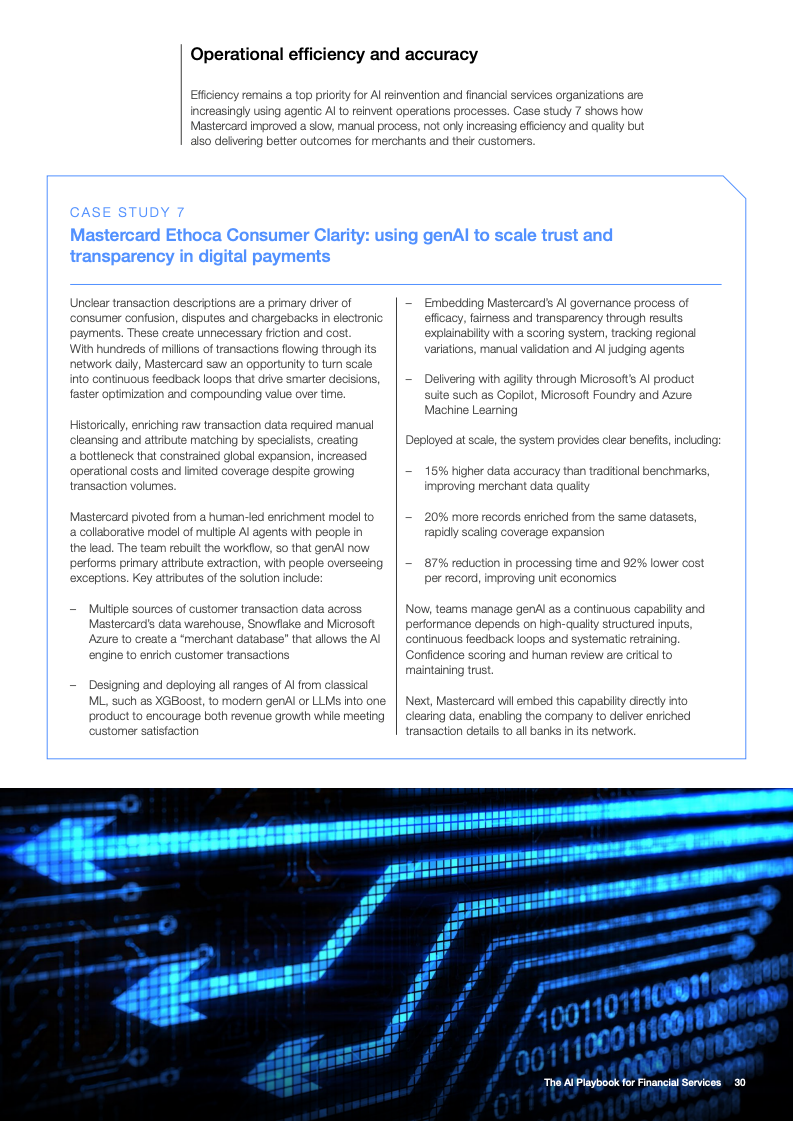
案例已经显示出规模化AI的经济价值。印度StockGro通过80多个AI代理、35万万用户五年积累的行为与对话数据构建投资研究平台,6个月吸引200万用户,每月处理超过2500万次研究查询,并将超过4小时的人工研究压缩至10秒以内,决策准确率提高85%,用户后续交易行动率从43%升至64%。阿塞拜疆国际银行则通过机器学习评分卡实现小微信贷全流程数字化,平均贷款组合收益率达到21%,不良贷款率低于4%。这些案例共同说明,AI价值并不来自“部署模型”,而来自数据、流程和商业模式的重新组合。
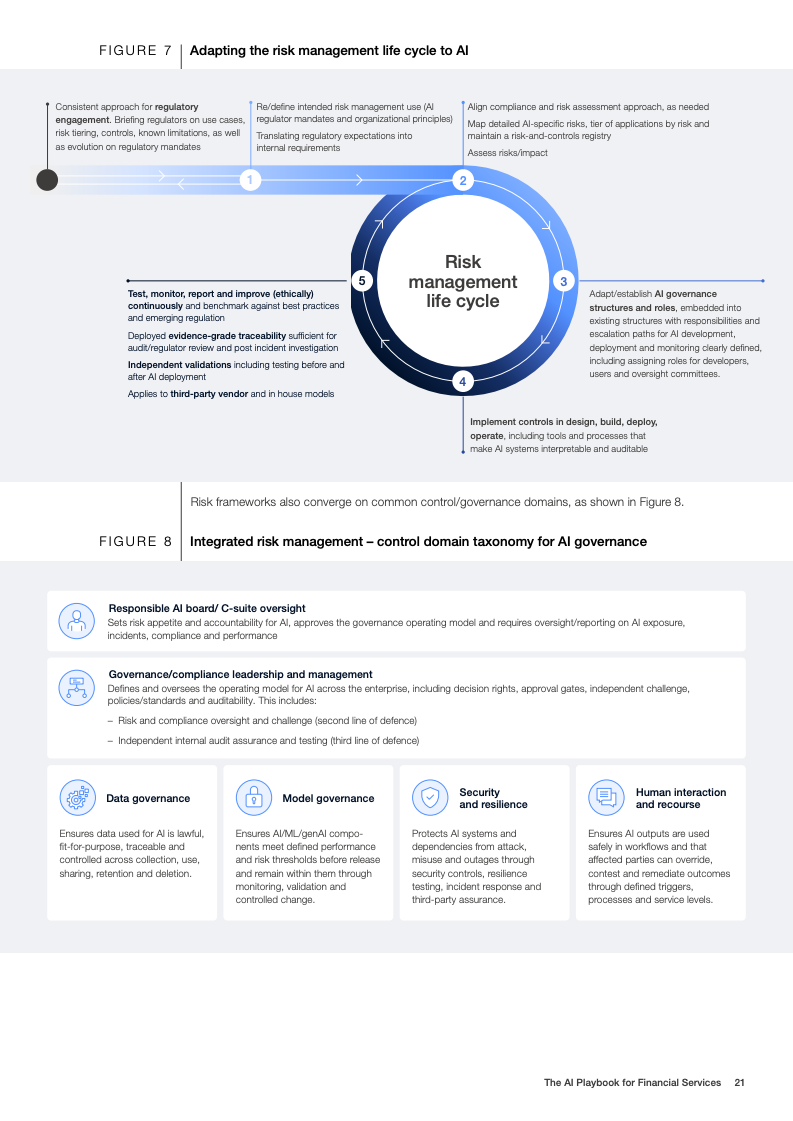
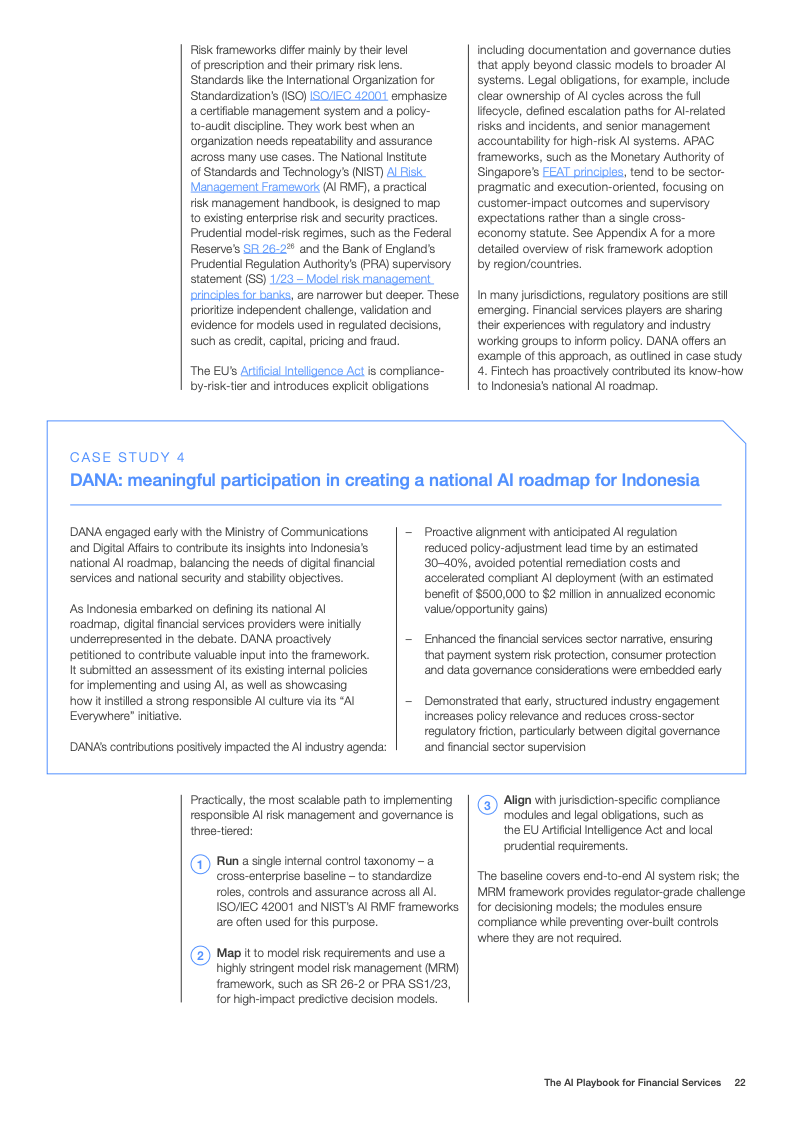
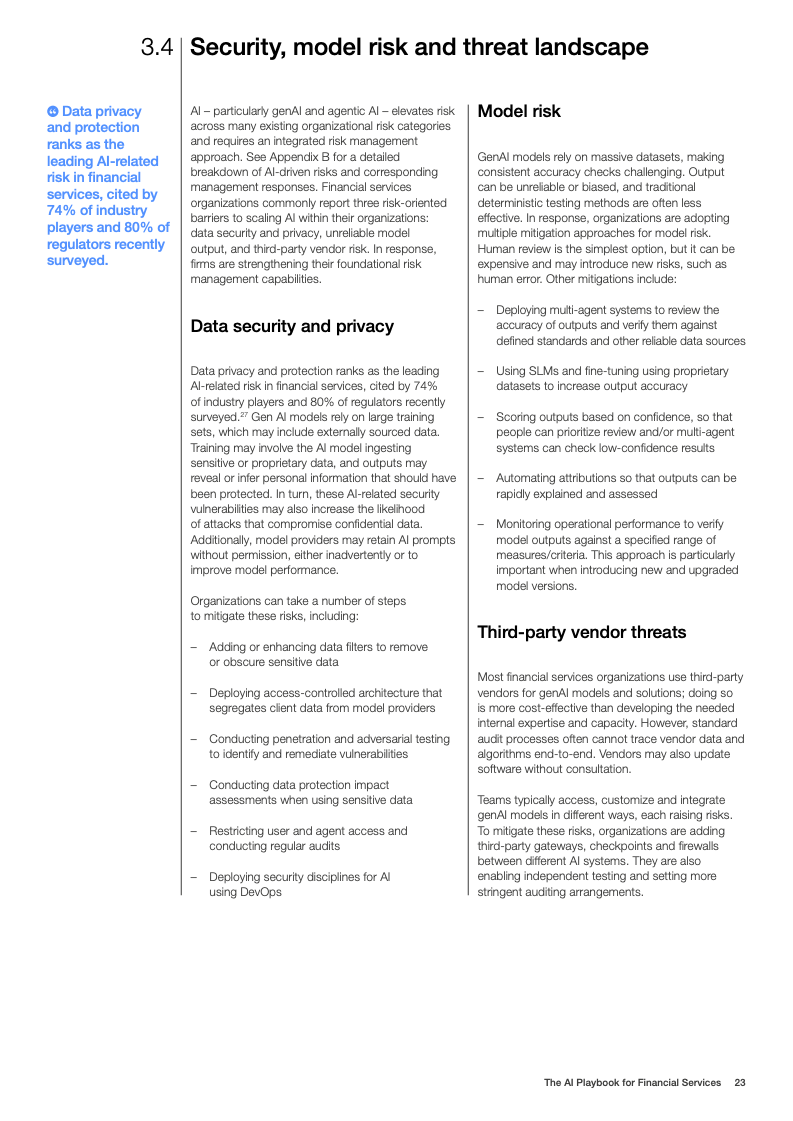
金融业下一阶段的核心竞争,将从模型能力转向组织能力和治理能力。报告强调,AI必须成为董事会和高管层的战略议题,企业需要建立人与AI代理协作的混合型劳动力体系,并把模型风险、网络安全、合规、可解释性和责任边界嵌入AI生命周期。尤其值得注意的是,AI价值不能只用成本下降衡量,还应同时观察收入增长、资本效率、决策质量、人工干预率、模型事件率和控制成本等指标。最终,金融机构需要采取“两种速度”战略:一方面快速获取生产率、客户体验和决策质量的短期收益,另一方面建设能够支撑长期扩张的数据、技术、人才和治理底座。
趋势上看,金融AI正在进入从“工具竞争”向“智能系统竞争”转折的阶段。生成式AI降低内容和分析的边际成本,代理式AI进一步降低任务执行成本,使金融机构的组织产能不再简单受制于员工数量。未来客户可能不再主动寻找银行、保险公司或投资产品,而是由代表客户利益的AI代理主动比较、选择并执行金融服务。届时,决定机构竞争力的将不只是模型更强还是成本更低,而是谁能够掌握客户信任、持续数据、智能决策和代理入口。AI由此可能不再是一项IT投资,而成为金融机构未来经营体系本身。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: