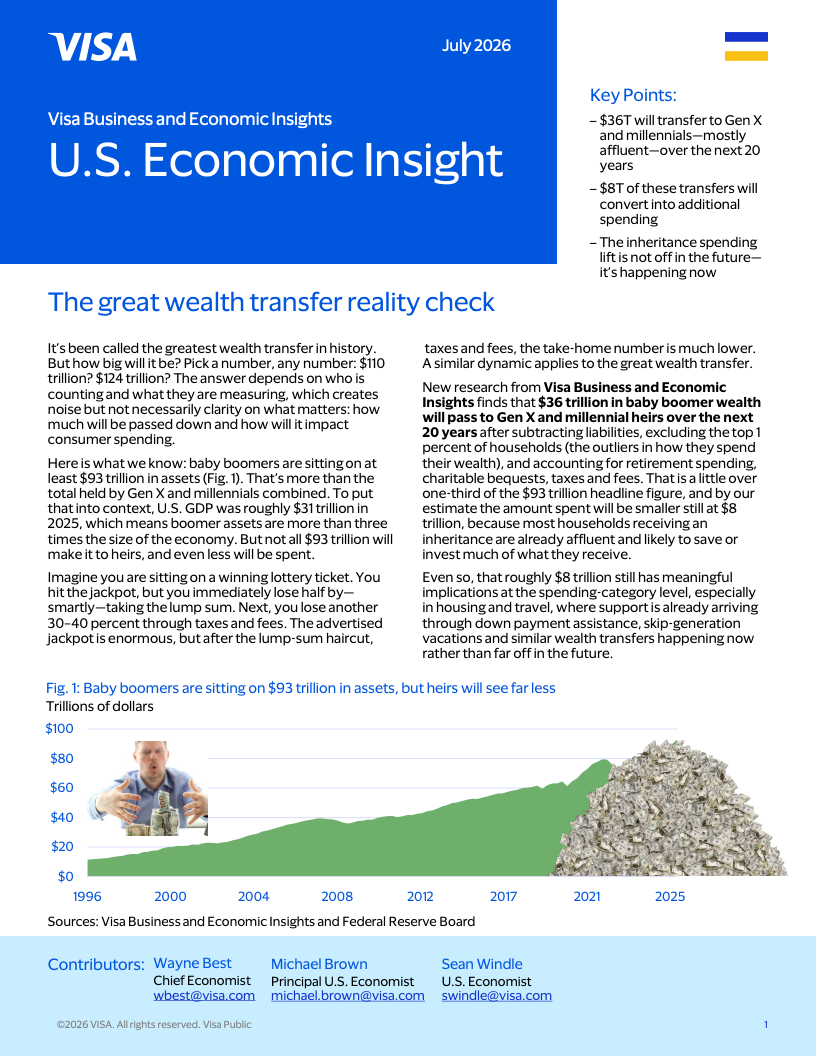
未来20年,美国将迎来历史规模最大的代际财富转移之一。报告显示,婴儿潮一代目前持有约93万亿美元资产,规模超过X世代与千禧一代财富总和的三倍,相当于2025年美国约31万亿美元GDP的三倍以上。但这场财富迁移并不会简单复制“93万亿美元转移给下一代”的市场想象,扣除债务、退休消费、税费、慈善捐赠以及高净值异常群体后,真正传递给下一代的财富预计约为36万亿美元。
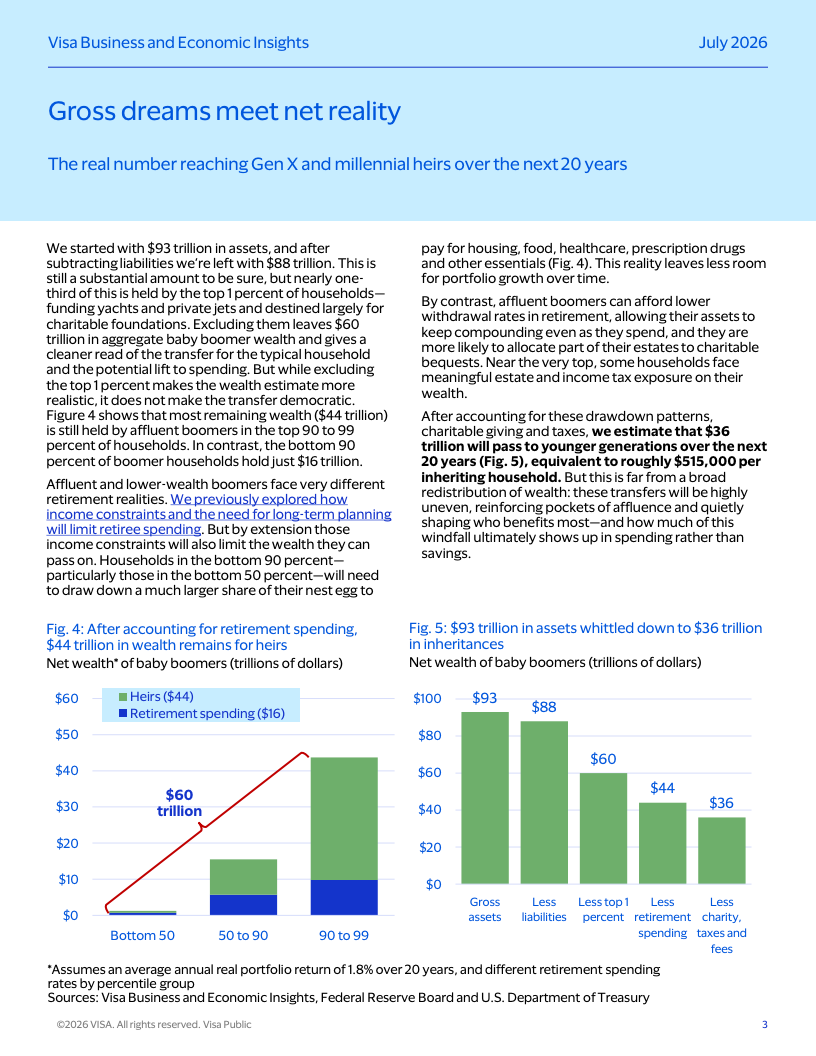
财富转移的第一层现实,是资产规模巨大,但可继承财富明显缩水。报告指出,婴儿潮一代93万亿美元资产在扣除约5万亿美元负债后降至88万亿美元;进一步剔除占据大量财富的前1%家庭后,剩余财富约60万亿美元。考虑退休期间住房、医疗、食品等生活支出后,预计最终进入继承环节的财富约44万亿美元,再扣除慈善、税收和费用后,未来20年实际传递给X世代和千禧一代的财富约36万亿美元。按照报告测算,这相当于每个继承家庭平均获得约51.5万美元。
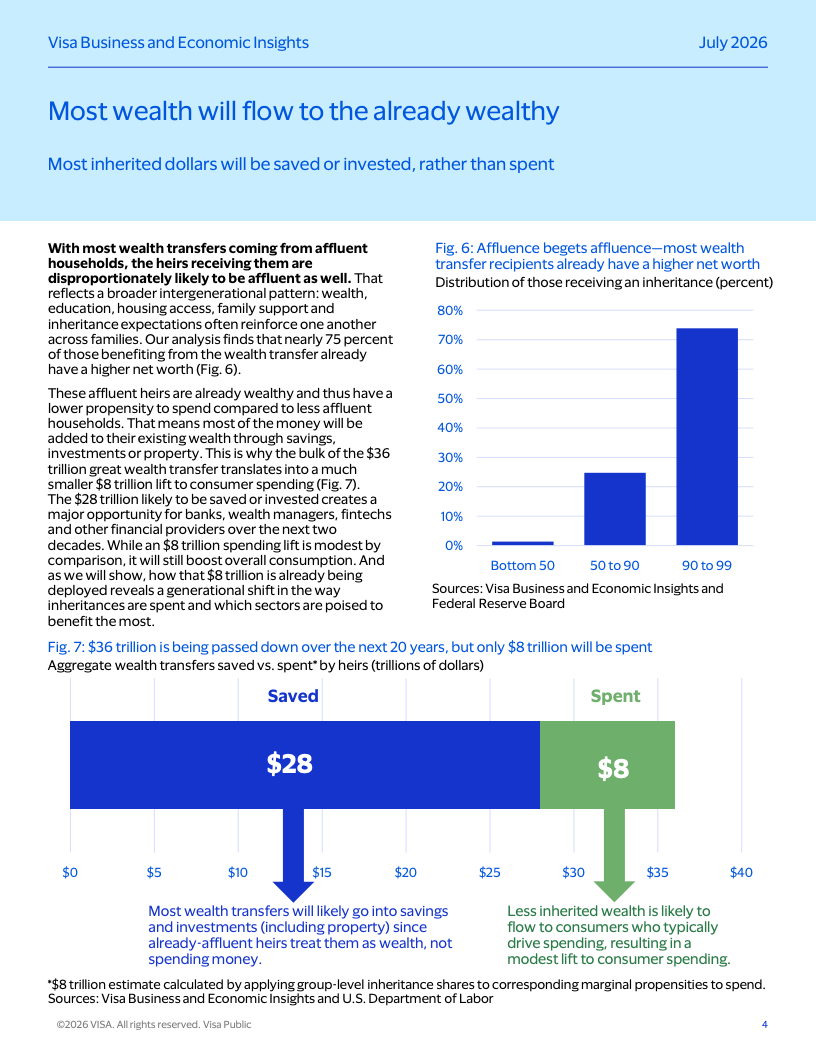
但这场财富转移并不是一次广泛的财富再分配,而是一场高度集中的财富延续。报告数据显示,剩余财富主要集中于富裕阶层,90%至99%收入群体的婴儿潮家庭持有约44万亿美元财富,而底部50%的家庭财富规模极低。与此同时,约75%的财富继承者本身已经拥有较高净资产,意味着财富更多是在富裕家庭内部完成代际延续,而不是大规模流向低财富家庭。
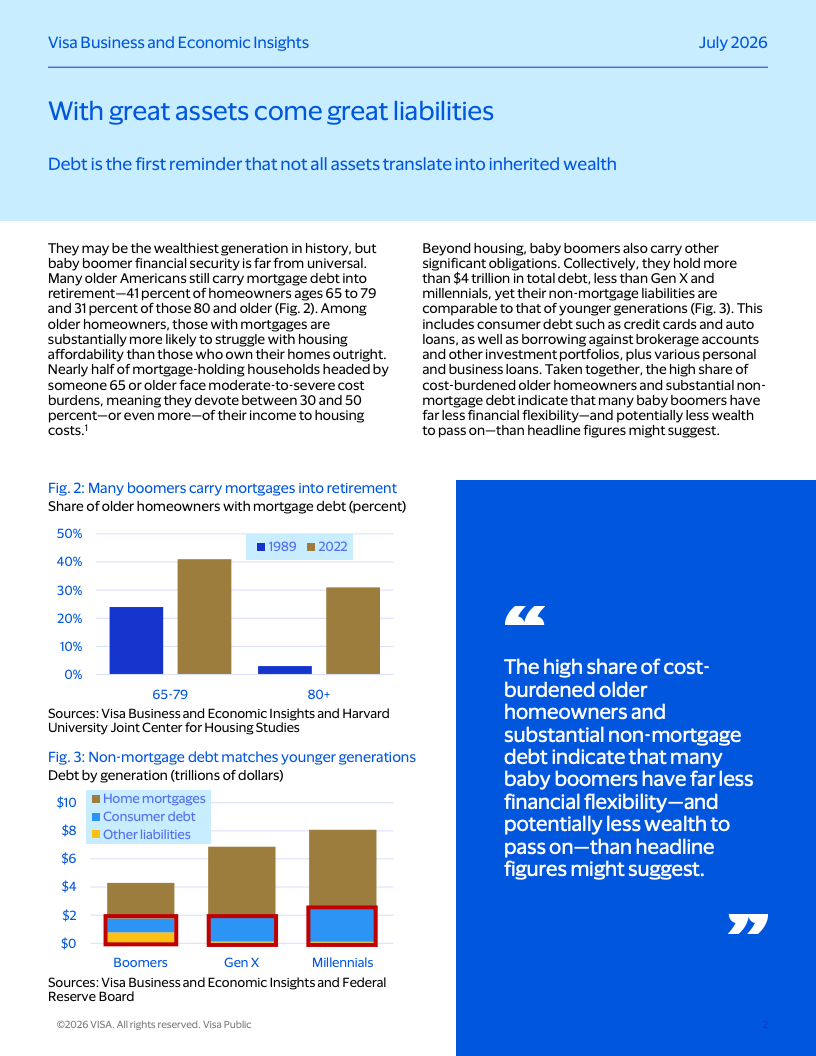
债务因素也是重新评估财富转移规模的重要变量。虽然婴儿潮一代被认为是美国历史上最富裕的一代,但其财务状况并非普遍宽裕。数据显示,65至79岁的老年房主中,仍有41%背负住房贷款;80岁以上群体中,这一比例仍达到31%。此外,婴儿潮一代整体负债超过4万亿美元,其中包括信用卡、汽车贷款、投资组合融资以及个人和商业贷款等。高住房成本压力和持续负债意味着部分家庭需要在退休阶段消耗更多资产,从而减少最终可传承财富。
从消费影响看,36万亿美元继承财富并不会全部进入实体经济。报告预计,其中约28万亿美元将被继承者用于储蓄、投资或房地产配置,真正转化为新增消费的规模约为8万亿美元。原因在于,大部分继承人本身拥有较强资产基础,他们更倾向于将继承财富视为资产增值工具,而非短期消费资金。因此,财富转移对美国经济的影响更多体现为资产结构变化,而不是单纯推动消费爆发。
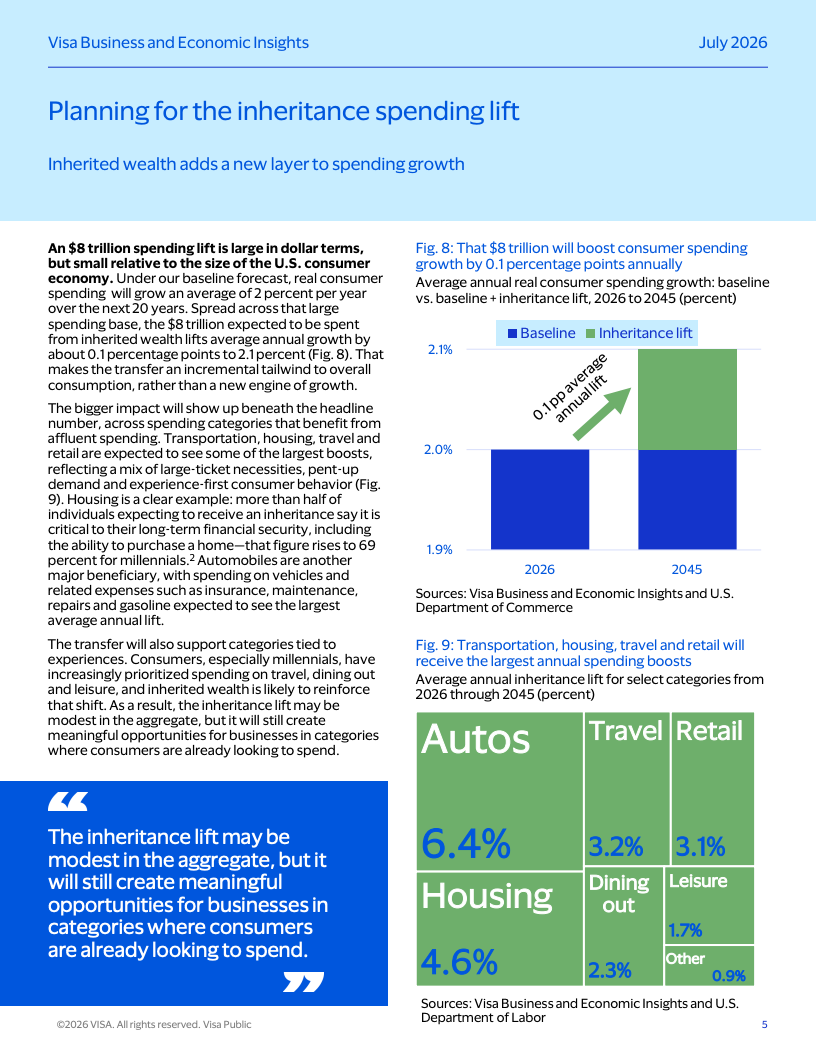
不过,8万亿美元消费增量仍将对部分行业形成长期推动。报告预计,在2026年至2045年期间,美国实际消费年均增速将在财富转移推动下提高约0.1个百分点,从基准的2.0%提升至2.1%。其中,汽车相关消费预计获得最大推动,年均增幅约6.4%;住房消费提升约4.6%;旅游、零售、餐饮和休闲领域也将受益,分别达到3.2%、3.1%、2.3%和1.7%的年均提升。财富继承带来的消费变化,将更多集中于高价值、体验型和改善型消费领域。
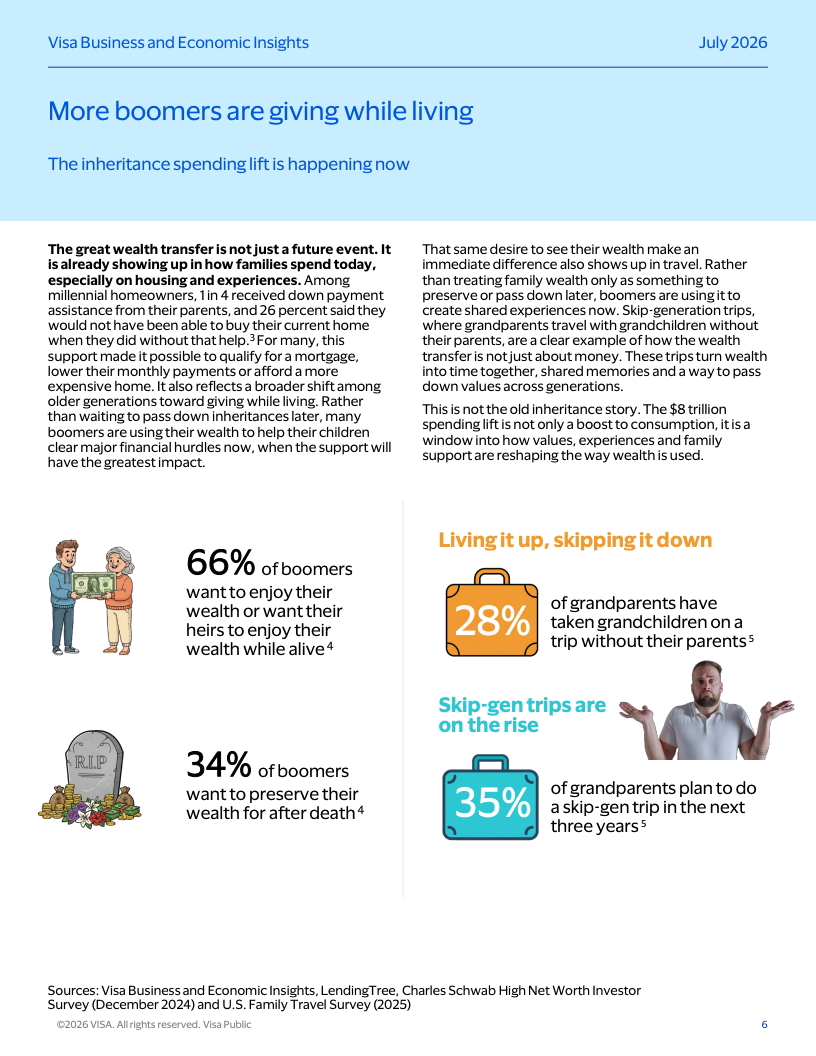
值得关注的是,财富转移并非发生在未来某个时间节点,而是已经开始影响当前消费行为。报告显示,千禧一代购房者中,约四分之一曾获得父母购房首付款支持,其中26%表示,如果没有家庭帮助,他们无法在当时购买当前住房。此外,66%的婴儿潮一代希望在生前享受财富,或让子女提前享受财富,仅34%倾向于完全留待身后传承。这推动了“生前财富转移”趋势,包括住房支持、家庭旅行以及代际体验消费。
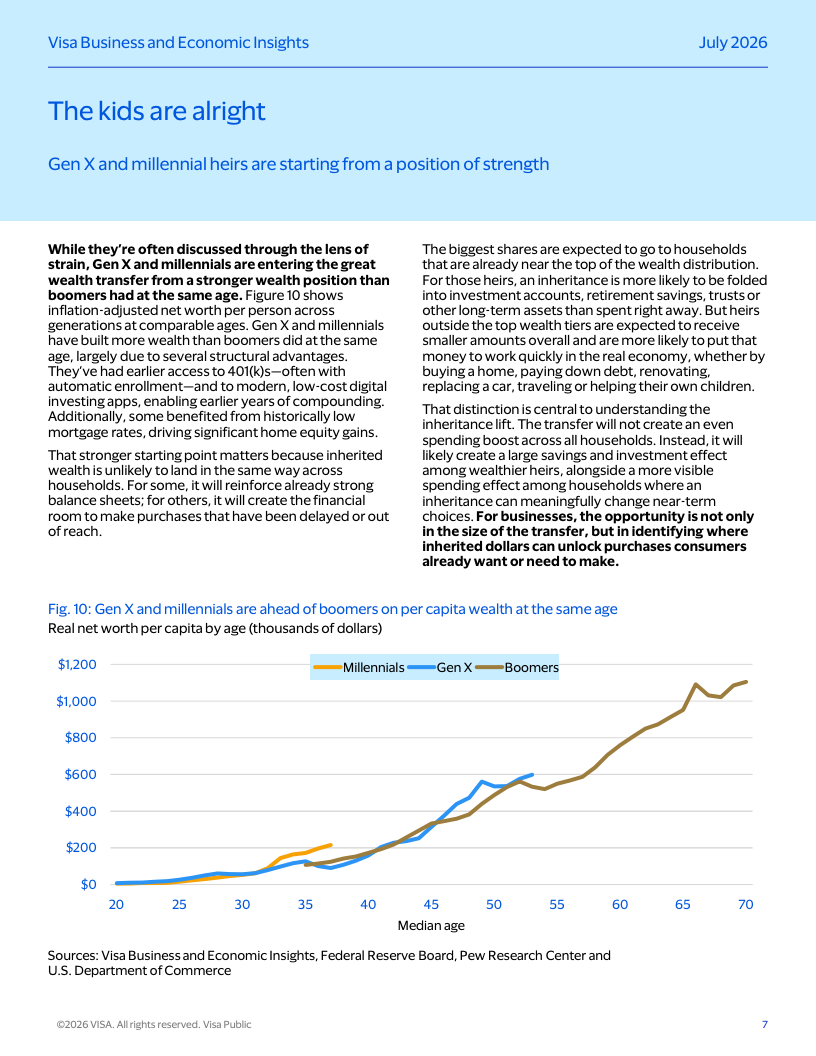
从下一代财富基础来看,X世代和千禧一代并非完全依赖继承财富改善财务状况。报告数据显示,在相同年龄阶段,X世代和千禧一代的人均实际净资产水平已经超过婴儿潮一代同期水平。这一变化主要来自更早参与退休账户投资、数字投资工具普及以及低利率时期住房资产增值。因此,未来财富继承更多可能成为现有财富体系的强化工具,而不是改变所有家庭财富排名的颠覆性力量。
未来20年,美国财富转移将成为影响消费结构、金融服务和资产配置的重要力量。但其核心影响并不在于93万亿美元这一 headline数字,而在于财富如何被重新分配、保存和使用。随着富裕家庭继续通过投资、房地产和金融产品实现资产延续,而年轻一代通过住房、旅行、汽车和体验消费释放部分继承财富,美国经济或将迎来一轮更加分化、更偏向高价值消费领域的财富驱动周期。真正值得关注的,不是财富转移规模有多大,而是谁获得财富,以及财富最终流向哪里。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: