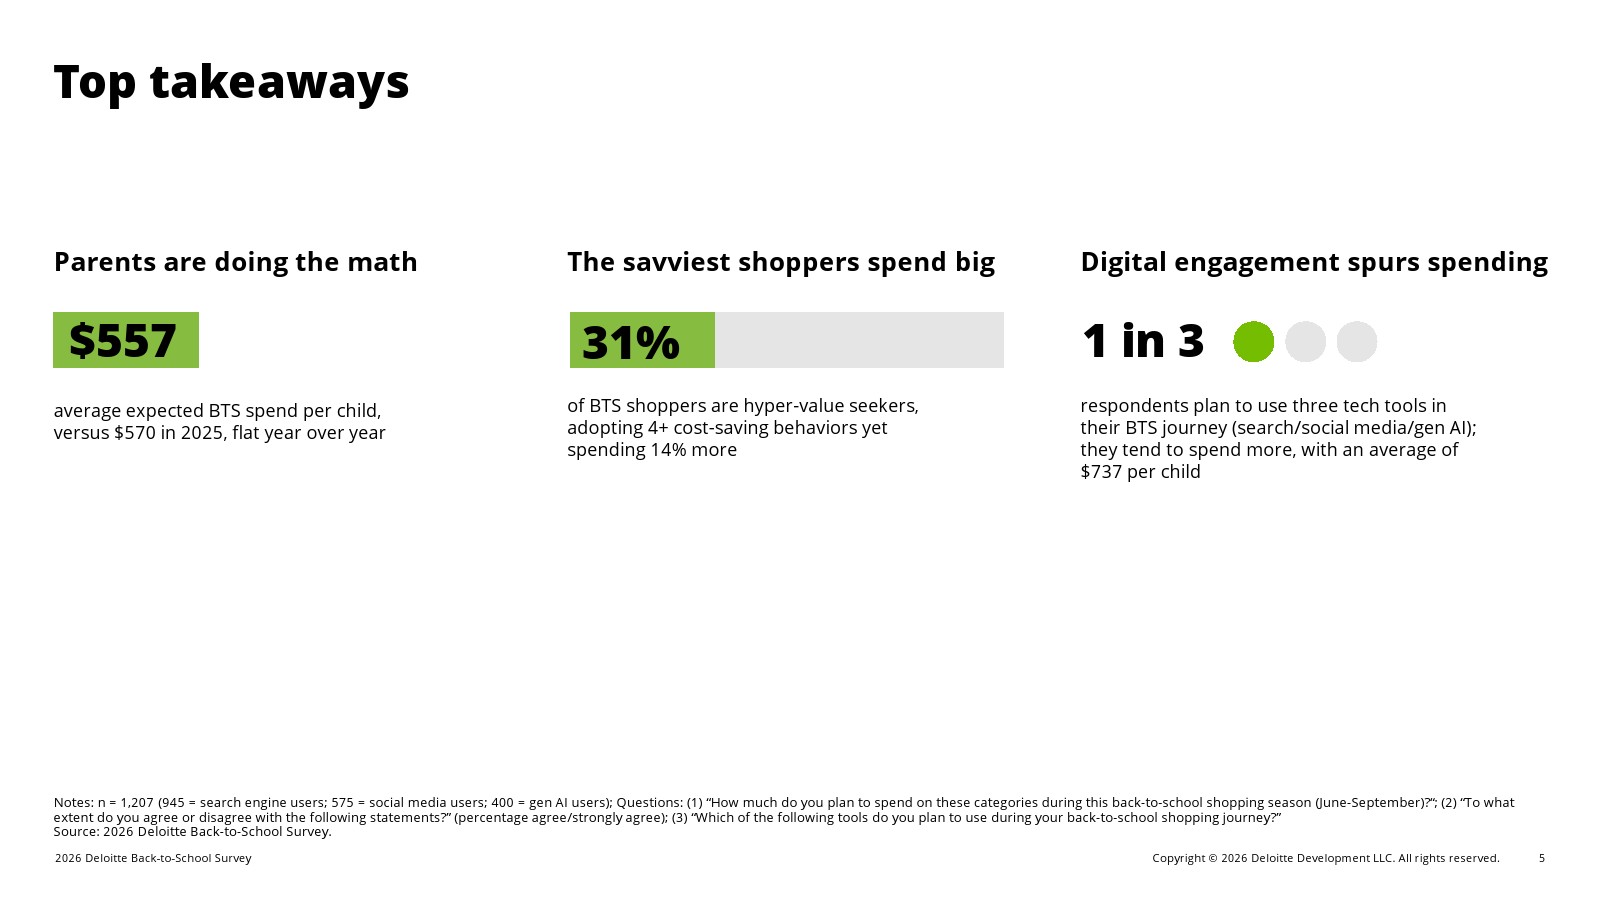
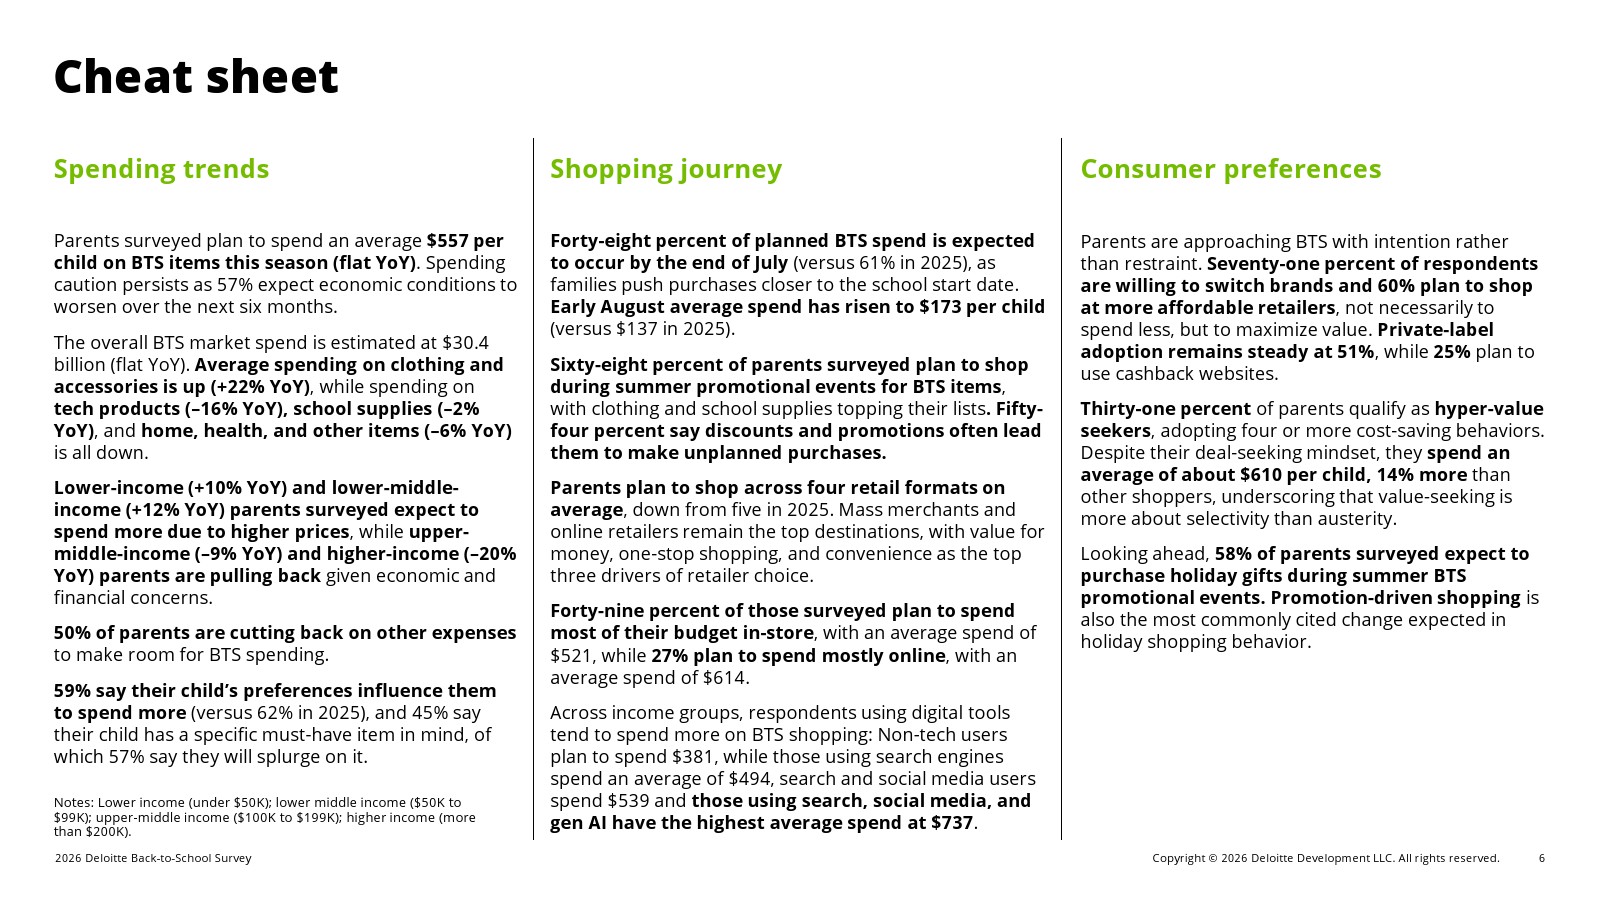
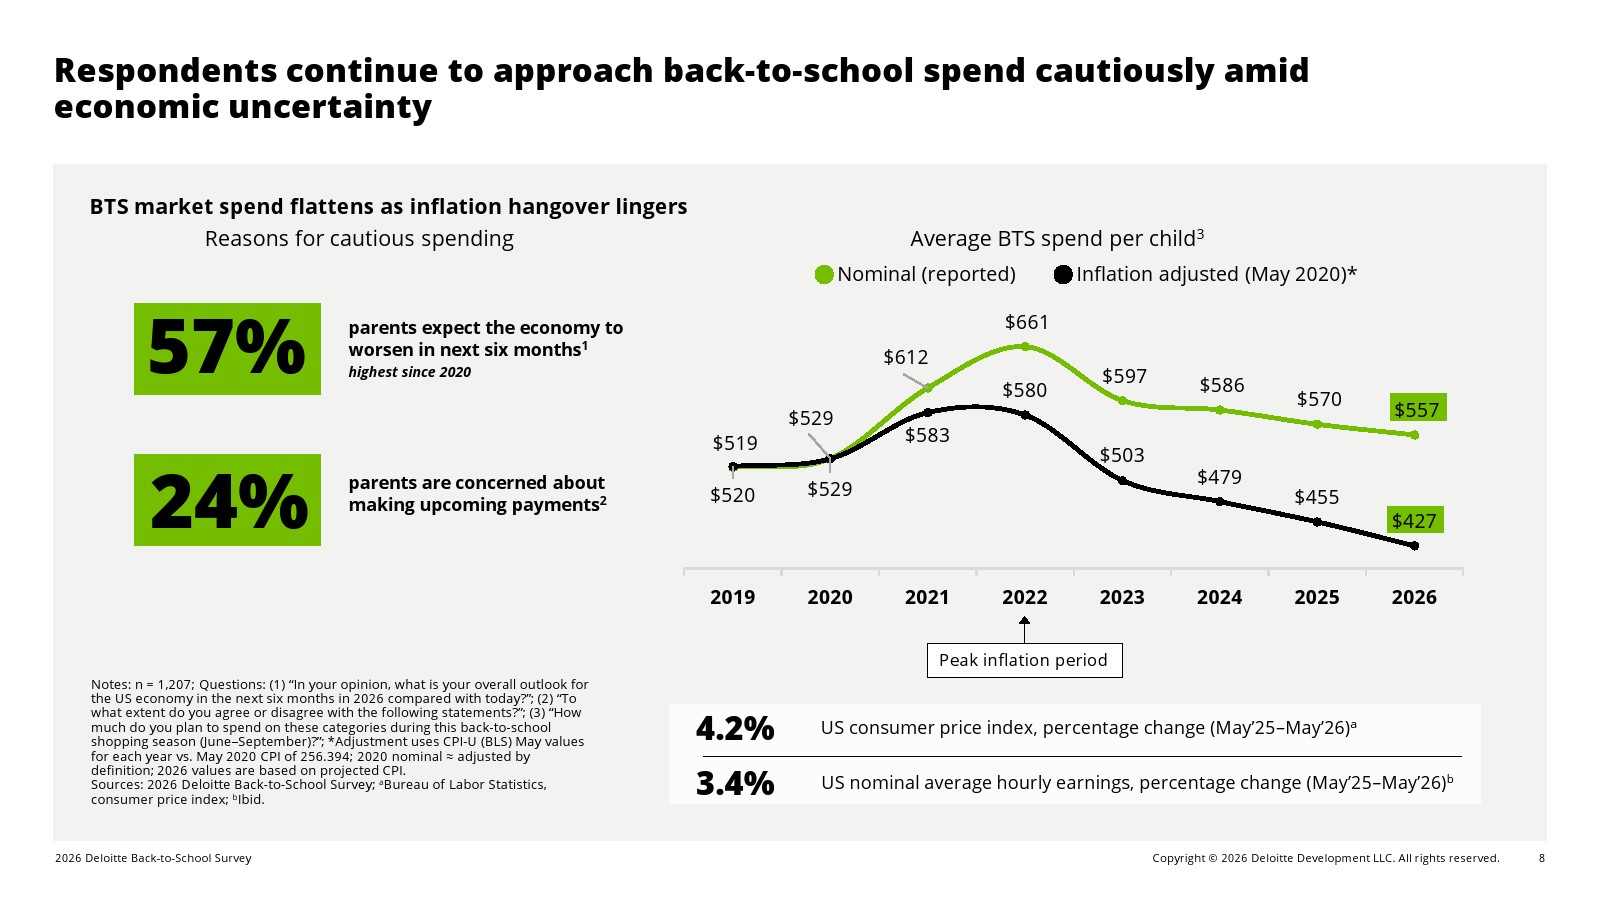
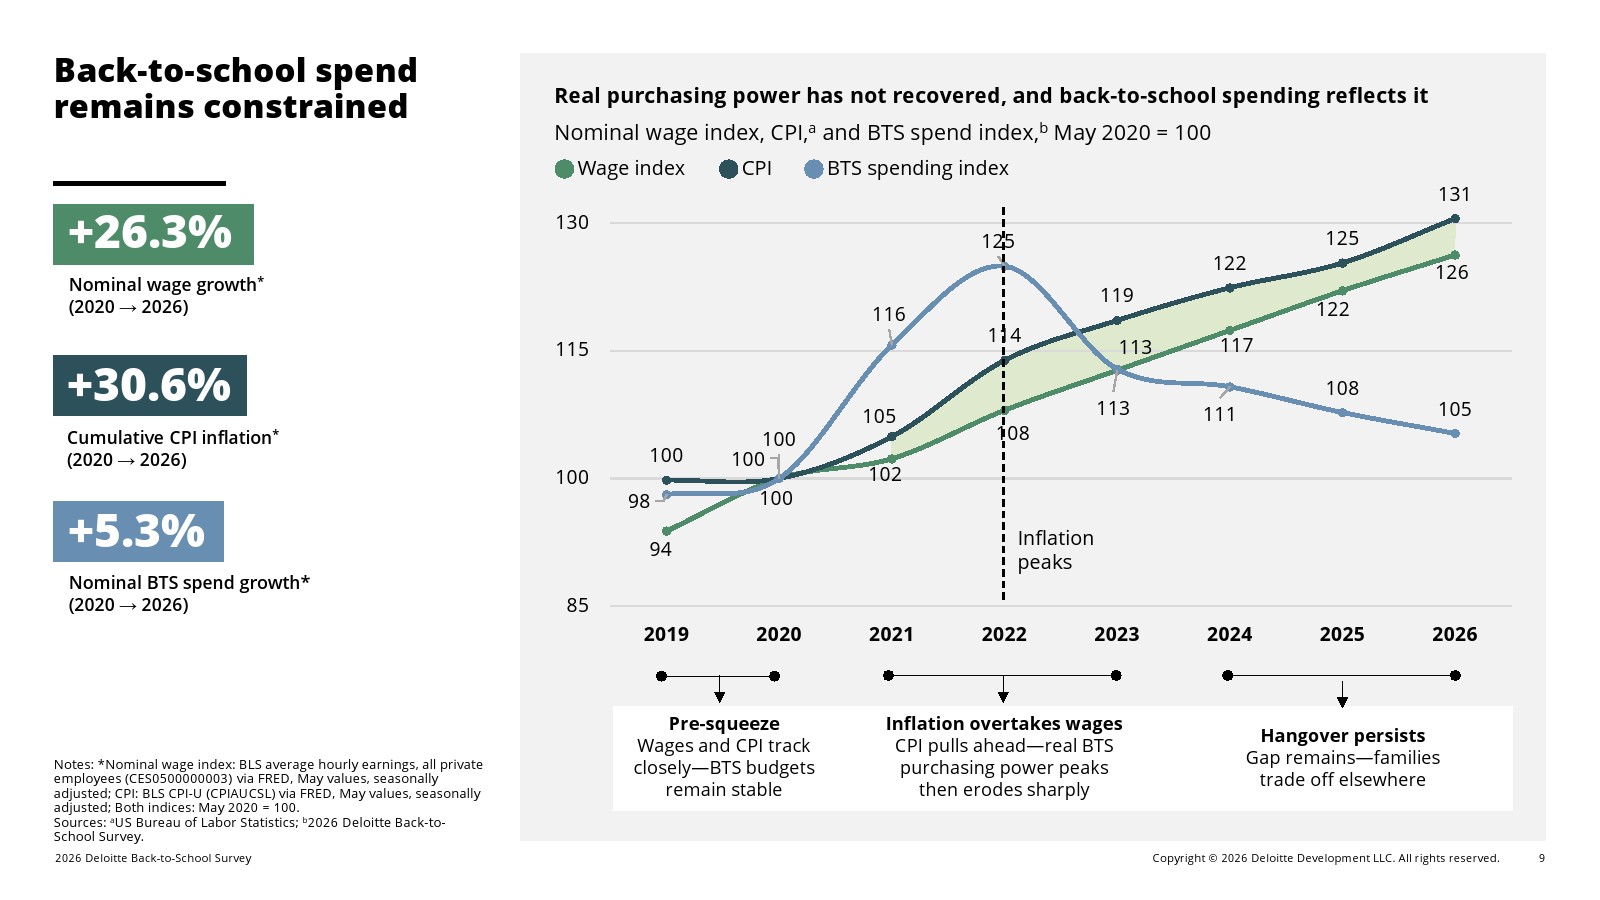
2026年返校消费市场延续疫情后的理性消费特征,尽管美国5月通胀率仍达4.2%,57%的受访家长预计未来半年经济环境将进一步恶化,但家庭并未明显压缩返校预算,人均返校支出预计为557美元,与2025年的570美元基本持平,对应整体返校市场规模约304亿美元。值得关注的是,2020年以来累计通胀已达到30.6%,同期工资仅增长26.3%,而返校支出仅增长5.3%,实际购买力依旧未恢复,家庭消费进入更加注重效率与价值的新阶段。
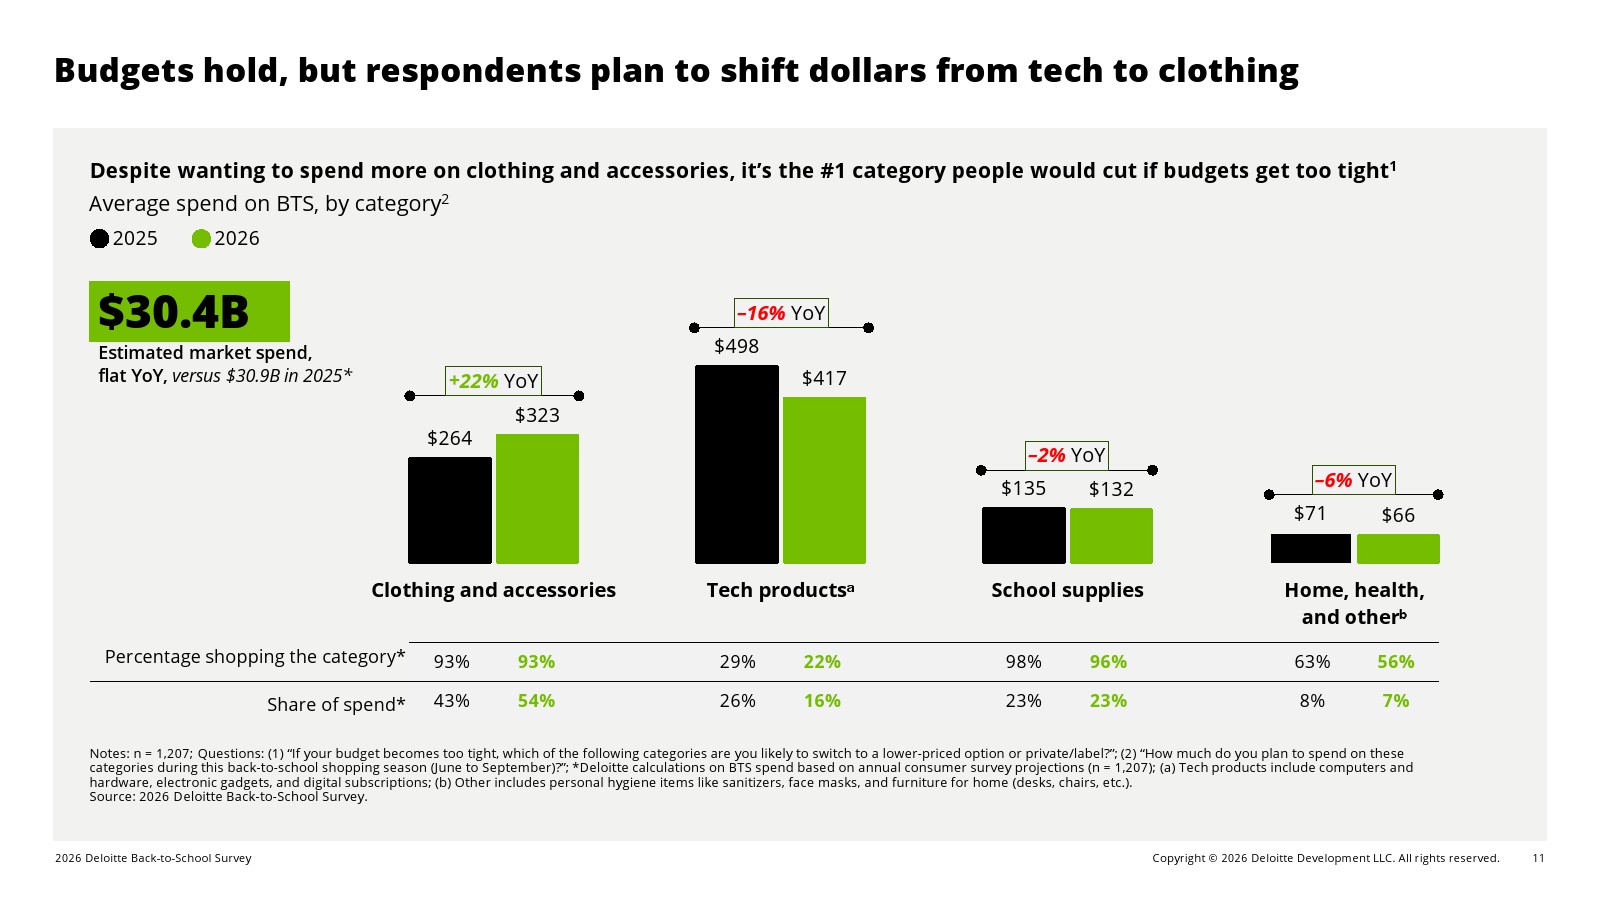
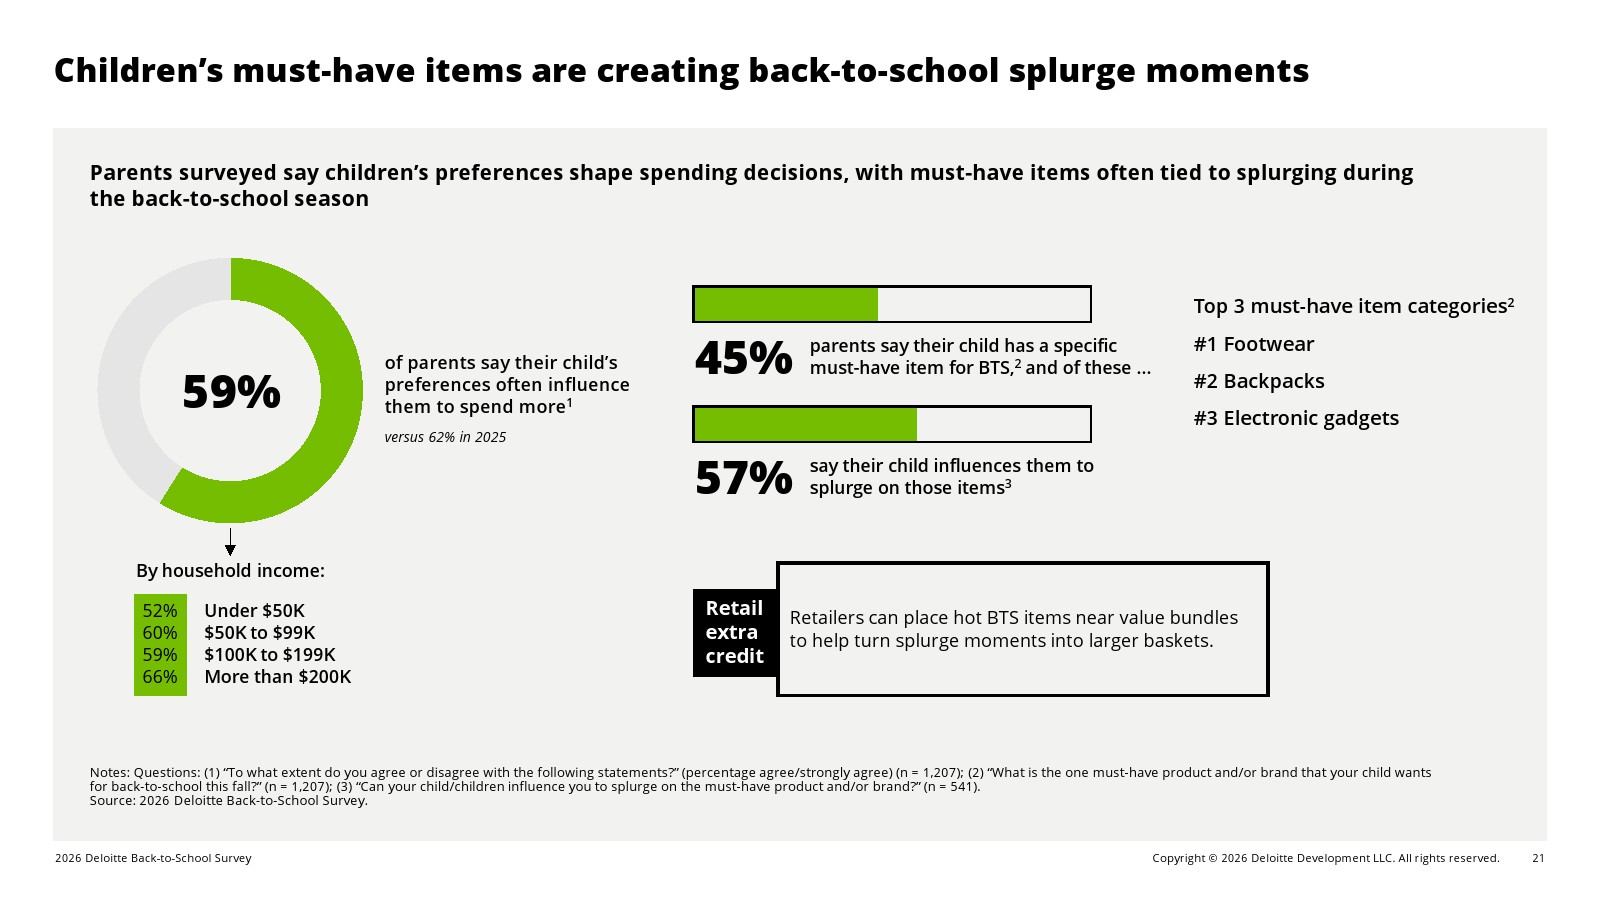
消费结构正在发生明显调整。服装及配饰预算同比增长22%,成为唯一显著增长品类,占整体返校消费约56%;科技产品支出下降16%,设备更新周期继续延长;学习用品基本保持稳定,同比下降2%;家居及健康用品下降6%。相比追求新品升级,家庭更愿意优先更换磨损商品,并围绕学校采购清单进行精准消费,显示消费重点正由“升级型消费”转向“刚需替换型消费”。
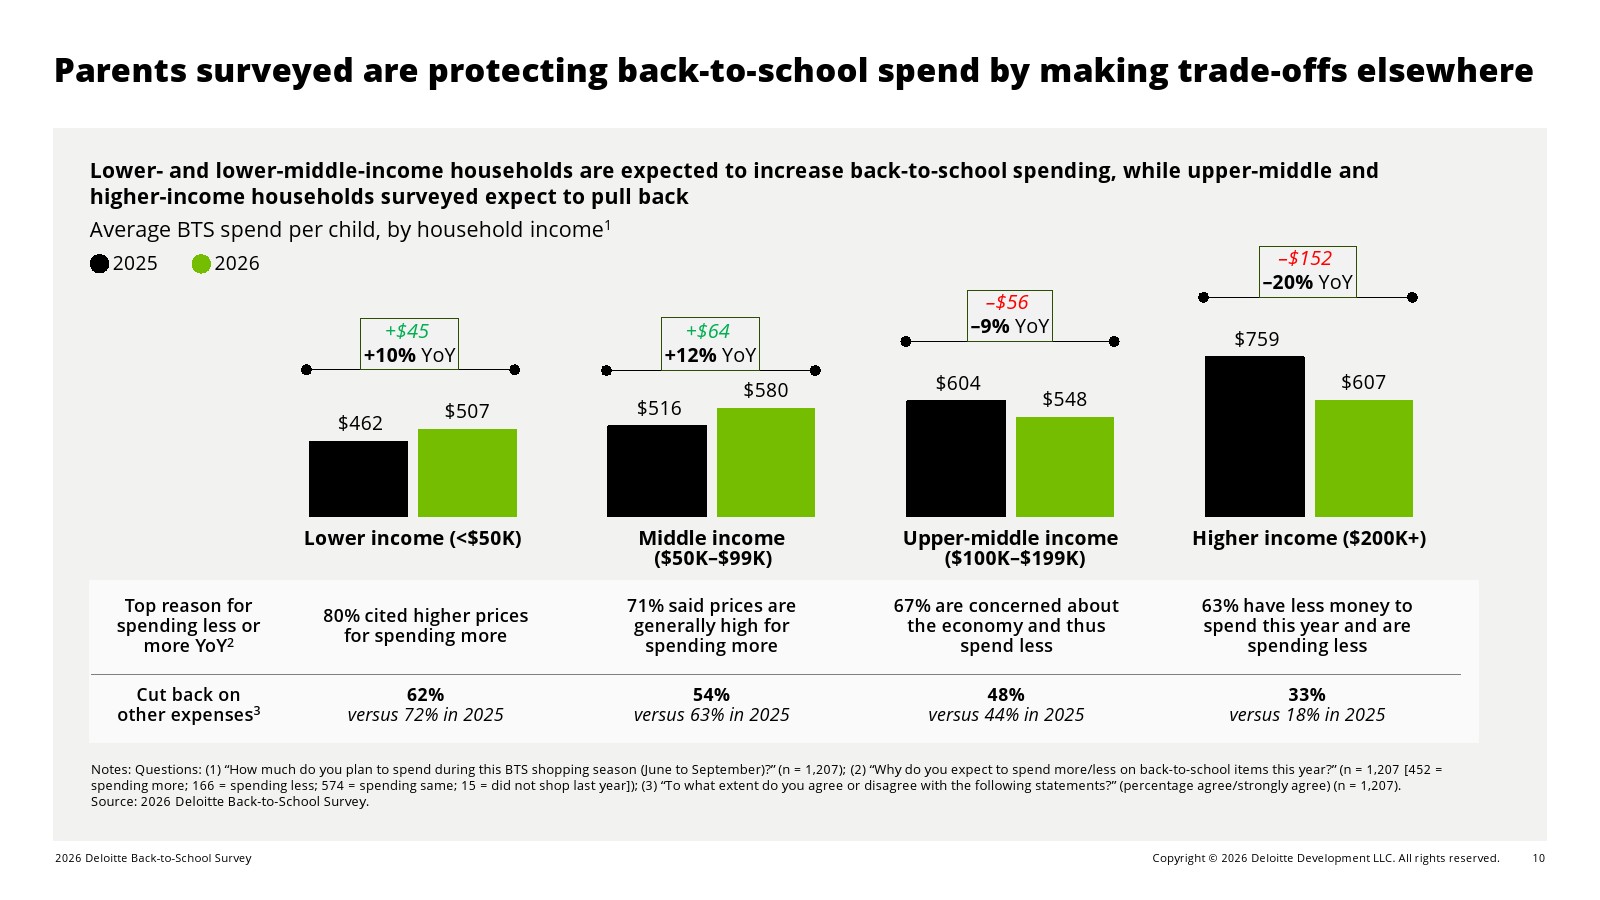
不同收入家庭呈现明显分化。年收入5万美元以下家庭返校支出预计增长10%,5万至9.9万美元家庭增长12%,主要原因均来自商品价格上涨;而10万至19.9万美元家庭预计下降9%,20万美元以上家庭则下降20%,主要由于经济预期趋弱及主动控制支出。同时,50%的家庭通过削减其他生活开支保障返校预算,说明教育相关消费仍具有较强刚性,但消费优先级正在重新排序。
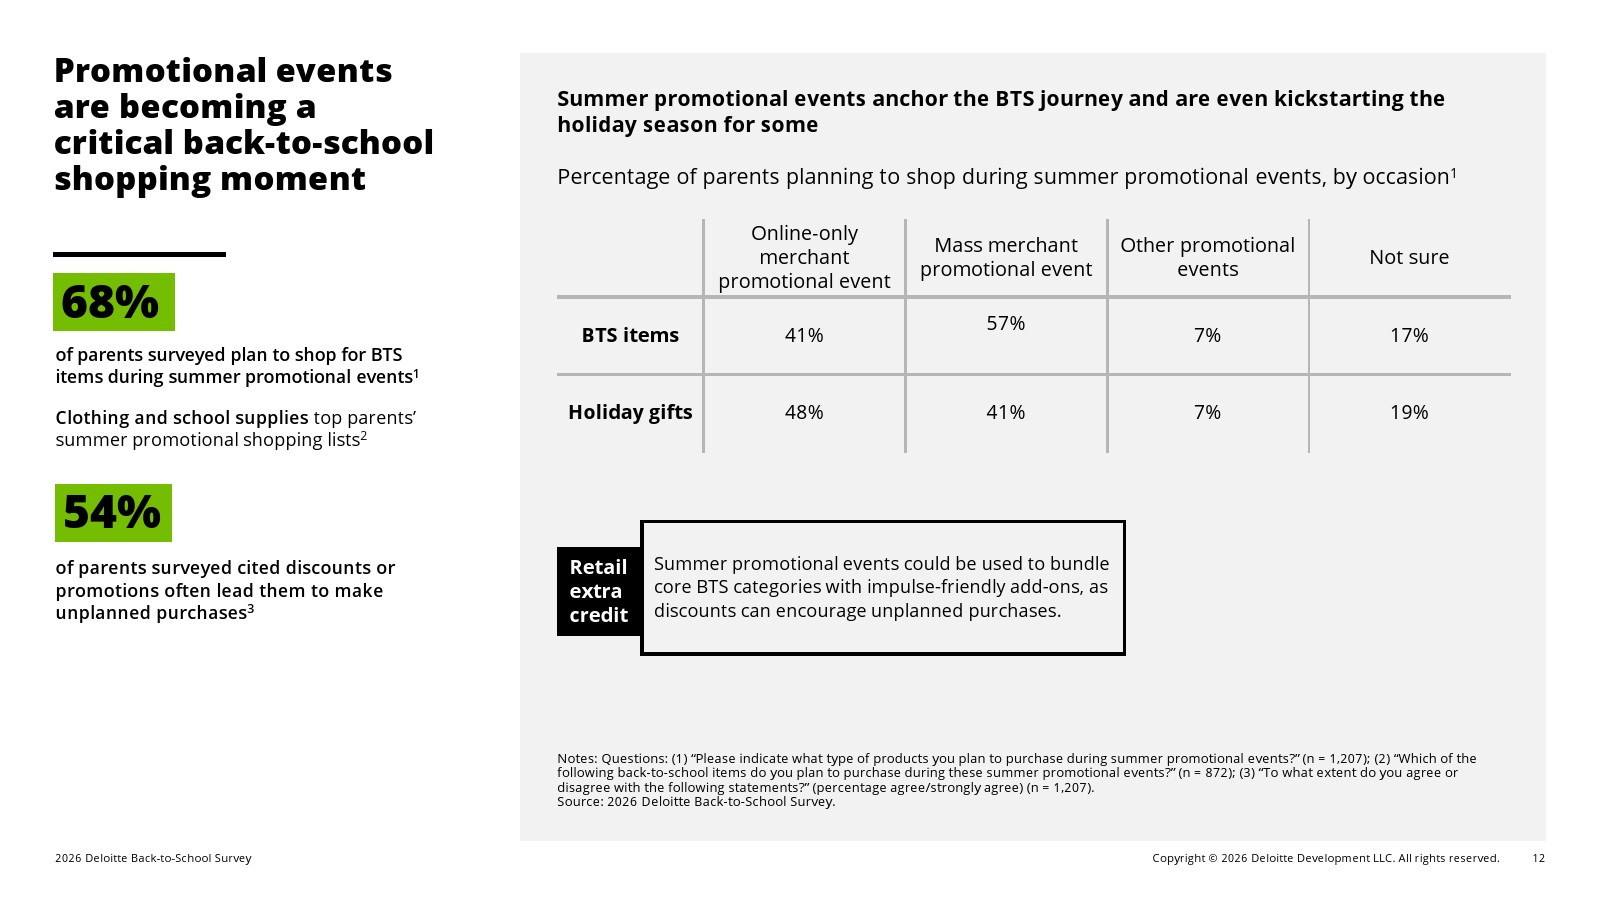
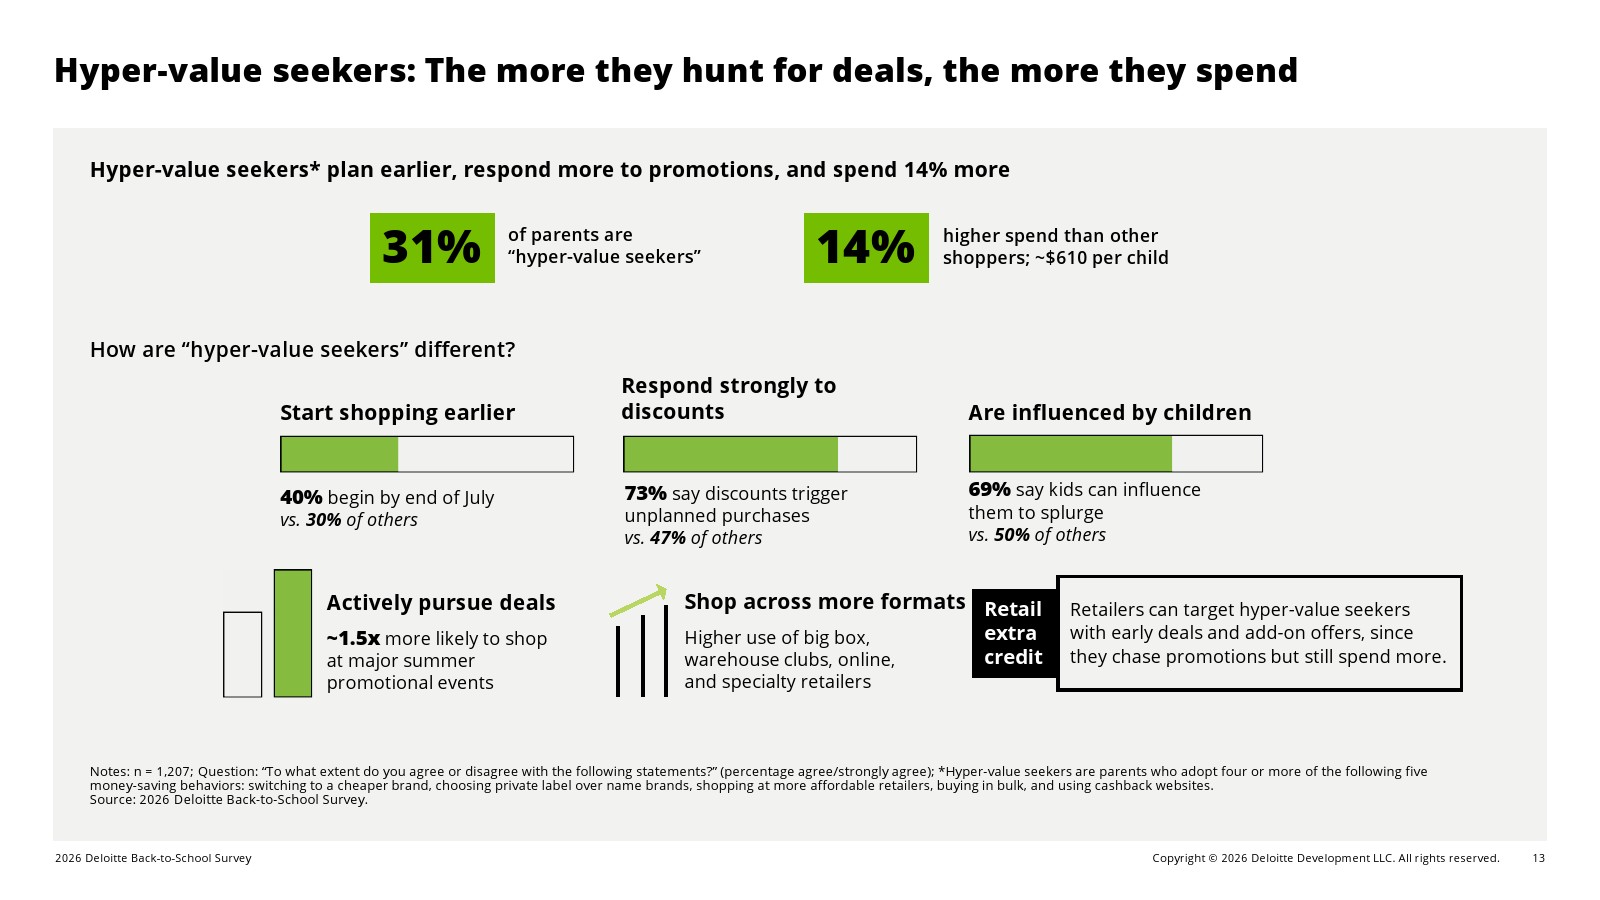
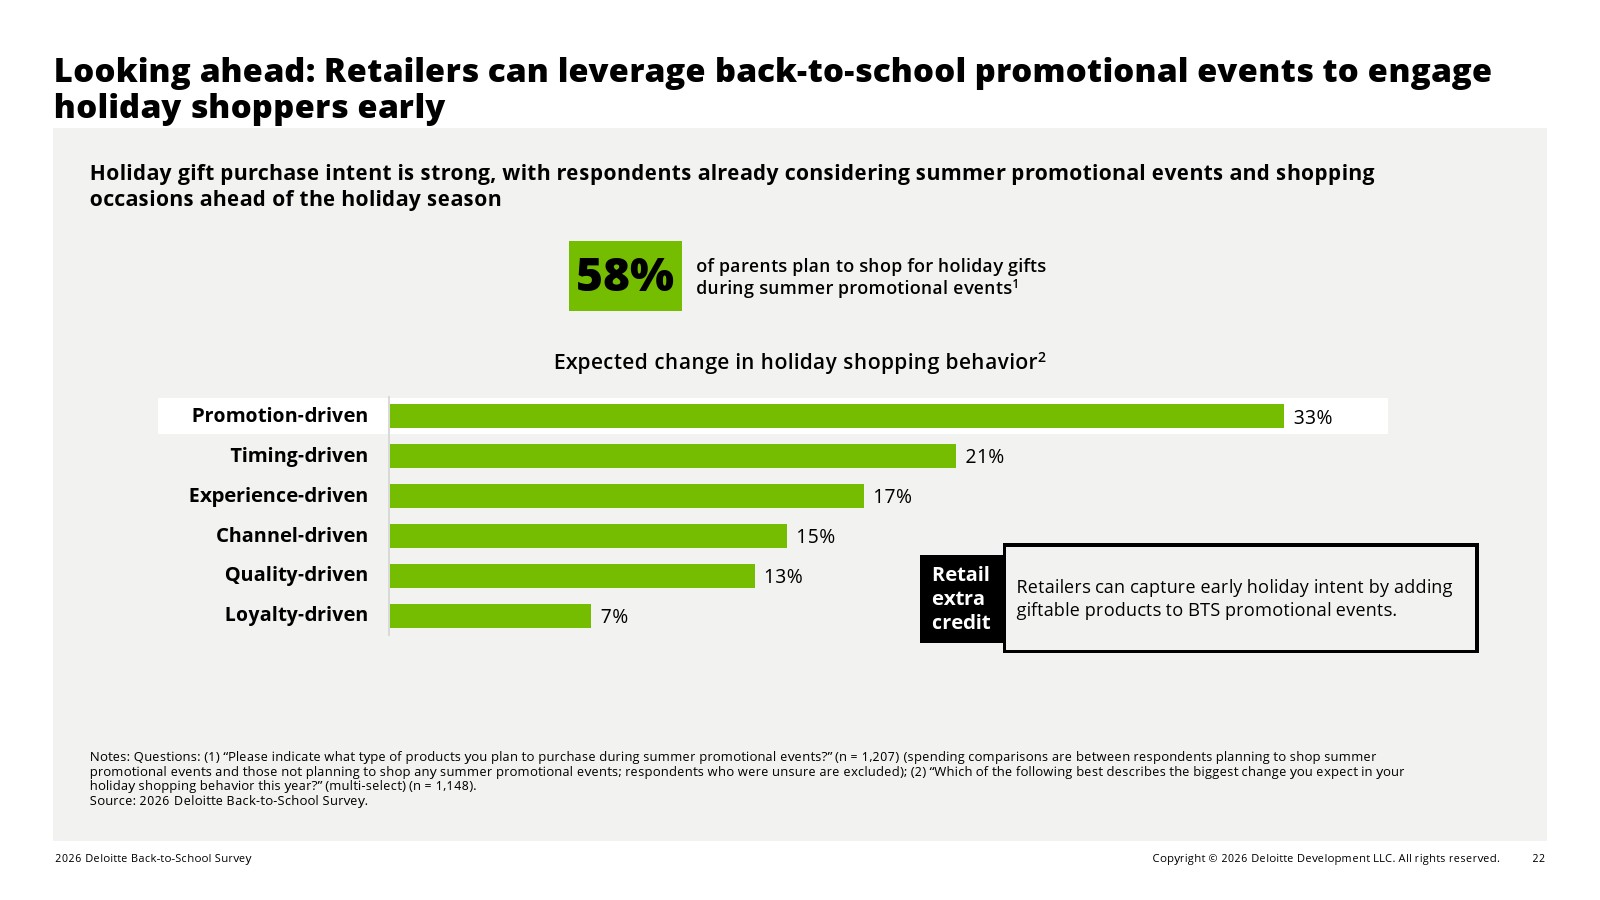
价格敏感并不意味着消费能力下降,而是消费者更加精于计算。31%的家长属于“超级价值消费者”,采用至少四种节省开支方式,包括更换品牌、购买自有品牌、批量采购及返现平台等。然而,这部分消费者平均每名孩子支出约610美元,比普通消费者高14%。同时,68%的家庭计划在暑期促销期间完成返校采购,54%的消费者承认折扣会促成计划外购买,说明促销已从单纯降价工具演变为刺激消费增量的重要机制。
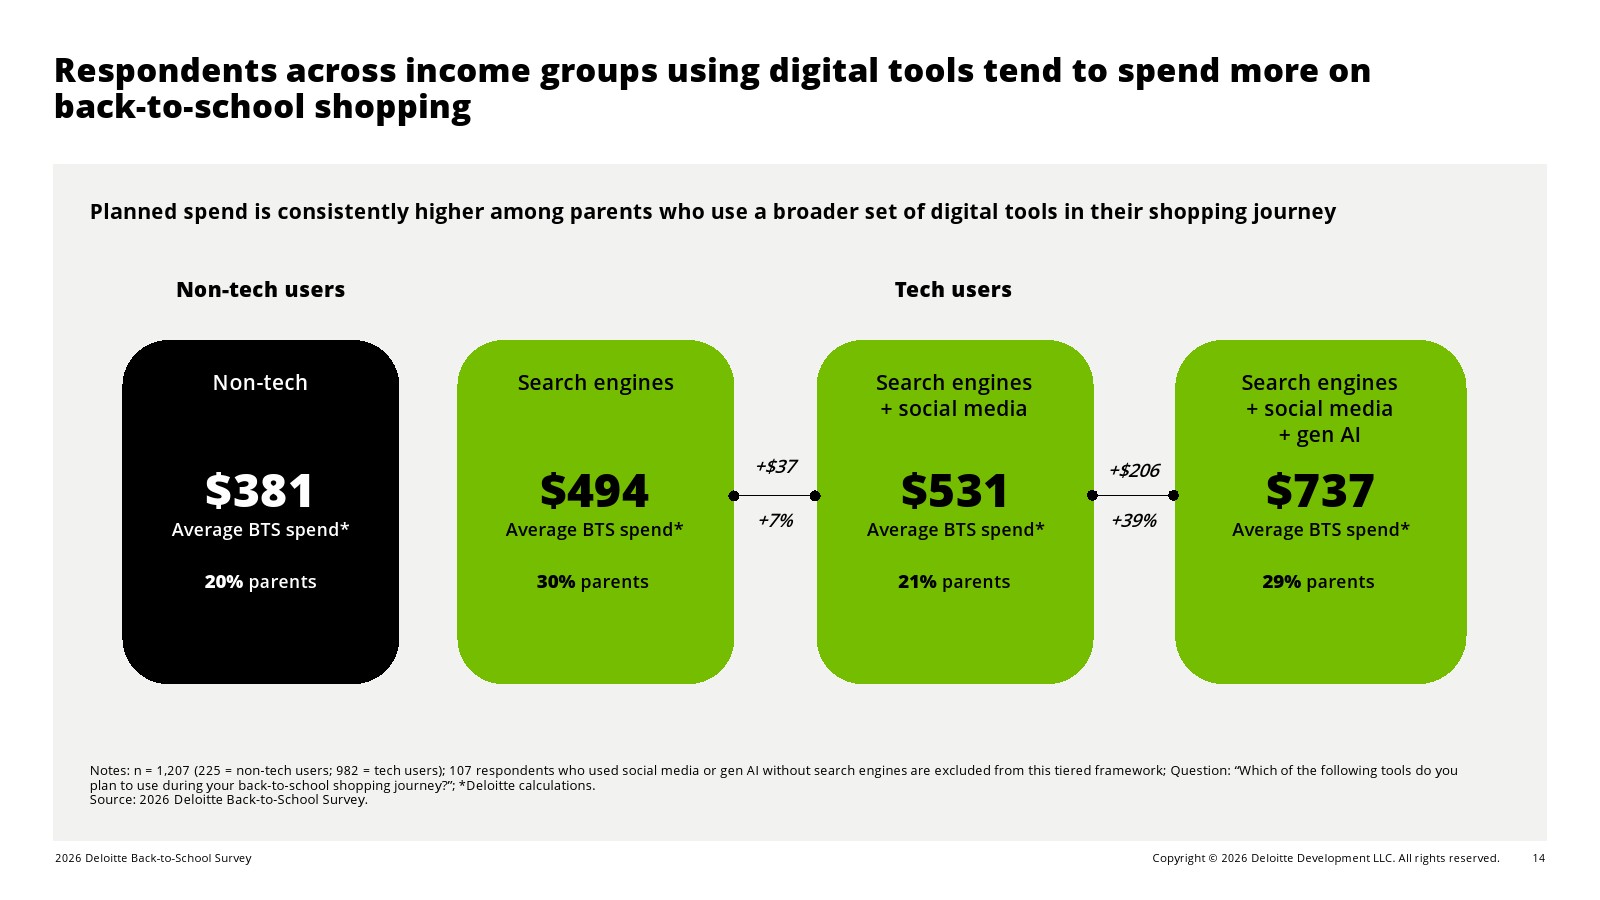
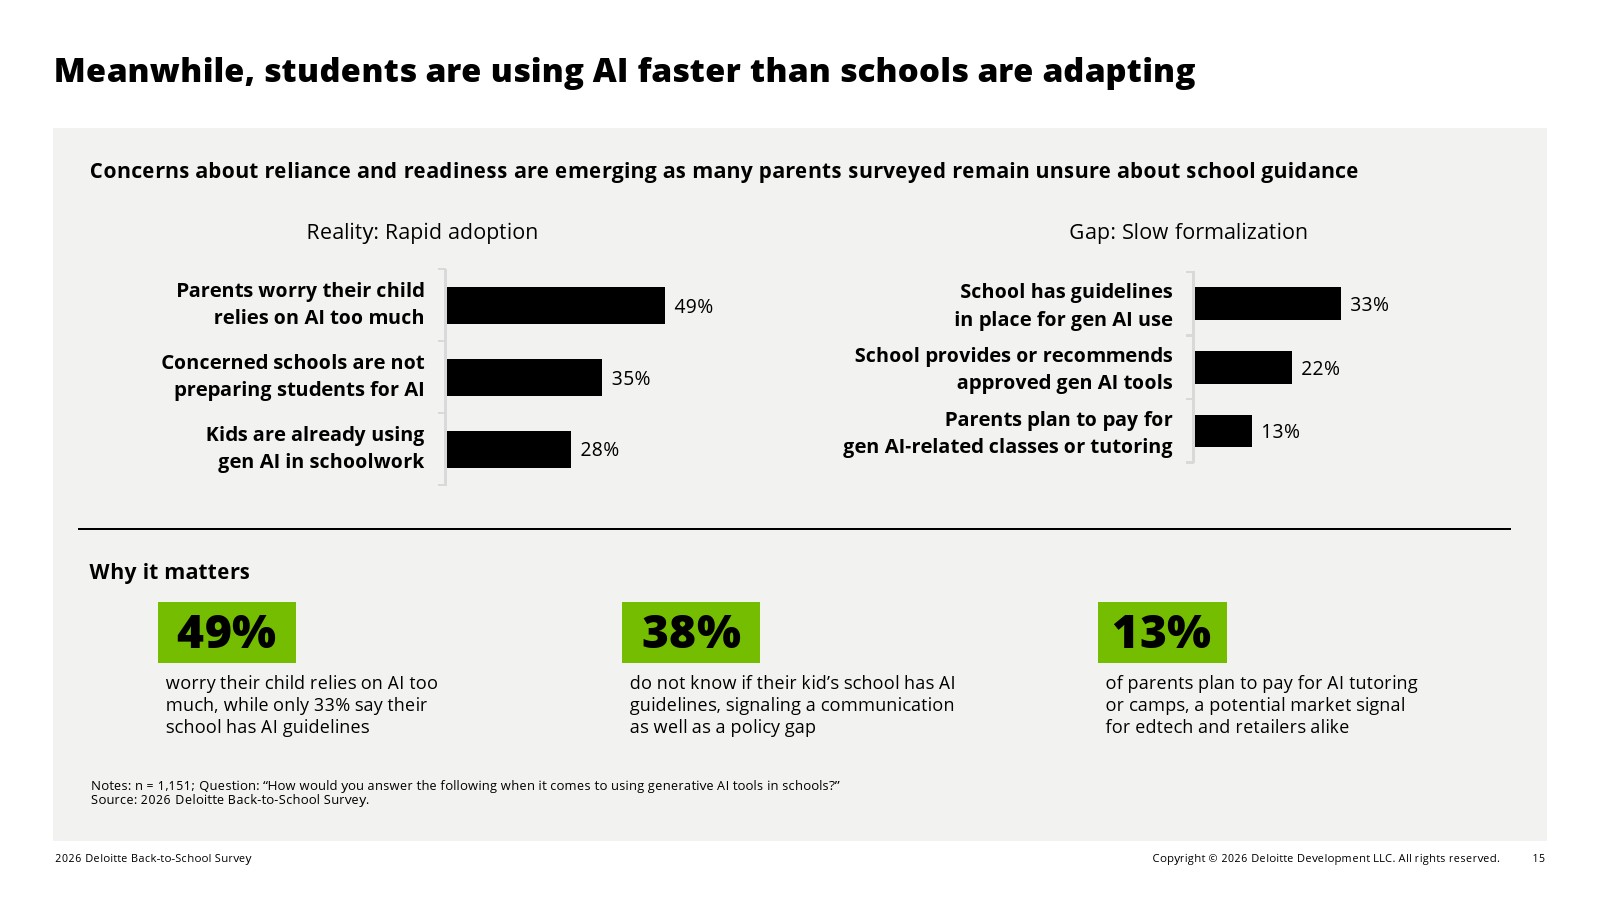
数字化工具正在重塑返校消费决策。20%的非数字工具用户平均支出仅381美元;使用搜索引擎的消费者支出提升至494美元;同时使用搜索与社交媒体的家庭达到531美元;而结合搜索、社交媒体及生成式AI的消费者平均支出高达737美元,高出非数字用户近94%。与此同时,学校数字化建设仍明显滞后,仅33%的学校建立生成式AI使用规范,而49%的家长担忧孩子过度依赖AI,38%的家长甚至不了解学校是否制定相关政策,教育数字化治理仍存在较大完善空间。
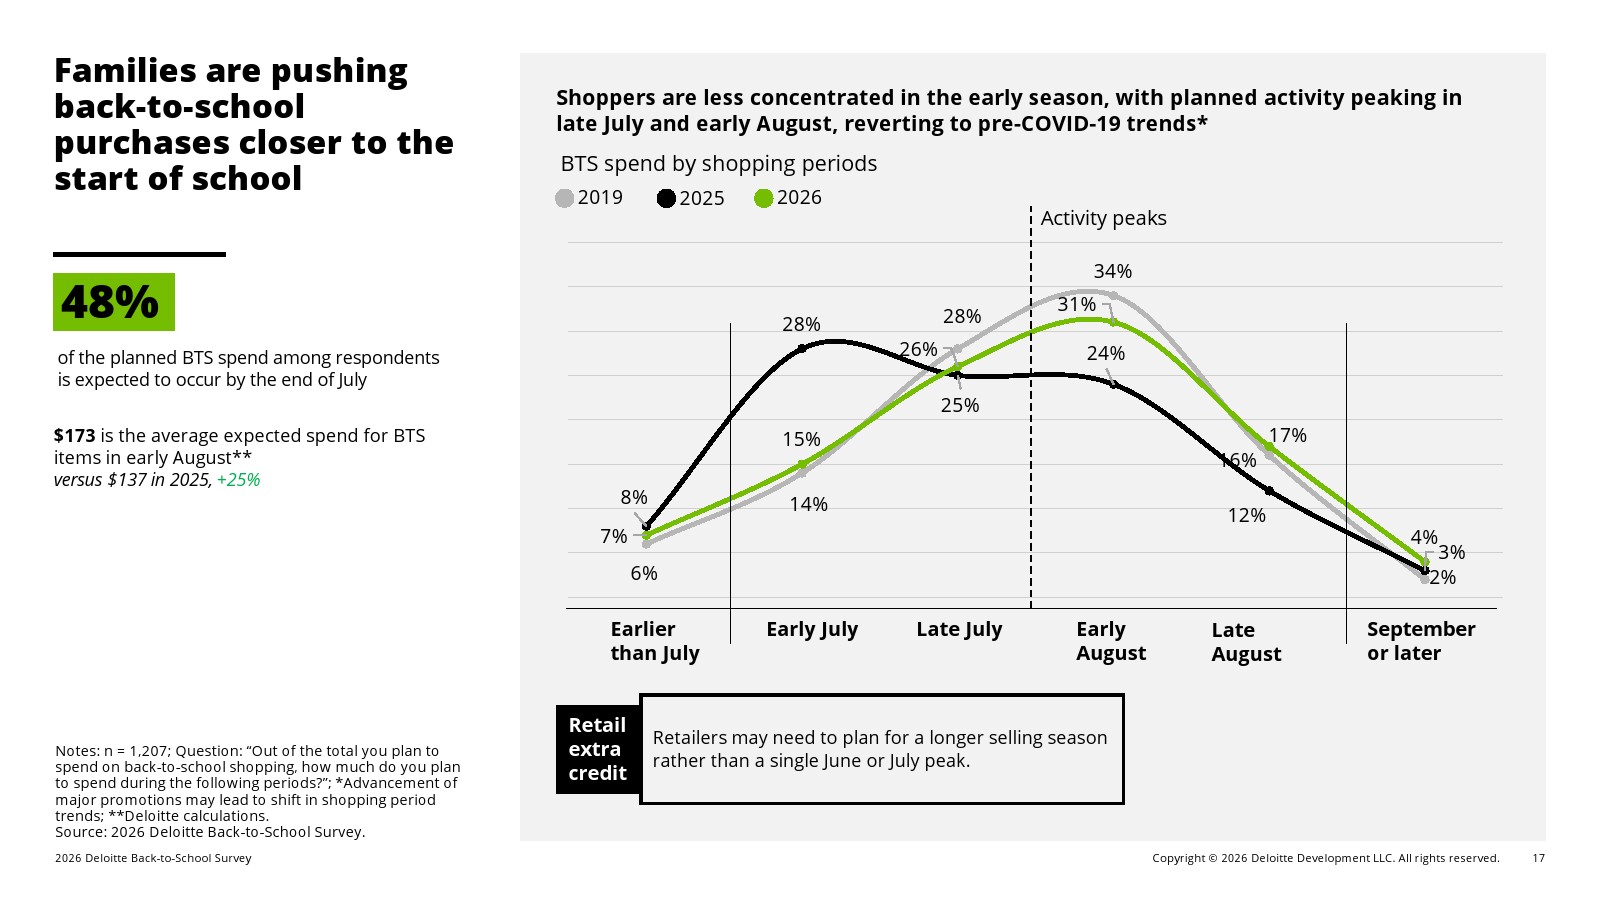
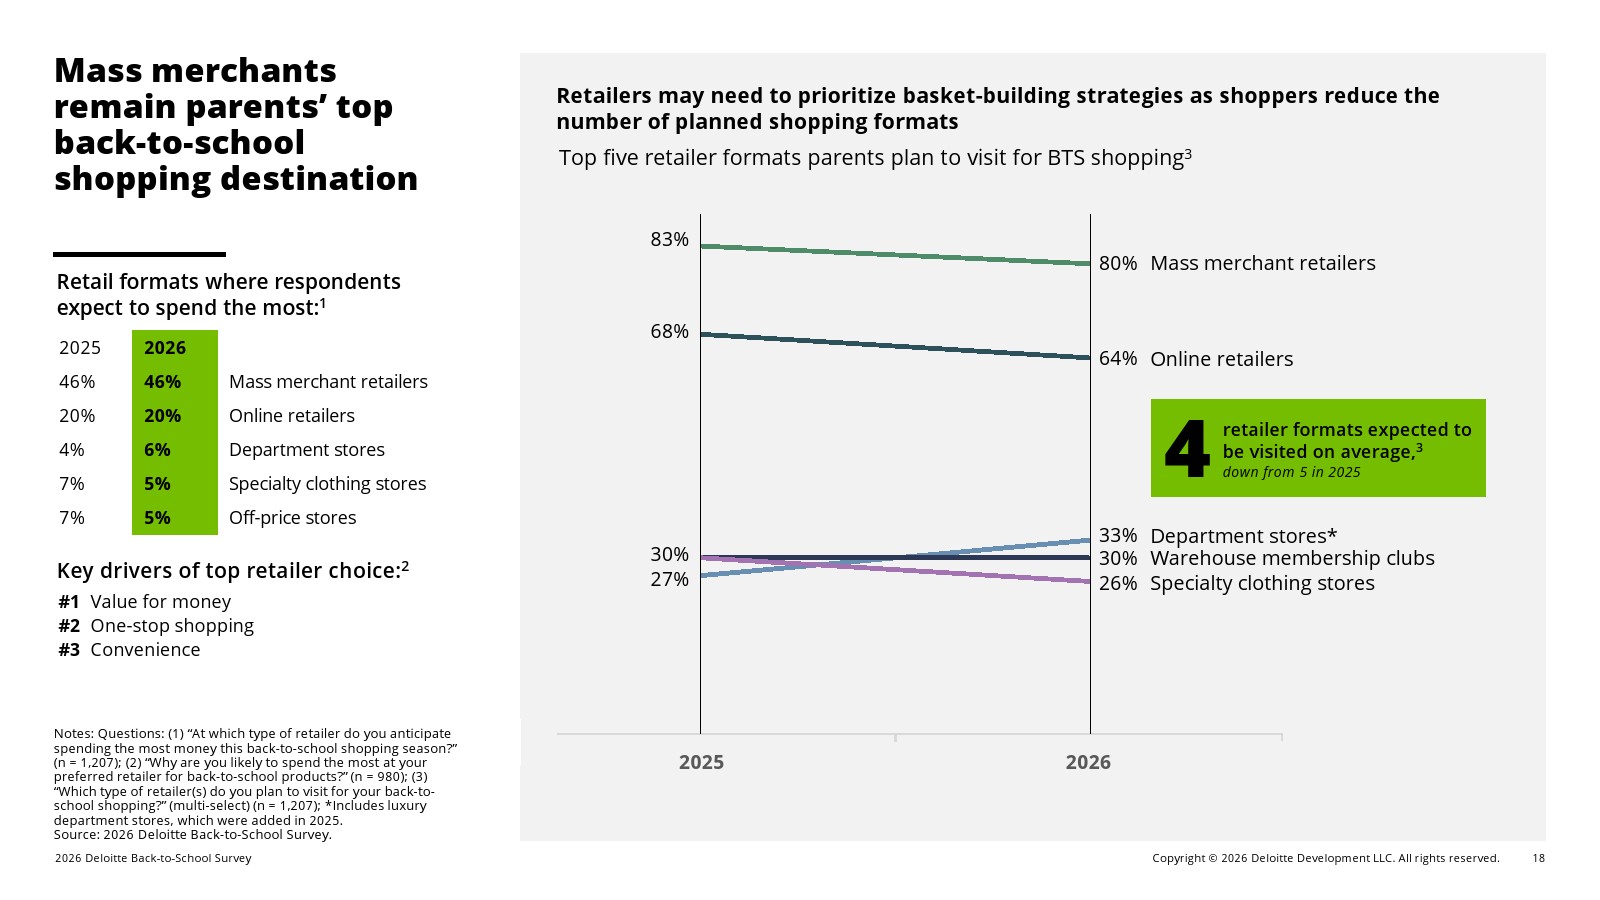
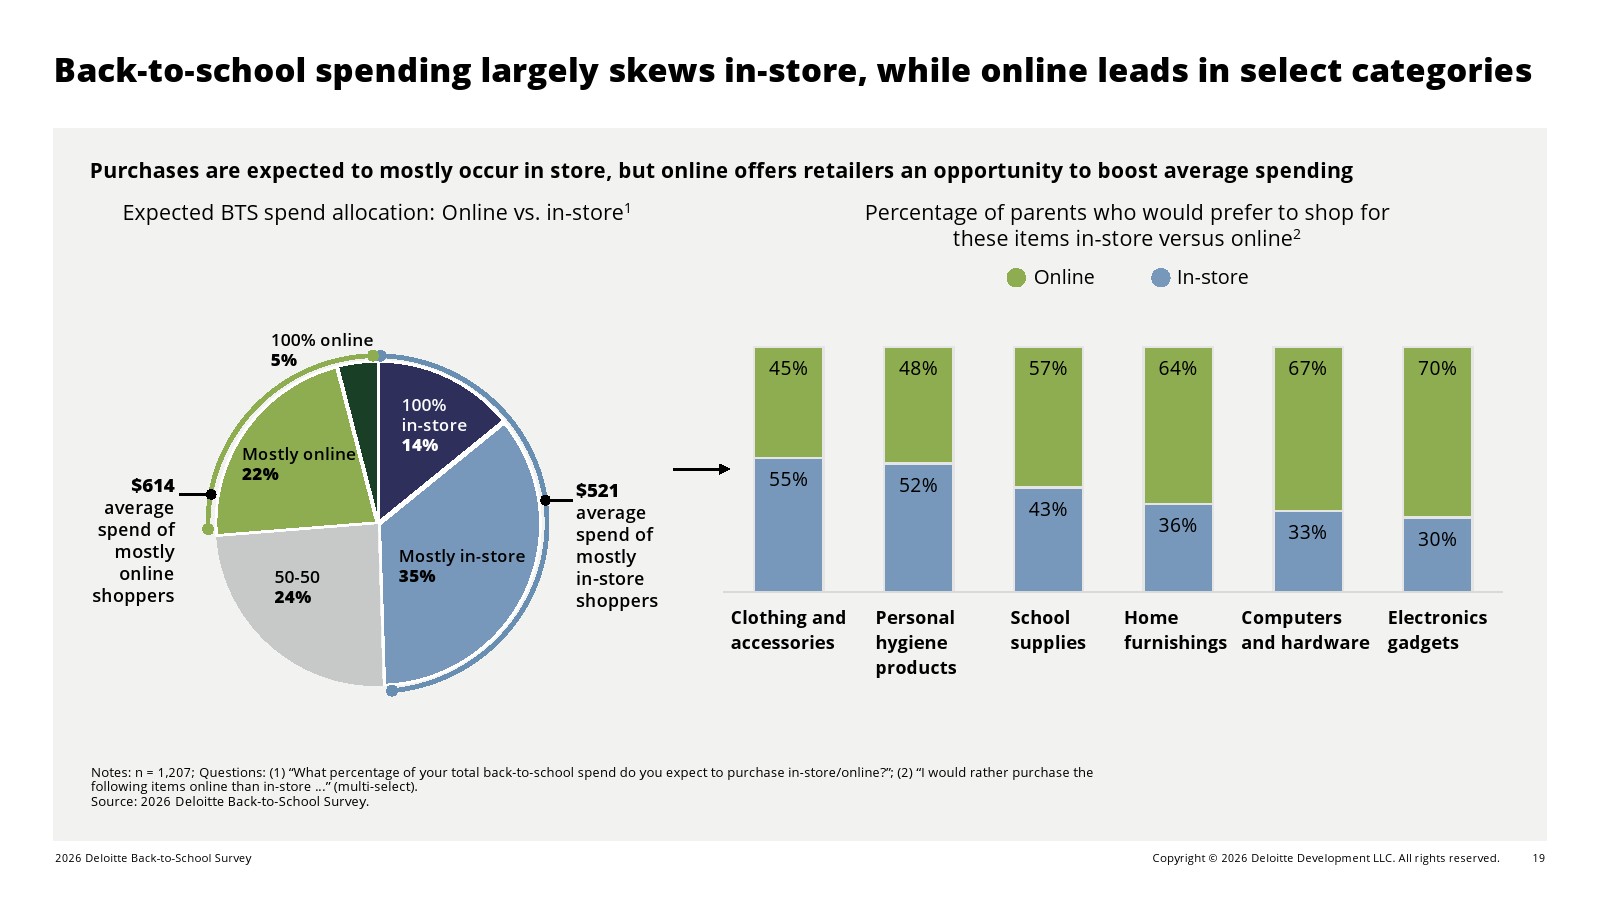
返校购物时间也正在重新分布。预计仅48%的预算将在7月底前完成,而2025年这一比例达到61%;8月初平均消费升至173美元,同比增长25%,家庭采购节奏重新向开学前集中。线下依然占据主要地位,49%的消费者计划主要在线下购物,但主要线上购物消费者平均支出达到614美元,高于线下消费者的521美元。消费者平均计划访问4种零售渠道,少于2025年的5种,意味着零售商需要依靠更高客单价和组合销售提升经营效率,而不仅依赖渠道覆盖。
整体来看,2026年返校市场并未进入消费萎缩周期,而是进入价值重构阶段。消费者预算趋于稳定,但决策更加精细,价格敏感、数字化决策、精准购物和结构性消费升级共同成为市场主旋律。未来零售竞争将不再局限于价格优势,而是谁能够借助数据、AI与精准营销帮助消费者更高效完成购物决策,并在价值感、便利性与个性化之间建立新的竞争优势,从而在增长放缓的市场中持续获得份额。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: