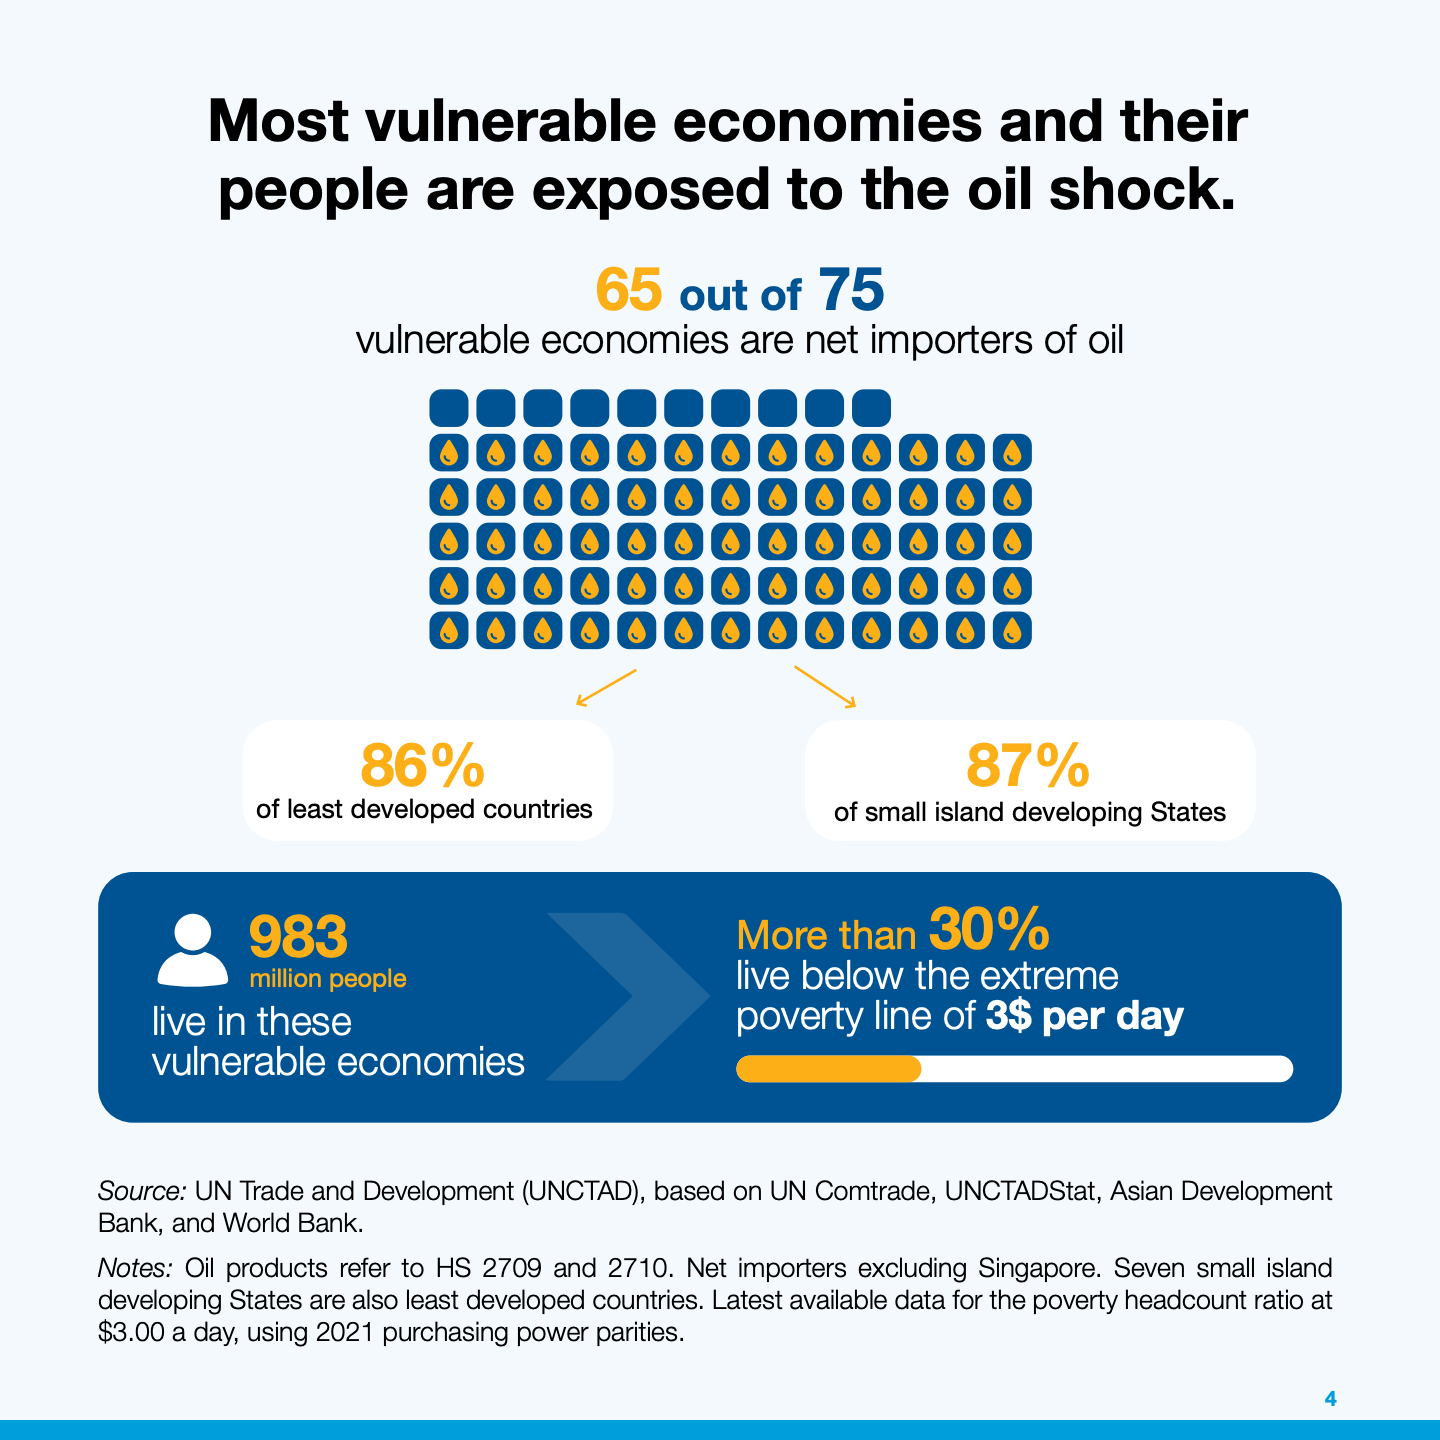
霍尔木兹海峡作为全球最重要的能源运输通道之一,其供应中断正迅速演变为全球能源市场的新风险。联合国贸易和发展会议(UNCTAD)研究显示,在75个最不发达国家(LDCs)和小岛屿发展中国家(SIDS)中,有65个属于石油净进口国,占比达到87%,涉及约9.83亿人口。能源价格持续攀升意味着这些经济体将在燃料采购、公共财政和民生保障之间面临更加艰难的资源配置选择。
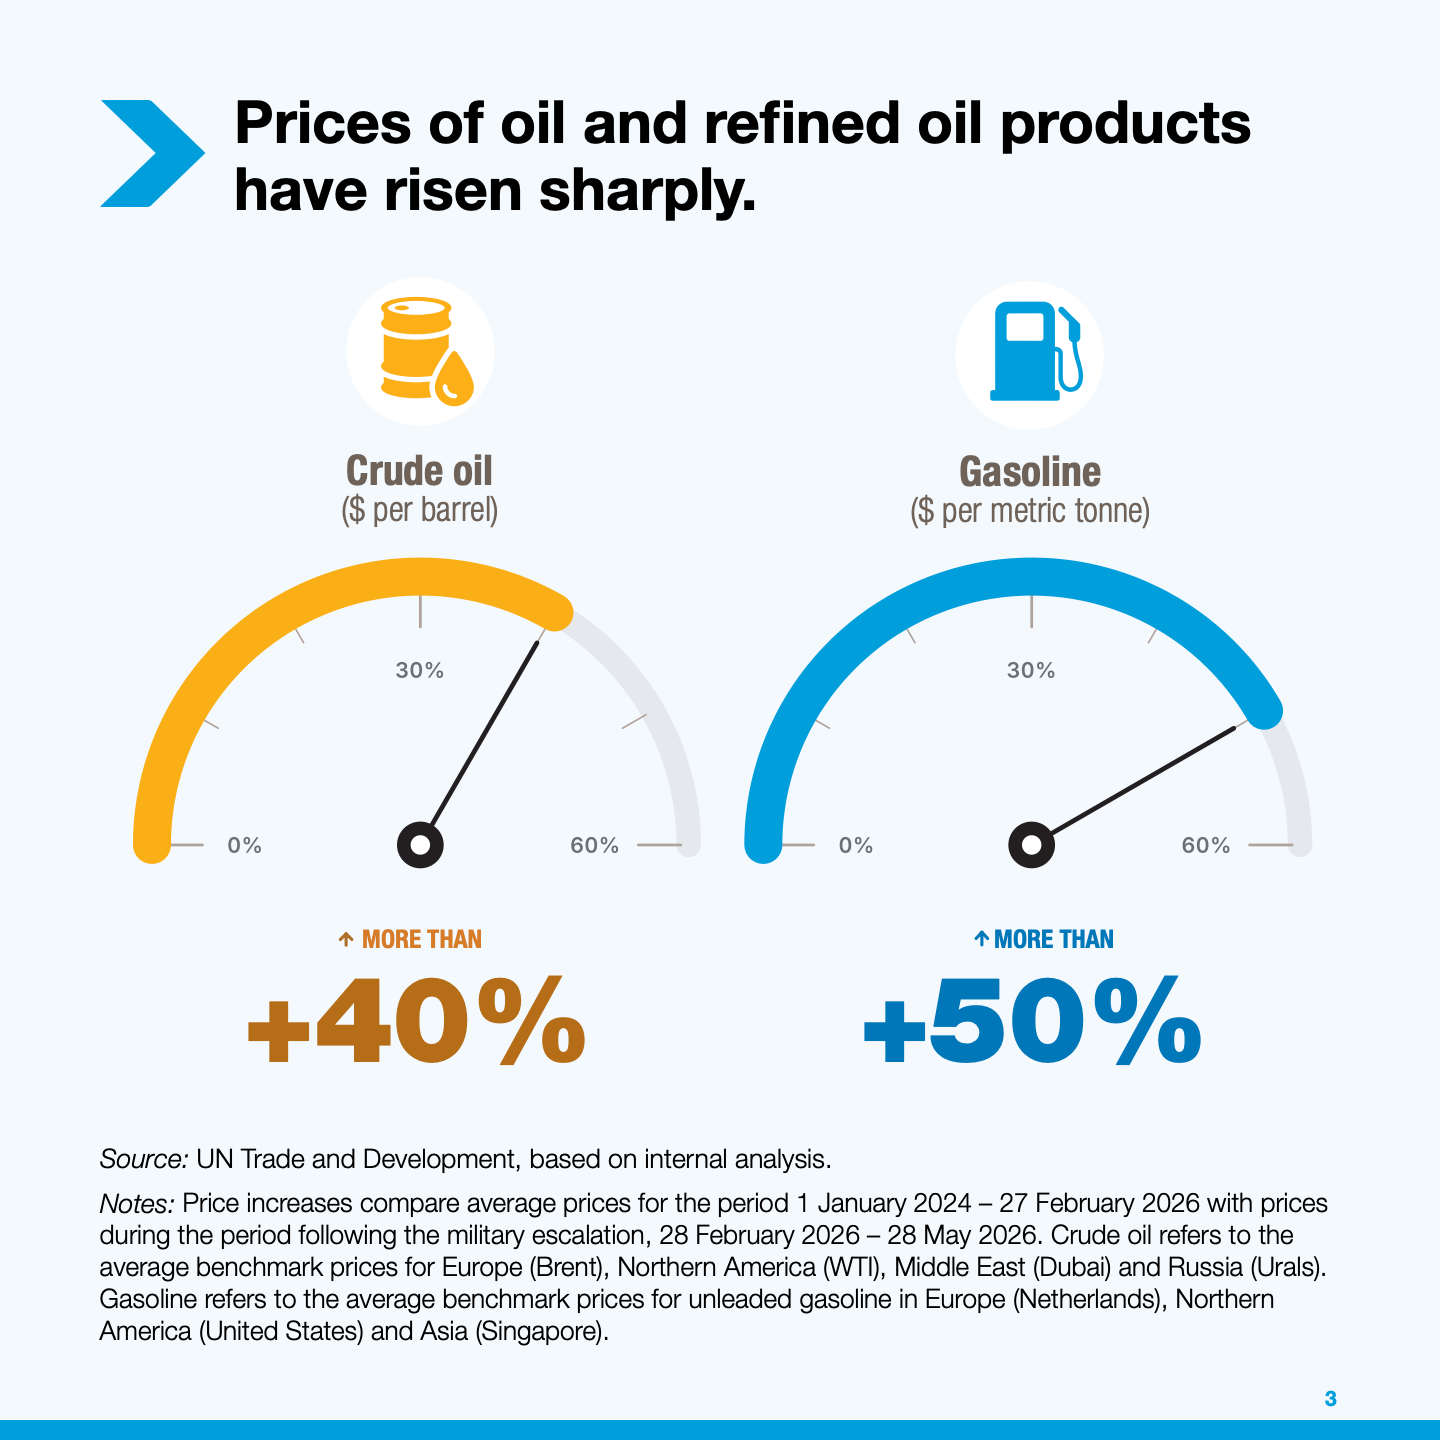
数据显示,自2026年2月底局势升级以来,相较于2024年初至2026年2月的平均水平,国际原油均价上涨超过40%,由每桶71美元升至103美元;汽油价格上涨超过50%,由每吨698美元升至1109美元。相比原油本身,成品油涨幅更高,意味着终端运输、物流及居民消费成本将承受更大的输入性通胀压力,价格冲击正快速向实体经济传导。
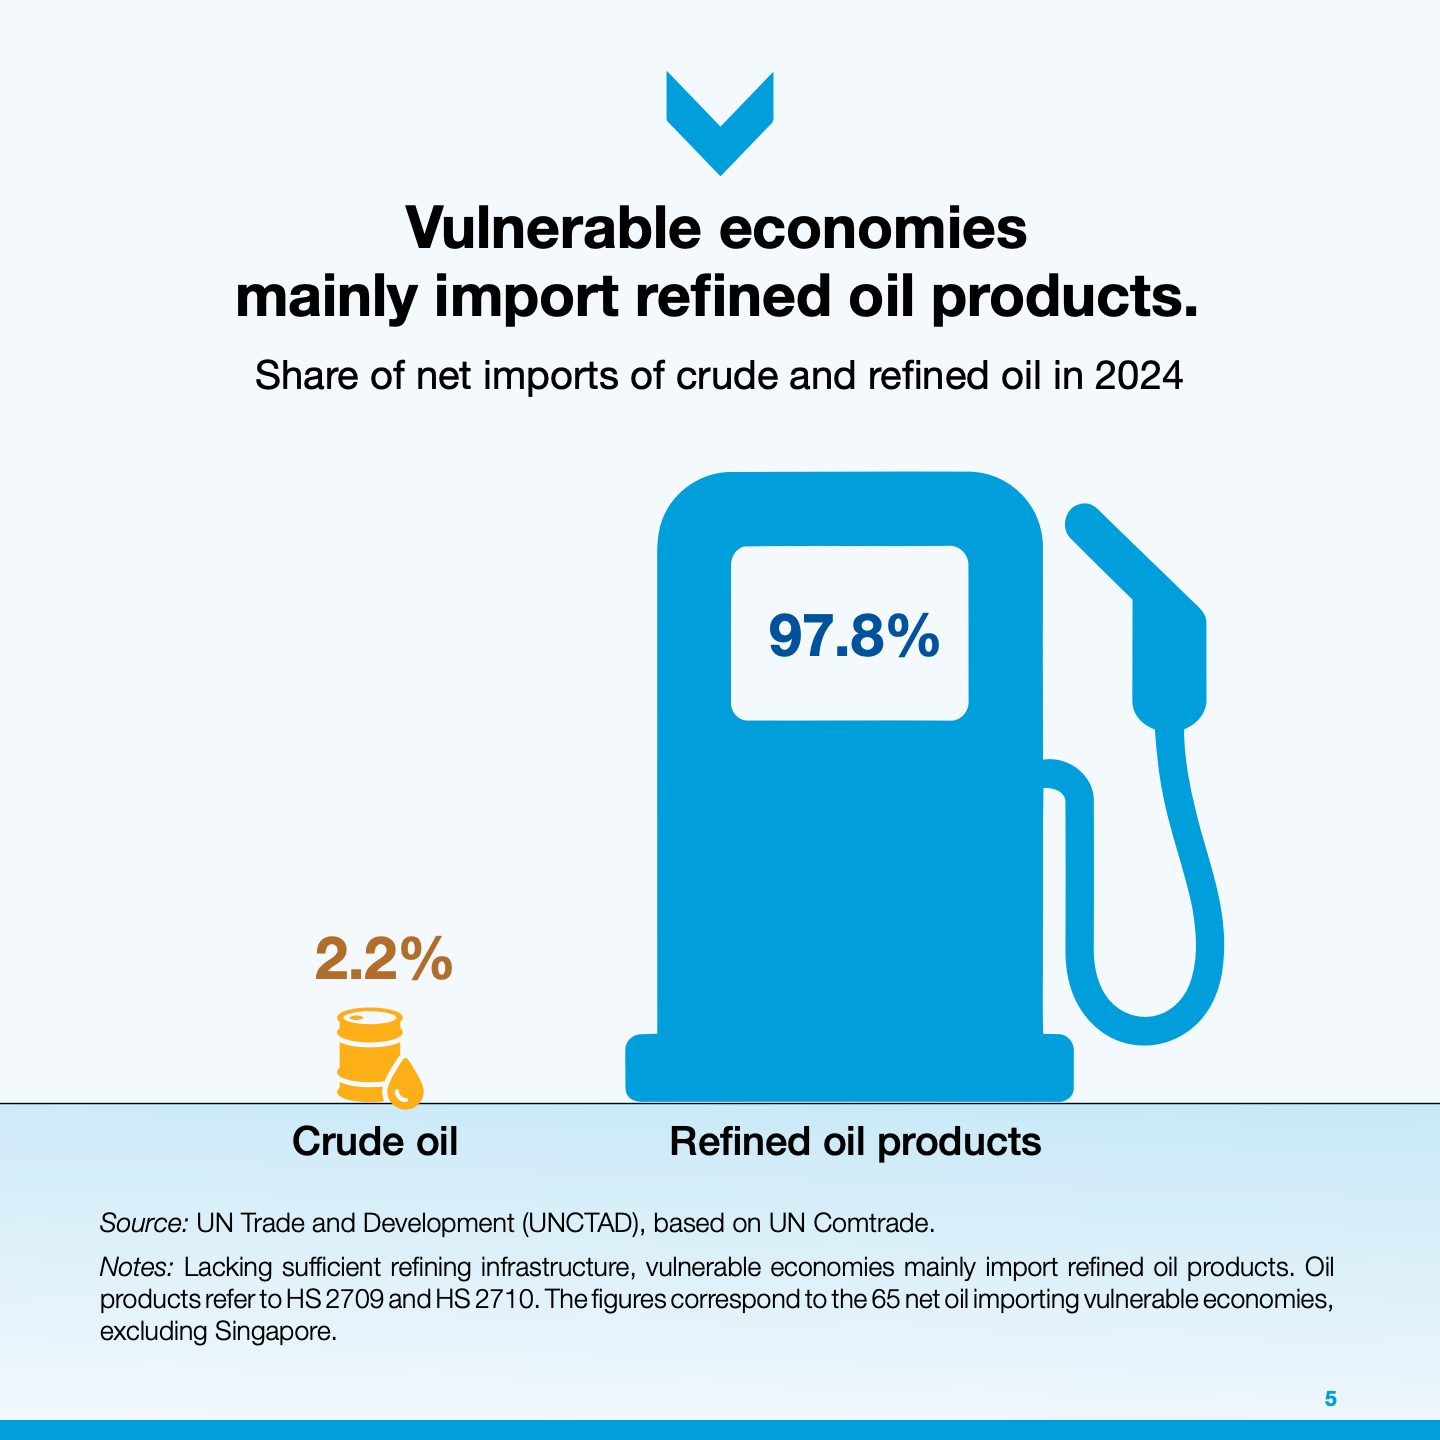
值得关注的是,脆弱经济体能源进口结构更加依赖成品油。2024年数据显示,其石油净进口中,仅2.2%为原油,而高达97.8%为成品油。这反映出多数国家炼油能力不足,只能依赖国际市场采购高附加值能源产品,因此不仅承受国际油价上涨,还需承担炼化利润、运输费用及供应链风险叠加带来的成本放大效应。
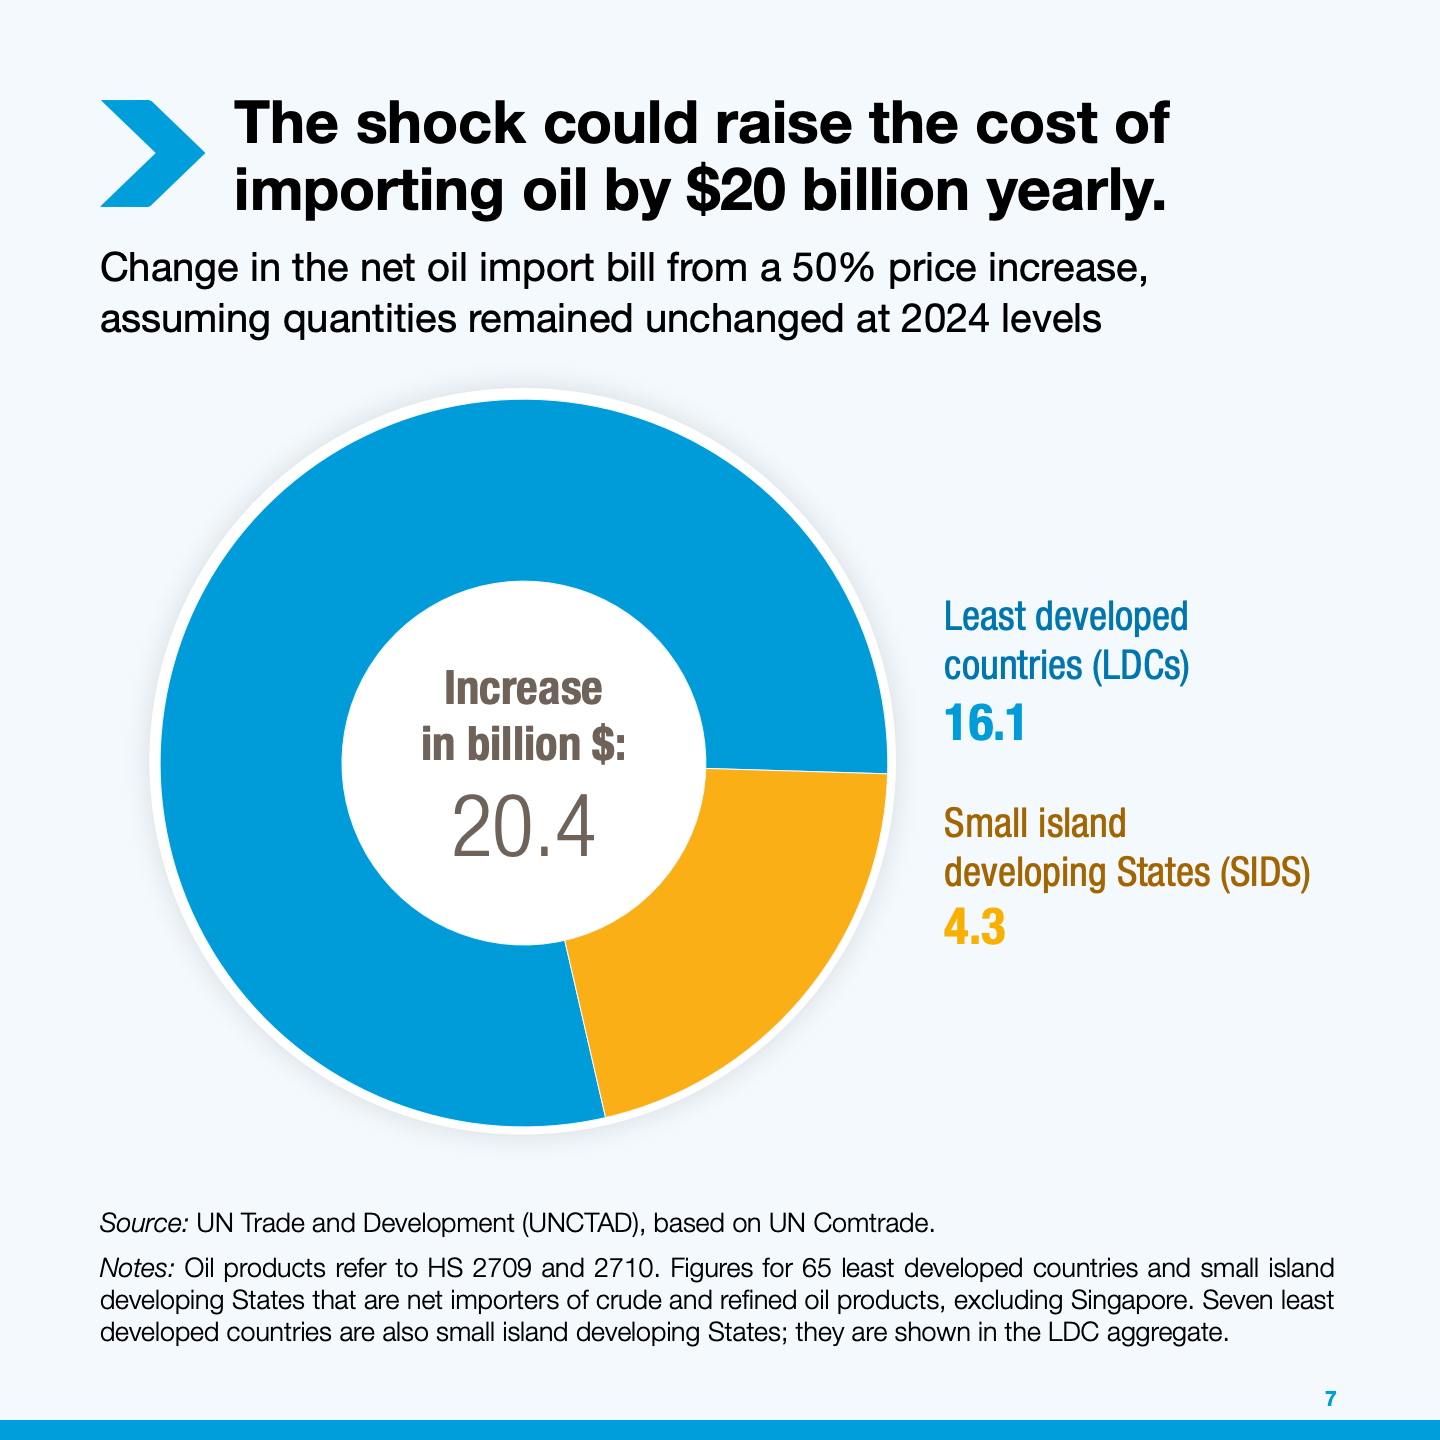
按照国际油价上涨50%、进口数量保持2024年水平测算,这65个脆弱经济体每年石油进口支出将新增204亿美元,其中最不发达国家增加161亿美元,小岛屿发展中国家增加43亿美元。对于财政空间有限、外汇储备不足的发展中国家而言,这部分新增支出将直接挤压医疗、教育、基础设施及可持续发展投资预算,财政压力显著上升。
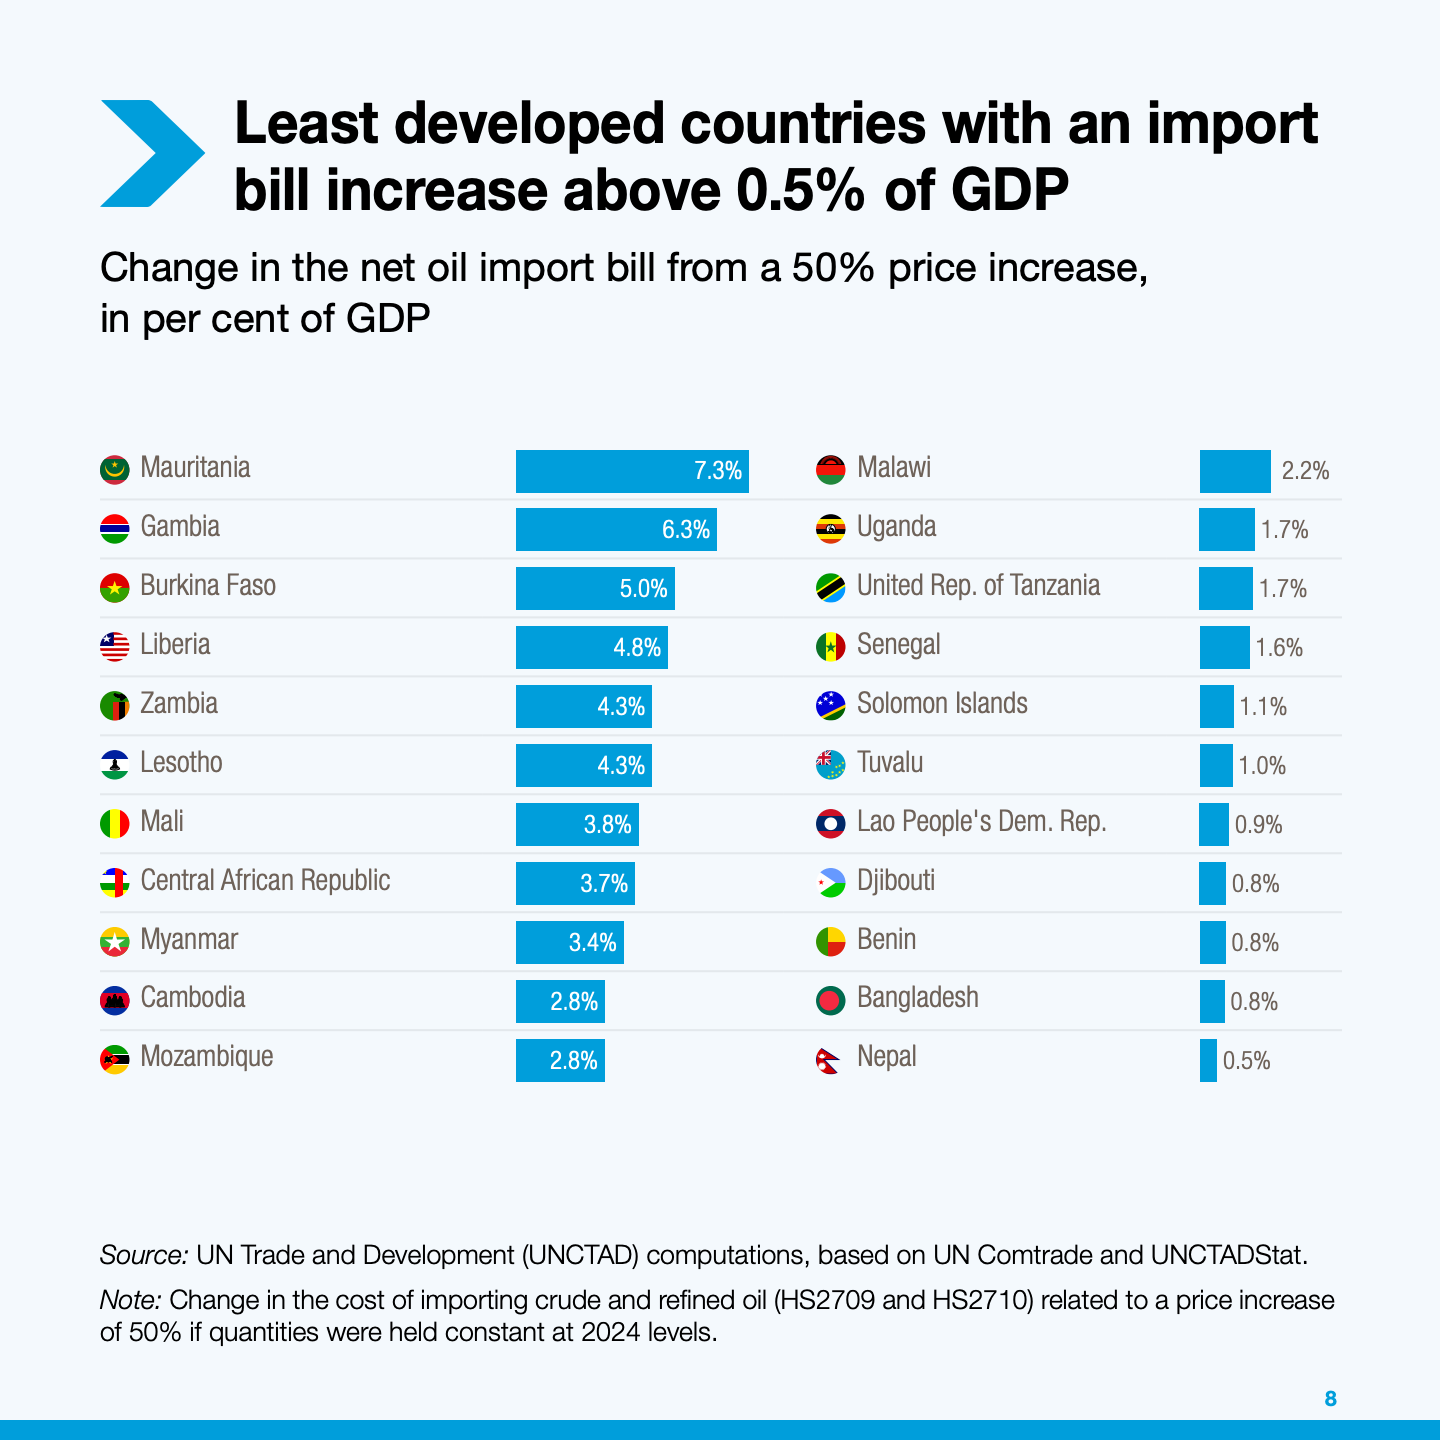
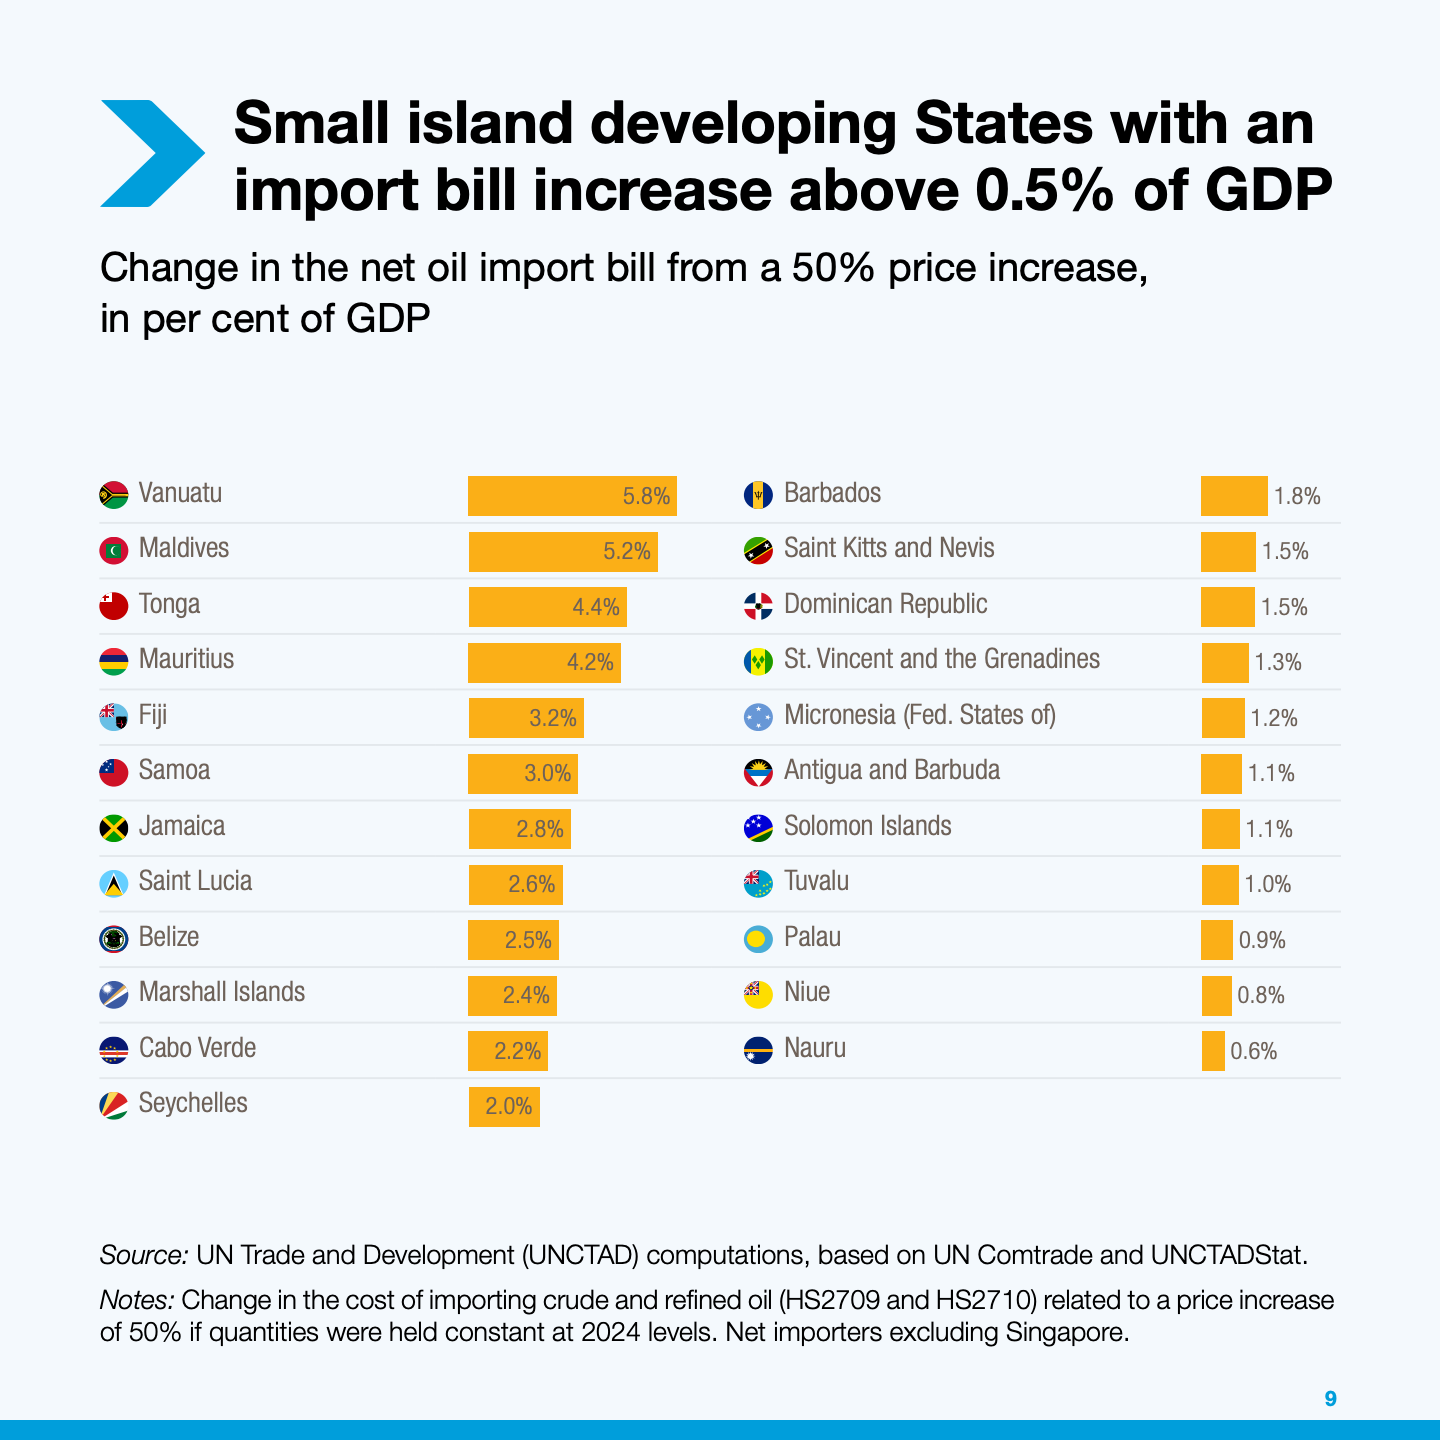
部分国家受到的冲击更加突出。从GDP占比来看,毛里塔尼亚新增石油进口成本相当于GDP的7.3%,冈比亚达到6.3%,布基纳法索5.0%,利比里亚4.8%,赞比亚和莱索托均为4.3%。小岛屿经济体中,瓦努阿图达到5.8%,马尔代夫5.2%,汤加4.4%,毛里求斯4.2%,斐济3.2%。对于经济规模较小、财政收入有限的国家而言,一次油价冲击足以改变全年财政平衡。
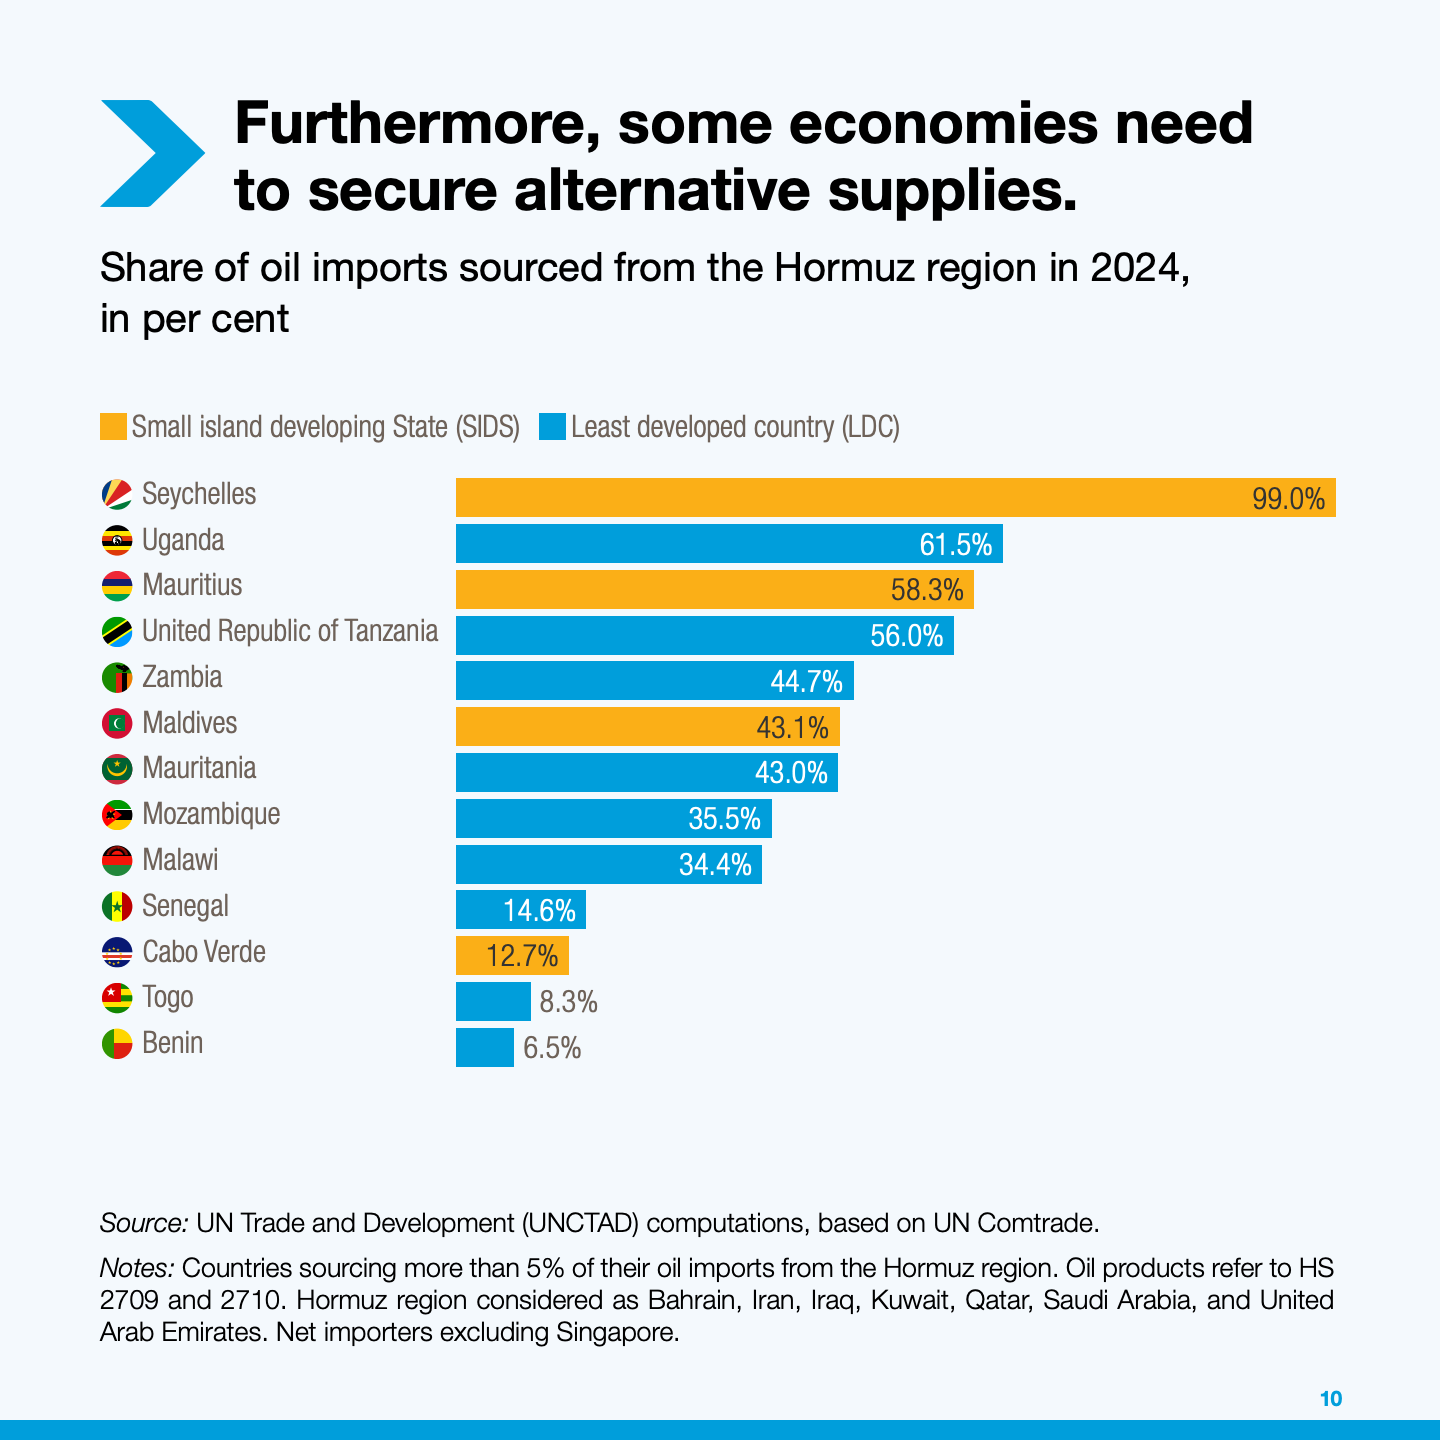
除了价格风险,供应来源集中同样放大了能源安全风险。数据显示,塞舌尔99%的石油进口依赖霍尔木兹地区,乌干达依赖度为61.5%,毛里求斯58.3%,坦桑尼亚56.0%,赞比亚44.7%,马尔代夫43.1%。一旦霍尔木兹运输进一步受阻,这些国家不仅面临采购成本上涨,还可能遭遇供应短缺,不得不寻找成本更高的替代进口渠道,进一步推高进口账单和物流成本。
从宏观经济层面看,能源价格上涨将通过运输成本、居民消费价格及企业生产成本向全社会扩散,推动更广泛的通胀压力。与此同时,进口成本上升将扩大经常账户赤字,加剧本币贬值压力,并可能促使融资成本上升、信贷收紧,最终拖累经济增长。对于财政空间本已有限的发展中国家而言,稳定物价、保障民生与维持长期发展投资之间的平衡将变得更加困难。
霍尔木兹海峡风险已不仅是一次区域地缘政治事件,更正在演变为全球能源安全与发展公平的重要考验。短期内,能源价格波动仍将持续影响脆弱经济体财政和贸易平衡;长期来看,提升炼化能力、推动能源进口多元化、发展可再生能源以及增强区域能源合作,将成为这些国家降低外部能源冲击、提升经济韧性的关键路径。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: