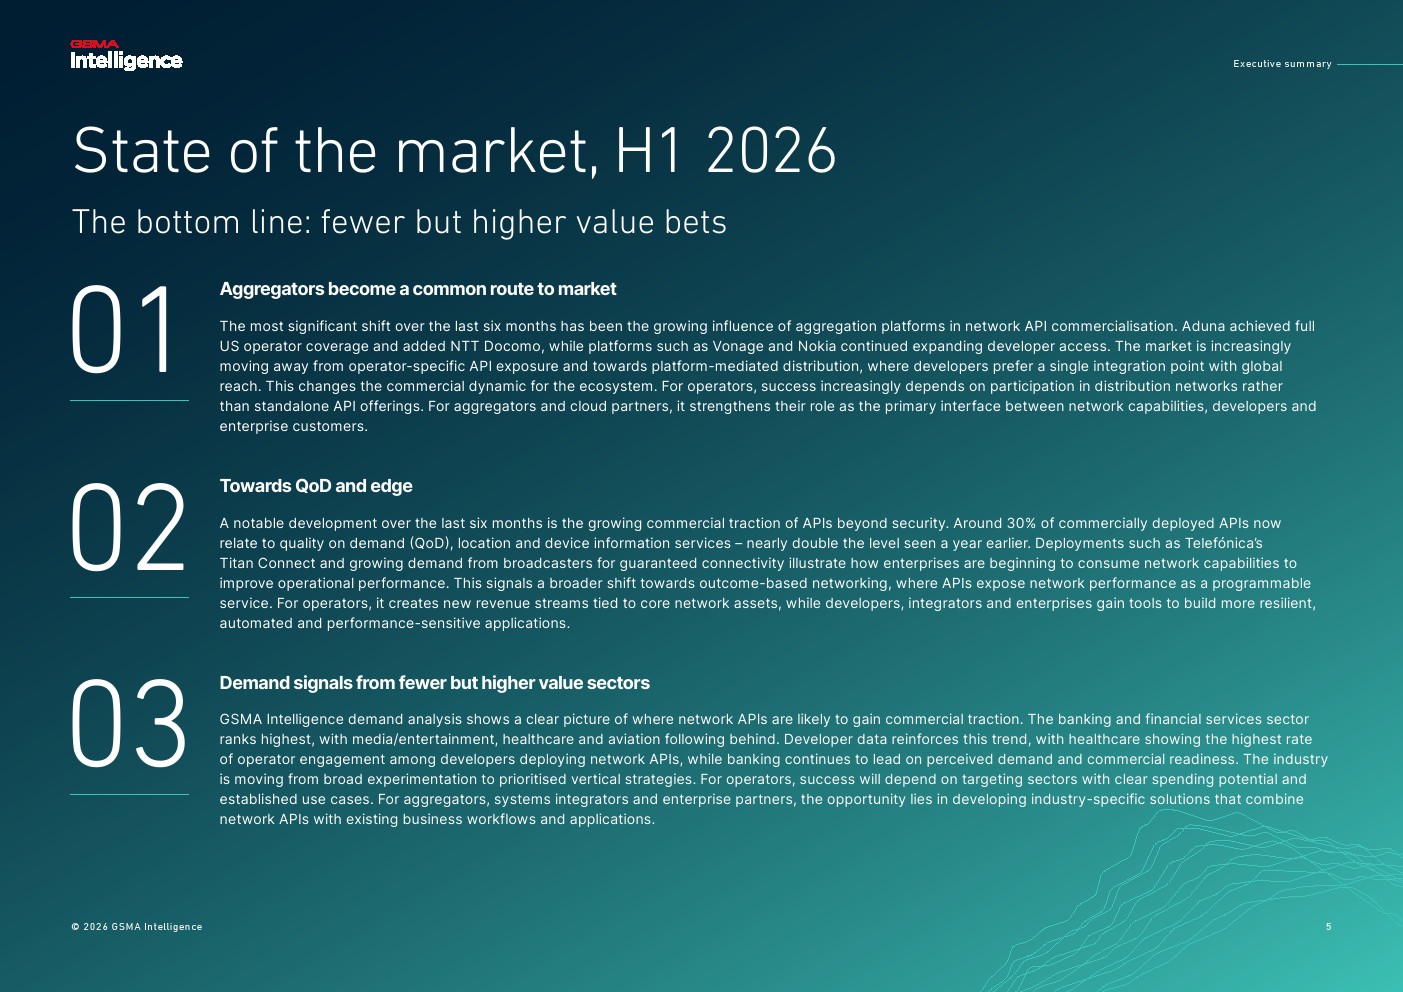
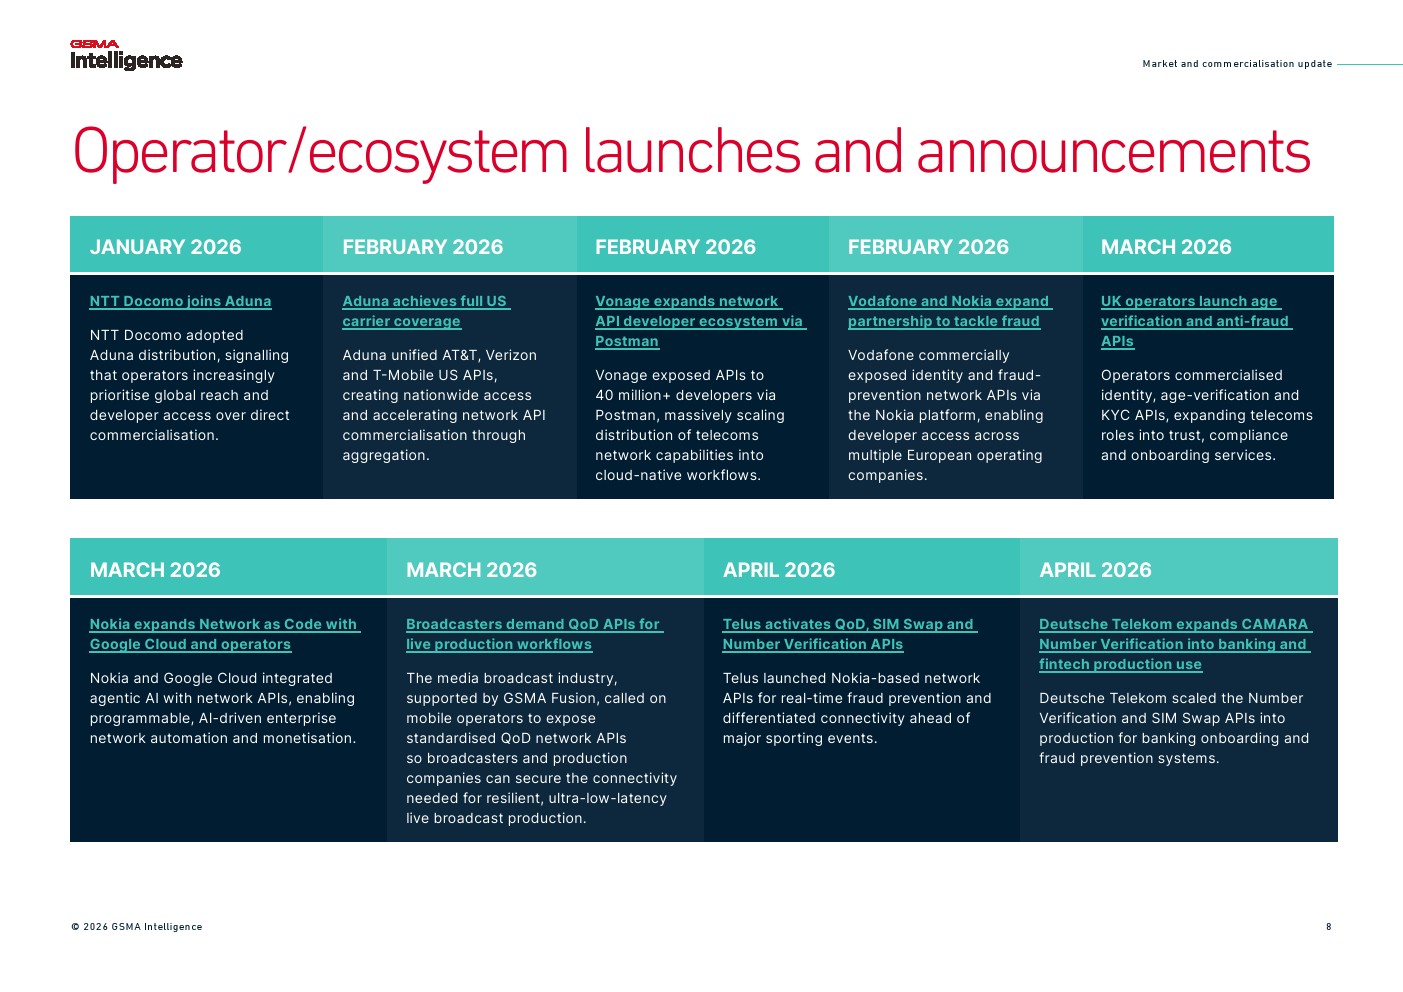
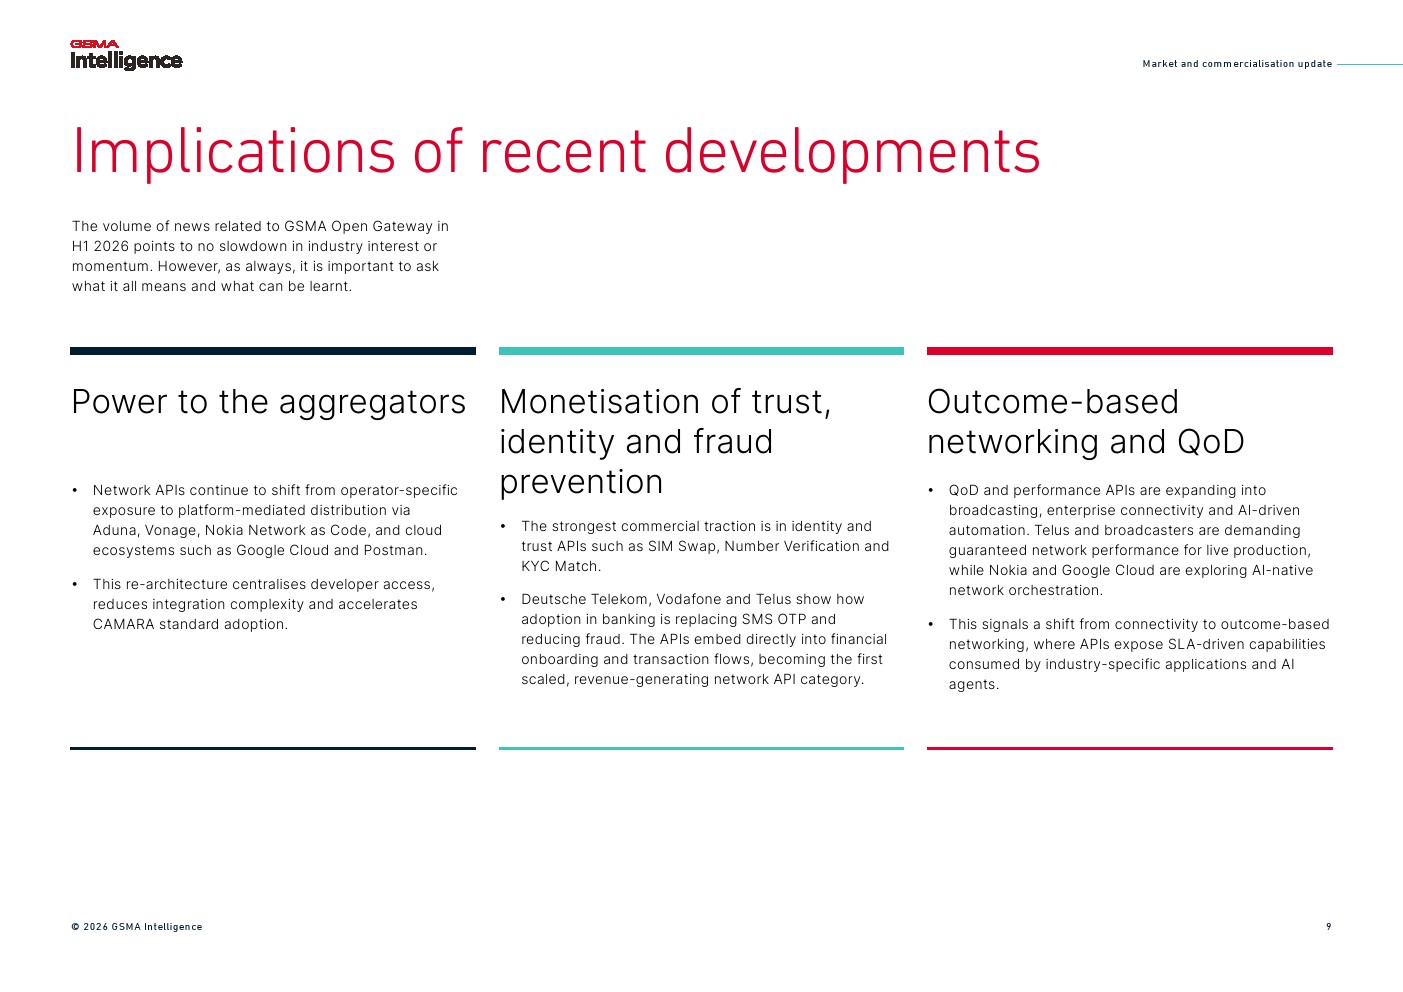
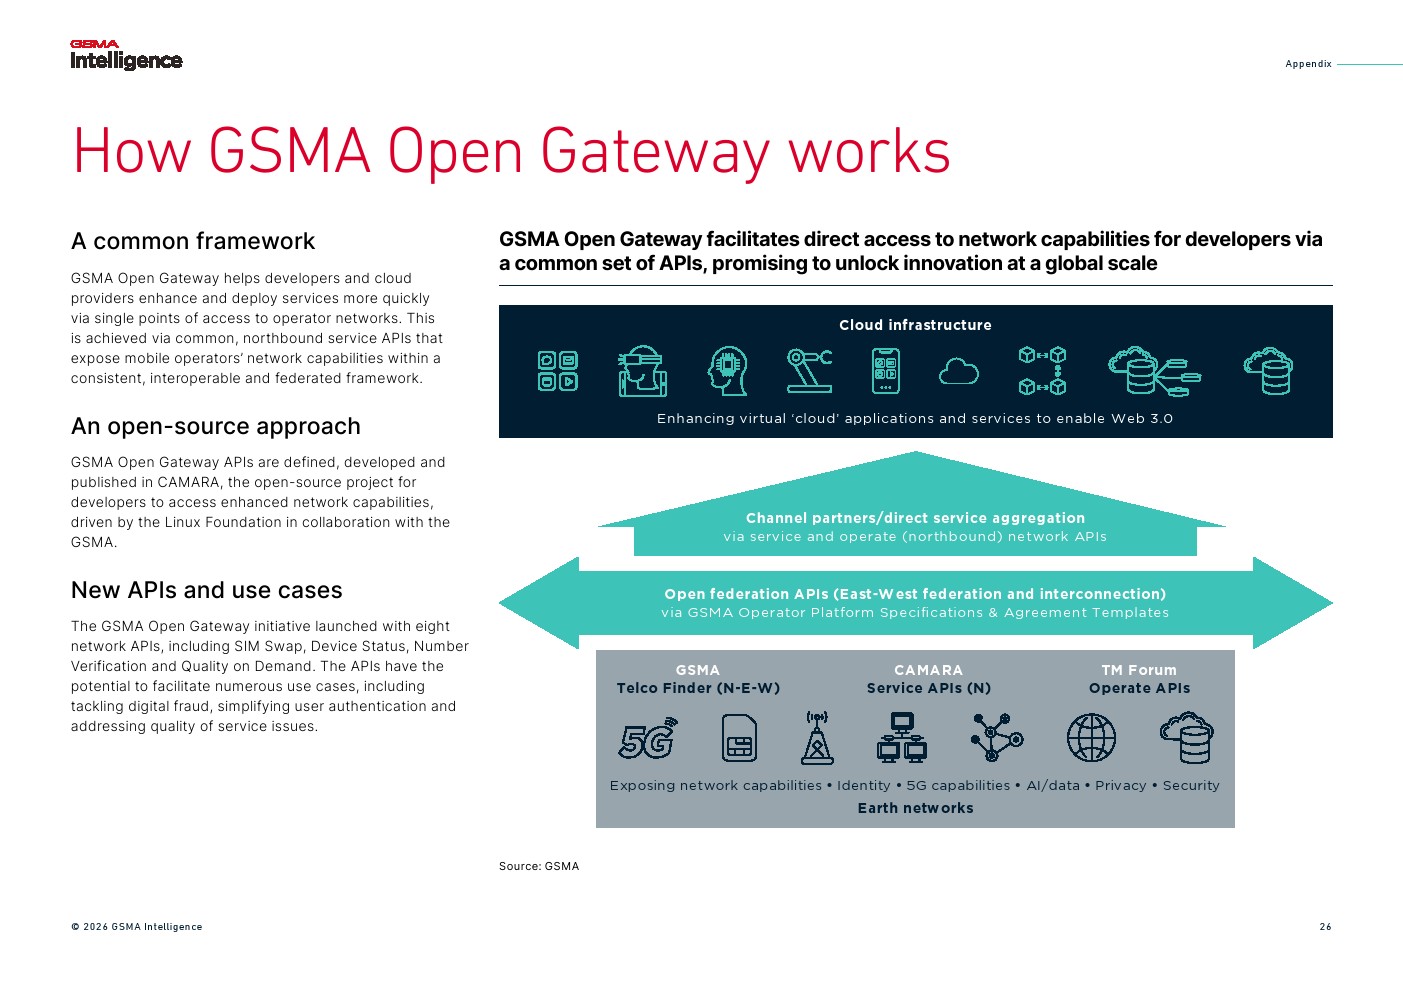
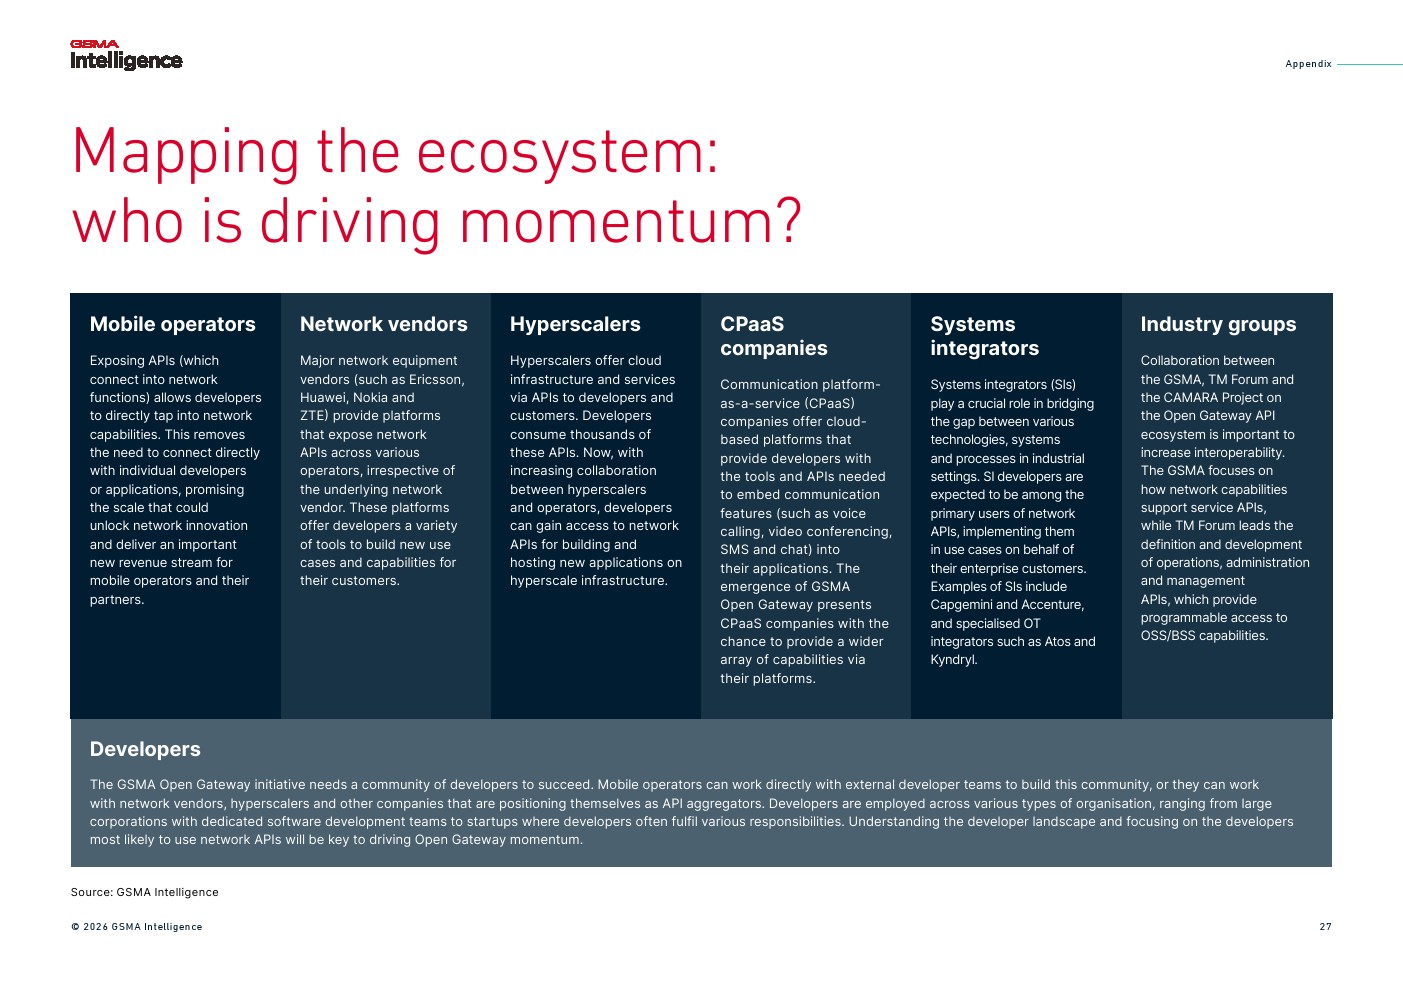
网络API市场正在经历一次重要的商业模式切换。过去运营商更多依靠自身渠道直接开放API,如今市场逐渐转向由Aduna、Vonage、Nokia Network as Code以及Google Cloud、Postman等平台聚合分发。开发者更倾向于通过一个统一入口获得多运营商能力,API市场由“单点供给”走向“平台分发”,聚合商因此成为连接运营商、开发者与企业客户的新核心节点。
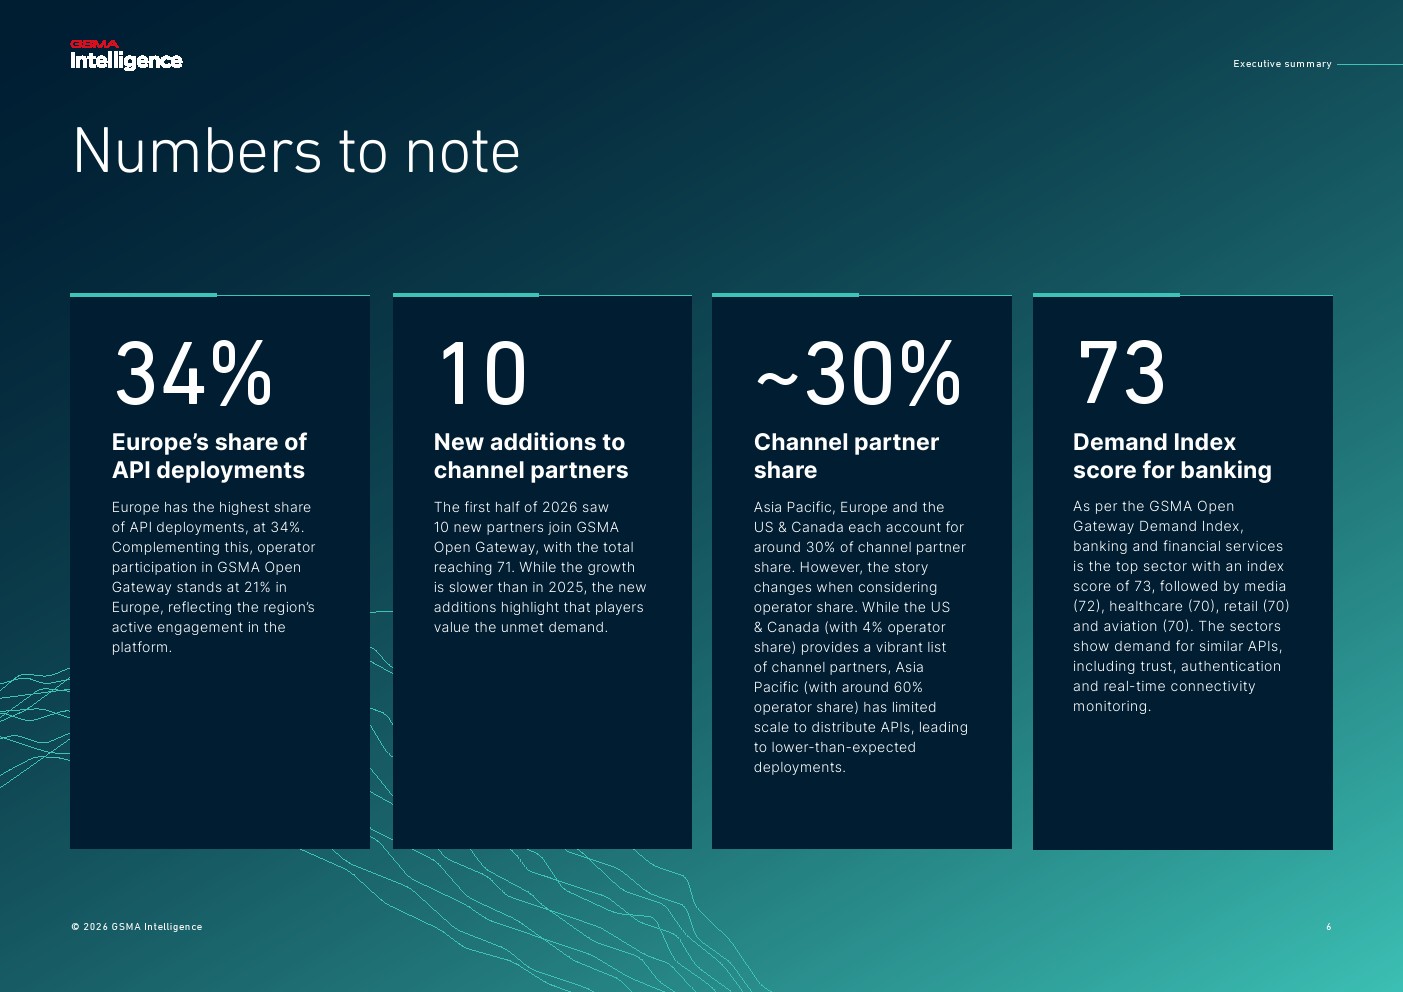
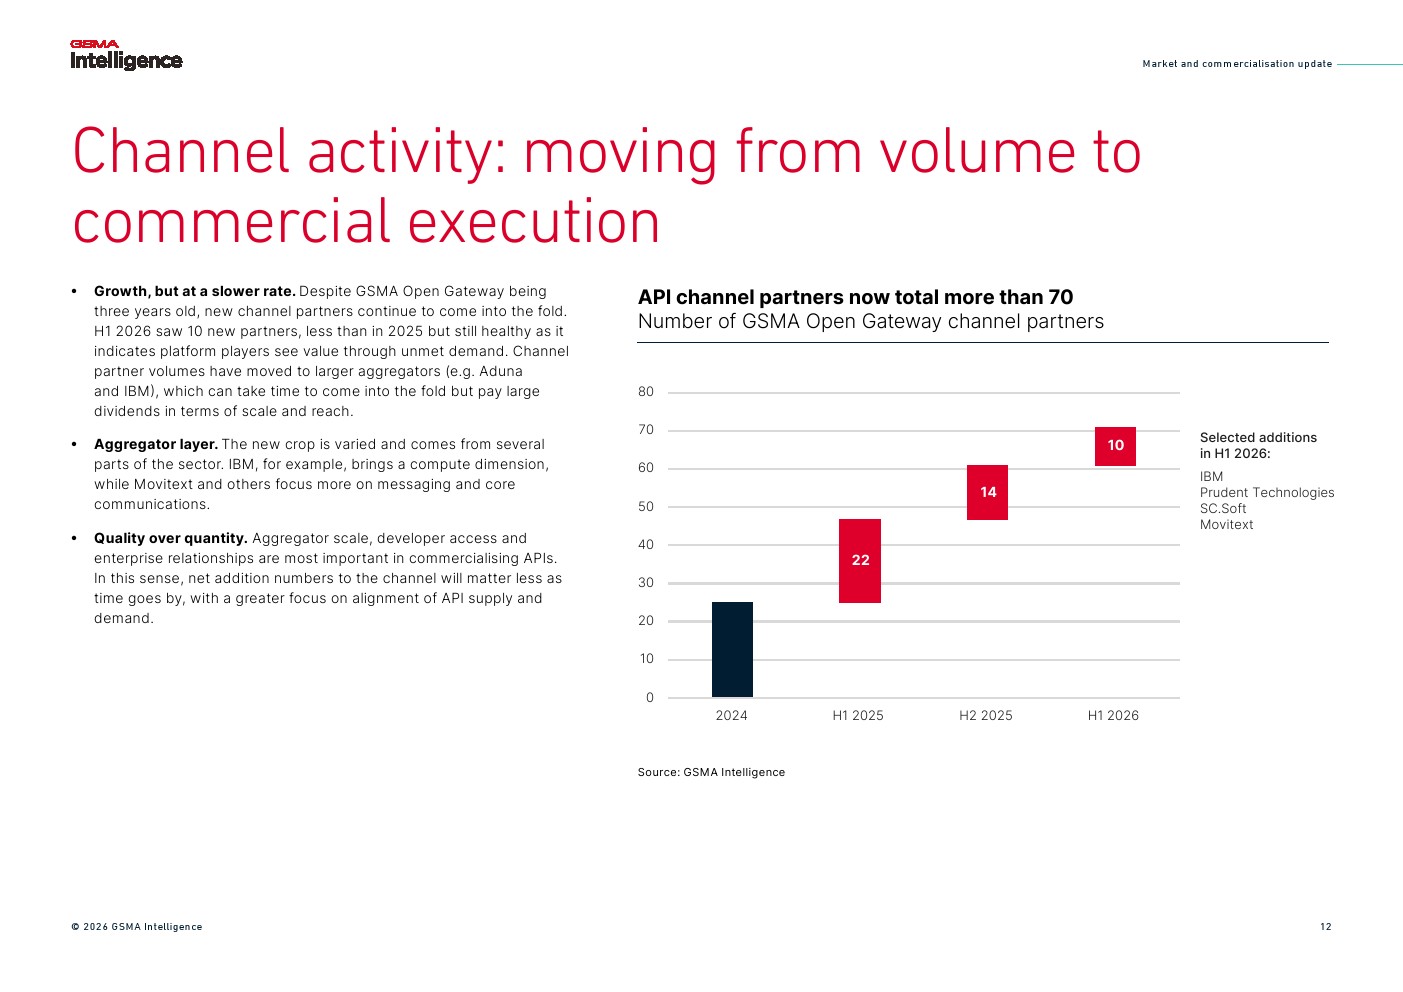
这一变化最直观的指标,是渠道伙伴数量继续增长,但增速开始放缓。2026年上半年新增10家GSMA Open Gateway渠道伙伴,总数达到71家,新增数量低于2025年,却并不意味着市场降温。相反,市场正在从追求伙伴数量转向强调渠道质量,拥有开发者资源、企业客户和全球分发能力的大型聚合商,正在获得更高的商业价值。
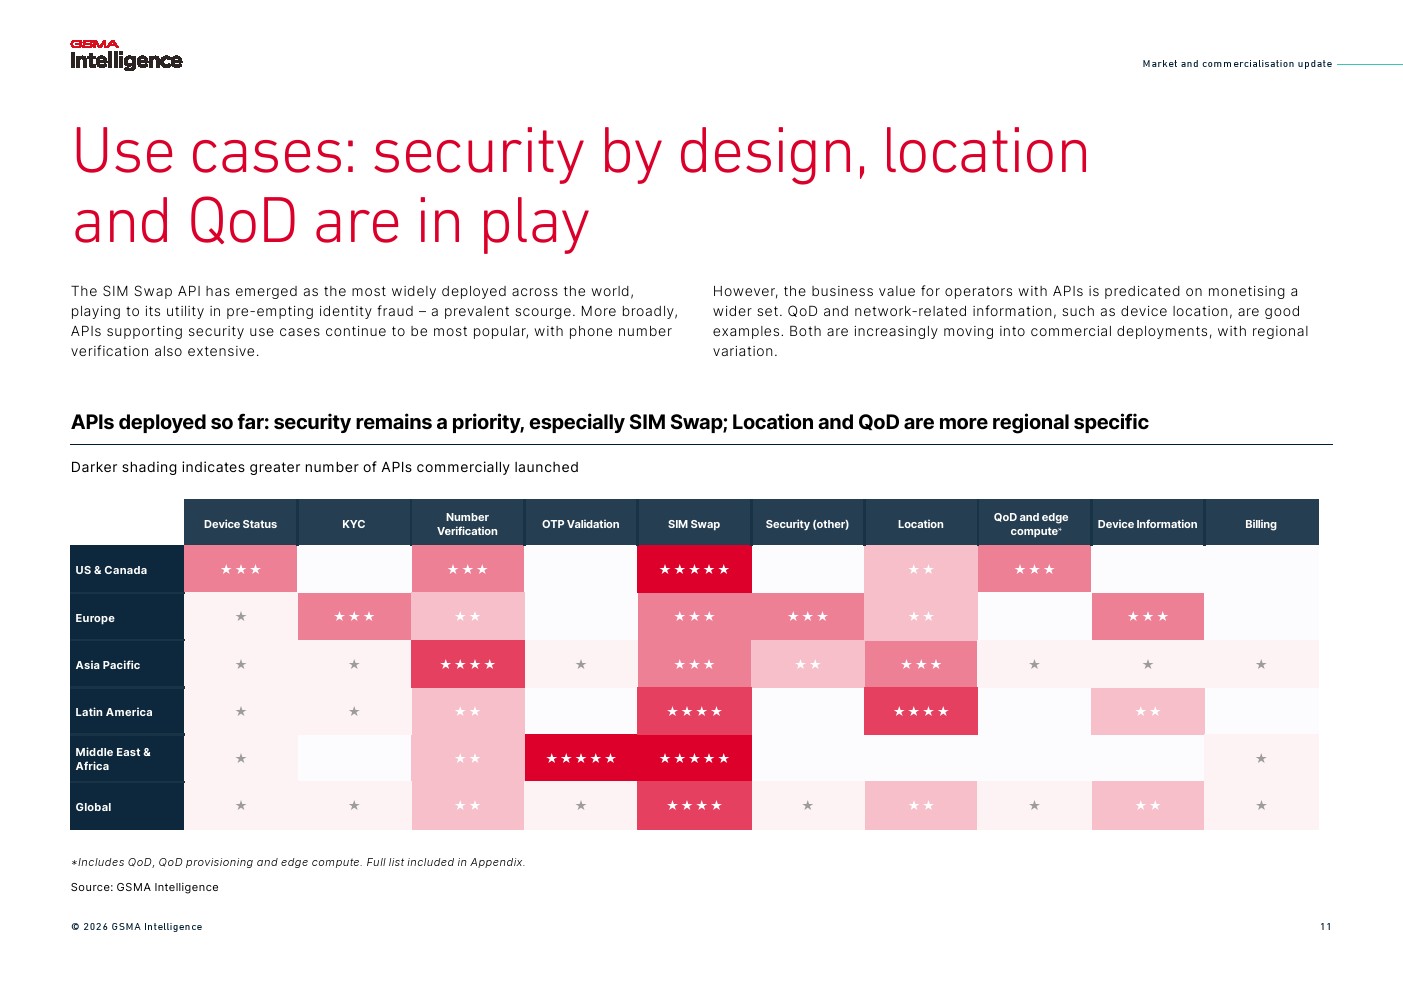
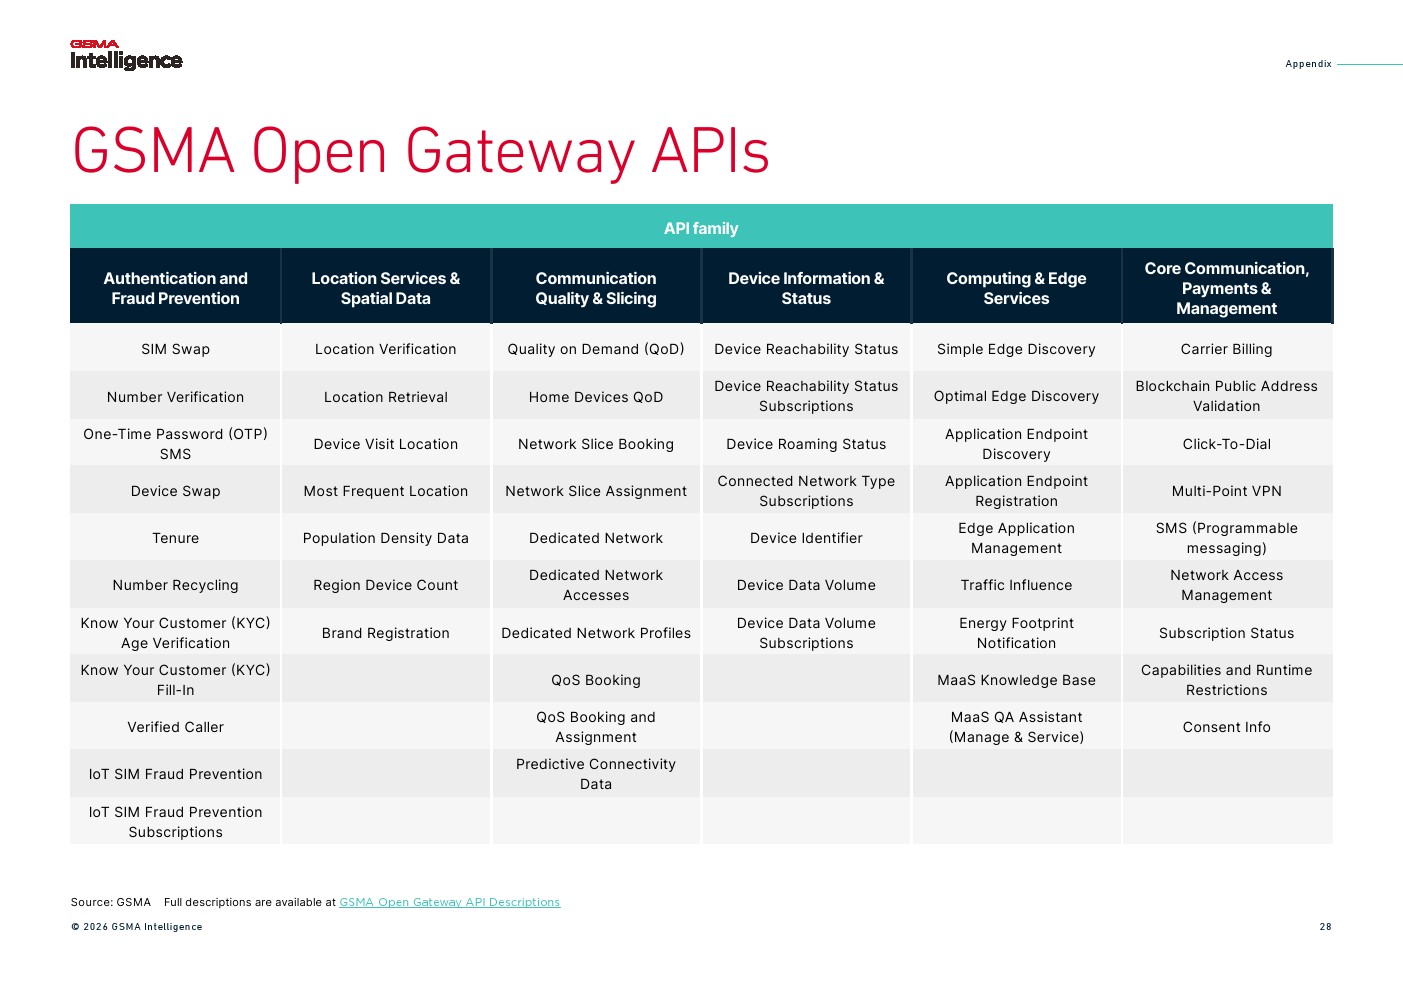
供给端的另一个变化,是API价值开始从“安全验证”向“网络性能”延伸。报告显示,目前约30%的商业部署API已经涉及按需服务质量、位置和设备信息,较一年前接近翻倍。SIM Swap、号码验证、KYC等身份与反欺诈API仍是最成熟的商业场景,但QoD、边缘计算和网络性能API正在进入广播、企业连接及AI自动化领域,意味着运营商开始尝试把网络能力直接转化为可编程的业务结果。
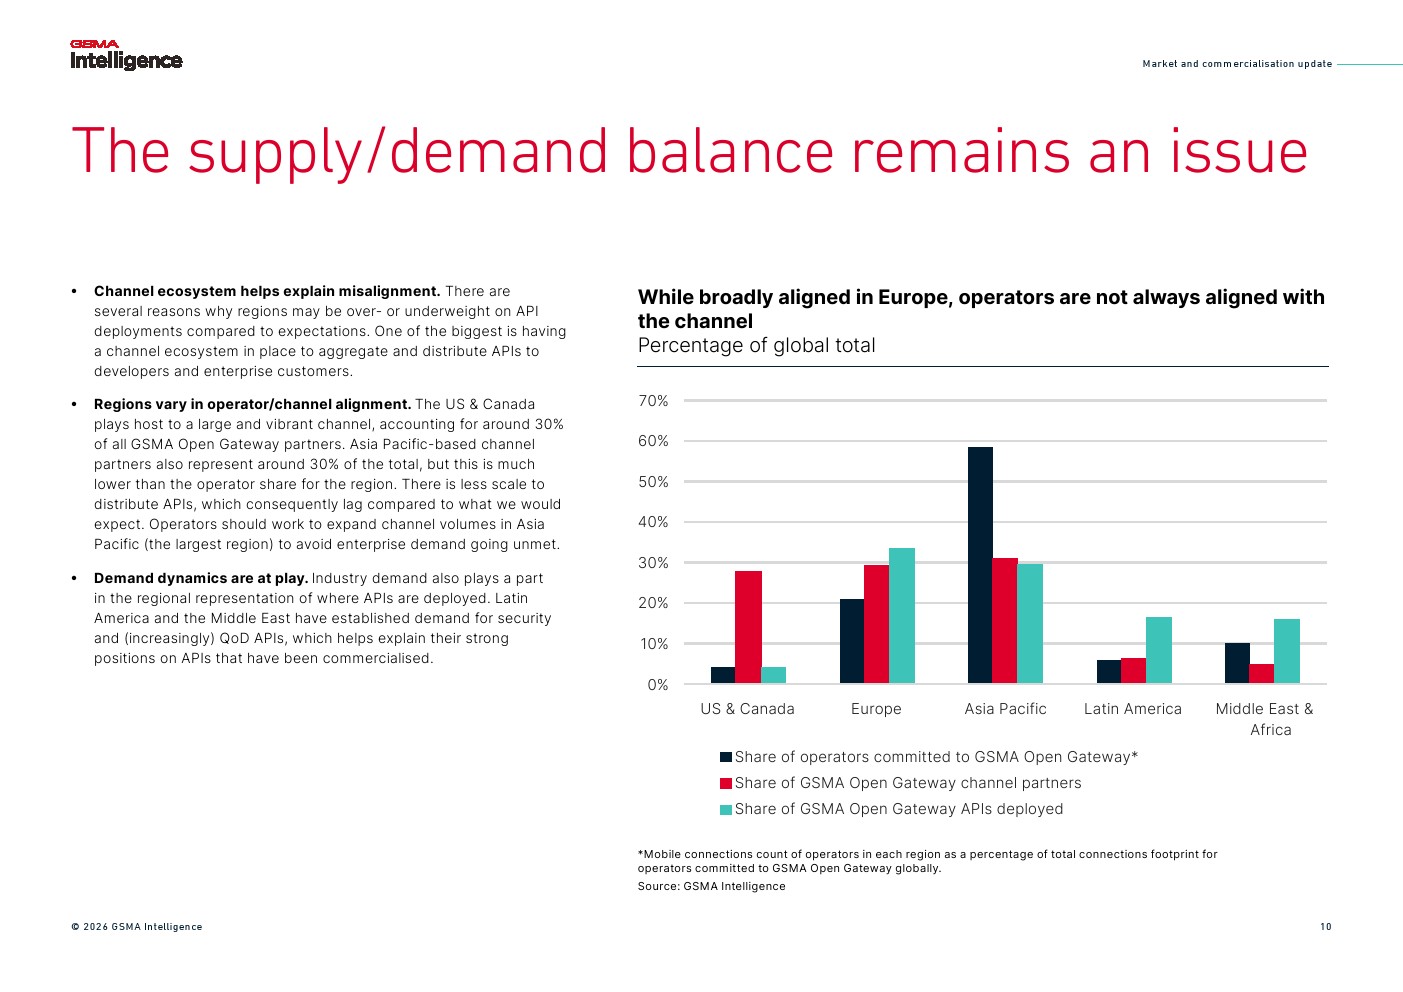
区域市场呈现明显的不均衡。欧洲占全球API部署量的34%,为各地区最高,其GSMA Open Gateway运营商参与度约为21%。美国和加拿大虽然运营商占比仅约4%,但渠道伙伴占比约30%,说明其分发体系具有较强效率。亚太地区运营商份额约60%,渠道伙伴却仅约30%,供给能力与商业分发之间存在明显缺口,这也意味着该地区潜在企业需求尚未被充分转化为实际部署。
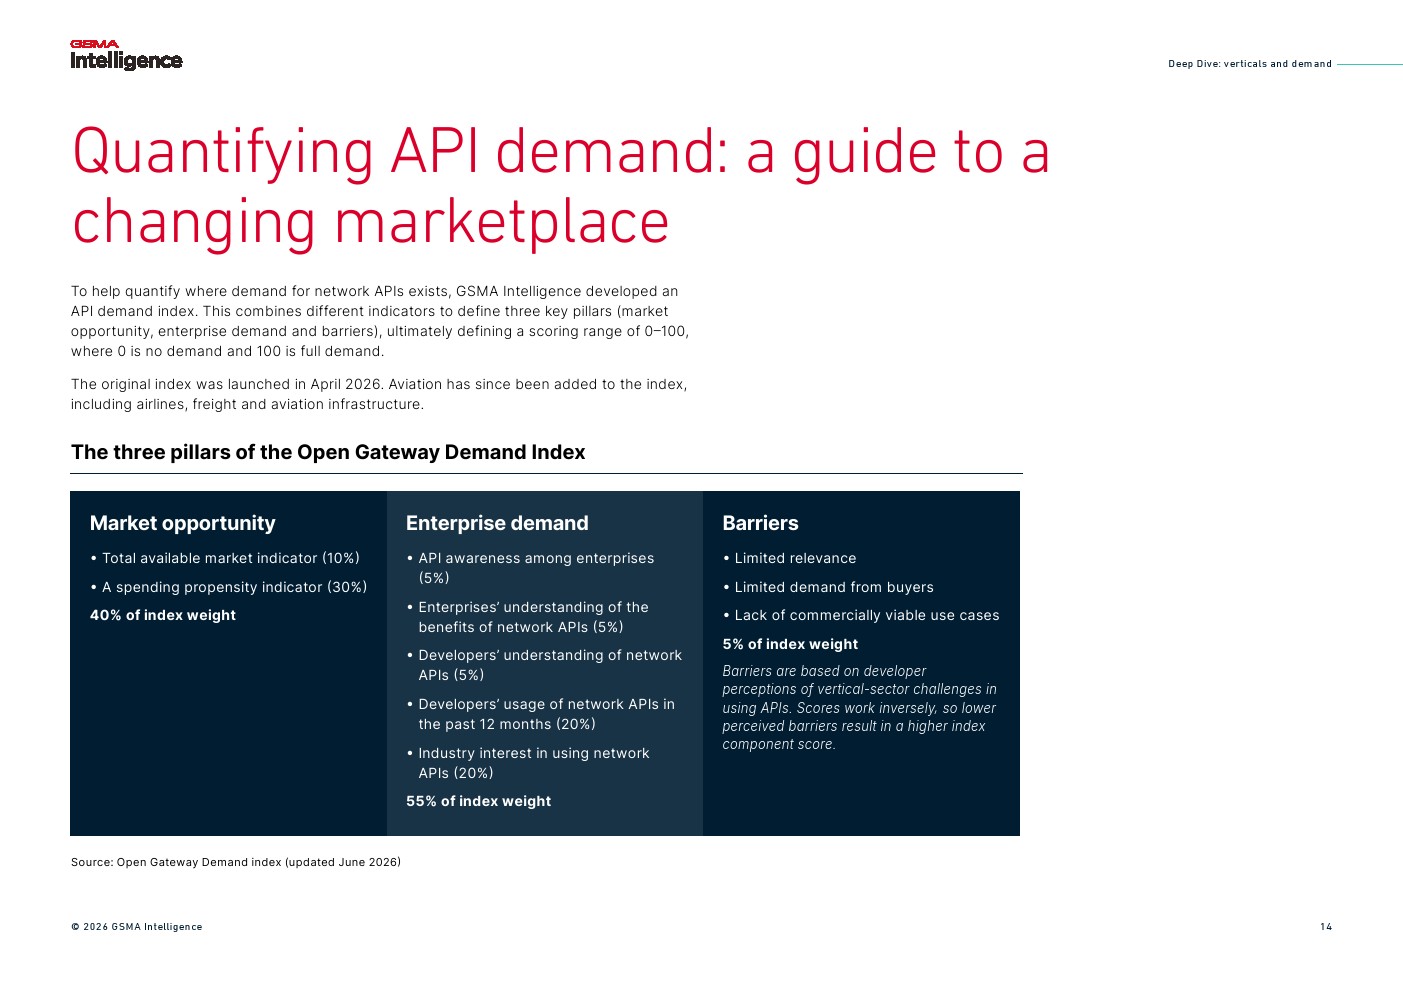
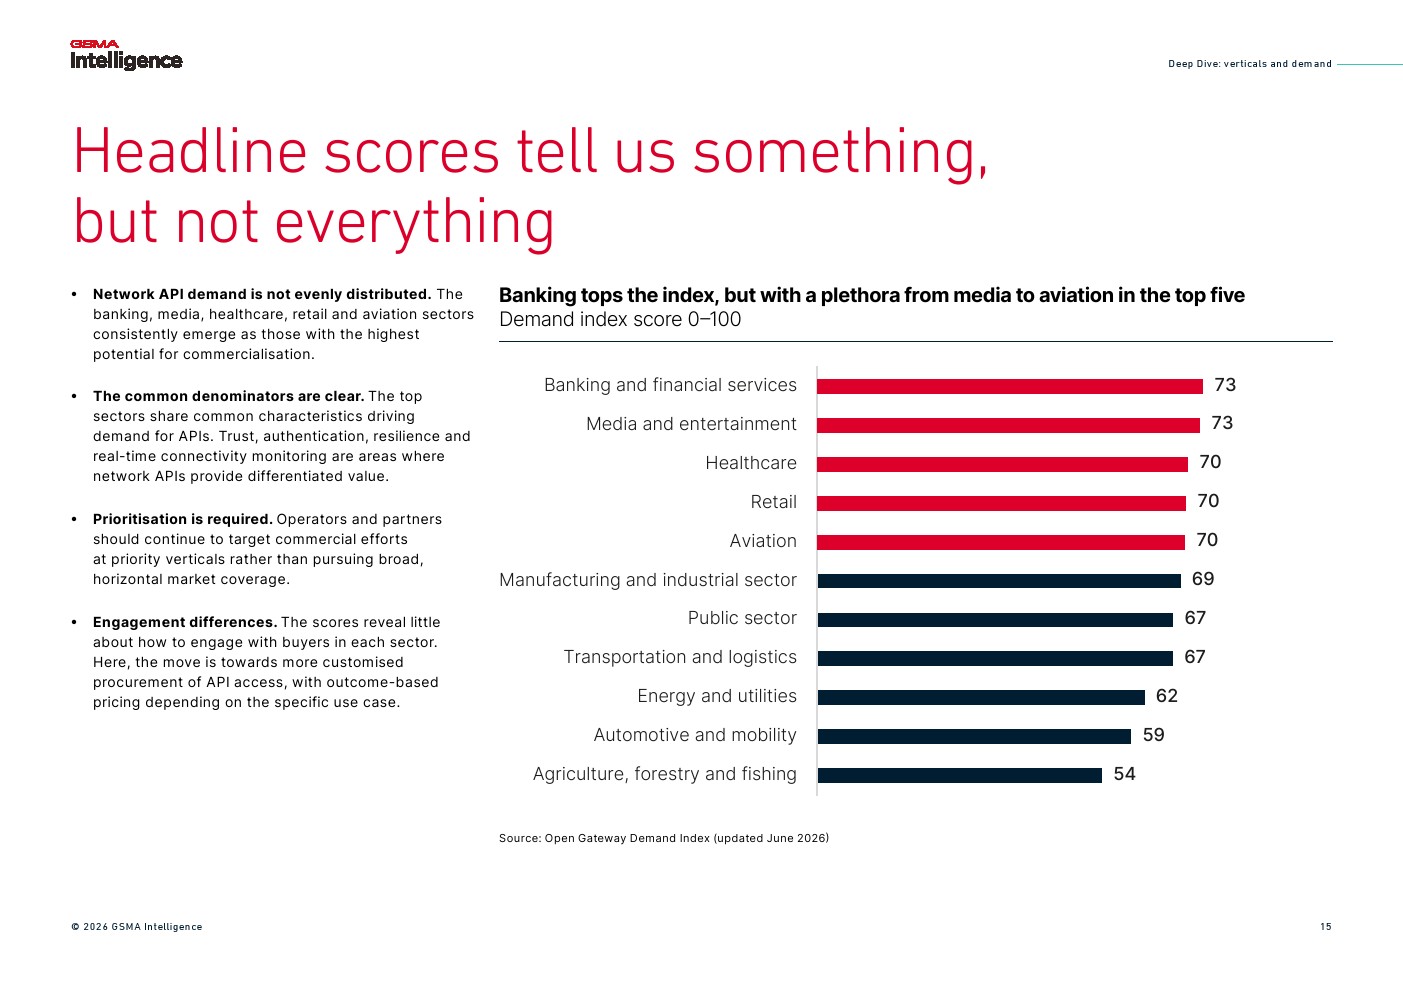
需求端则更加集中。GSMA Open Gateway需求指数满分为100分,银行及金融服务、媒体娱乐均为73分,医疗、零售和航空均为70分,制造业为69分,公共部门及交通物流均为67分。排名靠前的行业具有共同特征:身份信任、认证、安全韧性和实时连接监测能够直接影响收入、成本或风险,因此企业更容易为网络API支付费用。
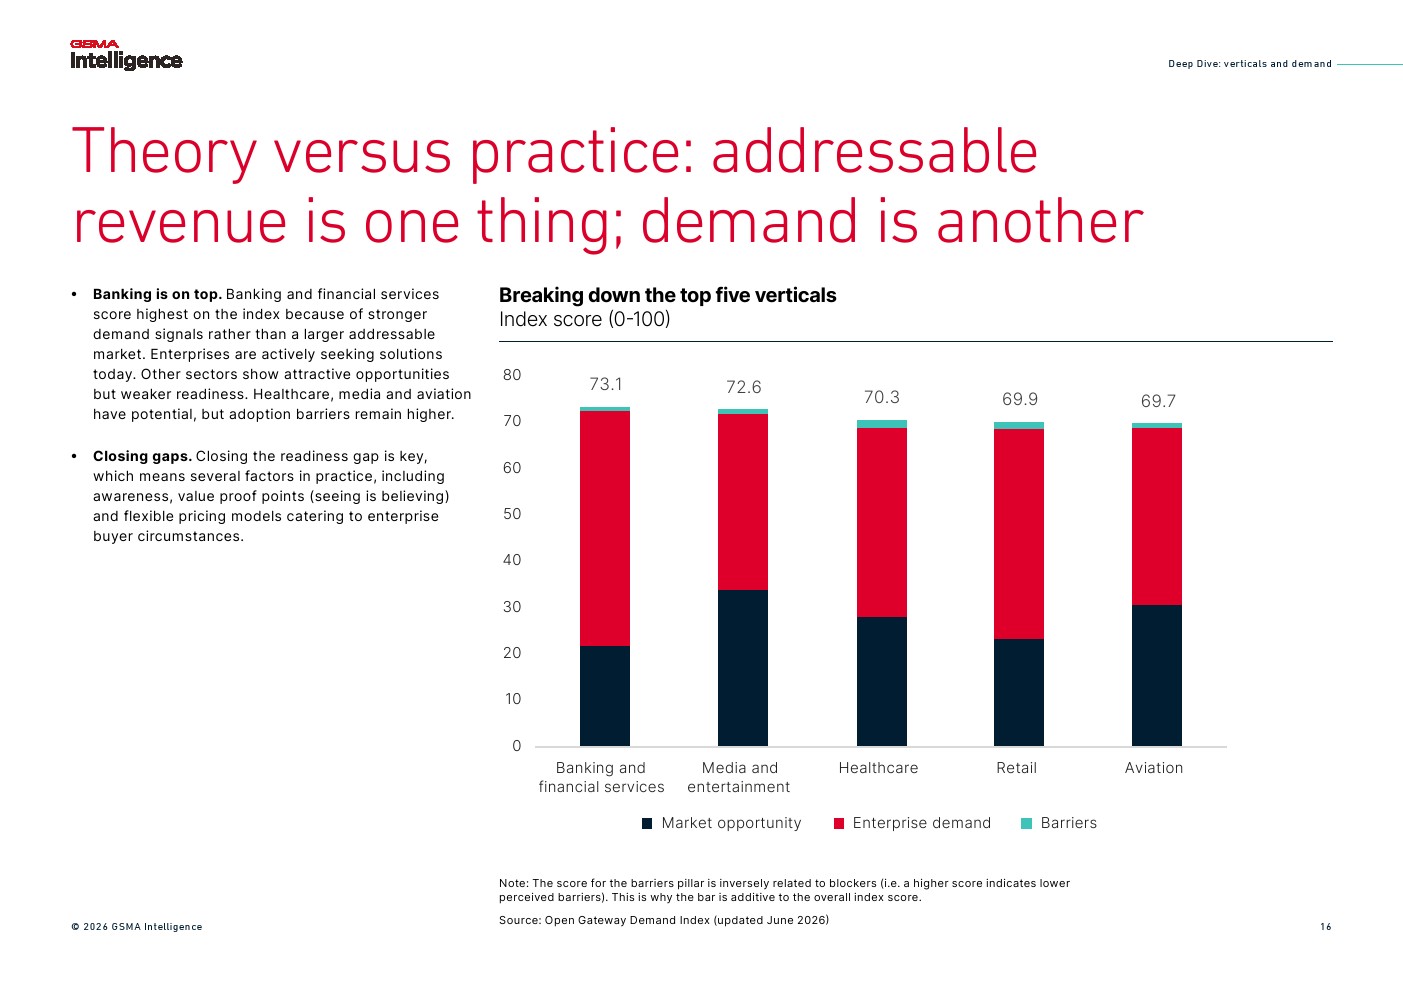
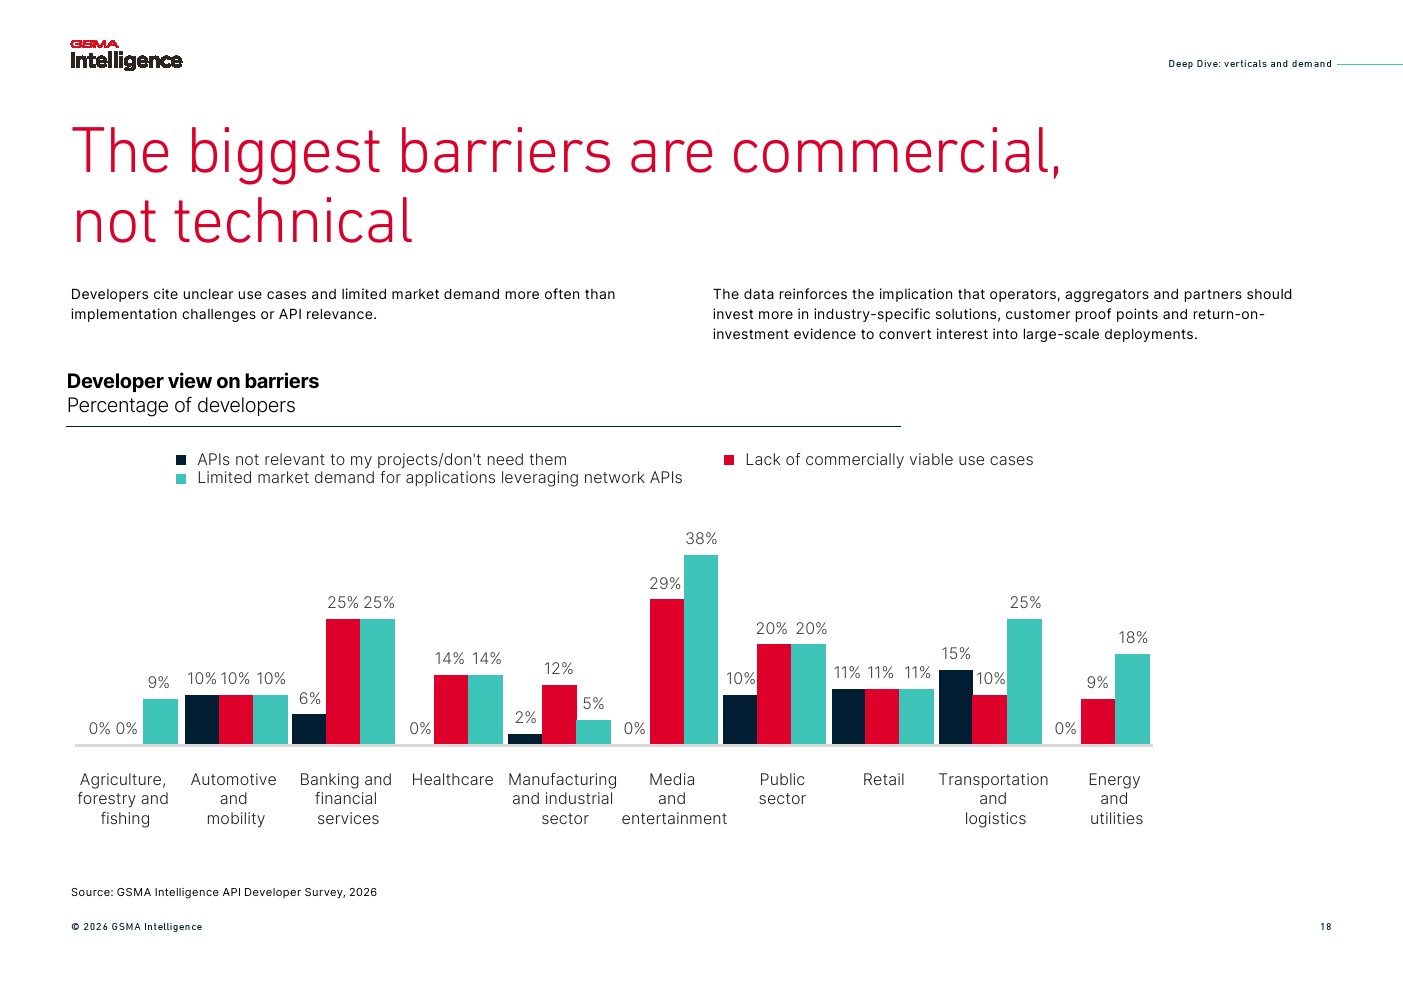
值得注意的是,银行业位居需求指数首位,并不是因为其潜在市场规模最大,而是因为企业购买意愿和商业成熟度更高。报告将前五大行业拆解后发现,银行指数为73.1,媒体为72.6,医疗为70.3,零售为69.9,航空为69.7。换言之,API市场真正的瓶颈并非技术供给,而是企业是否能够看到明确的投资回报,这也解释了为什么“可商业化用例不足”和“市场需求有限”成为开发者反映的主要障碍。
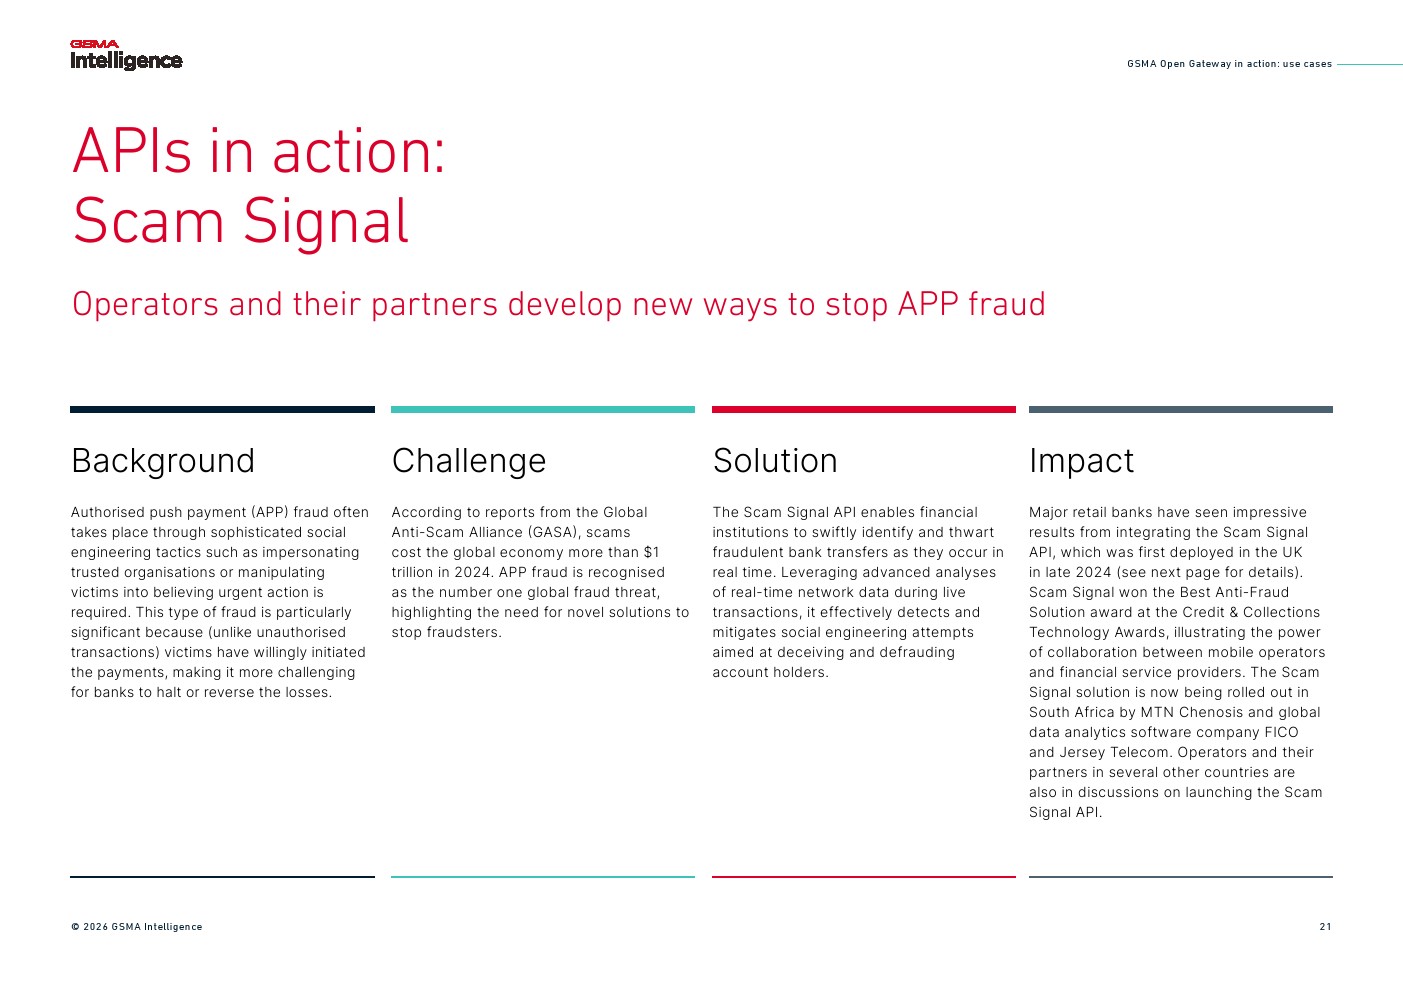
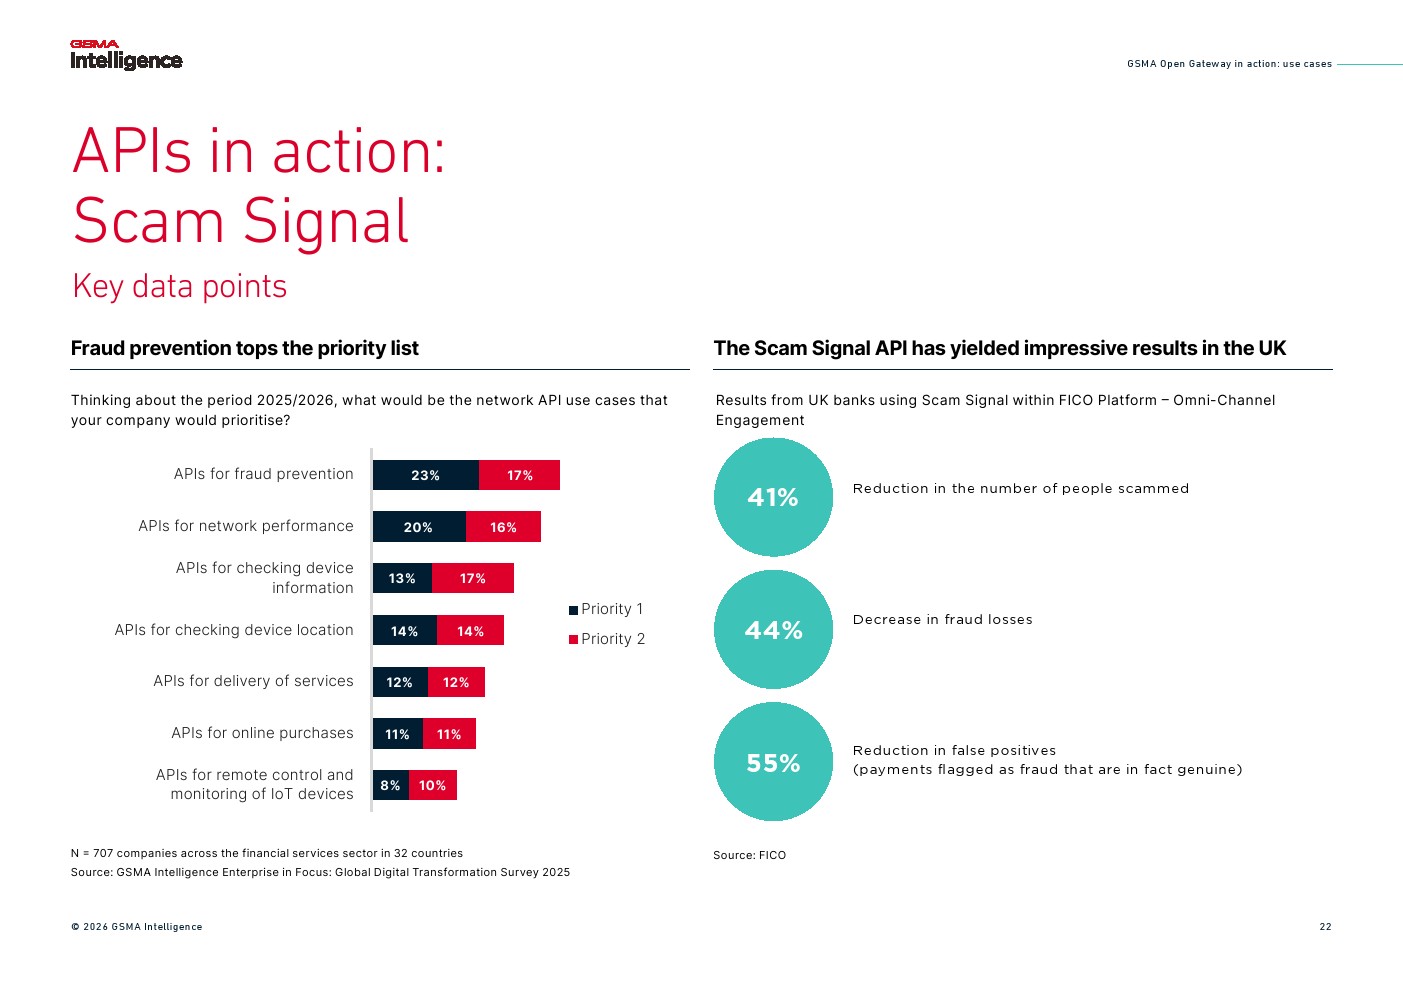
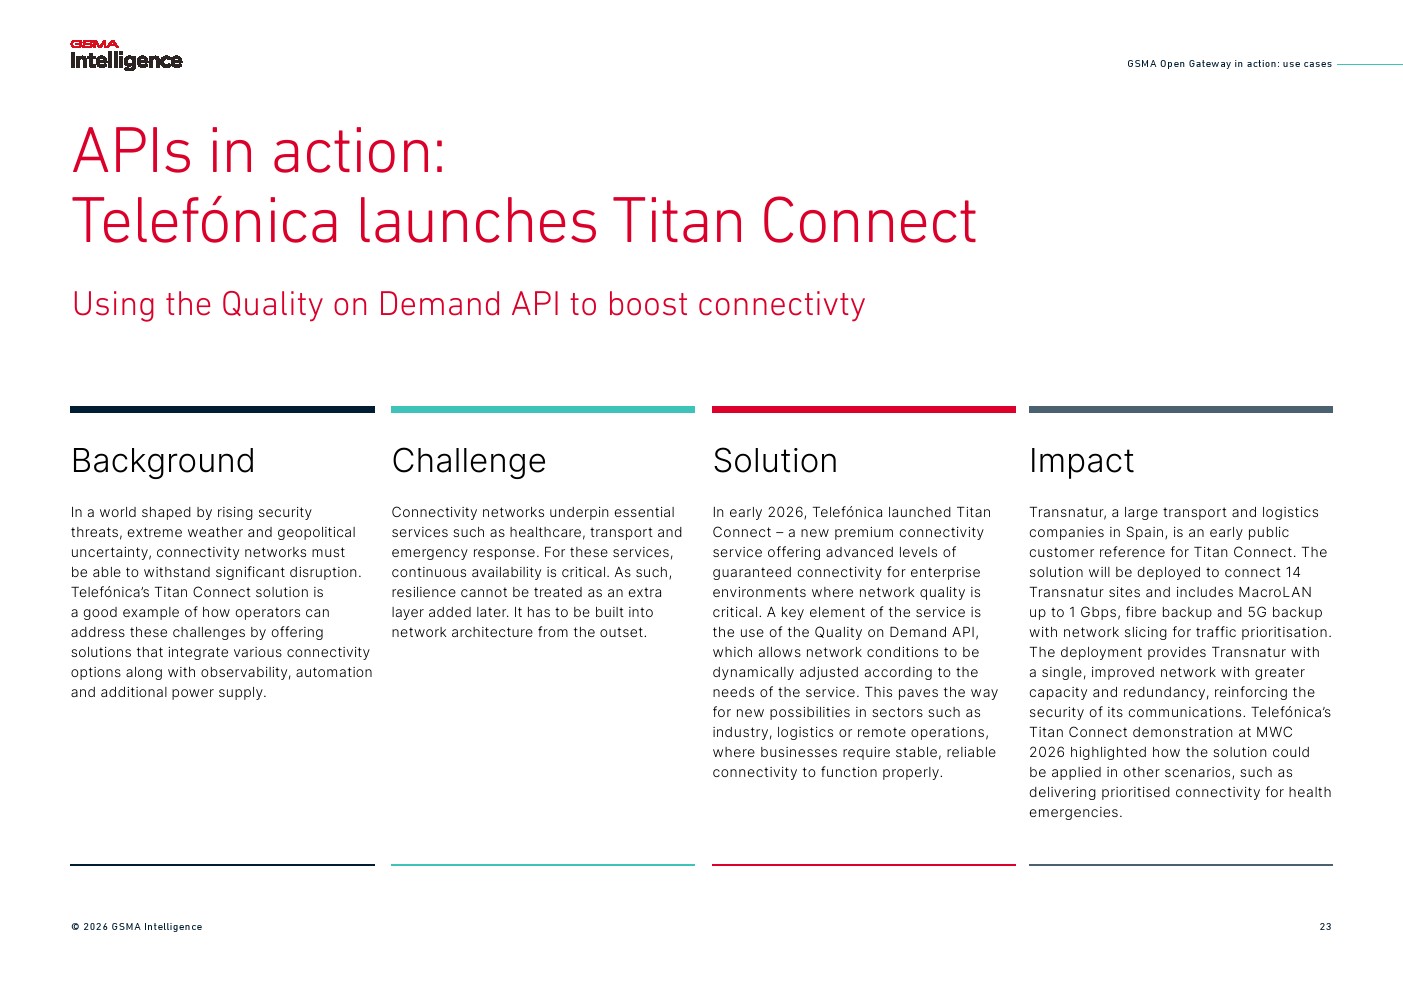
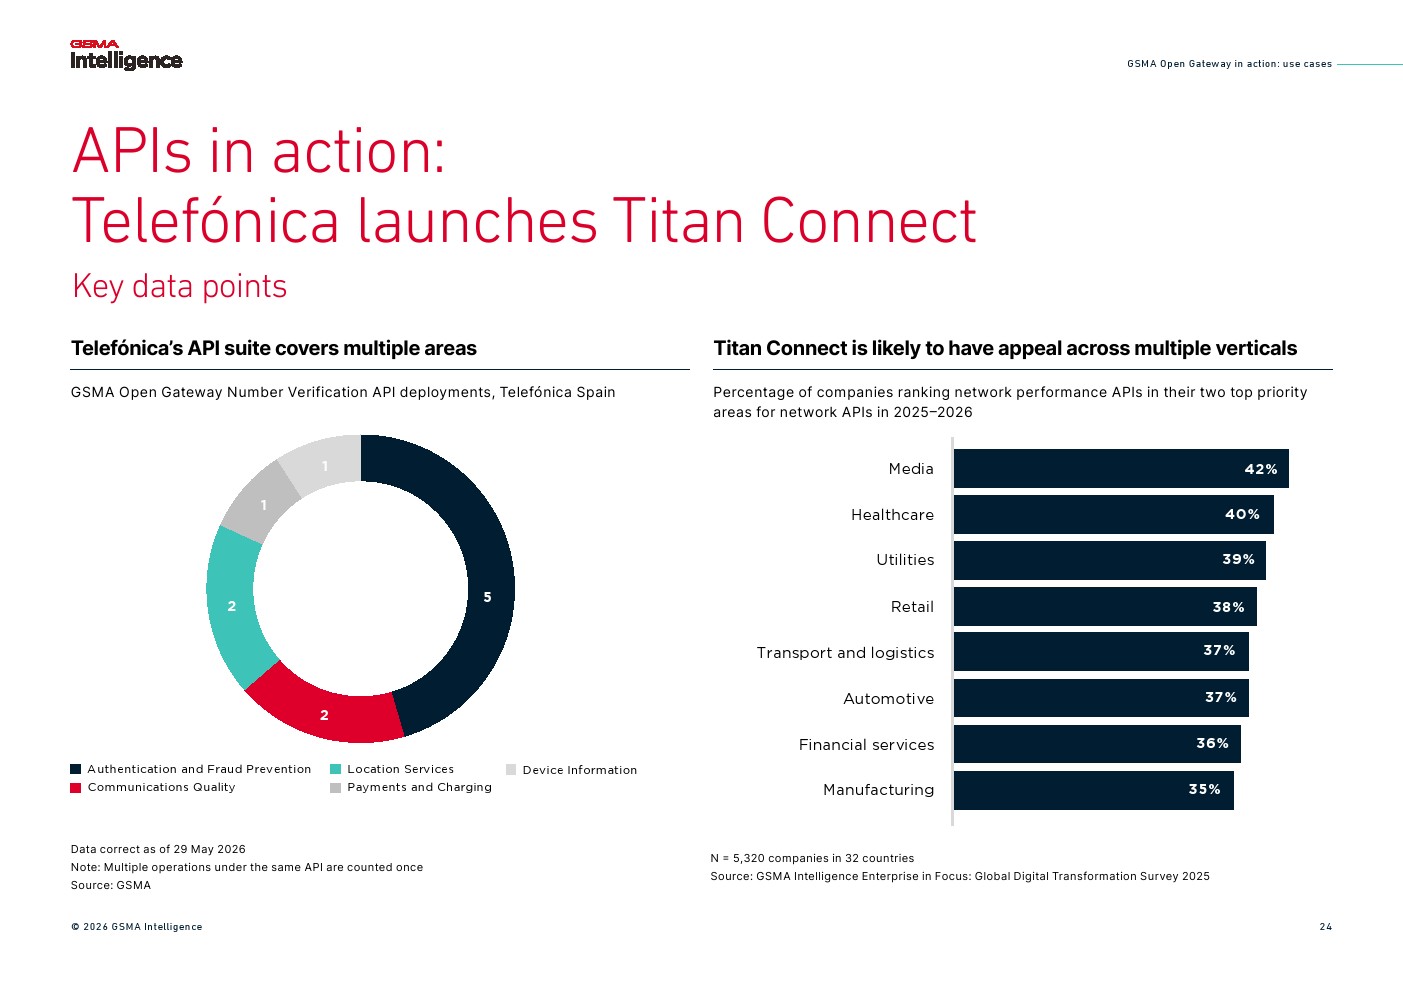
从实际案例看,商业化已经开始进入可量化阶段。英国银行采用Scam Signal后,欺诈损失下降55%,误报减少44%,受骗人数下降41%;Telefónica的Titan Connect则通过QoD API为企业提供动态网络保障,其早期客户Transnatur计划连接14个站点,并结合最高1Gbps专线、光纤备份、5G备份及网络切片,实现连接冗余与流量优先级管理。API由此开始从技术接口转变为直接改善经营指标的产品。
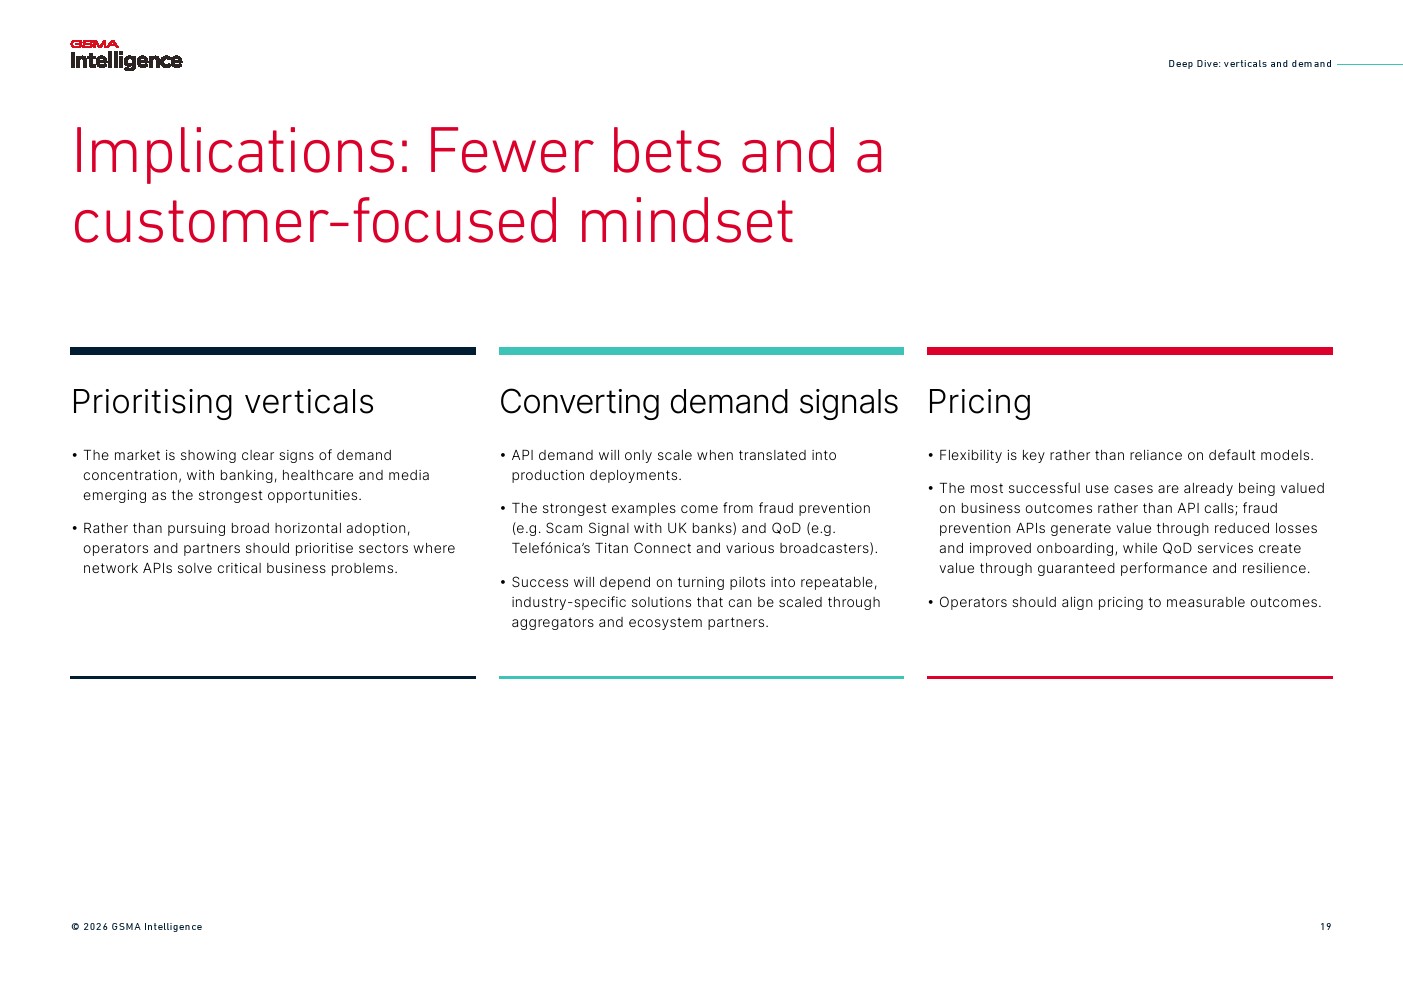
趋势上看,网络API市场已经告别单纯扩张阶段,进入“少而精”的商业筛选期。未来竞争的核心不再是谁拥有更多API,而是谁能通过聚合渠道,把身份安全、反欺诈、QoD和位置等能力嵌入金融、医疗、媒体、零售等高价值行业流程,并以降损、增效、韧性和收入等结果定价。随着聚合平台扩大覆盖,API商业化有望从试点驱动转向规模化复制,但真正决定市场天花板的,将是企业付费意愿,而不是API数量本身。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: