2026年杂货零售市场正在呈现出与传统零售截然不同的增长逻辑。报告显示,线下杂货零售并未因电商渗透和新零售业态扩张而削弱,相反,多元渠道供给增加推动整体购物频次持续提升。消费者开始在批发仓储、折扣店、美元店以及传统超市之间灵活切换,市场竞争也从争夺整篮商品逐渐转向争夺购物清单中的局部需求,行业整体流量因此持续扩容。
从收入结构来看,增长动力已经明显转向中低收入家庭。数据显示,2025年低收入及中等收入区域的杂货到店增速分别达到3.2%左右,高于高收入区域约2.7%的水平,而2024年这一差距已开始显现。食品价格上涨促使消费者采取小额、高频、比价采购策略,通过跨门店购物和优惠搜索控制家庭支出,生活必需品消费韧性远强于可选消费,这成为2026年零售市场的重要特征。
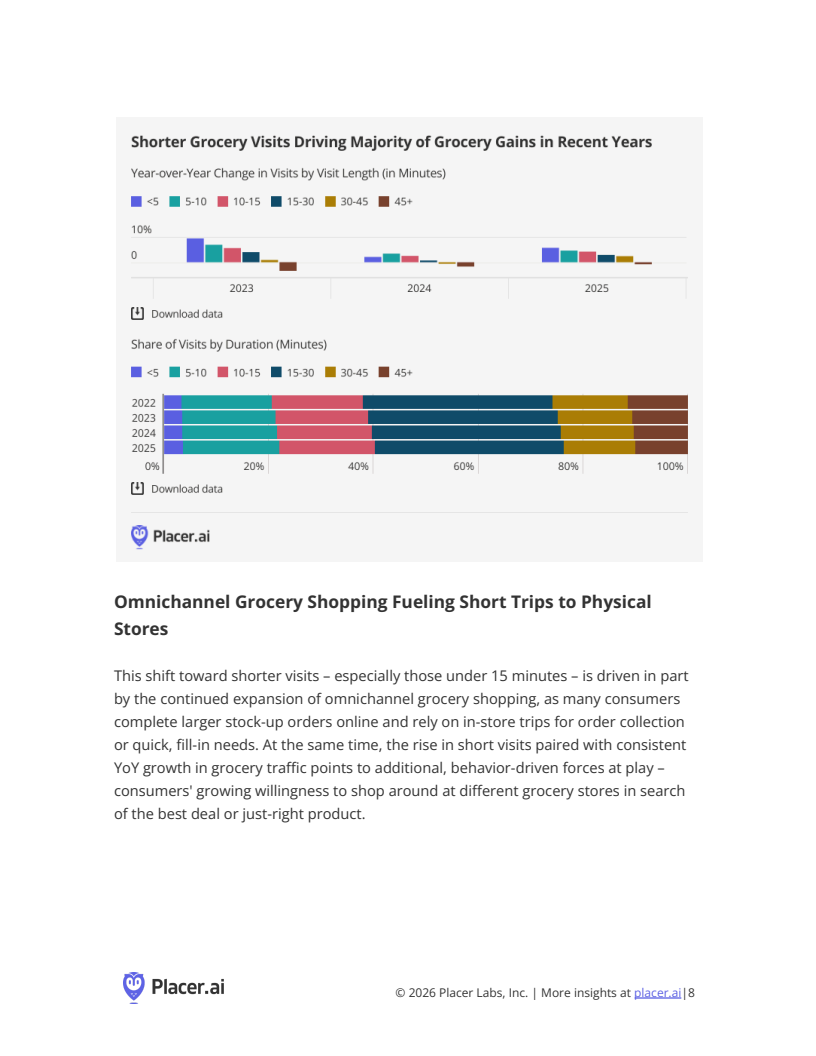
购物行为变化同样推动线下客流增长。2022年至2025年期间,30分钟以内购物成为增长最快的消费模式,其中15分钟以内短时购物占比已经由37.9%提升至超过40%。线上线下融合购物模式的发展,使消费者将大额采购放在线上完成,而线下门店更多承担即时补货、自提订单和特色商品采购功能。同时,消费者为了获取更优价格或特定商品,越来越倾向于在多个零售商之间分散购物,进一步提升了门店访问频率。
行业竞争格局也正在加速集中。报告指出,截至2025年,全美访问量排名前15位的杂货零售商占据约52.3%的市场访问份额,较2022年的50.8%继续提升,行业龙头增长速度持续高于整体市场。规模优势使大型连锁企业能够持续加码自有品牌、商品丰富度、价格竞争力及全渠道运营能力,从而形成流量与效率相互强化的正循环。不过,小型区域品牌仍可凭借专业品类、特色商品和明确消费场景,在高频短途购物需求中获得稳定增长空间。
未来来看,杂货零售增长将更多依赖消费者行为变化,而非单纯人口或收入扩张。供给丰富化、高频碎片化采购、跨渠道购物以及消费任务细分,将共同塑造新的竞争秩序。大型企业将继续依靠规模优势争夺完整购物清单,而区域零售商则需要围绕即时补货、特色品类和高性价比建立差异化定位。未来行业竞争的核心,不再是谁赢得全部消费需求,而是谁能够持续赢得消费者特定购物场景中的关键一次访问,这也将成为未来食品零售增长最重要的趋势方向。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: