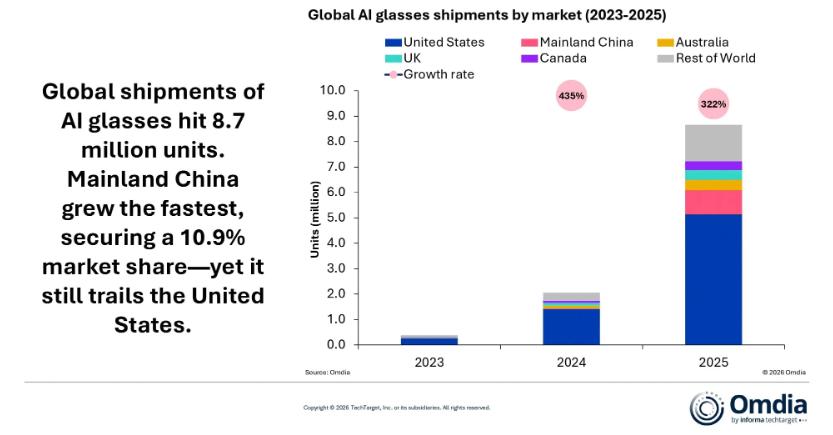
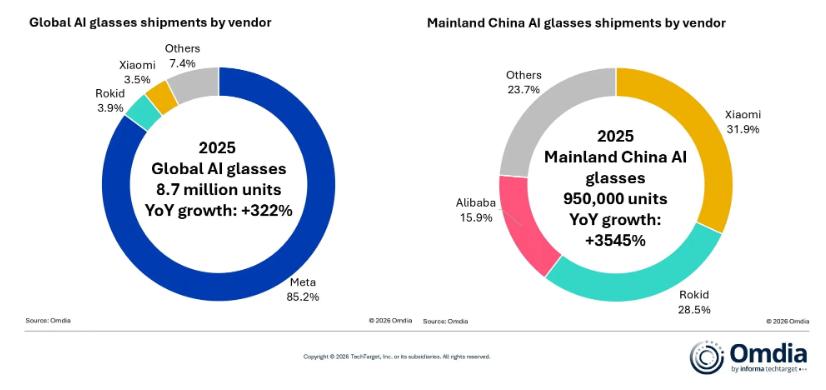
根据Omdia的最新估计,2025 年全球智能眼镜的出货量达到 870 万部,增长322%,这得益于人们对这一新兴人工智能设备类别兴趣的激增。Meta 在全球仍占据主导地位,份额为 85.2%。Meta 的智能眼镜出货量达到 740 万部,增长率为 281.3%,这得益于奥克利和第二代雷朋品牌智能眼镜的强劲表现,以及 Meta 扩展到新市场的努力,包括印度、墨西哥、巴西等地区。
在没有 Meta 直接业务的中国大陆地区,当地的设备供应商和科技公司正在迅速改变竞争格局。中国大陆已成为全球增长最快的市场,得益于众多产品发布、新进入者的涌现以及激烈的定价策略。该市场在全球智能眼镜市场的份额达到 10.9%,出货量接近 100 万部,使其成为按出货量计算的第二大市场,仅次于美国。在全球范围内,中国厂商瑞科尔和智能手机厂商小米迅速崛起,分别占据了第二和第三的位置。
Omdia高级分析师Qiran Ju表示:“Rokid在人工智能眼镜的竞争中脱颖而出,成为了一匹黑马选手。它能够在中国大陆市场有效竞争,同时还能通过开放的方式走向全球市场,为消费者提供灵活性以及多样化的智能助手选择。”
配备显示屏的智能眼镜的市场份额显著增长,从 2024 年的 3.3%上升至 2025 年的 8.4%,总出货量达到 73 万部。包括Rokid、阿里巴巴和Even Realities等中国公司在内,占该市场 71%的份额,这些配备显示屏的智能眼镜均采用了独特的市场推广策略。Meta 的雷柏显示眼镜采用了先进的显示技术,出货量达 84000 部,需求超过了供应。这种基于显示屏的模式增强了高级人工智能助手的集成,体现了环境式人工智能,将智能嵌入用户的视野中,而不干扰自然的交互。其结果是提供了一种更微妙、基于情境的交互体验。
Ju表示:“中国的供应商倾向于设计配备显示屏的智能眼镜,并采用差异化的市场推广策略。显示屏的整合开辟了与消费者习惯相契合的新应用,因为供应商为全球市场打造产品,推动了迅速的扩张。”
智能手机和汽车制造商,如小米和零跑的加入,反映了该行业对智能眼镜定位的更广泛转变。预计竞争格局将逐渐集中于那些能够展示出超越单一设备功能的明确生态系统价值的参与者。
Omdia预测,到 2026 年,全球智能眼镜的出货量将超过 1500 万部。这一增长将由主要设备供应商和科技巨头进入市场、Meta 增加产量并拓展至新地区、以及印度、日本和韩国的新兴参与者共同推动。随着市场参与度的提高,竞争态势正从仅仅获得入场资格转变为实现真正的差异化和规模效应。主要挑战在于推进智能眼镜硬件技术,具体而言是通过加强视觉显示与交互系统以及高性能系统级芯片之间的协作,以及优化功耗以提高电池续航能力。
研究总监Jason Low指出:“竞争的战场正在迅速变化,Meta 的早期优势建立在品牌合作和深度人工智能整合之上。随着更多参与者加入竞争,生态系统整合将成为一个关键的差异化因素。获胜者将是那些能够将智能眼镜无缝融入更广泛设备生态系统的人——通过将眼镜与智能设备、用户环境和服务相连接,并以能为用户联网生活带来实际效用的方式实现这种连接的那些人。
那些成功在智能眼镜中运用人工智能代理的供应商,能够改变工作交流、日常协助和健康监测方式,并开辟出极具商业价值的新途径。”
更多阅读: