根据Counterpoint最新的AMOLED材料半年度报告,预计2025年国际OLED材料市场收入将同比增长约7%。预计到2029年,它将以7%的复合年增长率(CAGR)增长,届时将达到280亿美元左右。
这一市场增长背后有三个主要因素:(1)中国面板制造商继续以高利用率运营,以及第六代OLED产能的持续扩张。(2)在笔记本电脑和平板电脑市场采用OLED技术的背景下,第八代IT OLED生产线将很快开始量产。(3)随着两层串联IT OLED、四层WOLED、五层QD-OLED等高性能OLED材料结构在产品中的应用,RGD发光材料的使用量有望上升。
特别是,大部分第八代IT OLED生产线都是采用两层串联结构设计的。如果客户获得成功,OLED沉积材料的使用量有望扩大,进一步提高OLED蒸发材料市场的增长率。
在这些发展中,最值得注意的是中国OLED蒸发材料公司的增长。上述报告包括对9家有前景的中国OLED蒸发材料公司2024年业绩的分析以及到2029年的销售趋势预测。
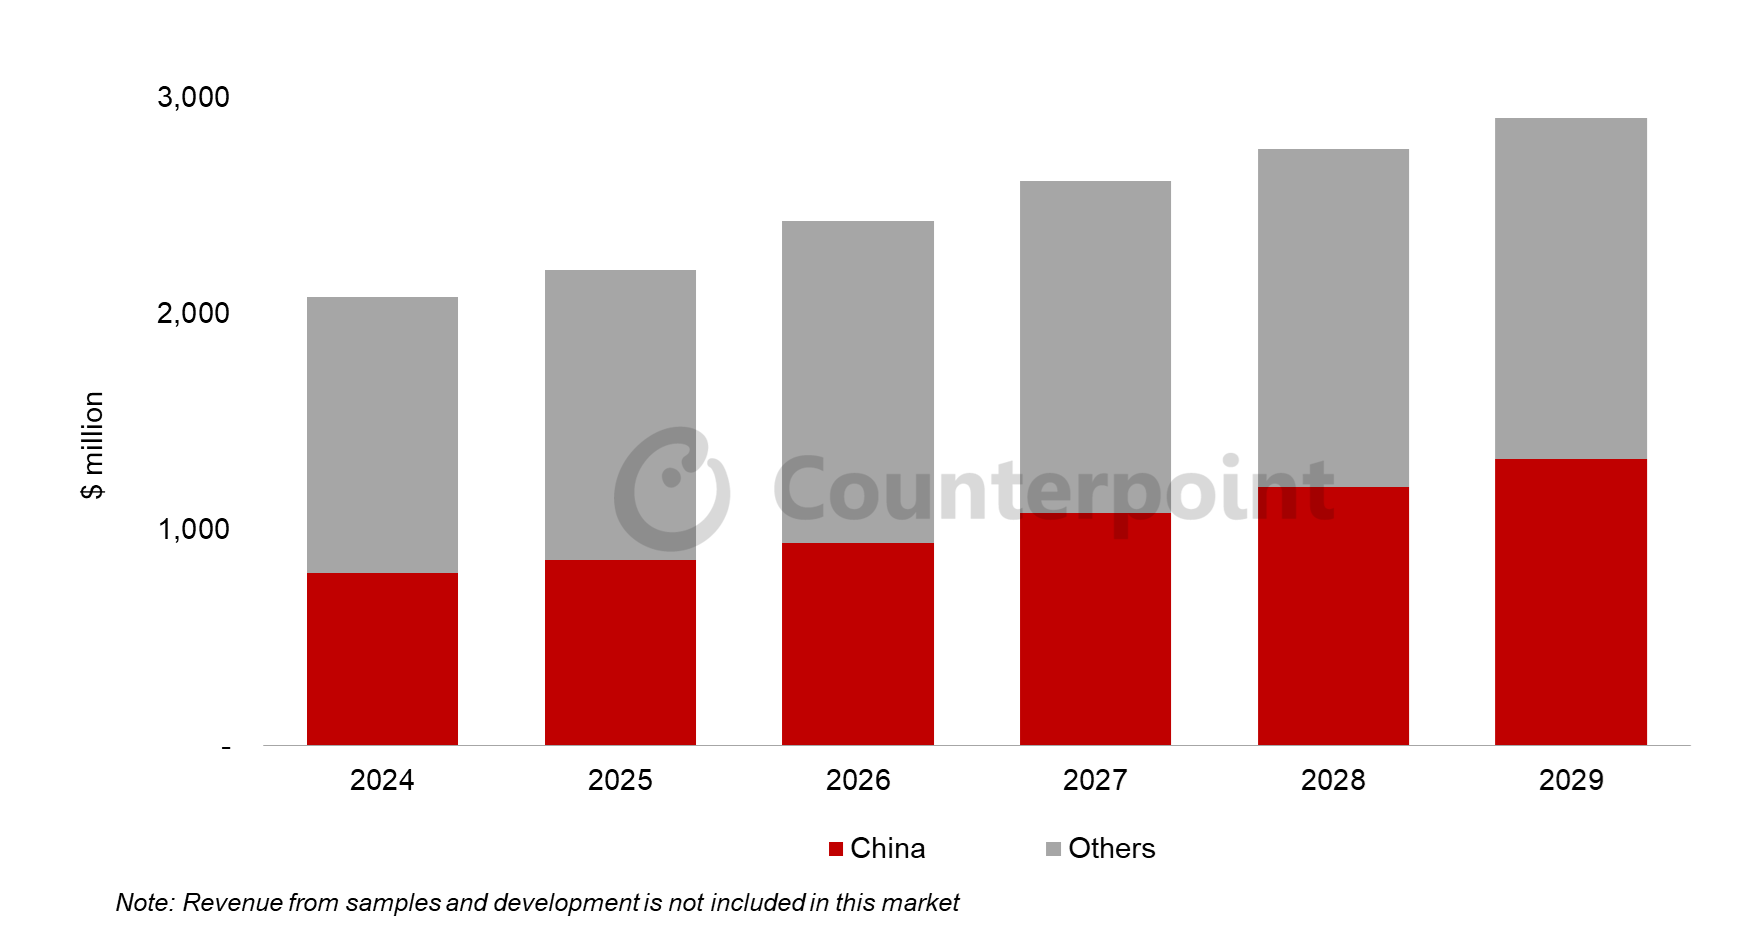
到2029年,中国OLED蒸发材料需求预计将占全球需求的46%。
截至2024年,中国OLED蒸发材料公司在中国面板制造商的材料收入中所占份额约为33%。预计到2029年,这一比例将扩大到43%。特别是中国OLED蒸发材料企业正在逐步确保过去难以进入的高价OLED蒸发材料领域的技术能力。其中,LTOM有望在2025年成为首家进入全球前十的中国OLED蒸发材料企业。
按收入排名前10的AMOLED蒸发材料供应商
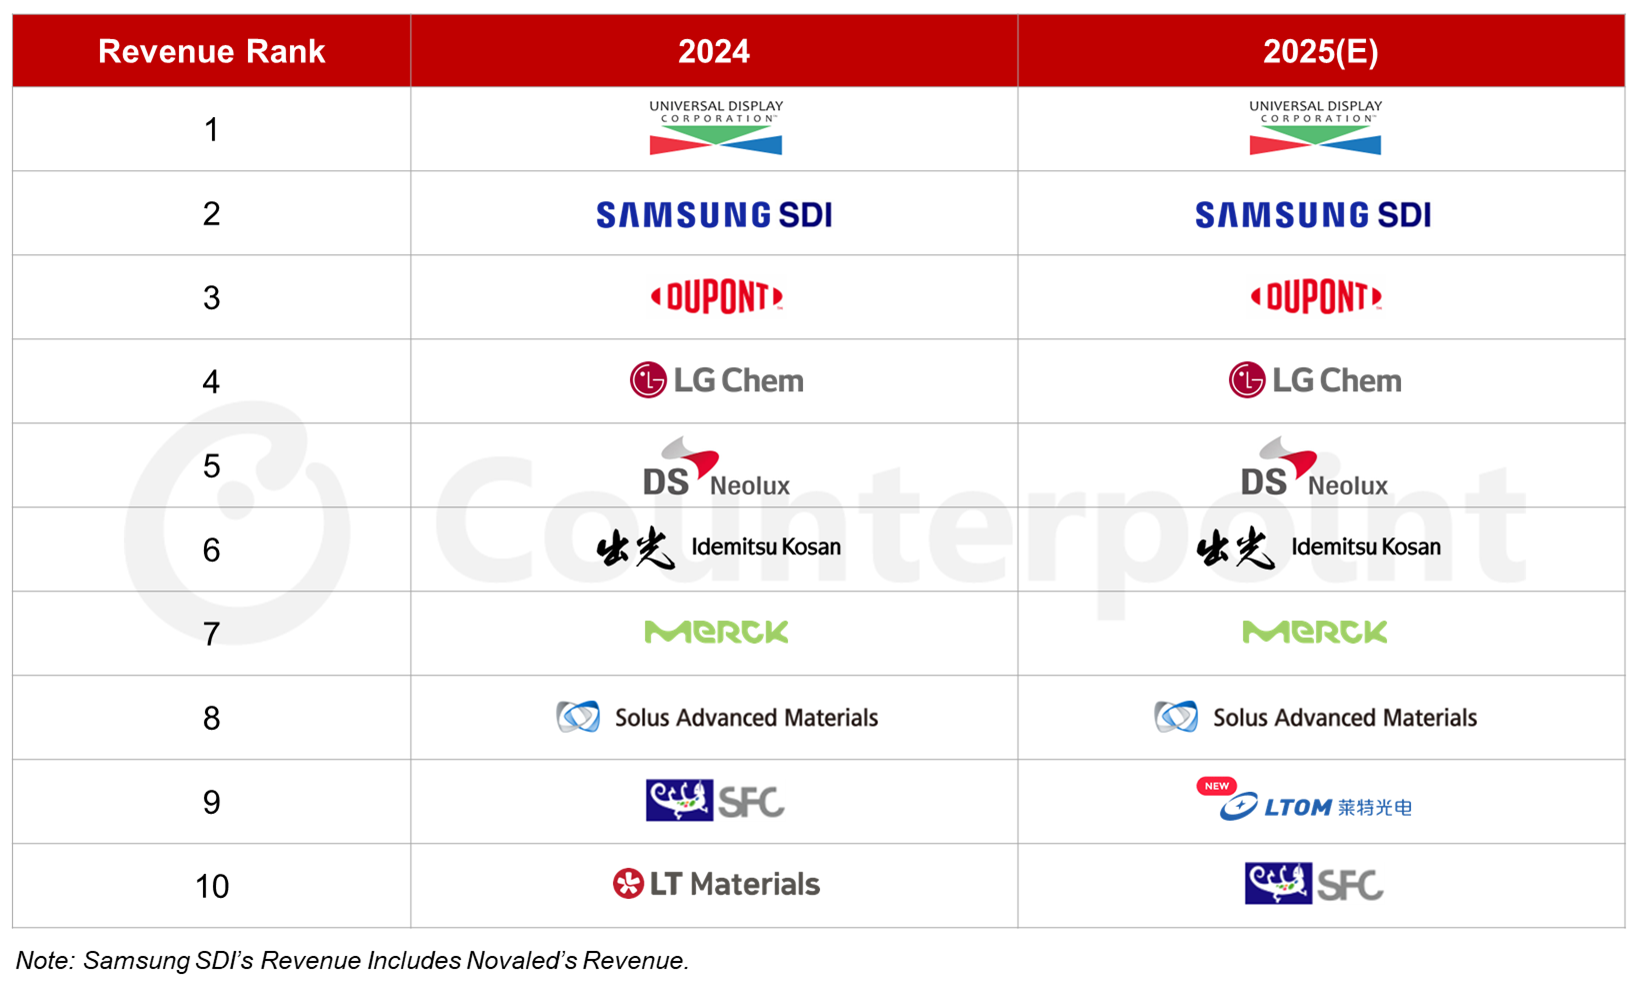
与国内现有的OLED蒸发材料公司主要经营普通层材料不同,LTOM向京东方供应Green Host、R-prime HTL等高附加值的发光和功能材料。最近,它扩大了对中国其他面板制造商的供应,并积极开发G-prime HTL, Red Host和下一代OLED的新材料。
另一家值得注意的公司是Summer Sprout。该公司已成功向中国主要面板制造商供应P掺杂、红掺杂、绿掺杂等高难度、高成本的材料。由于高技术壁垒,这些材料一直被UDC和Novaled等少数全球性公司垄断。如果“Summer Sprout”扩大供应规模,确保更多的客户,预计到2027年,该公司的销售额将迅速增长,达到仅次于LTOM的第二高。
高级分析师Kyle Jang表示:“到目前为止,中国企业的OLED蒸发材料主要用于国内市场的产品。但从2024年开始,一些型号已经开始被全球采用,全球市场份额的扩张将正式开始。如果中国OLED蒸发材料企业通过专利许可协议或与全球材料企业合作来提高技术,未来市场格局可能会发生重大变化。”
Counterpoint的半年度AMOLED材料报告不仅涵盖了目前OLED面板制造商和材料供应商批量生产的主要OLED蒸发材料结构,还包括下一代OLED材料技术的趋势,包括磷光蓝,TADF和高荧光。该报告还讨论了与OLED材料相关的其他重要问题和技术,如串联结构,喷墨打印,有机光电探测器(OPD)和封装彩色(CoE)。
更多阅读: