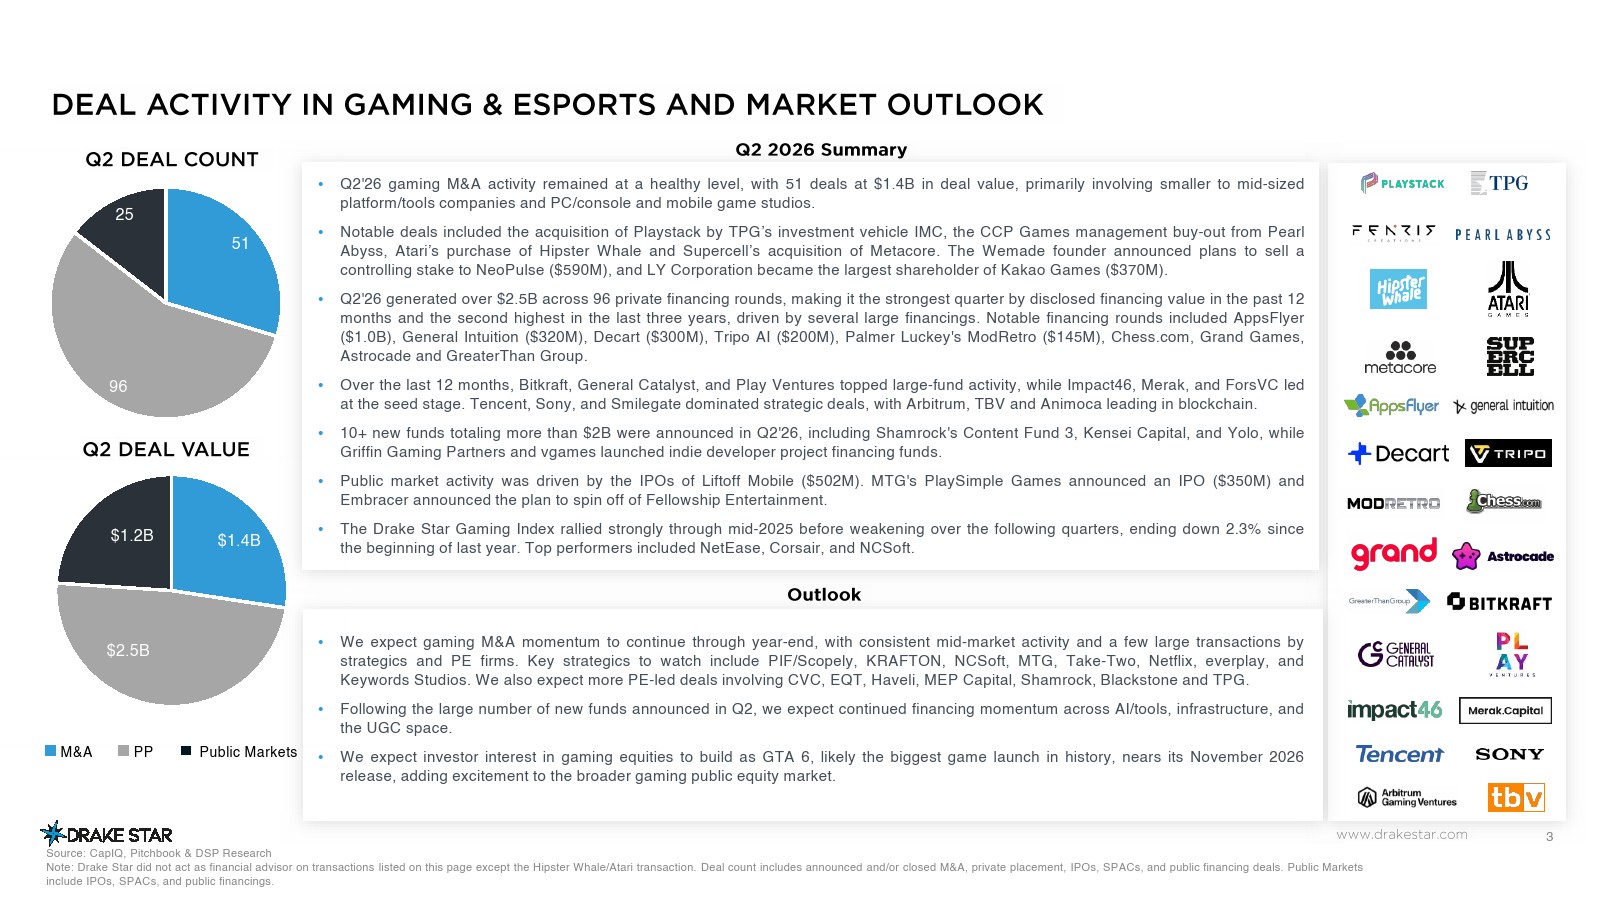
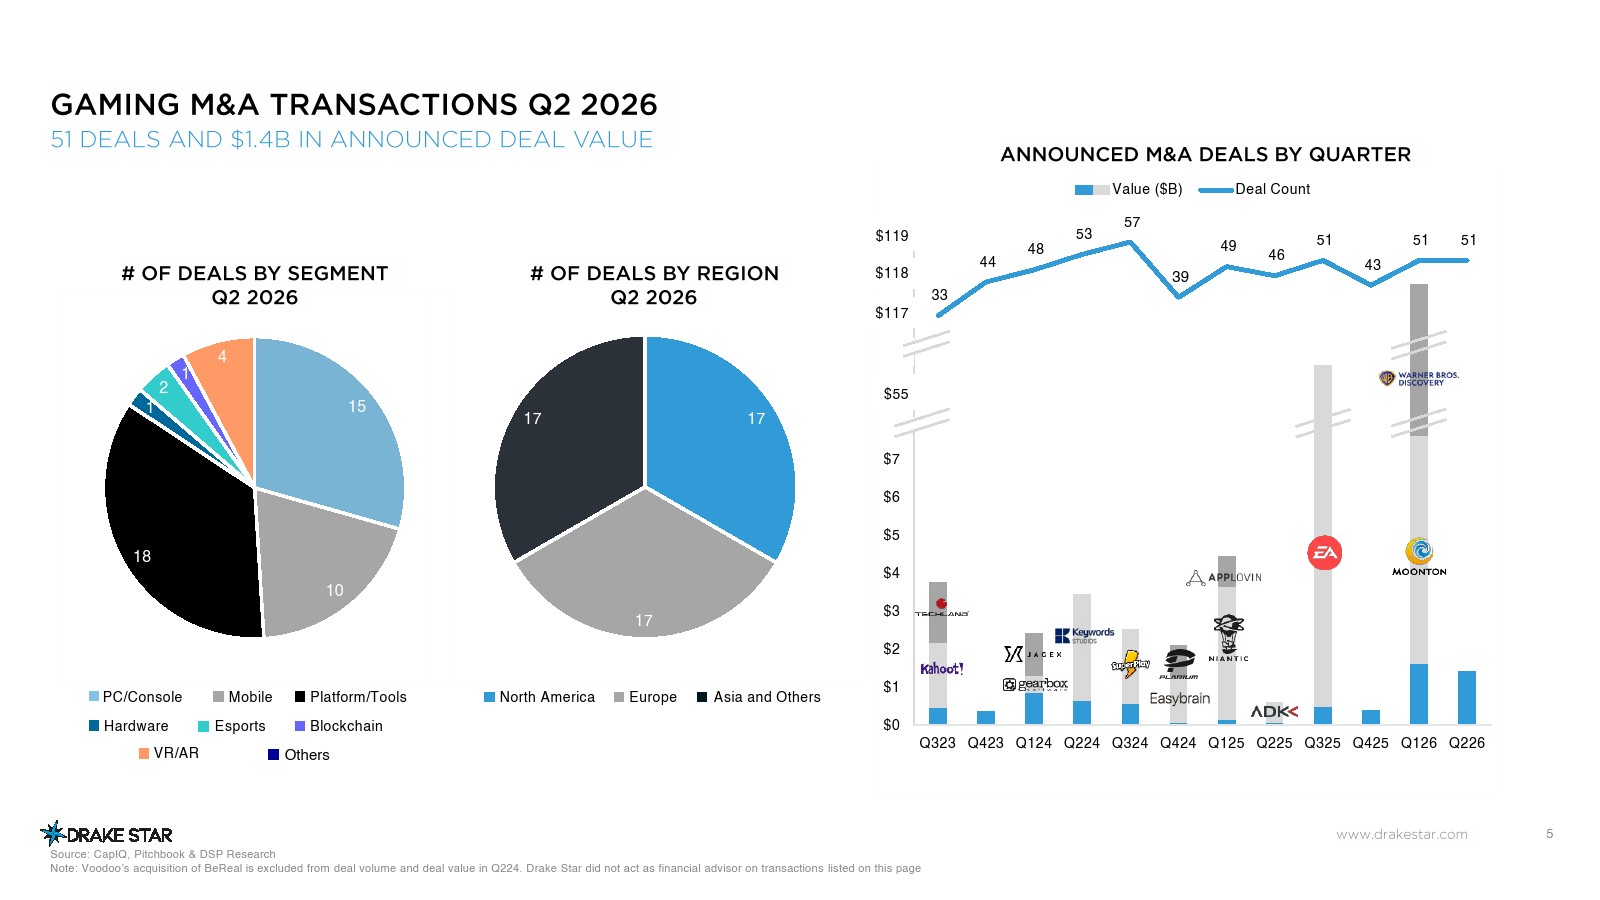
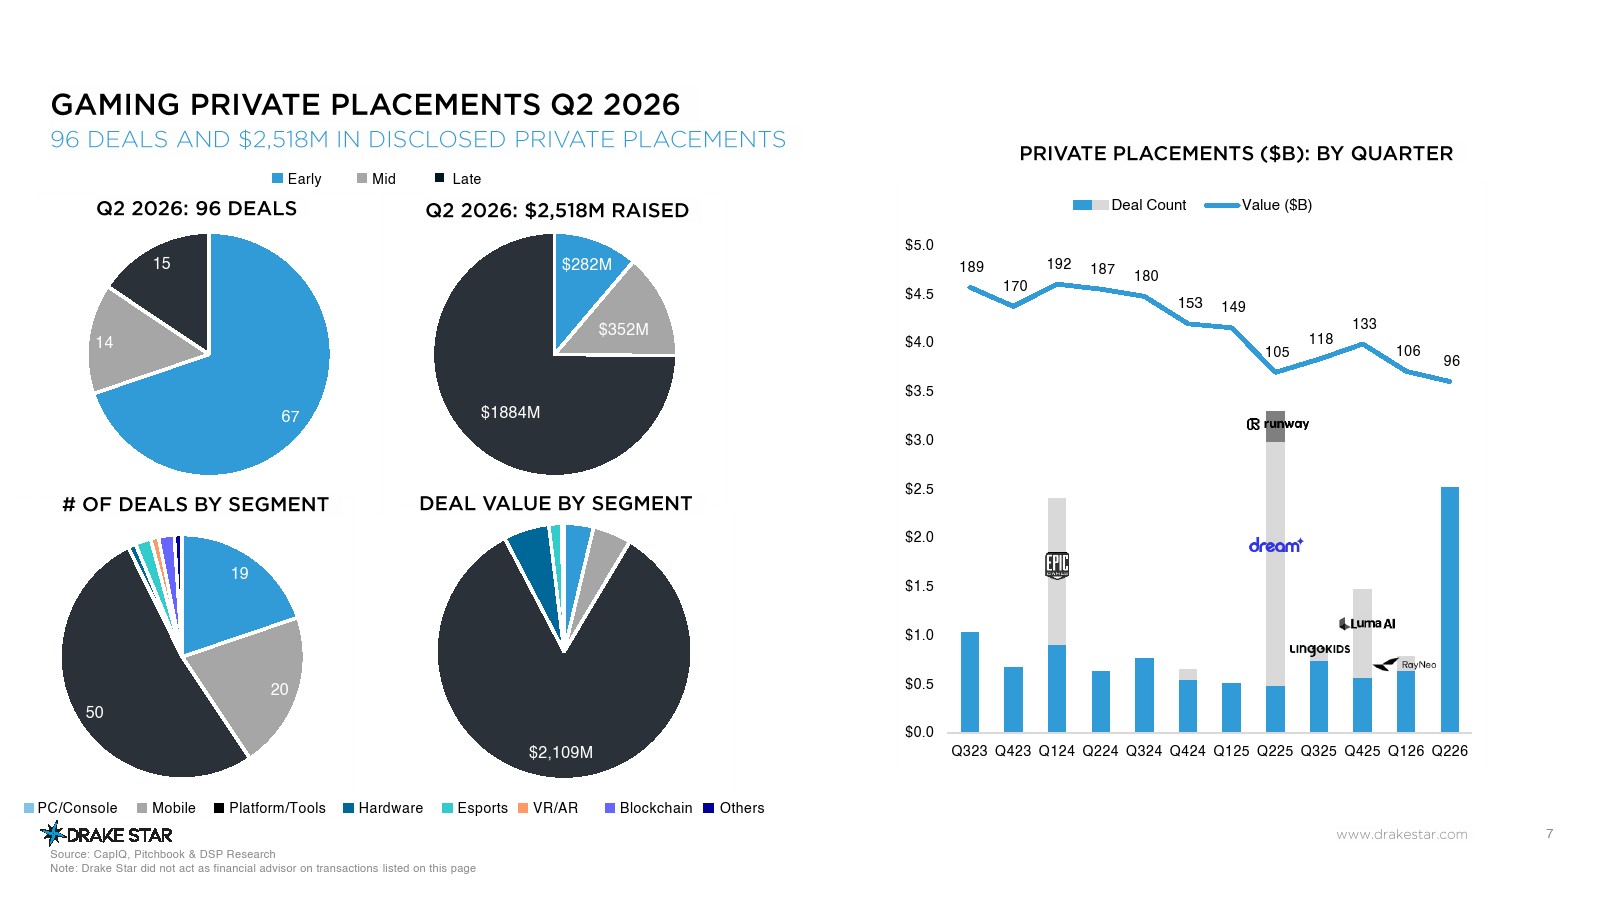
2026年第二季度,全球游戏产业资本市场呈现出“并购保持韧性、融资显著升温、公开市场逐步修复”的特征。报告显示,本季度全球共完成51起游戏相关并购交易,披露交易金额约14亿美元;同期完成96起私募融资,融资规模达到25亿美元,为过去12个月融资金额最高季度,也是近三年来第二高水平。此外,公开市场融资规模约12亿美元,整体资本活跃度持续改善,显示行业已从前两年的调整阶段逐步进入新一轮投资周期。
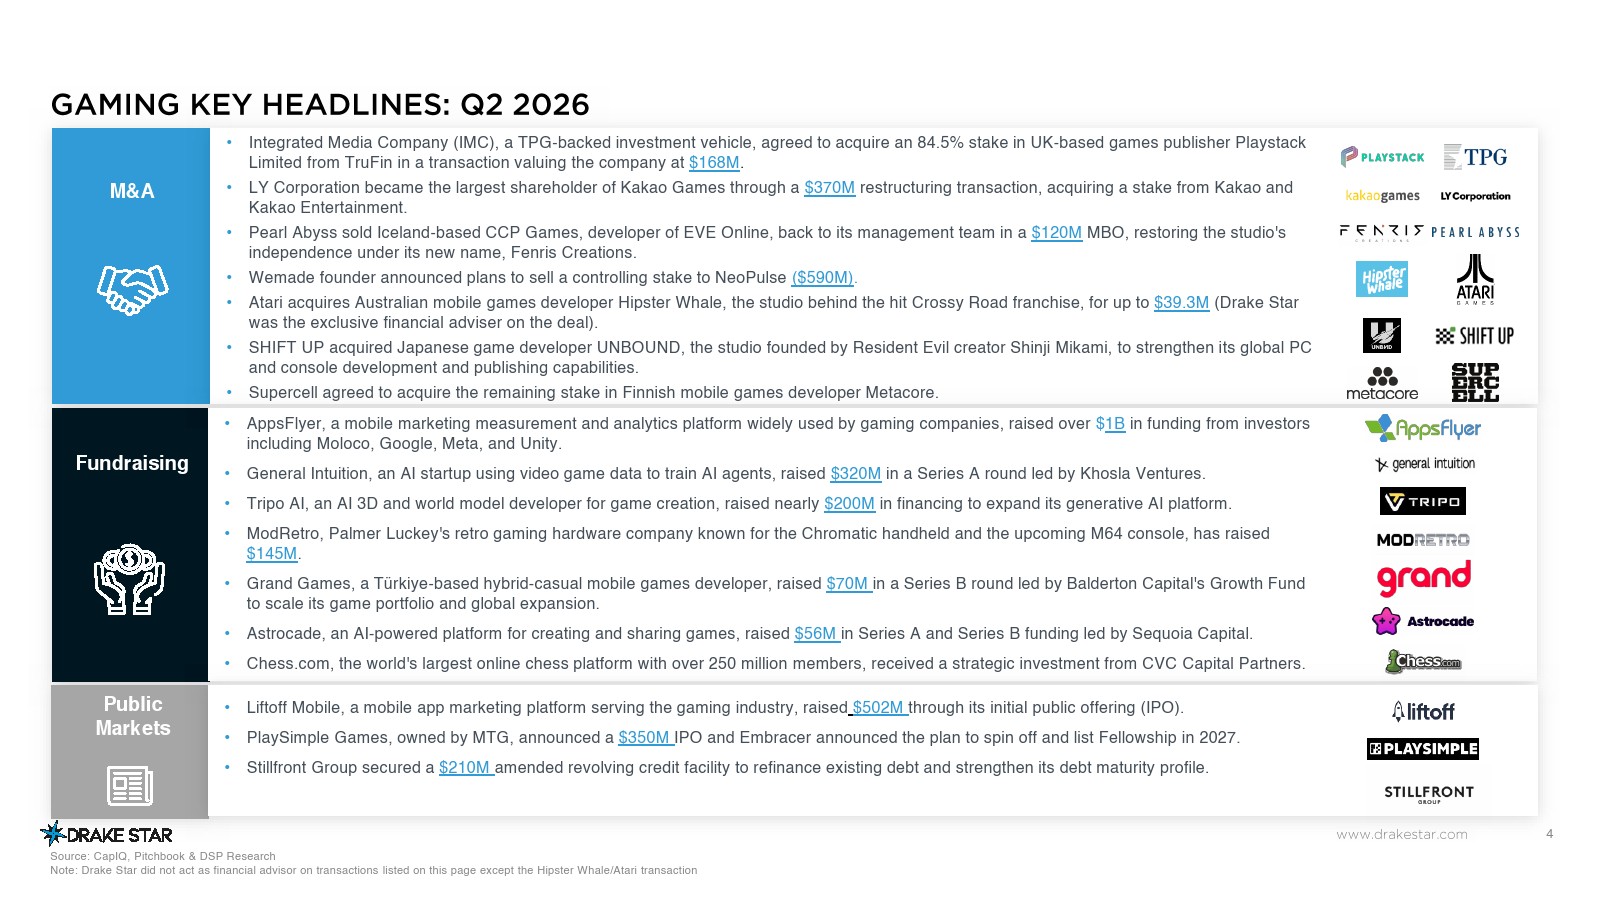
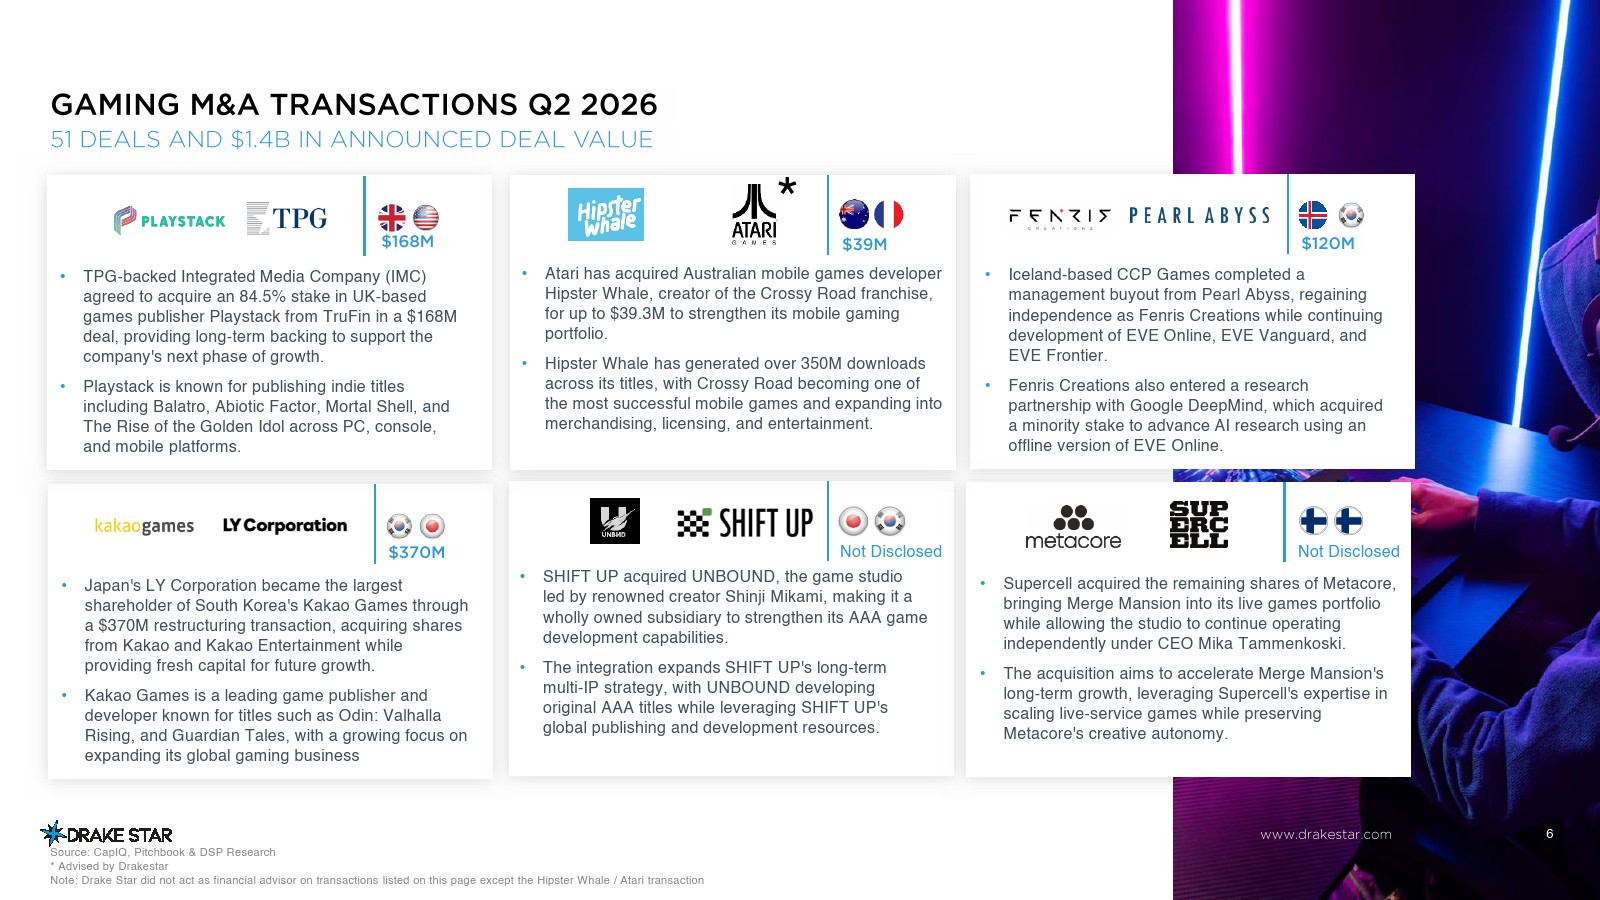
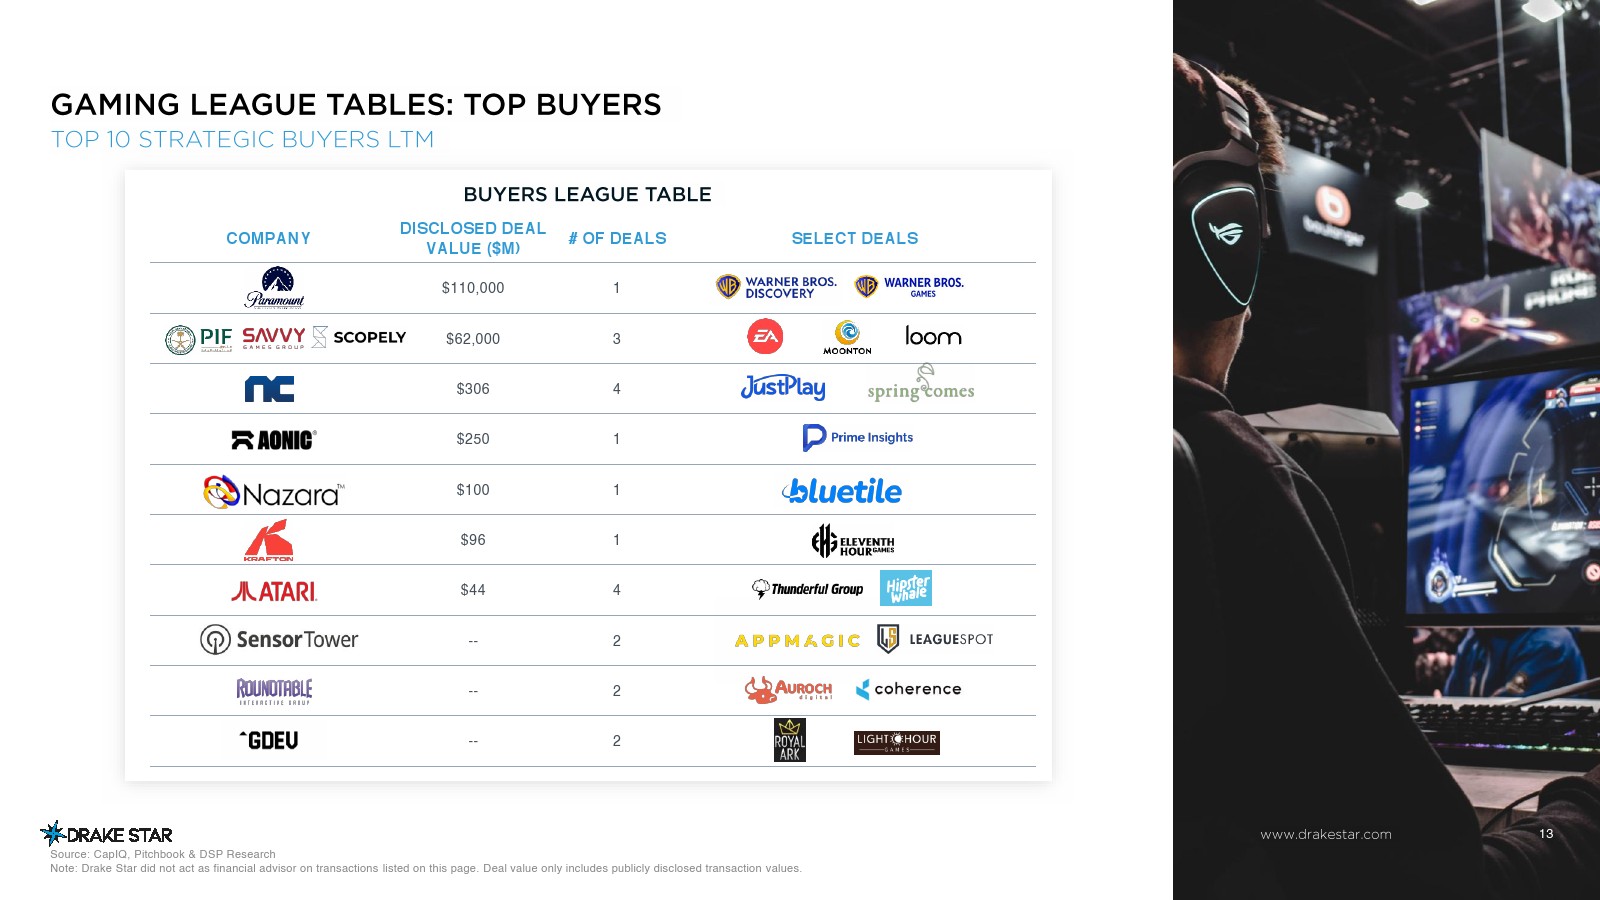
并购市场保持稳定运行,但交易结构正在发生变化。本季度51起并购主要集中于中小型游戏工作室、游戏平台及开发工具企业,平台工具类交易达到18起,占全部交易数量最高;PC及主机游戏15起,移动游戏10起。从区域来看,北美、欧洲及亚洲均录得17起交易,三大市场保持均衡格局。典型案例包括Playstack被TPG旗下机构收购、Supercell完成对Metacore剩余股权收购、LY Corporation以3.7亿美元成为Kakao Games最大股东,以及Atari收购《Crossy Road》开发商Hipster Whale,反映大型发行商持续围绕优质IP与内容生态进行战略整合。
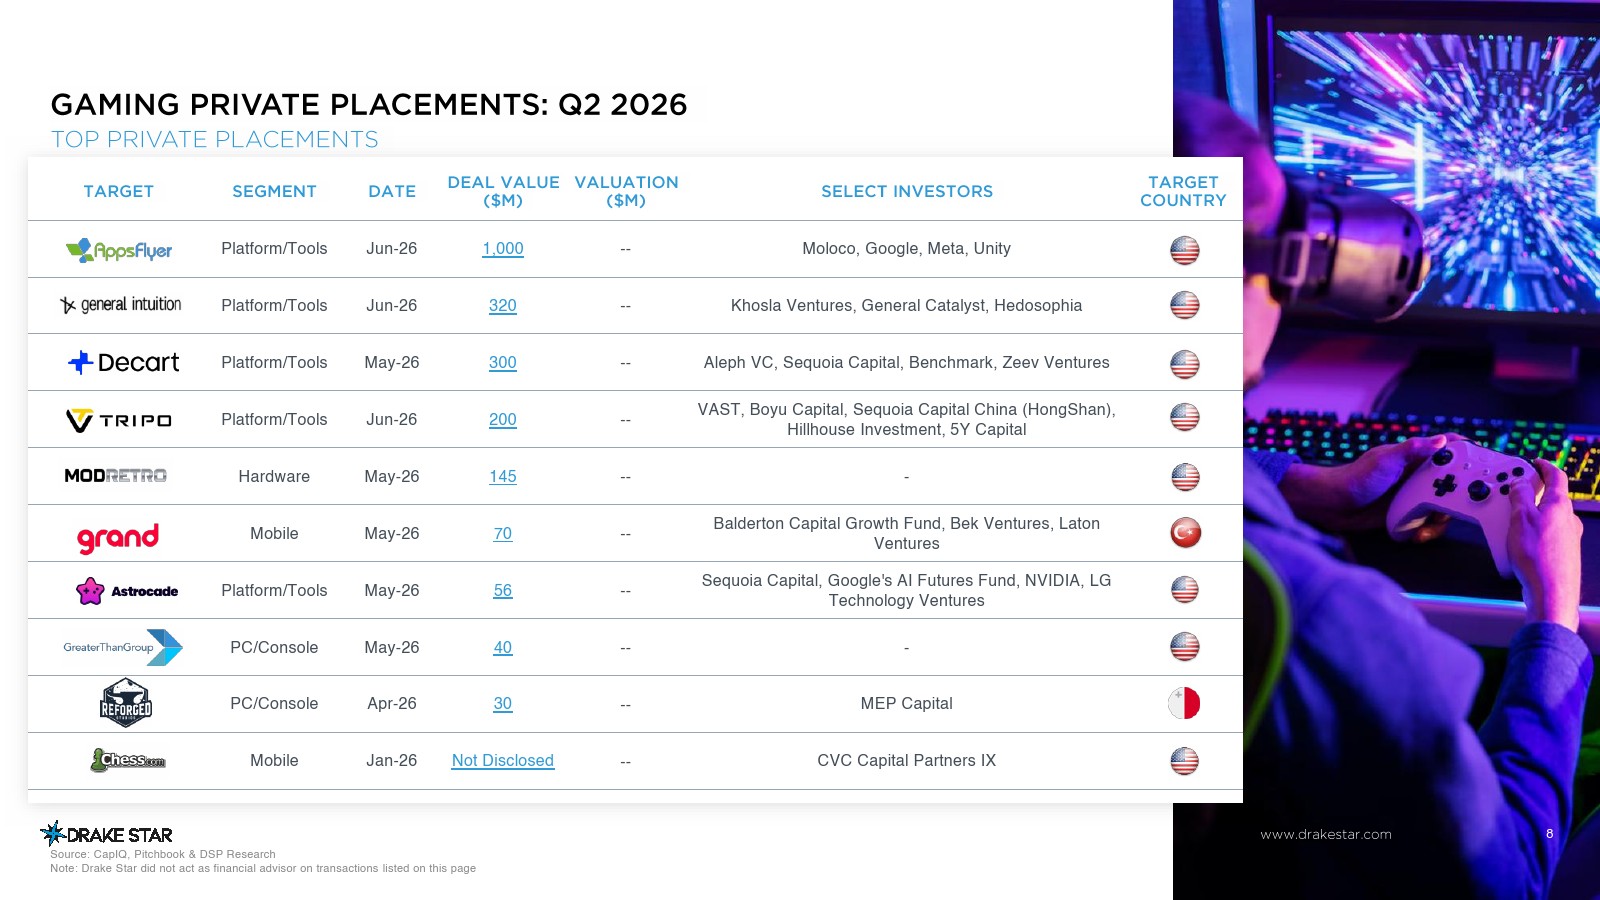
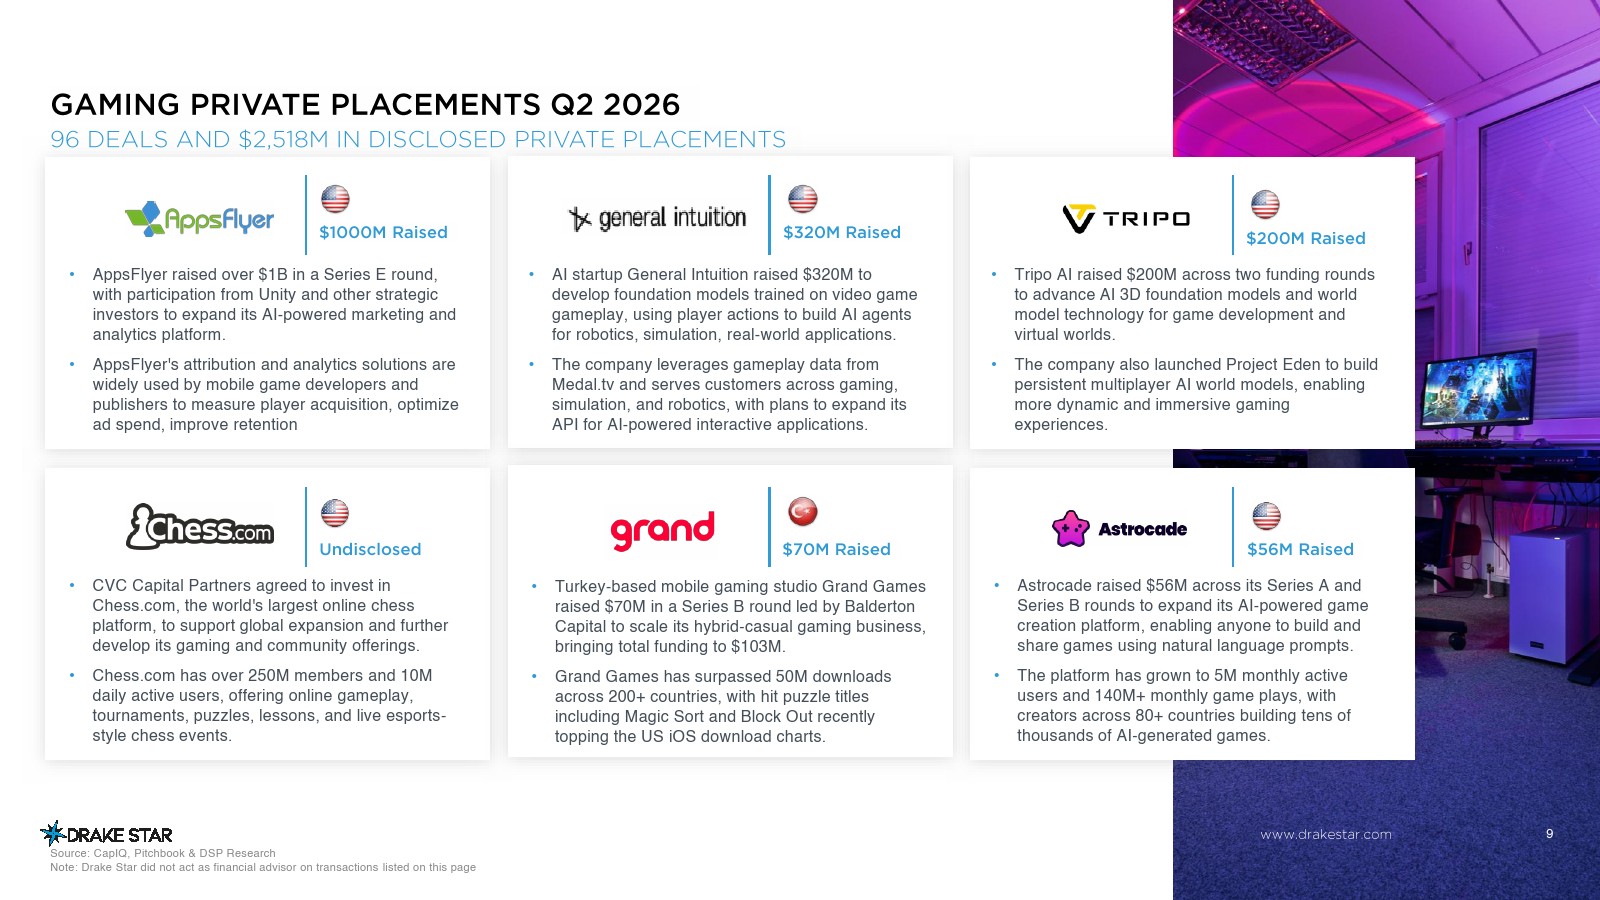
融资市场则明显进入加速阶段。96起融资共募集资金25.18亿美元,其中晚期融资金额高达18.84亿美元,占全部融资金额约75%,显示资本开始重新向成熟企业集中。平台工具企业成为最大赢家,获得约21亿美元融资,占整体融资金额超过八成;PC及主机游戏、移动游戏分别获得约2.82亿美元和3.52亿美元。AppsFlyer完成超过10亿美元融资,General Intuition获得3.2亿美元A轮融资,Decart融资3亿美元,Tripo AI完成2亿美元融资,多笔超亿美元融资共同推动本季度成为近年来最活跃融资季度。
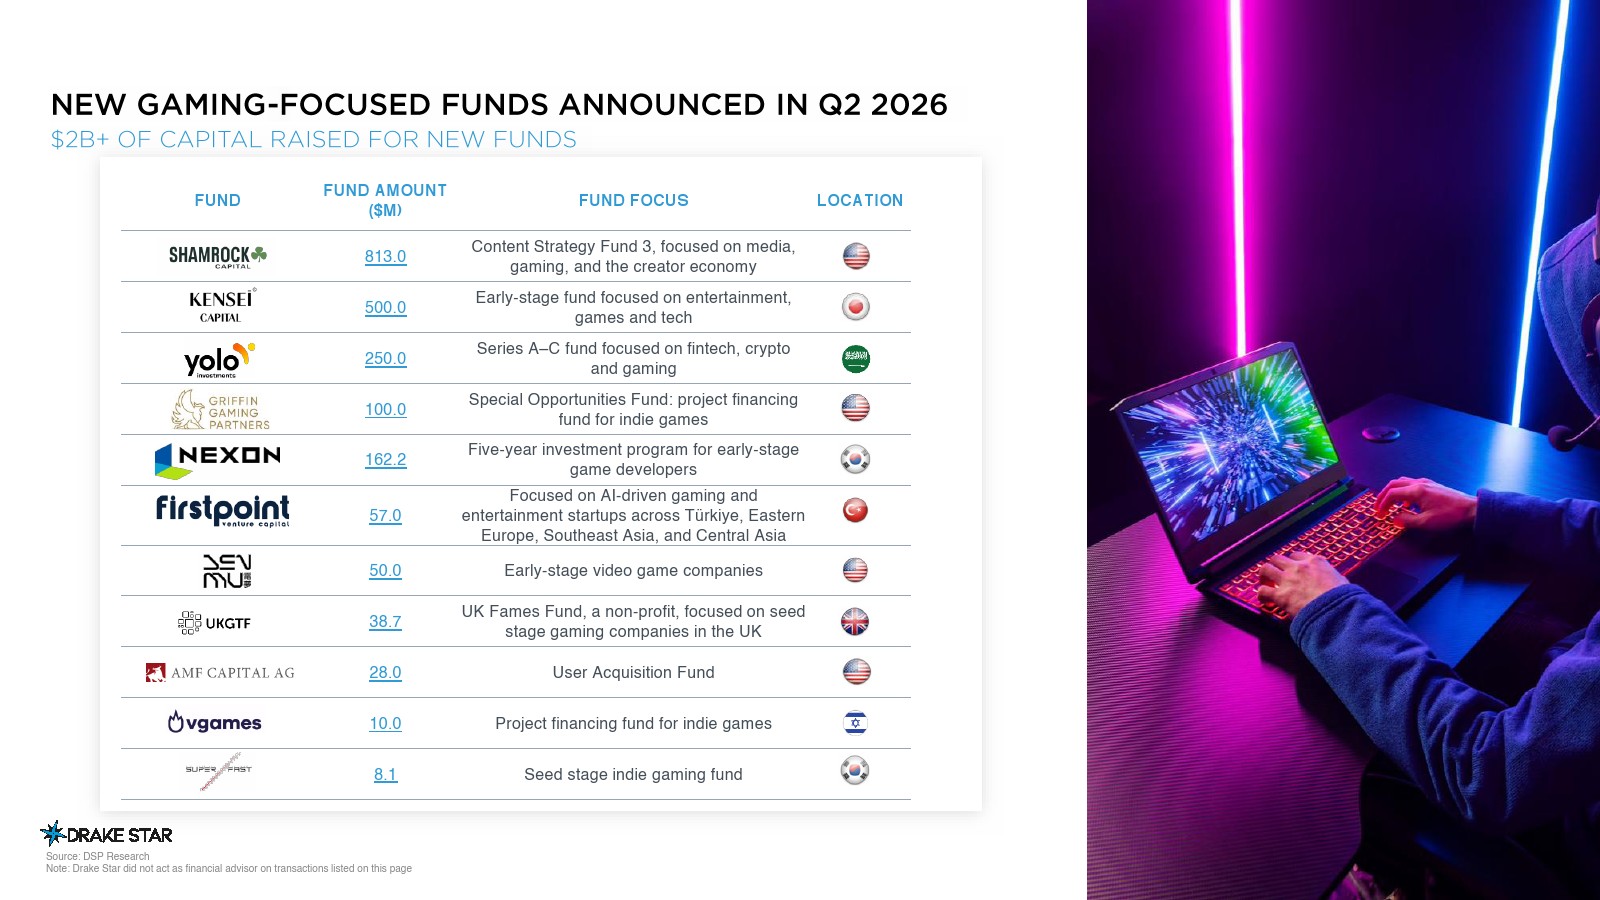
从资金流向来看,AI已成为全球游戏产业新的资本主线。AppsFlyer聚焦AI营销分析平台,General Intuition利用游戏行为数据训练AI智能体,Tripo AI开发AI三维生成与世界模型,Astrocade则构建AI游戏生成平台。这类企业覆盖广告营销、内容制作、开发工具及AI基础模型多个环节,意味着AI投资重点已由单一生成内容扩展至整个游戏产业链基础设施。报告同时指出,本季度超过10只新基金完成募集,累计规模超过20亿美元,投资重点集中于AI工具、基础设施及UGC生态,为未来创新企业提供持续资本支持。
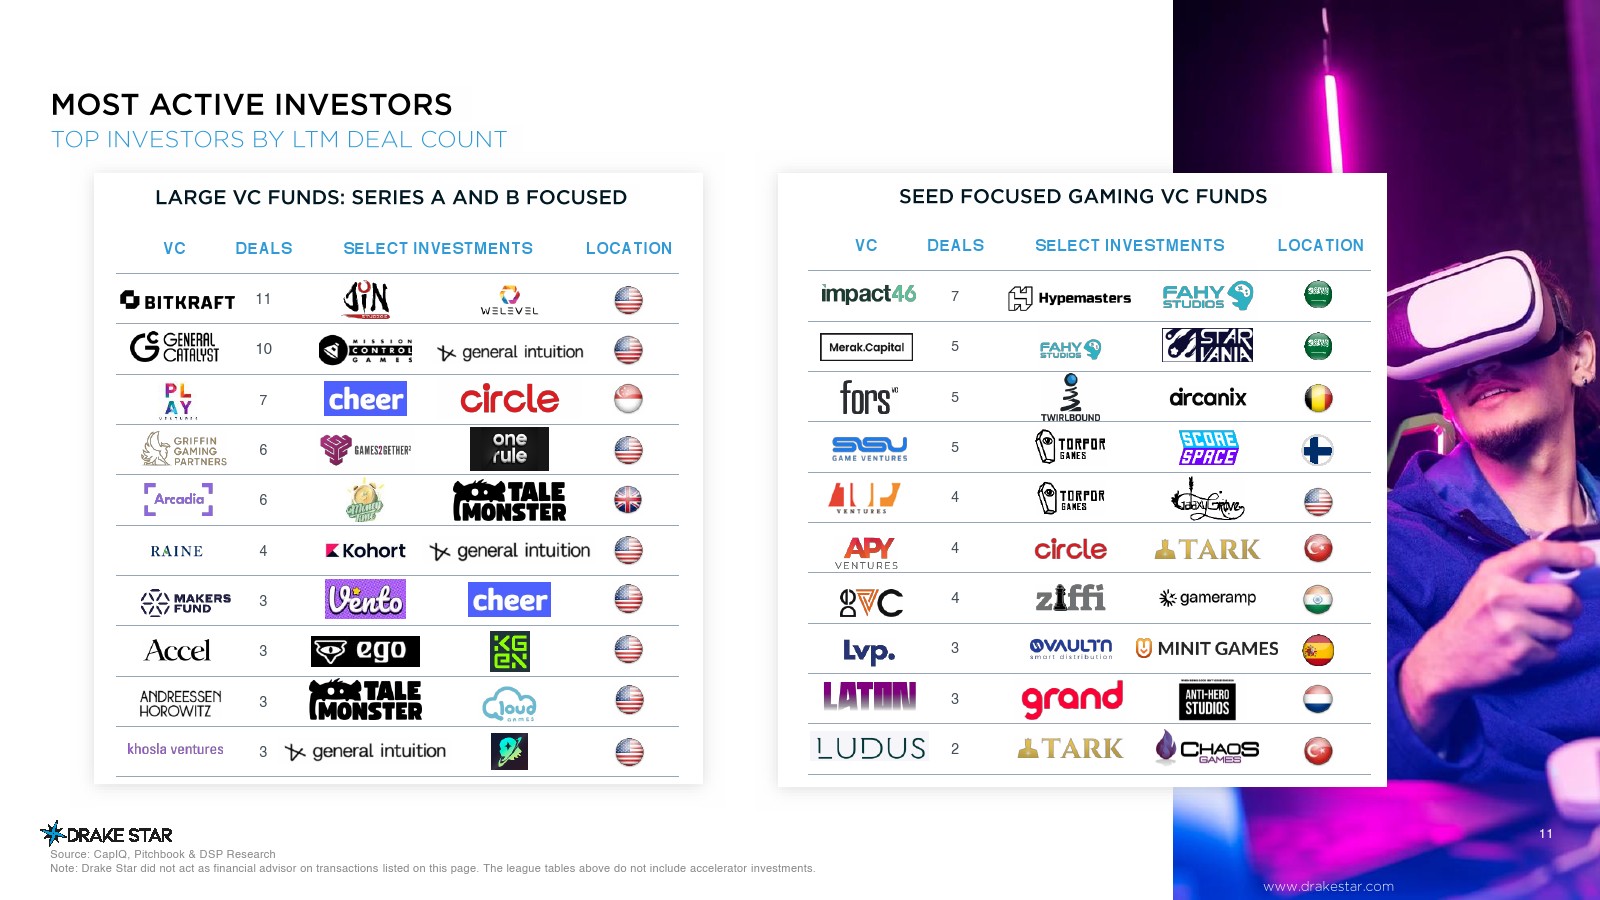
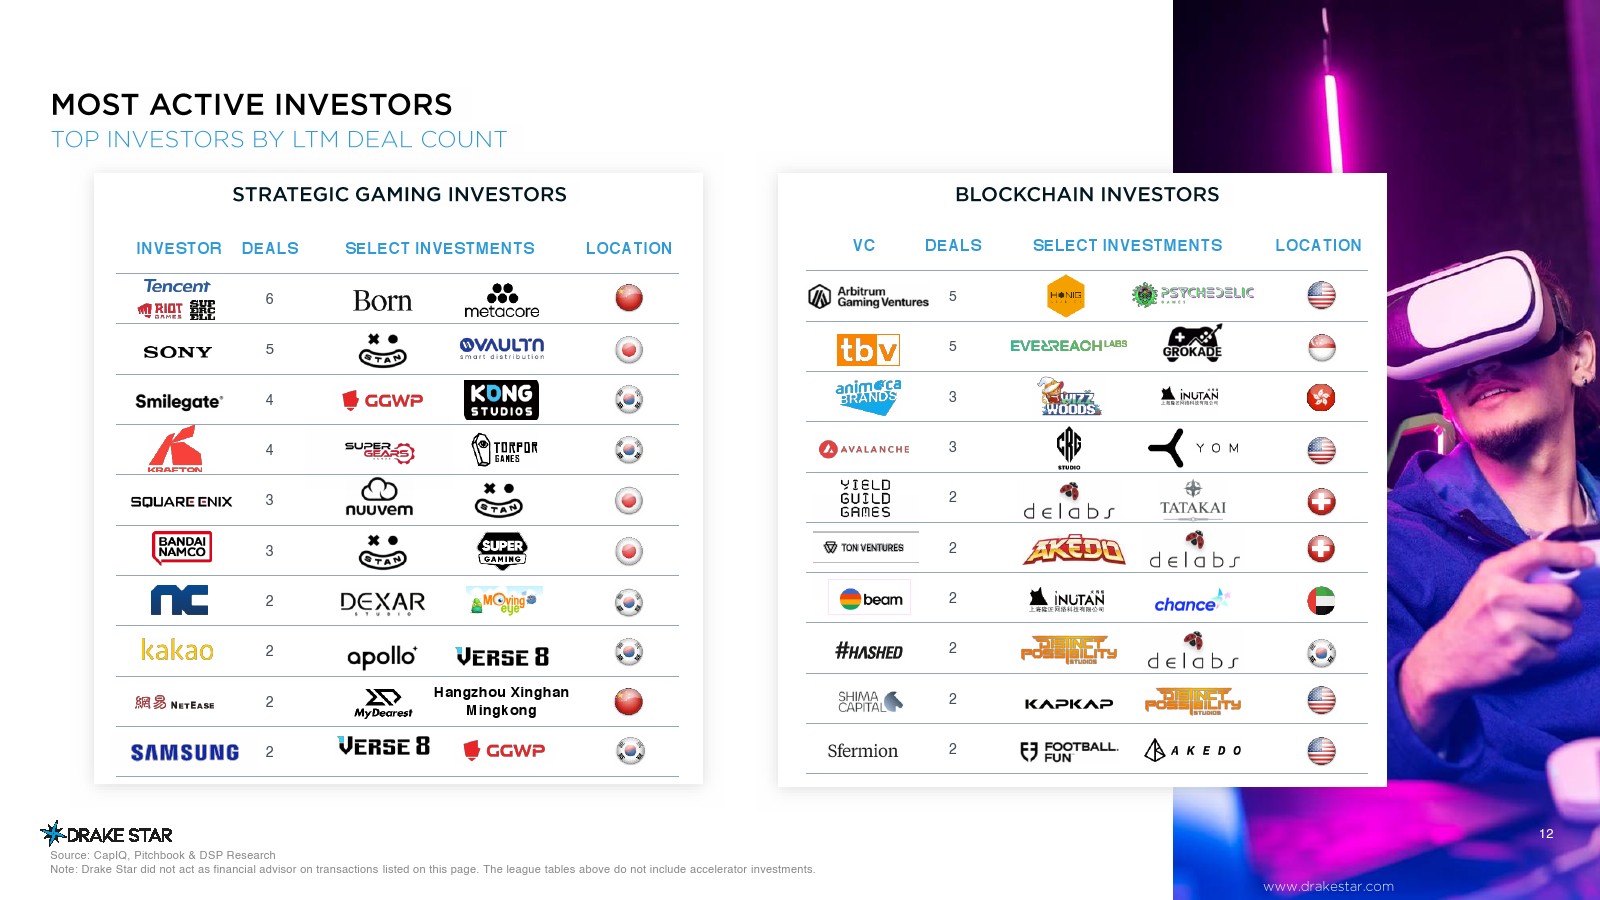
投资机构布局也进一步体现行业资源集中趋势。过去12个月,Bitkraft、General Catalyst及Play Ventures成为最活跃的大型VC;Impact46、Merak Capital及ForsVC领跑种子阶段投资;腾讯、索尼、Smilegate持续主导产业战略投资;Arbitrum Gaming Ventures、TBV及Animoca Brands则继续活跃于区块链游戏领域。这意味着全球游戏投资已形成“头部机构主导、大额资本集中、专业基金细分”的新格局,资本竞争逐渐从数量扩展至产业生态和技术能力竞争。
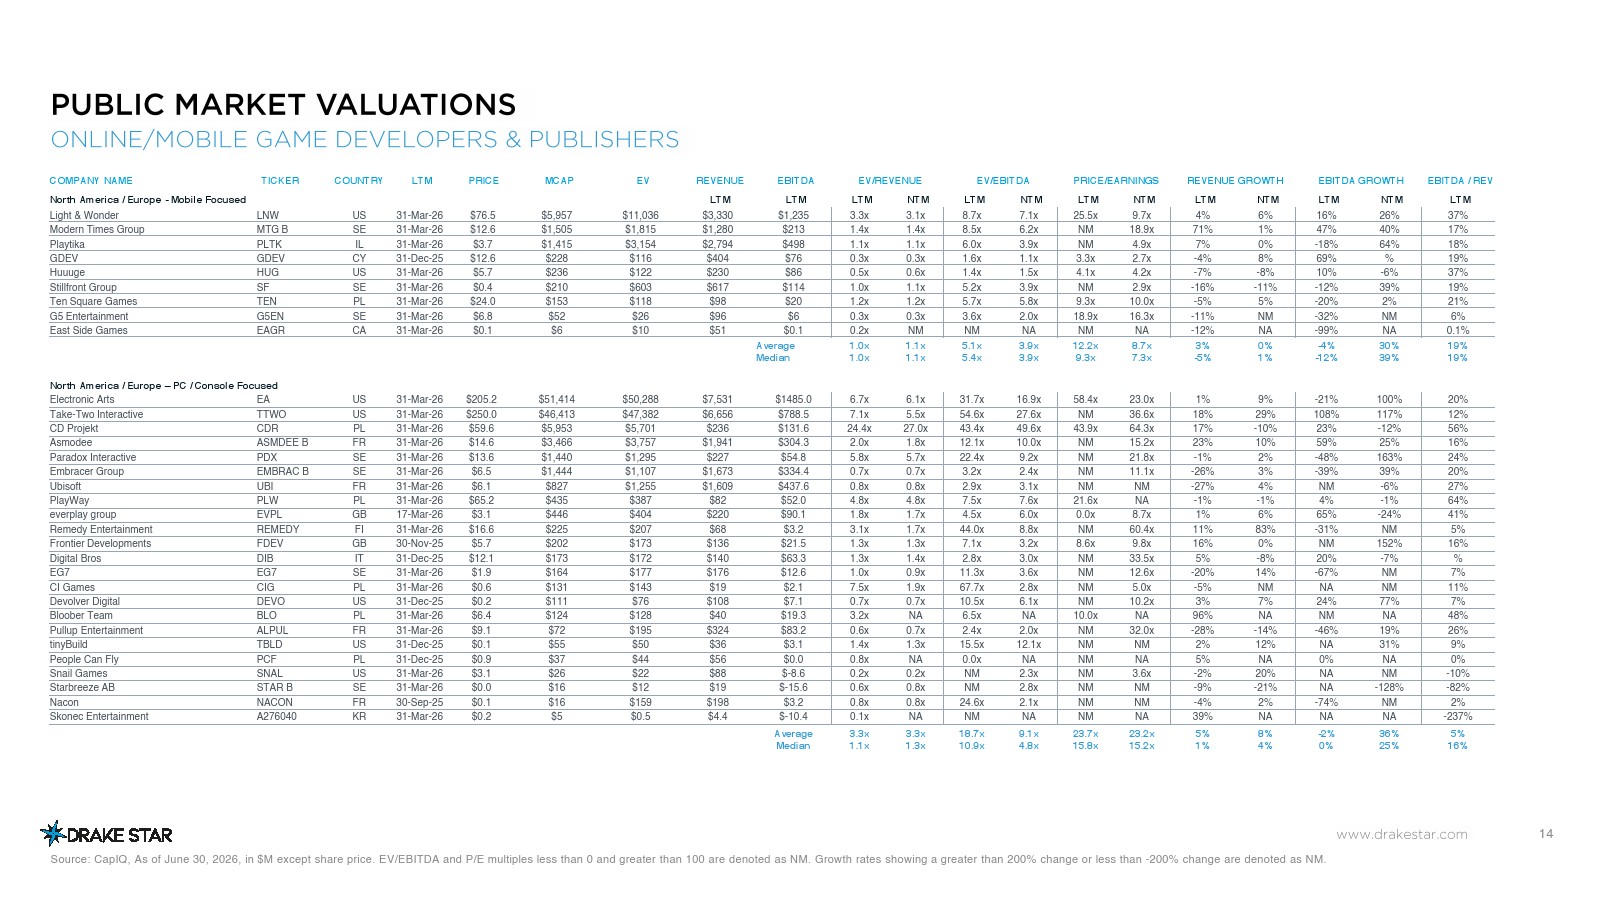
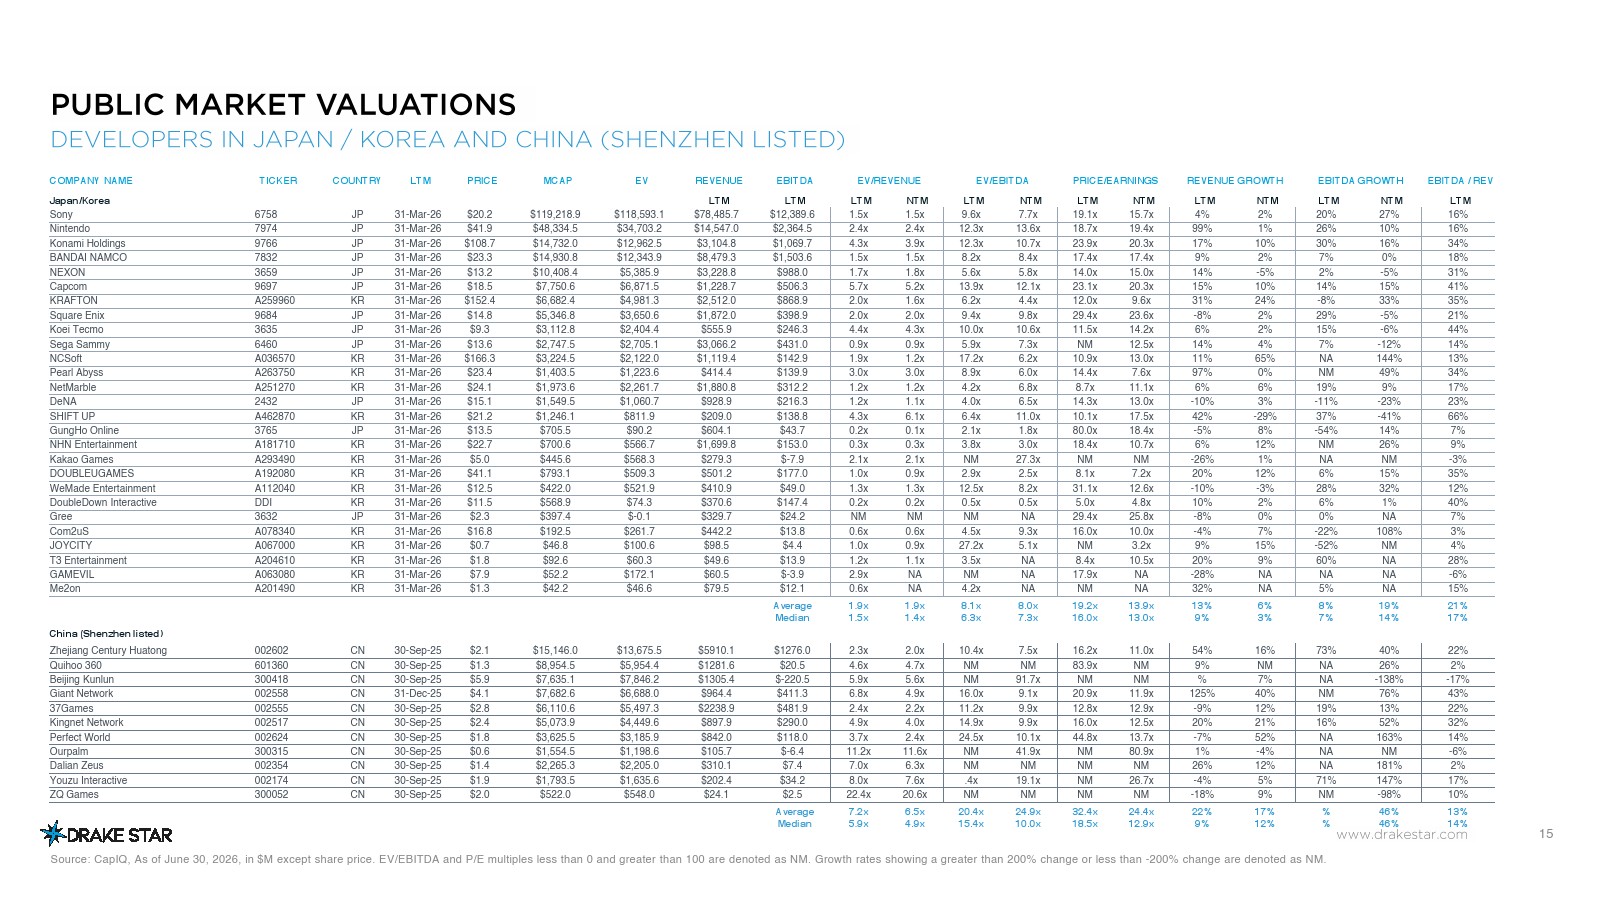
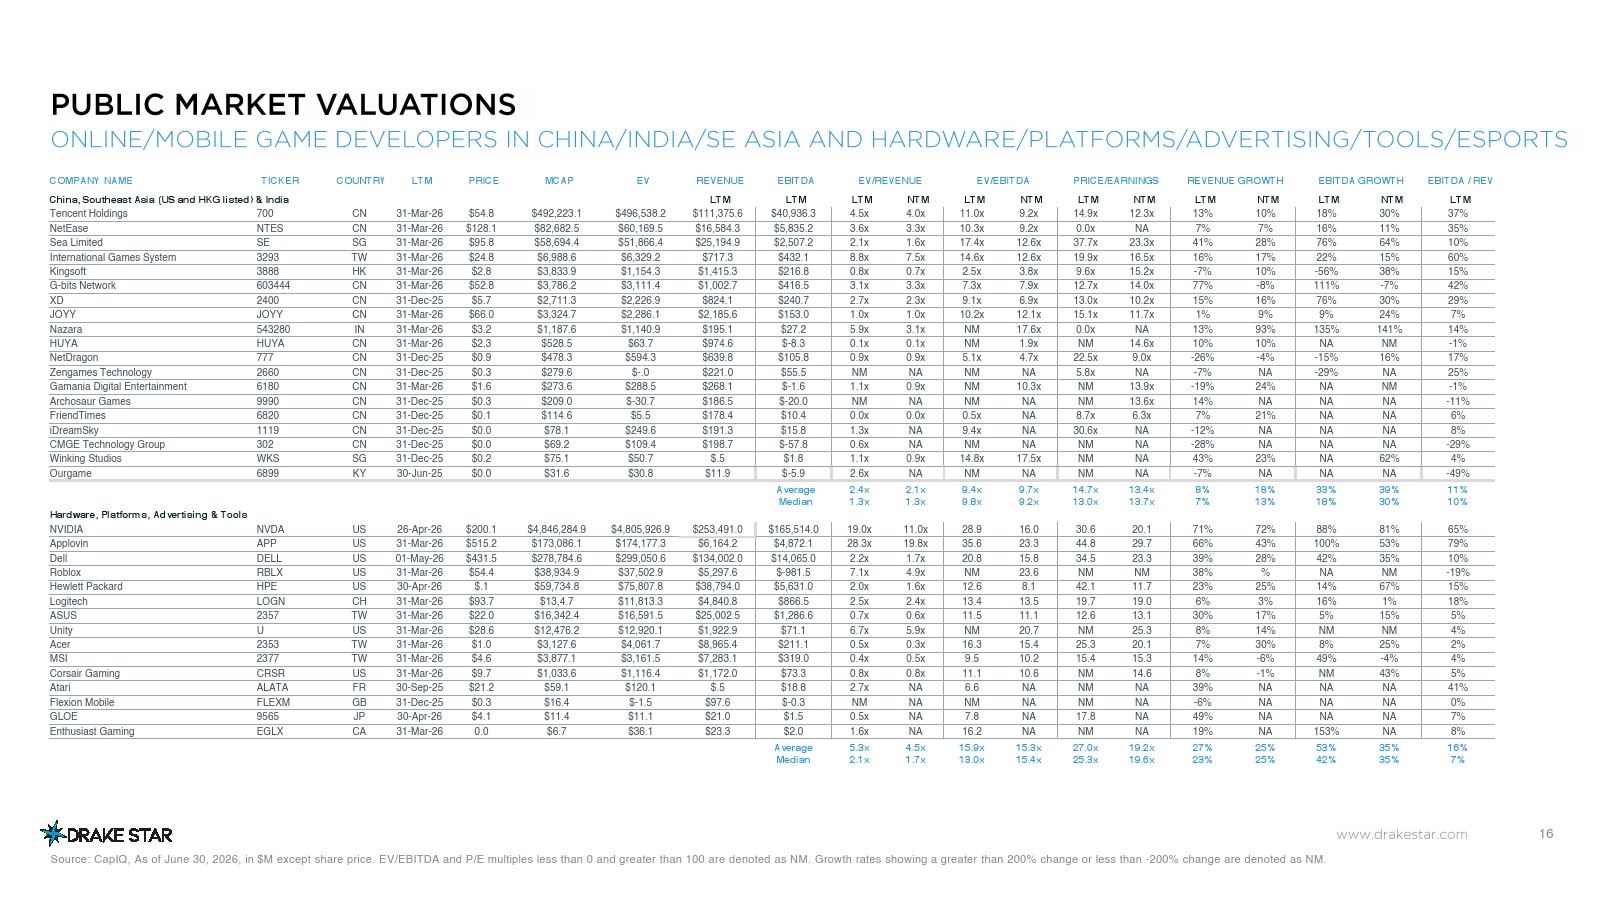
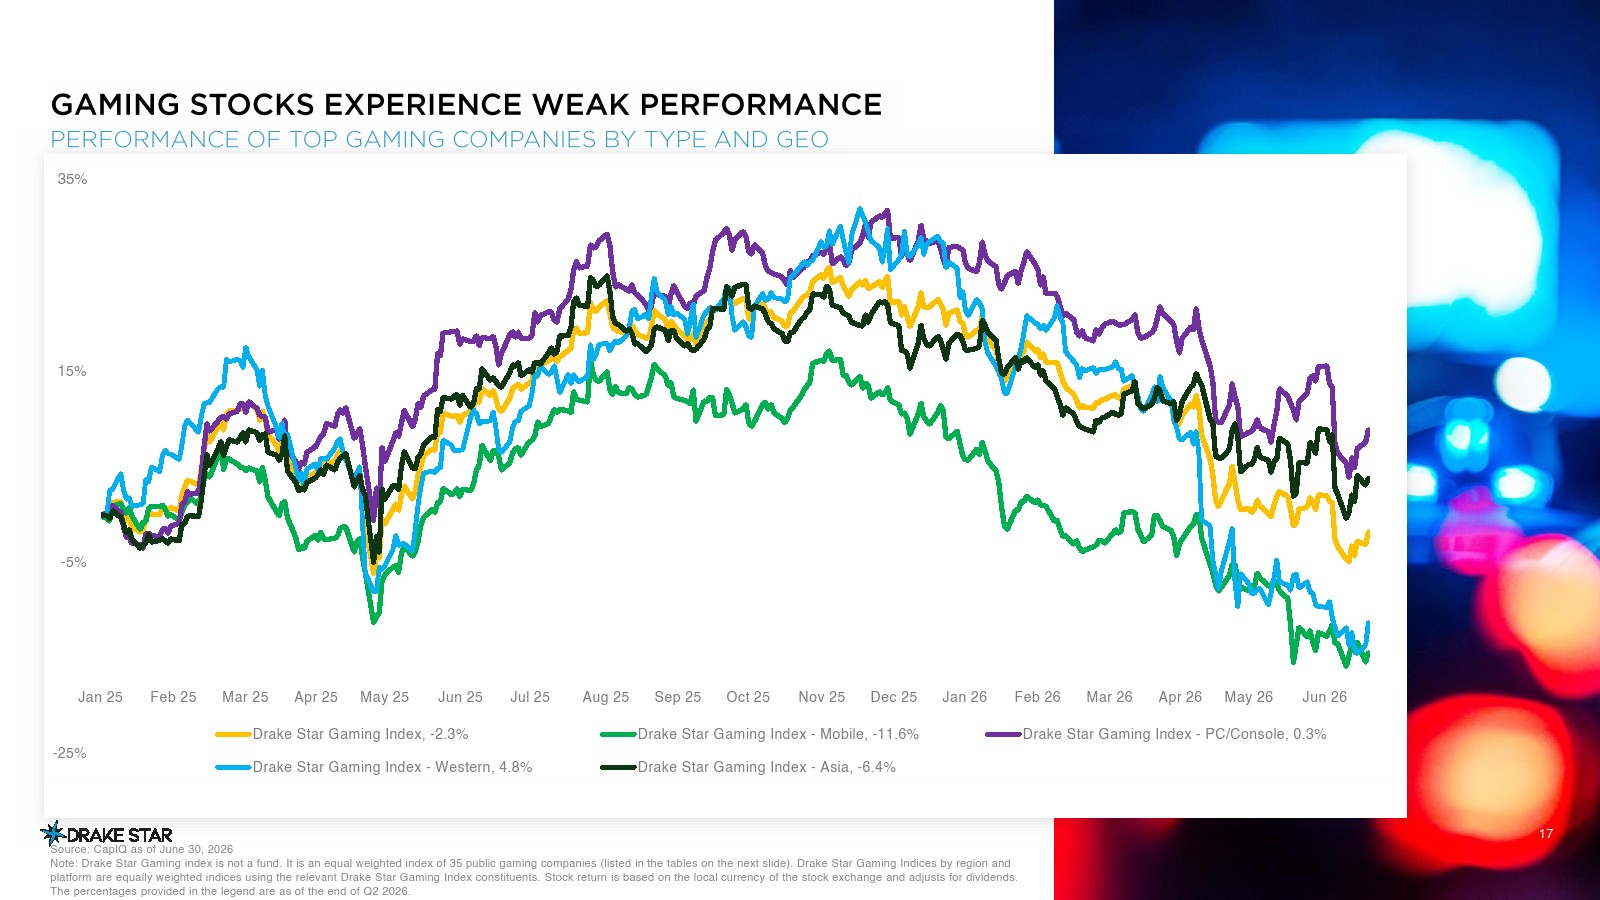
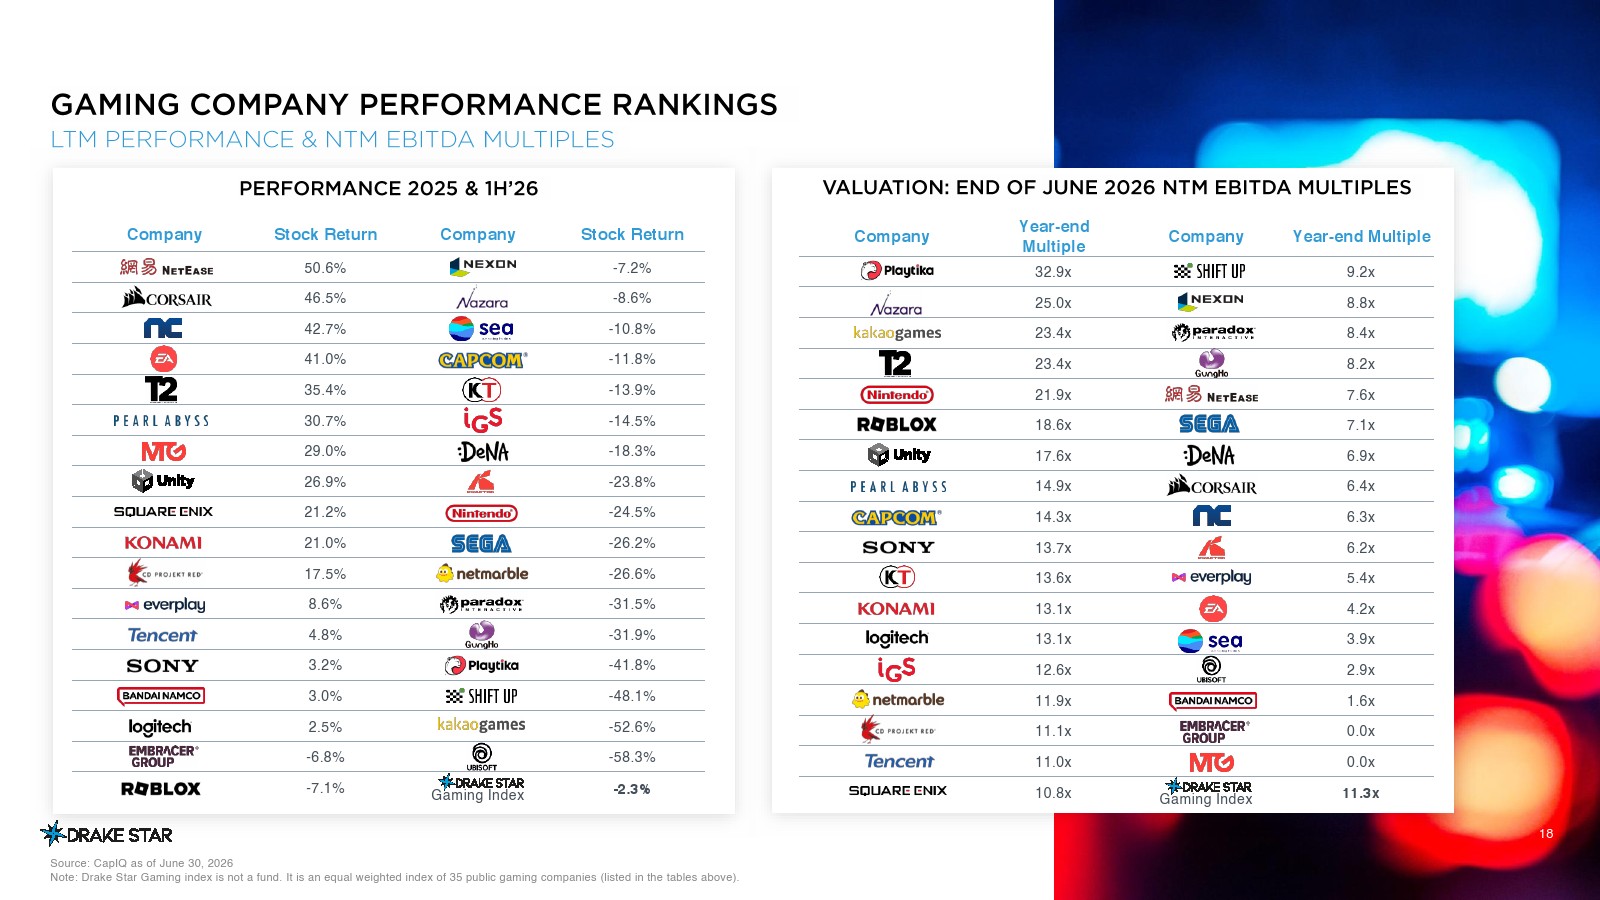
公开市场开始释放积极信号。Liftoff Mobile成功IPO融资5.02亿美元,MTG旗下PlaySimple宣布3.5亿美元上市计划,Embracer启动Fellowship Entertainment拆分上市。同时,Drake Star游戏指数虽然较去年初仍下跌2.3%,但网易、Corsair及NCSoft等公司表现领先市场,说明优质企业估值正在率先修复。报告预计,随着《GTA 6》预计于2026年11月发布,全球投资者对游戏板块关注度有望持续提升,并进一步带动上市公司估值改善与资本市场活跃度回升。
综合来看,全球游戏行业正在经历由“内容驱动”向“技术驱动”转型的新阶段。并购保持稳定说明产业整合仍在持续,融资快速增长反映资本重新回流,而AI平台、开发工具及基础设施成为最受青睐的投资方向。未来一年,随着AI应用持续深化、新基金逐步完成投资部署以及大型游戏新品陆续上市,全球游戏产业有望进入技术创新、资本扩张与商业模式升级同步推进的新增长周期。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: