2026年上半年,全球贸易继续保持扩张态势,但增长动力正在发生变化。联合国贸易和发展会议数据显示,上半年全球货物贸易规模约13.7万亿美元,同比增长12.5%;服务贸易增长10.5%,明显低于货物贸易。按季度看,一季度全球贸易环比增长约4%,其中货物贸易增长4.8%,服务贸易增长1.6%;预计二季度货物贸易环比进一步升至6.4%,全年全球贸易总额有望创历史新高。但值得关注的是,本轮增长较大程度来自价格上涨,而非贸易数量的同步提升。
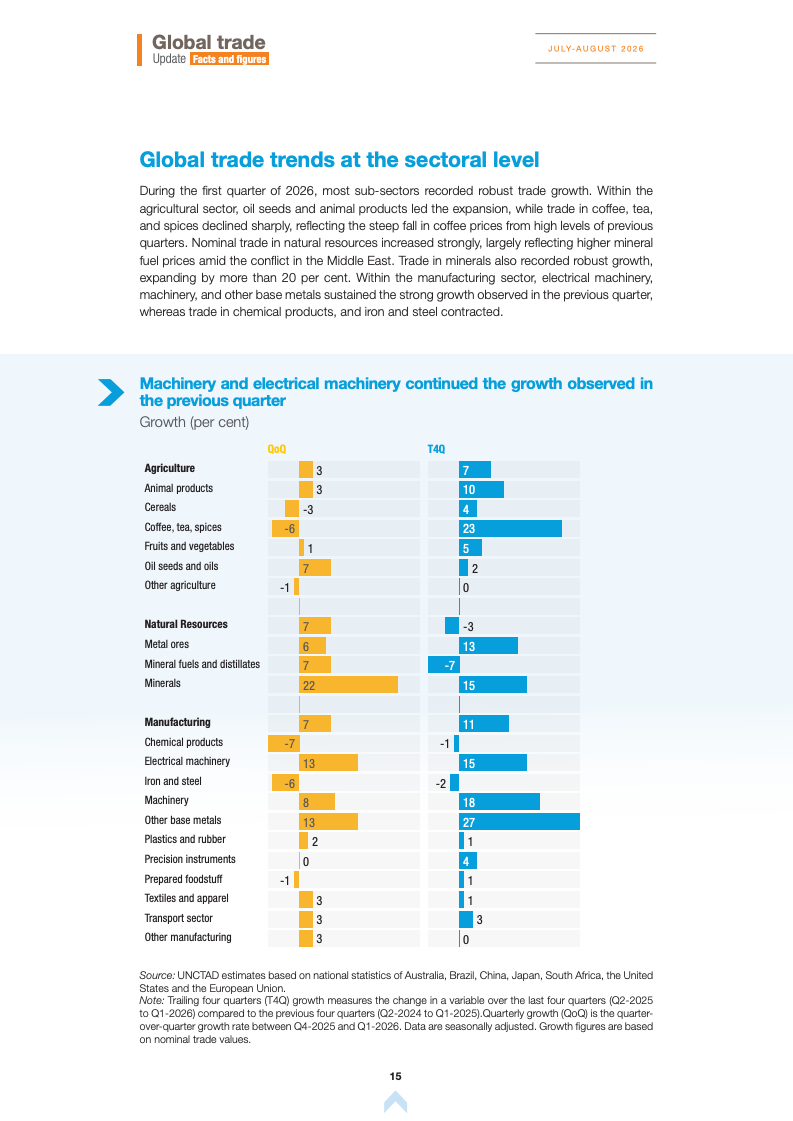
推动贸易增长的核心力量集中于东亚及高技术产业。东亚经济体成为全球增长最快地区,中国、韩国等经济体货物贸易表现显著领先全球平均水平。其中,韩国一季度出口环比增长20%,中国出口增长11%、进口增长13%。与此同时,AI相关产品、半导体、ICT设备、电气机械、电池、电动车及关键矿产持续维持高景气,成为全球贸易增长最重要的新引擎,而化工、钢铁及部分新能源产品则出现不同程度回落,显示全球产业需求正加速向高附加值制造业集中。
区域表现呈现明显分化。发展中经济体整体保持较快增长,但若剔除东亚地区,其整体贸易已出现收缩;南南贸易同样高度依赖东亚贡献。非洲、美洲进口增长快于全球平均水平,但出口表现相对疲弱;欧洲、东亚和非洲过去12个月进口增速最为突出。与此同时,美国、印度等部分经济体表现不一,印度一季度货物出口环比下降8%,而美国出口保持增长但进口相对疲弱,全球贸易重心进一步向东亚倾斜。
贸易扩张的另一特征是价格因素持续强化。受霍尔木兹海峡运输扰动、能源供应担忧及物流成本上涨影响,全球贸易价格指数一季度环比上涨3.6%,预计二季度进一步升至5.1%,过去12个月平均贸易通胀约3.4%。运输、能源及生产成本同步上升,使贸易金额增长快于实际贸易量增长,也意味着企业盈利能力和终端需求未来仍将受到成本压力考验。
全球贸易格局也在持续重构。中国商品贸易顺差继续扩大,美国商品贸易逆差有所收窄,欧盟则由顺差转为逆差,全球贸易失衡结构出现新的调整。同时,贸易伙伴关系更加多元化,友岸外包(Friendshoring)趋势有所放缓,而近岸外包(Nearshoring)重新升温,供应链加速向区域化、多中心布局演变。美国与中国、加拿大之间贸易依赖度持续下降,东南亚及部分“连接型经济体”则不断提升在全球供应链中的战略地位。
未来来看,全球贸易仍将保持增长,但增长节奏将更加不均衡。一方面,AI、数字经济、绿色产业、半导体及新能源产业链仍将持续创造新增贸易需求,并推动全球价值链升级;另一方面,地缘政治冲突、贸易政策调整、供应链重组及运输成本上升仍将持续抬高全球贸易成本。在新的全球贸易周期中,产业竞争力、供应链韧性以及高端制造能力,将逐渐取代传统成本优势,成为决定各经济体国际贸易竞争地位的关键因素。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: