2025年韩国平板电脑市场出货量约为268万台,同比下降14.4%。该市场持续下滑,主要受公共教育智能设备推广计划缩减以及公共和企业部门向笔记本电脑转型的影响。不过,由于主要厂商推出新产品并扩大高端产品占比,平均销售价格(ASP)有所上涨。尽管未来因平板电脑价格上涨、高利率及经济不确定性等因素,市场可能进一步萎缩,但分析认为,厂商将通过加强可穿戴设备AI功能、扩大大屏产品需求,强化以高端市场为主的策略,以提升盈利能力。
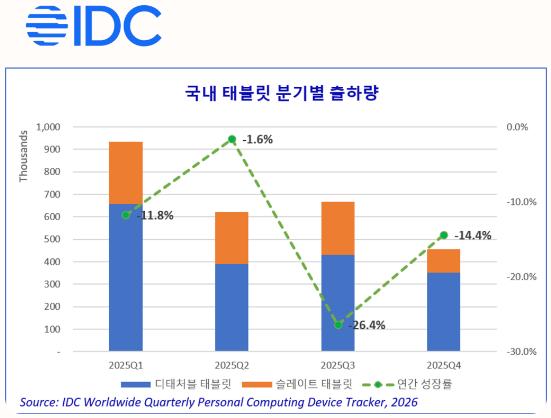
2025年,韩国平板电脑市场整体呈现下滑趋势,主要受公共教育智能设备推广规模缩减以及公共部门和企业用户需求转向笔记本电脑的影响。从产品类型来看,触控平板电脑销量同比下降14.8%,石墨烯平板电脑销量下降13.6%。然而,由于主要厂商推出新产品并扩大高端产品的比重,平均销售价格(ASP)同比上涨14.6%,达到72万4000韩元。按屏幕尺寸划分,11英寸及以下的市场份额同比下降5.9个百分点,降至45.9%;而11英寸以上的市场份额则达到54.1%。这一变化被分析为:随着对端侧AI功能的不断提升,文档编辑、设计、协作等以生产力为核心的多任务操作日益增多,消费者更倾向于选择支持屏幕分割的超大屏产品。此外,在以视频观看和娱乐为主要用途的中低端市场中,越来越多消费者开始采用11英寸以上的超大屏设备。这反映出,消费者正更加重视屏幕显示效果、电池续航时间等用户体验价值,而非单纯追求最高性能。
从市场细分来看,消费市场在主要制造商推出新产品的同时,联想、小米等中低端外企品牌表现强劲,三星电子Galaxy Tab S Lite系列新品发布等因素推动了中低端市场的激烈竞争,维持了与上年持平的水平。另一方面,教育领域除部分教育厅外,大多数公立教育项目均出现延期或取消,导致同比大幅下降43.9%。公共部门也较上年下降29.6%,这主要是受经济不确定性加剧影响,企业更倾向于优先提升运营效率和节约预算,而非新增设备采购所致。企业部门由于经济不确定性导致设备采购预算缩减,同时受人工智能驱动的工作环境普及,笔记本电脑需求转向平板电脑,导致需求同比下降19.3%。不过,以千人以上大型企业为核心,ESG管理强化以及客户服务数字化转型持续推进,客户接触业务效率提升和减少纸张使用而加大对平板电脑投入的趋势仍持续进行。
韩国IDC负责平板电脑市场研究的姜智海研究员表示:“由于内存芯片供应短缺导致的价格上涨趋势,正在蔓延至平板电脑市场。再加上高利率和经济不确定性,短期内市场需求可能进一步萎缩。”他指出:“预计制造商将更加积极地进军高端市场以确保盈利能力。此外,厂商有望进一步提升专为平板设备优化的原生AI功能,同时扩大高性能芯片组、大尺寸显示屏以及OLED的应用,提供接近笔记本电脑的性能与生产力,从而进一步巩固其作为笔记本替代品的市场定位。”
更多阅读: