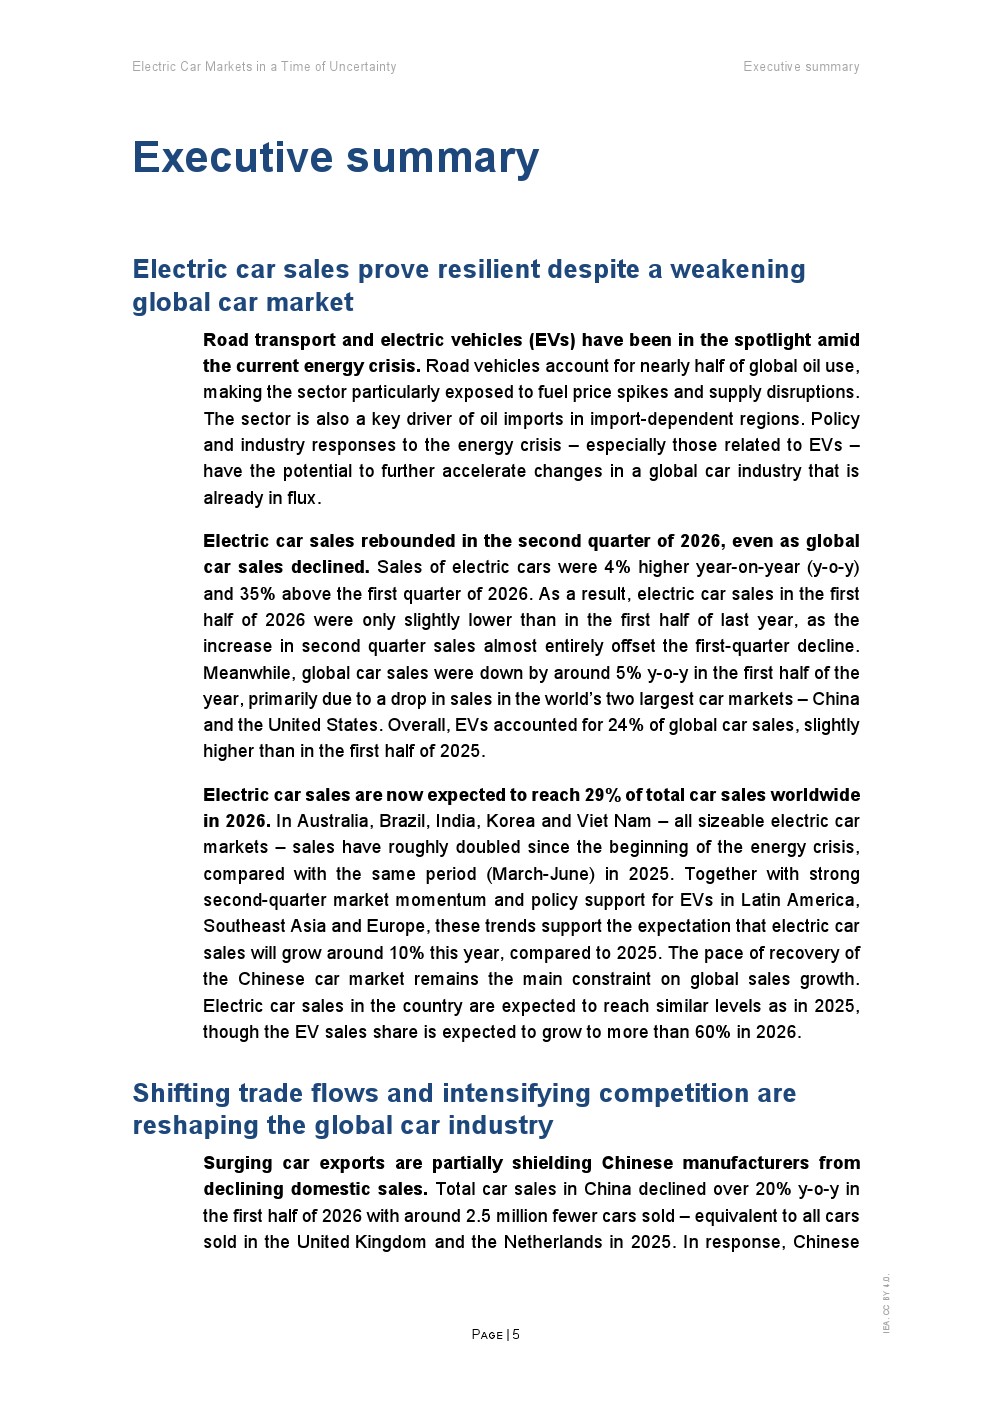
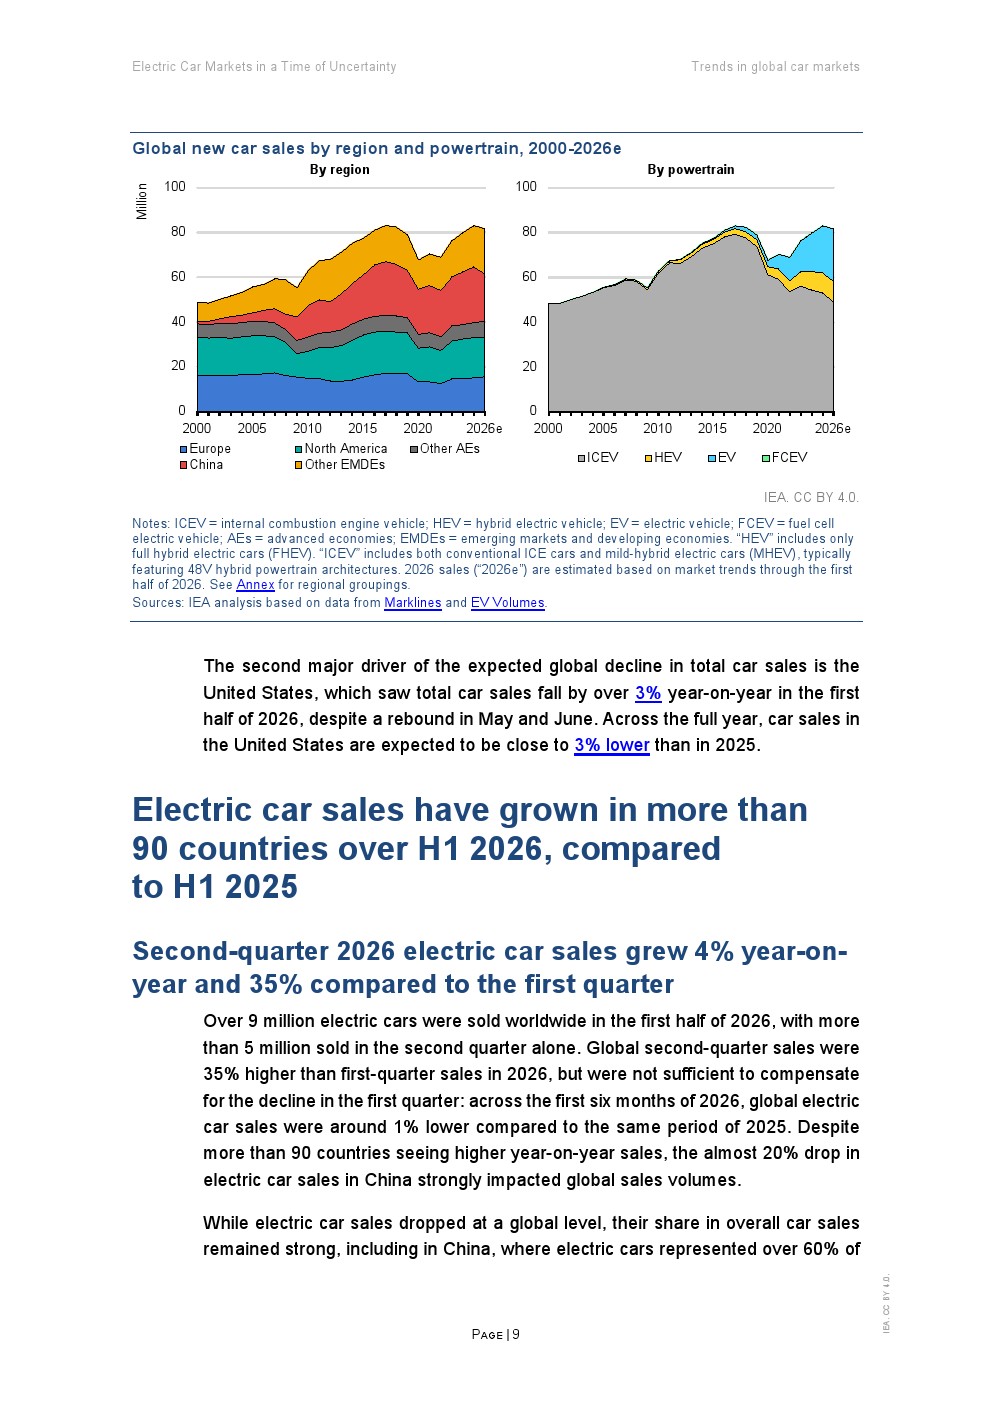
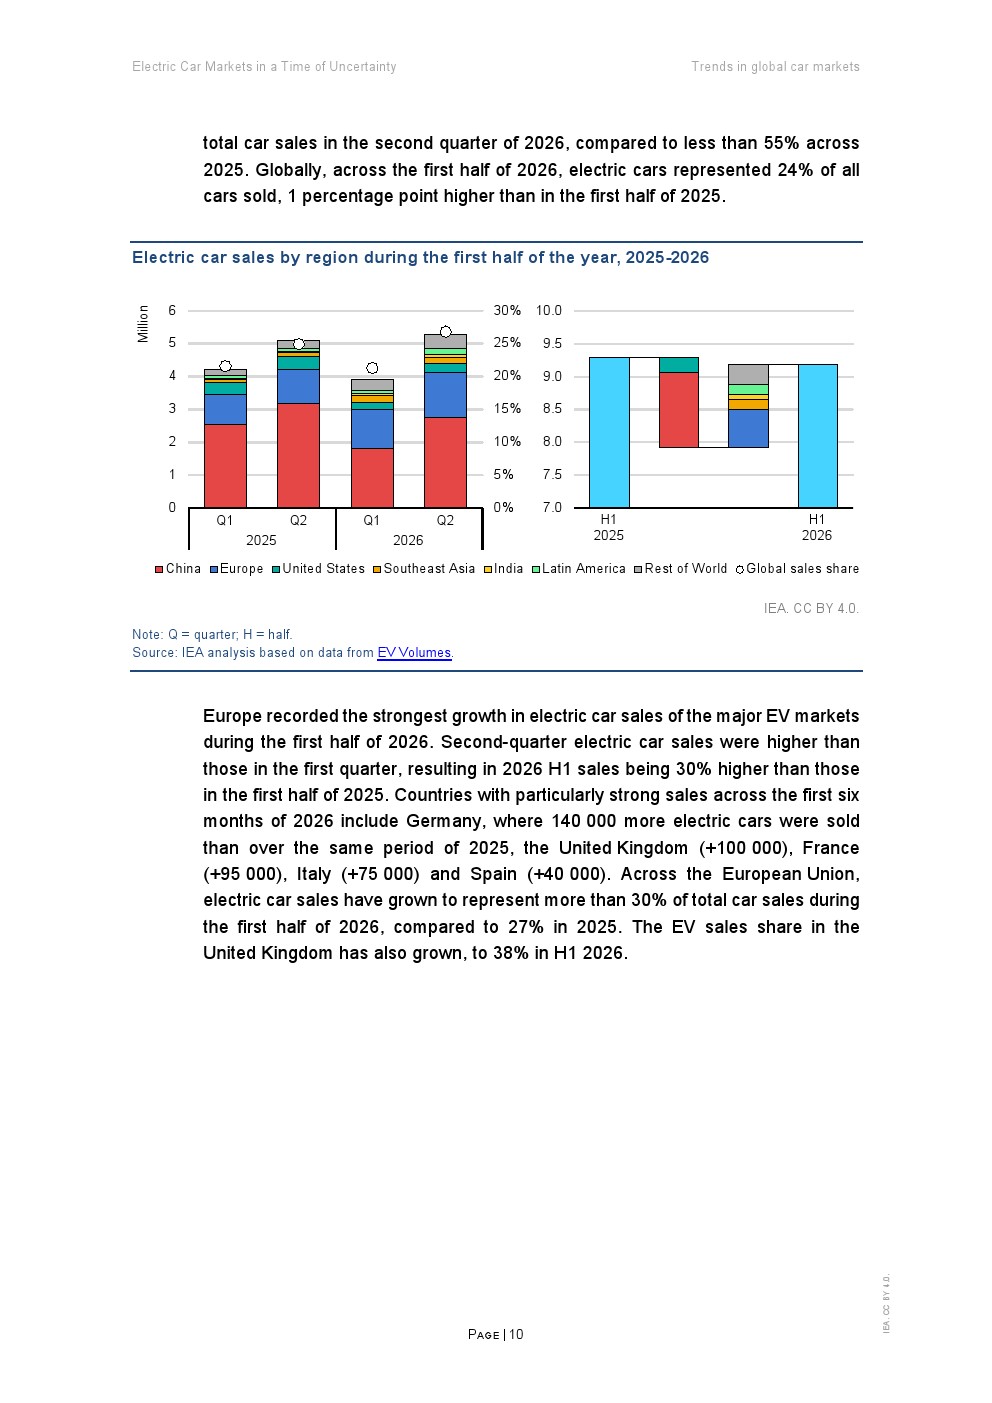
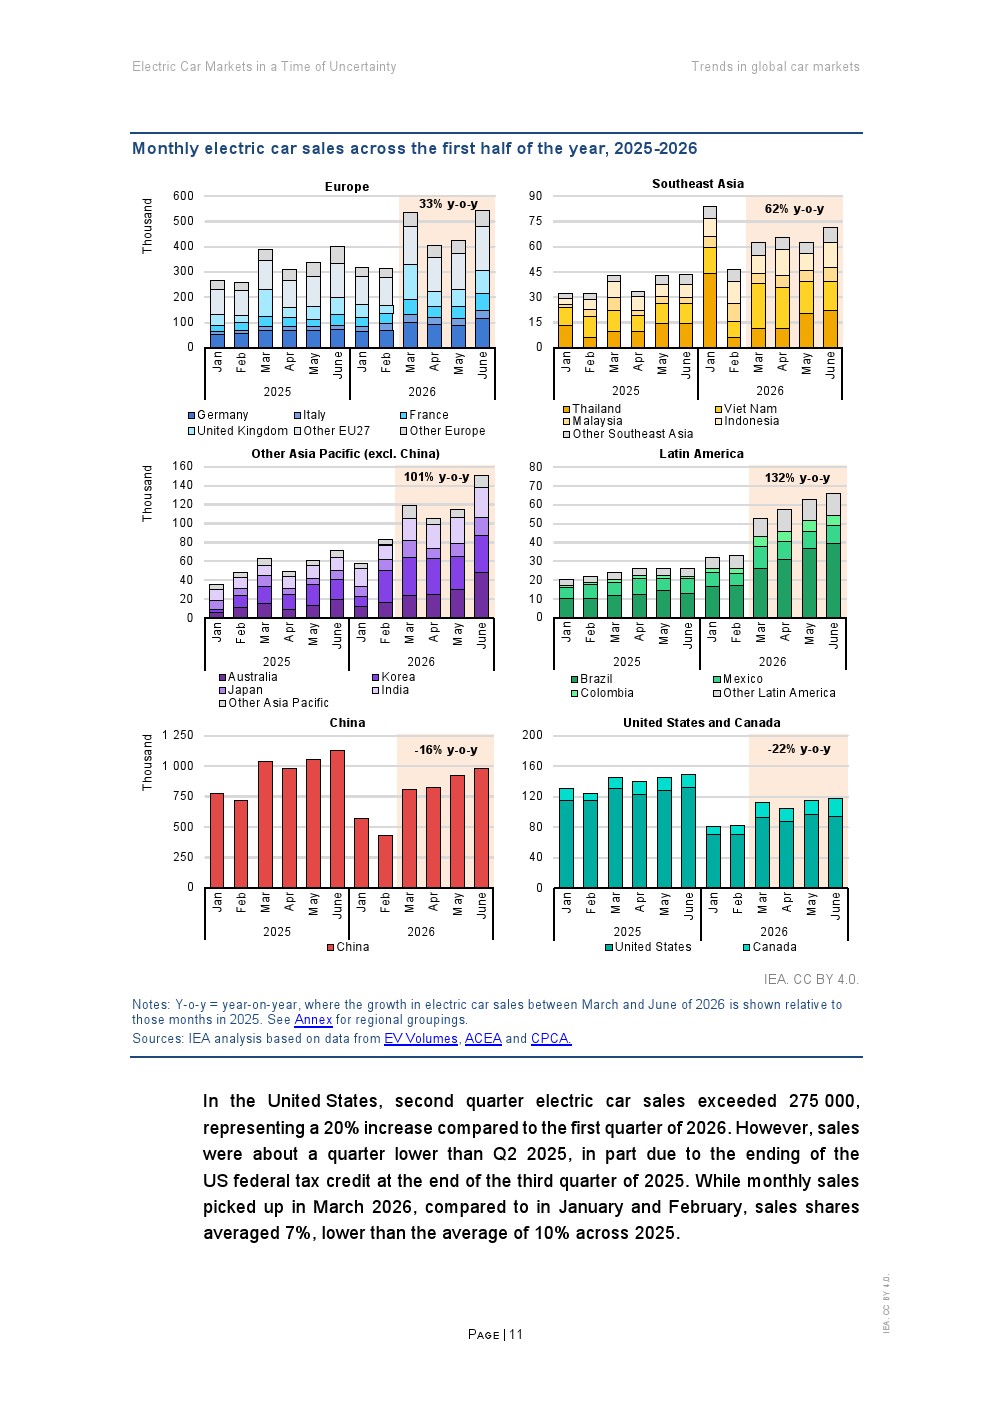
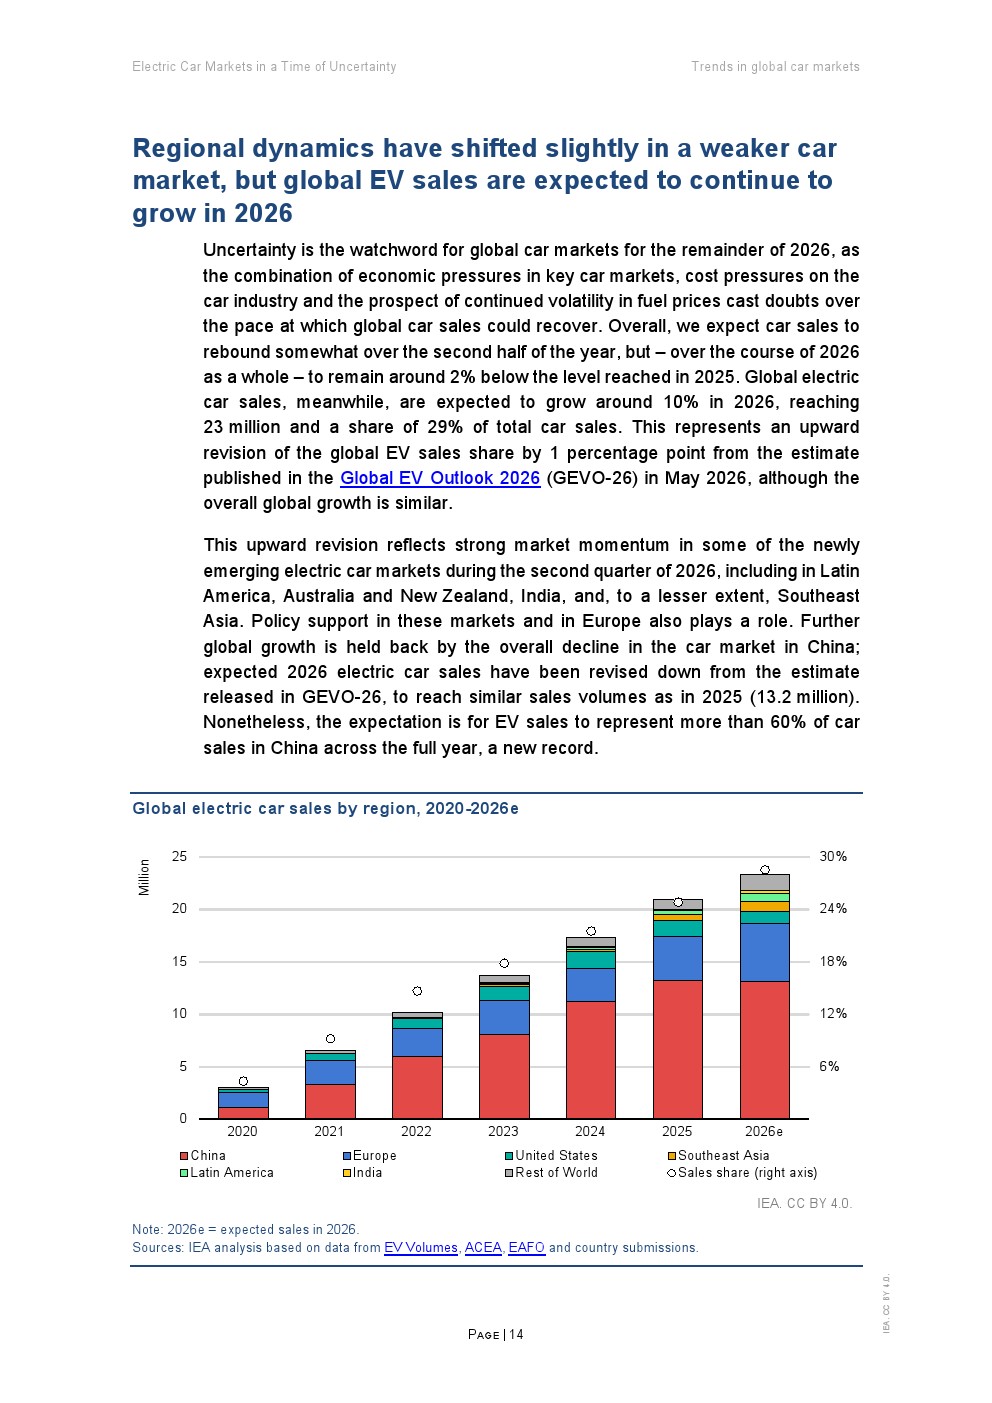
全球汽车产业正进入新一轮结构性调整周期。国际能源署(IEA)最新报告显示,2026年全球汽车市场整体承压,但电动汽车依然展现出较强韧性。上半年全球汽车销量同比下降约5%,而电动车销量仅同比小幅下降约1%,第二季度销量更较第一季度大幅增长35%,同比增长4%。电动车占全球新车销量比重提升至24%,预计全年销量将达到2300万辆,占全球汽车销量29%,同比增长约10%,显示全球汽车增长动力已全面转向新能源。
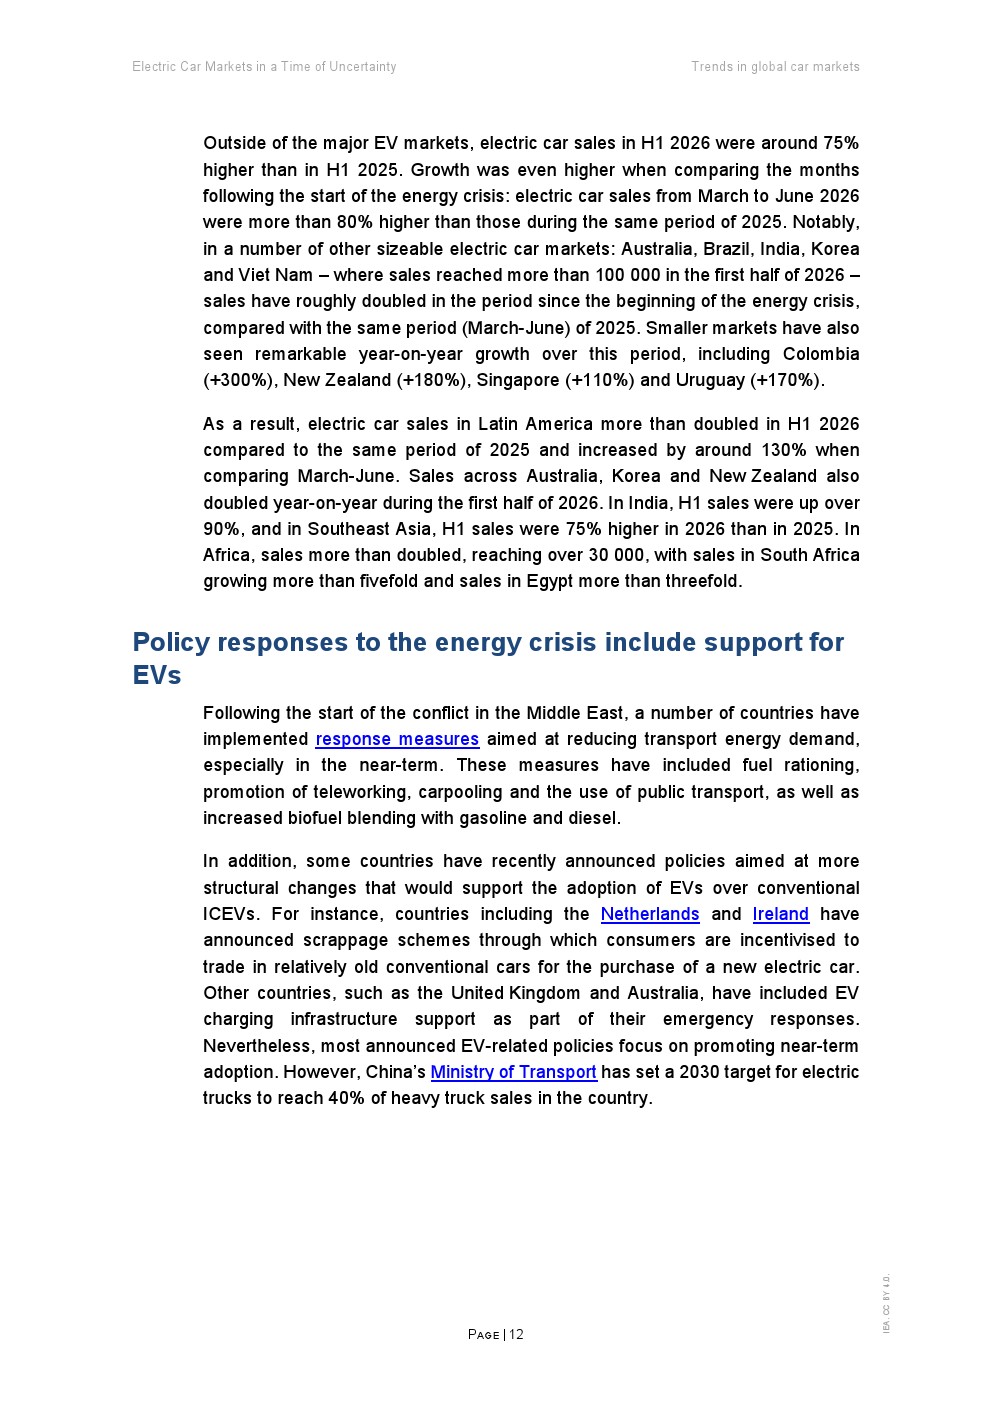
市场分化成为2026年的最大特征。中国和美国两大全球汽车市场拖累整体表现,其中中国汽车销量同比下降超过20%,美国下降超过3%。然而,欧洲成为全球增长最快的成熟市场,上半年电动车销量同比增长30%,欧盟电动车渗透率超过30%,英国达到38%。与此同时,印度、巴西、澳大利亚、韩国、越南等新兴市场快速崛起,能源危机以来销量普遍实现翻倍增长,拉丁美洲销量同比增长超过130%,东南亚增长约75%,超过90个国家实现电动车销量增长,全球需求正在由传统市场向更多区域扩散。
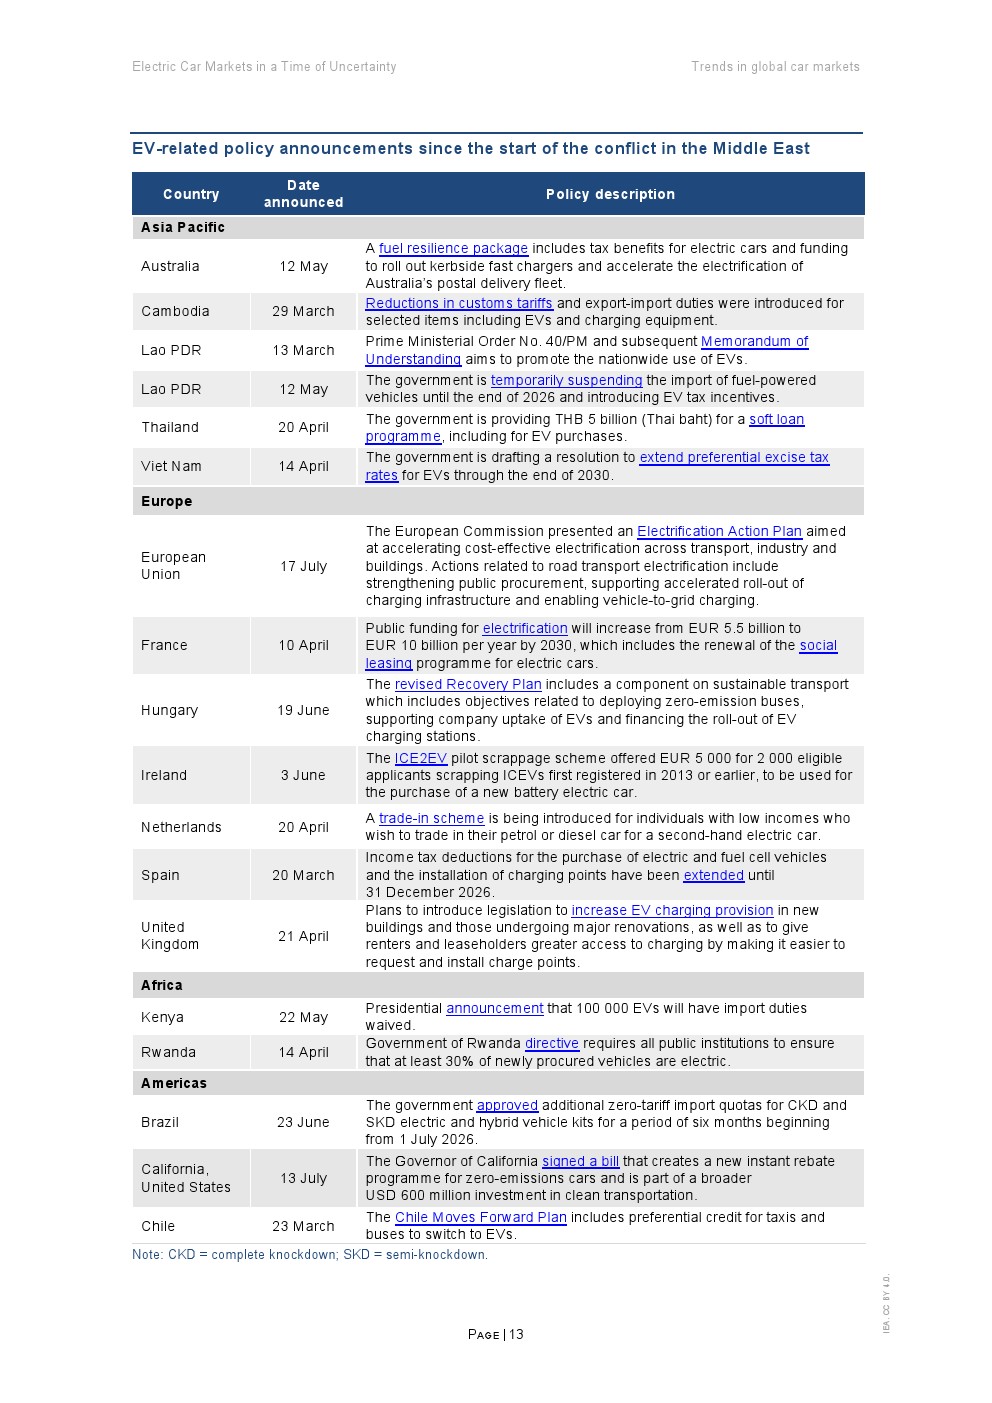
能源安全正成为推动全球电动车发展的新变量。报告指出,道路交通消耗全球近一半石油,2026年能源危机进一步强化各国降低石油依赖的战略需求。多个国家相继出台税收优惠、以旧换新、充电基础设施建设以及政府采购等政策支持新能源汽车发展。澳大利亚、欧盟、英国、法国、荷兰、泰国、越南等经济体均推出新的激励措施,使新能源汽车不仅承担减排功能,更成为提升能源安全的重要政策工具,政策驱动力开始由气候目标逐渐延伸至能源安全与产业竞争。
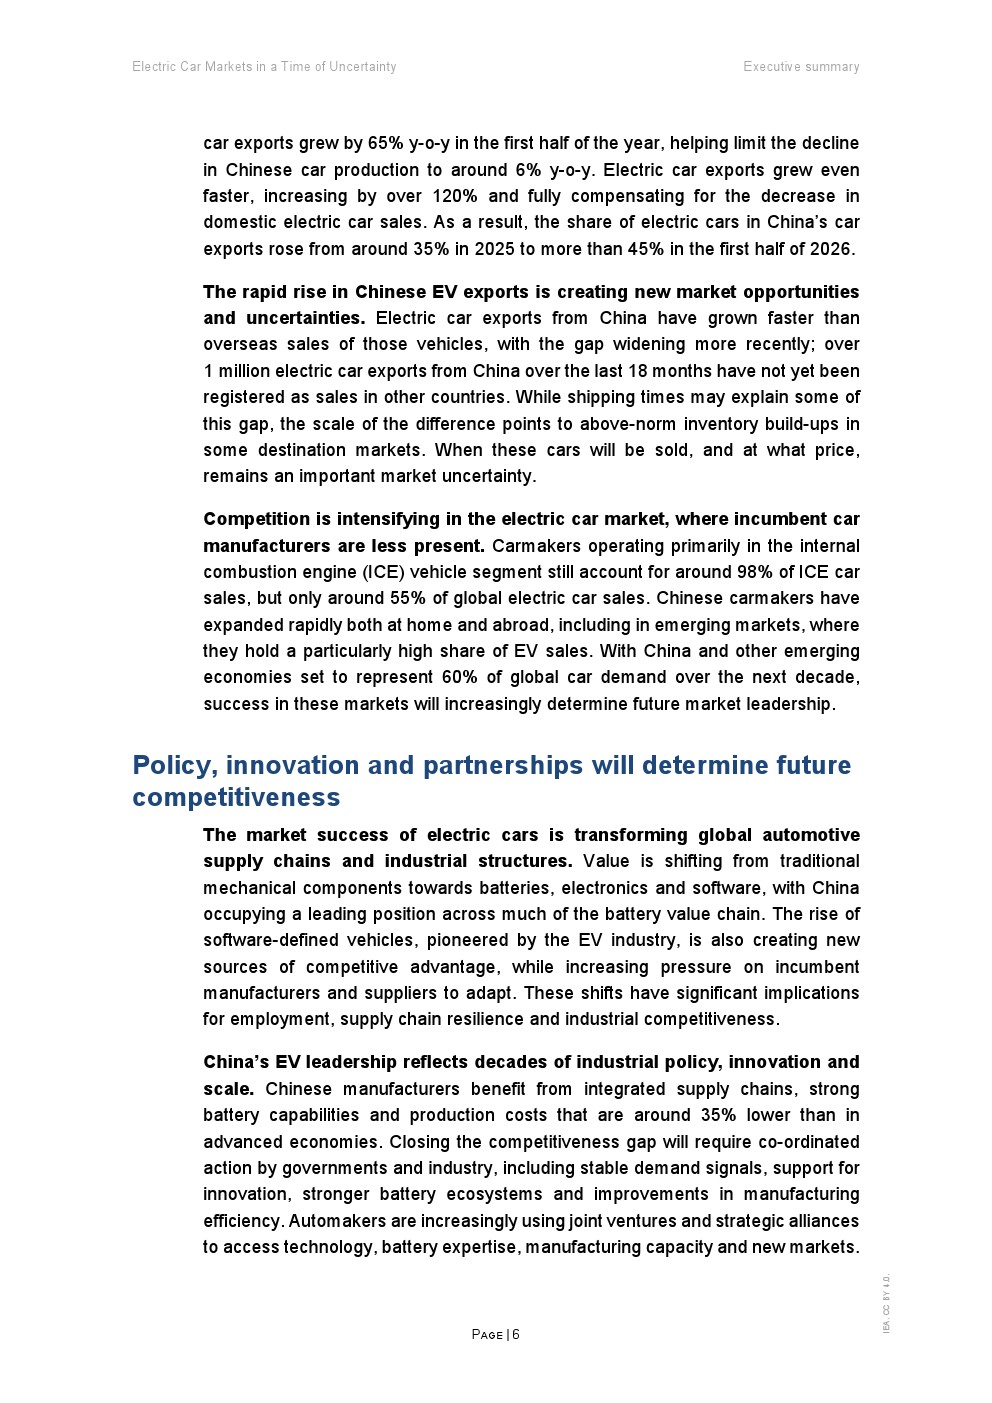
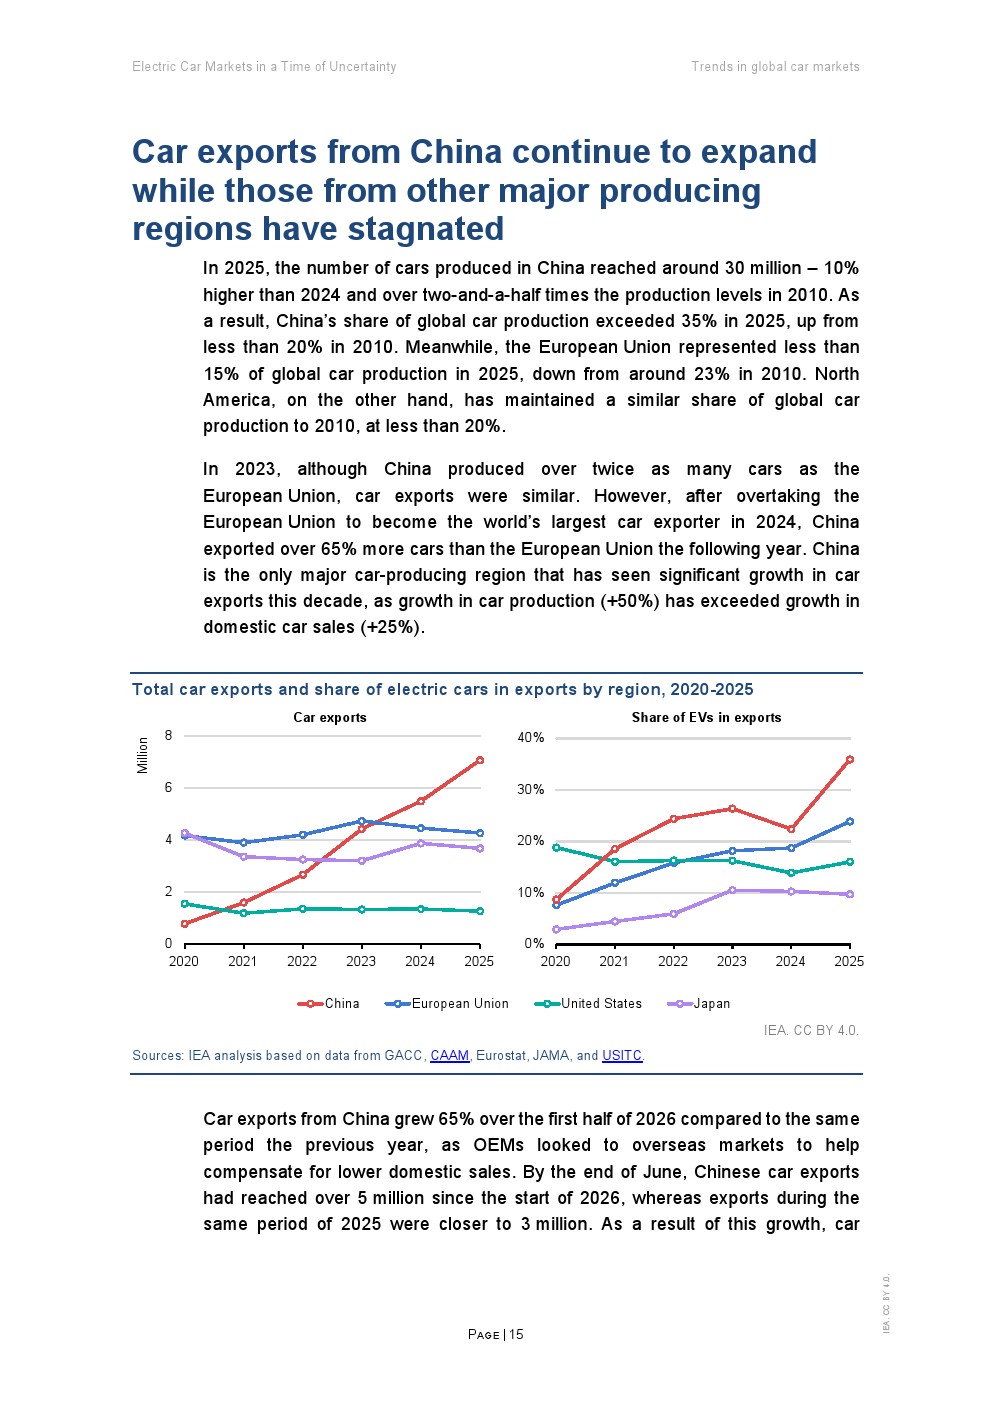
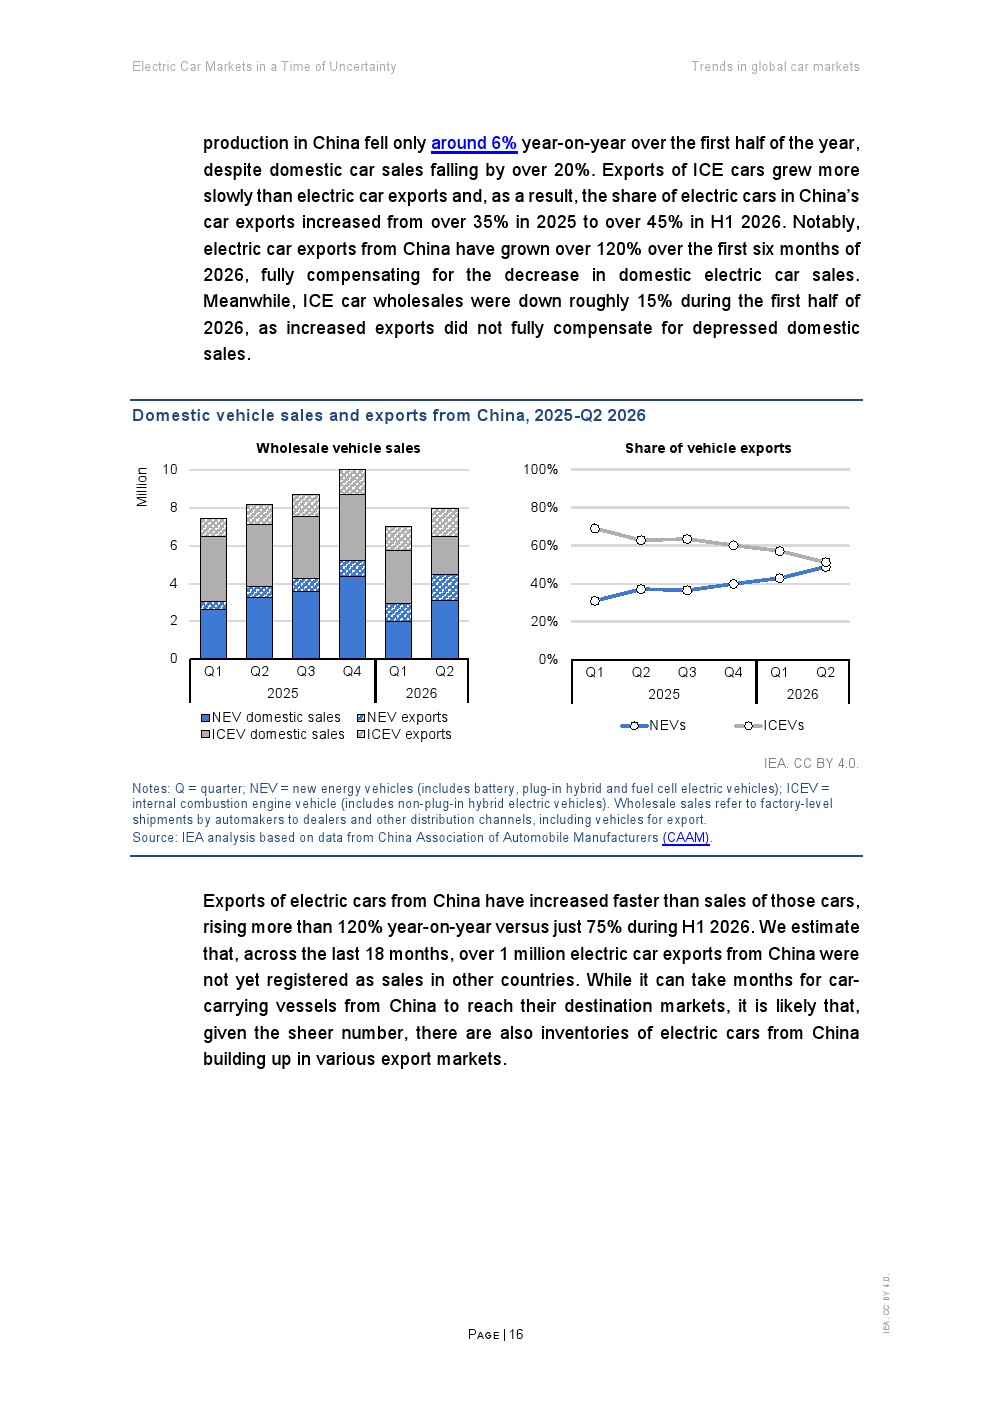
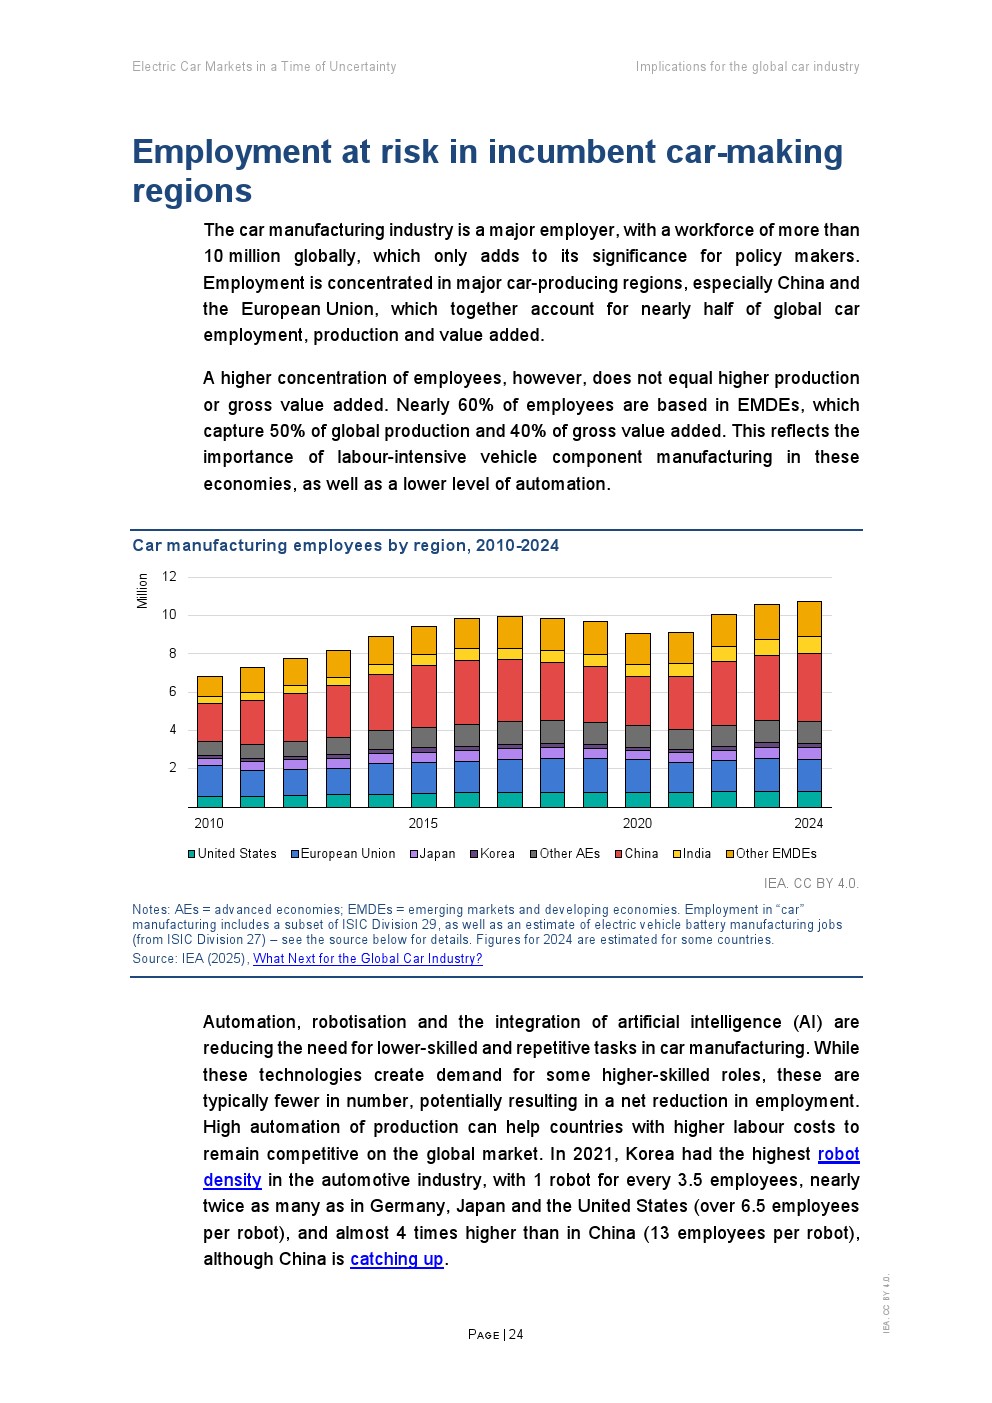
产业竞争格局也在快速重塑。中国汽车出口持续高速增长,上半年汽车出口同比增长65%,新能源汽车出口增长超过120%,完全抵消国内销量下滑影响。中国汽车出口中新能源车型占比由2025年的35%提升至2026年上半年的45%以上。目前中国已连续保持全球最大汽车出口国地位,全球汽车产量占比超过35%,远高于2010年的不足20%。与此同时,欧盟、日本及北美汽车出口基本停滞,全球汽车制造中心进一步向中国集中。
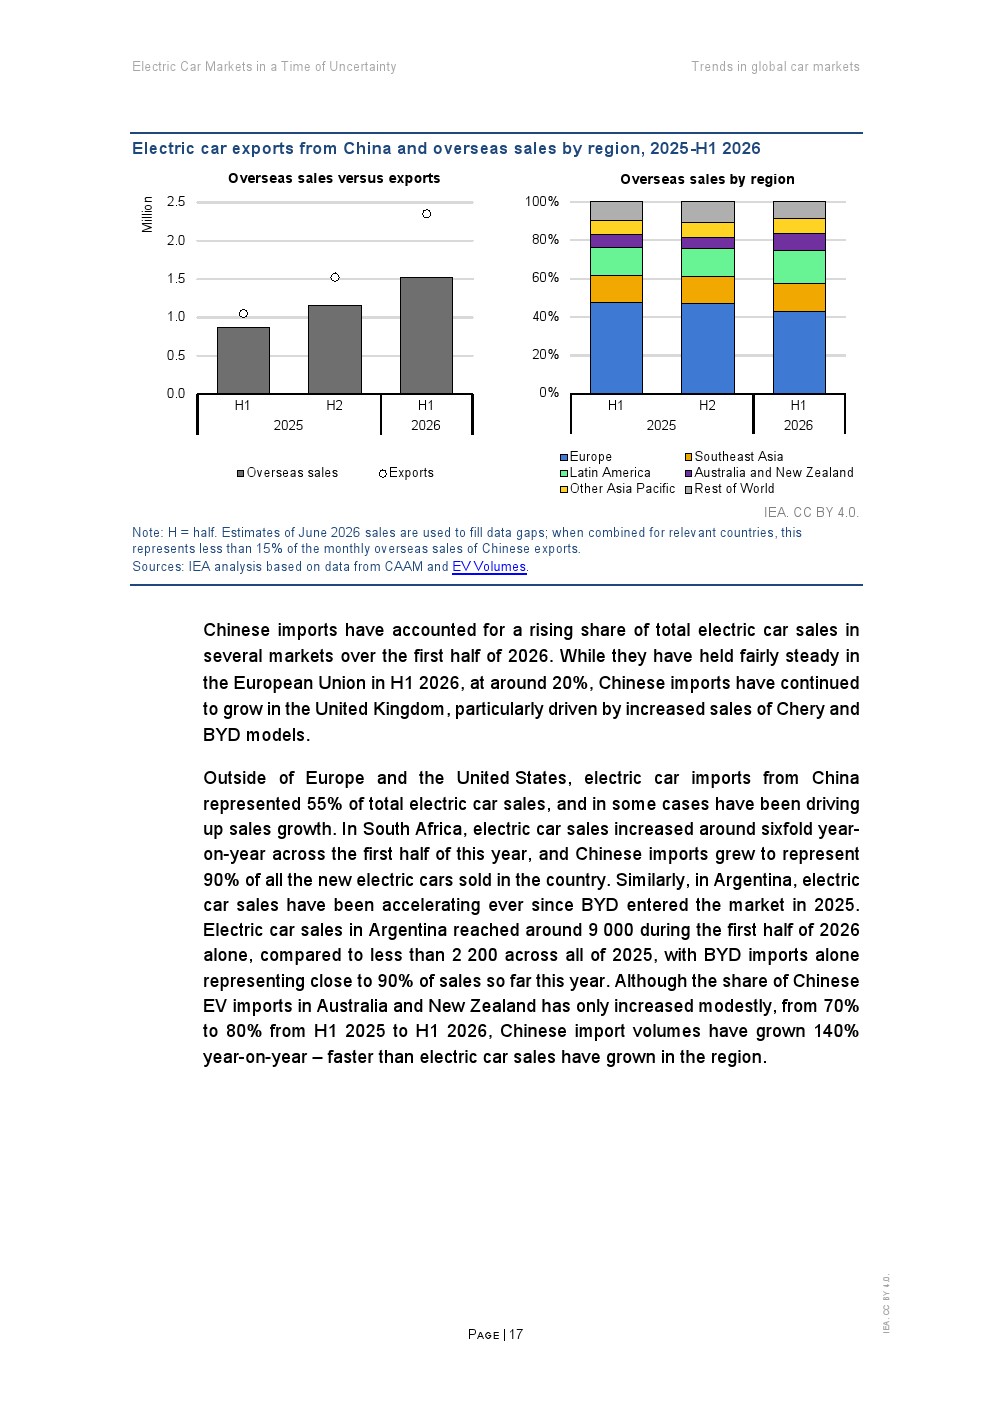
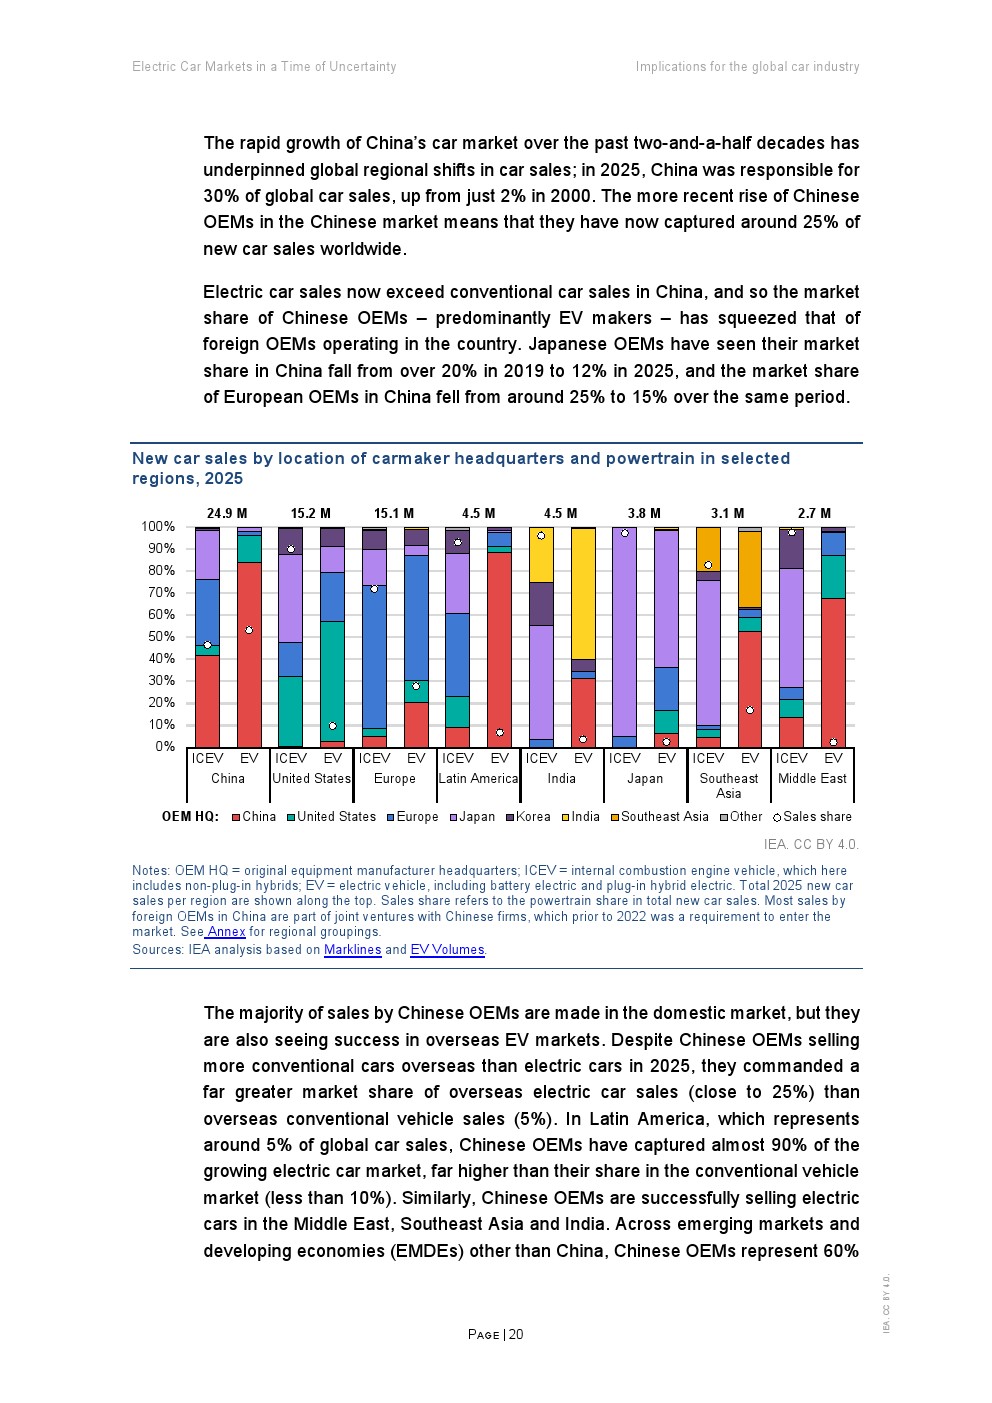
与此同时,中国品牌正不断扩大国际市场影响力。报告指出,过去18个月,中国出口新能源汽车中已有超过100万辆尚未完成海外终端销售,反映海外库存正在积累,也意味着未来价格竞争可能进一步加剧。在欧洲,中国品牌市场份额保持稳定;而在英国、南非、阿根廷、澳大利亚、新西兰等市场,中国品牌继续快速扩张。在南非,中国品牌占当地新能源汽车销量约90%;阿根廷新能源汽车销量较去年同期增长数倍,BYD等中国品牌成为市场增长主要推动力量,中国企业正在新兴市场建立先发优势。
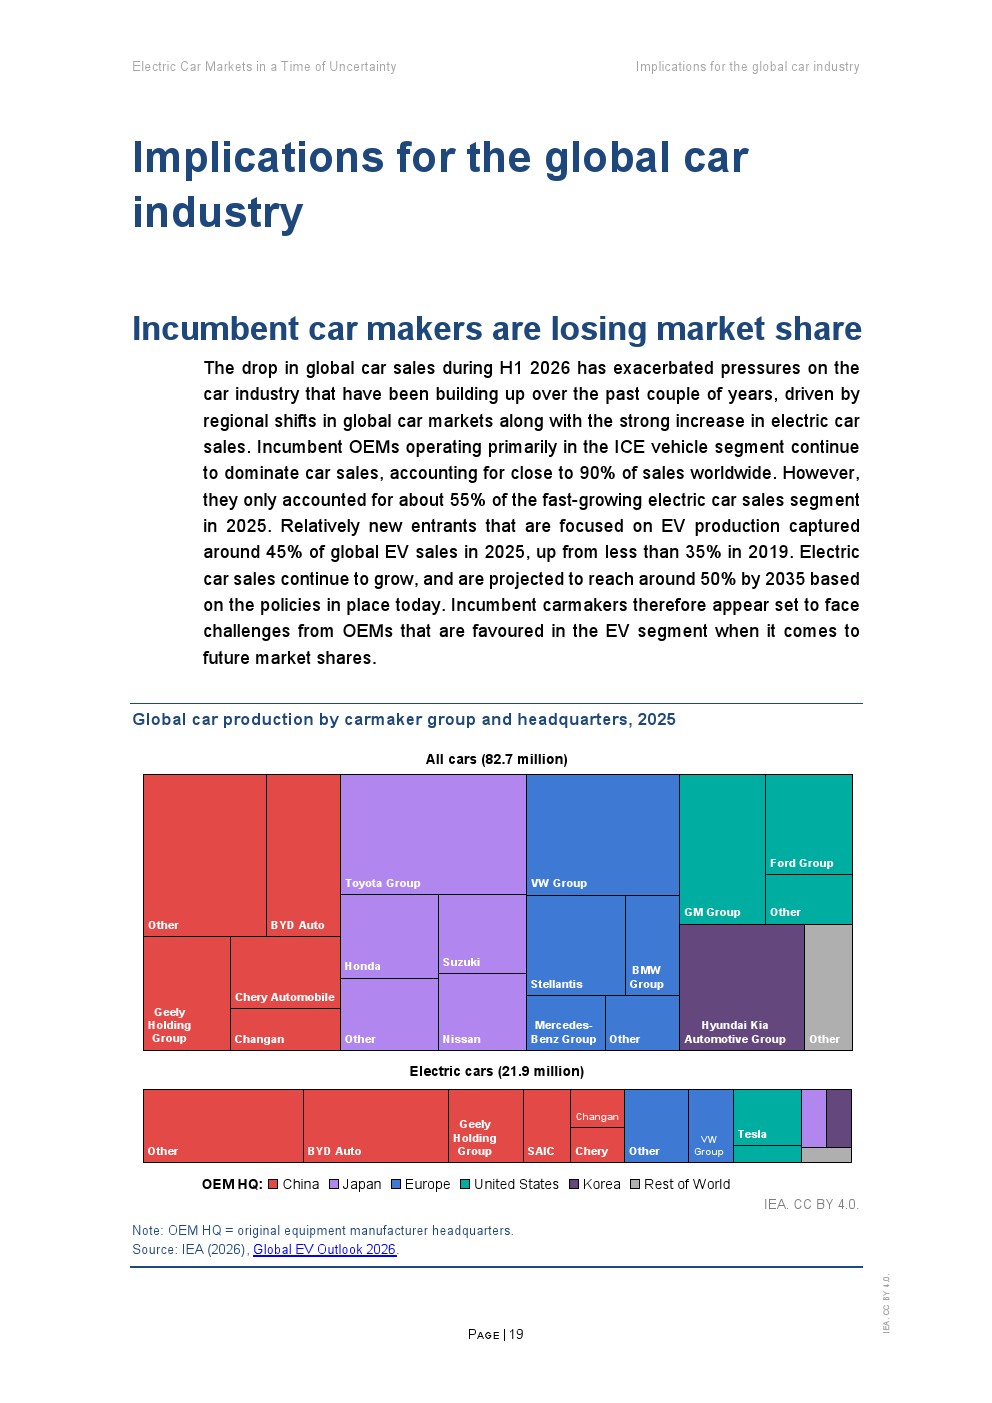
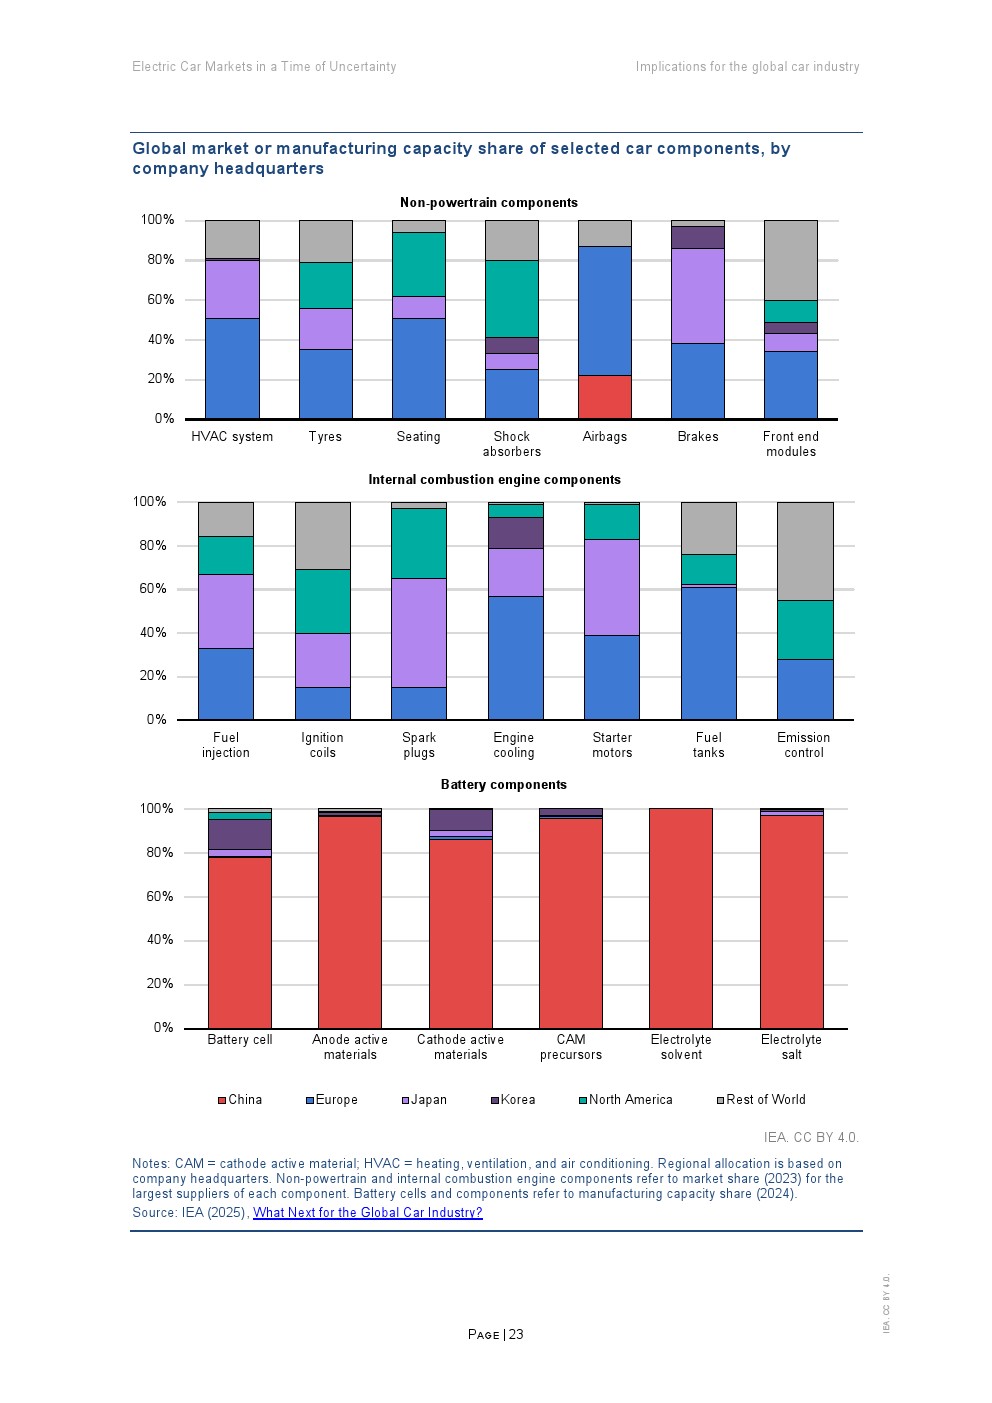
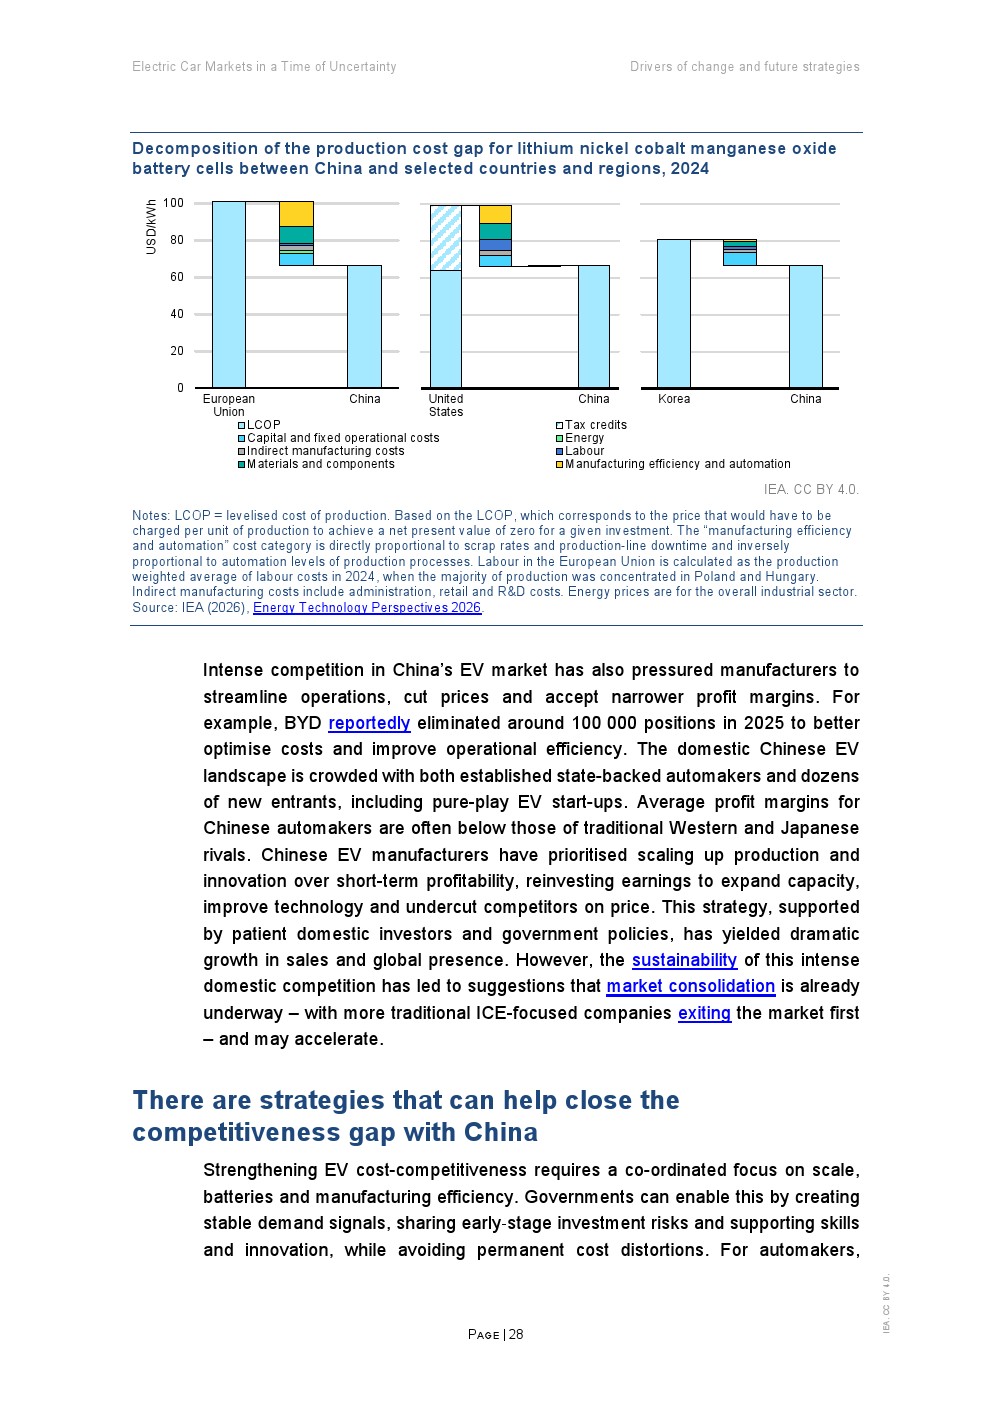
产业链竞争已由整车制造逐步延伸至电池、软件和供应链体系。IEA认为,传统燃油车企业仍占全球燃油车销量约98%,但在电动车领域市场份额仅约55%。中国依托完整产业链、电池制造能力以及约35%的制造成本优势,建立起较强竞争壁垒。未来竞争焦点将进一步转向软件定义汽车、电池技术、自主供应链以及跨国合作能力,传统车企必须通过技术创新、战略联盟和供应链重构提升全球竞争力,否则将在新一轮产业变革中持续失去市场份额。
从本轮能源危机可以看到,全球汽车产业已由周期性竞争进入结构性重构阶段。虽然短期全球汽车需求仍面临经济压力,但电动化趋势并未改变,反而因能源安全、产业政策和技术升级获得新的增长动力。未来十年,中国及其他新兴经济体预计将贡献全球约60%的汽车需求增量,市场重心持续东移,产业竞争将从单纯销量竞争升级为供应链、技术创新、软件生态和全球化布局的综合竞争,全球汽车产业新的领导者也将在这一轮深度变革中逐步形成。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: