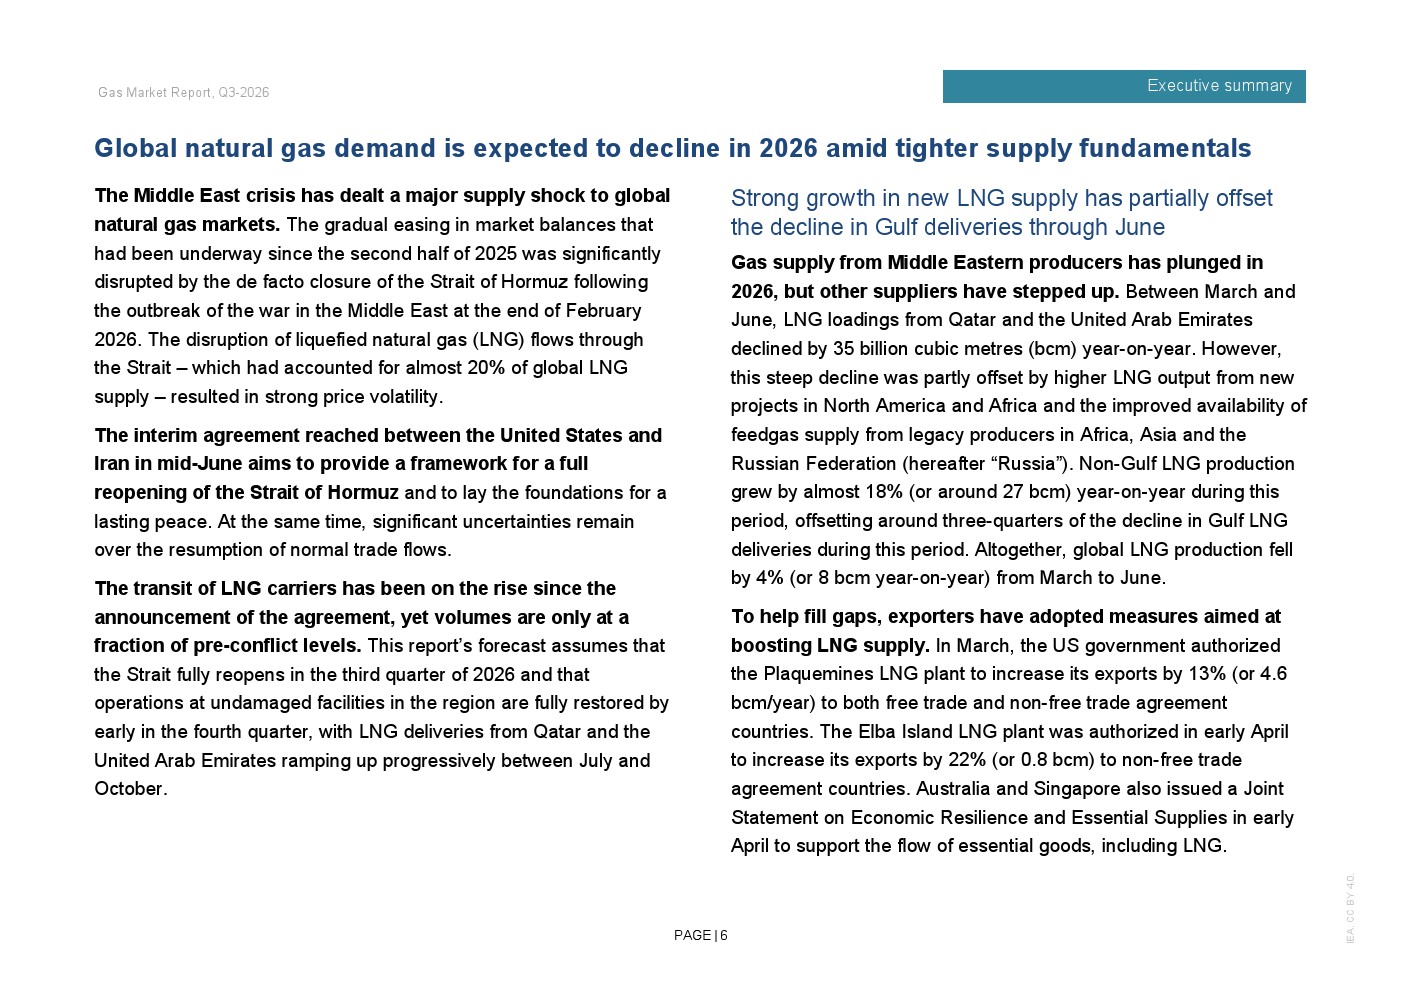
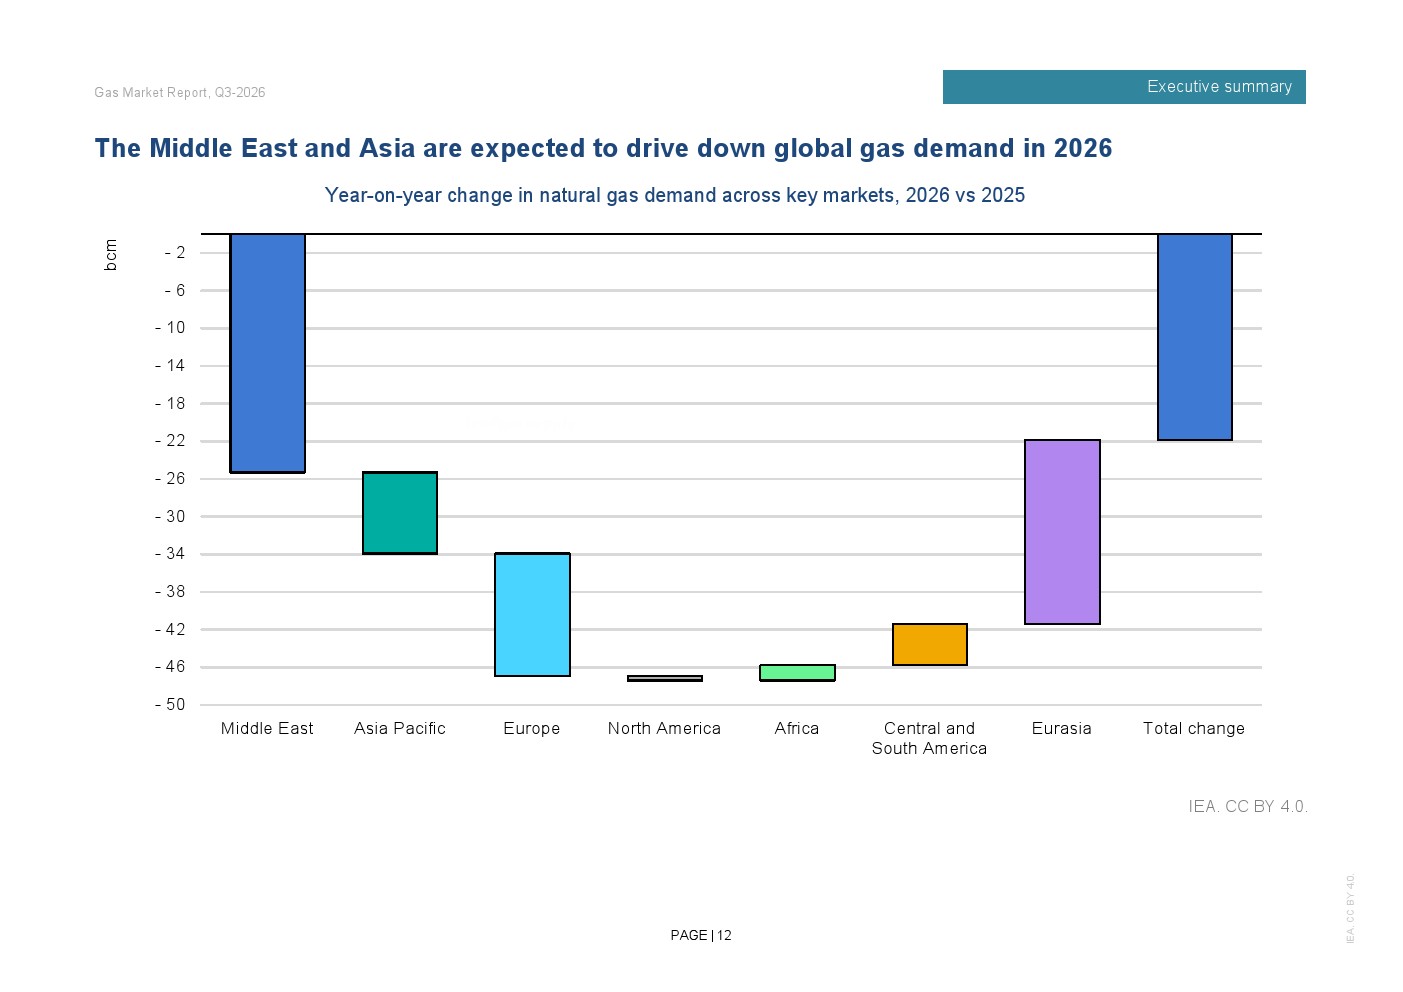
2026年全球天然气市场迎来本世纪以来又一次重大供给冲击。中东局势升级导致霍尔木兹海峡液化天然气运输受阻,约占全球近20%的LNG供应受到影响,全球天然气市场自2025年下半年形成的宽松格局被迅速打破。报告预计,2026年全球天然气需求将同比下降约0.5%,减少约200亿立方米,成为继2020年和2022年之后,本十年第三次年度需求下滑。这意味着全球天然气市场重新进入供应偏紧、价格高位波动的新阶段。
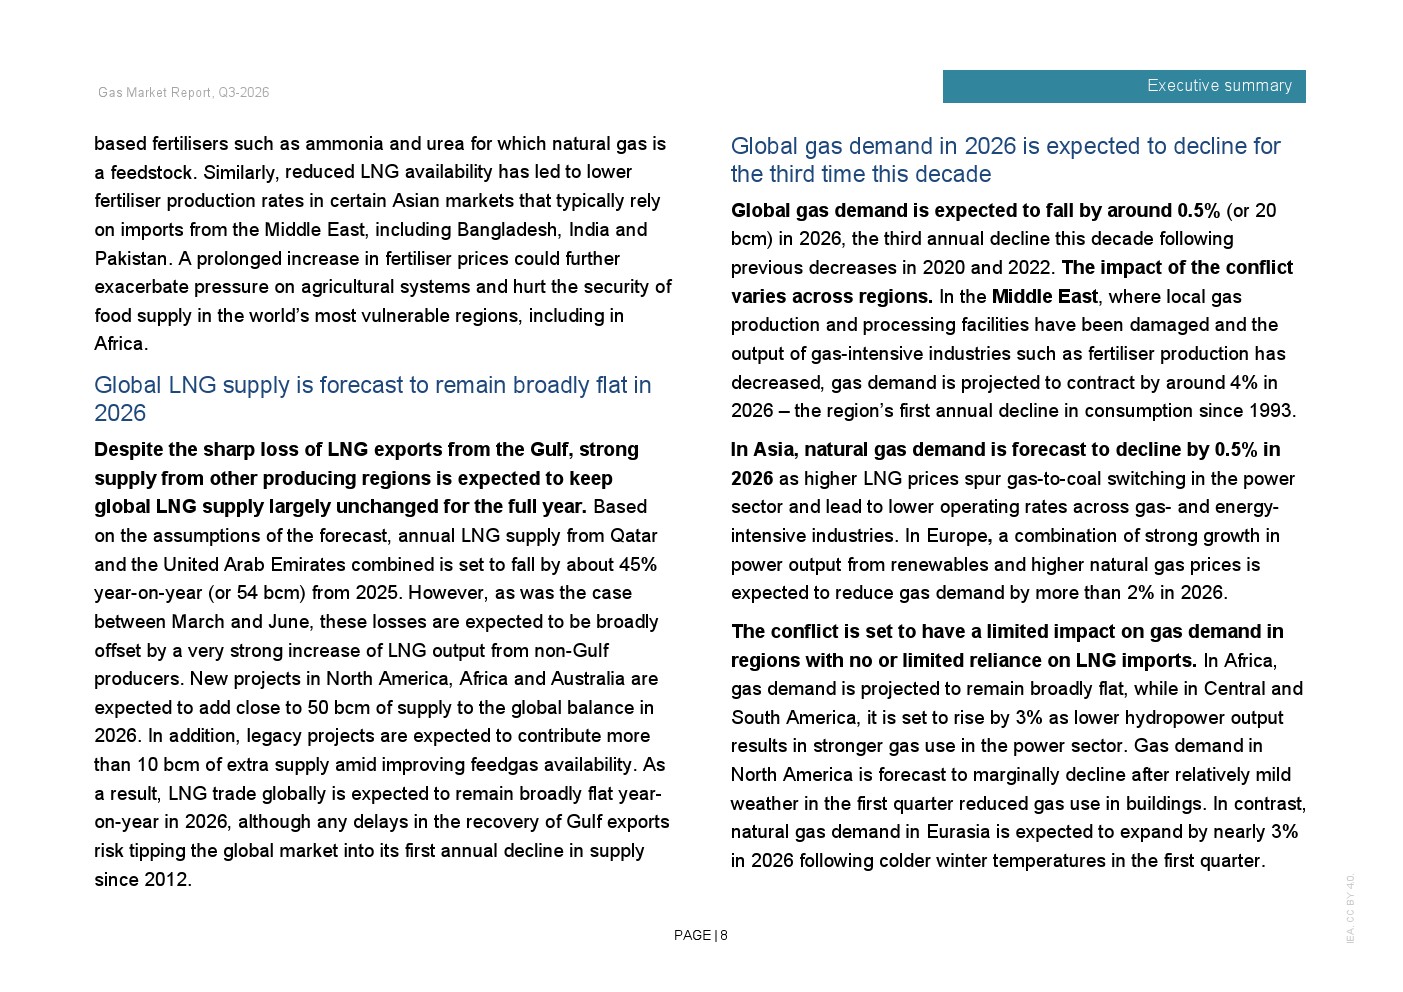
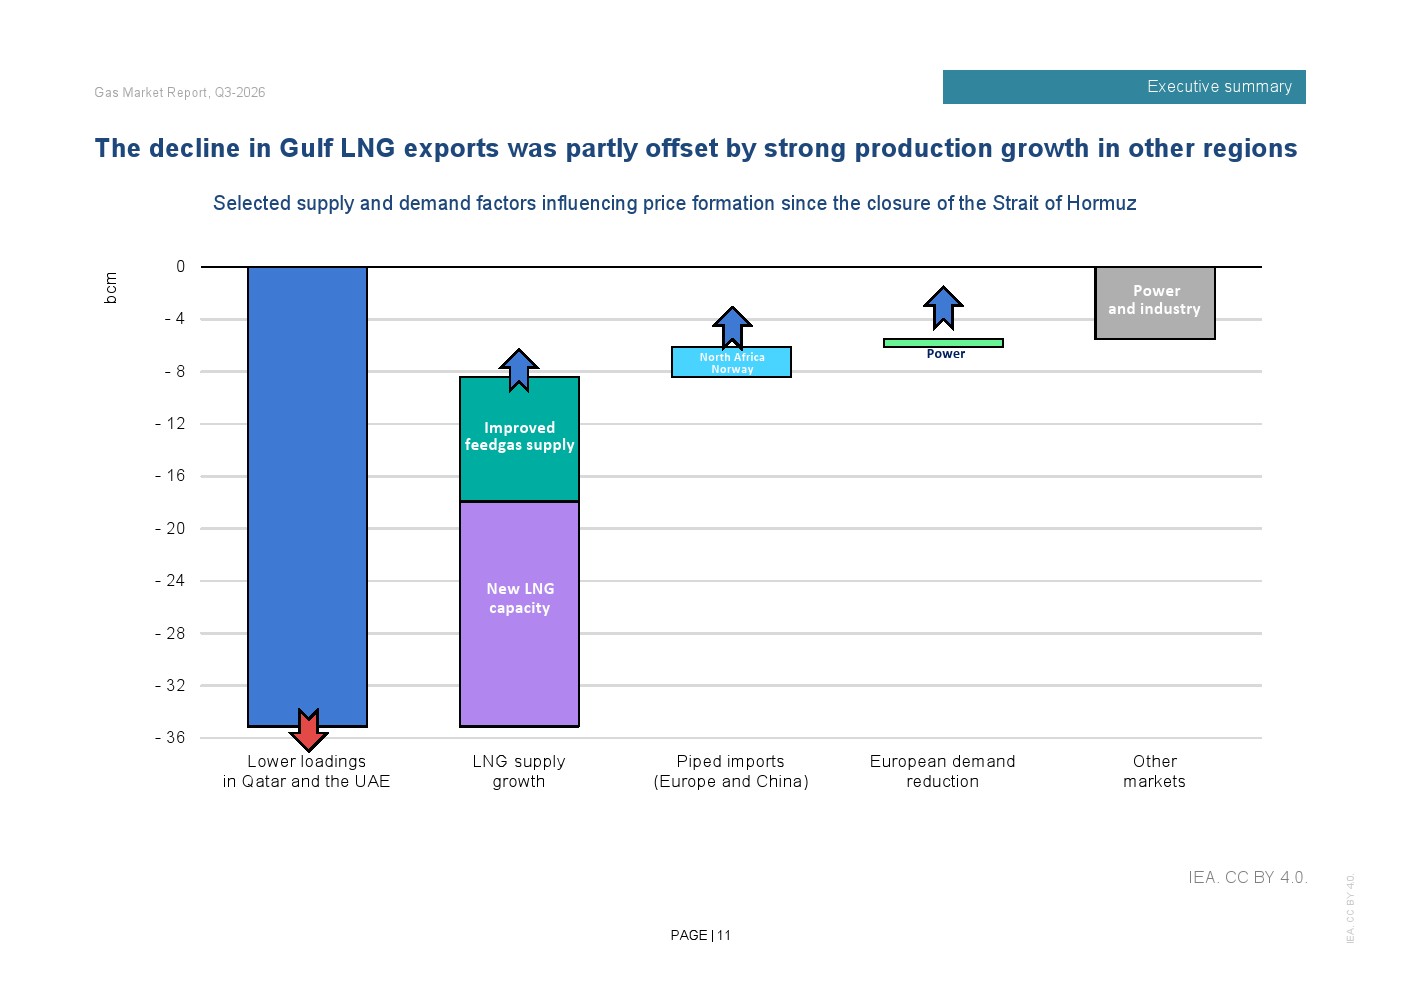
供应端成为本轮市场变化的核心变量。2026年3月至6月,卡塔尔和阿联酋LNG出口同比减少约350亿立方米,但北美、非洲及部分传统出口国新增产能快速释放,非海湾地区LNG产量同比增长约270亿立方米,对冲了约四分之三的供应缺口,使全球LNG总产量仅同比下降约4%,减少约80亿立方米。全年预计卡塔尔和阿联酋LNG供应下降约45%,约540亿立方米,而北美、非洲和澳大利亚新增项目将贡献接近500亿立方米新增供应,传统项目再增加约100亿立方米,有效缓冲全球供给压力。
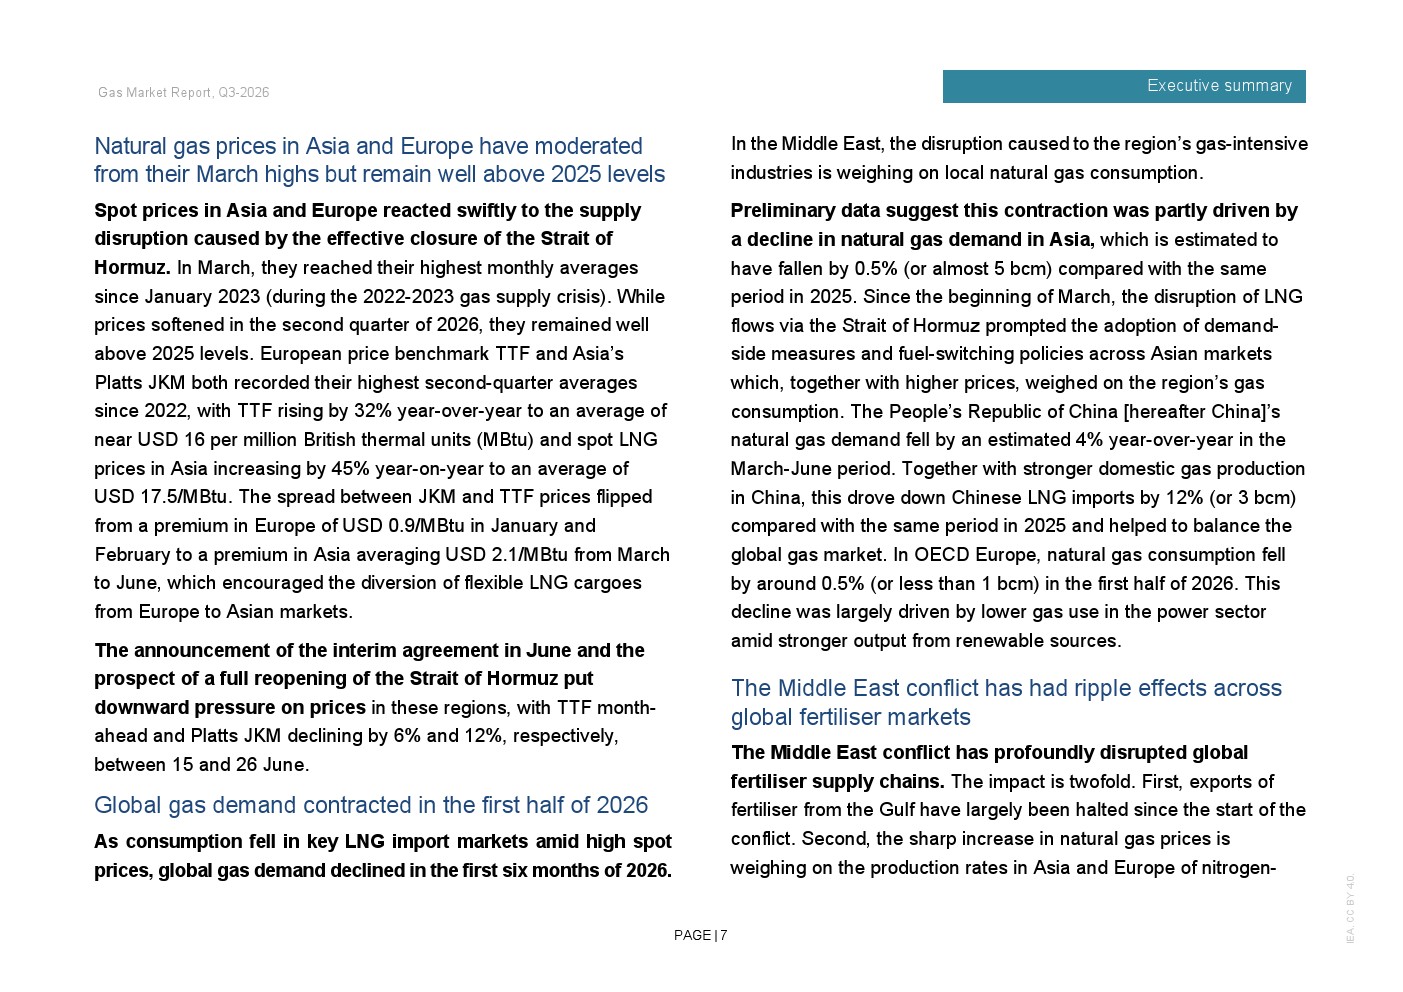
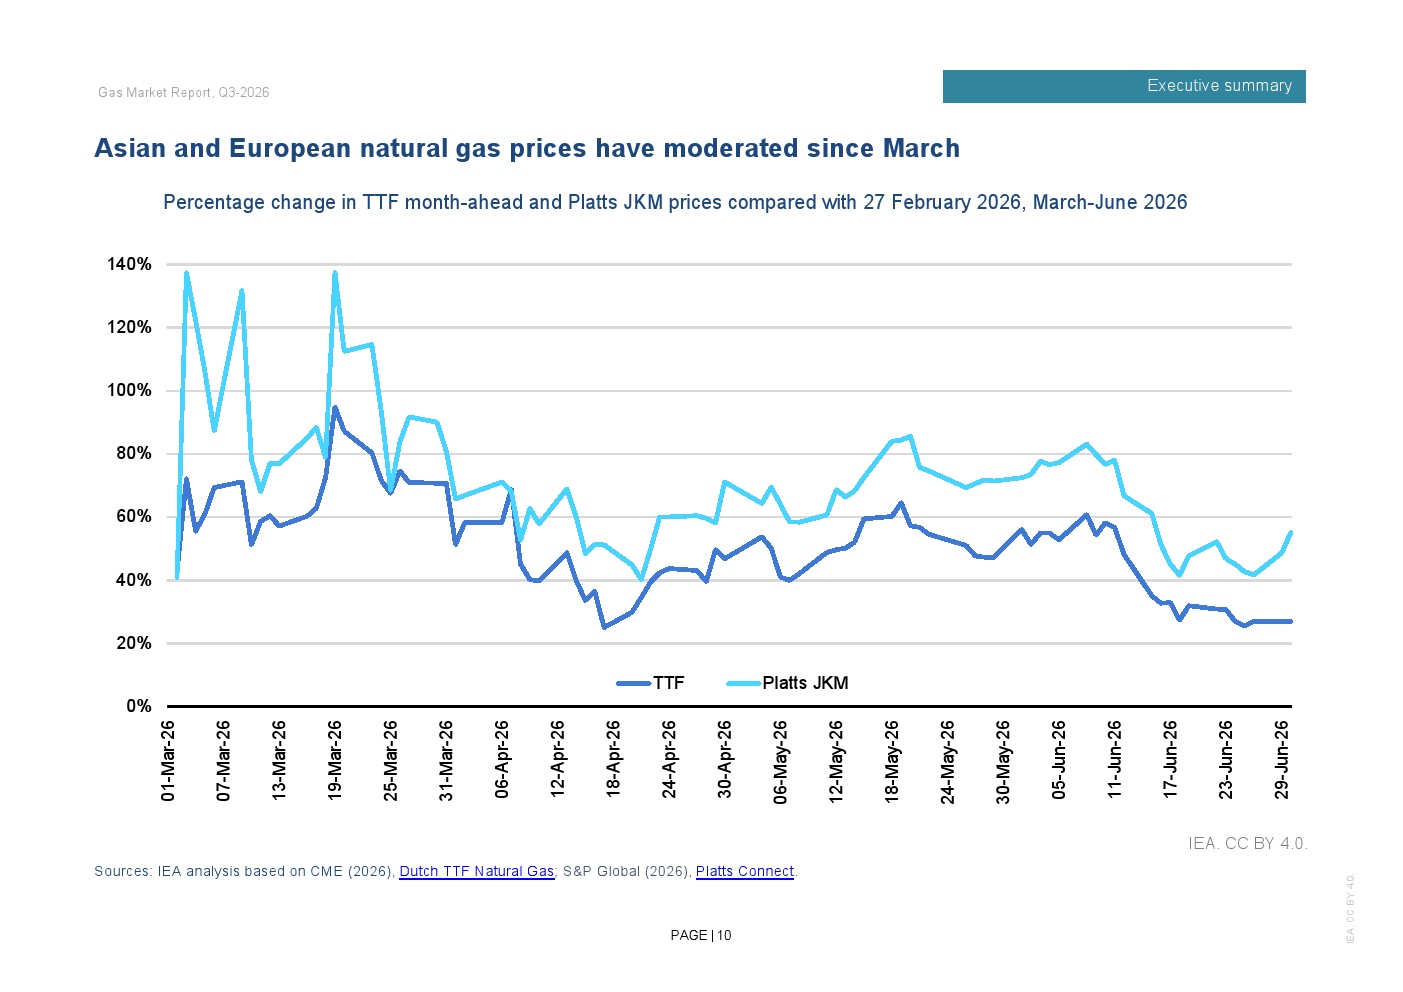
供应紧张迅速推动国际天然气价格大幅上涨。2026年第二季度,欧洲TTF天然气均价升至接近16美元/百万英热单位,同比上涨32%;亚洲JKM现货价格达到17.5美元/百万英热单位,同比上涨45%,均创下2022年以来同期最高水平。与此同时,亚洲价格相较欧洲由此前折价转为平均溢价2.1美元/百万英热单位,推动大量灵活LNG船货由欧洲转向亚洲,加剧区域市场资源竞争,也进一步放大国际天然气价格波动。
高价格开始反向抑制全球需求。亚洲天然气消费预计全年下降0.5%,其中中国3月至6月天然气需求同比下降约4%,LNG进口减少约12%,约30亿立方米;欧洲天然气需求预计下降超过2%,主要受到可再生能源发电增长以及天然气发电需求减少影响;中东地区由于天然气生产设施受损及高耗气产业停产,天然气消费预计下降约4%,创下1993年以来首次年度负增长。相比之下,中南美洲天然气需求预计增长约3%,欧亚地区增长接近3%,显示区域市场分化进一步扩大。
天然气市场波动迅速向产业链传导,化肥行业成为受冲击最明显的领域。海湾地区占全球海运硫磺出口约50%、尿素出口约25%、液氨出口约18%,出口中断叠加天然气价格上涨,使尿素价格较去年同期翻倍至接近800美元/吨,硫磺价格上涨超过五倍至约900美元/吨。由于天然气占氨和尿素生产成本约70%至80%,亚洲和欧洲化肥企业生产率明显下降,印度、巴基斯坦、孟加拉国等主要农业国家均不同程度削减化肥产量,全球粮食供应链面临新的成本压力。
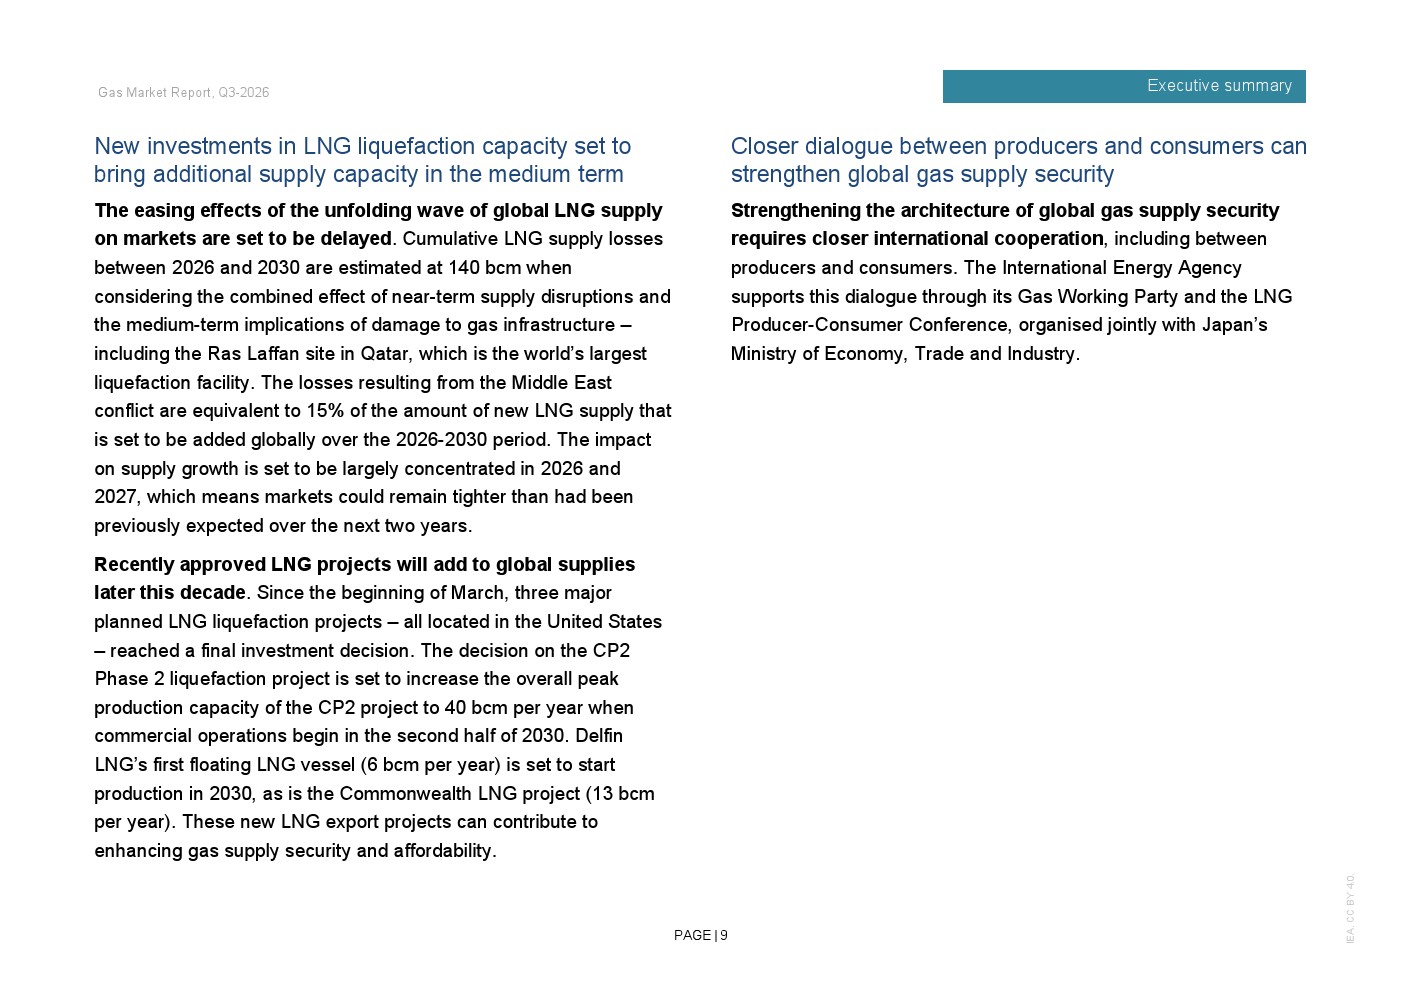
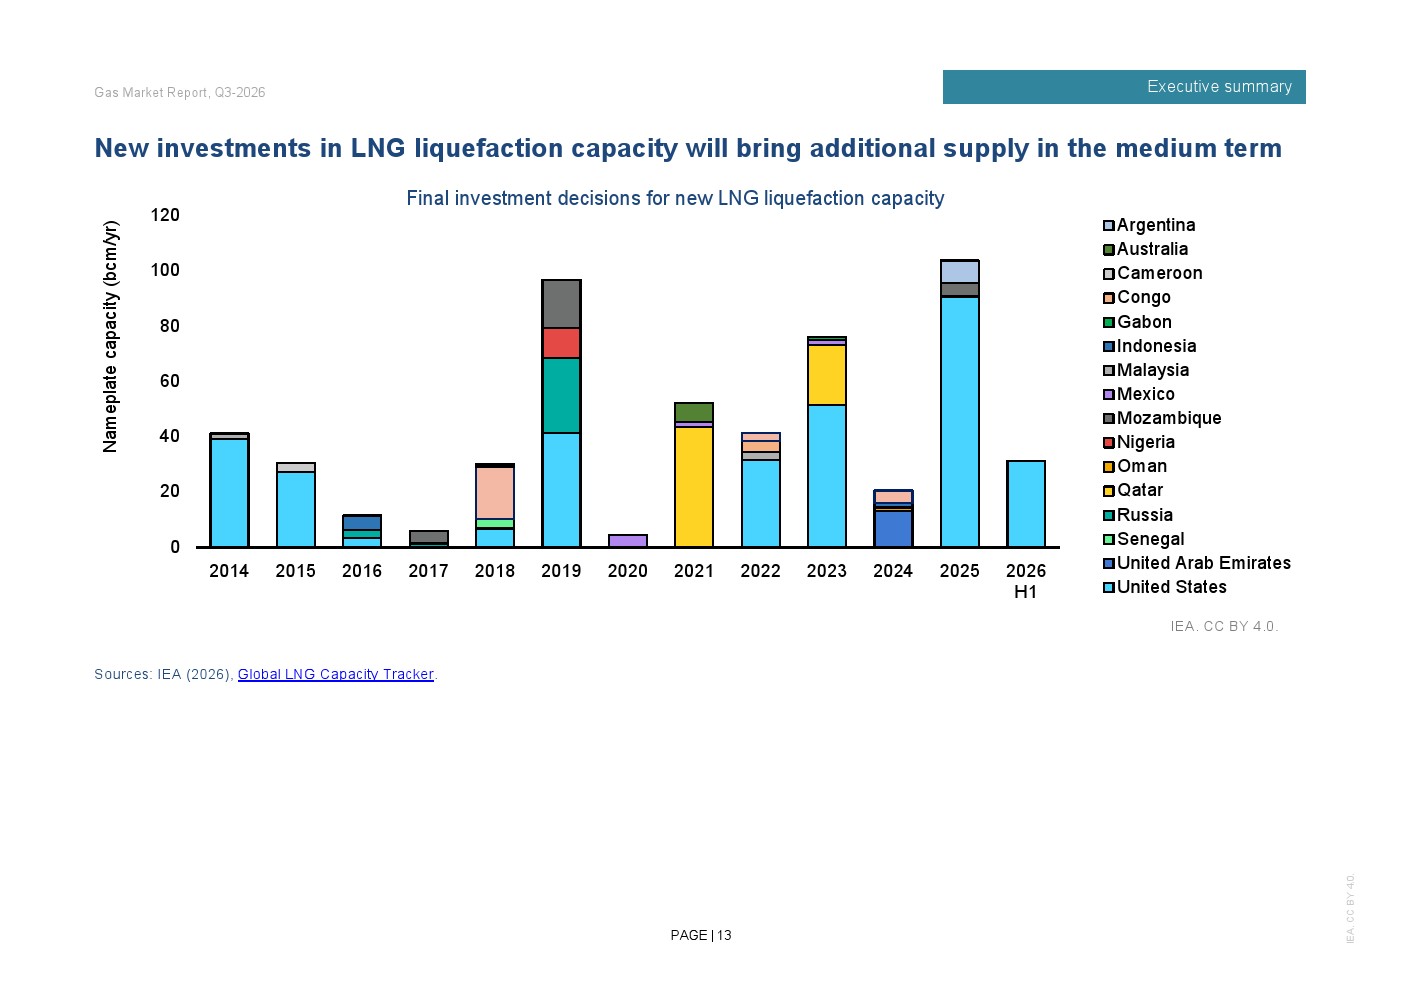
中长期来看,全球天然气产业仍保持扩张趋势,但供应释放节奏明显推迟。报告预计,2026年至2030年间,中东冲突导致全球累计LNG供应损失约1400亿立方米,相当于同期新增供应能力的15%。与此同时,美国多个大型液化项目陆续完成最终投资决定,包括CP2二期、Delfin FLNG和Commonwealth LNG等项目,将于2030年前后陆续投产,进一步增强全球LNG供应能力。此外,全球LNG运输船订单持续增长,在建船舶超过400艘,占现有船队约45%至50%,反映市场对未来天然气贸易增长仍保持长期信心。
整体来看,2026年全球天然气市场正处于短期供给冲击与长期产能扩张交汇的重要阶段。中东地缘政治事件暴露了全球LNG供应链高度集中的脆弱性,也加速推动供应来源多元化、基础设施投资以及国际能源合作。随着北美新增液化能力持续释放、全球运输能力不断提升,以及霍尔木兹海峡逐步恢复通航,全球天然气市场有望在未来数年逐步回归供需再平衡,但高波动、高安全溢价和区域分化或将成为未来全球天然气市场的新常态。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: