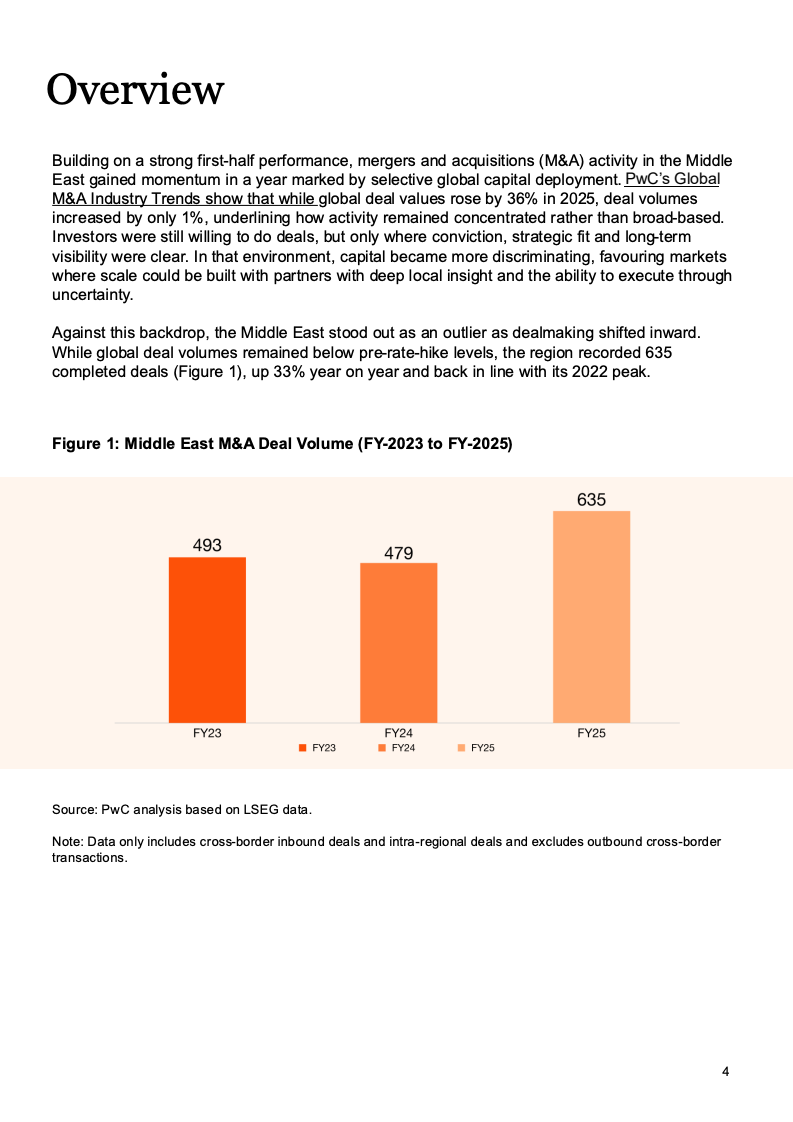
2025年全球并购市场呈现明显分化,交易金额同比增长36%,但交易数量仅增长1%,显示资本趋于集中与审慎。在此背景下,中东市场却逆势扩张,全年完成635笔交易,同比增长33%,重回2022年高位水平。区域经济基本面同步改善,GDP增速约3.2%,油气产量恢复叠加非油经济扩张,为交易提供宏观支撑。低通胀与宽松金融环境进一步强化融资能力与投资信心。
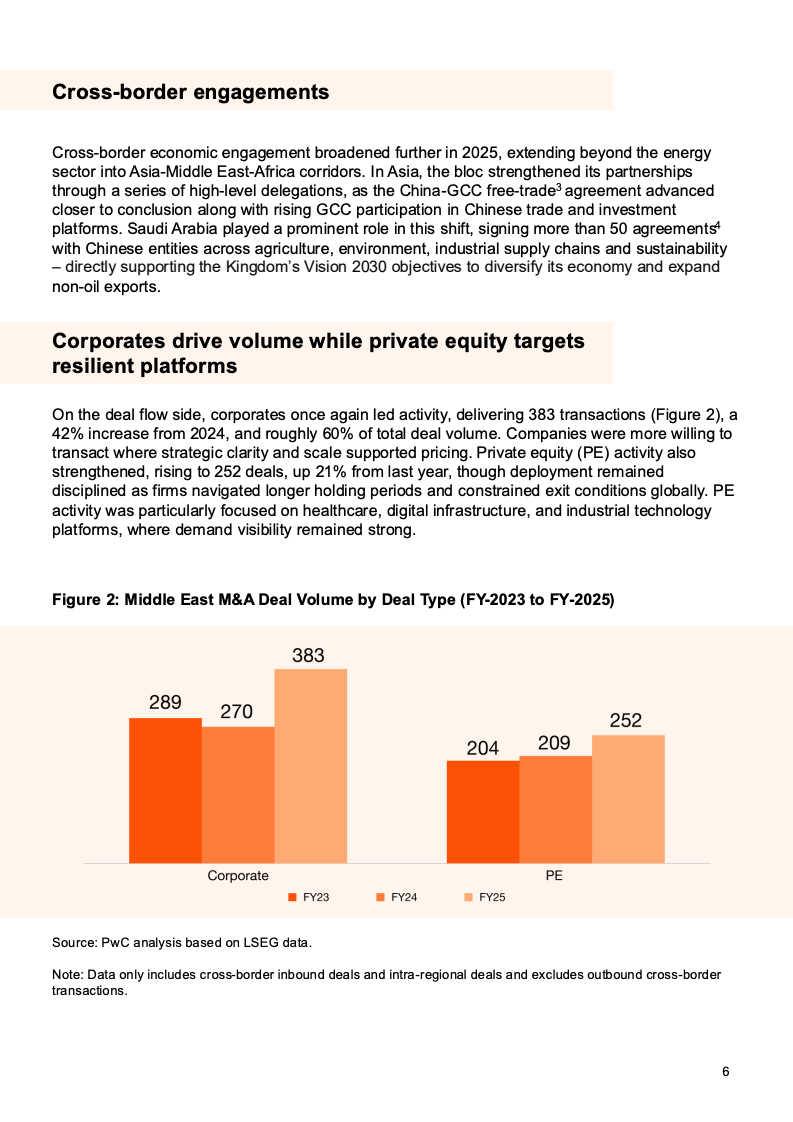
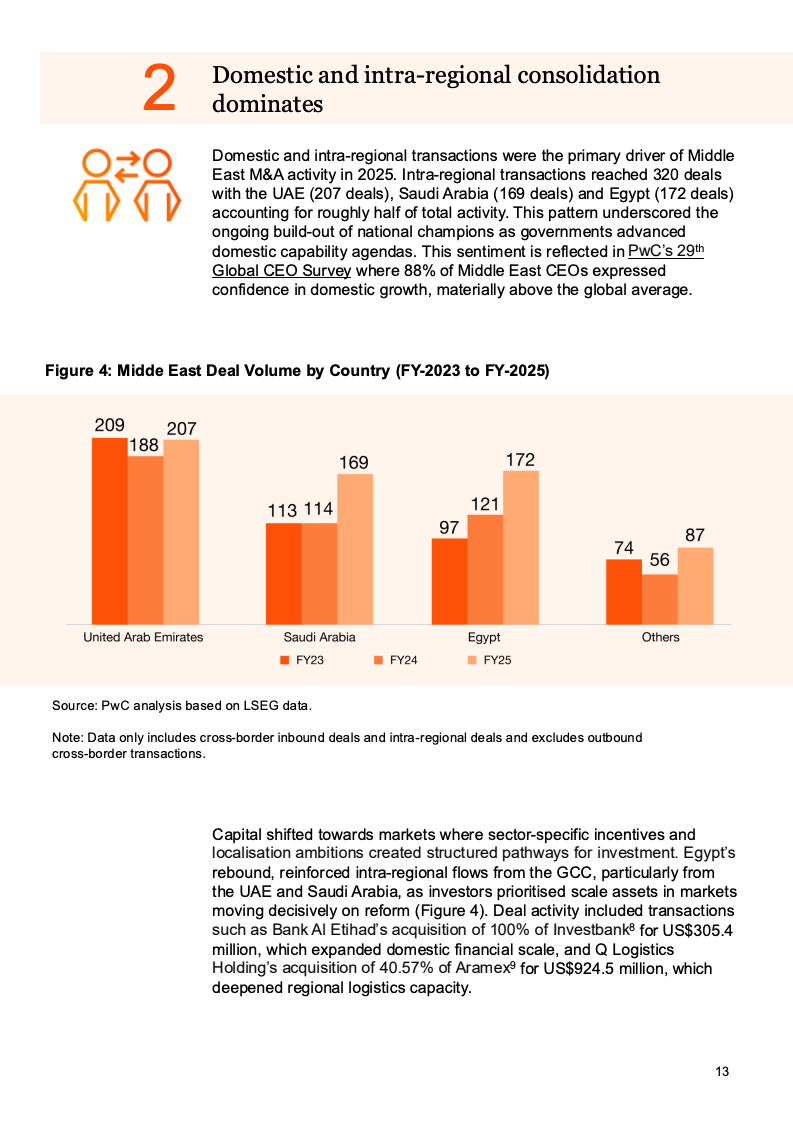
资本流动结构出现显著“内循环”特征,区域内交易达320笔,同比增长35%,占总交易量约一半。 阿联酋、沙特、埃及成为核心枢纽,区域内资本更倾向于熟悉市场与政策环境,降低执行风险。企业主导交易达383笔,占比约60%,同比增长42%;私募股权交易252笔,同比增长21%,但仍保持审慎部署。
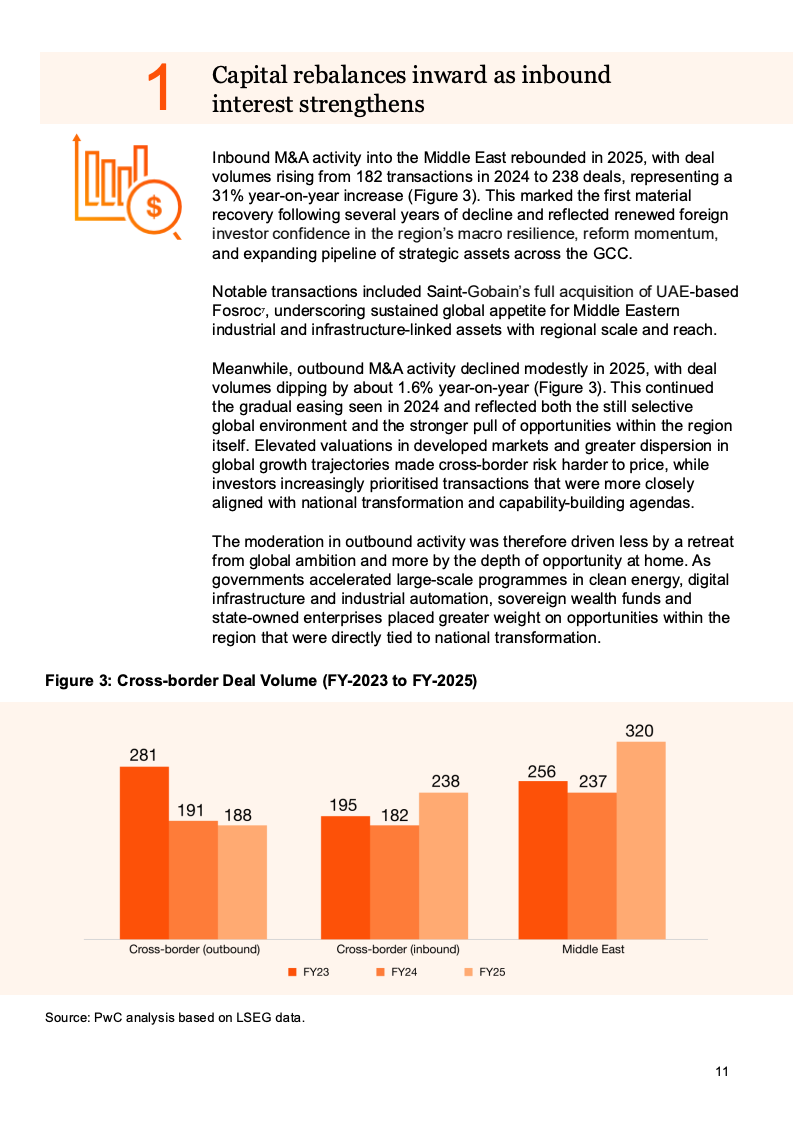
跨境资金呈现“流入增强、流出收缩”趋势,2025年外资流入交易升至238笔,同比增长31%,而对外投资略降1.6%。这一变化反映出全球估值分化与不确定性上升,使资本更倾向于本土机会。同时,中国与海湾国家合作深化,沙特与中国签署超过50项协议,推动产业链与供应链协同。
主权财富基金成为核心驱动力,2025年中东主权基金全球投资额达1270亿美元,同比增长48%,总资产规模达6万亿美元。其中,阿布扎比Mubadala单年投资337亿美元,覆盖AI、数字基础设施与先进制造。
主权资本不仅提供资金,更在构建产业生态、推动国家转型中扮演“架构师”角色。
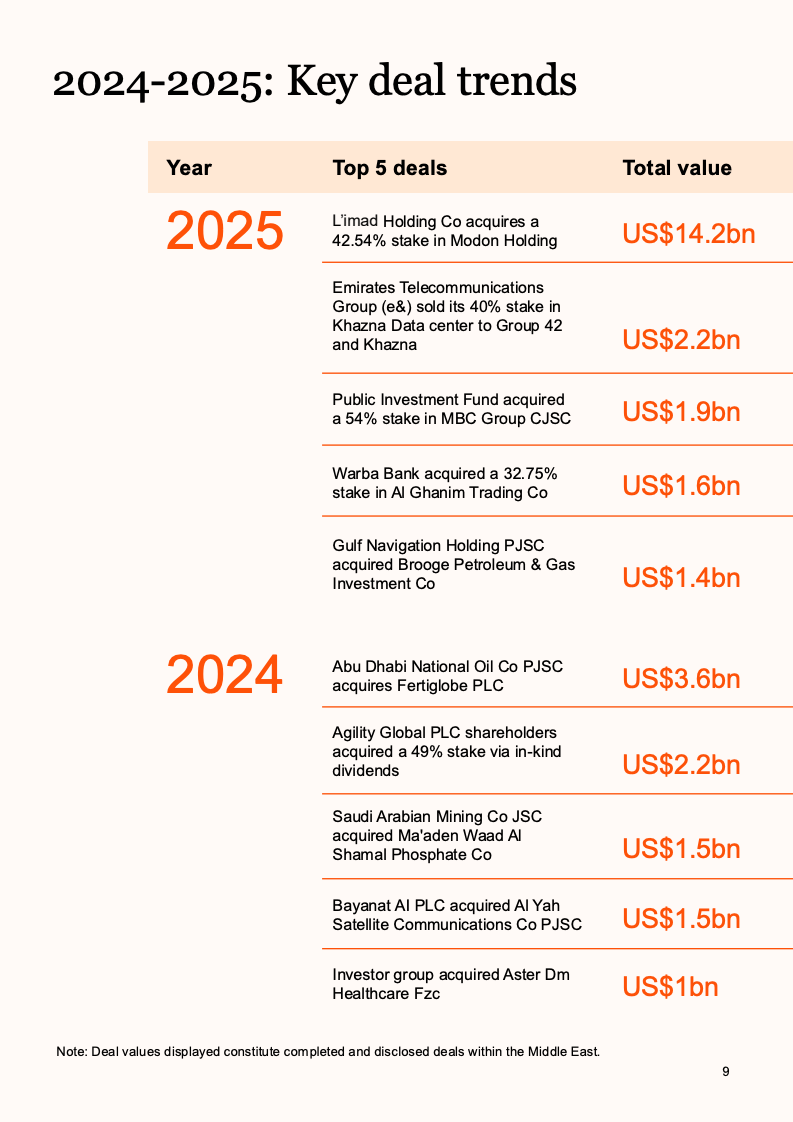
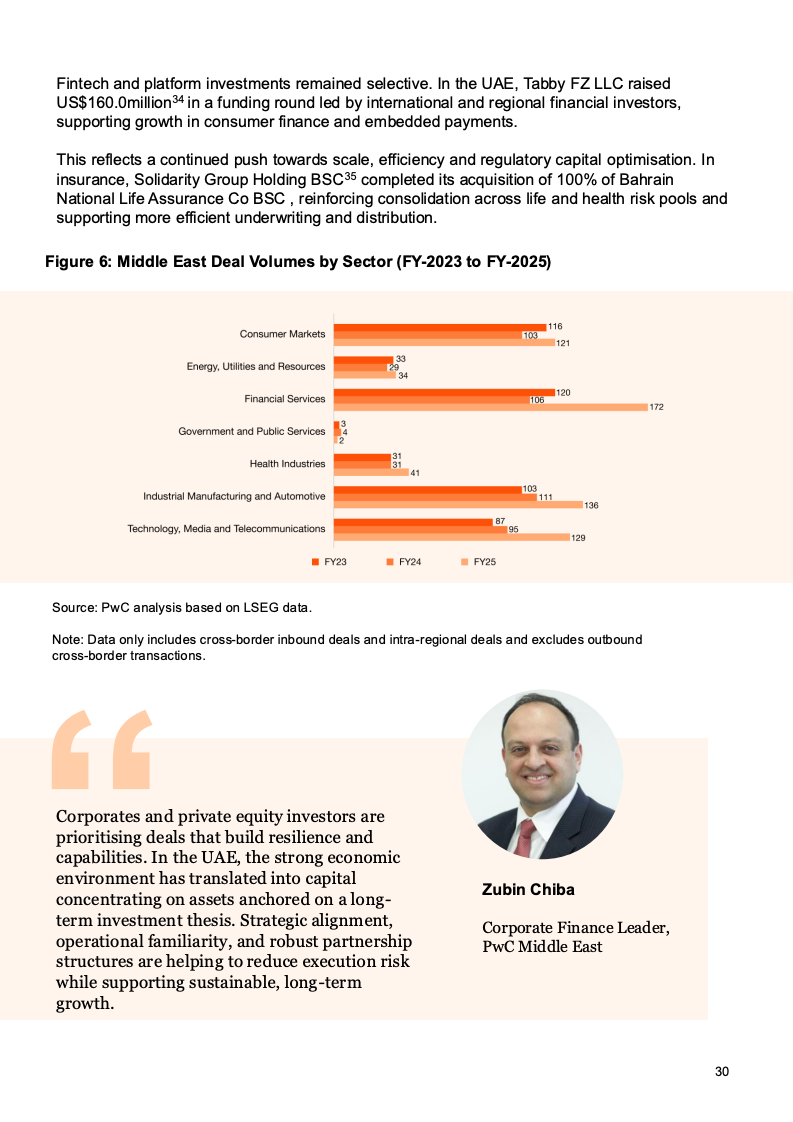
行业结构上,金融服务以172笔交易居首,其次为工业制造136笔、消费市场121笔。 能源领域交易34笔,同比增长约17%,重点转向中游基础设施与系统韧性建设。科技、媒体与通信领域则成为增长引擎,数据中心与AI基础设施投资显著增加,例如22亿美元数据中心交易凸显算力基础设施战略地位。
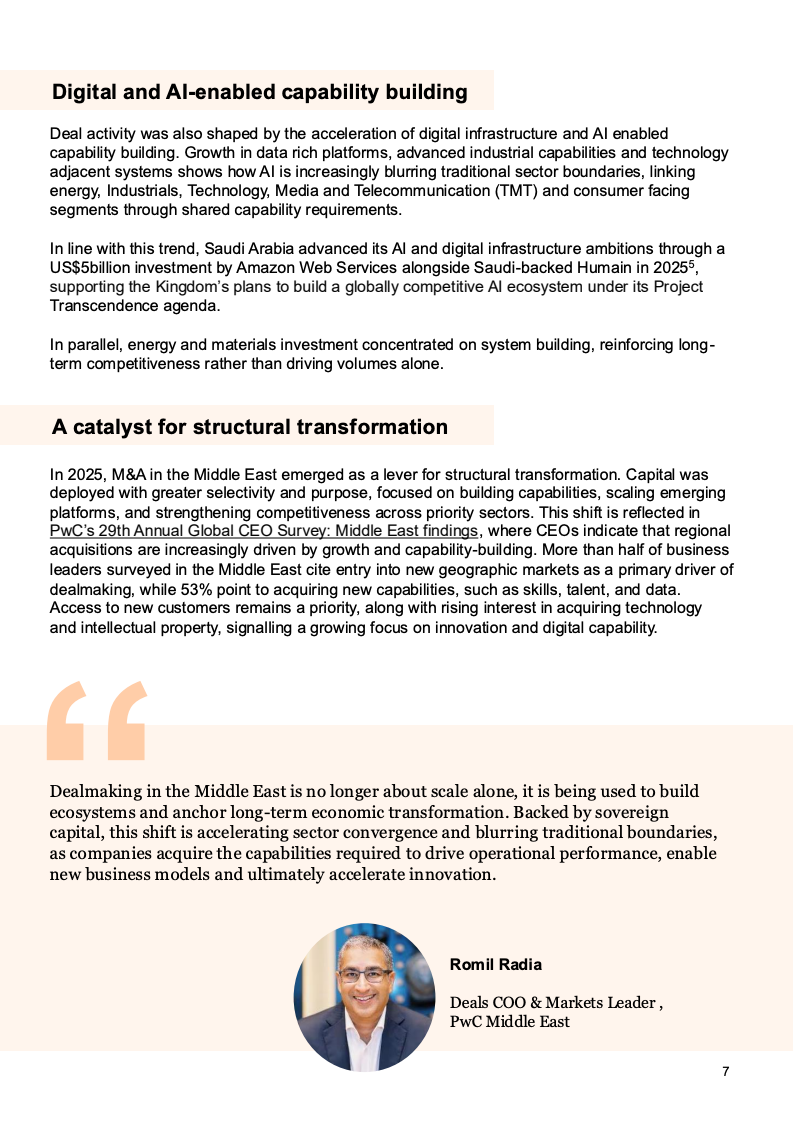
数字化与AI正在重塑投资逻辑,海湾主权基金在AI领域投资规模居全球前列,单笔投入达30亿至49亿美元不等。AI需求带动能源、电力与数据中心融合,模糊行业边界,形成“算力+能源+工业”的新型投资范式。与此同时,医疗行业交易增长32%至41笔,消费市场增长17%,均体现内需与人口结构驱动。
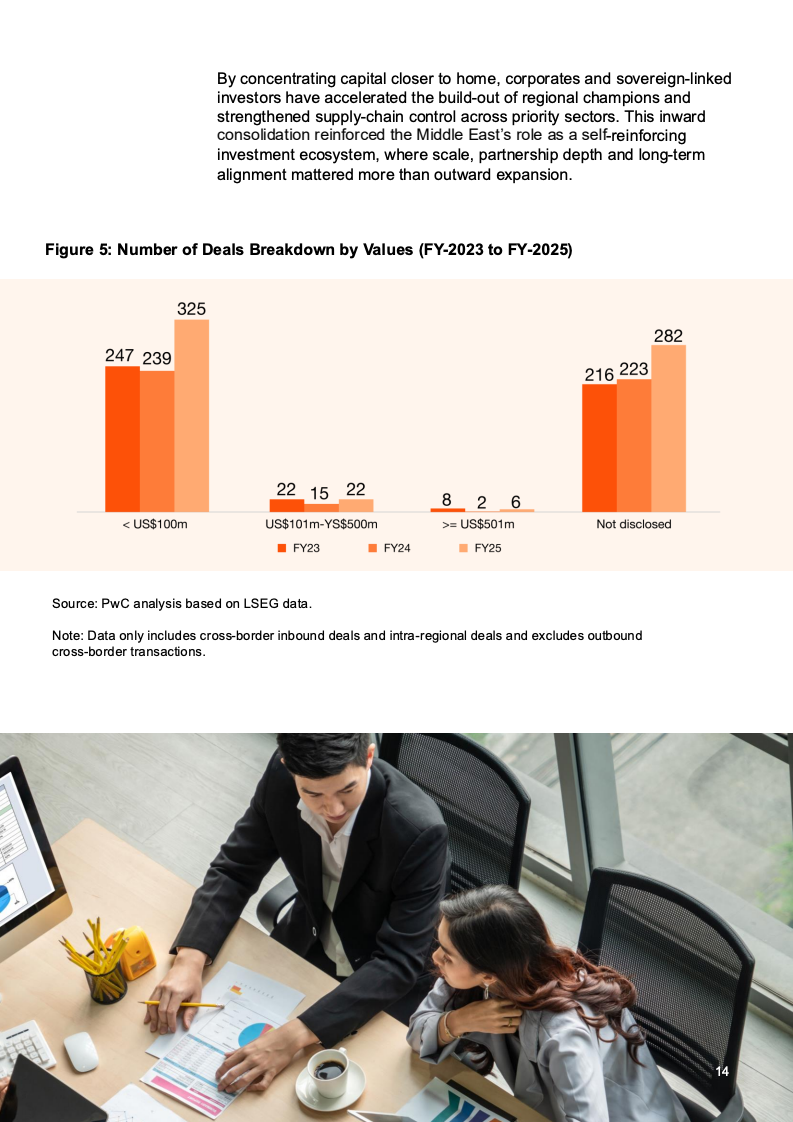
从交易规模结构看,小额交易(低于1亿美元)达325笔,占比最高,反映出平台整合与能力补强成为主流。 大型交易则更多集中于战略性资产,如基础设施、能源与数字平台,体现长期布局导向。
展望未来,中东并购将从“规模扩张”转向“能力导向”,近四分之三企业计划未来三年进行重大收购。交易重心将聚焦AI、数字基础设施与先进服务,主权资本继续主导价值链重构。在全球不确定性持续背景下,中东正通过“选择性投资+生态构建”模式,将并购转化为推动经济转型与长期竞争力的核心工具。





文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: