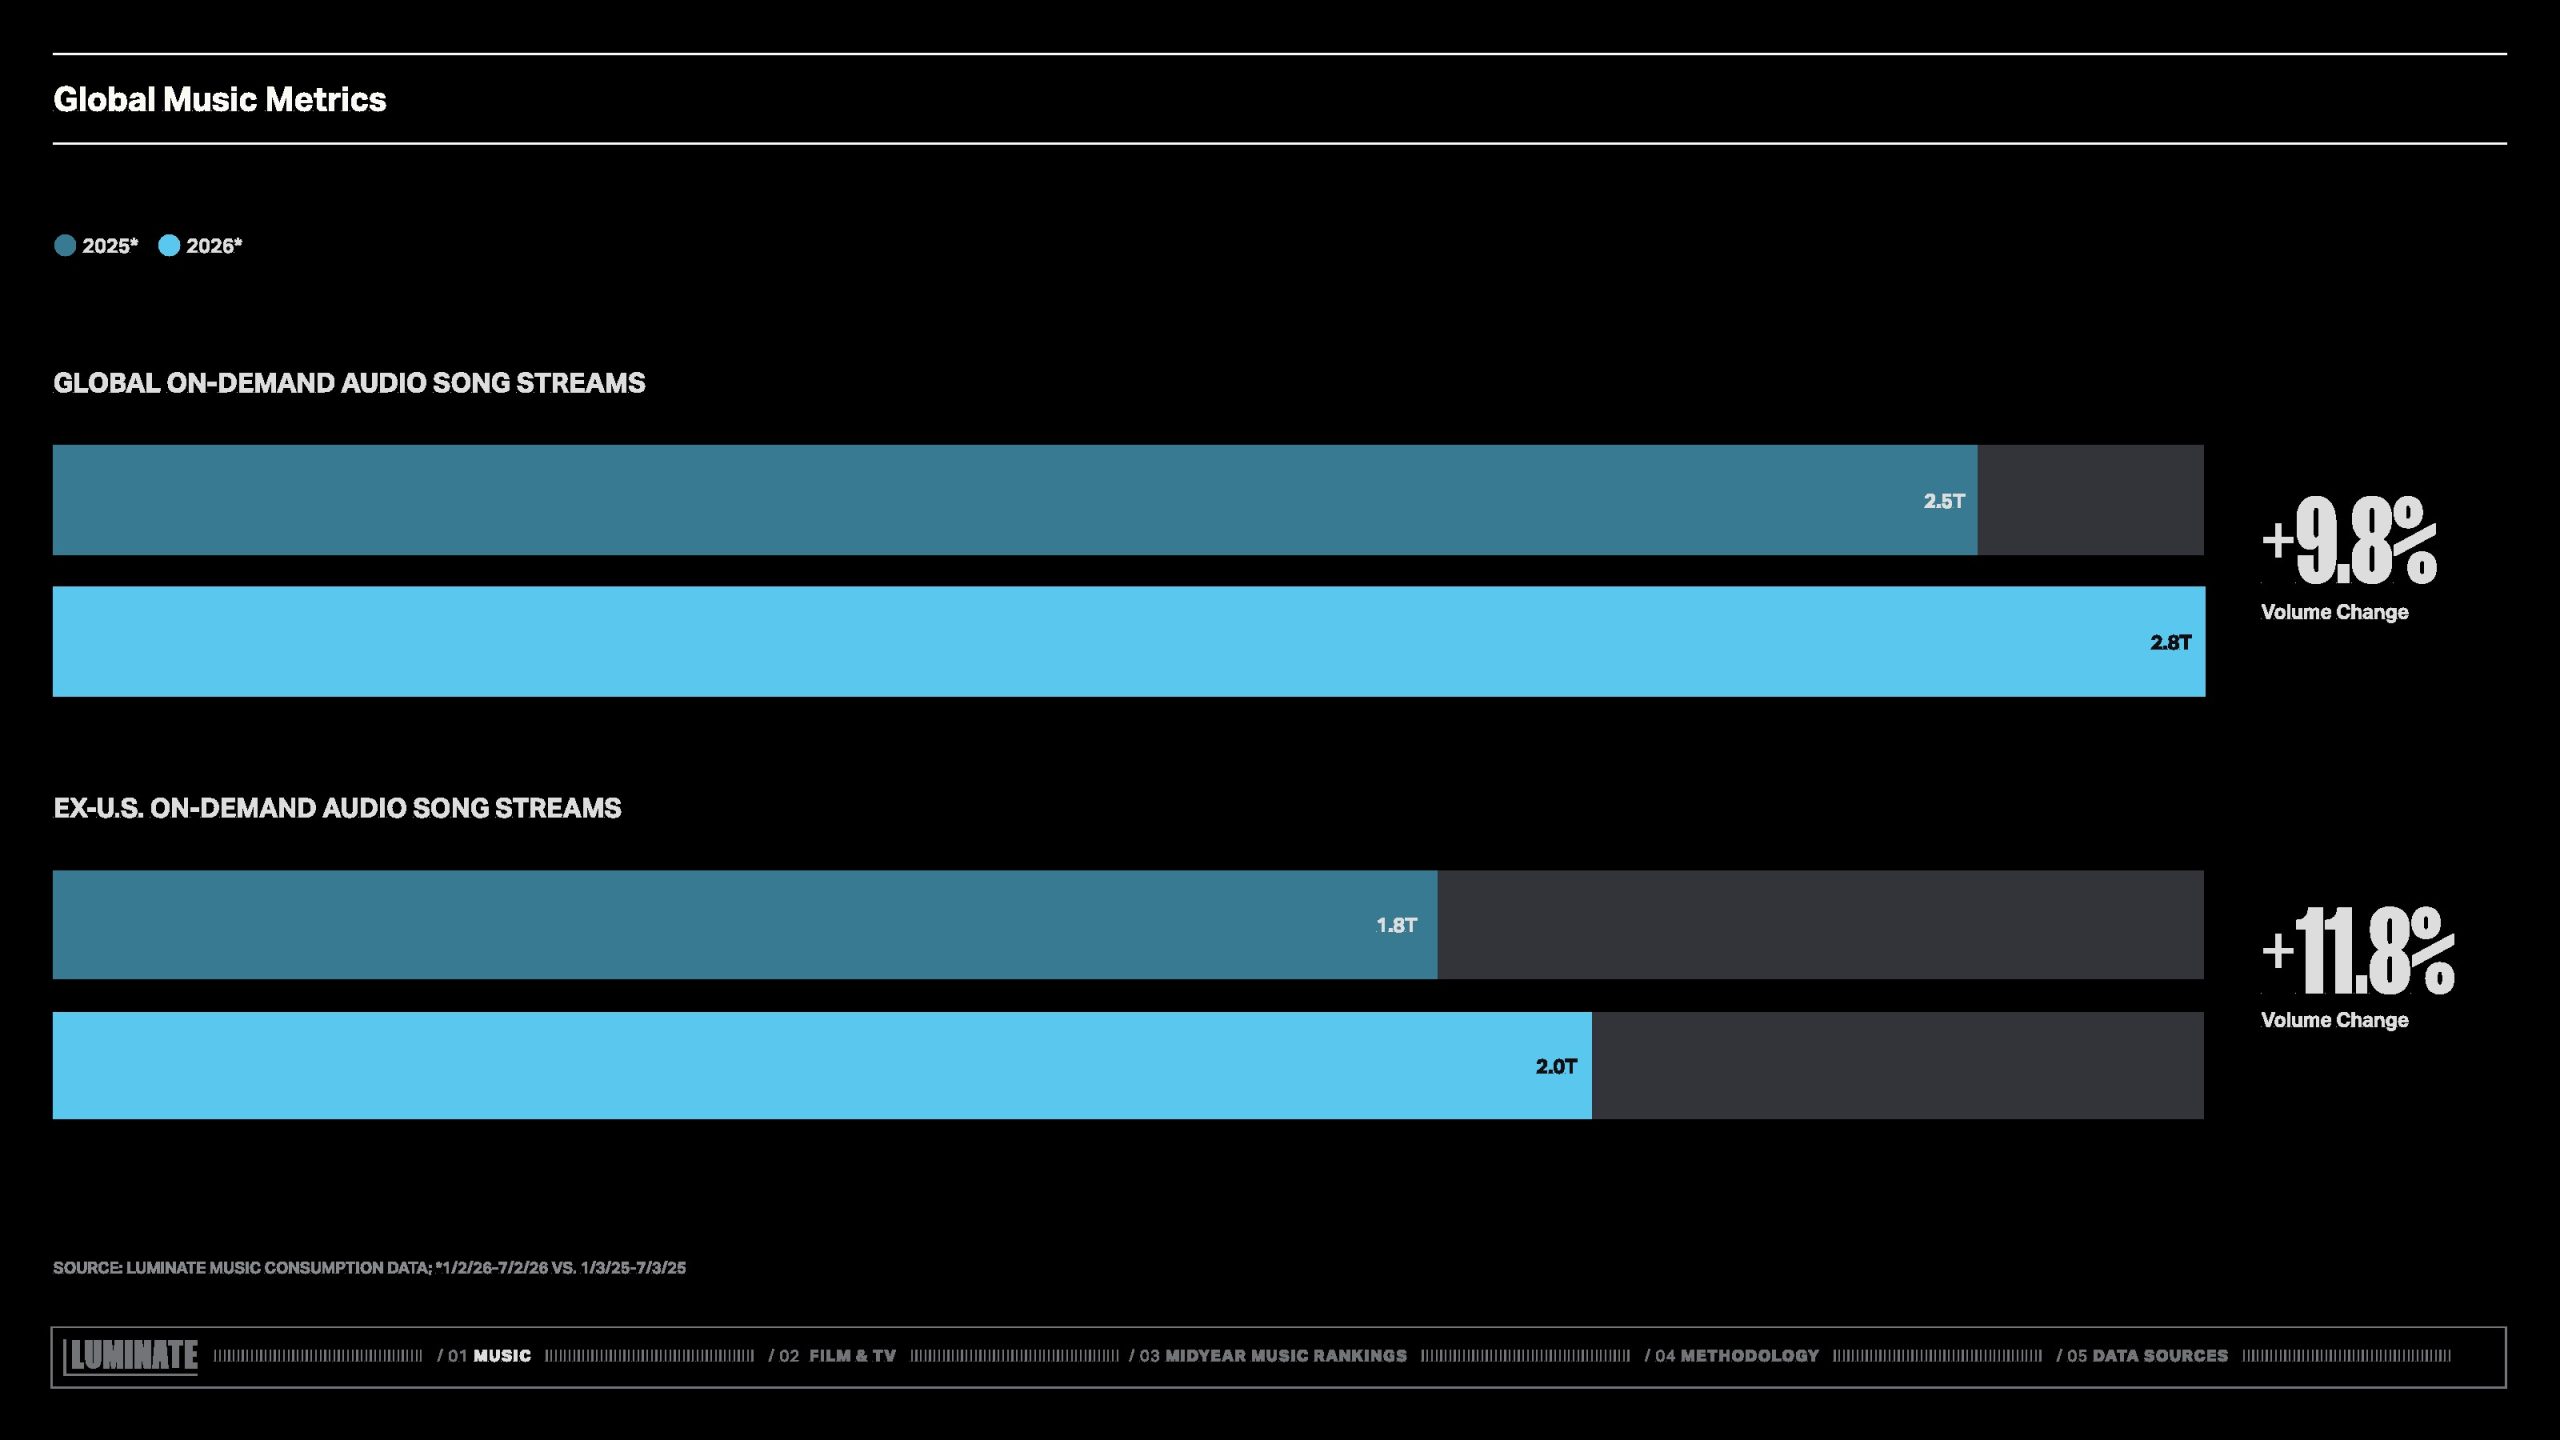
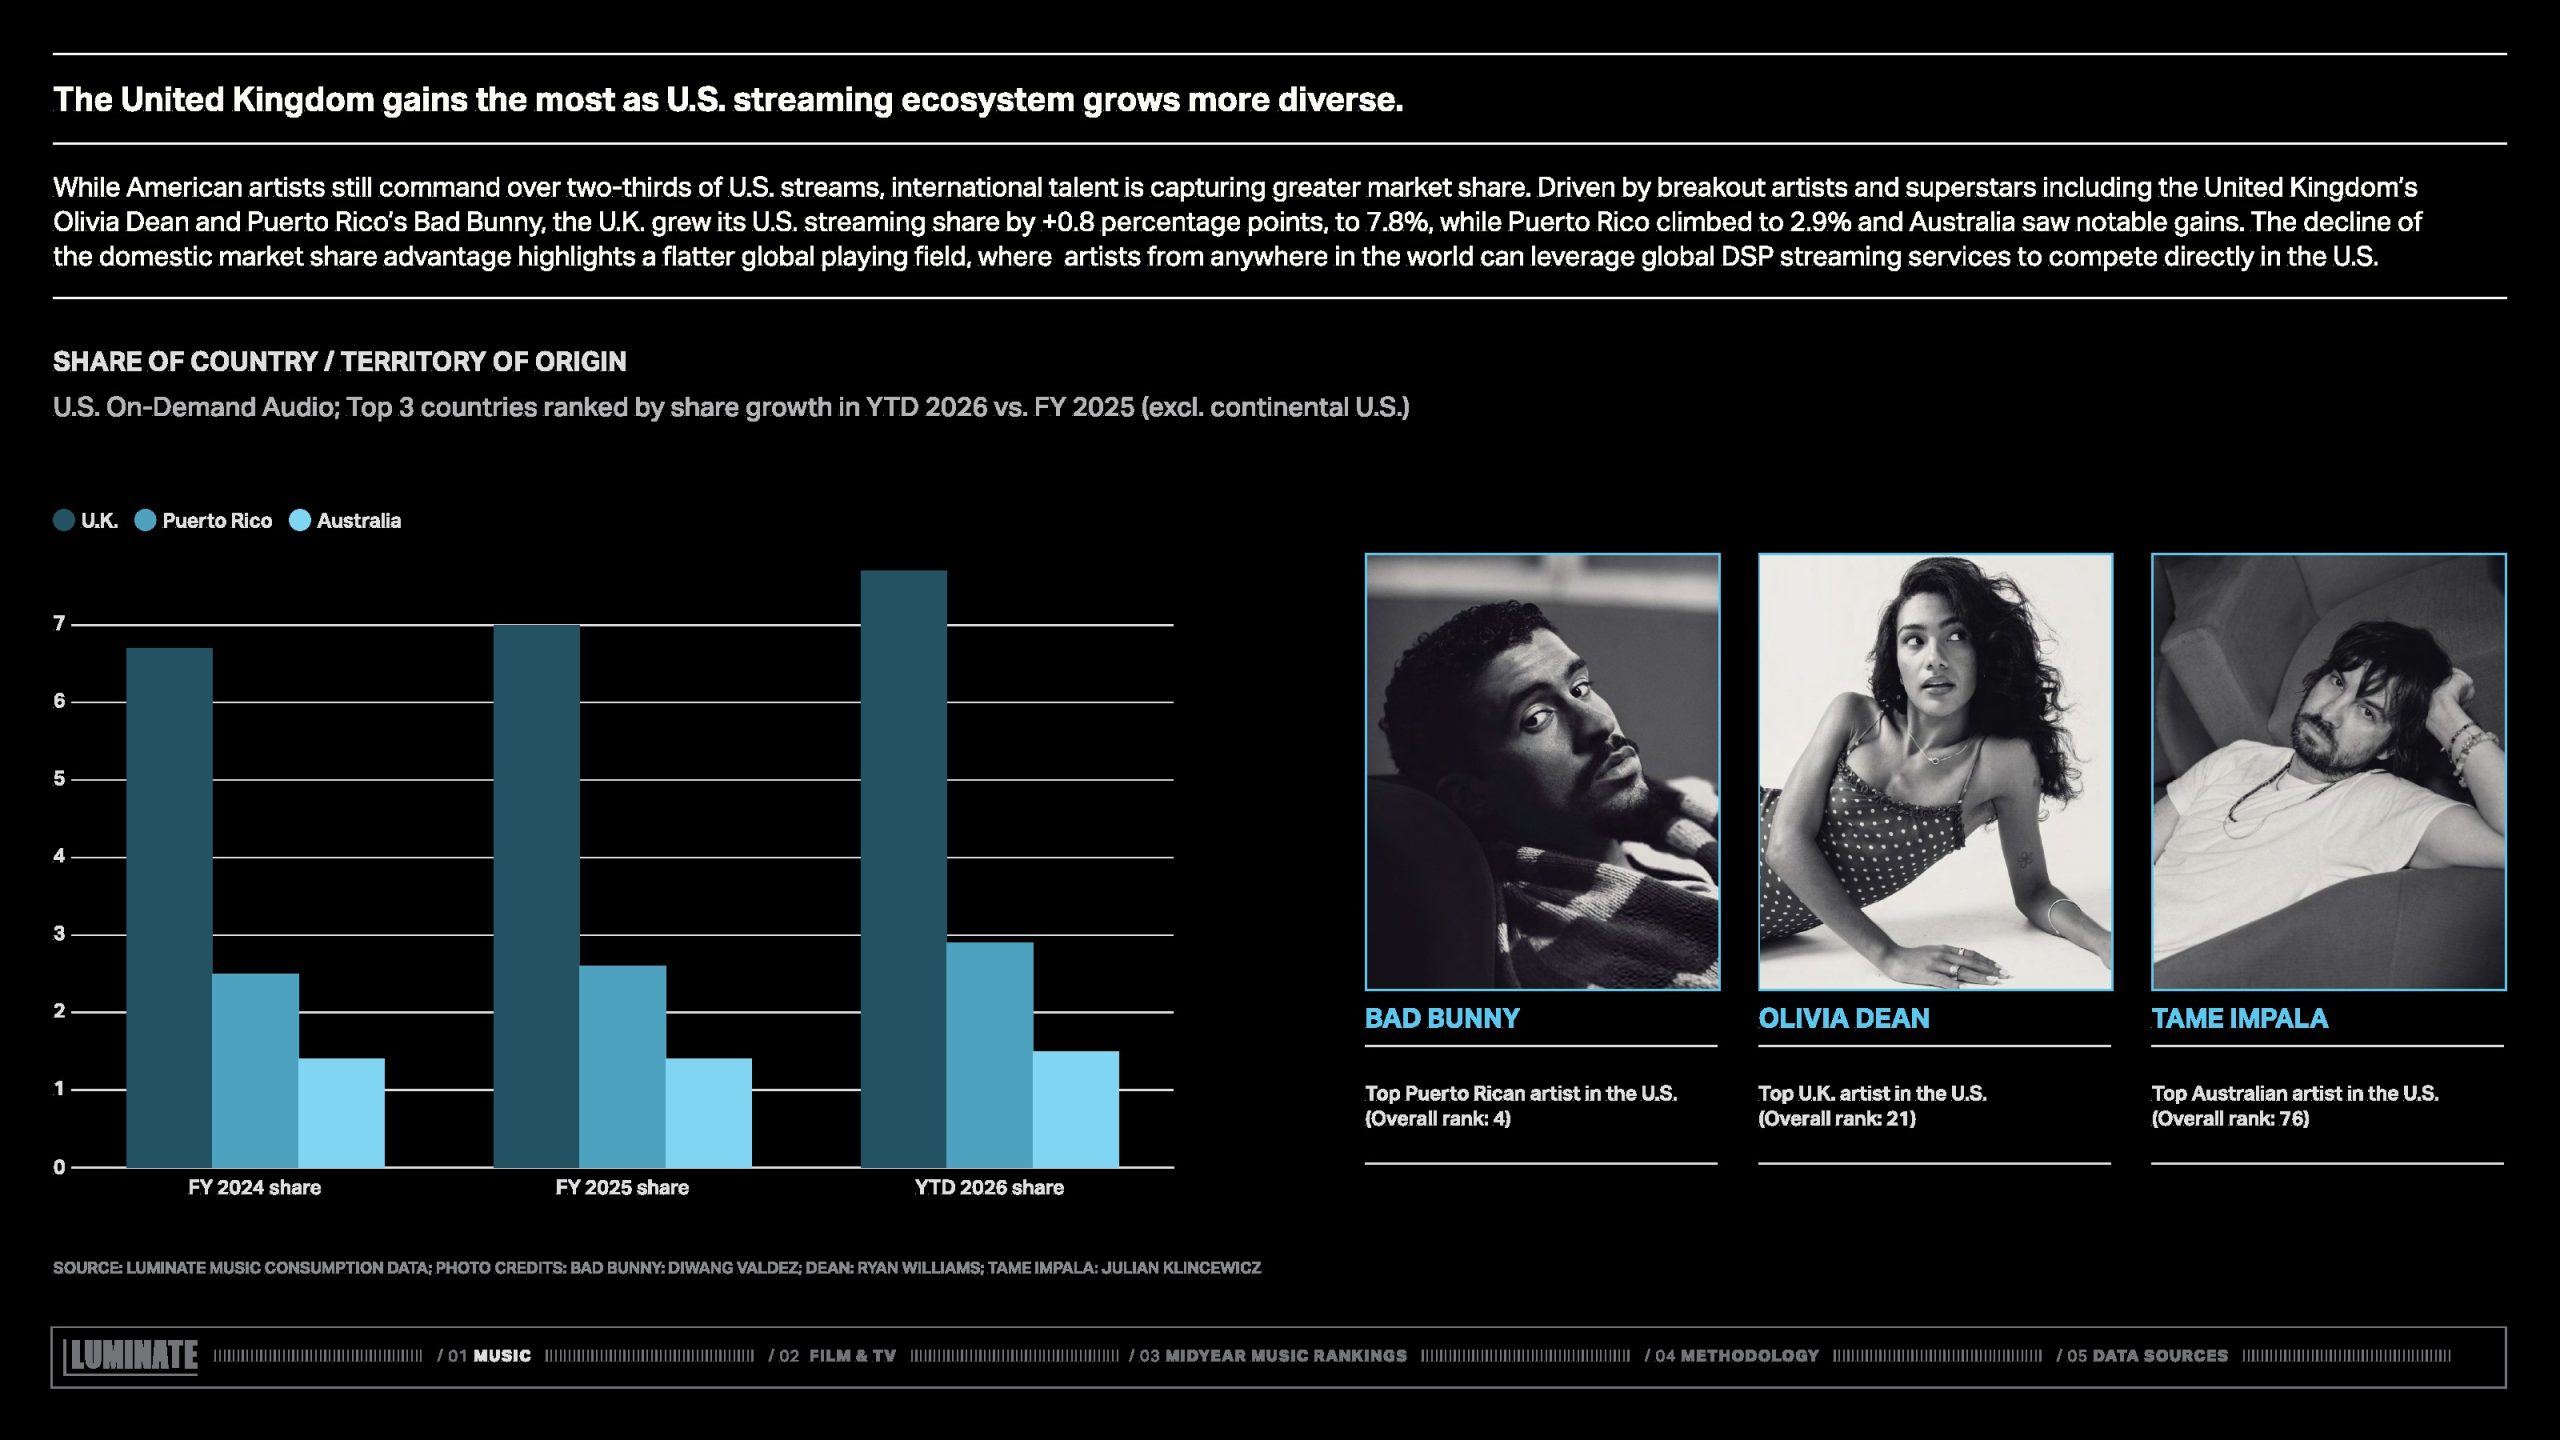
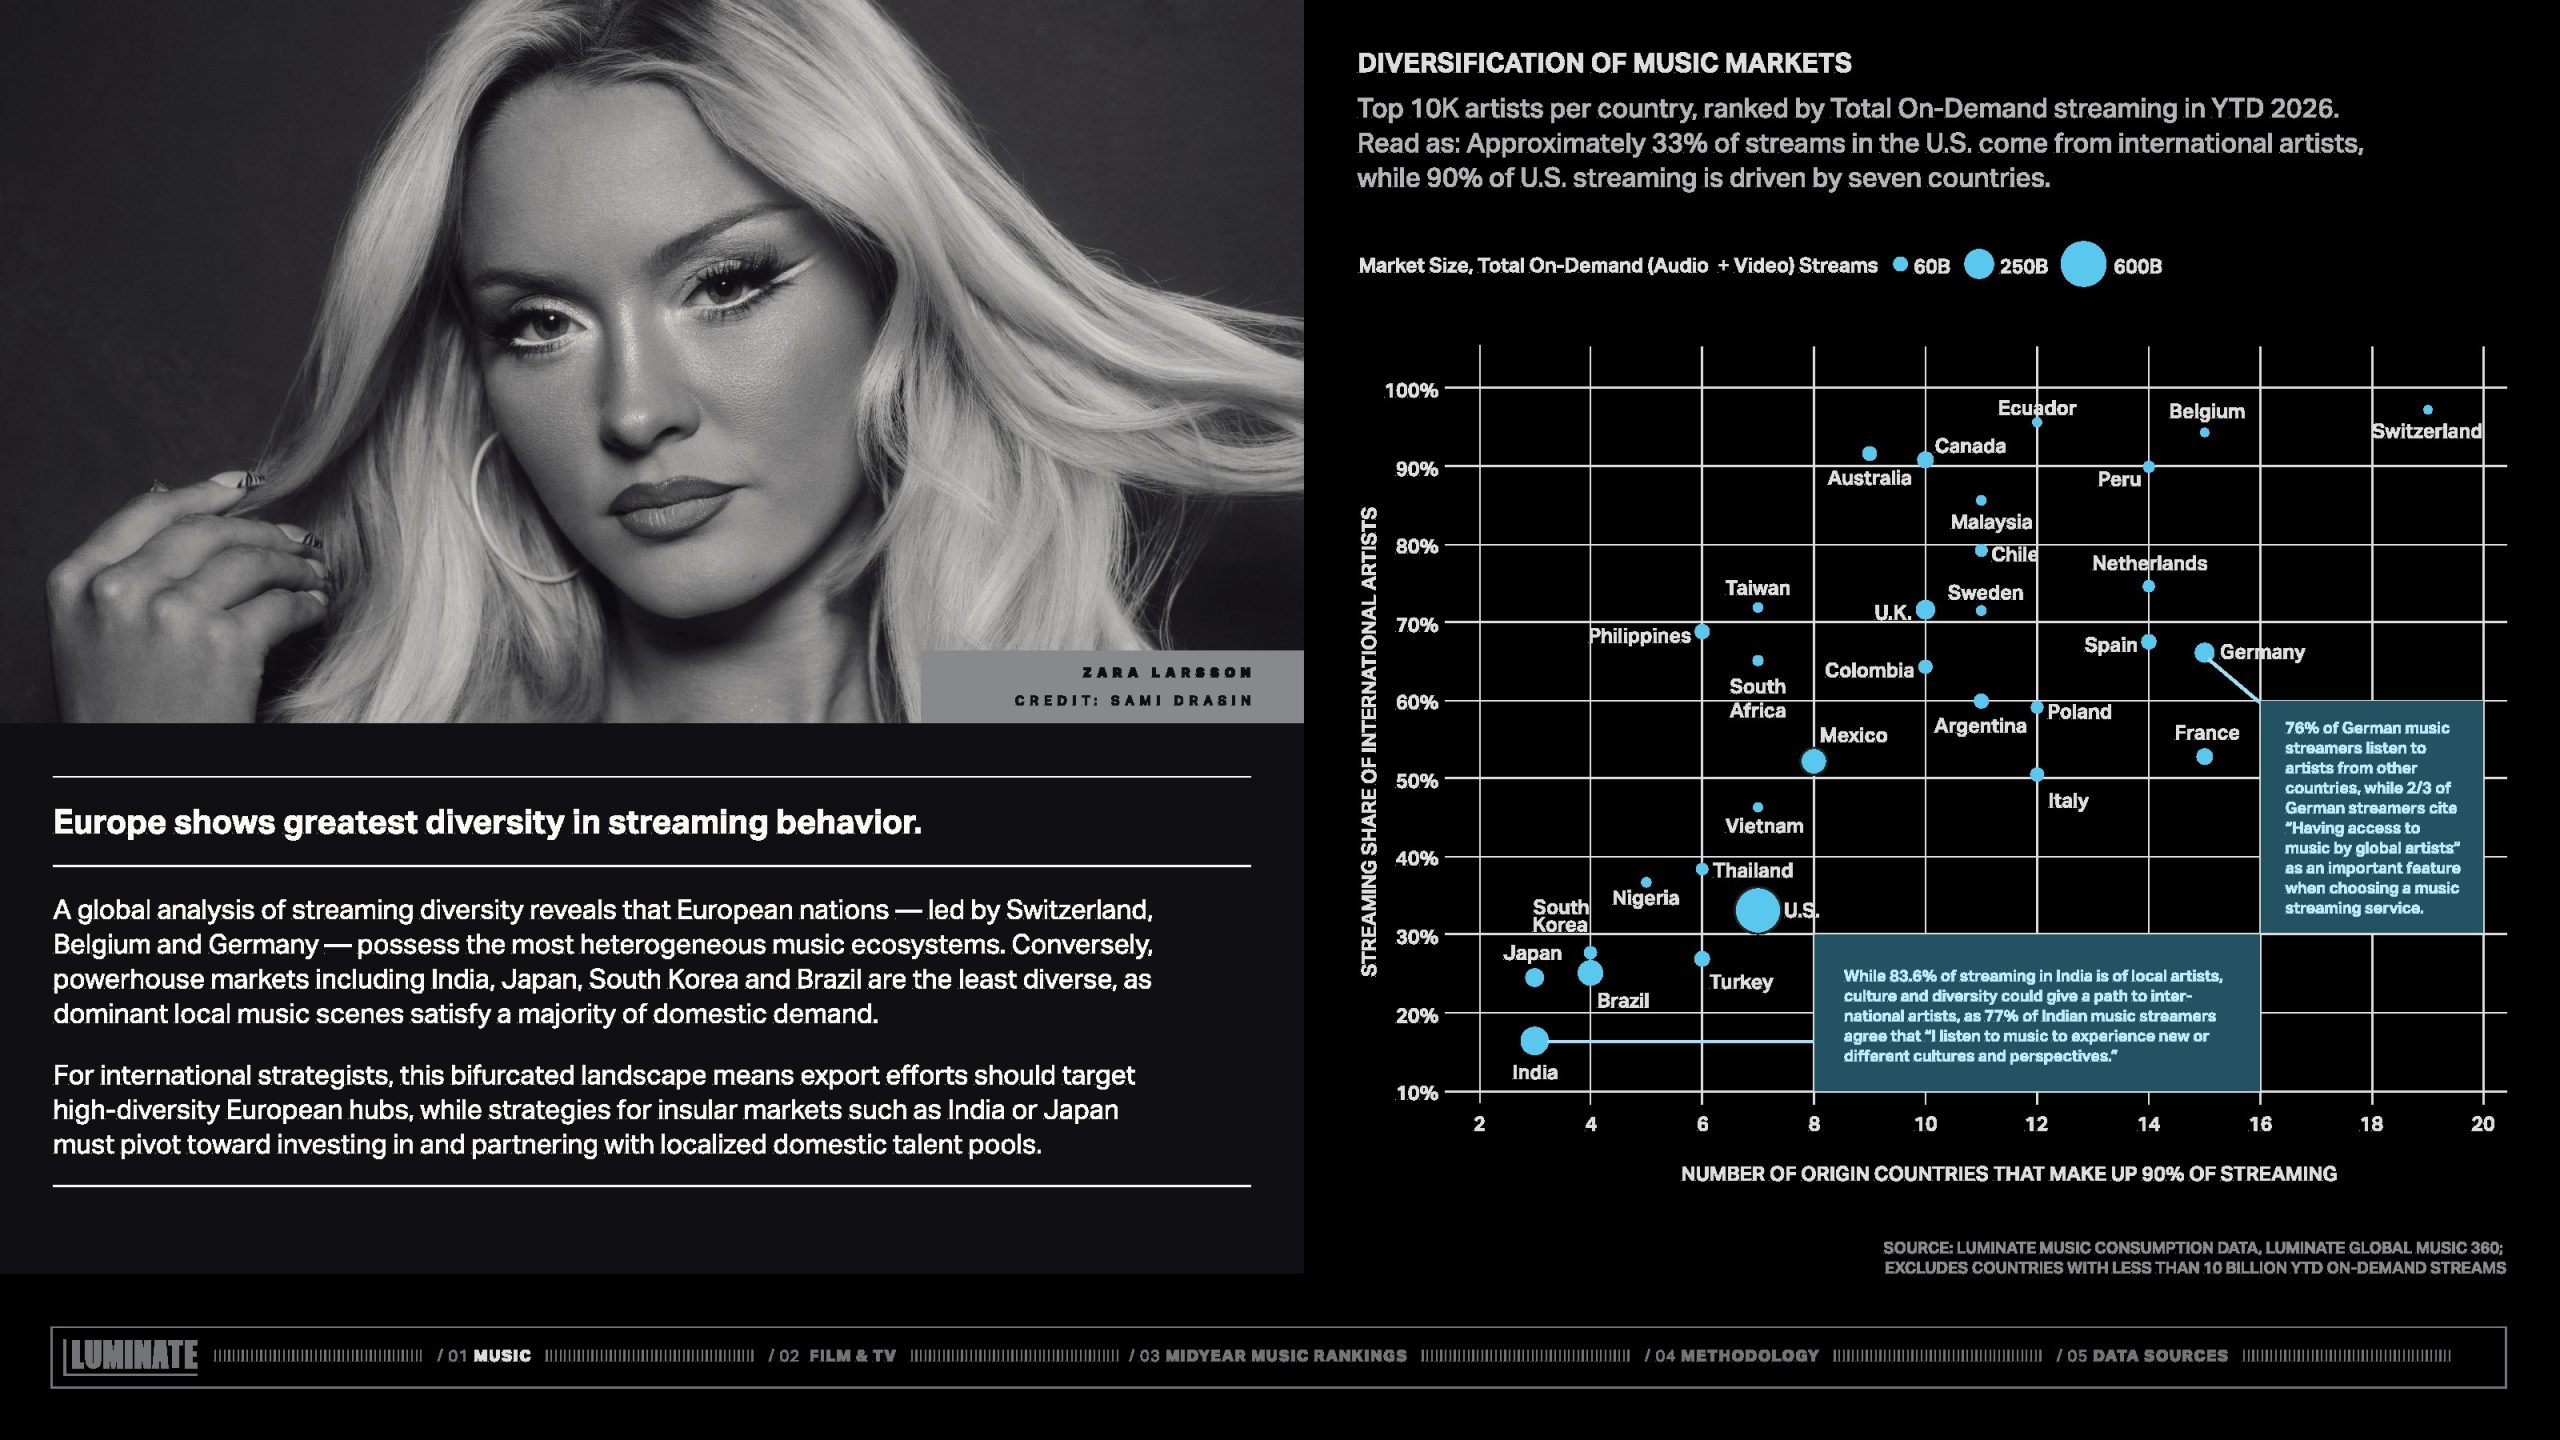
2026年上半年,全球娱乐产业继续保持增长,但增长动力已从单纯的流量扩张转向结构优化。Luminate首次将音乐、影视与电视整合为同一份年中报告,反映出内容消费生态正加速融合,音乐热度、影视传播与流媒体表现之间形成更加紧密的联动关系。全球按需音频流媒体播放量达到2.8万亿次,同比增长9.8%;美国以外市场增长11.8%,高于全球平均水平,显示国际市场已成为产业增长的主要引擎。
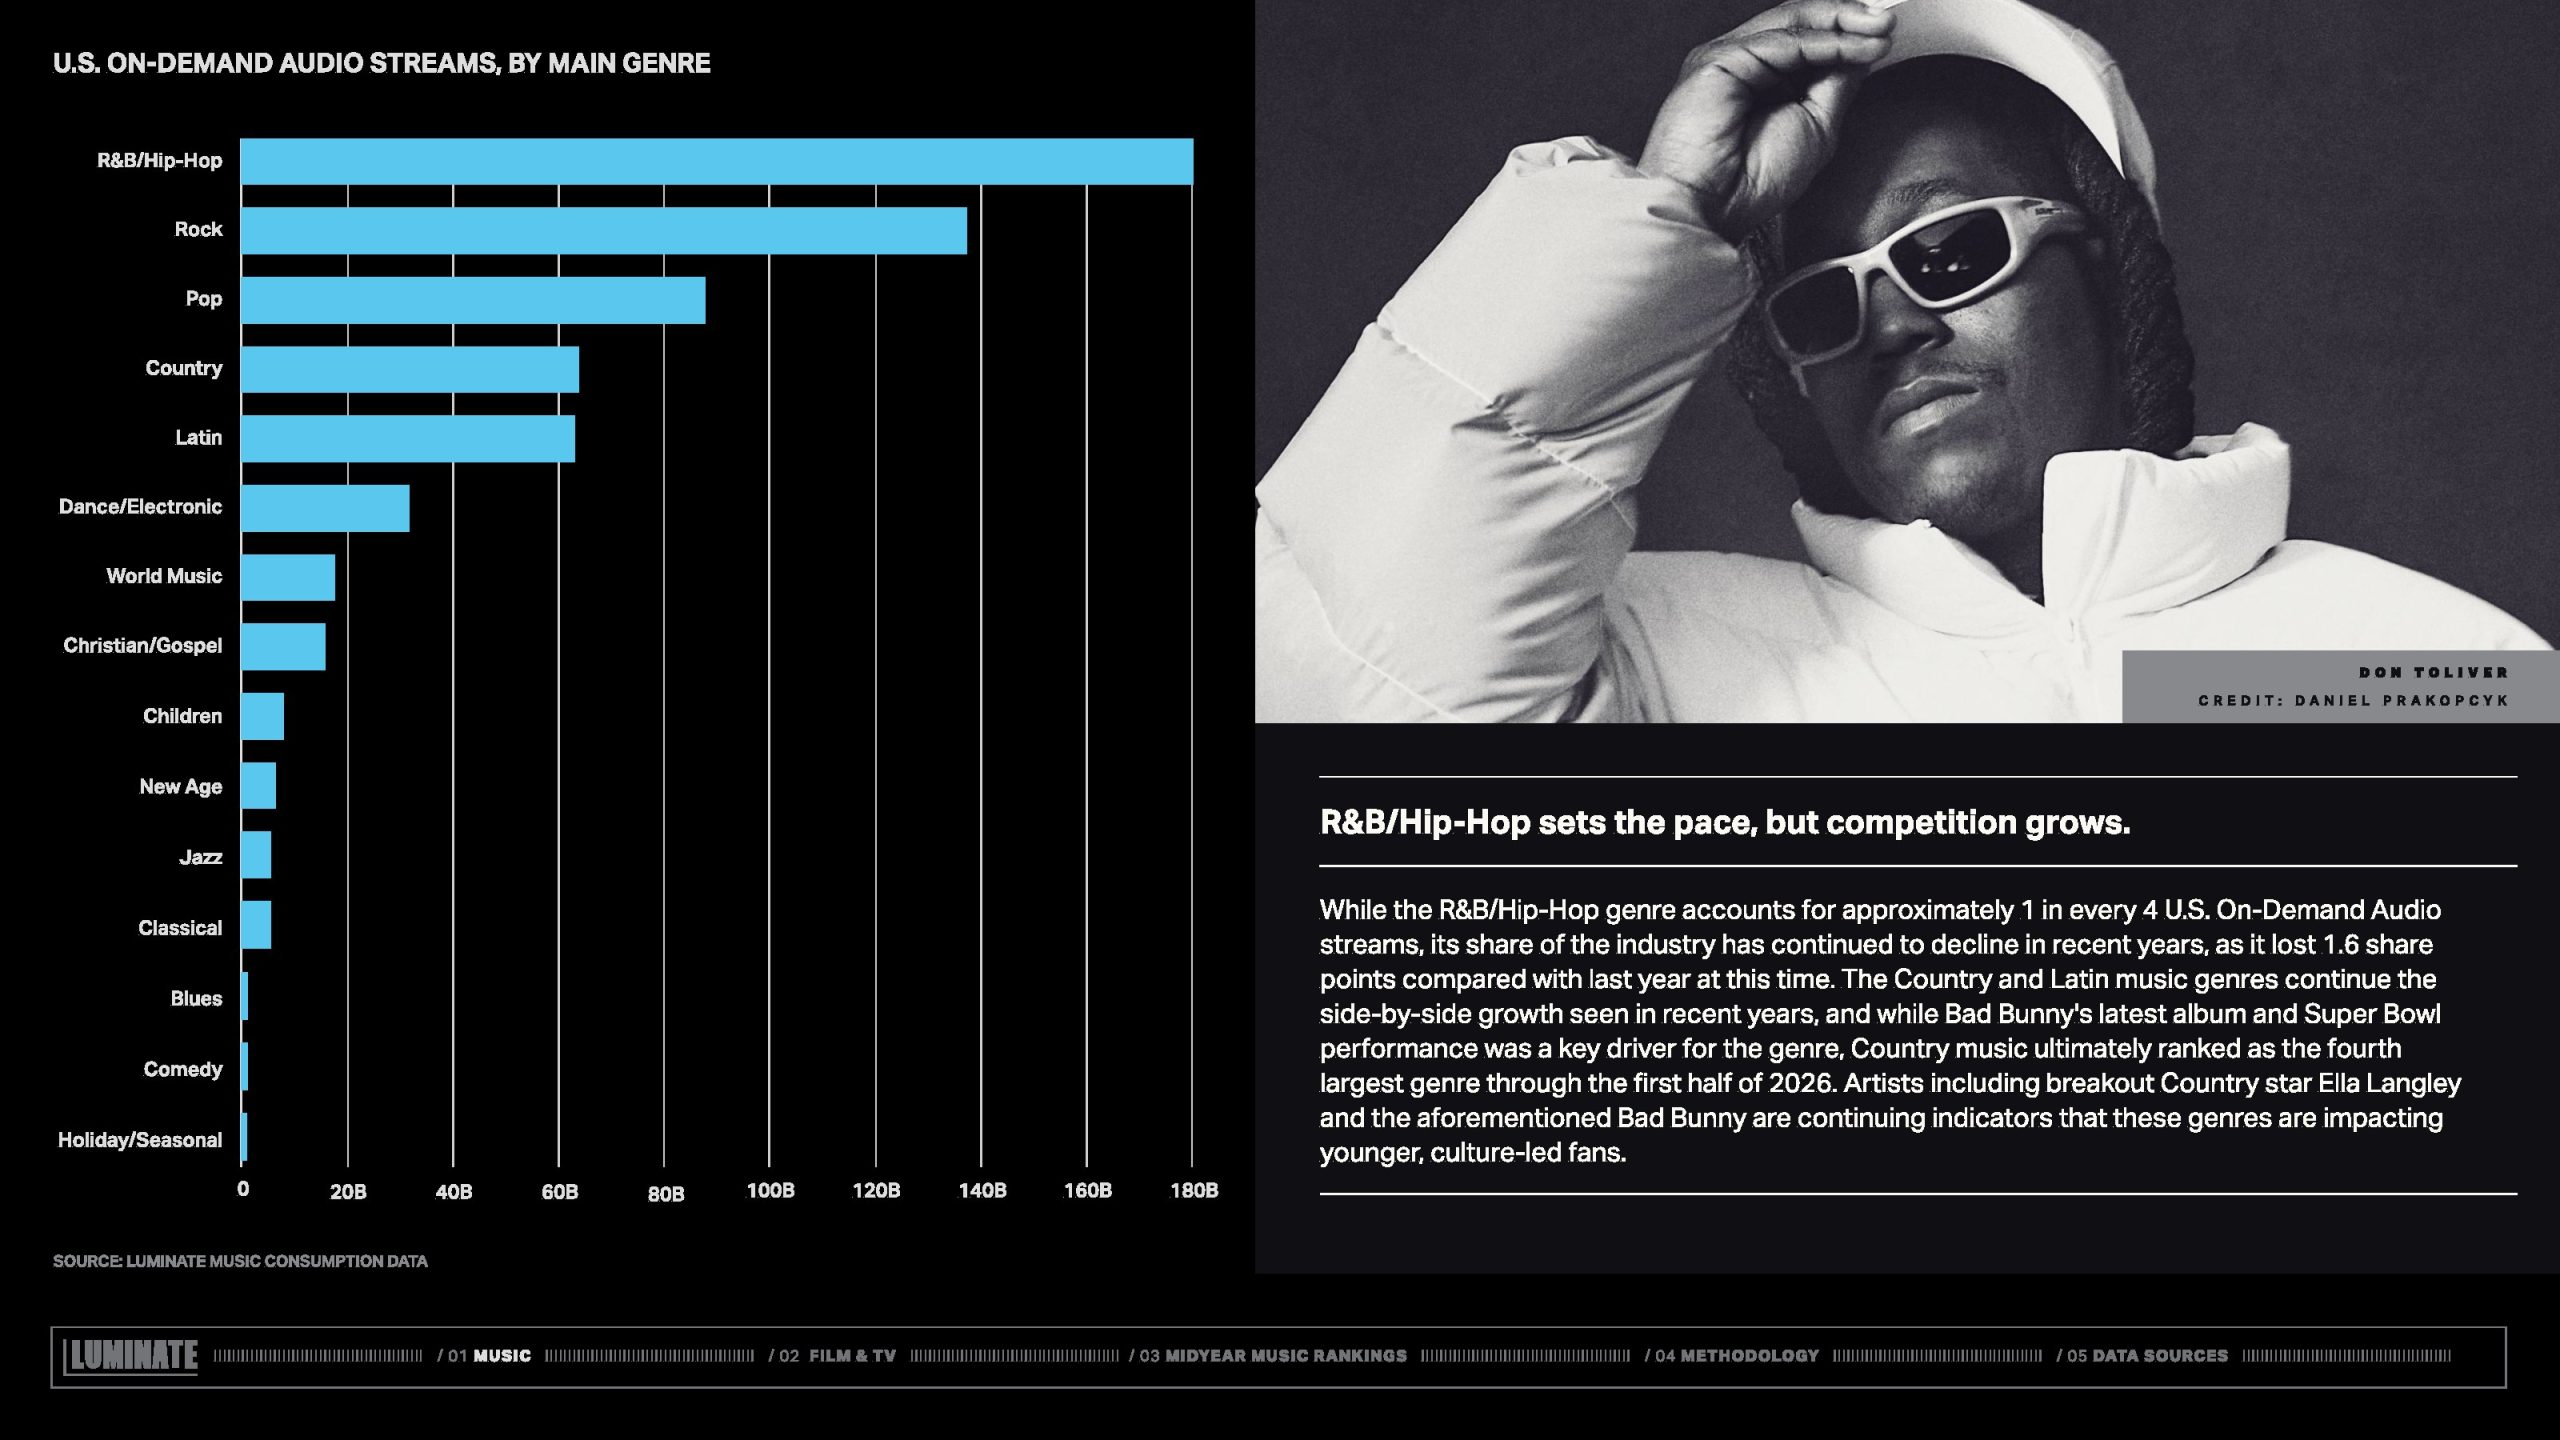
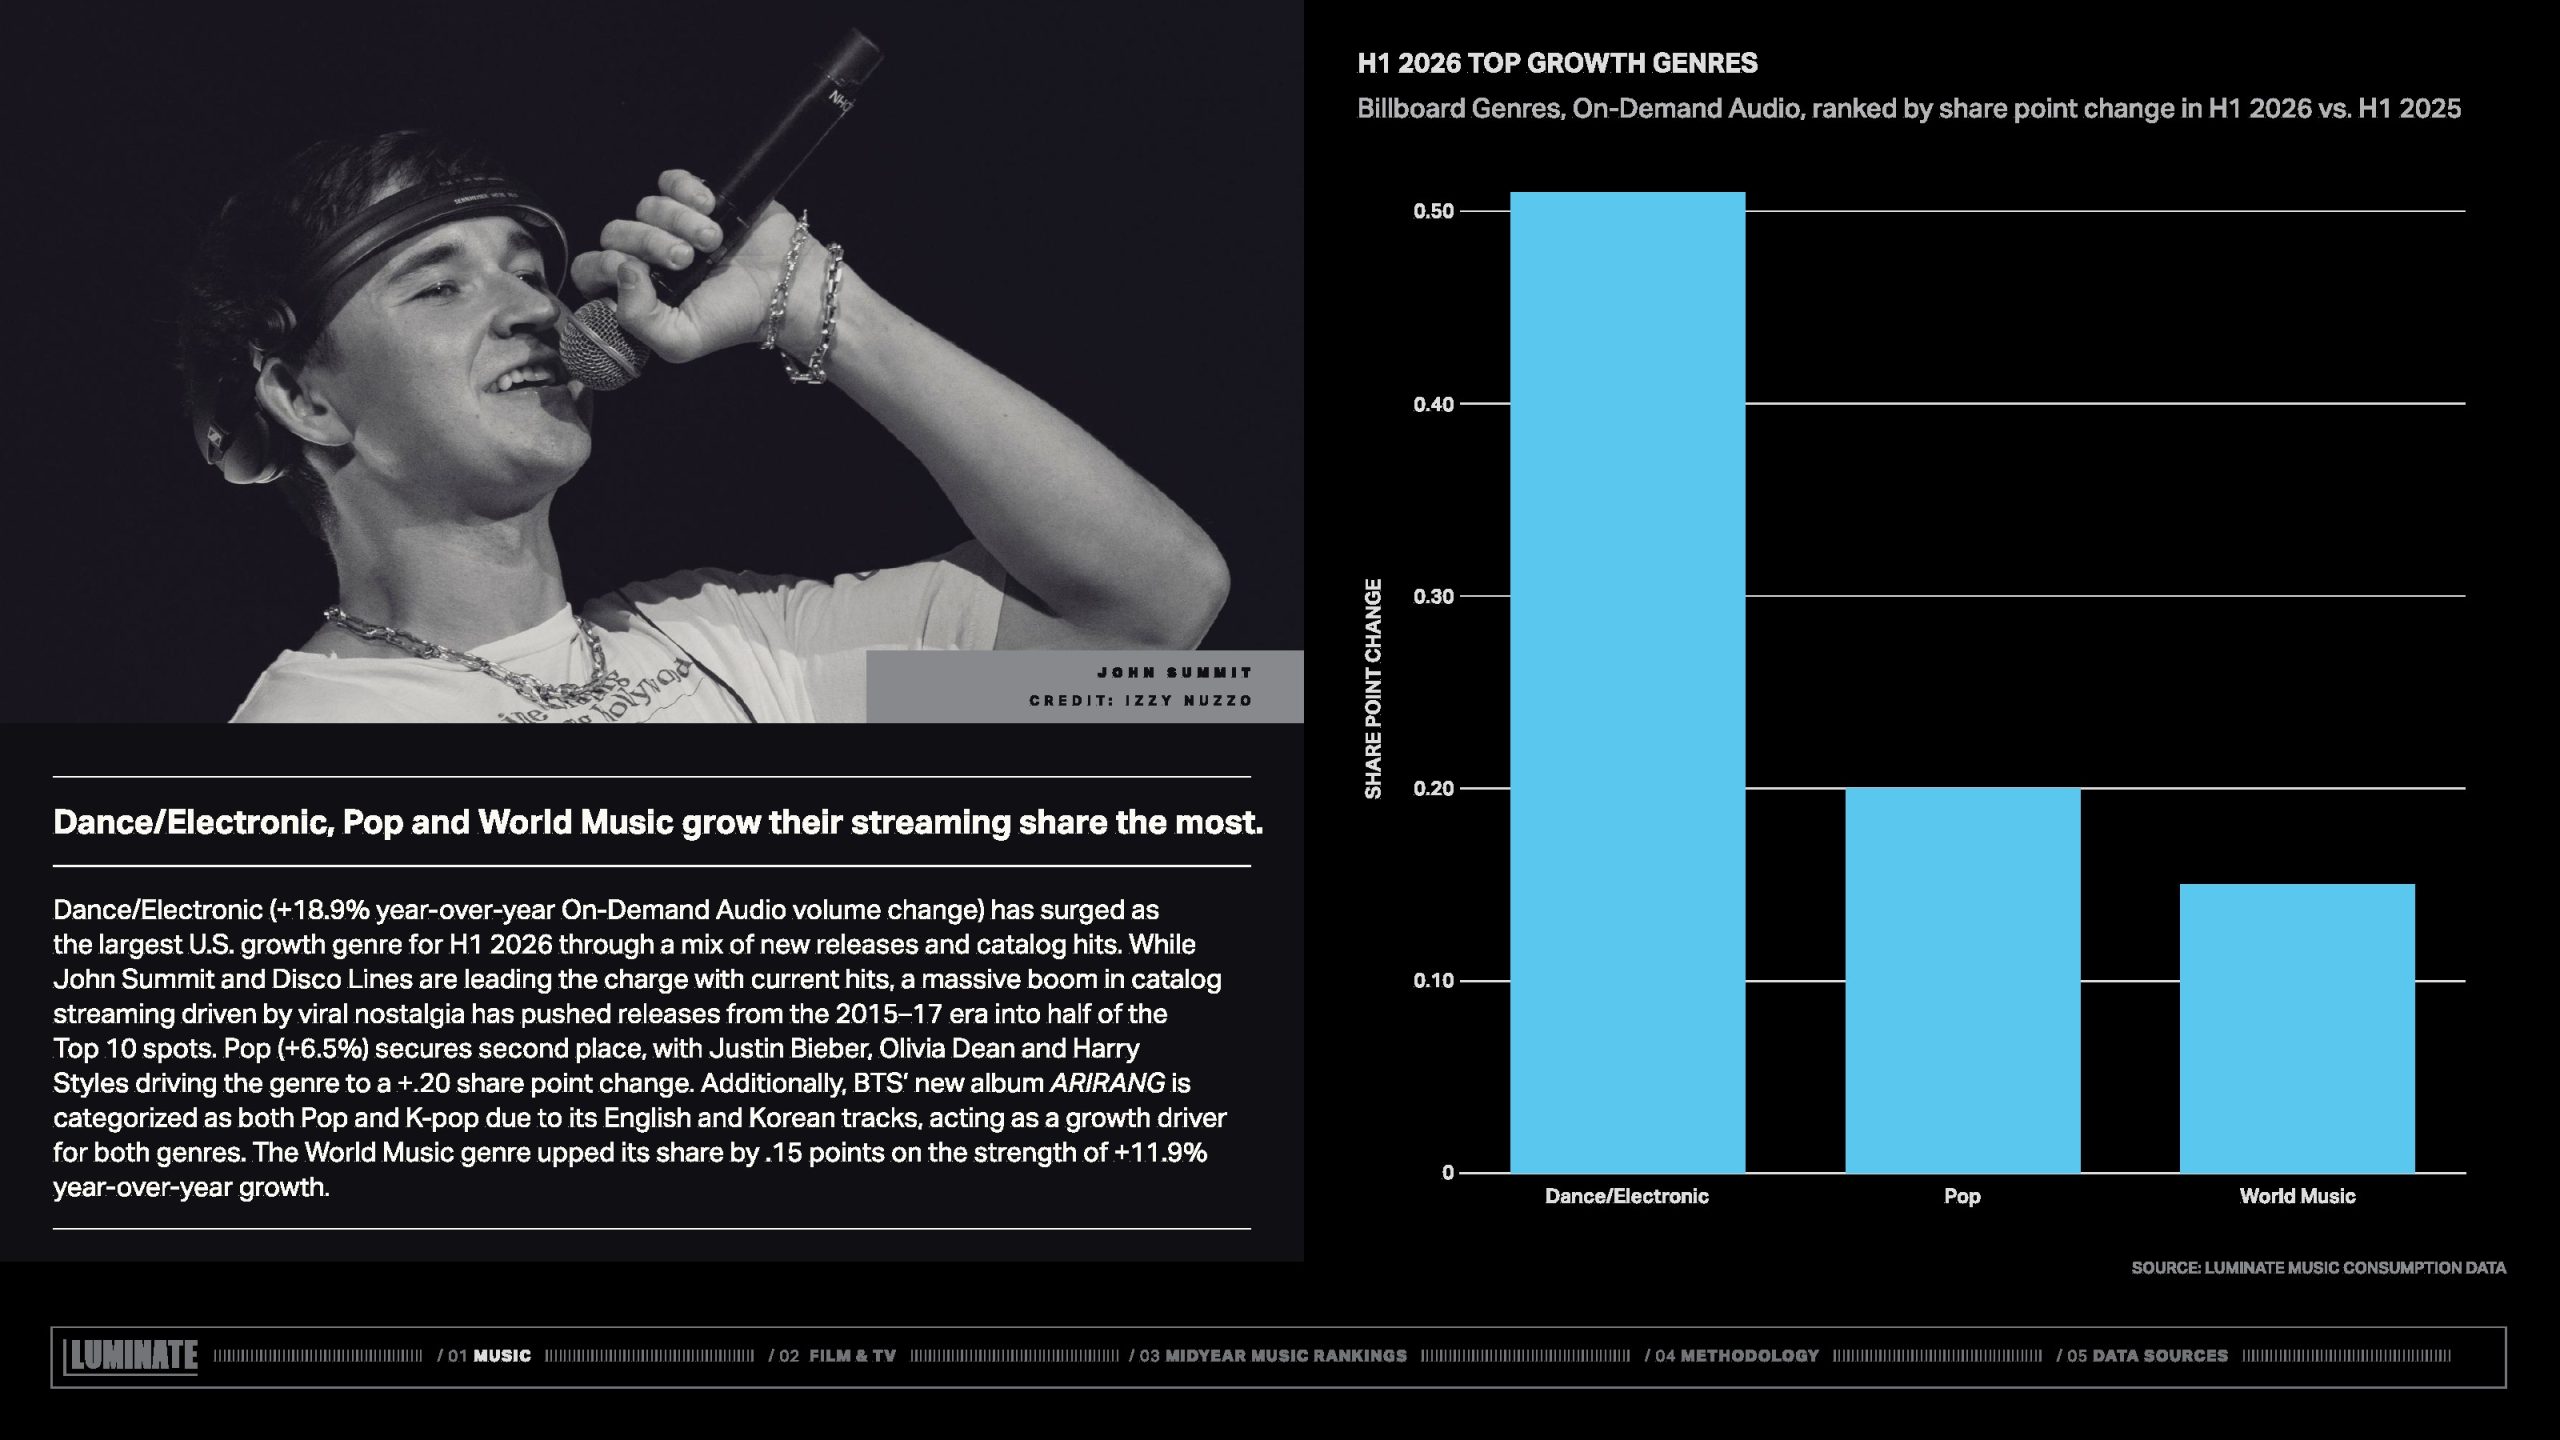
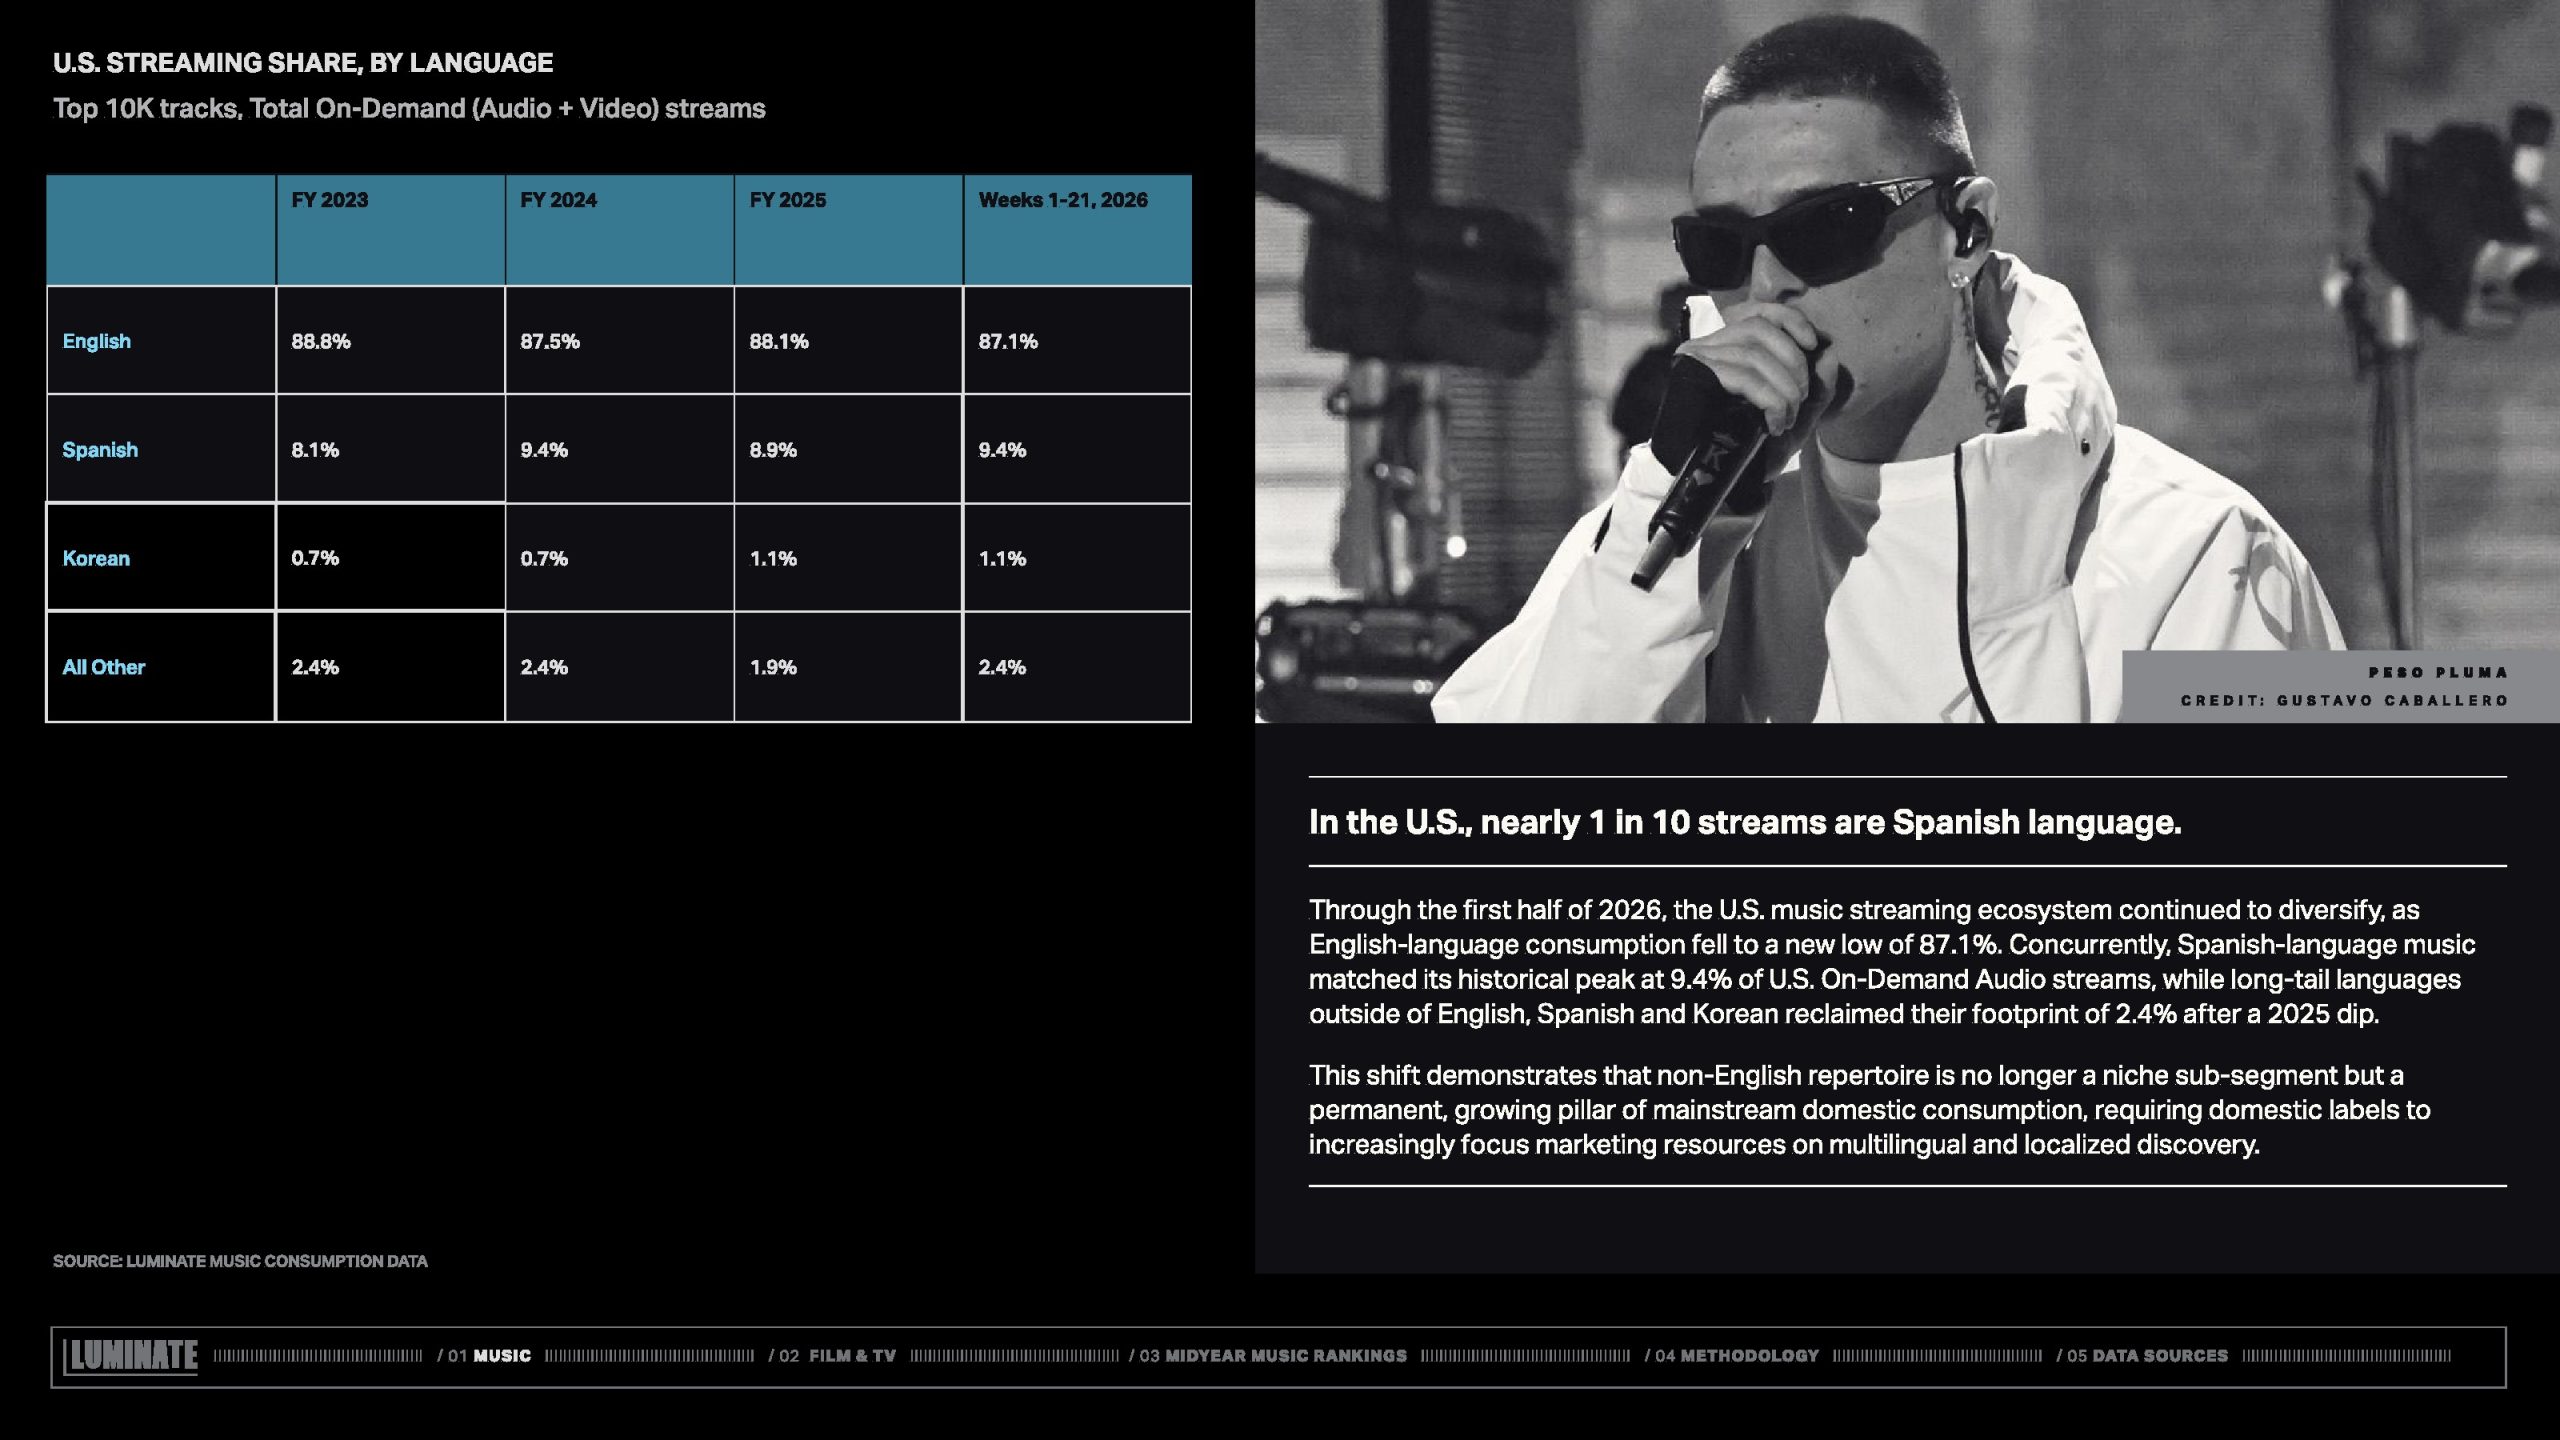
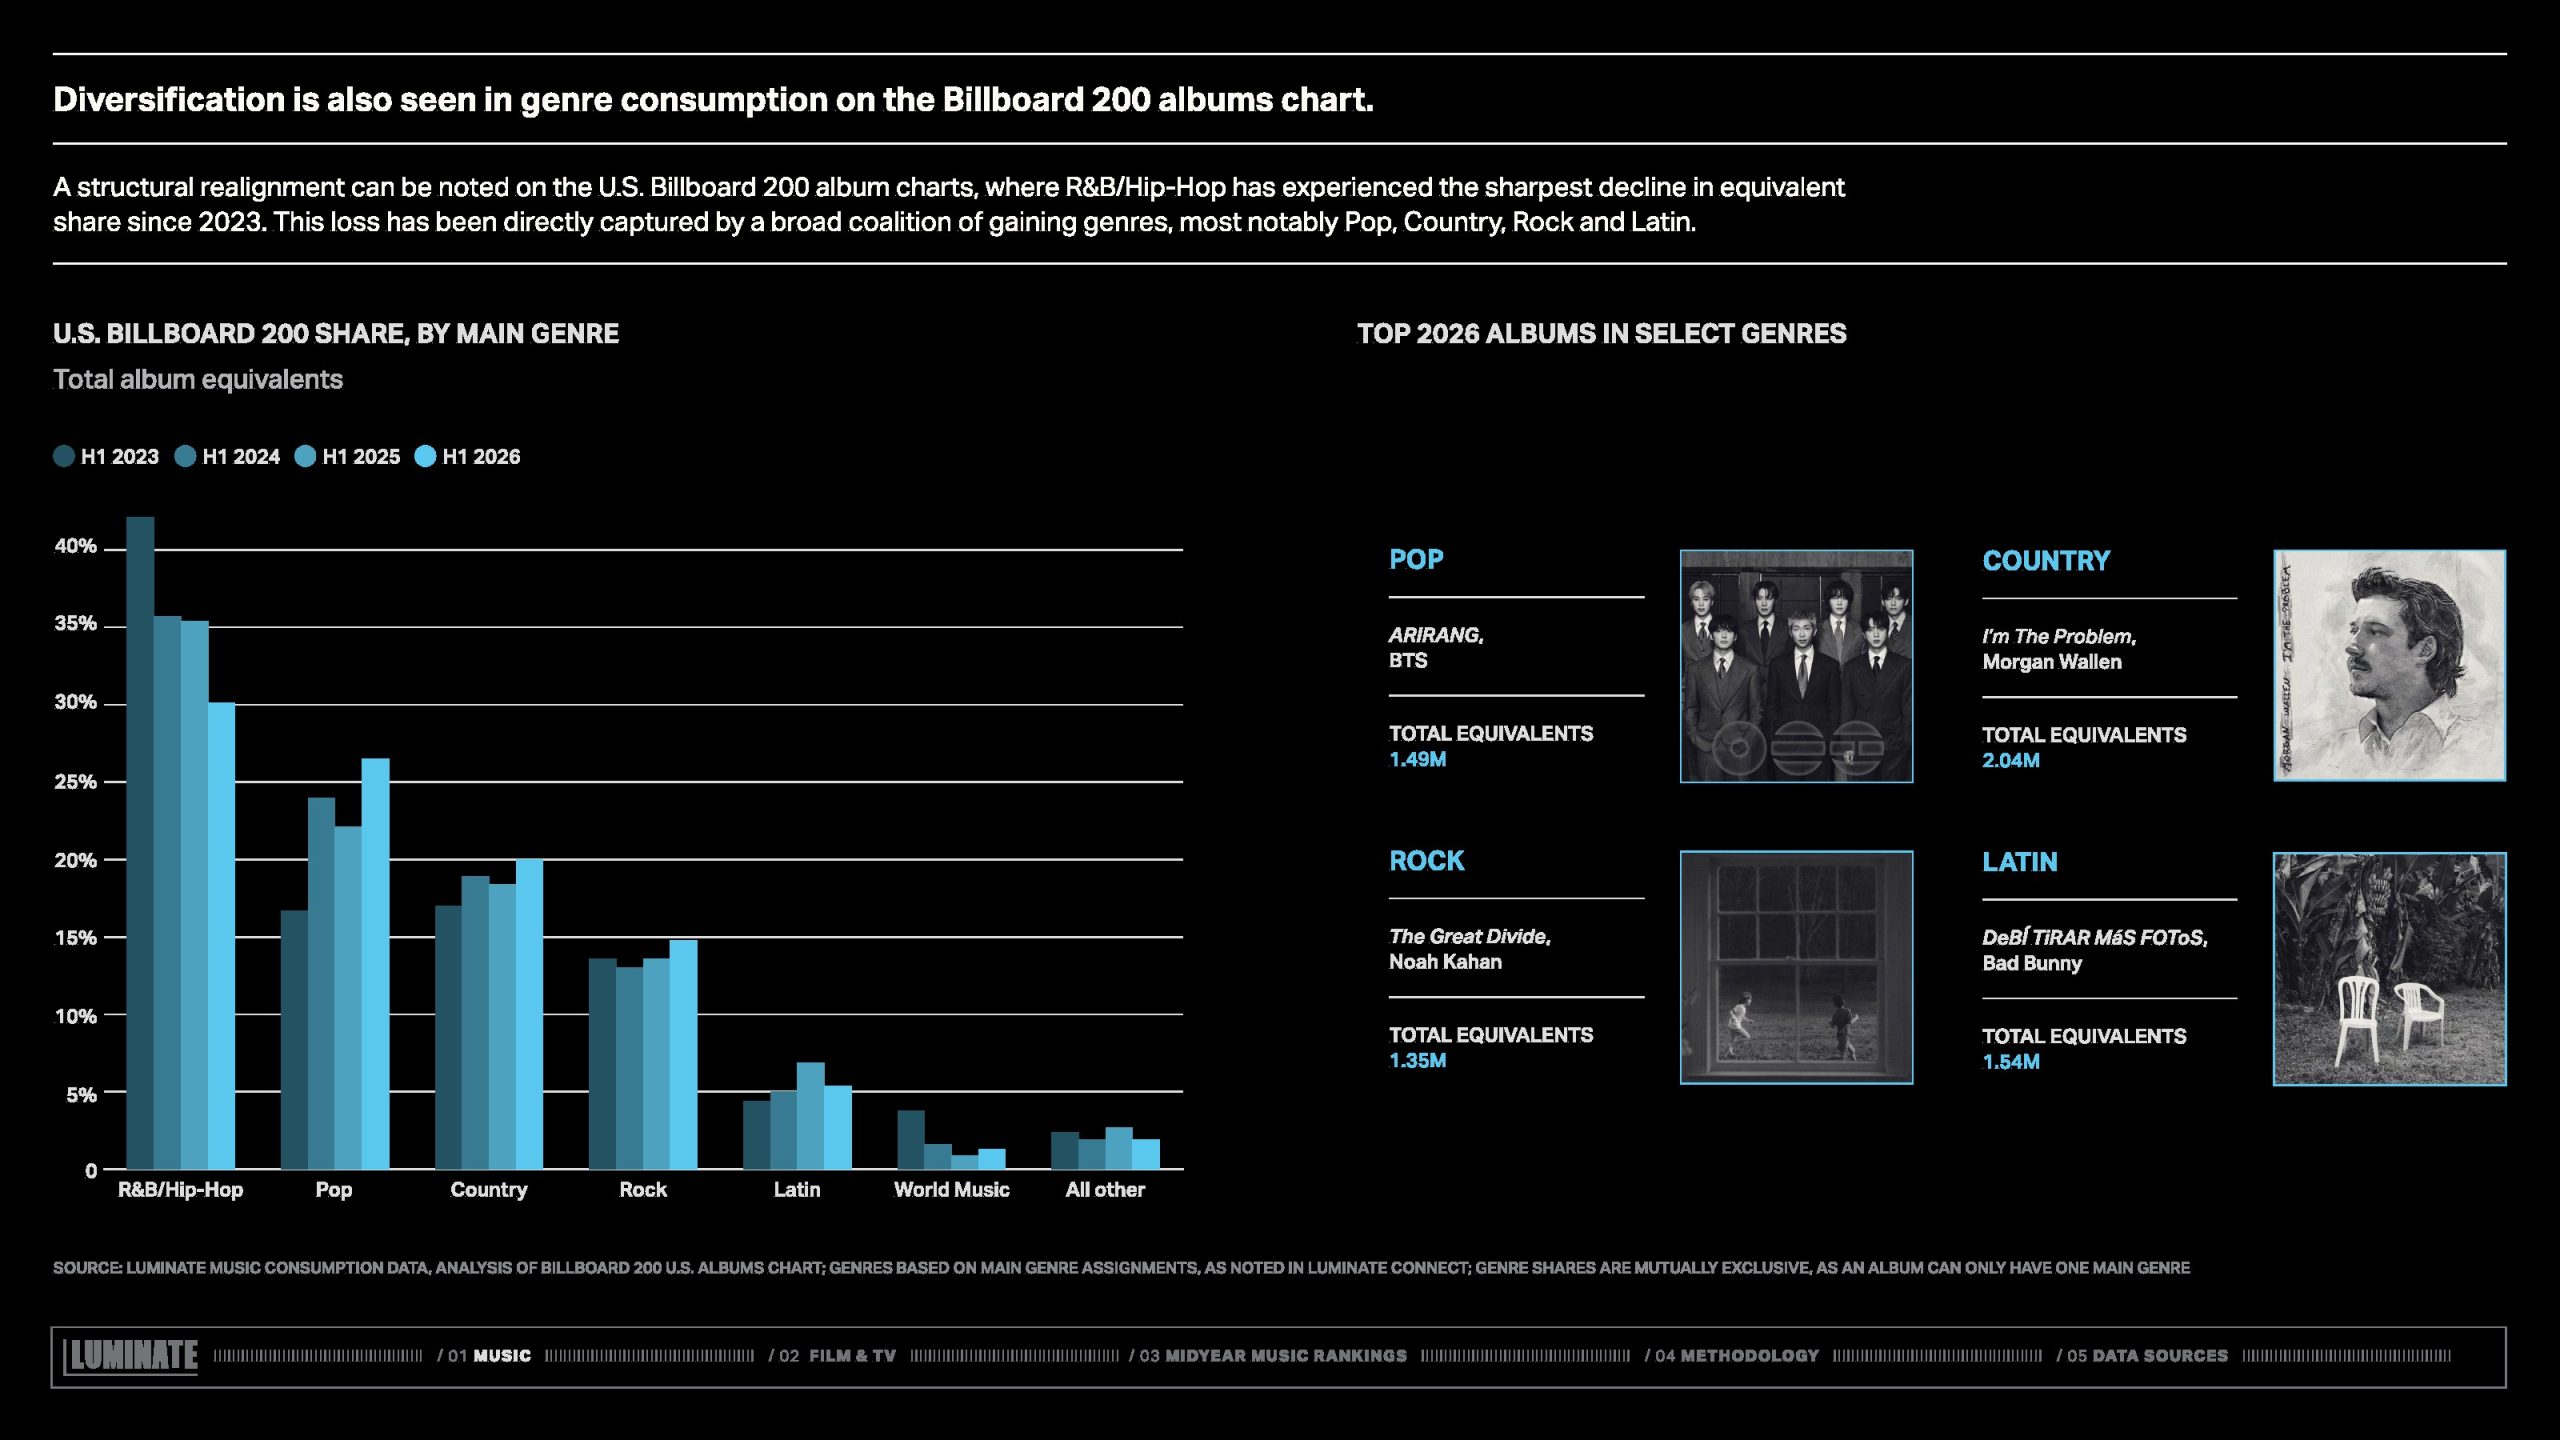
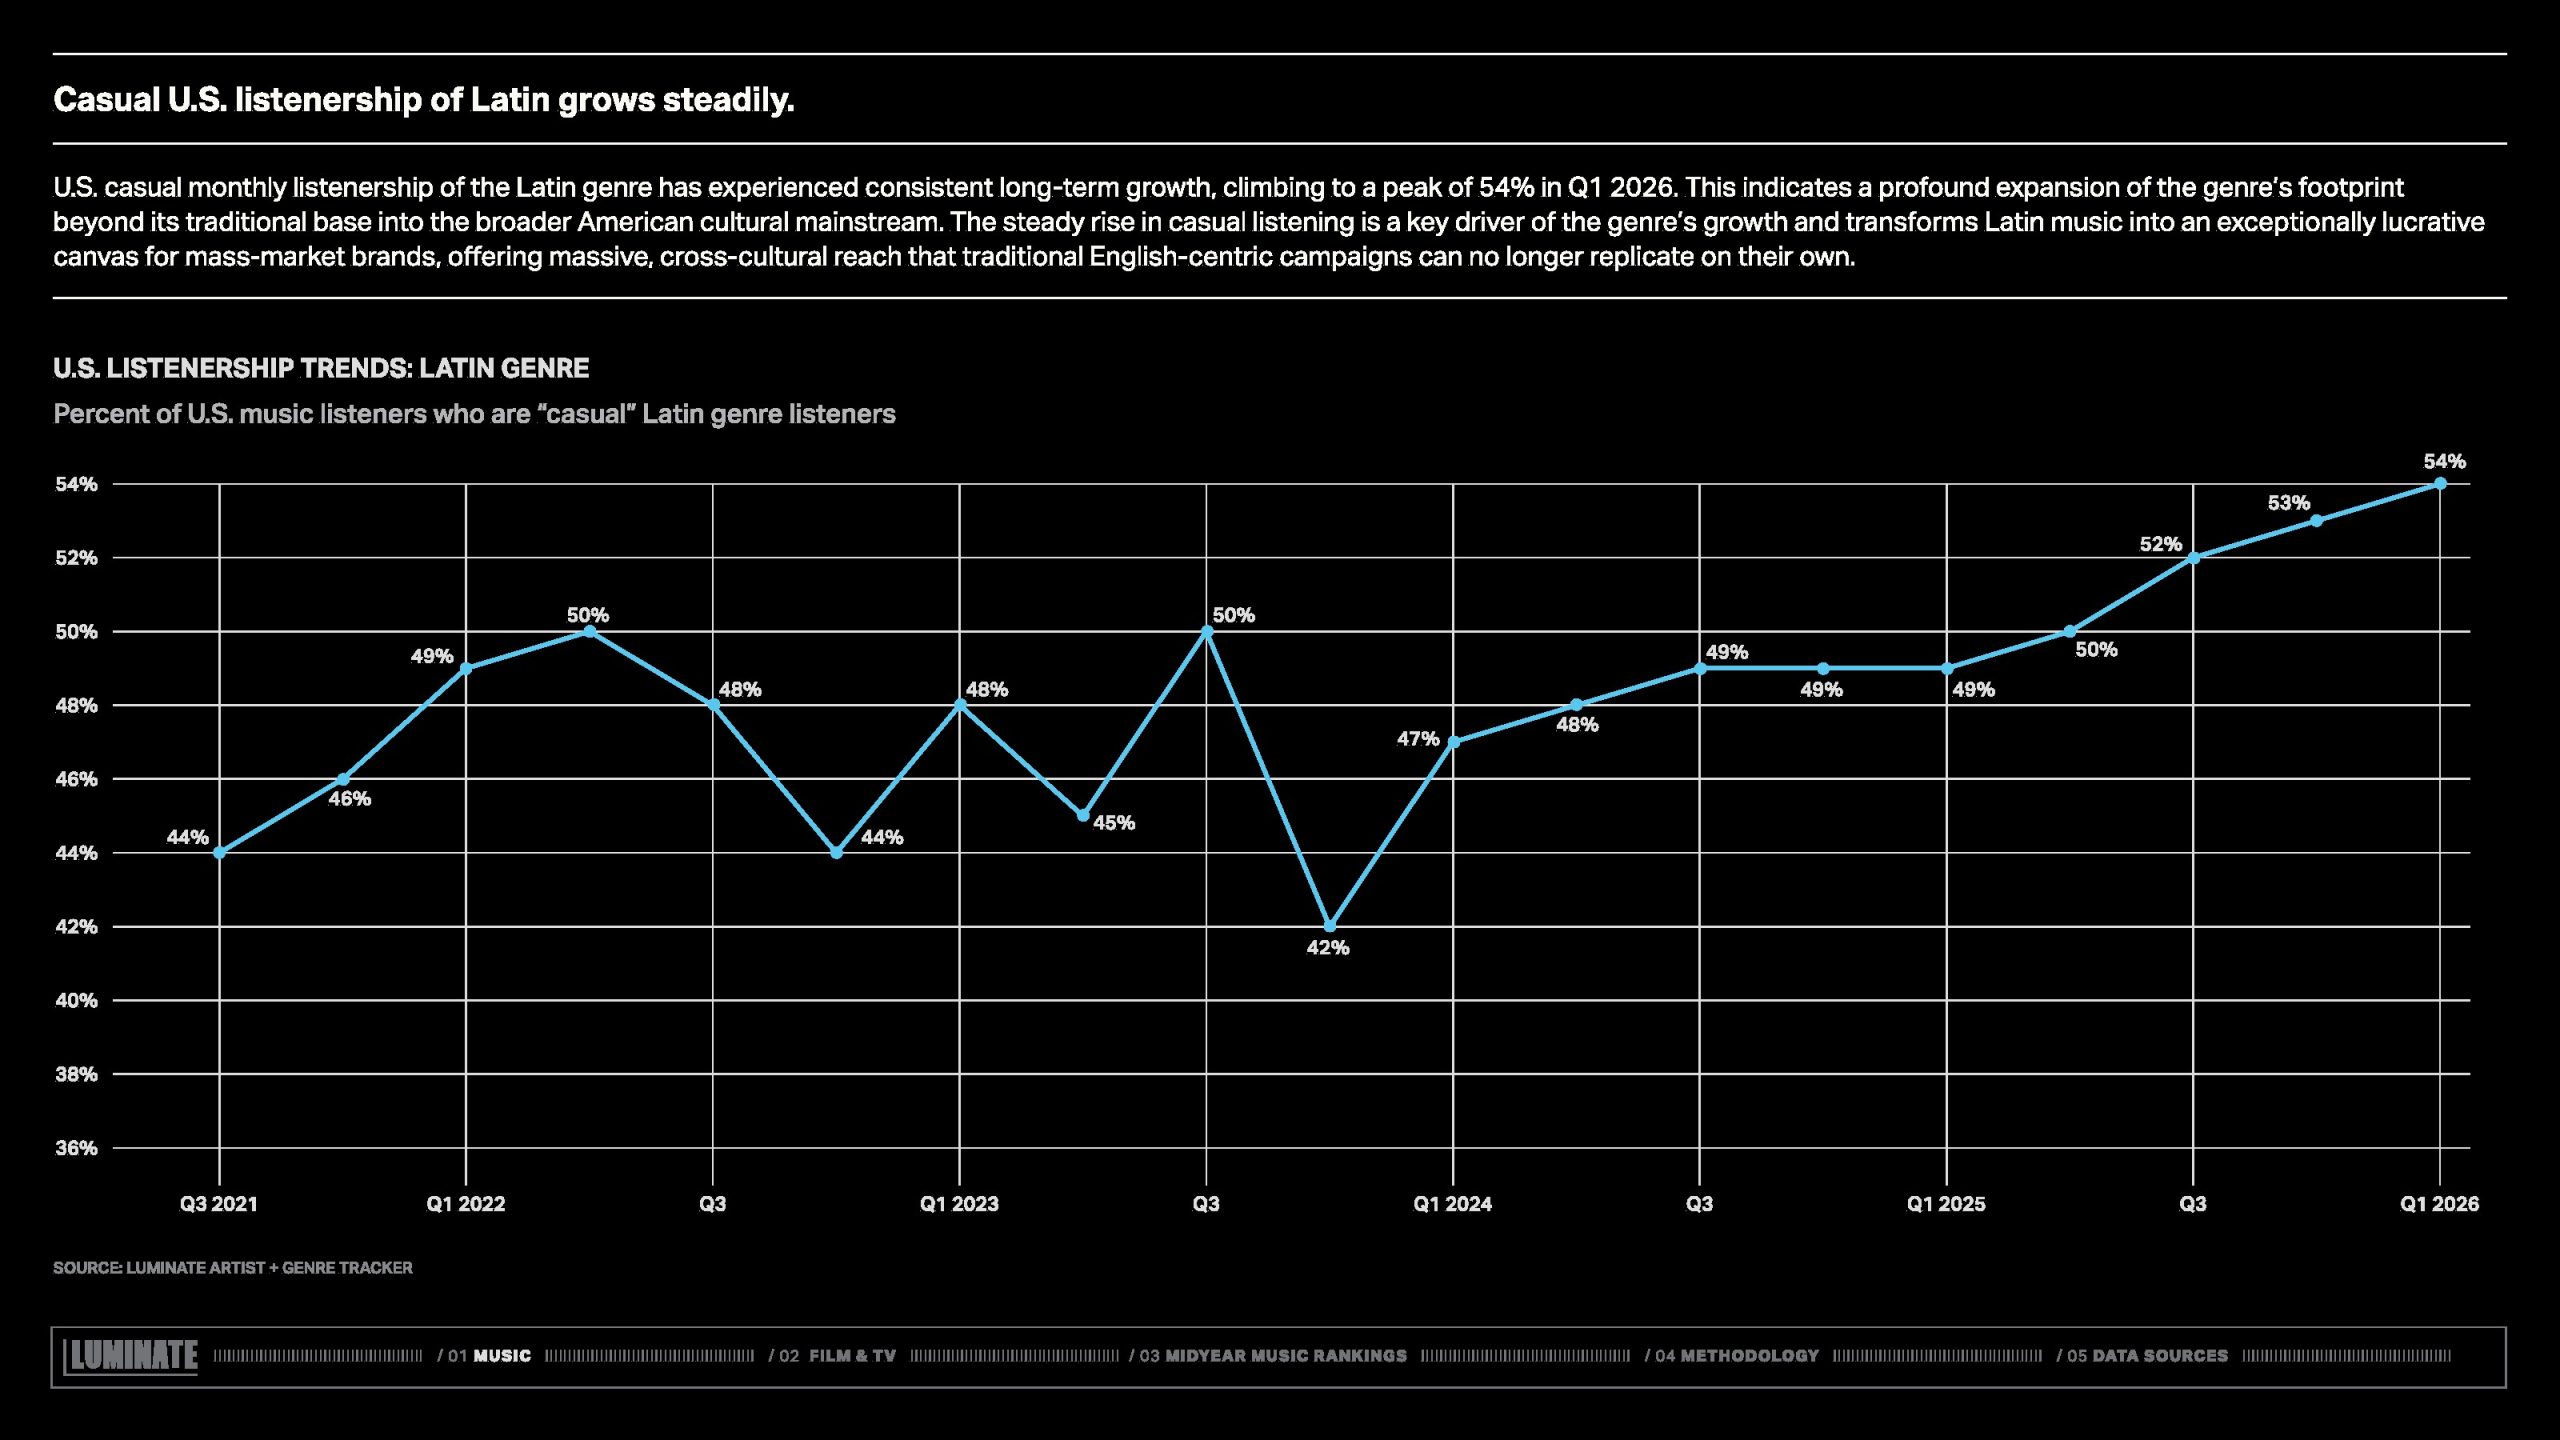
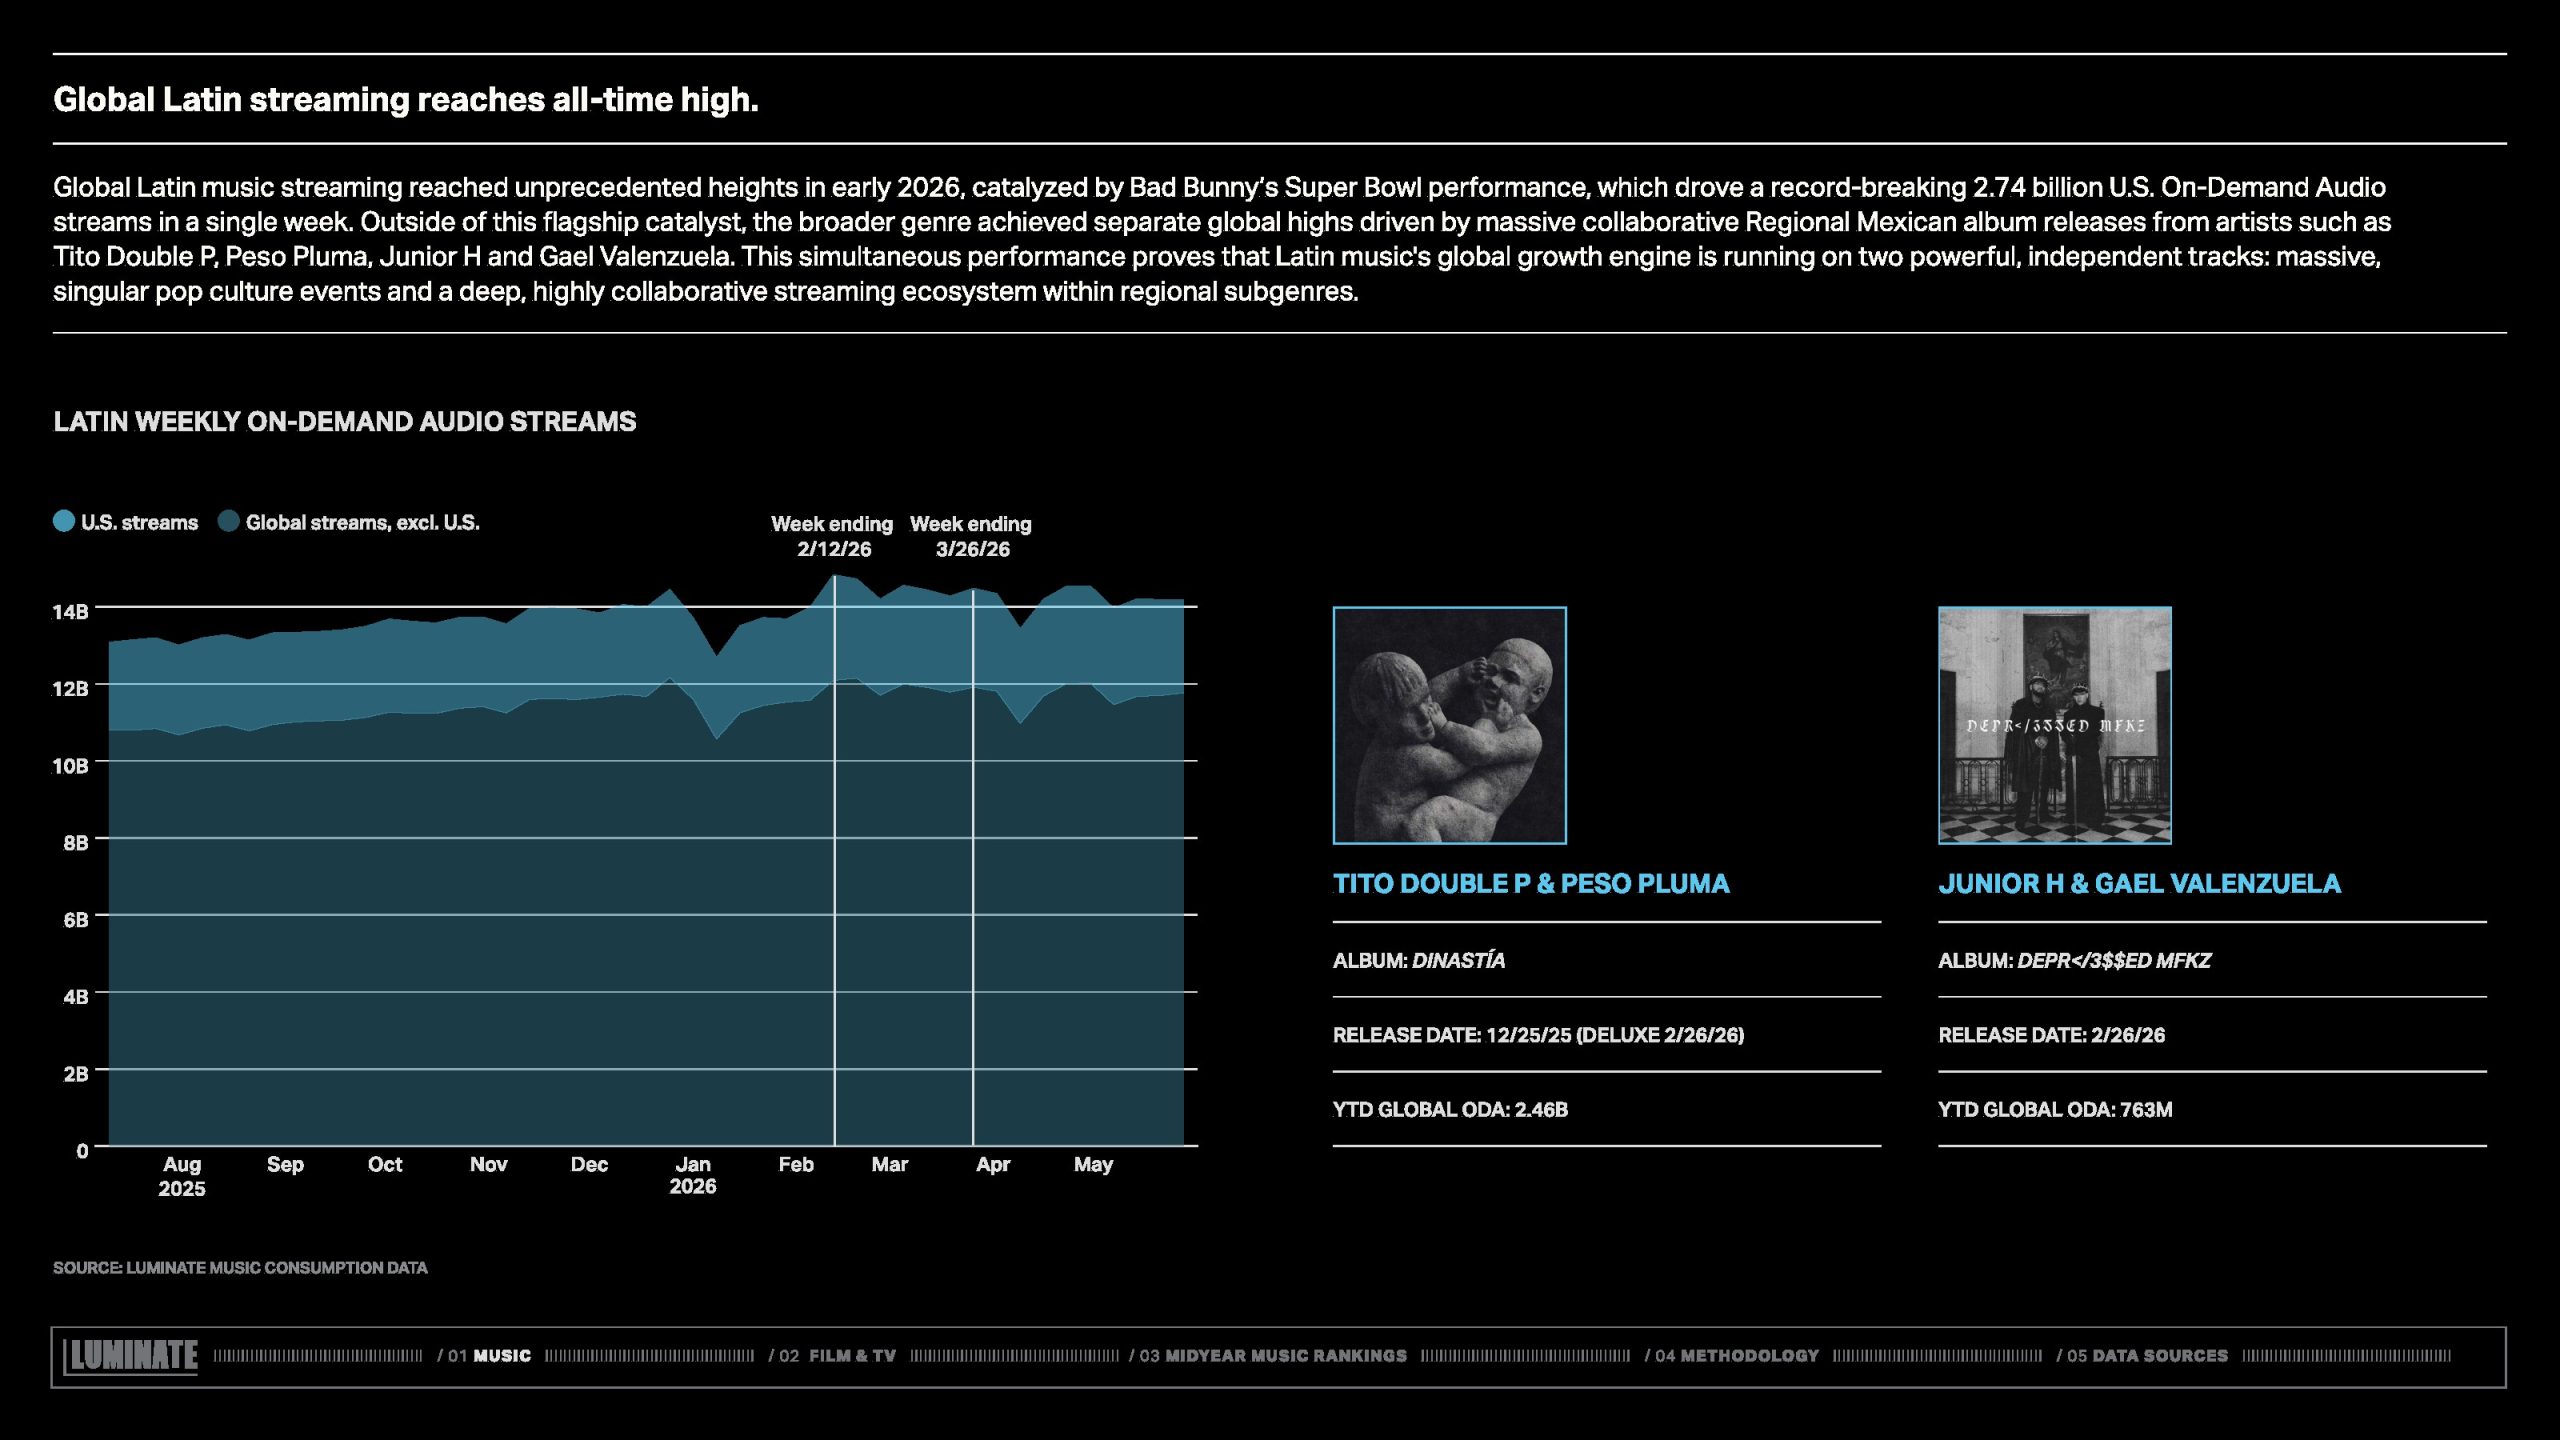
从市场结构来看,流媒体仍在增长,但内容竞争格局正在发生变化。美国R&B/Hip-Hop仍贡献约四分之一的音频播放量,保持第一大音乐类型地位,但市场份额持续回落,Billboard 200消费占比已由2023年上半年的41%下降至30%。与此同时,拉丁音乐、乡村音乐以及电子舞曲快速崛起,其中Bad Bunny的新专辑与超级碗演出推动拉丁音乐单周播放量达到27.4亿次历史新高,电子舞曲则以18.9%的同比增速成为增长最快的音乐类型,反映年轻用户的审美正趋于多元化。
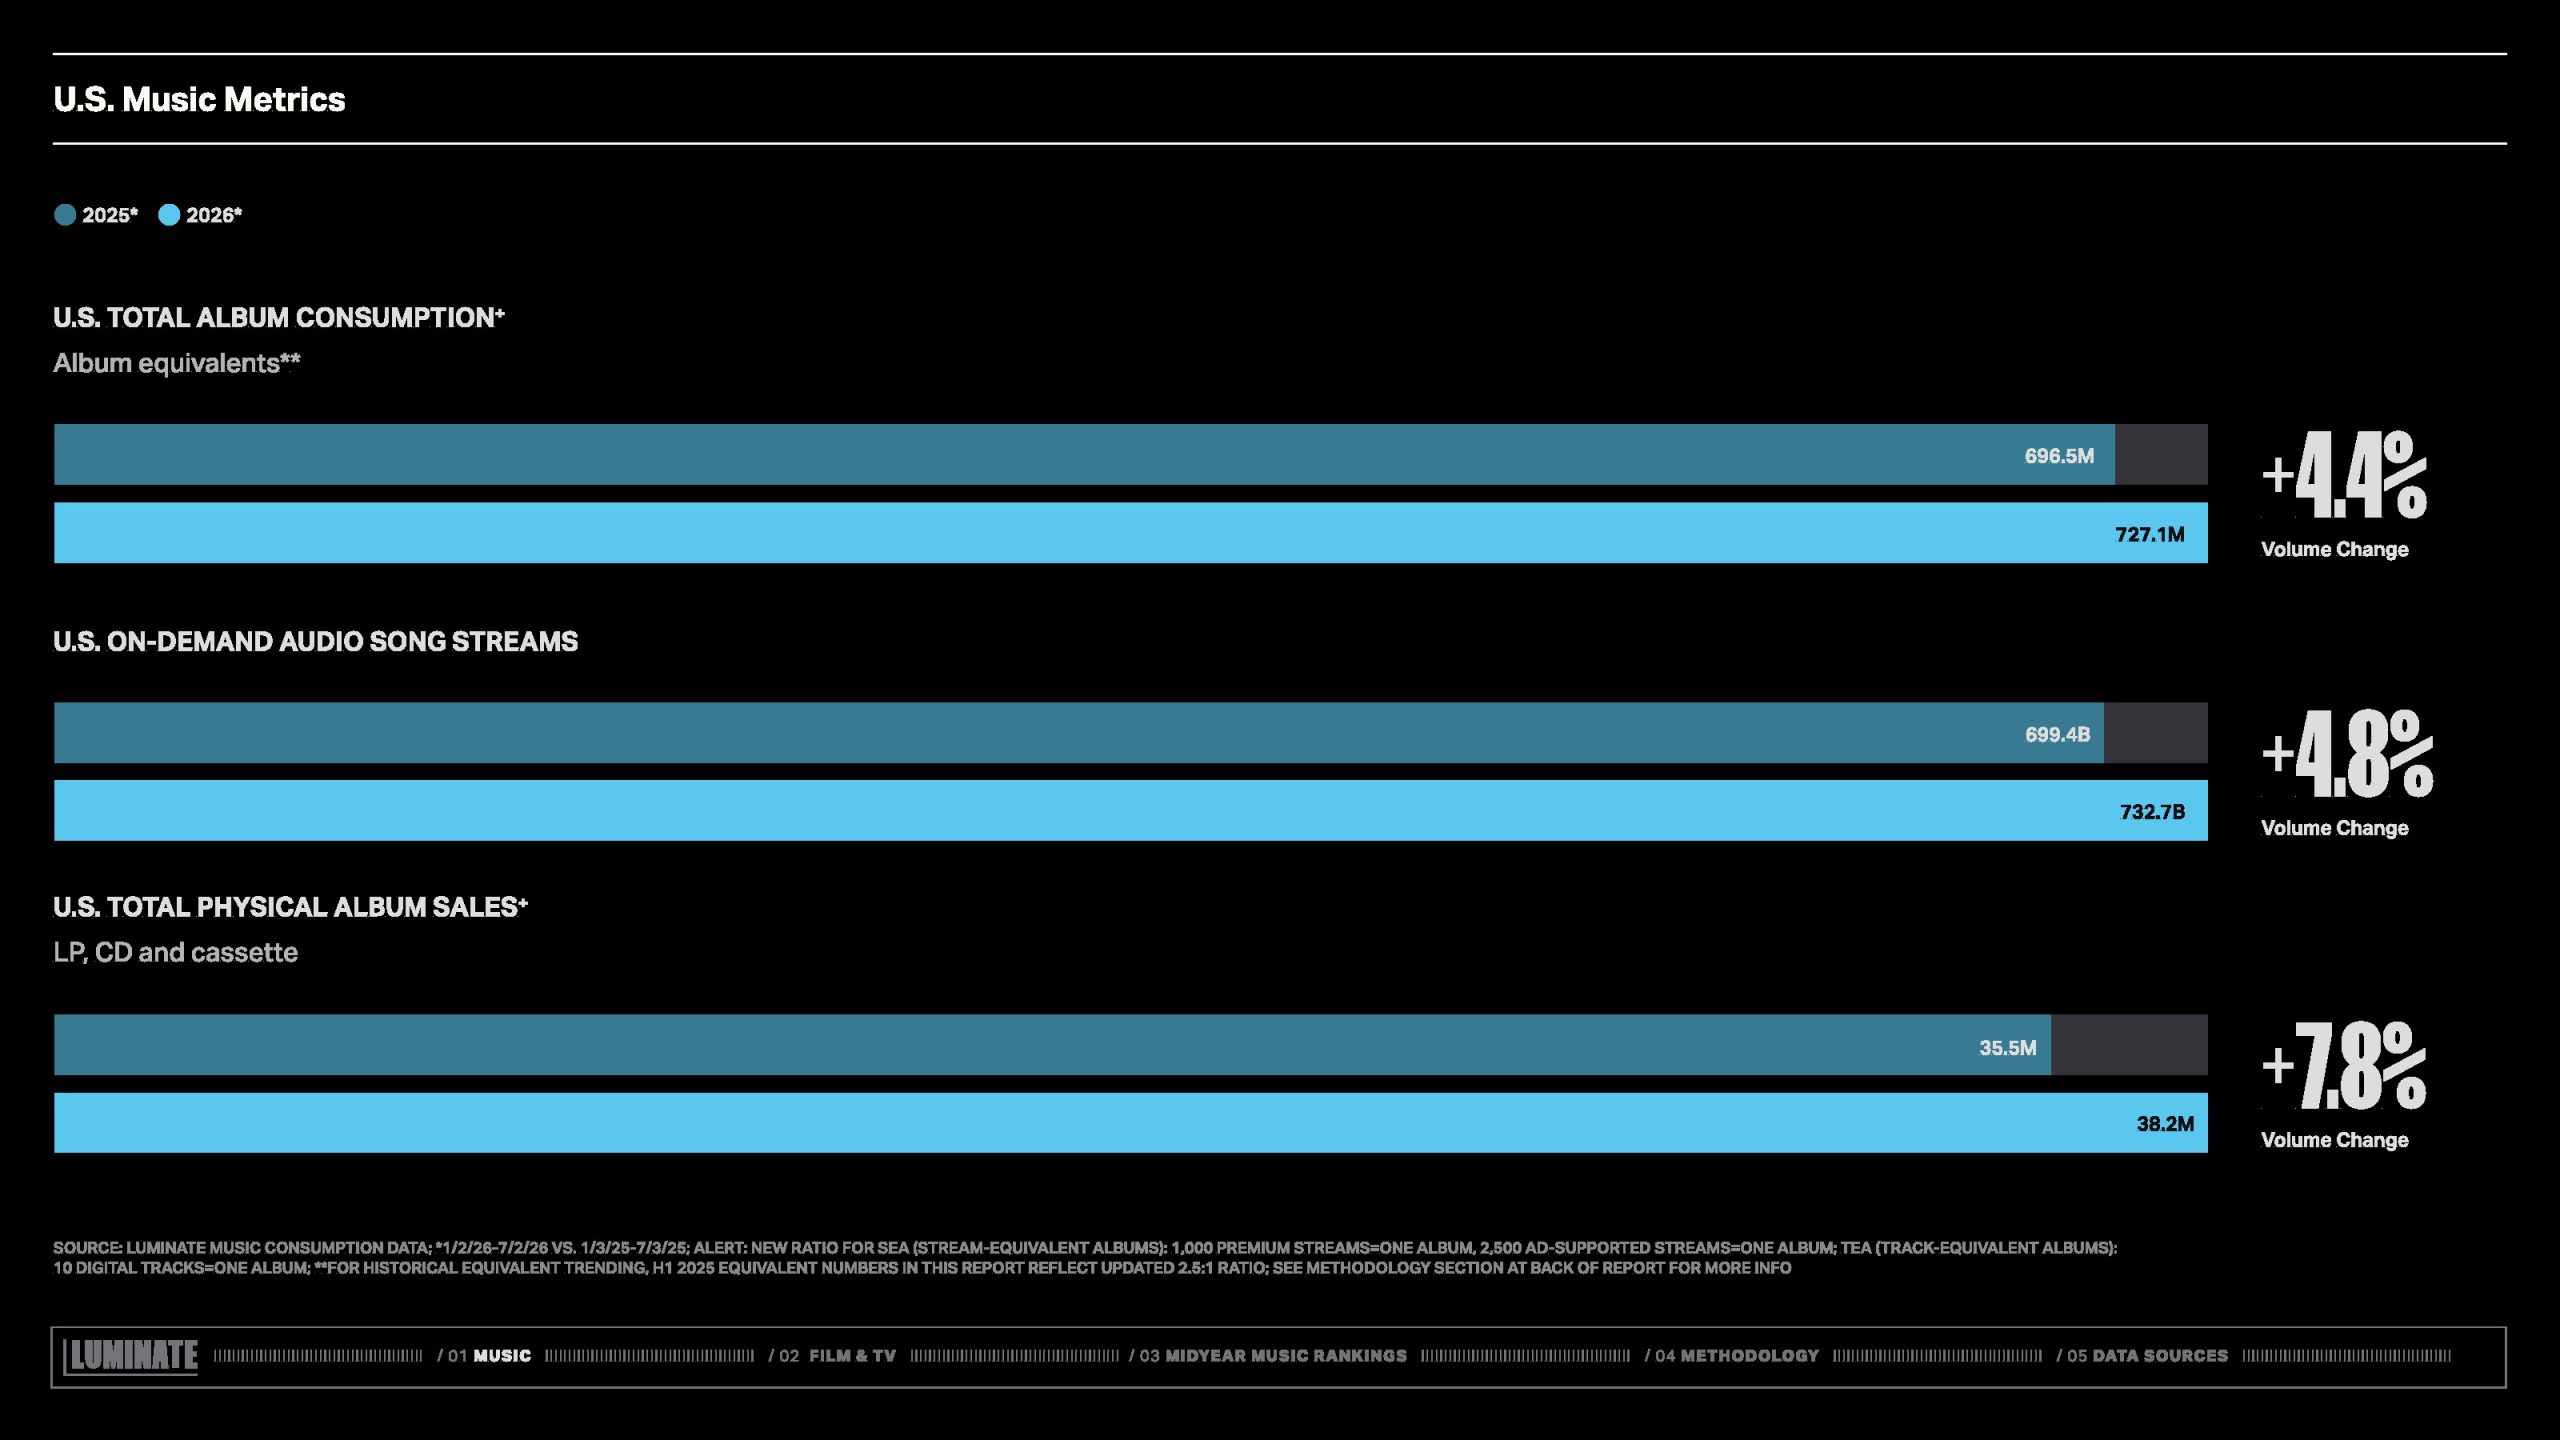
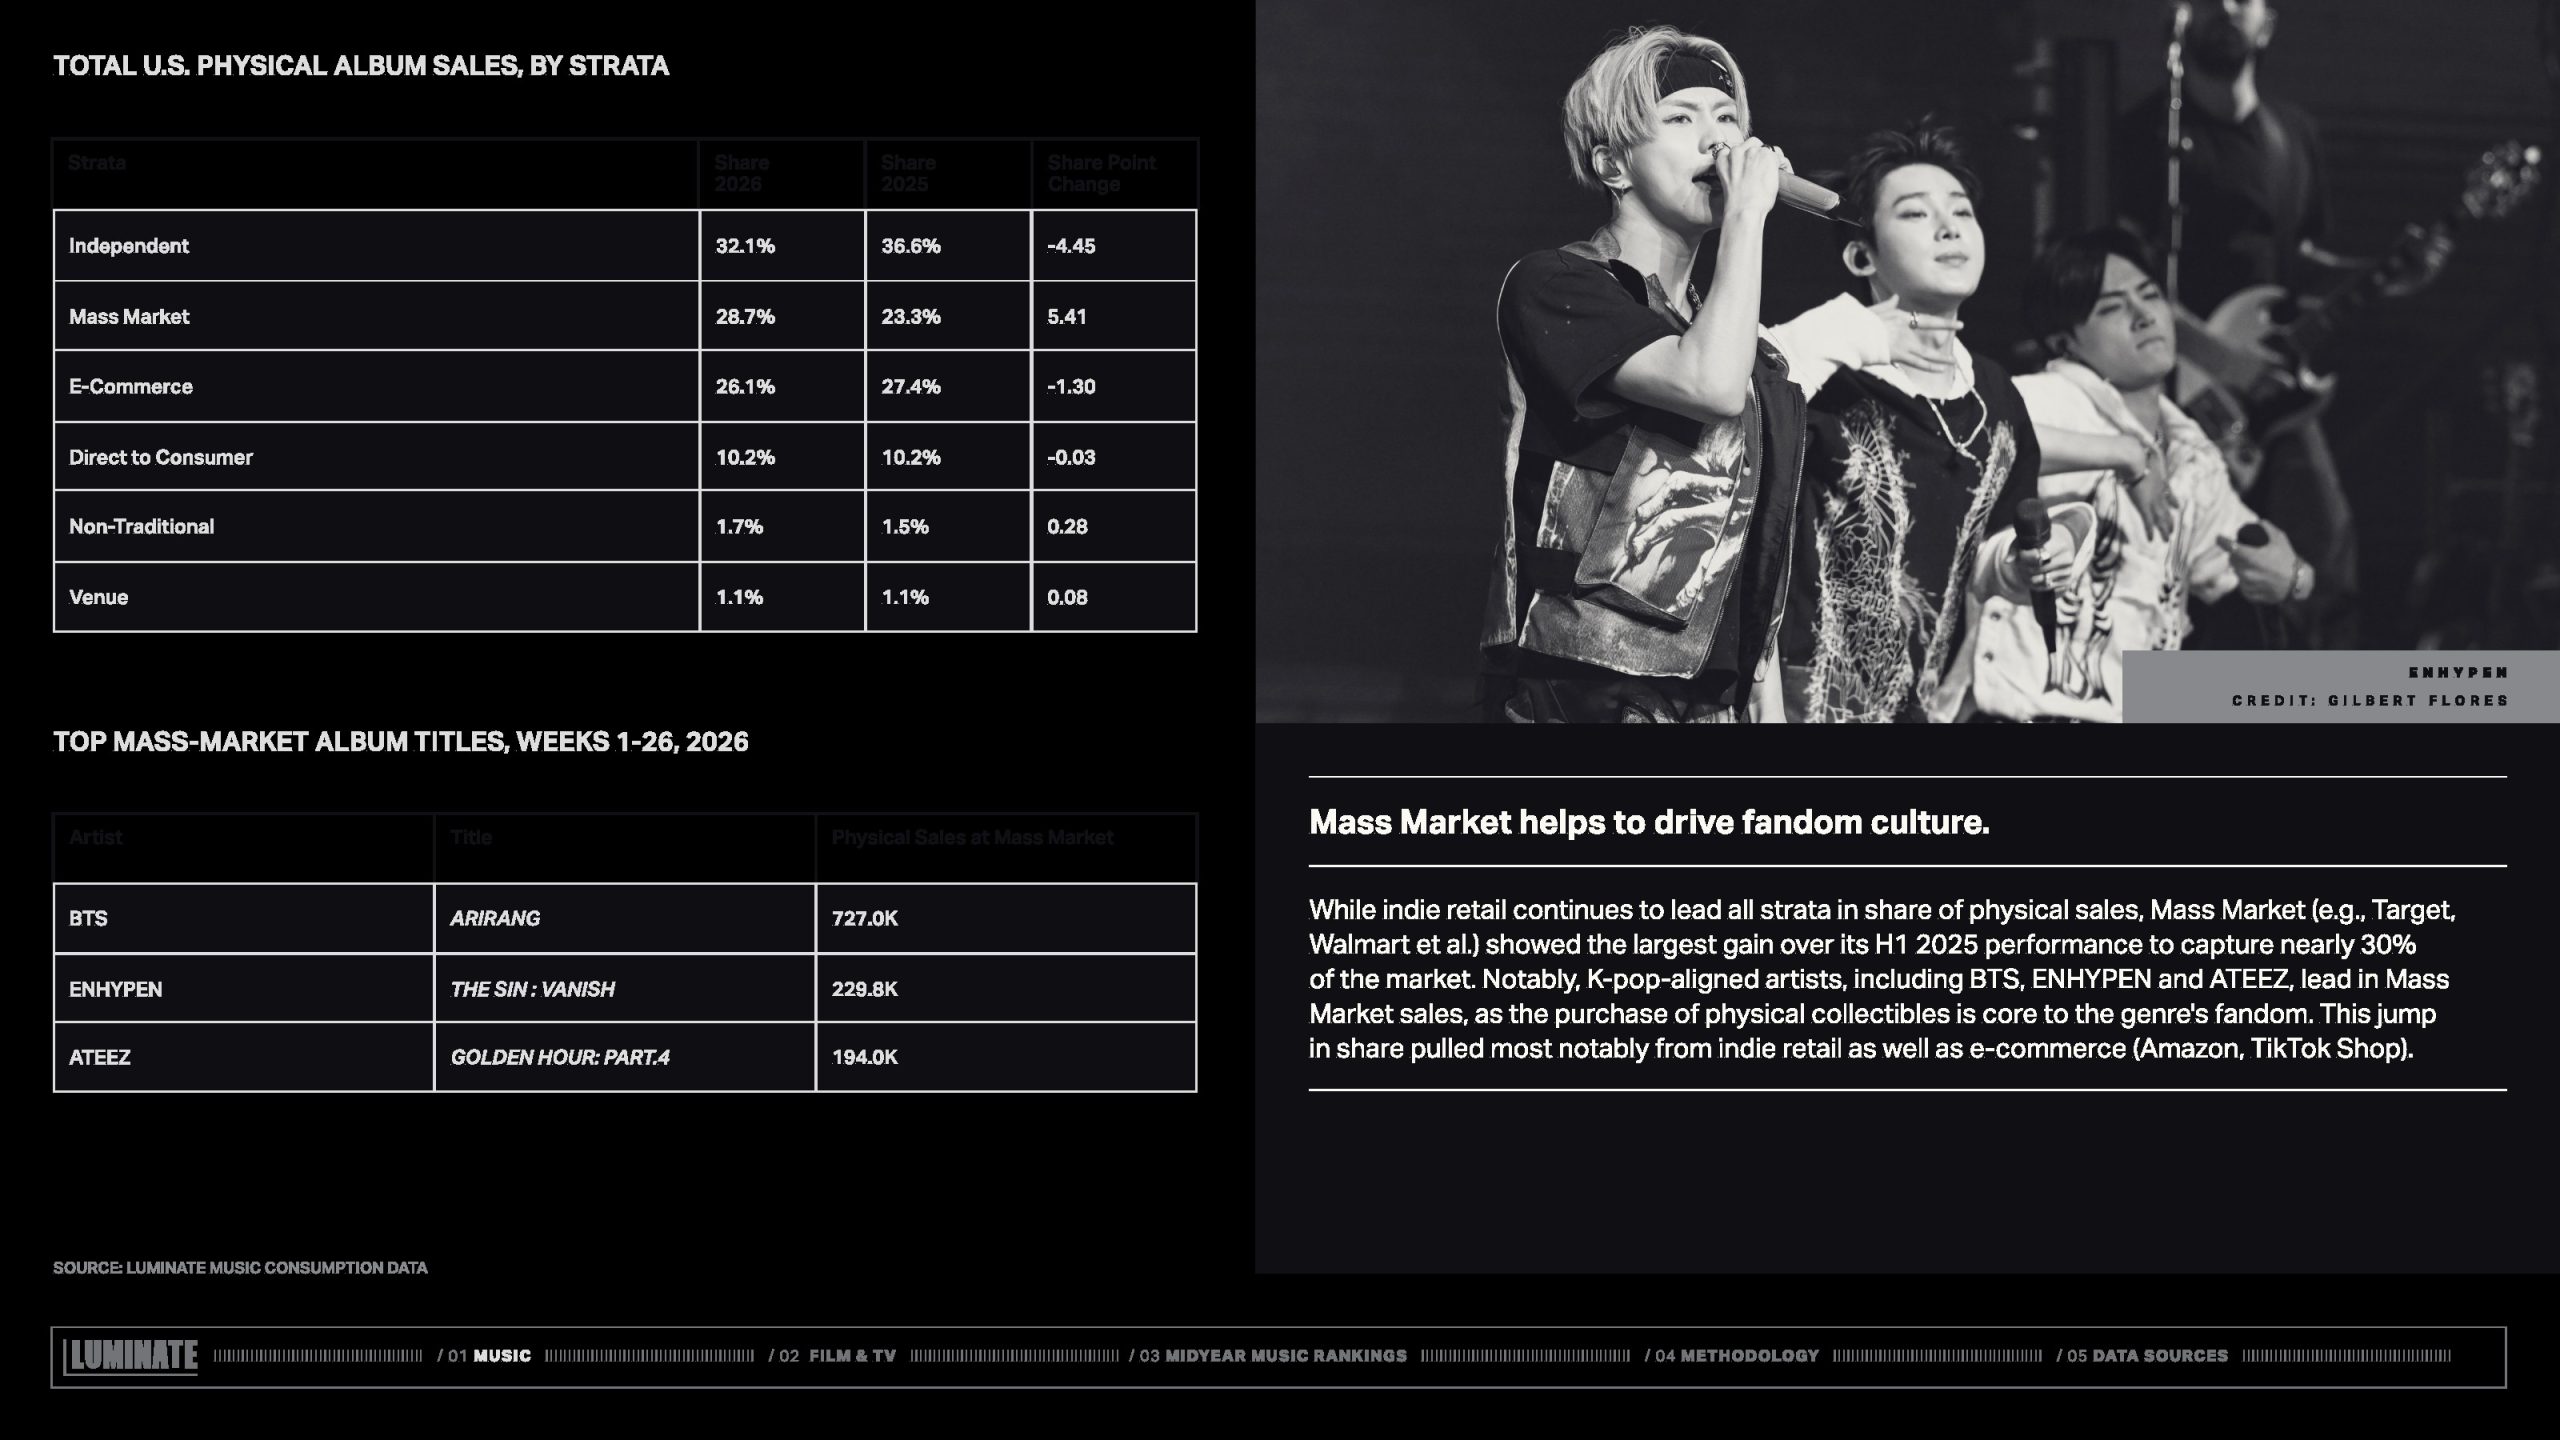
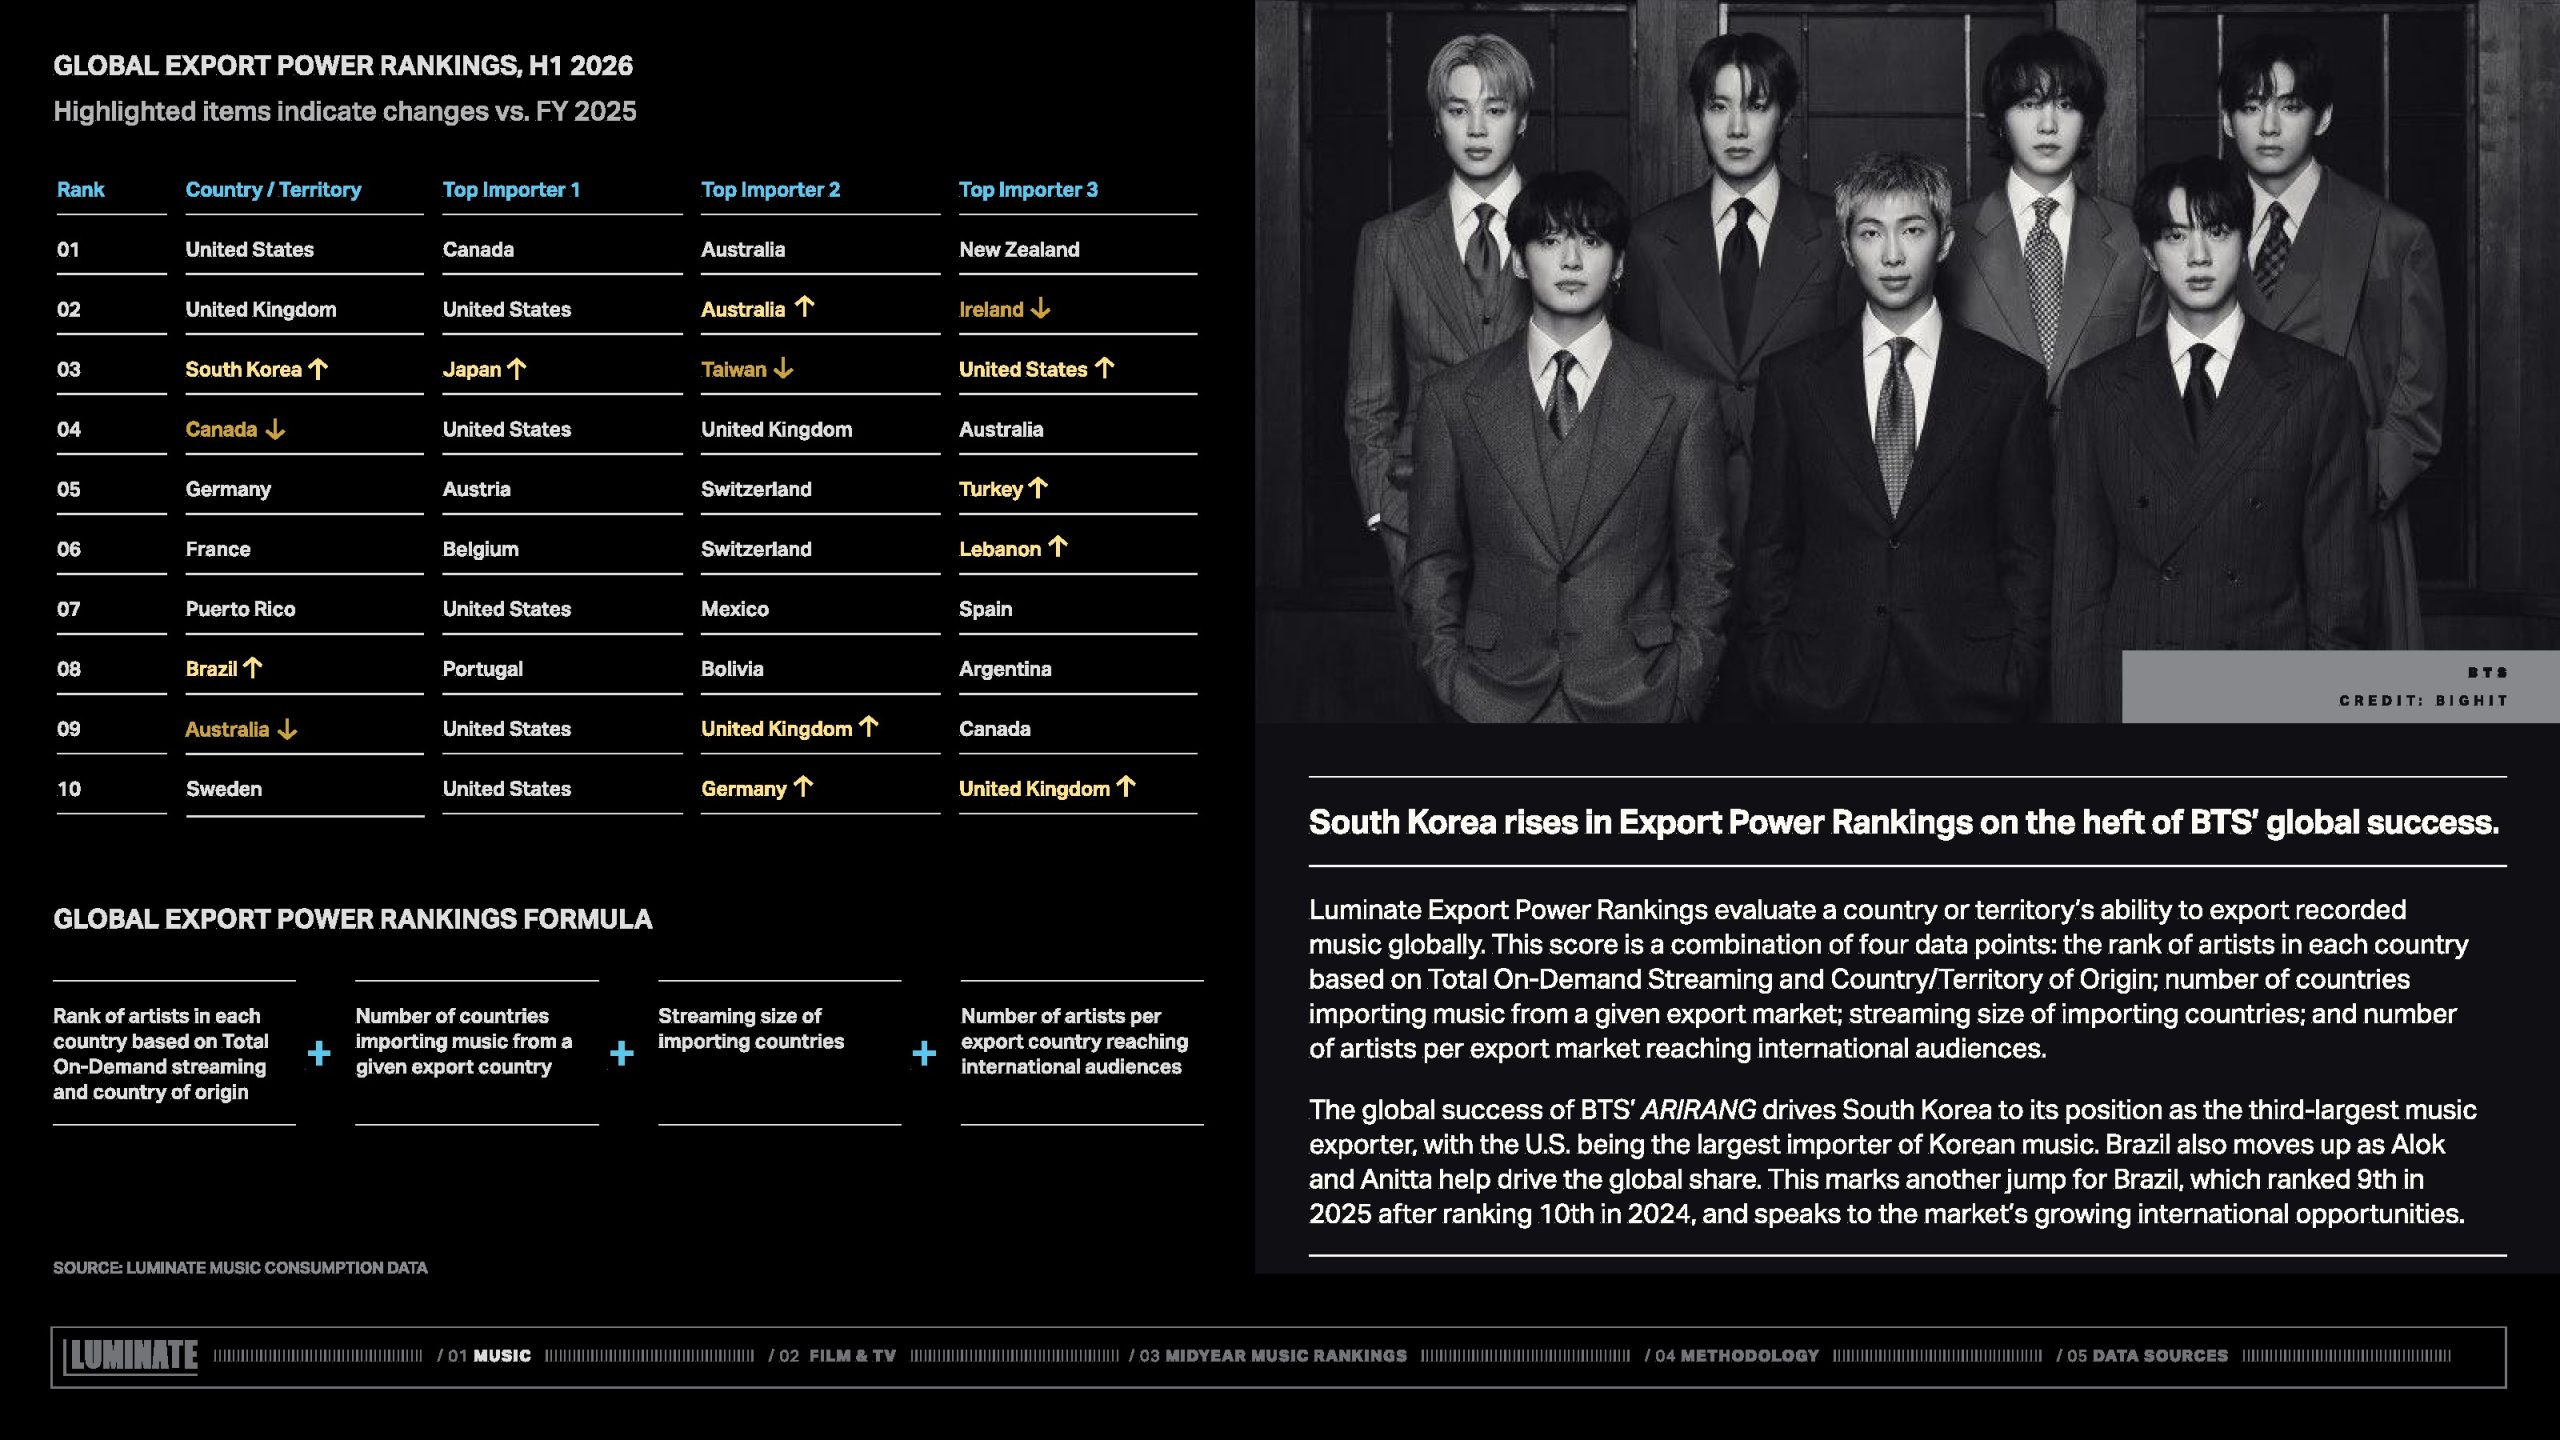
消费方式同样呈现新的变化。全球流媒体继续扩张的同时,实体唱片市场重新焕发活力。美国实体专辑销量同比增长7.8%,CD销量更大幅增长16%,达到1630万张,增速明显超过黑胶唱片2.4%的增长。其中,BTS新专辑《ARIRANG》成为最重要的驱动力,但即使剔除K-pop因素,CD销量仍增长6.7%。与此同时,60%的Z世代表示最常收听1990年代以前的音乐,而2021年这一比例仅为18%,怀旧消费已成为推动实体音乐市场回暖的重要力量。
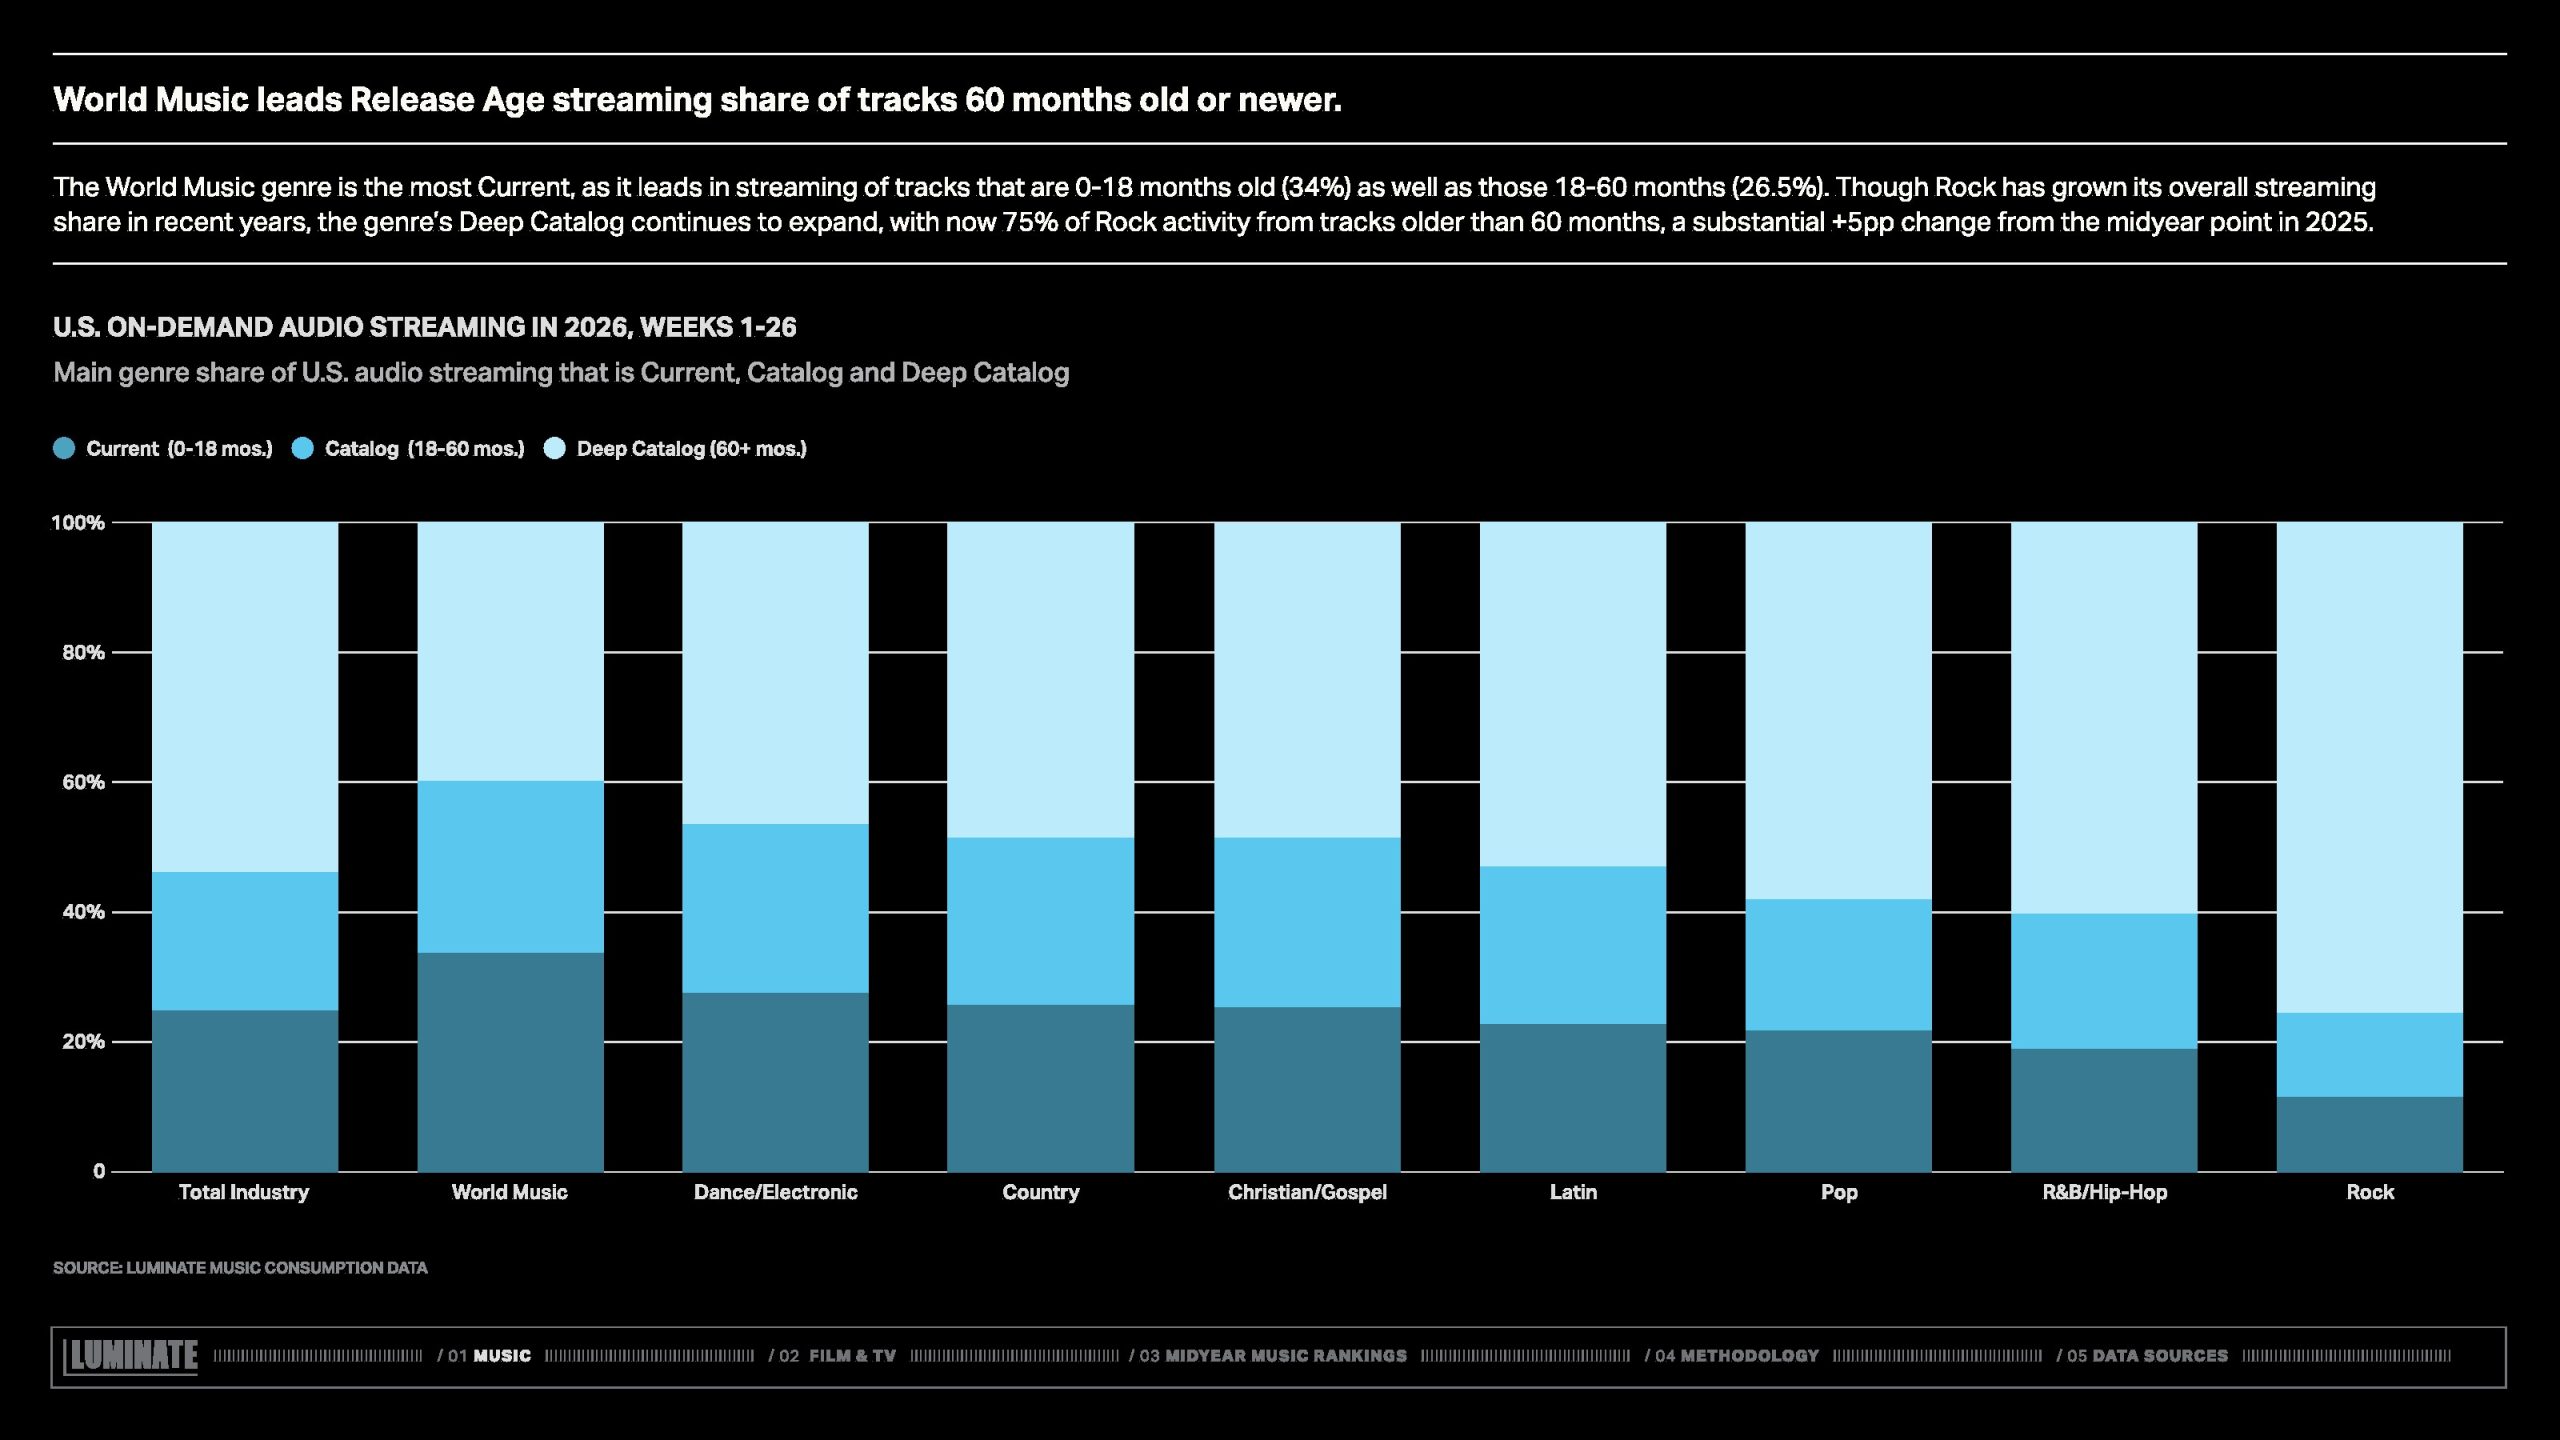
不同音乐类型的增长逻辑也正在发生改变。世界音乐拥有最高的新歌消费比例,34%的播放来自18个月以内的新作品,而摇滚音乐则更加依赖经典曲库,75%的播放来自发行五年以上的作品。与此同时,K-pop粉丝依旧保持行业最高的购买率与互动率,独立摇滚和电子音乐拥有较高的核心用户价值,而流行与乡村音乐则更多依赖大众化播放,这意味着未来行业竞争将从争夺播放量逐渐转向争夺高价值粉丝运营能力。
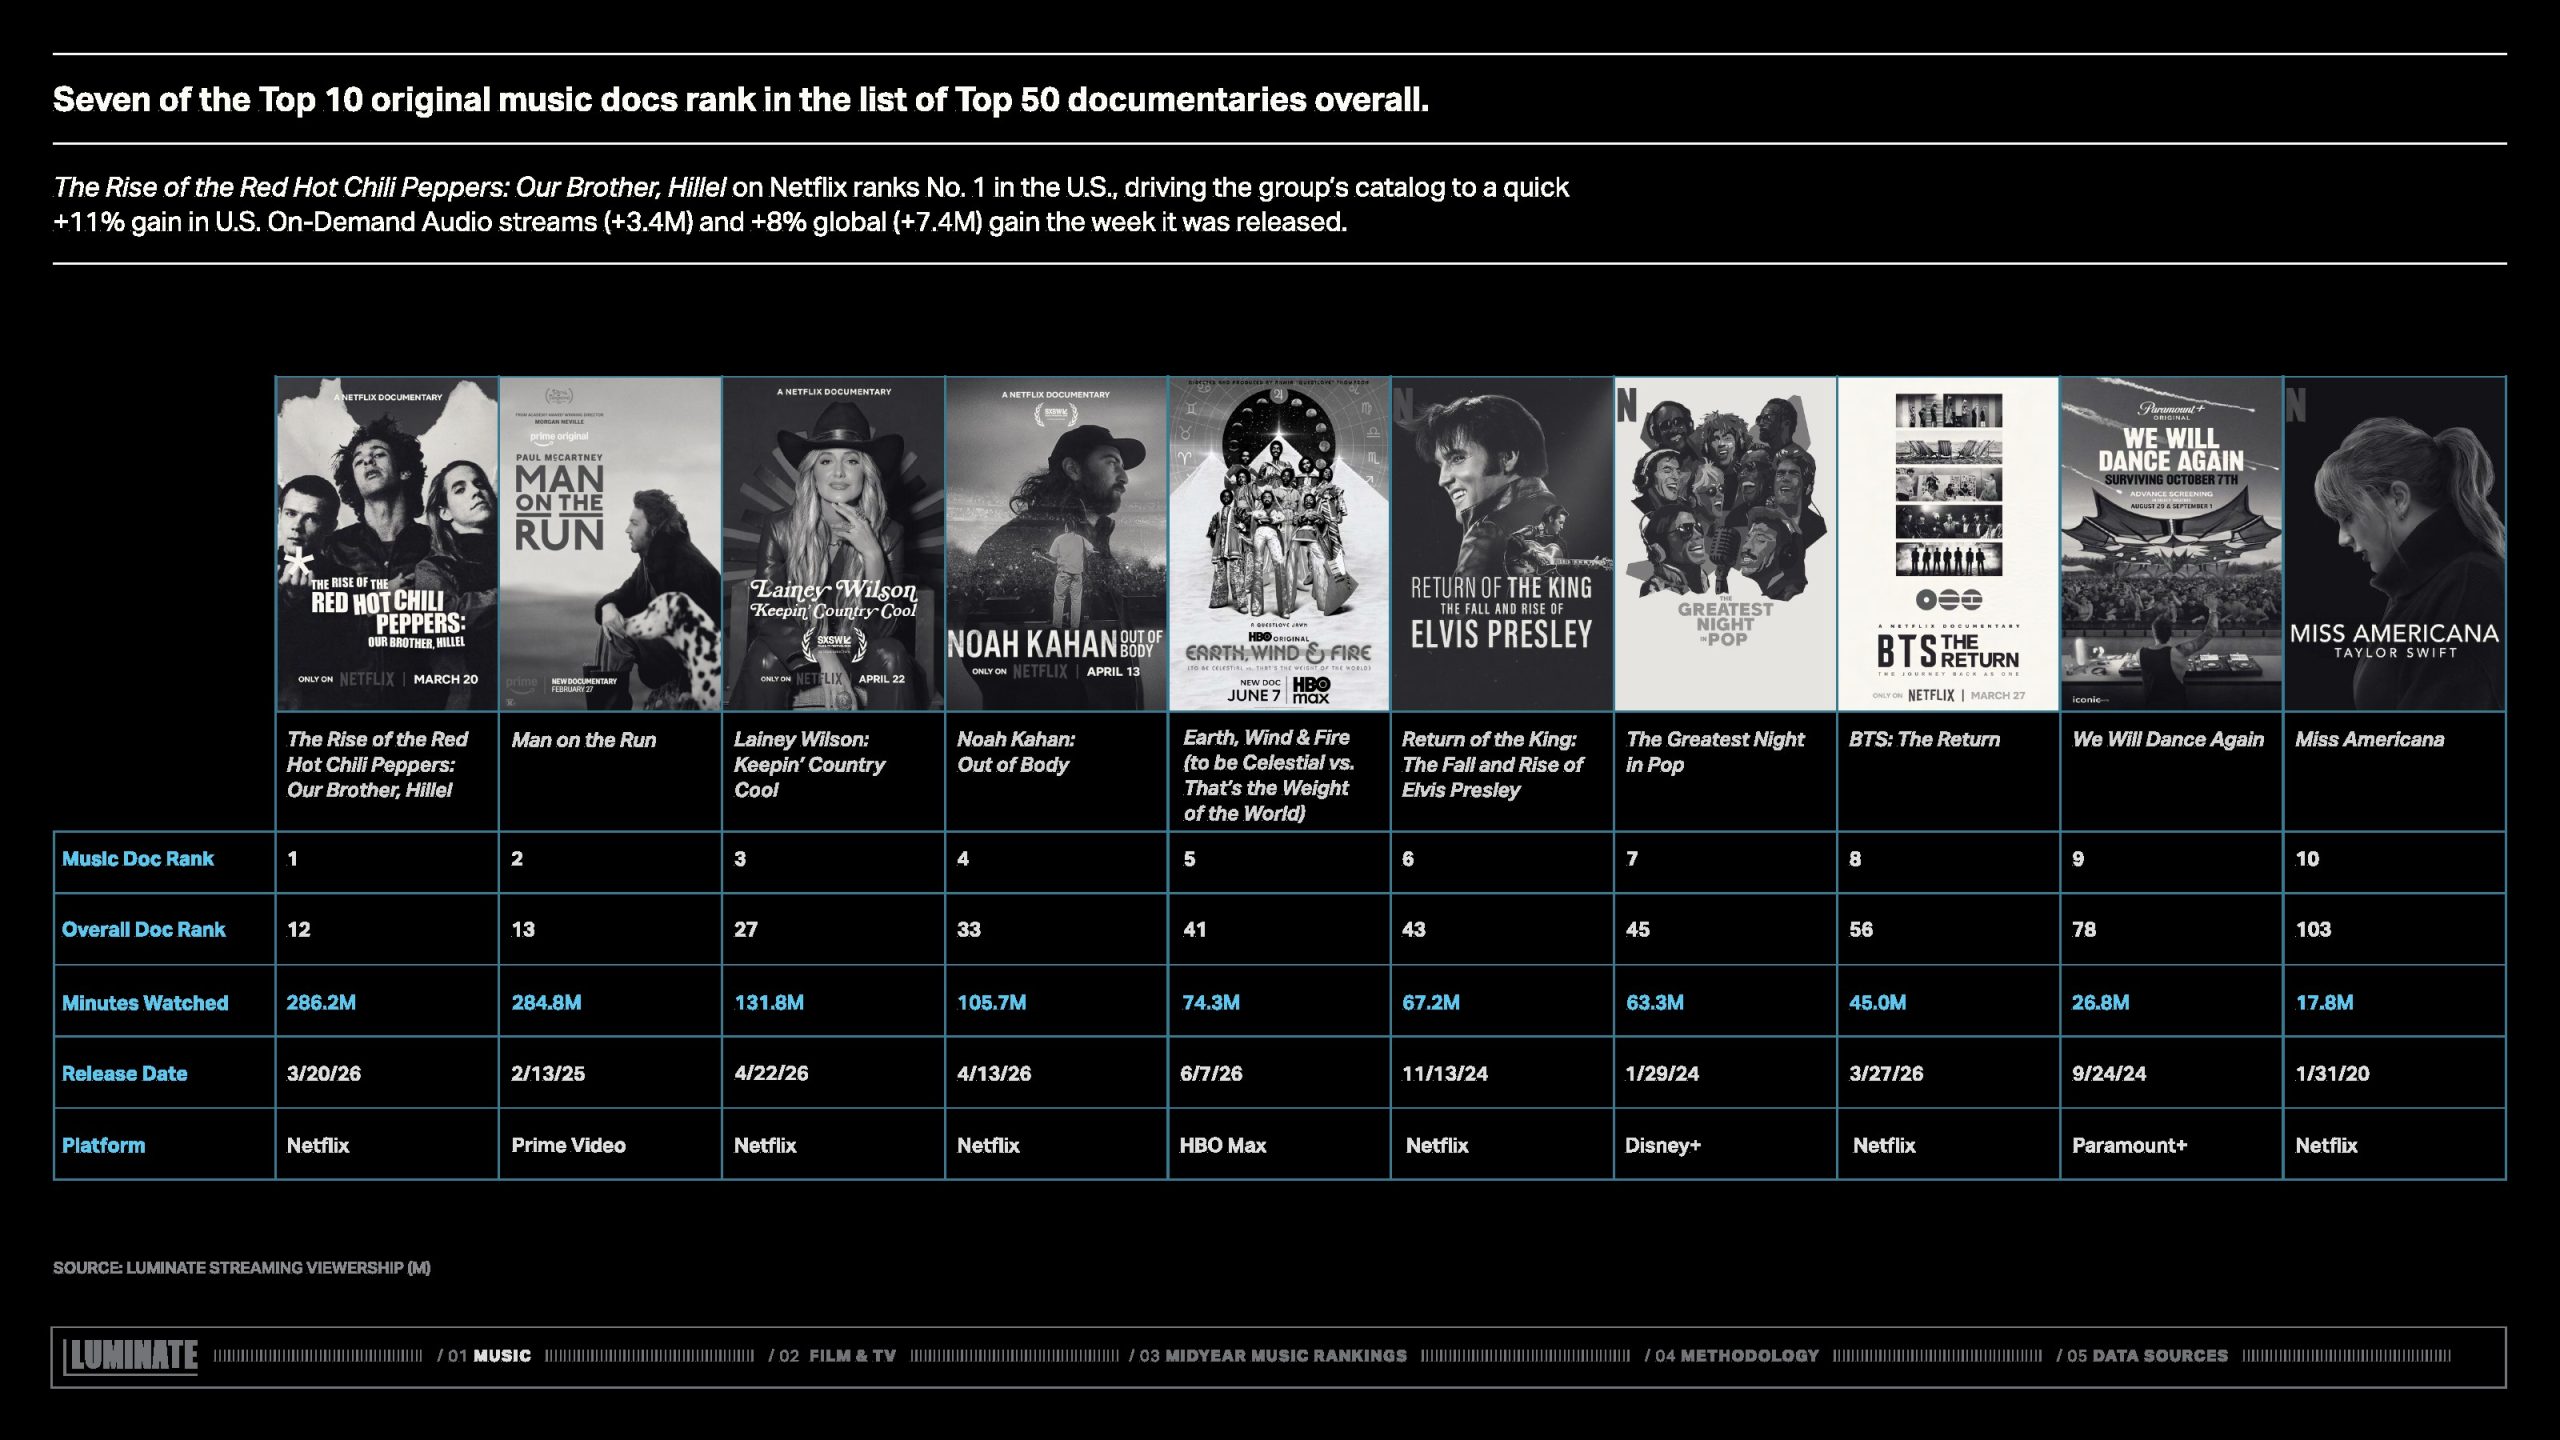
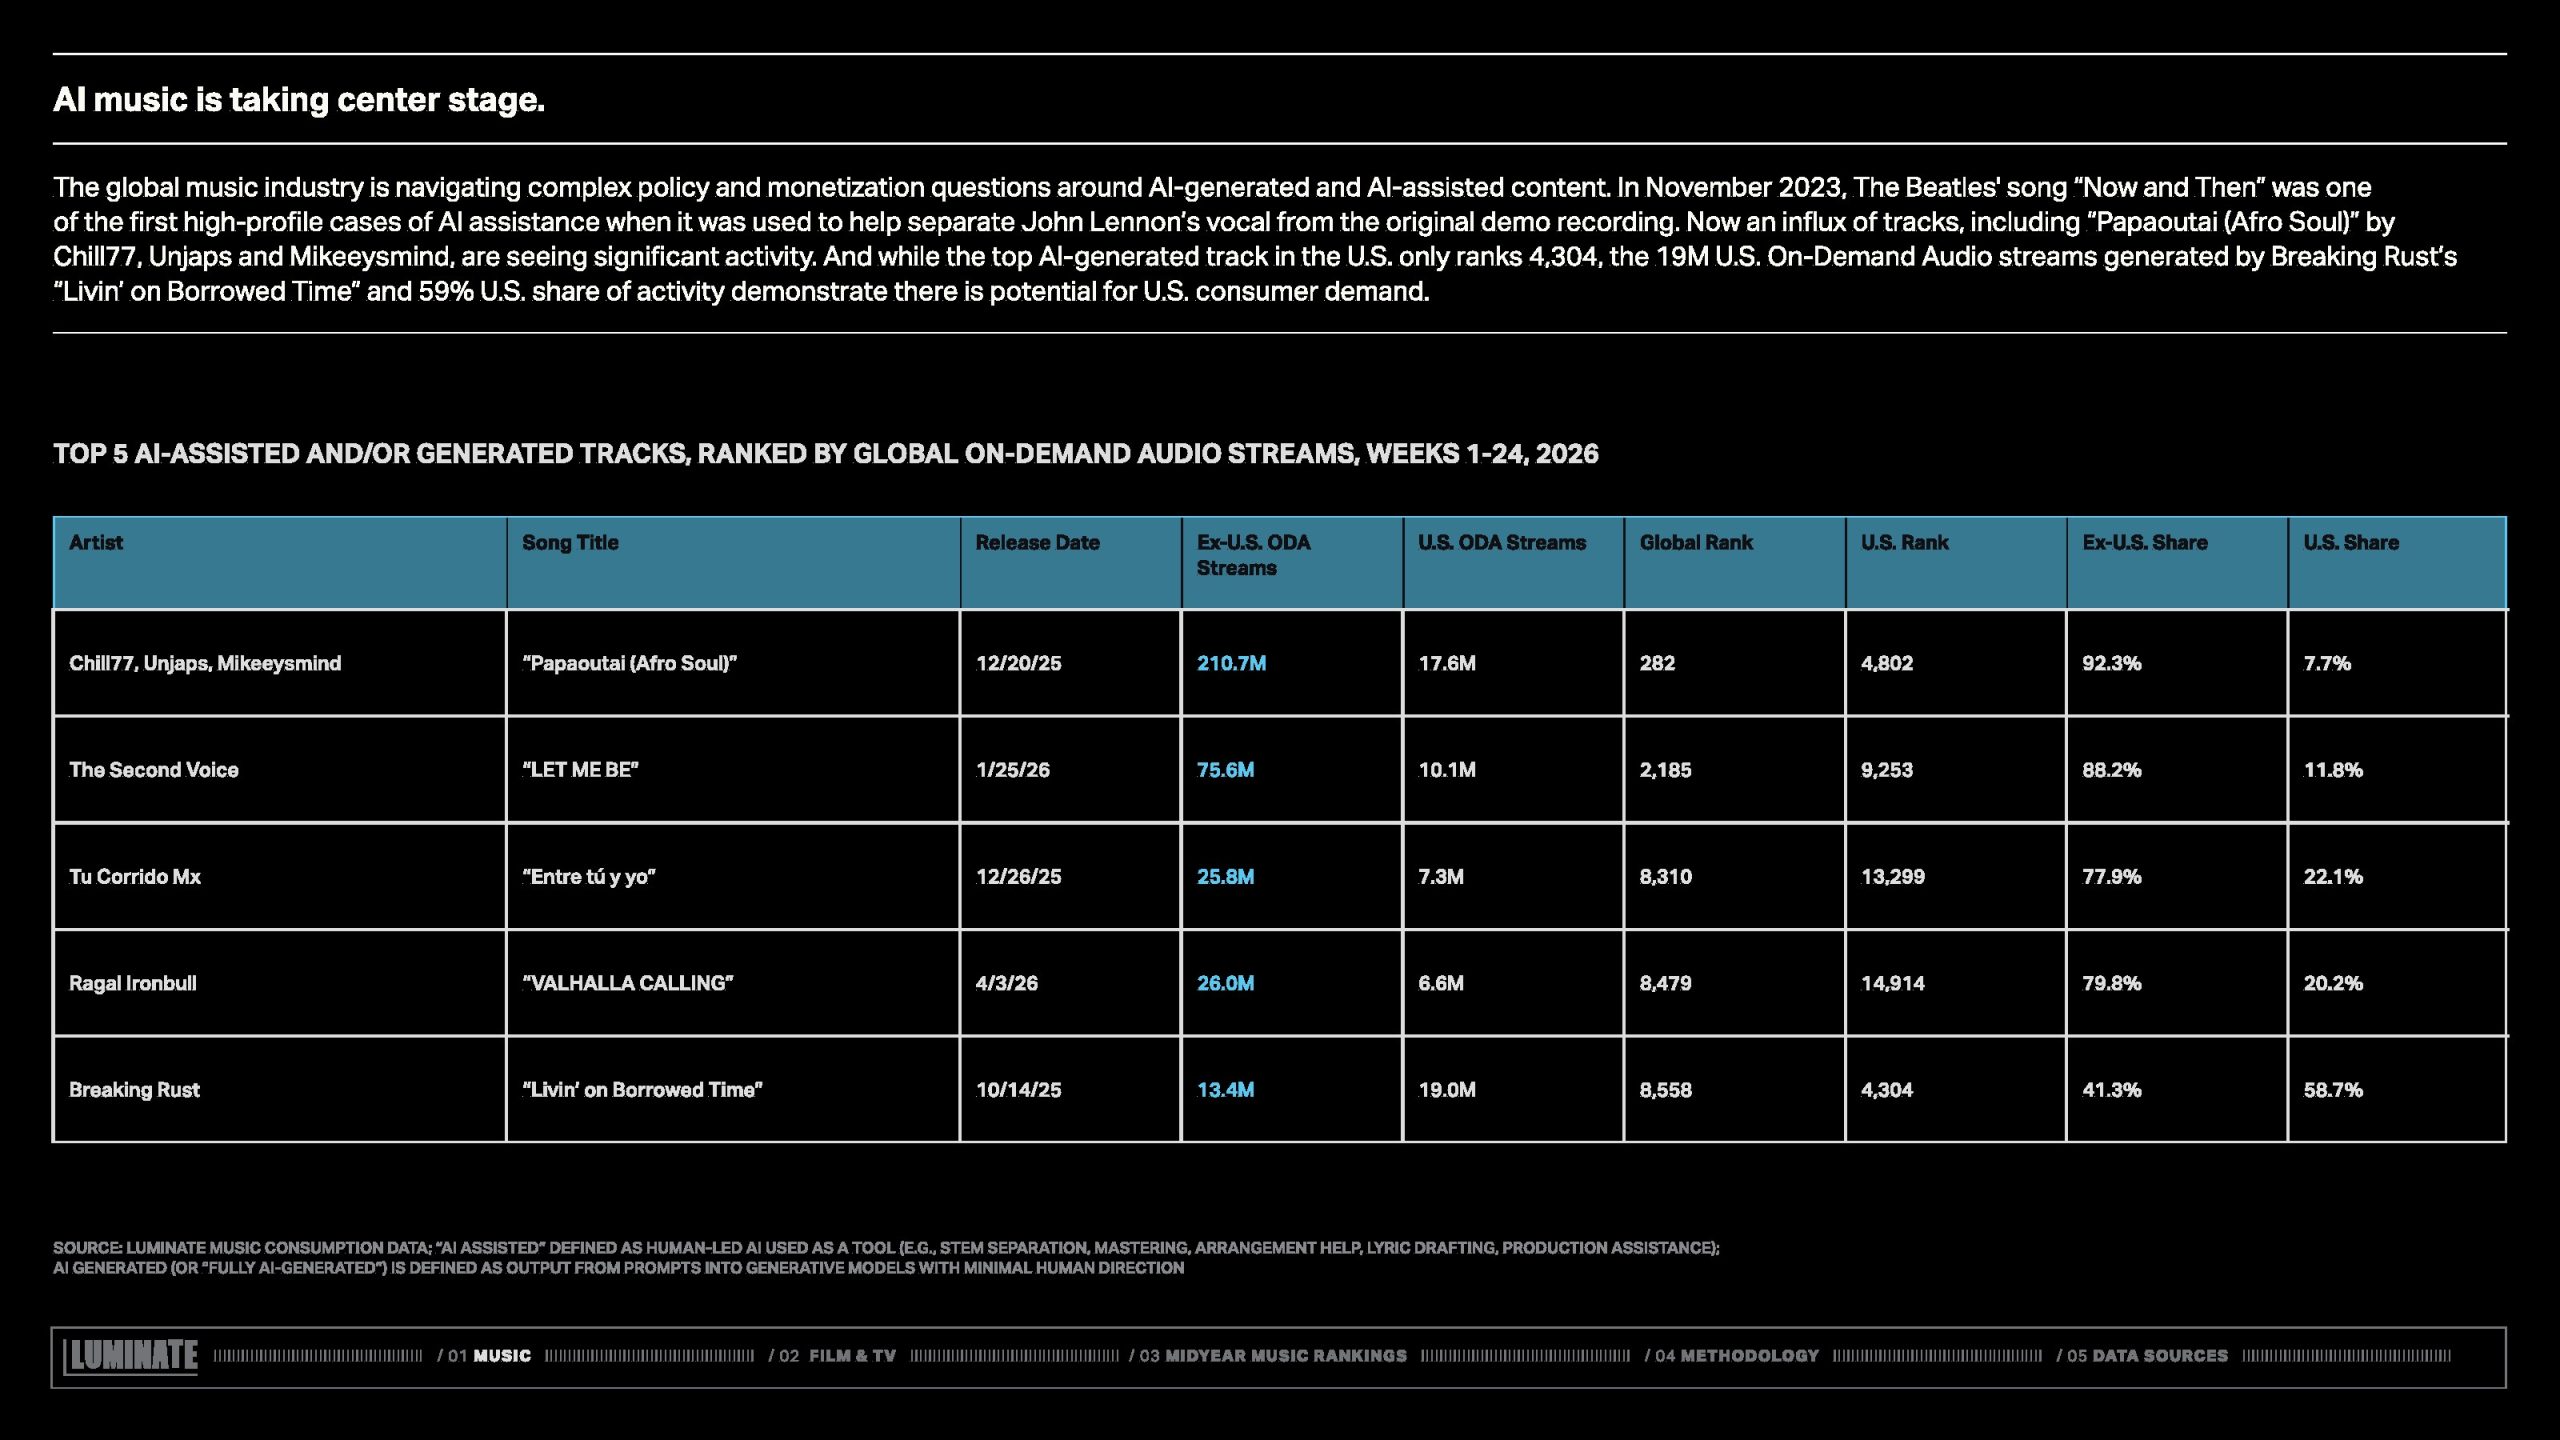
人工智能开始成为新的产业变量。AI生成音乐已逐渐脱离实验阶段,作品《Livin’ on Borrowed Time》58.7%的播放来自美国市场,说明消费者开始主动接受AI原创内容,而非仅将其视为技术展示。同时,影视内容对于音乐消费的拉动作用持续增强,《The Rise of the Red Hot Chili Peppers》登陆Netflix后一周内,乐队美国流媒体播放增长11%,全球增长8%,进一步验证影视传播已成为音乐商业化的重要入口。
影视流媒体市场则进入更加成熟的发展阶段。Netflix美国原创内容观看份额降至57%,虽然仍保持领先,但较去年继续下降。相比之下,各大平台约19000部版权内容贡献了近四倍于原创作品的观看时长,而美国电视剧首播数量已从2022年的930部下降至517部,反映平台投资更加谨慎,内容策略正由规模扩张转向提升内容投资回报率,免费流媒体平台则开始承接部分订阅平台释放出的市场空间。
整体来看,2026年的娱乐产业已经进入“内容融合”阶段。国际市场成为增长核心,音乐类型不断多元化,实体消费重新回暖,AI内容逐步商业化,影视与音乐之间的流量转化效率持续提升,而平台竞争则从原创数量转向内容生命周期运营。未来,娱乐企业的核心竞争力将不再只是打造爆款内容,而是建立覆盖音乐、影视、流媒体与粉丝经济的完整内容生态,通过跨媒介传播持续放大IP价值,实现更长期、更稳定的商业增长。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: