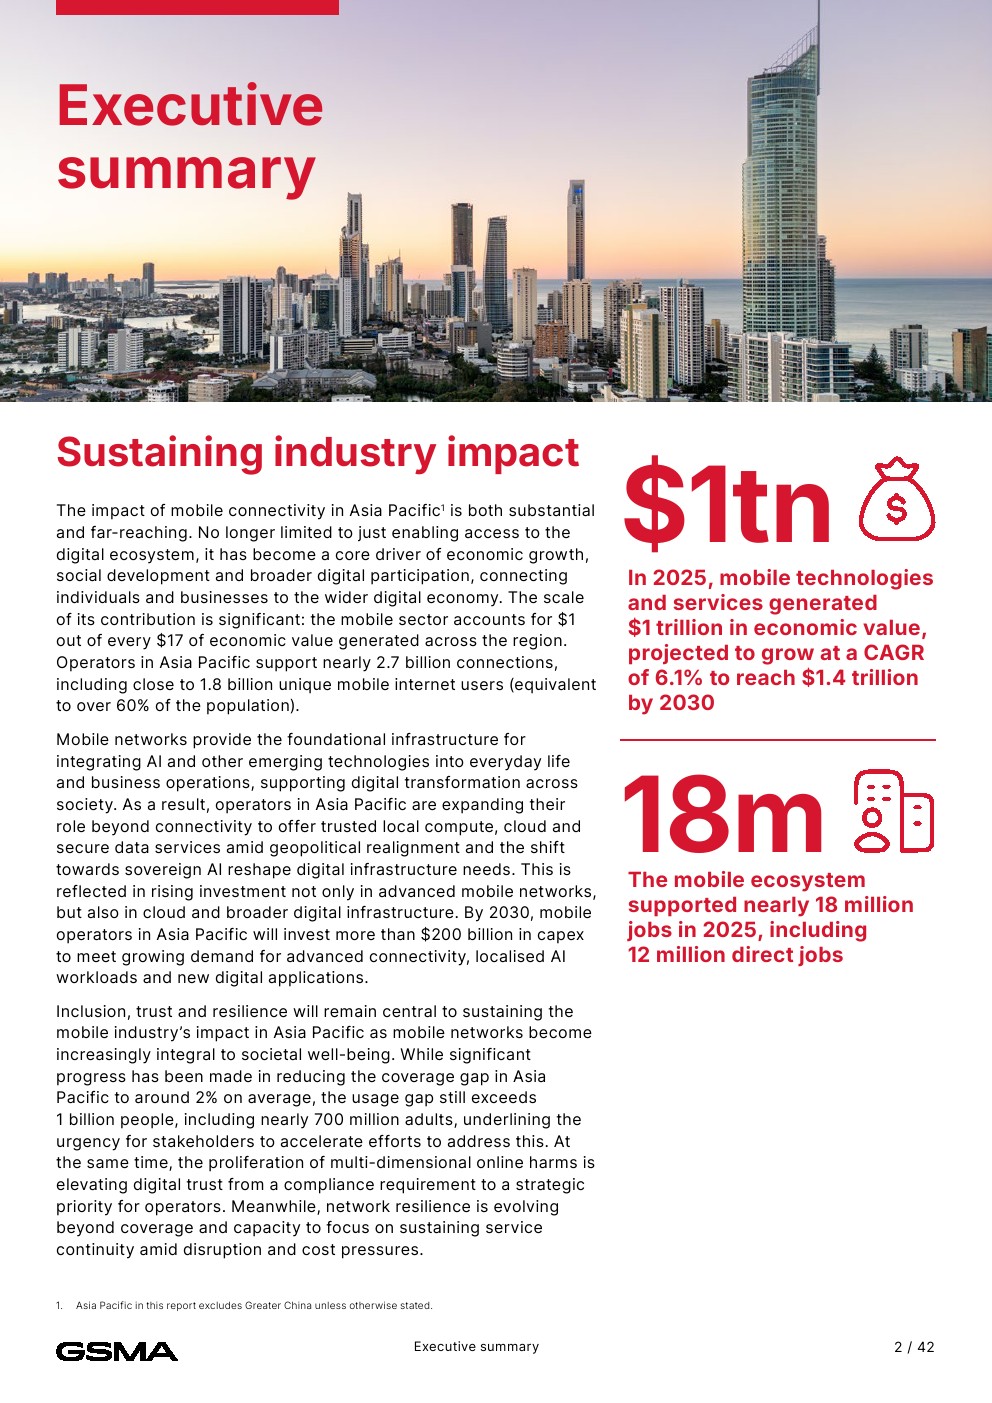
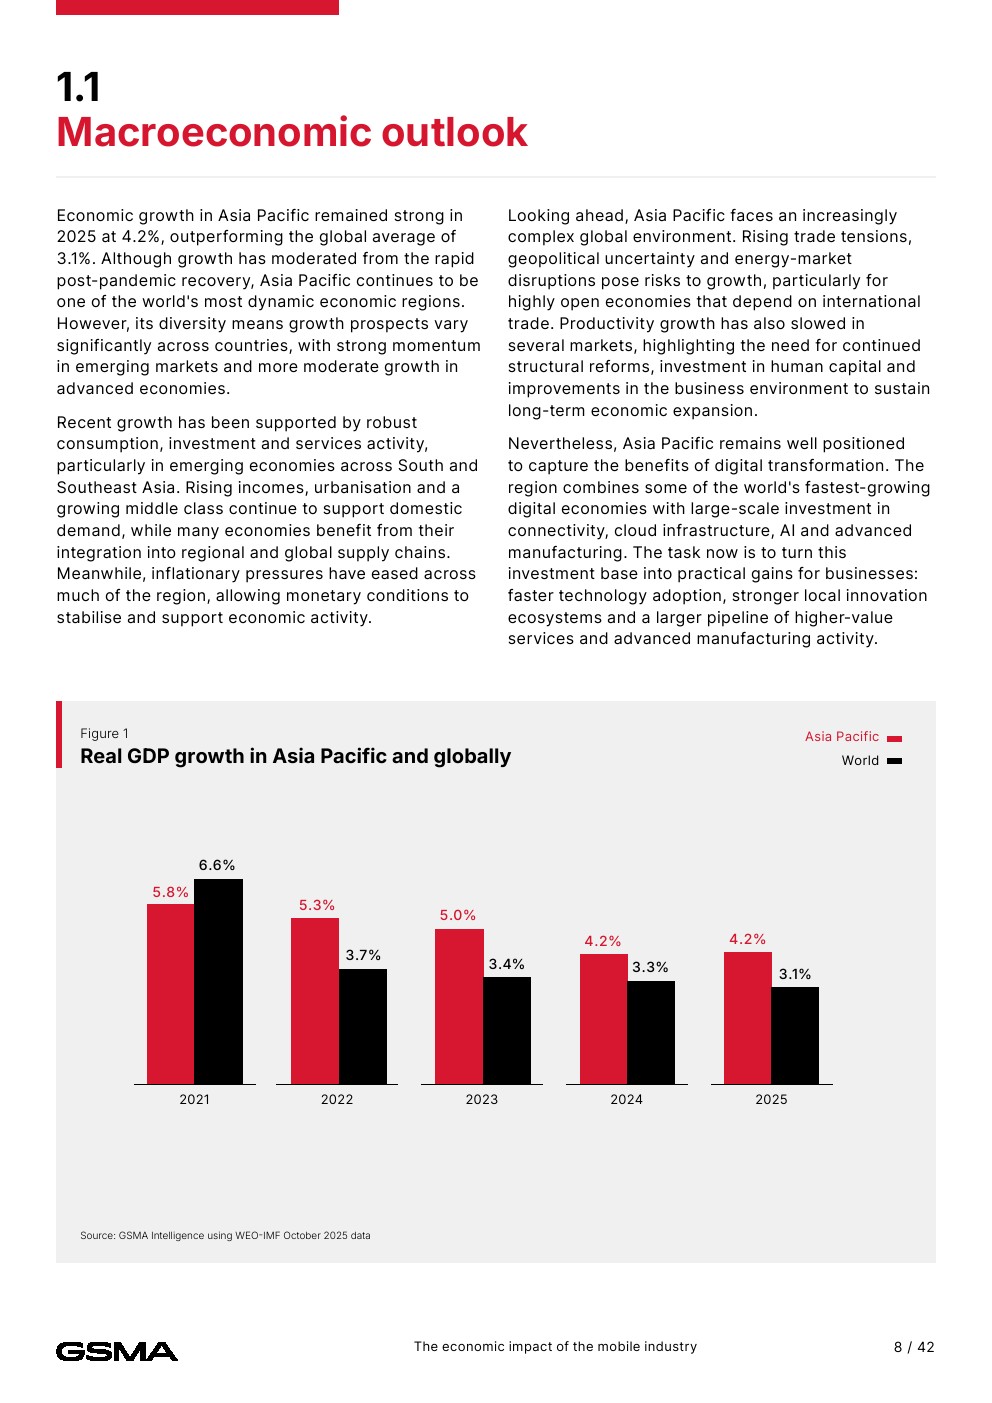
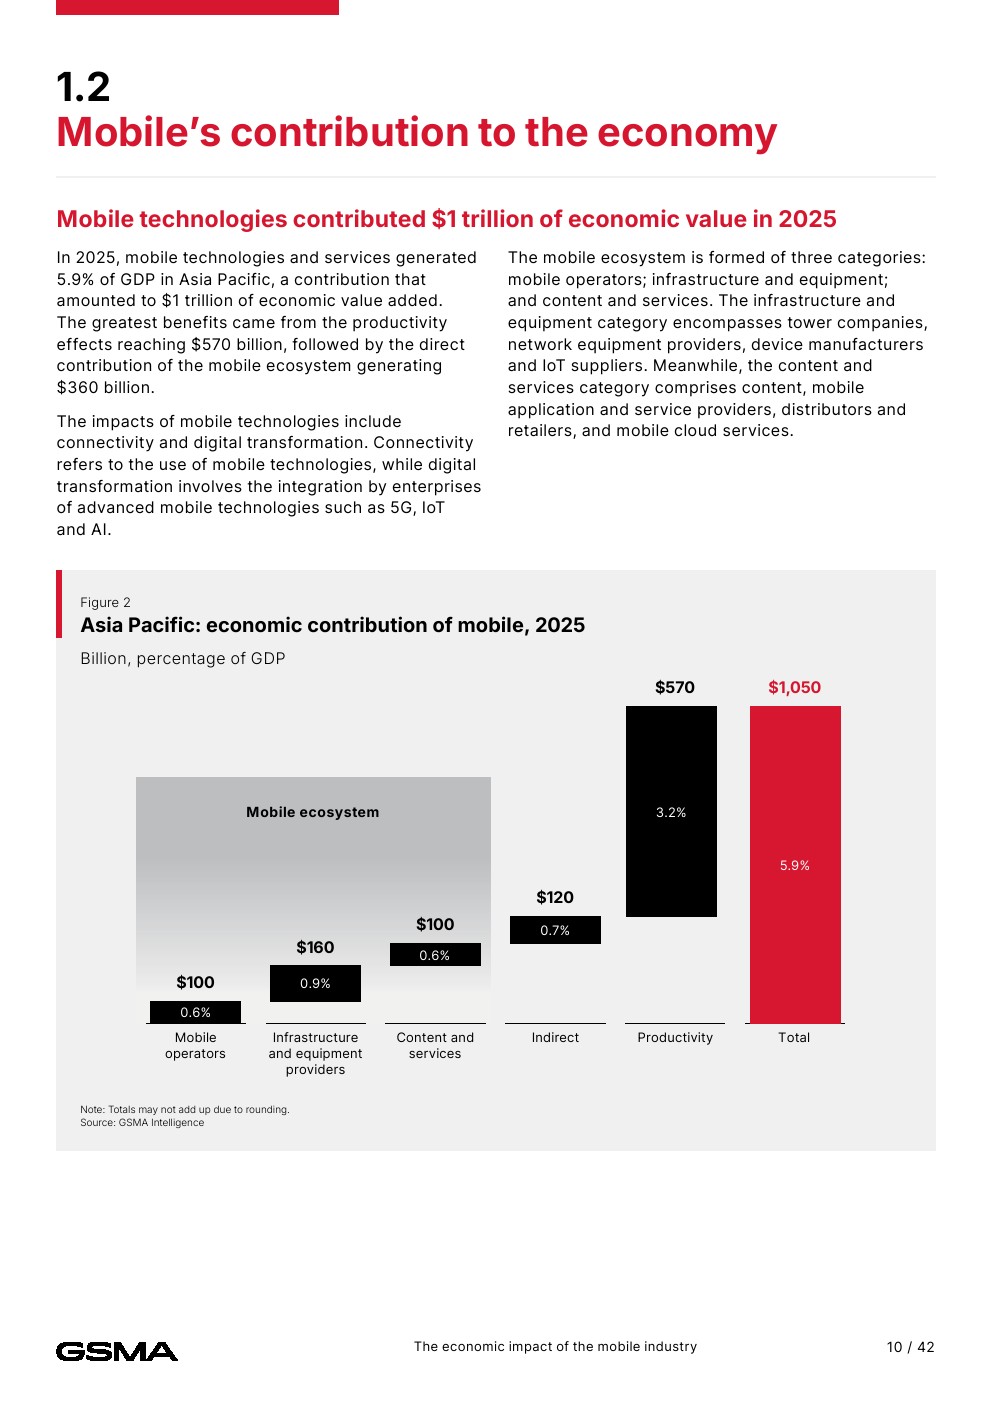
2025年,亚太经济增长率达到4.2%,明显高于全球3.1%的平均水平。在这一增长背景下,移动产业已从单纯的通信基础设施,转变为数字经济的重要生产要素。GSMA数据显示,移动技术和服务当年创造约1.05万亿美元经济价值,相当于区域GDP的5.9%,即亚太每产生17美元经济价值,就有约1美元与移动产业相关。
这1万亿美元并非主要来自运营商本身。生产率提升贡献约5700亿美元,占GDP的3.2%;移动生态系统直接贡献约3600亿美元,其中移动运营商、基础设施与设备、内容及服务分别贡献1000亿美元、1600亿美元和1000亿美元,另有1200亿美元来自间接影响。数据说明,移动网络真正的经济价值正在从“卖连接”转向“提高整个经济体系的效率”。
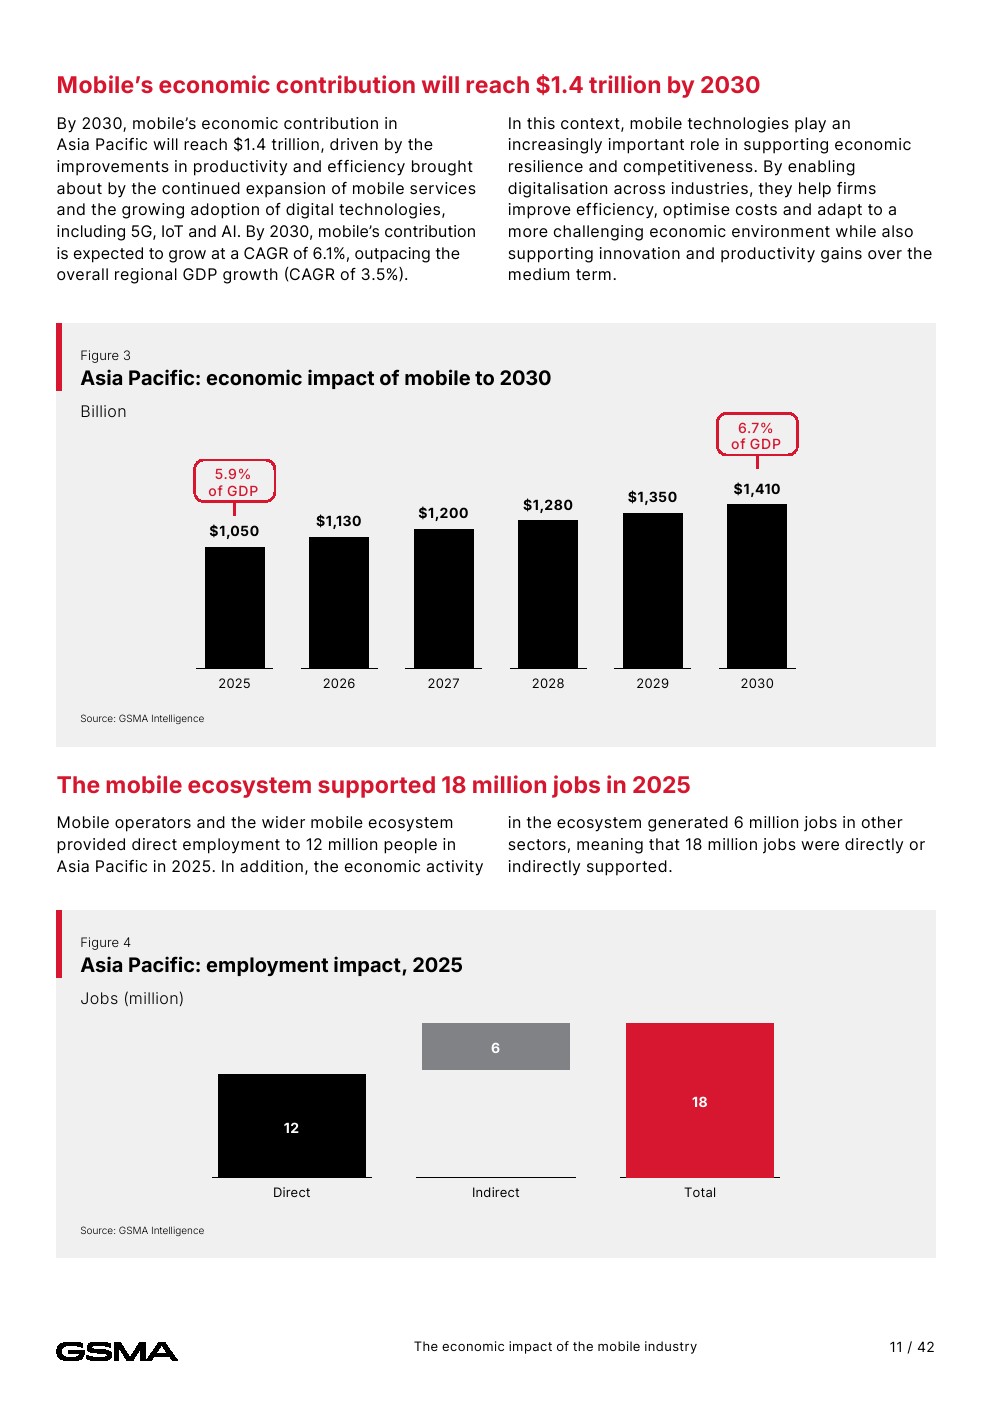
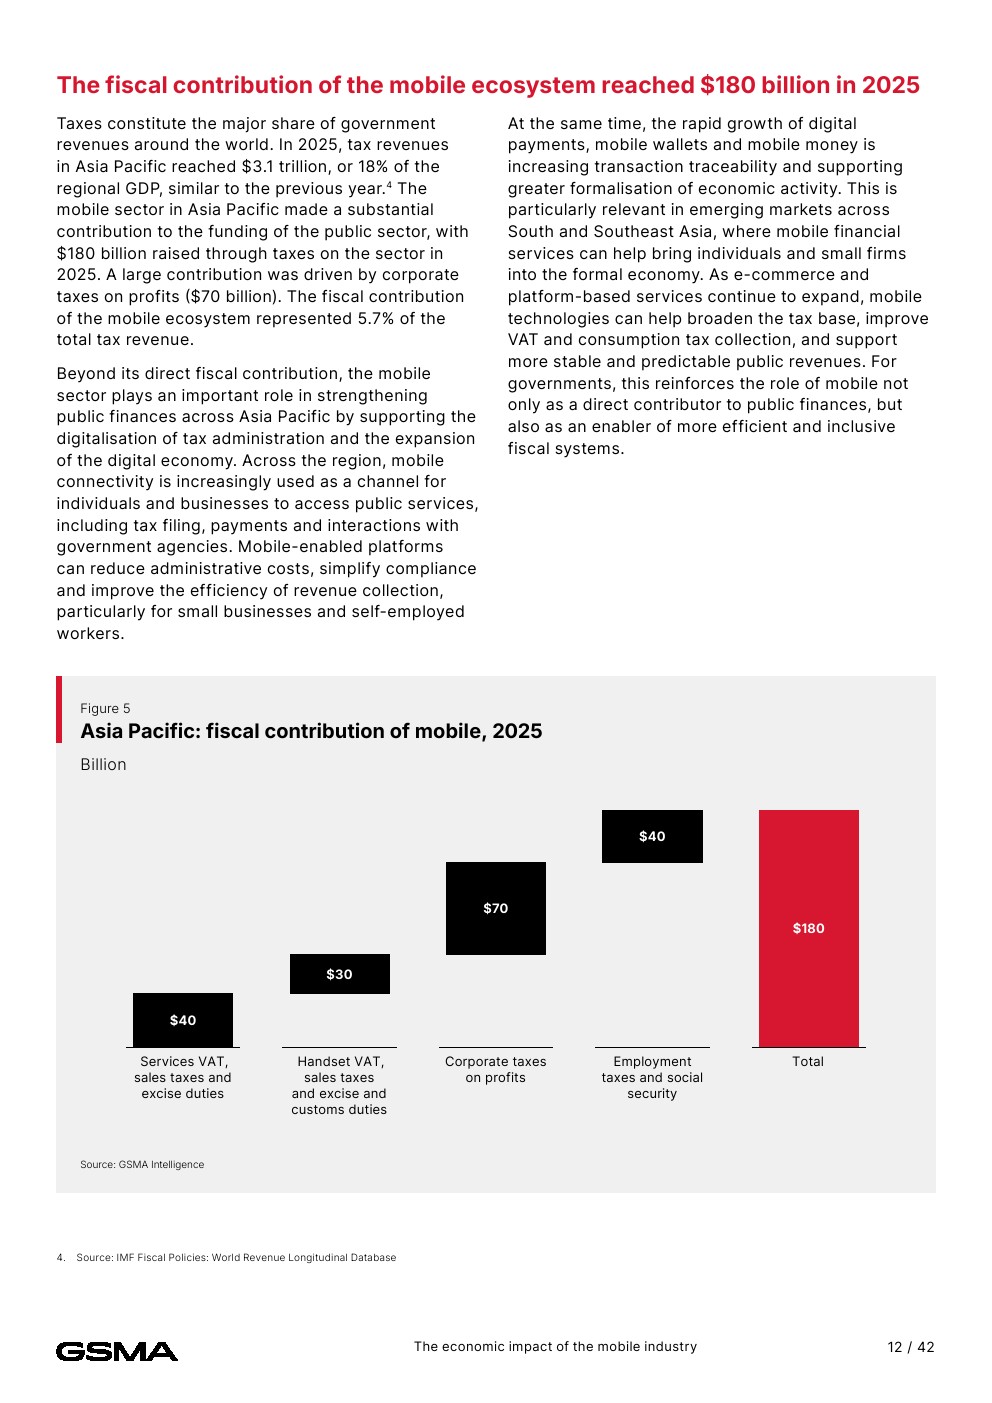
就业与财政效应同样显著。2025年,亚太移动生态系统直接提供1200万个就业岗位,并通过相关经济活动间接支持600万个岗位,总计达到1800万个。同时,移动产业贡献约1800亿美元财政收入,其中企业利润税约700亿美元,服务增值税、销售税及消费税约400亿美元,雇佣税及社会保障缴费约400亿美元。移动支付和数字化税务服务还在推动部分新兴市场经济活动进一步正规化。
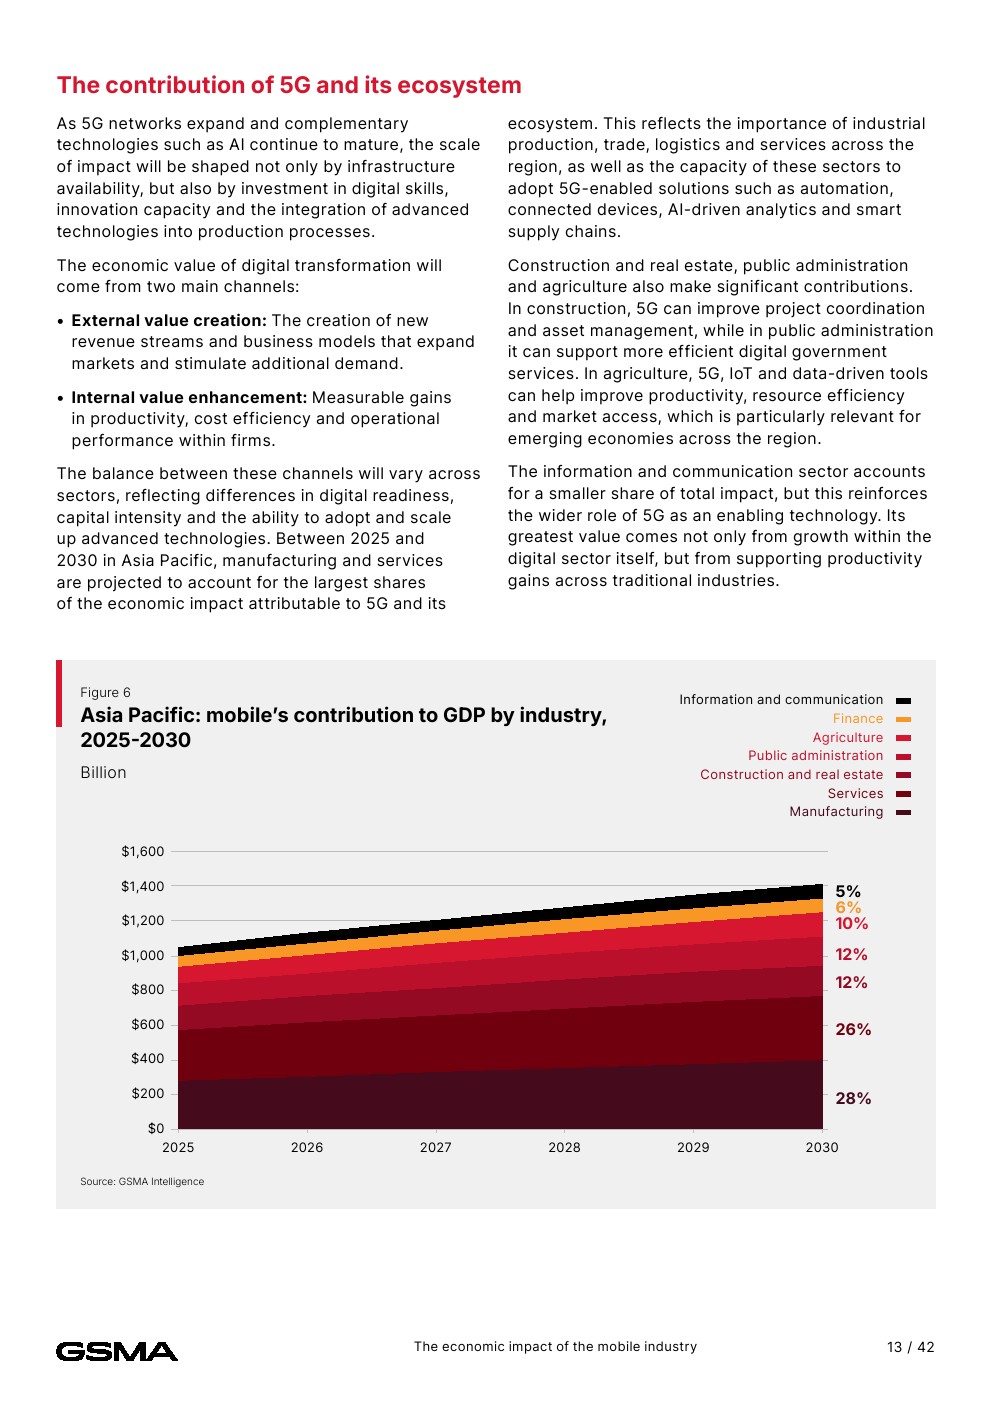
未来五年,移动产业的增长速度预计继续超过区域整体经济。GSMA预计,到2030年,移动技术经济贡献将达到1.41万亿美元,占区域GDP的6.7%,2025—2030年复合增长率为6.1%,高于同期区域GDP预计3.5%的复合增速。换言之,移动产业将成为亚太生产率增长和数字化转型的重要杠杆,而不仅是经济周期中的普通行业。
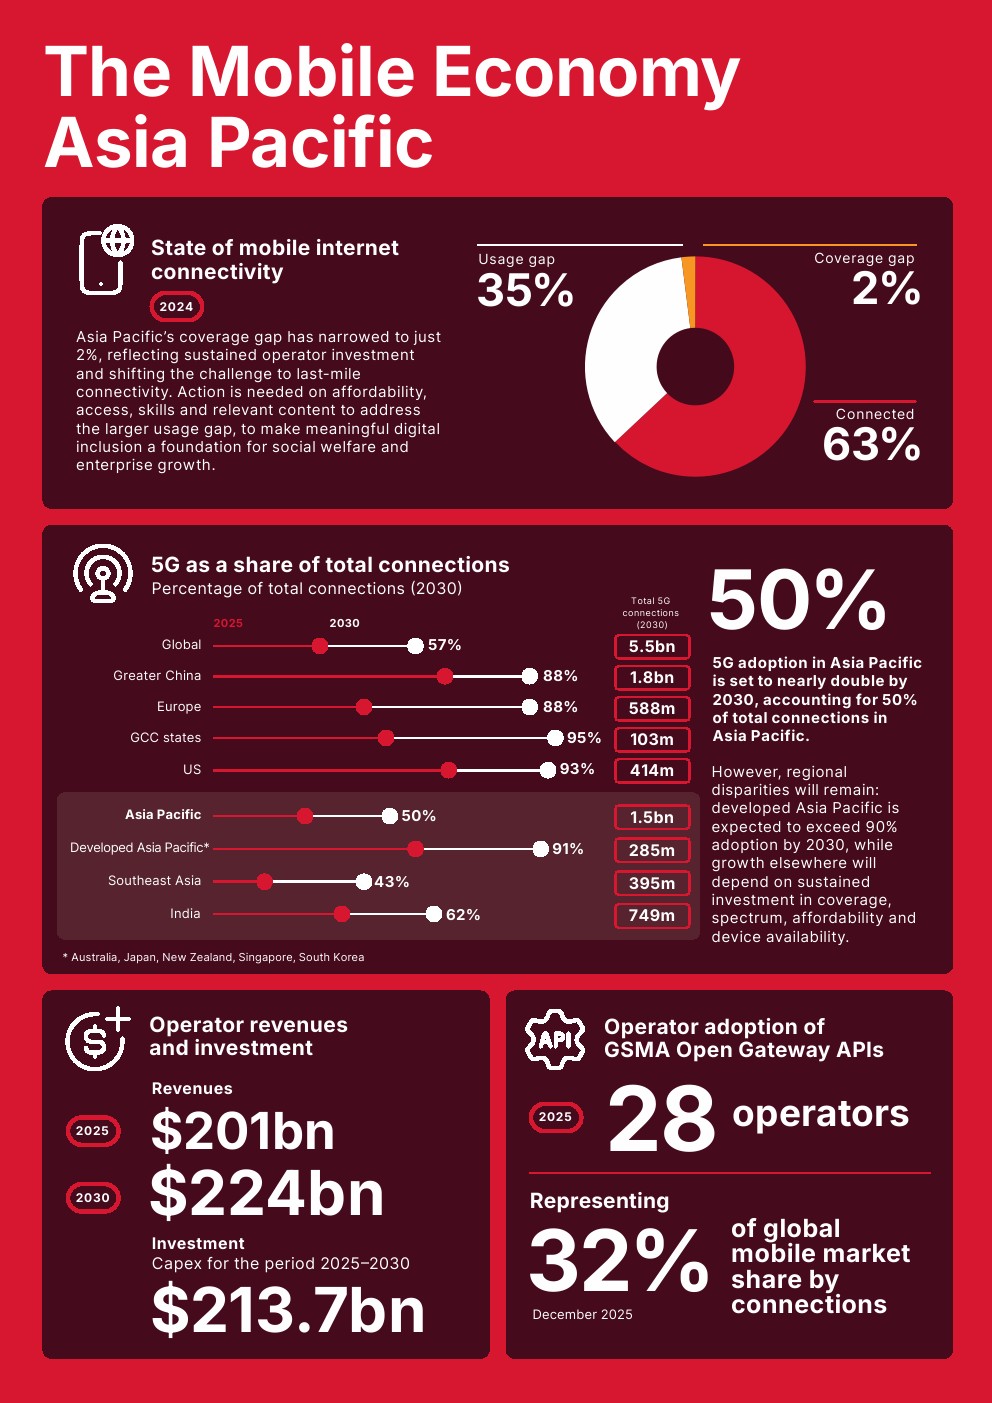
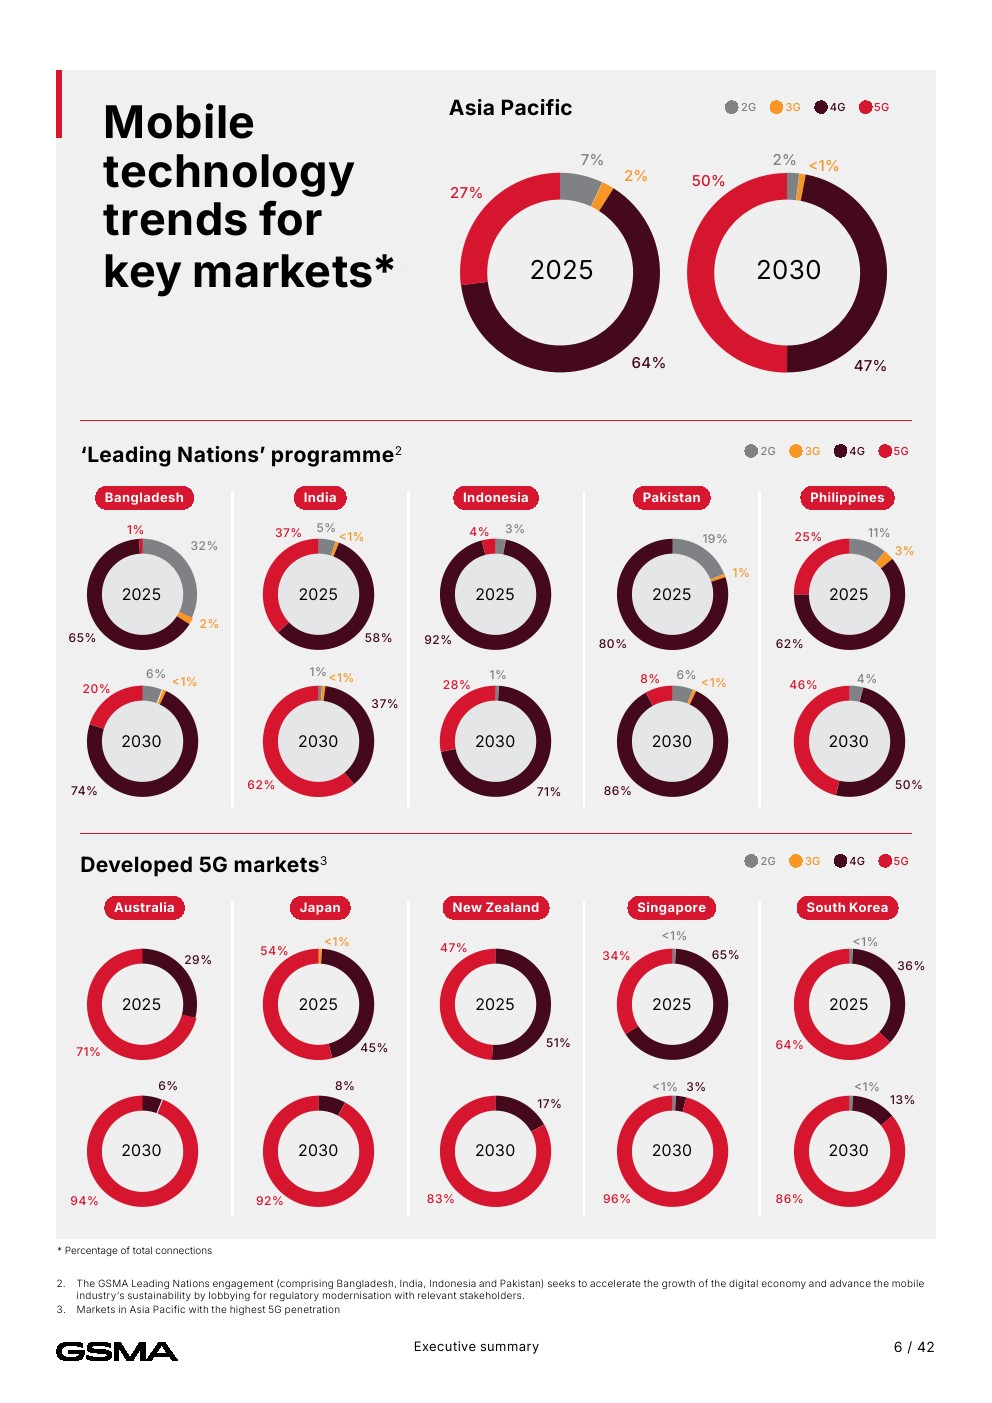
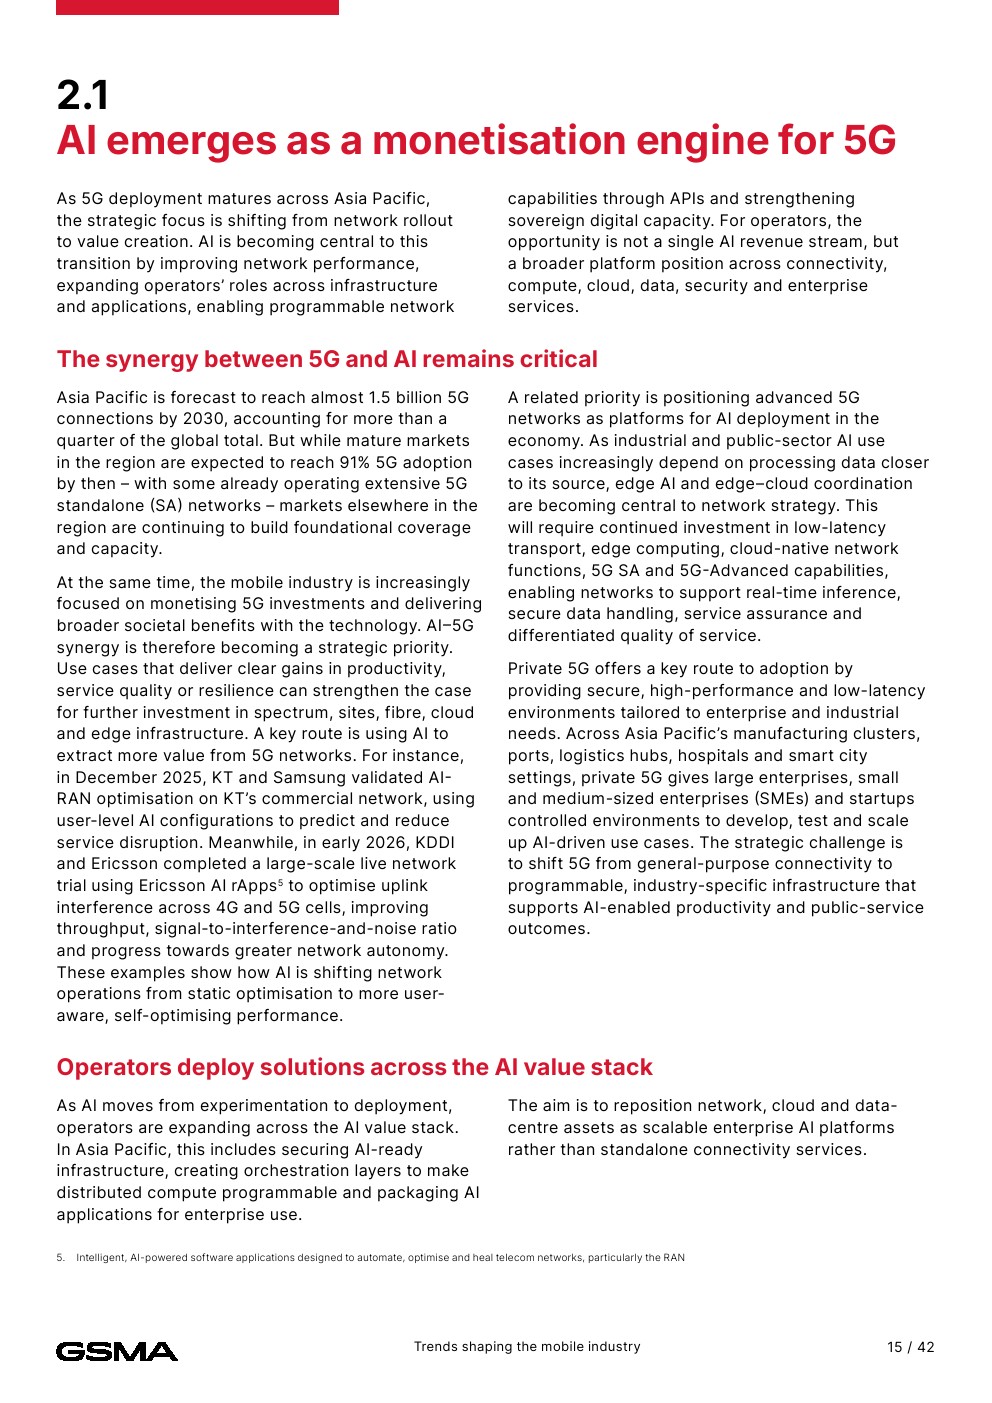
5G是这一转变的核心基础。2025年5G约占亚太移动连接的27%,到2030年预计升至50%,对应约15亿个5G连接。与此同时,发达亚太市场5G渗透率预计超过90%,而印度、东南亚等市场仍处于快速扩张阶段。这意味着未来增长将呈现明显的结构性特征:成熟市场依靠5G、AI和企业数字化提升价值,发展中市场则首先受益于覆盖、设备普及和数字参与扩大。
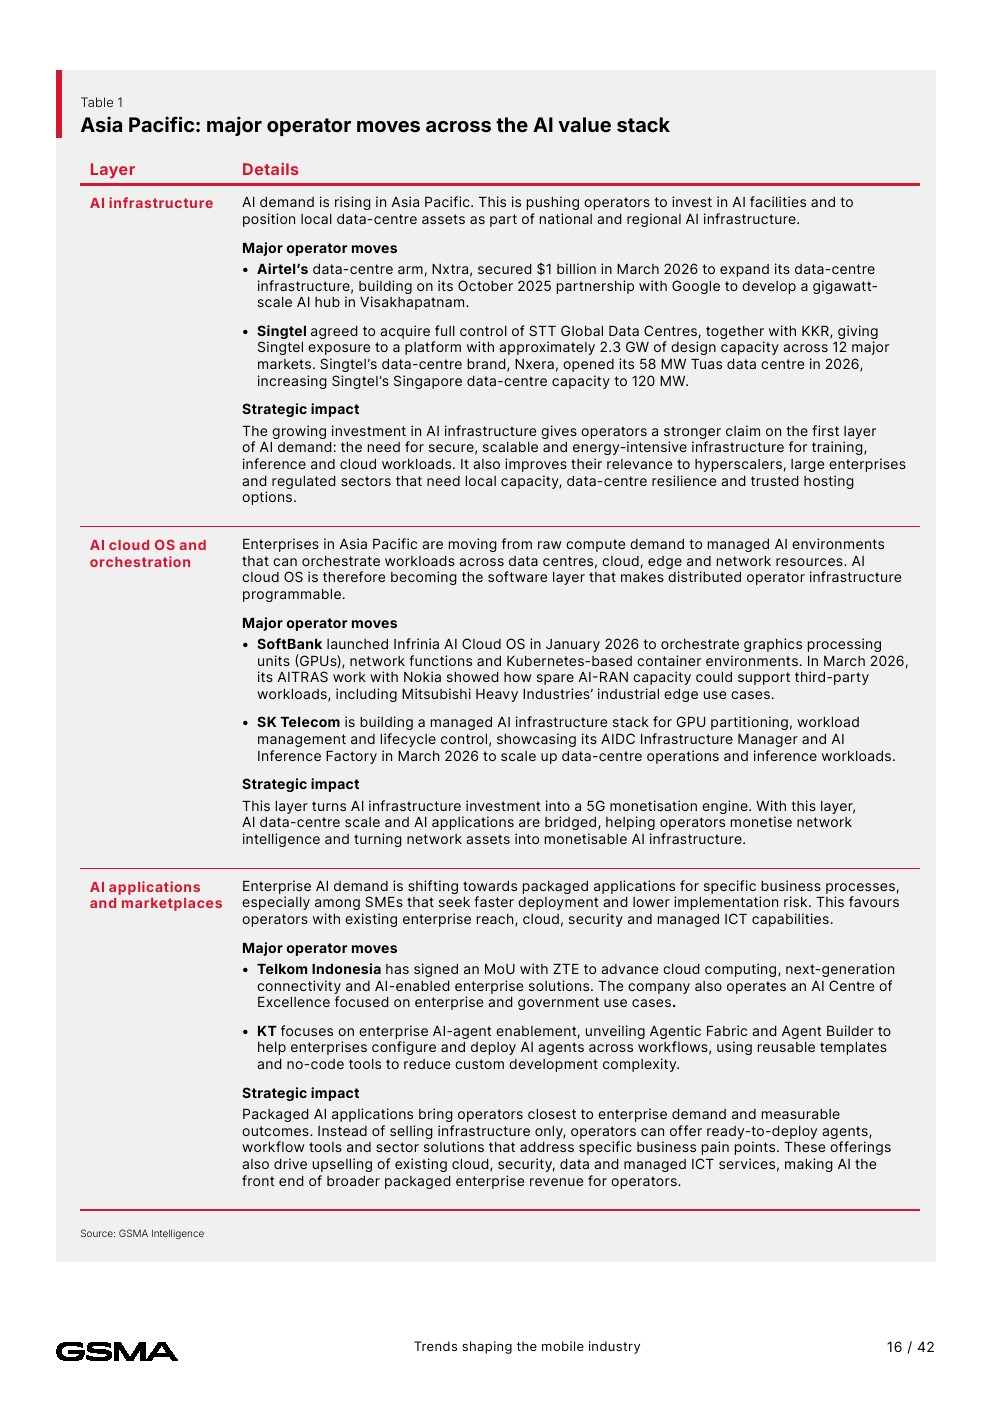
真正值得关注的是,运营商正在重新定义自身角色。随着AI从试验阶段进入部署阶段,5G网络正成为AI基础设施的一部分,运营商开始向本地算力、云服务、数据安全、API以及企业AI应用延伸。到2030年,亚太运营商预计将在网络及相关数字基础设施上投入超过2000亿美元,其中2025—2030年资本开支约2137亿美元。移动网络由“连接管道”向“数字基础设施平台”升级的趋势已经清晰。
但增长并非没有约束。2024年亚太移动互联网覆盖缺口已降至约2%,而使用缺口仍达到35%,意味着大量人口虽然处于网络覆盖范围,却尚未真正使用移动互联网。到2030年,数字包容、设备可负担性、数字技能和相关内容,将决定移动经济能否进一步扩大。与此同时,诈骗、网络攻击和AI生成式欺诈正在推动运营商从事后防御转向“设计即信任”。
从更长周期看,亚太移动经济正在经历一次商业模式重估。过去决定行业价值的是连接规模,未来决定价值的将是连接之上的生产率、AI算力、数据安全和企业服务。5G渗透率提升只是表层变化,真正深刻的变化在于移动网络开始进入制造、服务、物流、农业和公共管理等传统产业的生产流程。随着投资从“扩大覆盖”转向“创造连续性与智能化”,移动产业有望成为亚太下一轮数字生产率增长的基础设施,而AI则可能成为这轮价值重估中最重要的变现引擎。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: