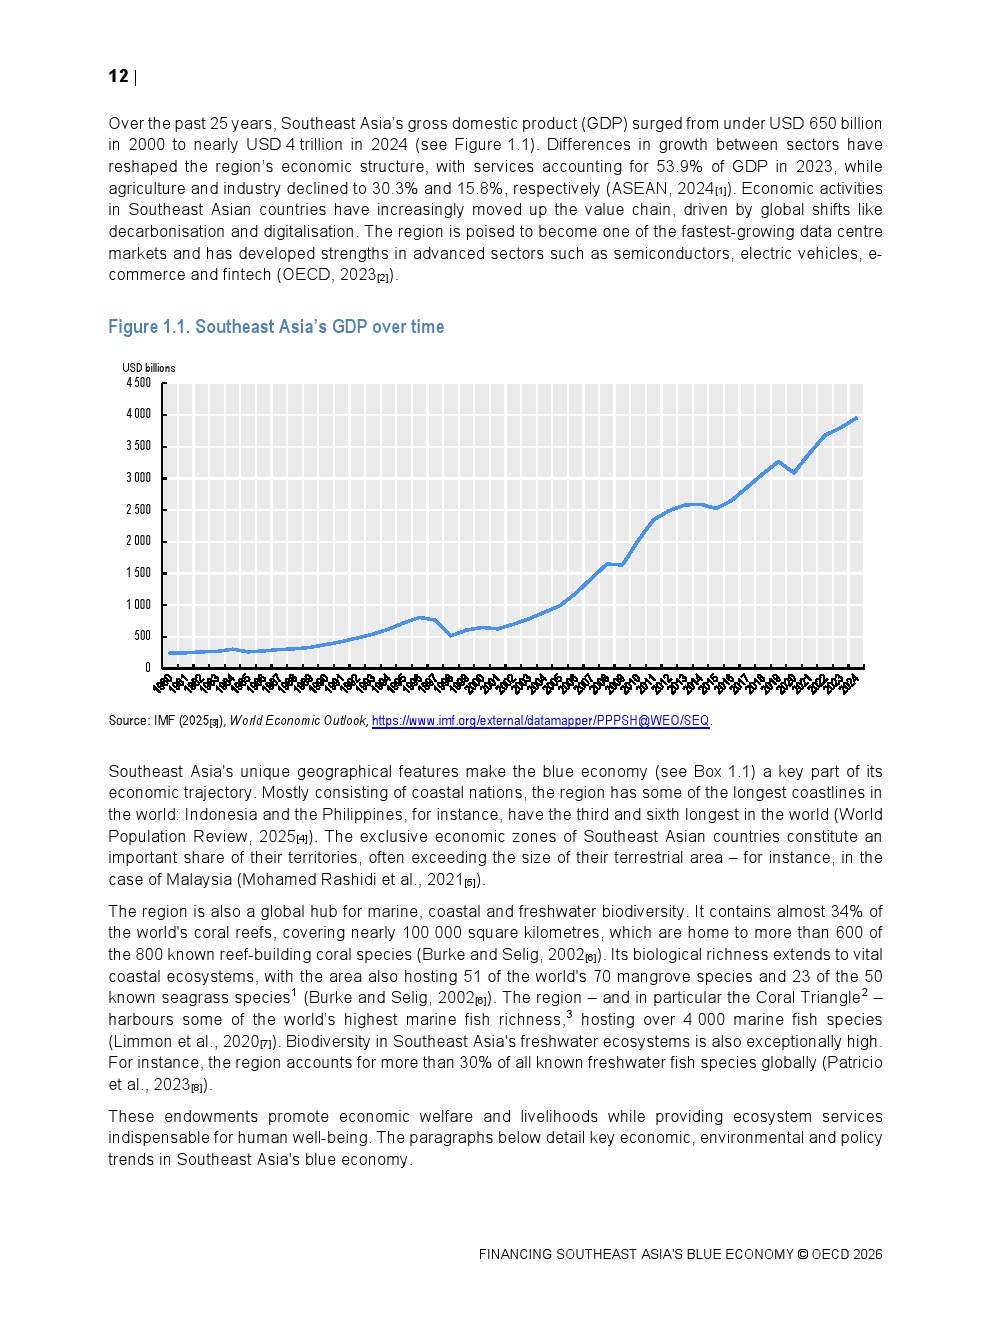
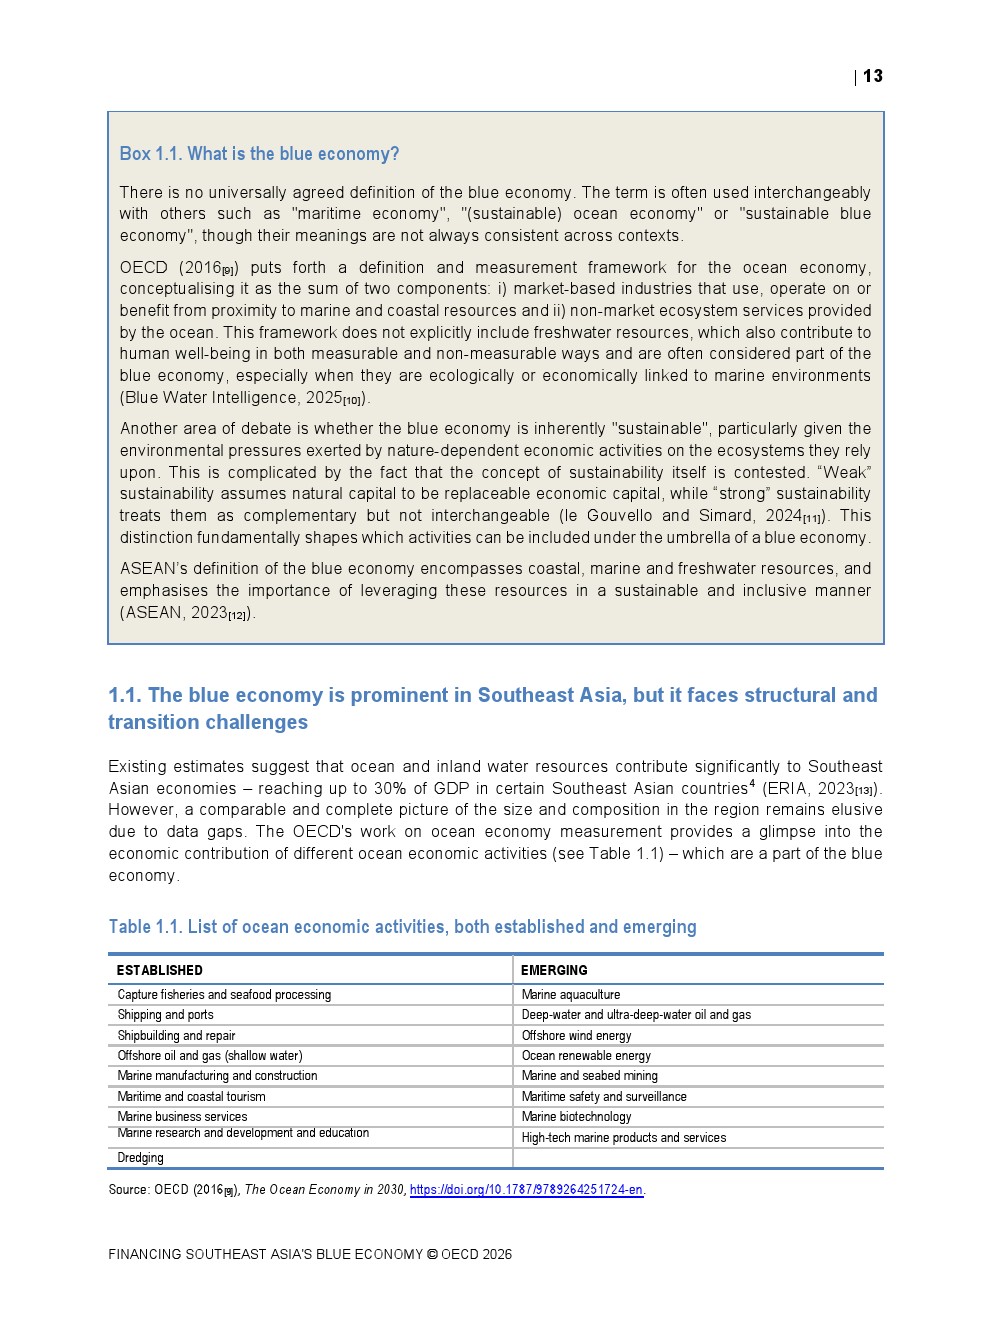
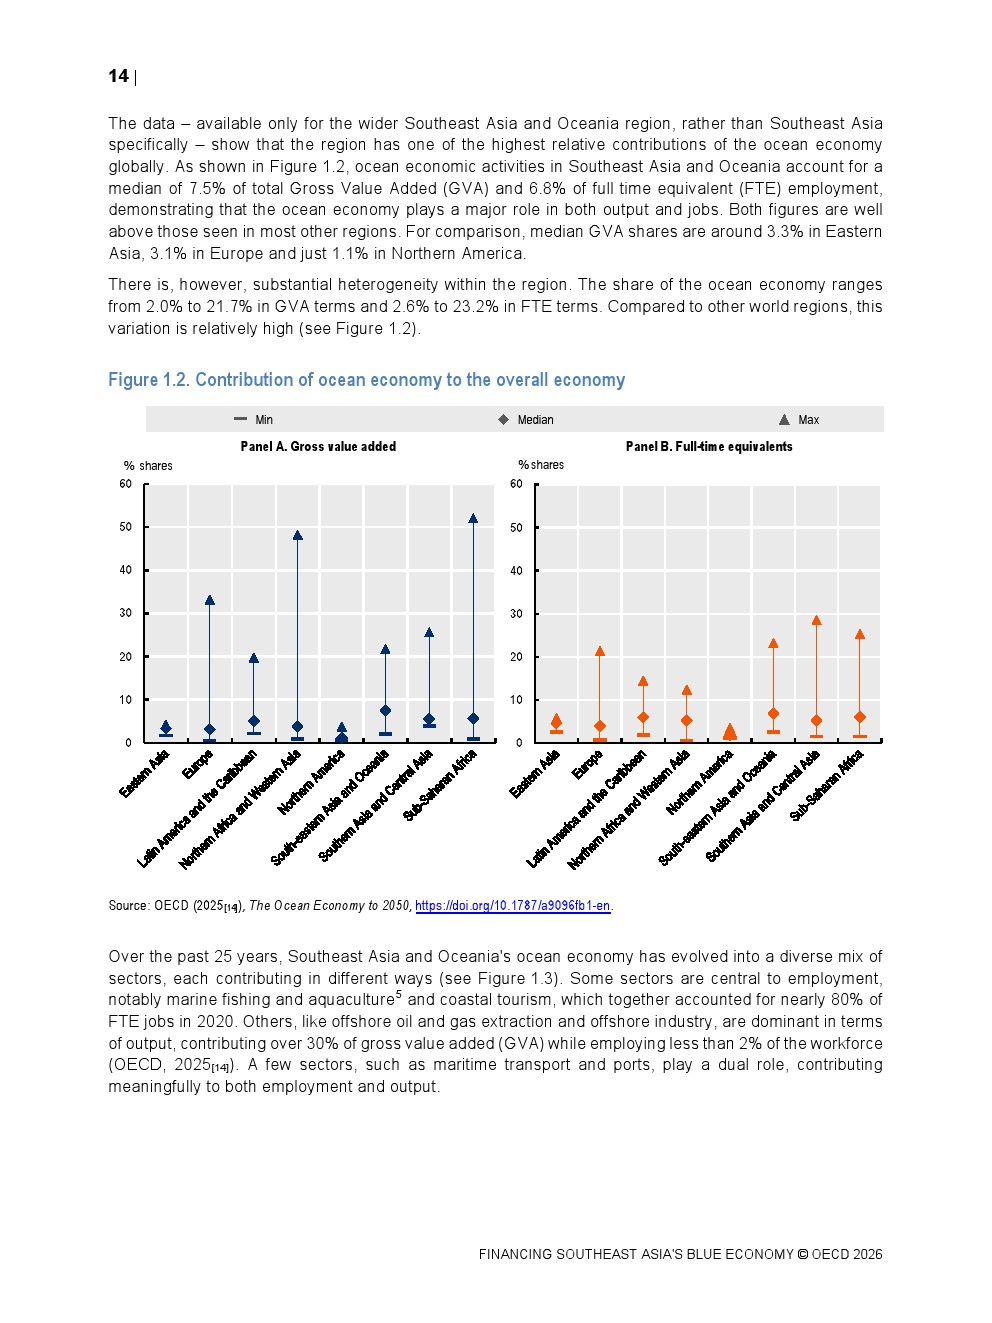
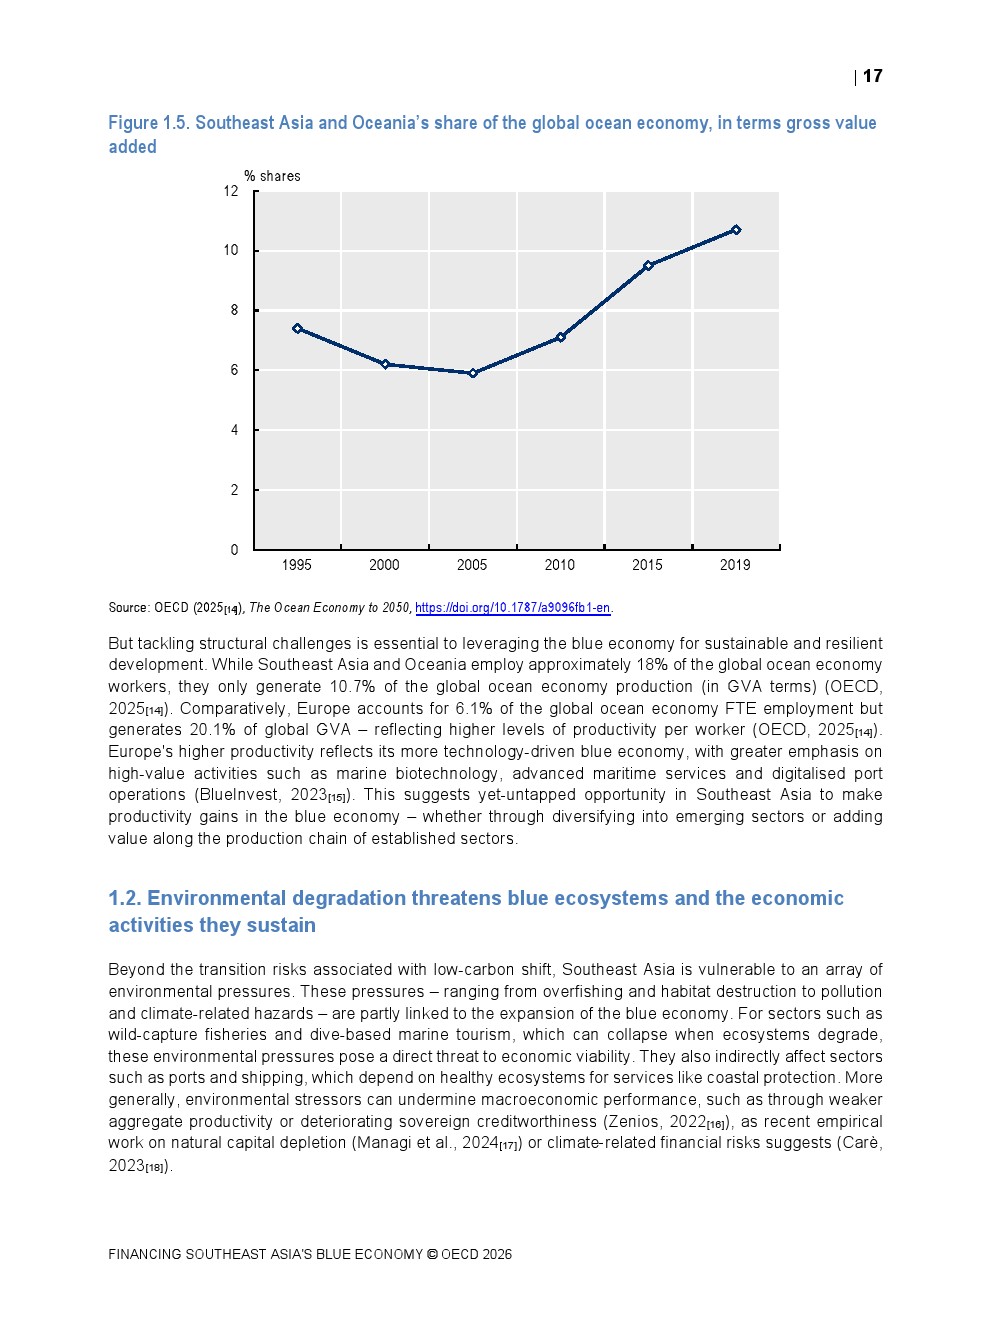
东南亚正成为全球蓝色经济的重要增长极。2000年至2024年,区域GDP从不足6500亿美元升至近4万亿美元。更值得关注的是,东南亚及大洋洲占全球海洋经济增加值的比重已从1995年的7.4%升至2019年的10.7%,但其就业占比达到18.4%,显示产业规模增长与劳动生产率之间仍存在明显落差。
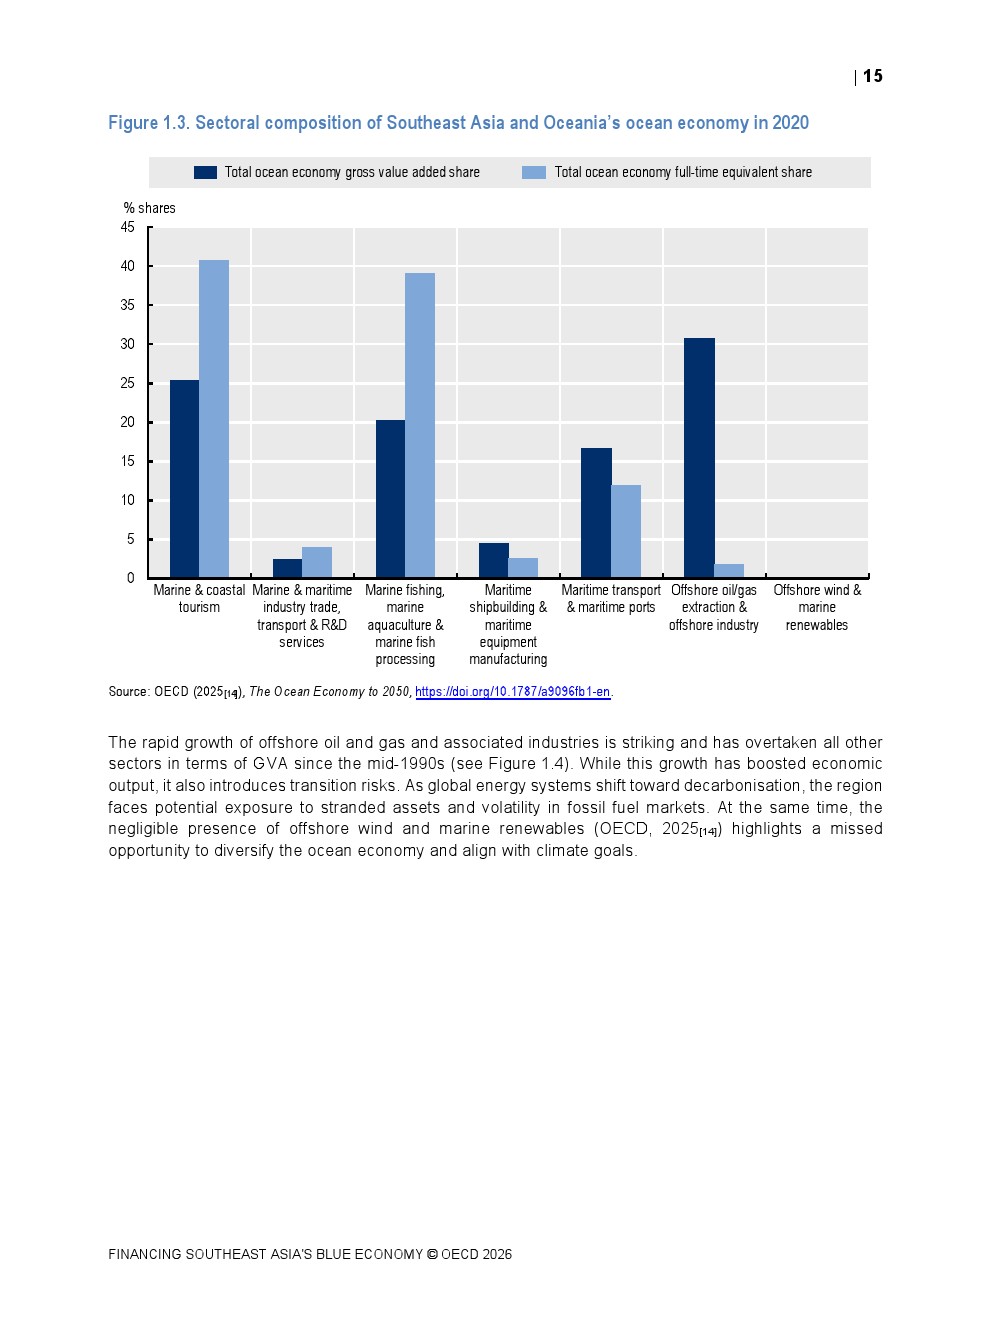
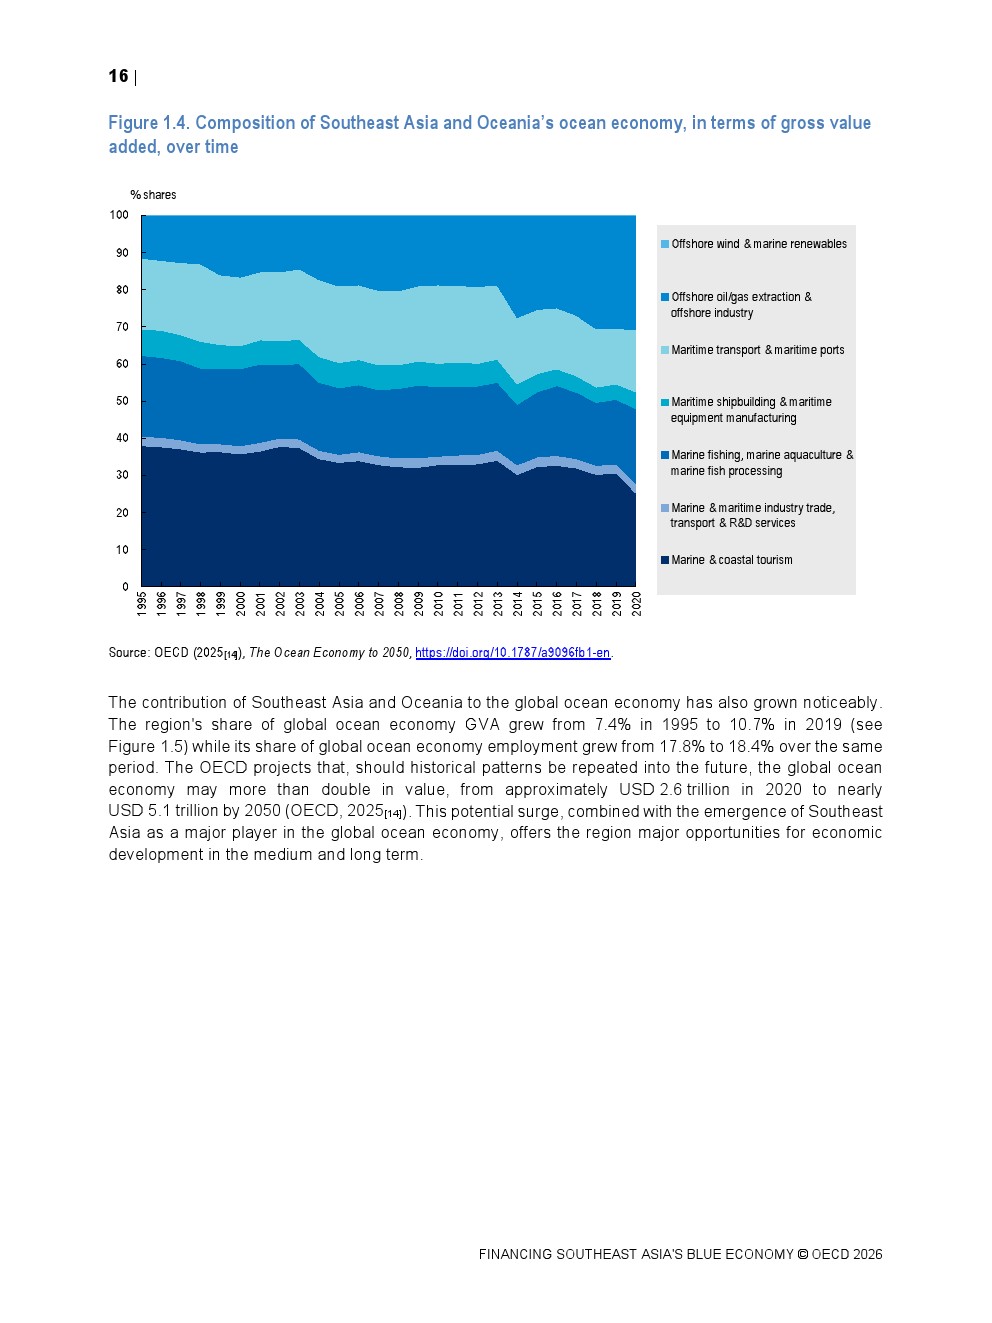
从产业结构看,蓝色经济既是增长来源,也是转型风险集中区。2020年,海洋及沿海旅游、海洋捕捞和水产养殖合计贡献近80%的全职就业;与此同时,海上油气及相关产业贡献超过30%的增加值,却吸纳不足2%的劳动力。能源低碳转型若加速,传统海上油气资产可能面临搁浅风险,而海上风电和海洋可再生能源尚未形成足够规模。
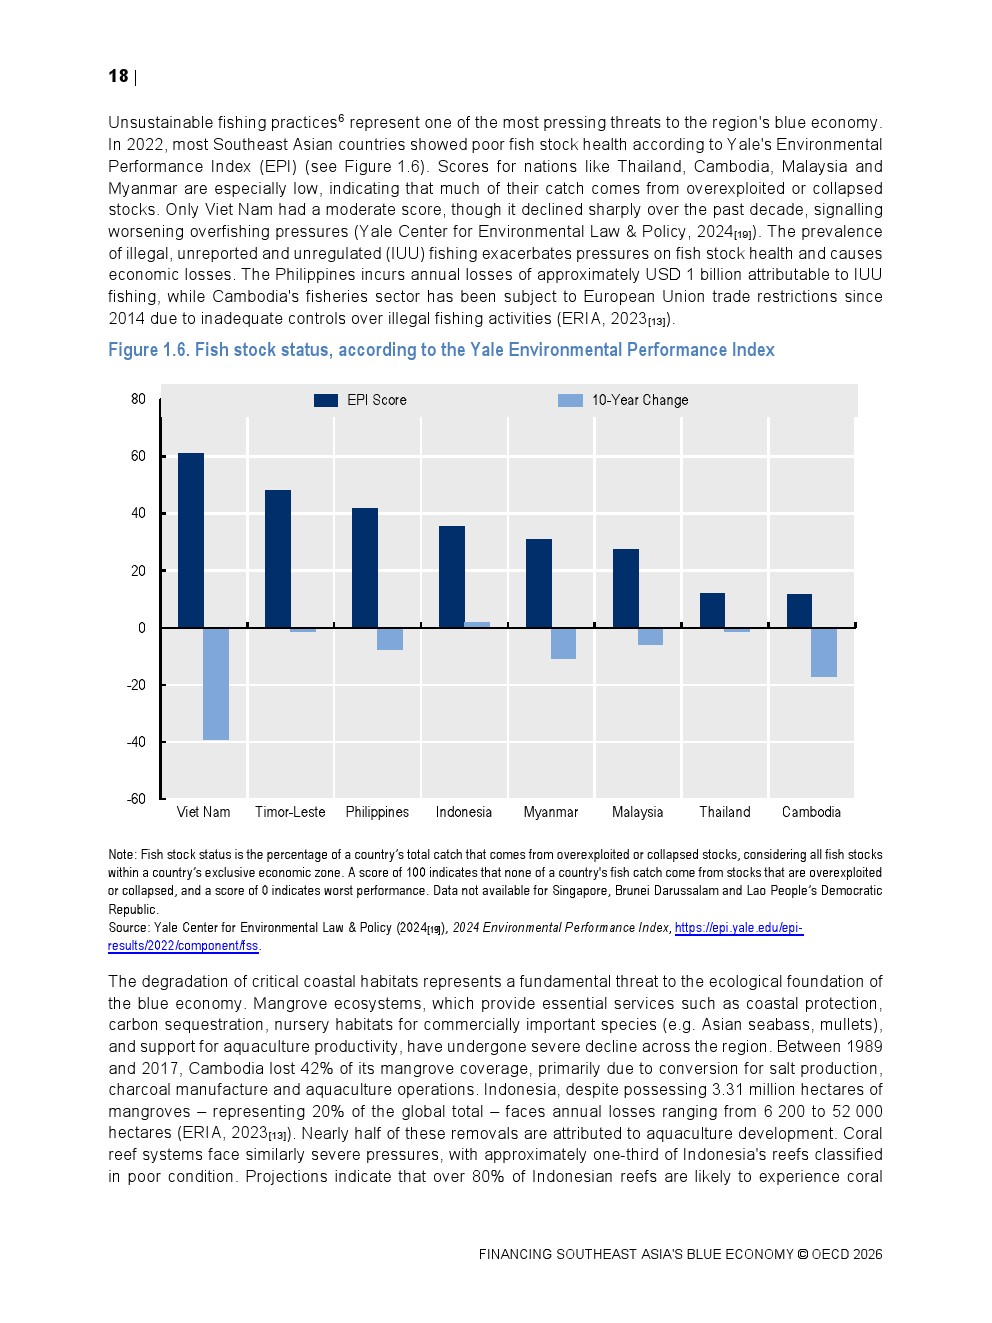
生态压力正在进一步转化为经济和金融风险。2022年,多数东南亚国家鱼类资源健康状况偏弱;菲律宾每年因非法、未报告和无管制捕捞损失约10亿美元。1989年至2017年,柬埔寨红树林覆盖率下降42%;印尼拥有约331万公顷红树林,但每年仍损失6200至5.2万公顷。生态资本的持续消耗,最终可能反映为产业收益、财政能力和主权信用的下降。
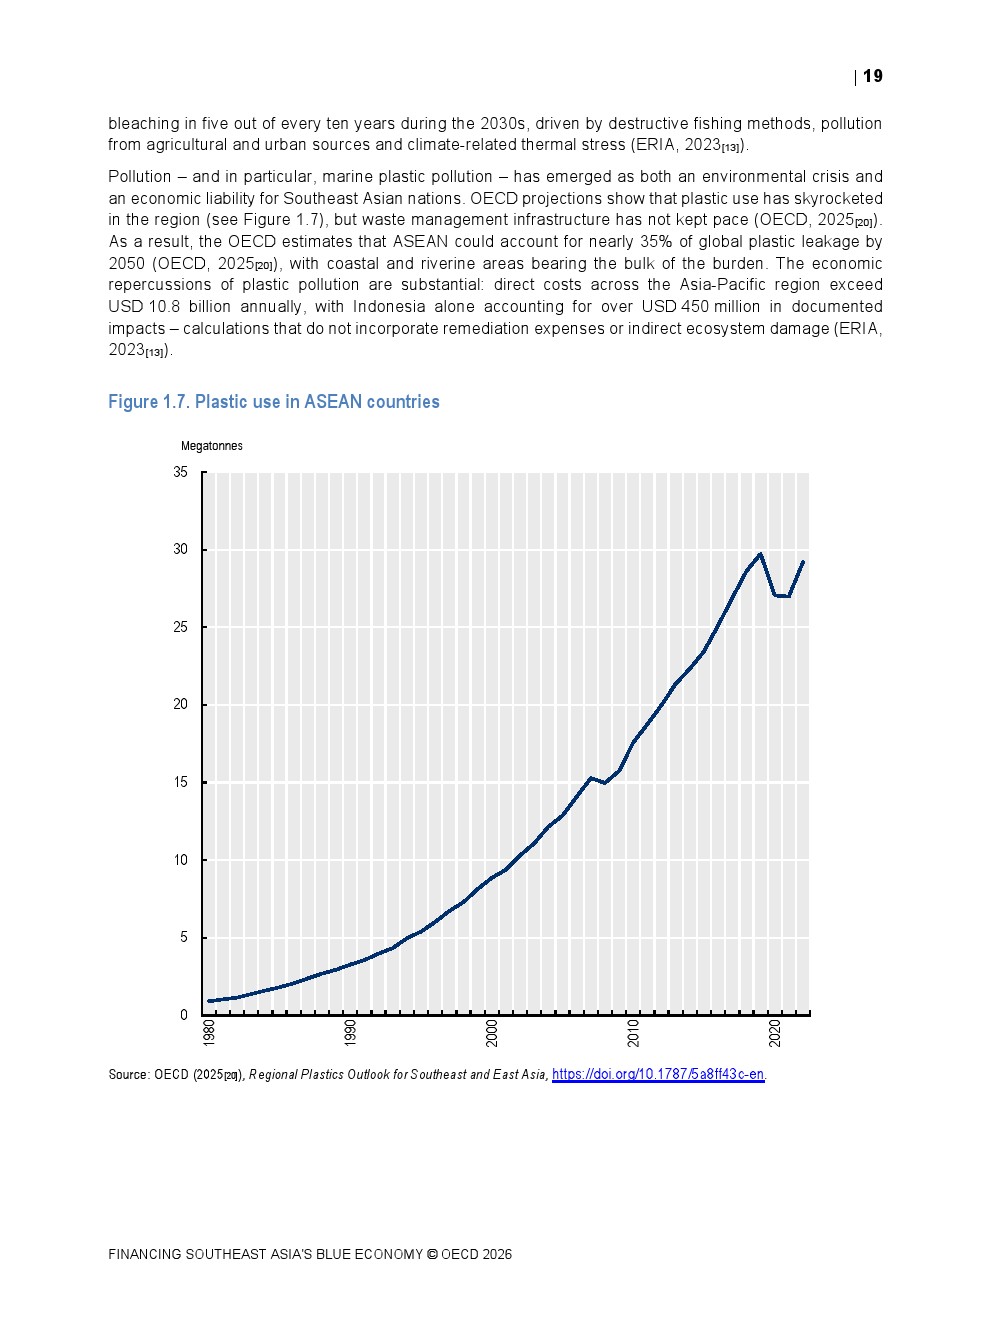
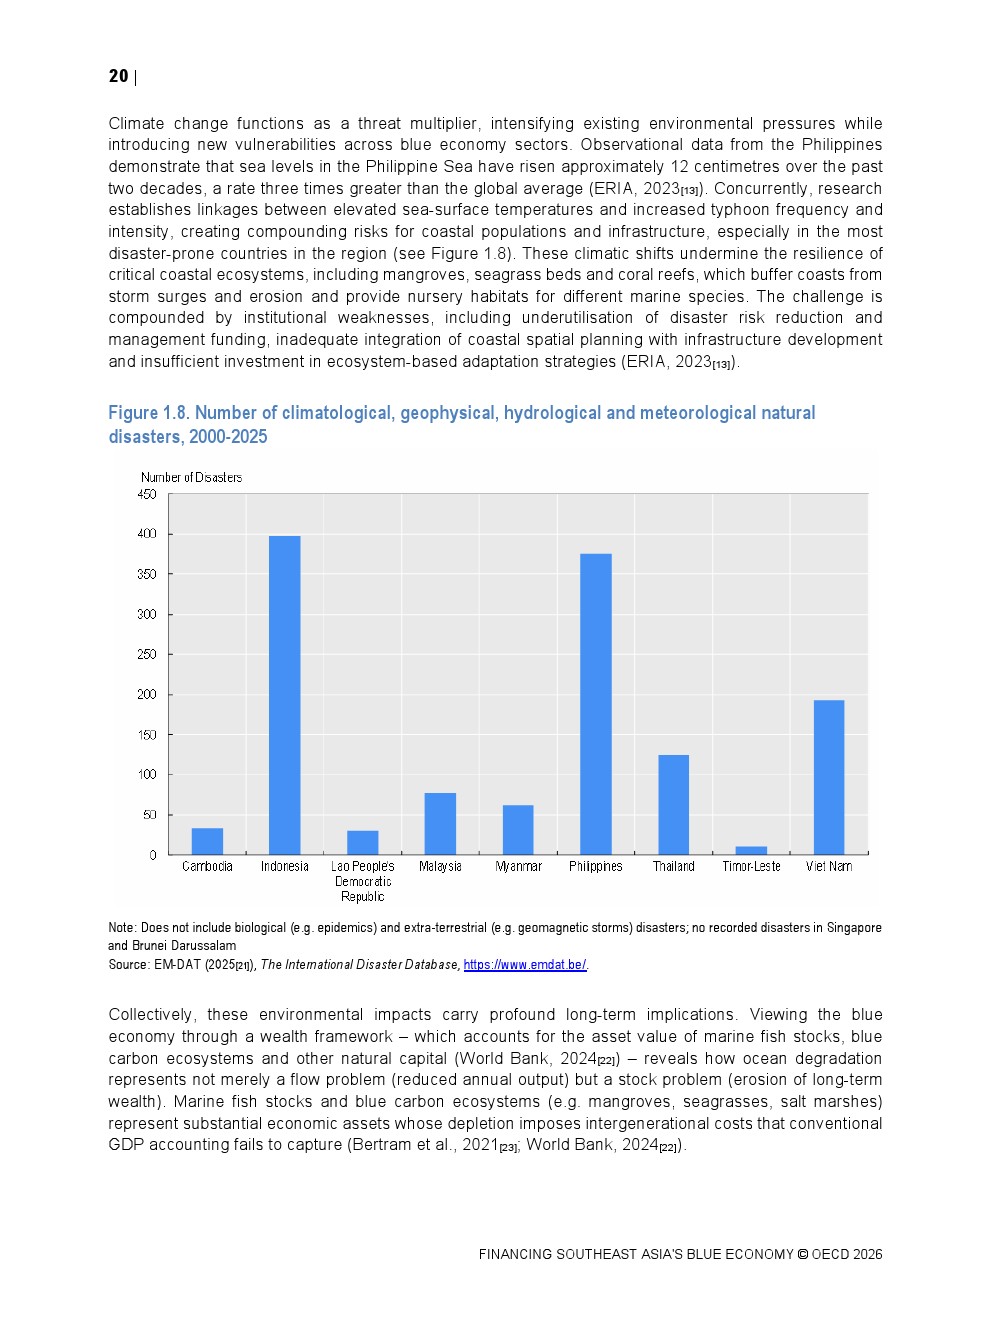
塑料污染则构成另一项长期成本。报告显示,东盟塑料使用量长期快速上升,预计到2050年,东盟可能贡献全球近35%的塑料泄漏。与此同时,亚太地区塑料污染造成的直接经济成本每年已超过108亿美元,仅印尼有记录的相关影响就超过4.5亿美元。气候变化又进一步放大风险,菲律宾海过去20年海平面上升约12厘米,约为全球平均水平的3倍。
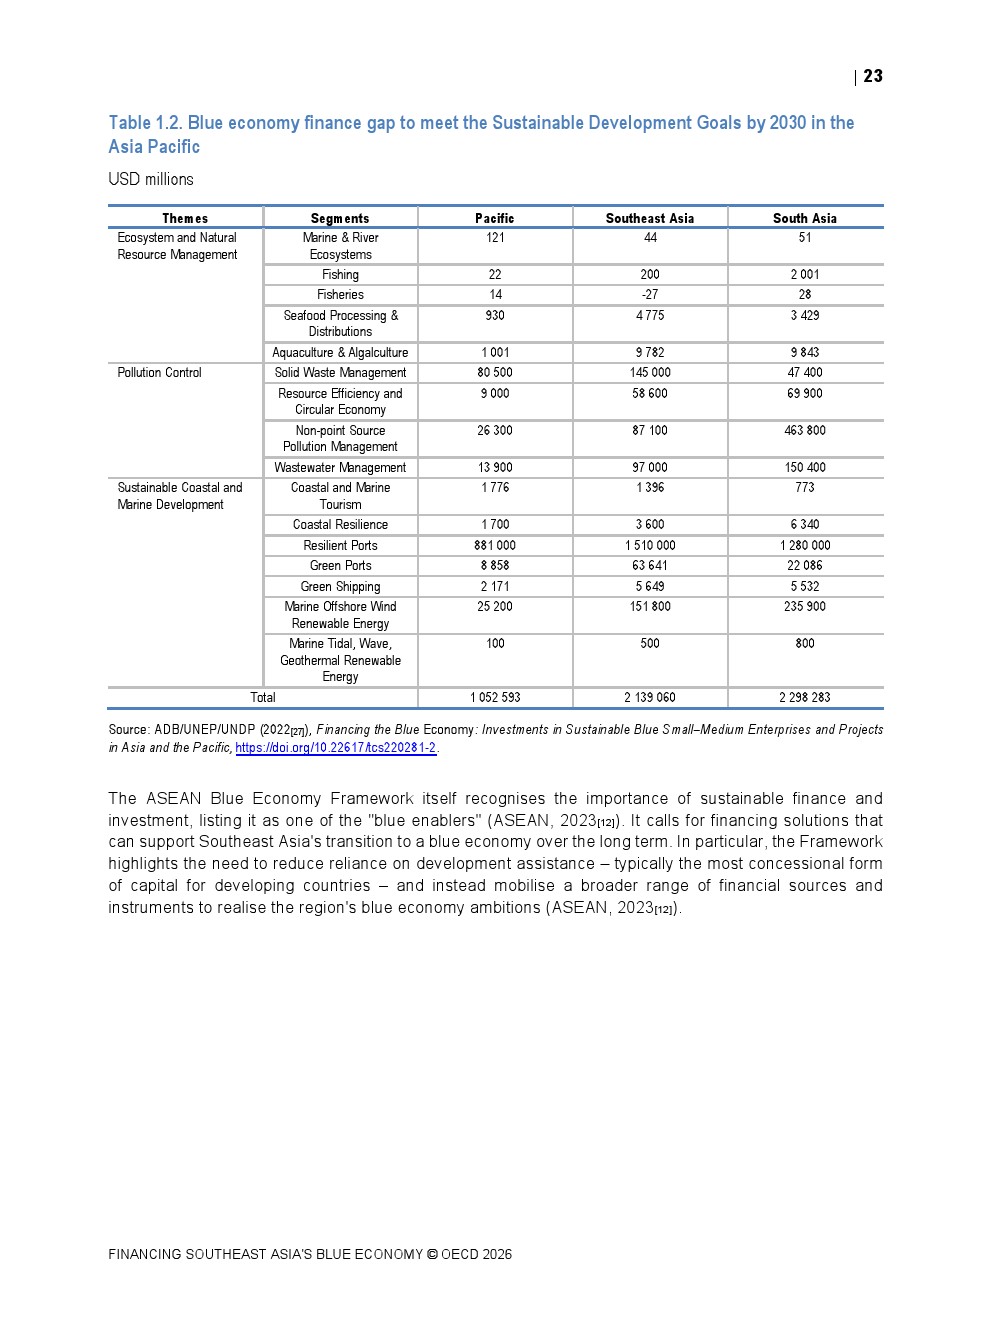
真正的融资约束在于规模。报告估算,东南亚到2030年实现蓝色经济相关可持续发展目标面临约2.139万亿美元融资缺口,其中韧性港口需求高达1.51万亿美元,海上风电约1518亿美元,固体废物管理1450亿美元,污水处理970亿美元。资金需求明显集中在基础设施和资本密集型领域,仅依靠传统援助难以覆盖。
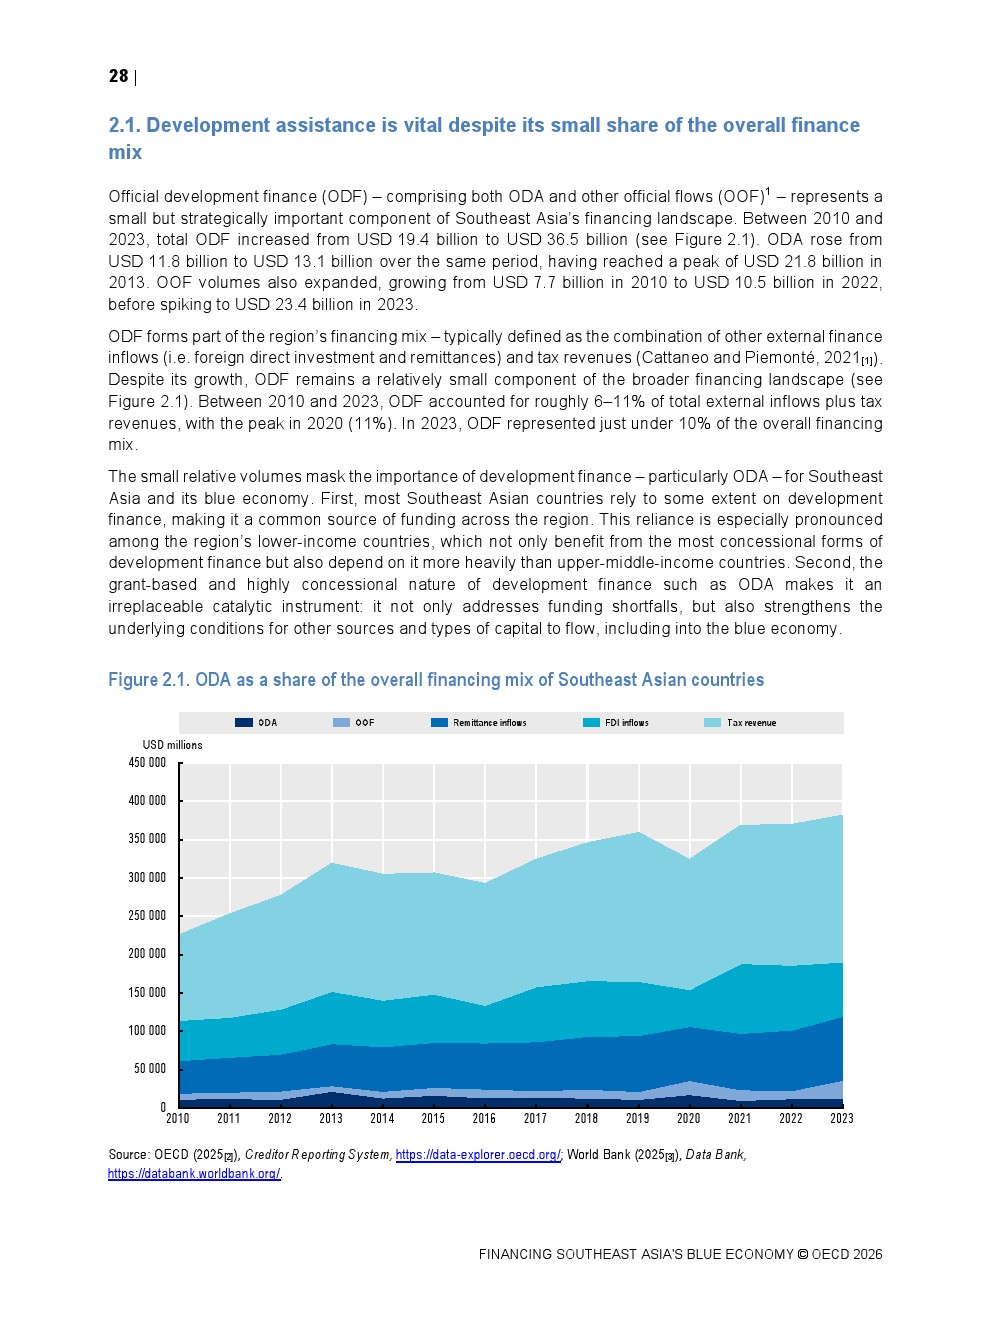
发展援助目前仍不可替代,但其作用更适合承担市场难以定价的公共品。2022年至2023年,东盟获得的涉海官方发展援助平均每年仅6.8亿美元,而且存在资金拨付缓慢、行业集中度较高以及资金与实际需求错配等问题。随着援助预算趋紧,蓝色经济若继续依赖这一渠道,融资能力将受到更大约束。
私人资本理论上可以成为接力者,但现实并不乐观。宏观经济压力、财政空间有限、税收占GDP比率偏低以及部分国家资本市场浅薄,限制了公共和私人资金进入蓝色产业。即使采用混合融资,效果也有限:东南亚海洋及涉海陆上活动获得的ODA所撬动私人资本最高仅约1.284亿美元,且高度集中于少数国家和行业。
因此,报告提出的核心并非简单“增加资金”,而是提高资本进入蓝色经济的可行性。蓝色债券已是区域较成熟的工具,债务换自然、蓝碳融资和参数化保险则仍处于较早阶段。问题在于,这些创新工具本身也依赖信用增级、项目收益、治理能力和可靠数据,无法绕开宏观稳定性与项目商业可行性的基本约束。
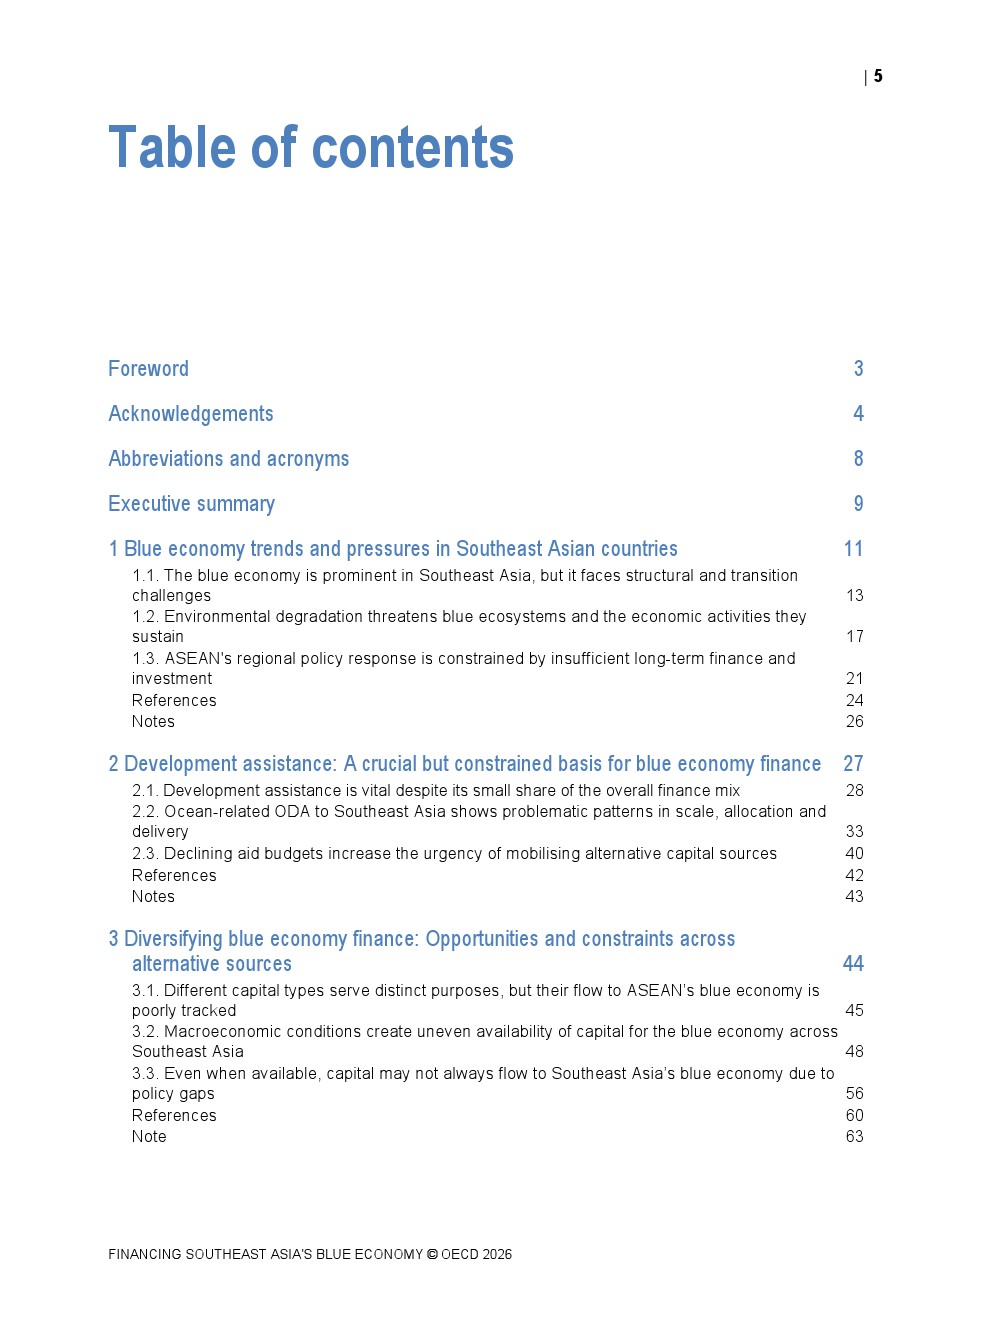
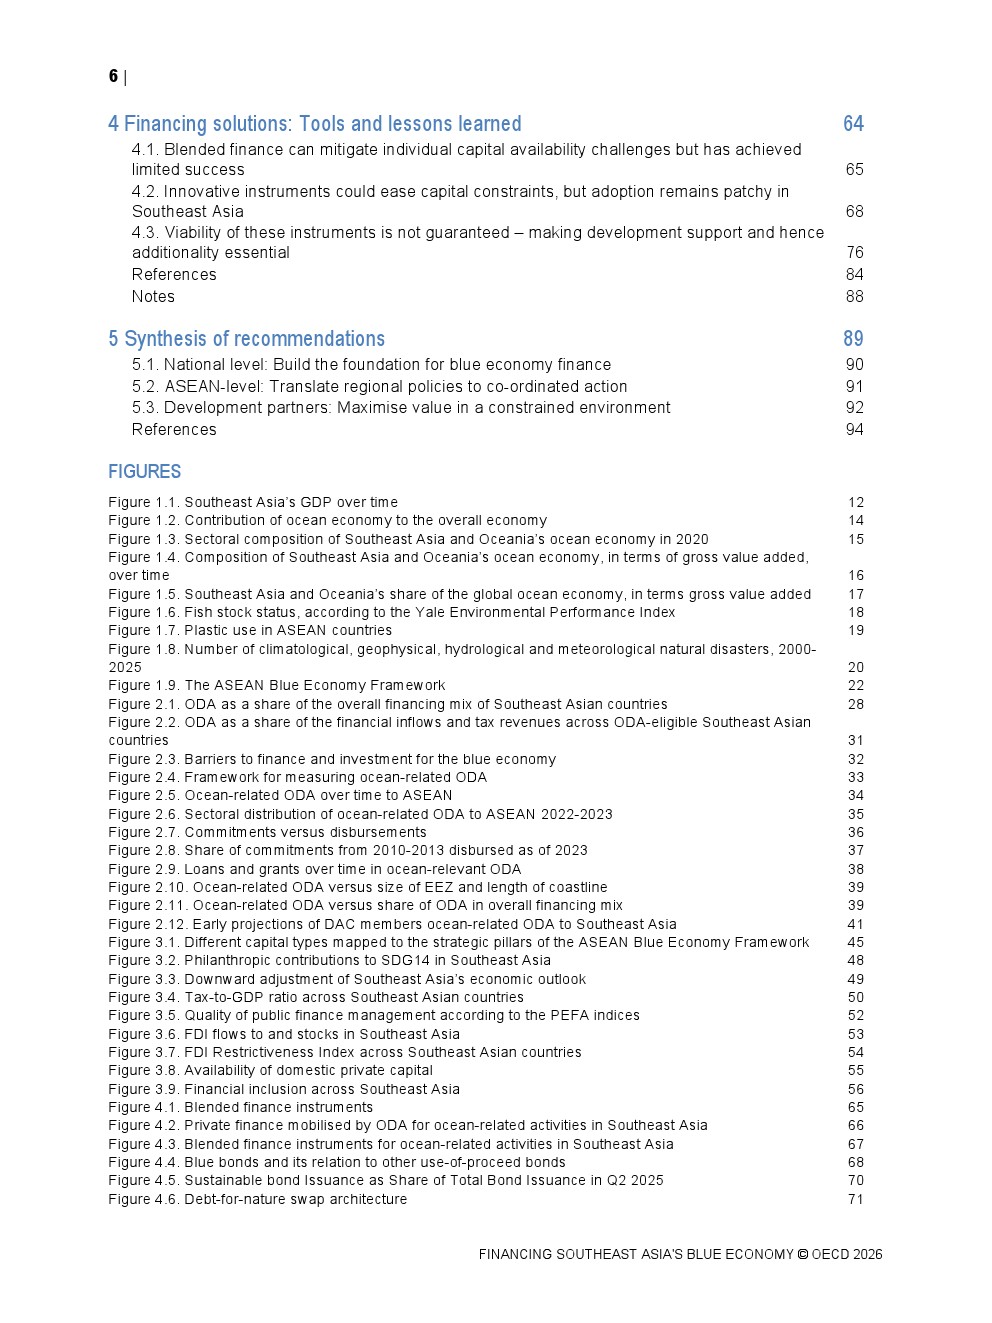
趋势上看,东南亚蓝色经济正在从“援助驱动”转向“多元资本驱动”,但这一转换不会自动发生。未来关键不只是扩大融资规模,而是建立能够持续生成可投资项目的制度基础:国家层面完善蓝色经济战略和财政政策,东盟层面强化区域协调,发展伙伴则应把有限资金投向市场明显低估的领域。随着传统援助承压,谁能率先把生态价值转化为稳定现金流、信用和可投资资产,谁就更可能在下一阶段的蓝色经济竞争中占据优势。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: