据Counterpoint的初步数据,2026 年第一季度中国智能手机出货量同比下降了 4%。此次下降主要是由于去年政府补贴计划带来的高基数效应,以及今年成本的上升所致。
针对市场趋势,高级分析师伊万·拉姆表示:“由于需求持续疲软,今年年初推出的政府补贴对市场的负面影响微乎其微。尽管 2 月份的农历新年促销活动比 1 月略有提振,但这些折扣的规模因内存成本的大幅上涨而受到限制。不断上涨的零部件成本正在推高零售价格,影响到既有型号和新设备的上市价格。这种趋势预计将在第二季度继续给中国智能手机市场带来巨大压力。不过,高端智能手机领域表现稳健,各厂商通过引入突破性成像硬件、可折叠设备和人工智能代理等功能来推动替换需求。”
2025 年第一季度至 2026 年第一季度中国各品牌智能手机出货量及增长率对比
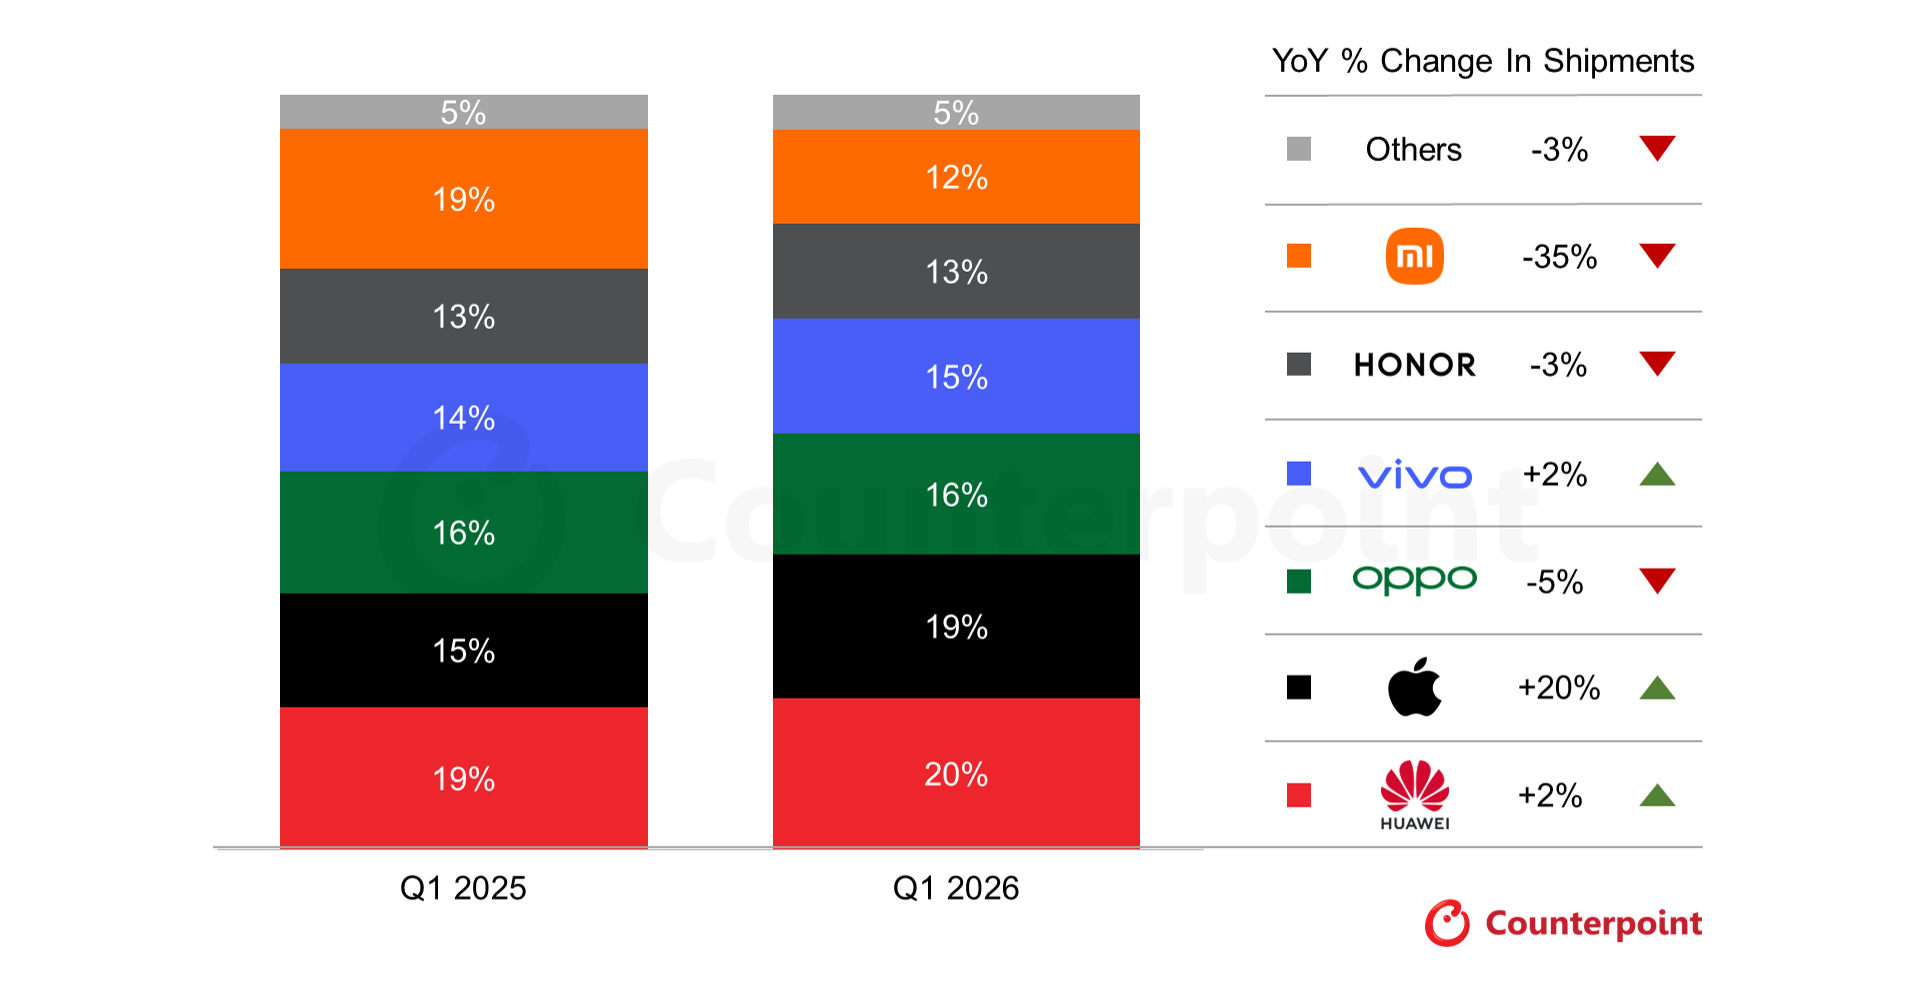
2026 年第一季度,华为在中国智能手机市场占据领先地位,份额达 20%,这是自 2020 年第四季度以来的最高水平。Mate 80 系列的供应逐渐改善,同时春节期间的政府补贴和促销活动也助力其表现出色。第一季度末,Enjoy 90 系列的出货量进一步帮助华为保持领先地位,该品牌出货量同比增长 2%。此外,其对国内供应商的高度依赖在全球内存价格飙升的情况下提供了良好的成本缓冲。
苹果在第一季度跃居第二位,得益于 iPhone 17 系列持续强劲的表现、促销降价以及政府补贴。它还录得六大品牌中最高的增长率,出货量同比增长 20%。苹果被普遍认为是最有能力应对当前全球内存短缺问题的品牌,得益于其高端产品组合和强大的供应链管理。在中短期内,它更有可能内部消化成本上涨并扩大市场份额。在 realme 重新回归之后,OPPO 在第一季度排名第三。两家品牌都在进行内部产品线调整。值得注意的是,OnePlus 在第一季度同比增长 53%,得益于其 Ace 6 和 Turbo 6 系列的出色表现,以及更清晰的产品定位。在以利润为导向的策略下,OPPO 在 3 月 16 日率先对部分旧款机型提高了价格,这影响了消费者需求并抑制了换机热潮。
vivo 在第一季度的出货量同比增长 2%,得益于中低端机型如 Y50、Y500 和 S50 的强劲表现。HONOR 最畅销的机型 X70 和 荣耀 500 保持了增长势头,而 3 月推出的 Magic V6 则凭借其大容量电池和出色的耐用性获得了良好的市场反响。小米在第一季度同比下降 35%,主要是由于其核心机型与上一代产品相比表现不佳,且未采取激进的促销降价措施,同时在更高的成本压力下采取了更为谨慎的定价策略。
今年,智能手机制造商正面临出货量萎缩和利润率下降的“双重打击”,高昂的内存成本可能会持续到 2026 年。随着原始设备制造商对新机型和老机型都提高了价格,市场需求预计将进一步减弱,但随着 618 购物促销活动的开展,预计在 6 月初会出现小幅回升。在这种成本压力的背景下,中国智能手机的出货量预计在 2026 年将下降 9%,但仍将超过全球平均水平。
更多阅读: