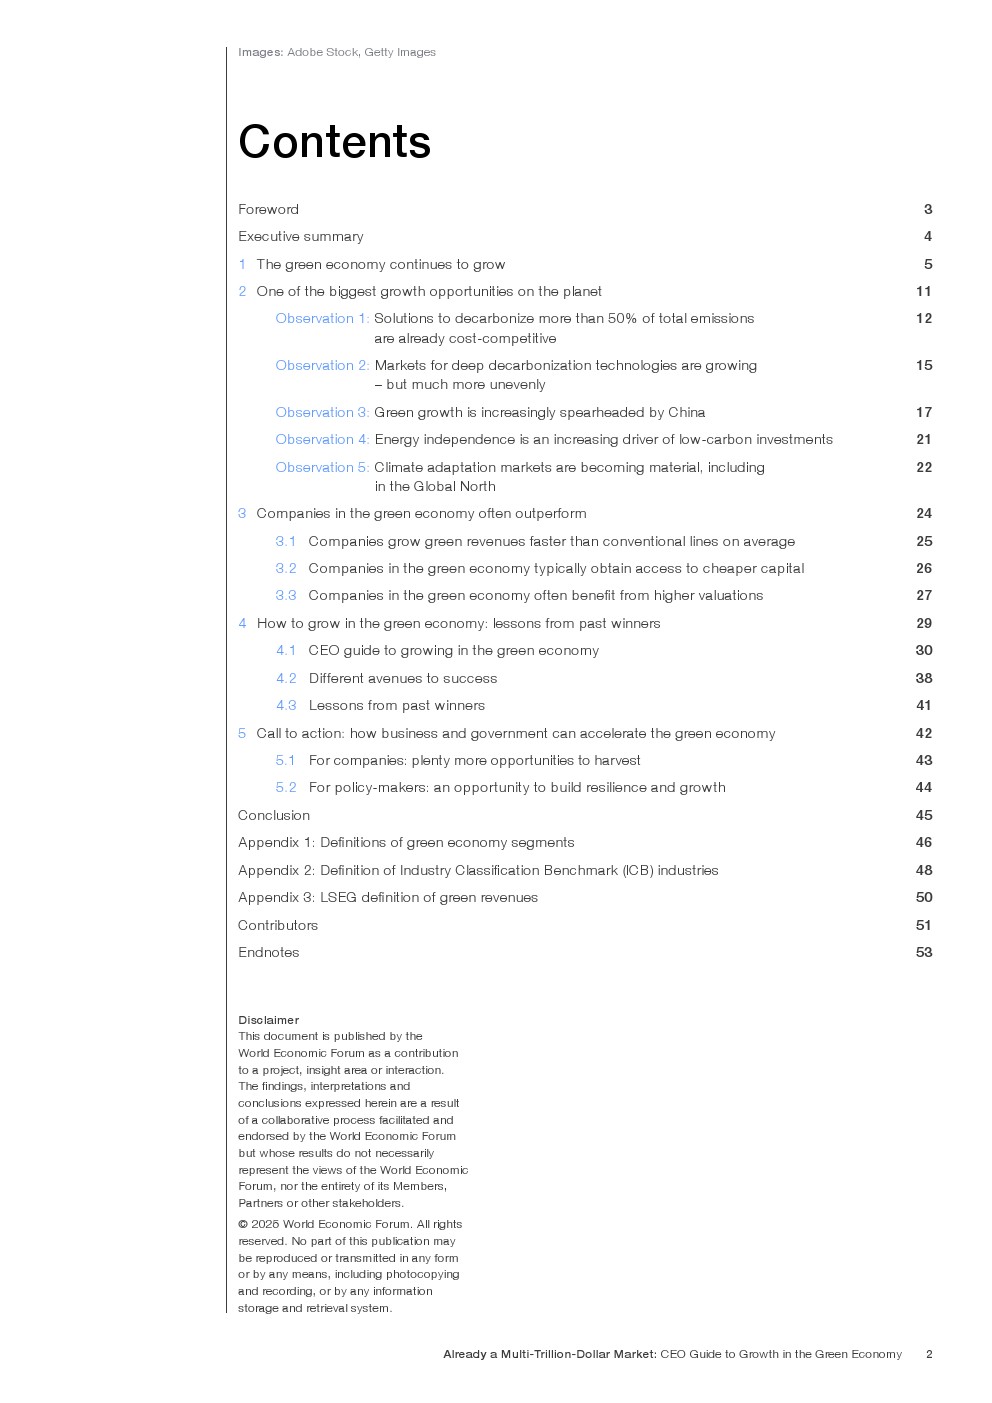
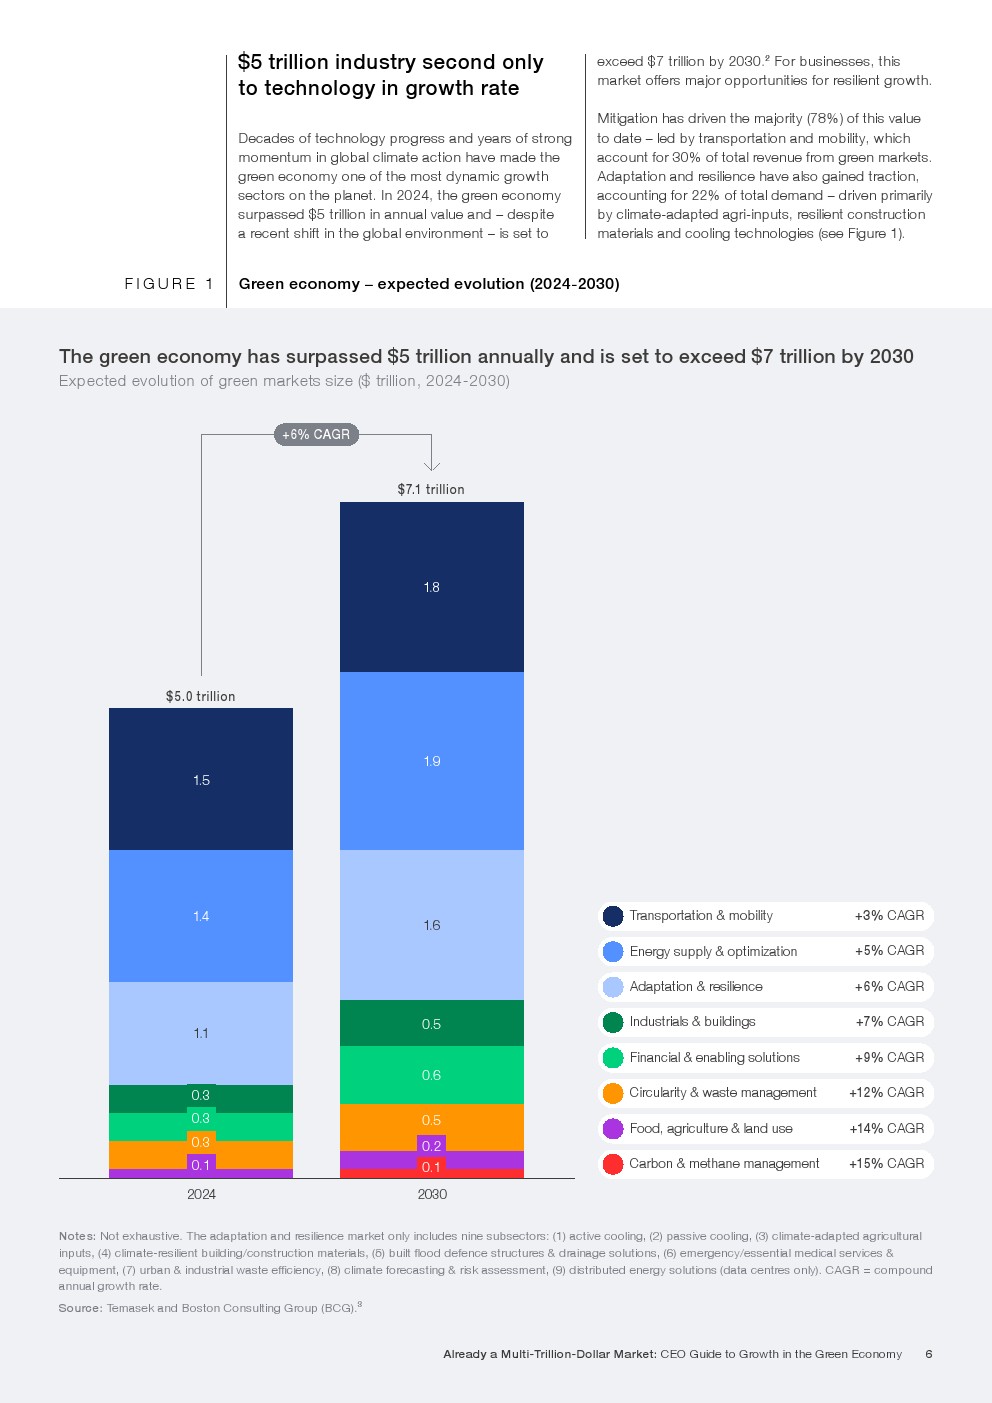
绿色经济已经从政策驱动的长期议题,转变为具有明确商业价值的全球增长市场。2024年全球绿色经济市场规模已超过5万亿美元,预计2030年将进一步升至7.1万亿美元,年均增长约6%,仅次于科技行业,成为全球增长最快的经济领域之一。
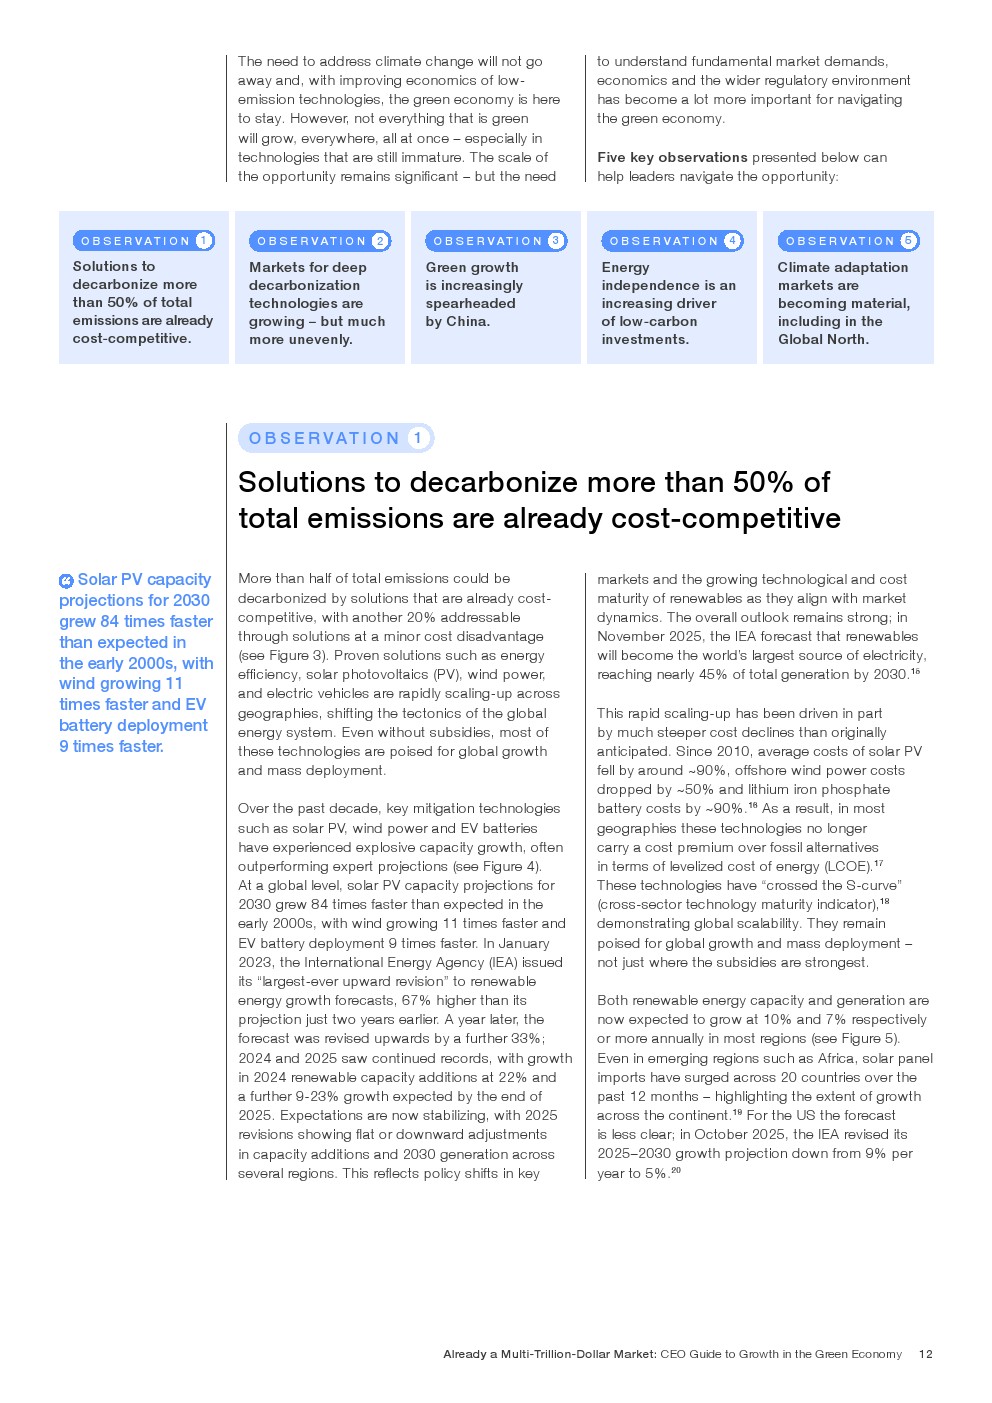
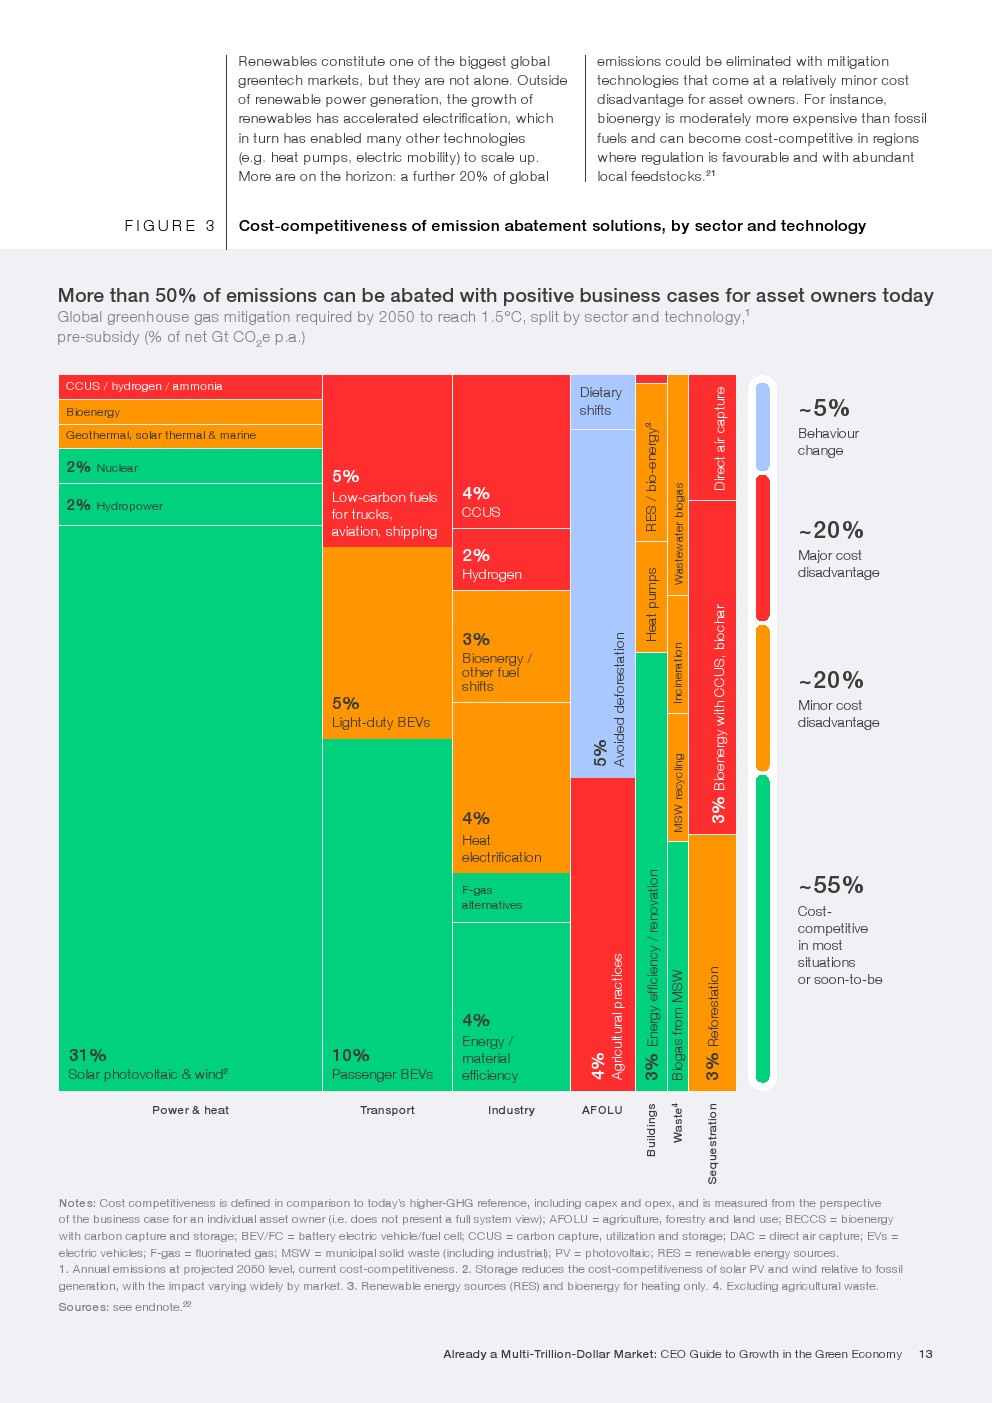
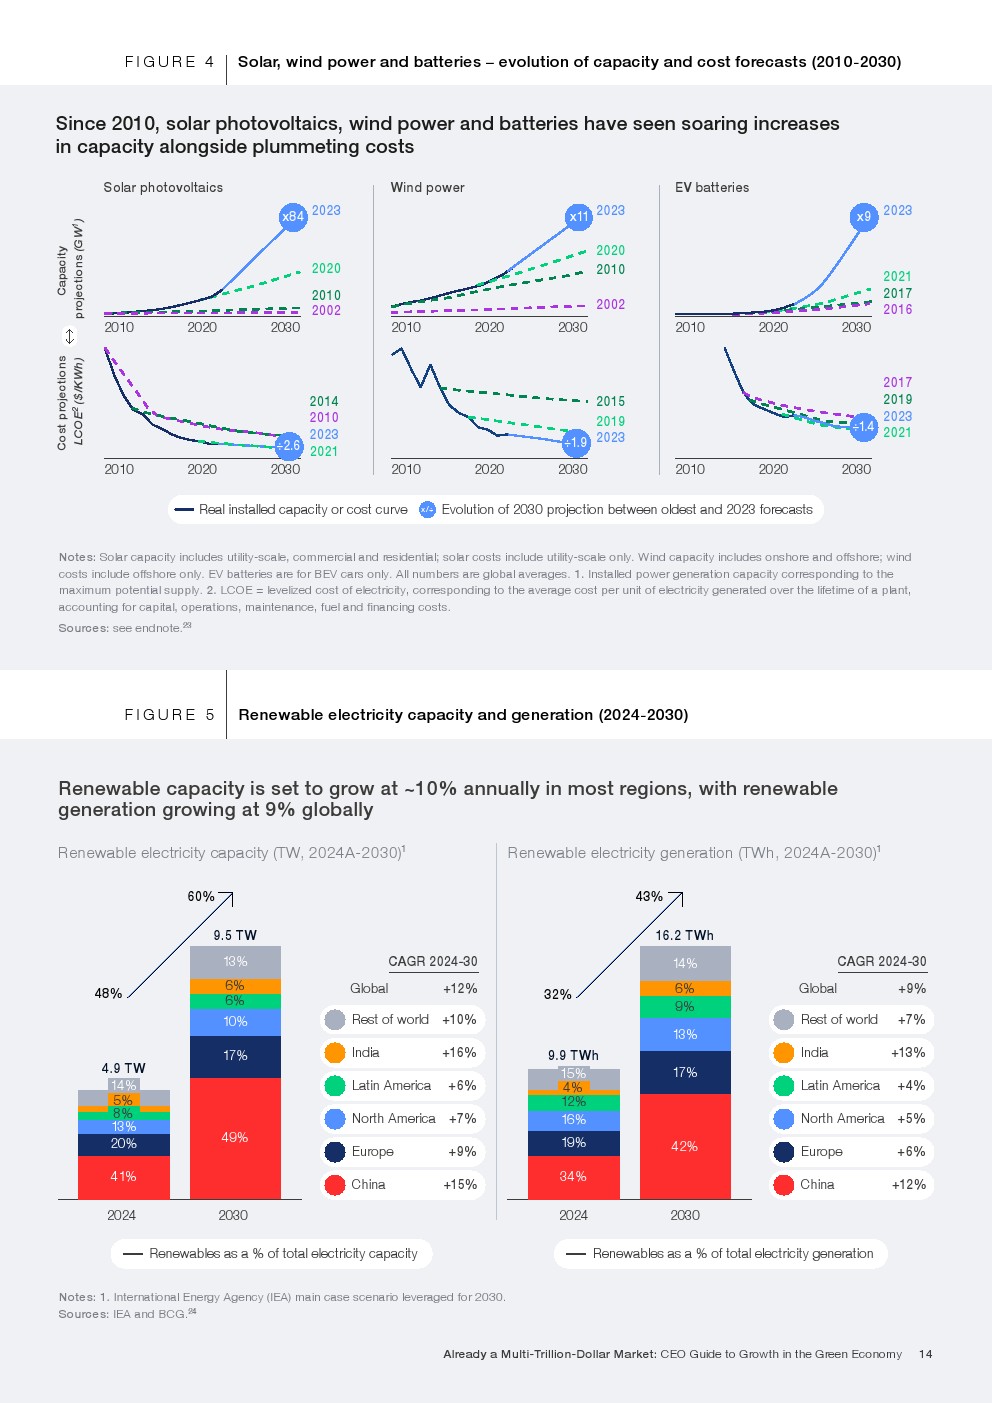
这一市场的增长基础并非单纯依赖补贴。报告显示,目前全球超过50%的温室气体排放已经可以通过具有成本竞争力的方案实现减排,另有约20%可以通过仅存在轻微成本劣势的技术解决。过去十余年,太阳能光伏成本下降约90%,海上风电成本下降约50%,磷酸铁锂电池成本下降约90%,技术成熟度与经济性正在共同推动绿色产业进入规模化阶段。
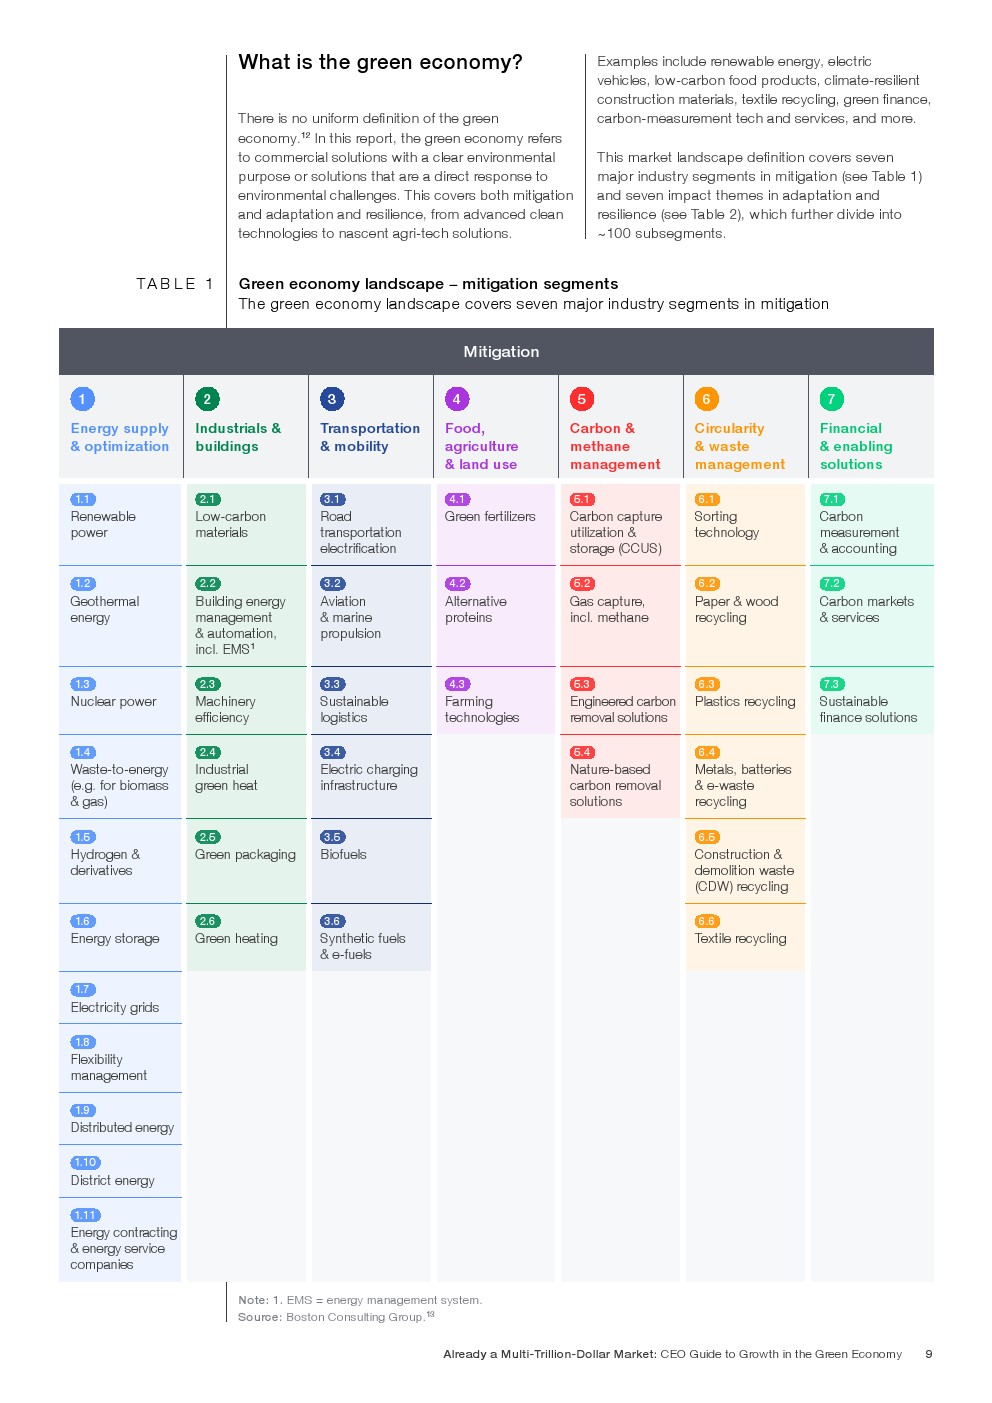
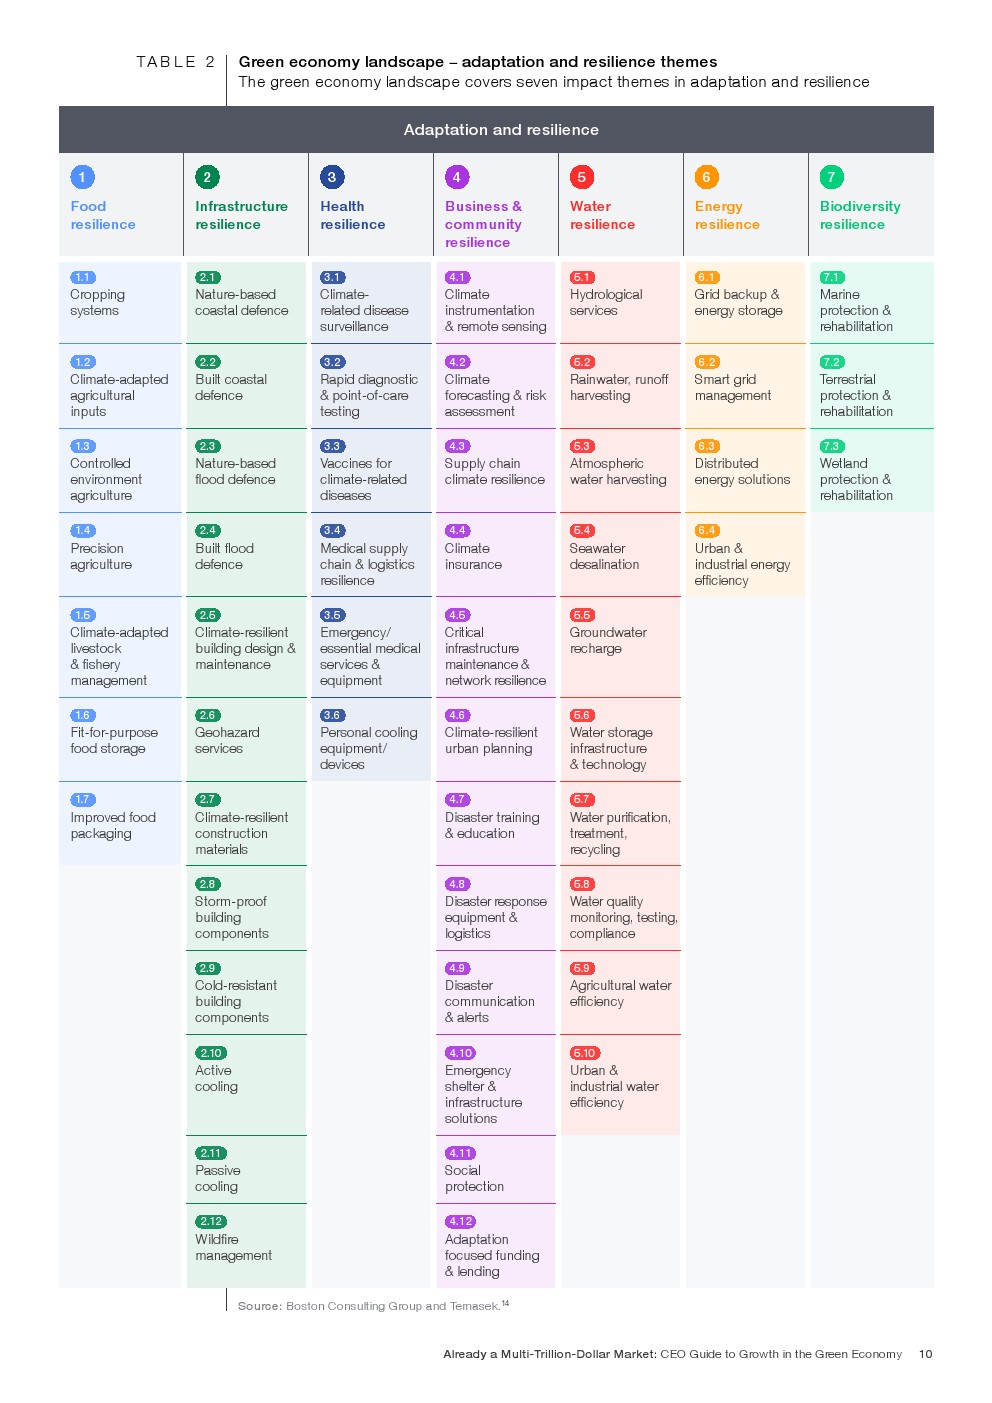
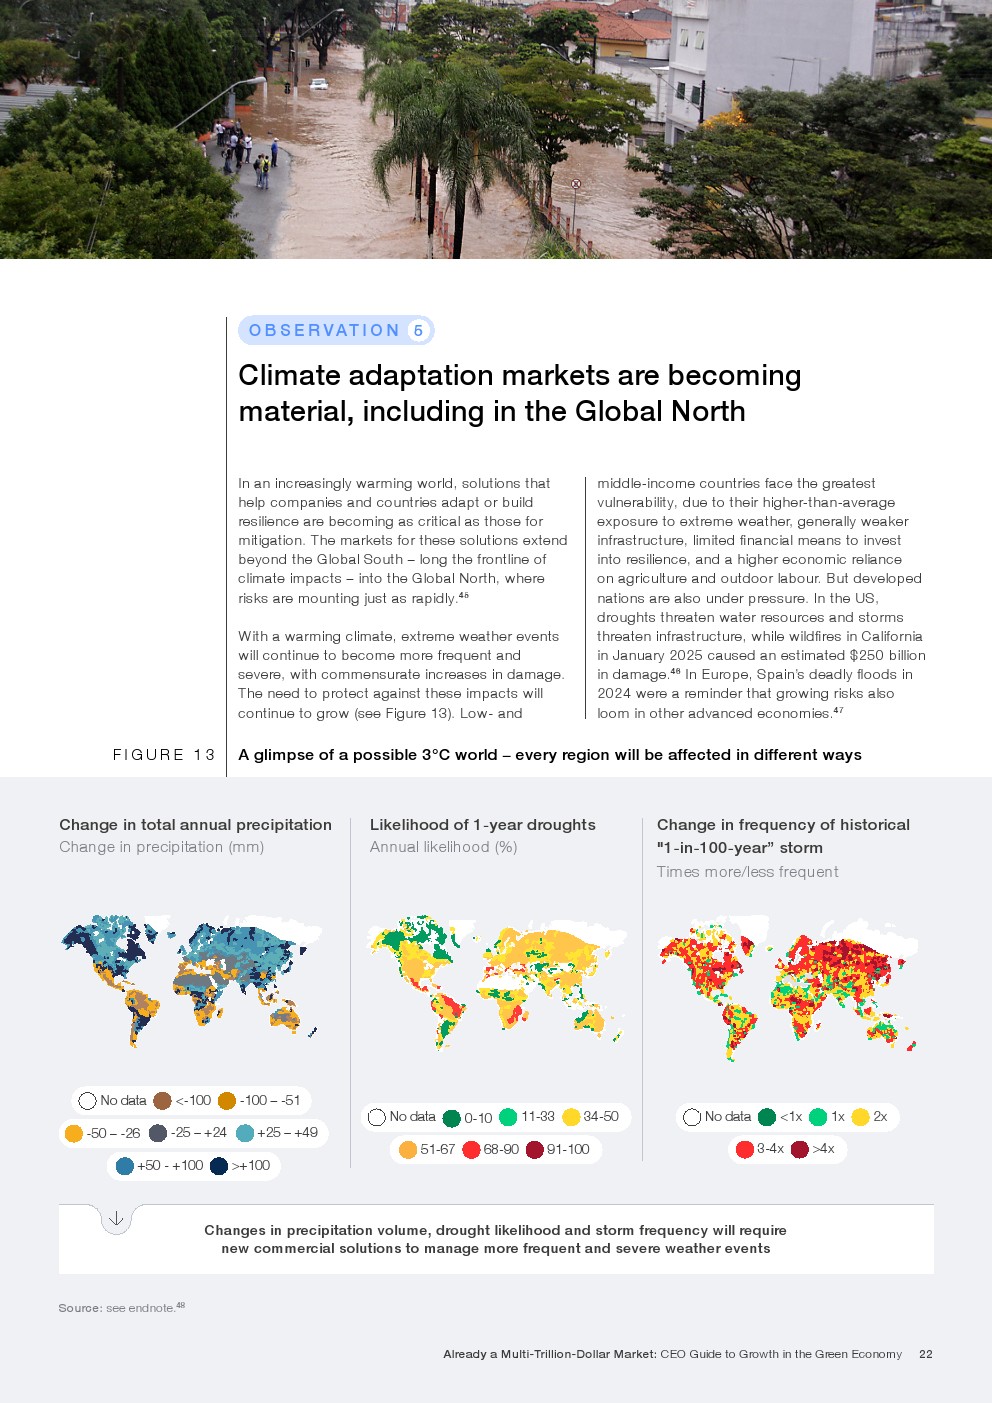
从市场结构看,减排仍是绿色经济的主体,占2024年市场价值约78%。其中交通与移动出行贡献约30%的绿色市场收入,是最大的单一领域;能源供应与优化、工业与建筑同样构成核心支柱。与此同时,适应与韧性市场已占气候相关投资需求的22%,气候适应型农业投入品、韧性建筑材料、制冷技术等领域正在从“风险支出”转变为新的商业需求。
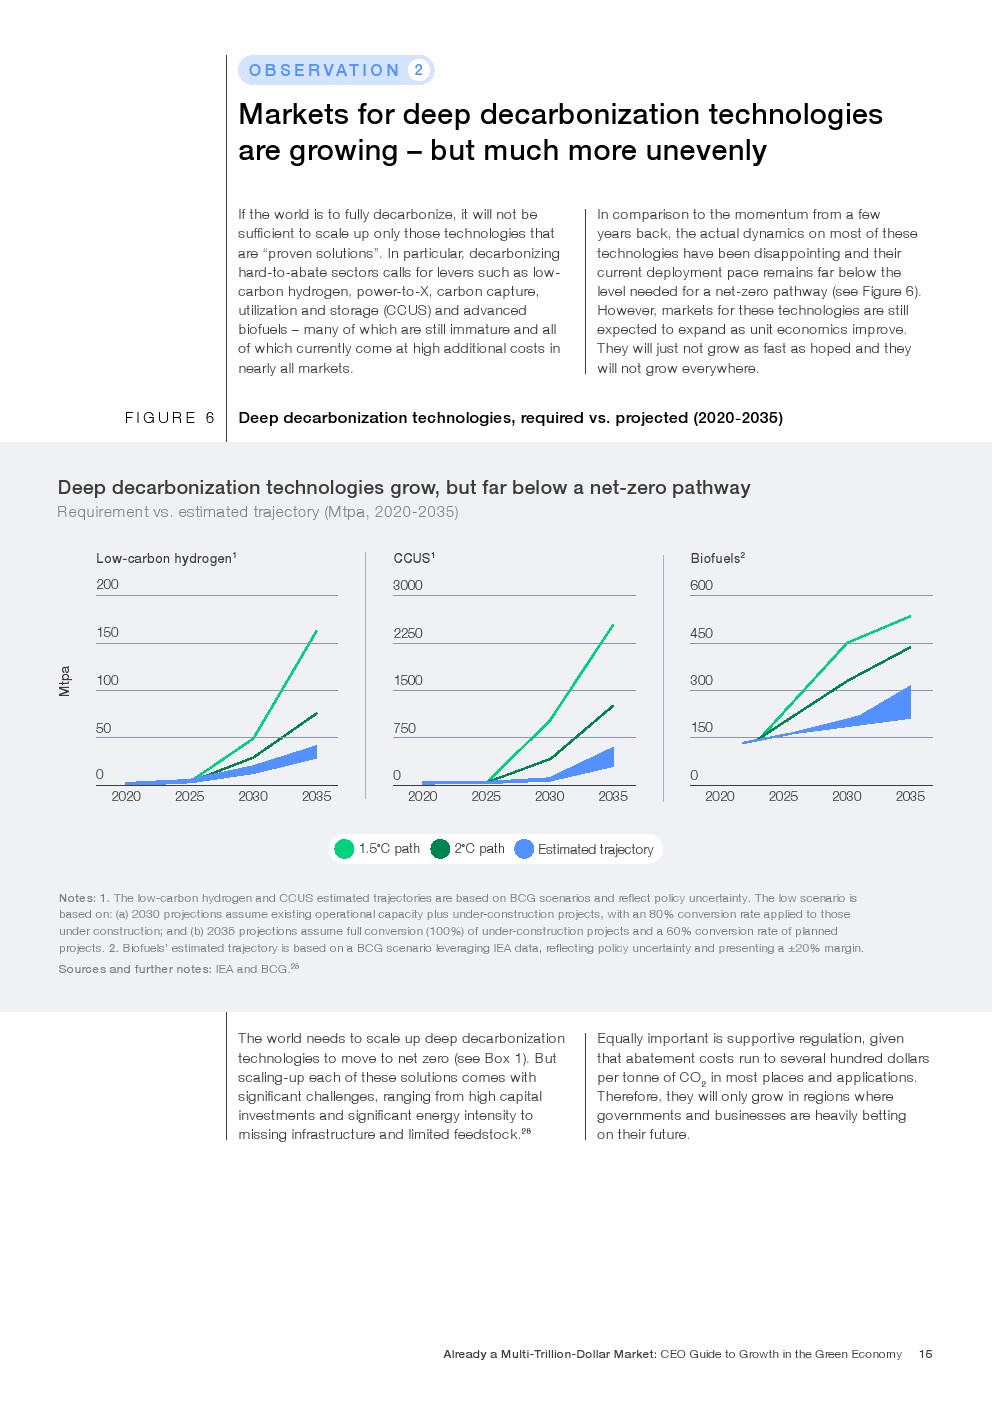
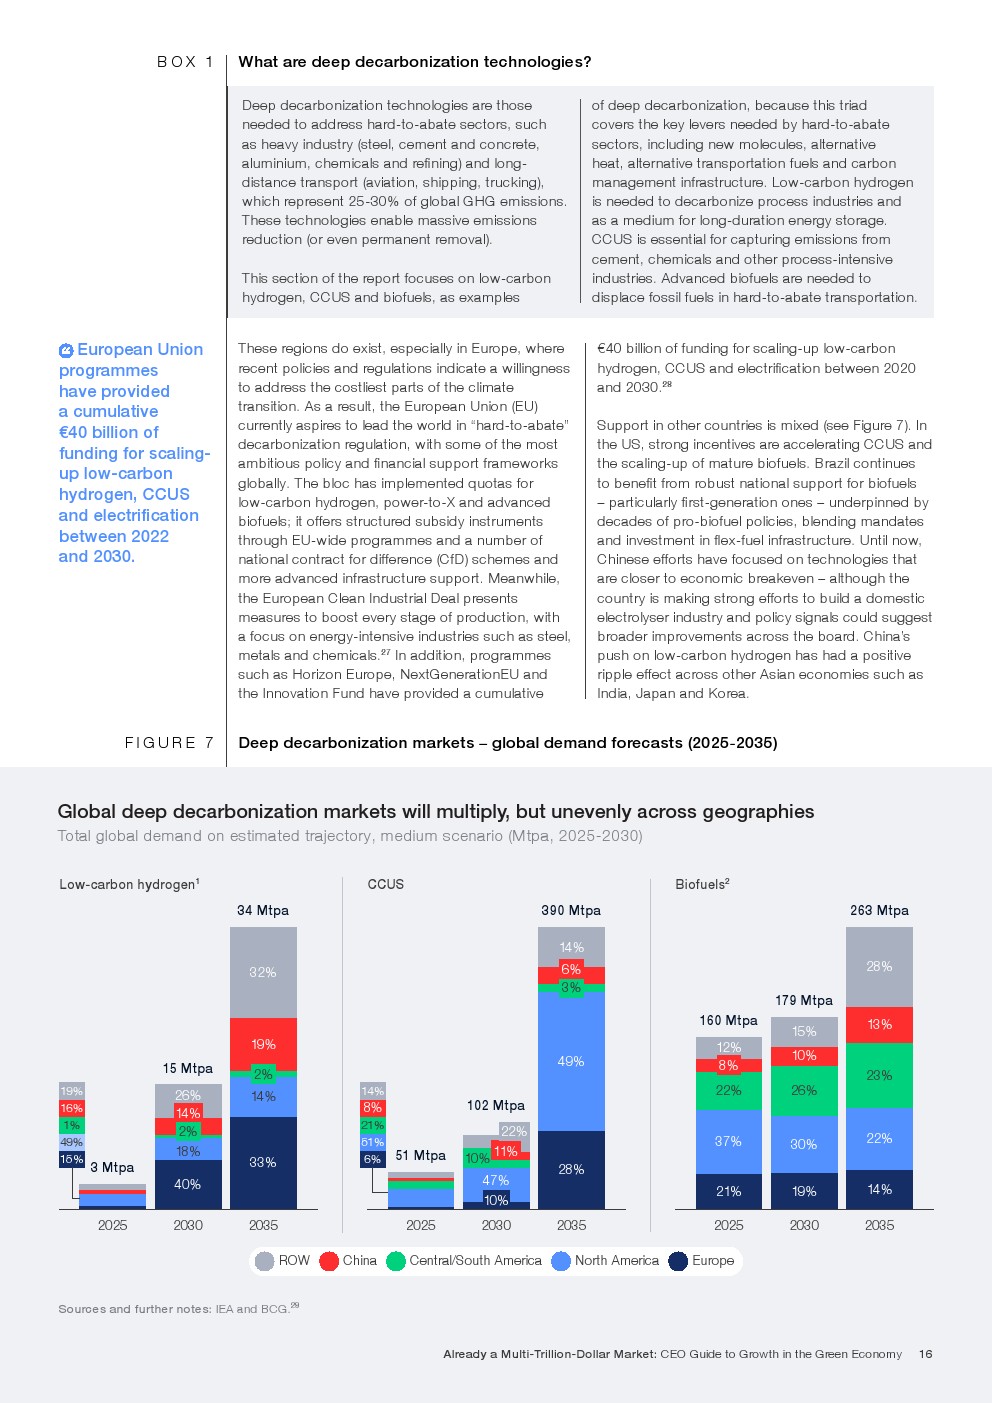
增长速度则呈现明显分化。报告预计,2024年至2030年,碳与甲烷管理市场年均增长约15%,食品、农业与土地利用约14%,循环经济与废弃物管理约12%,能源供应与优化约9%。相比之下,低碳氢、CCUS等深度脱碳技术虽然市场仍将扩大,但受到高成本、基础设施不足和监管依赖等因素影响,实际部署速度明显低于净零路径要求。
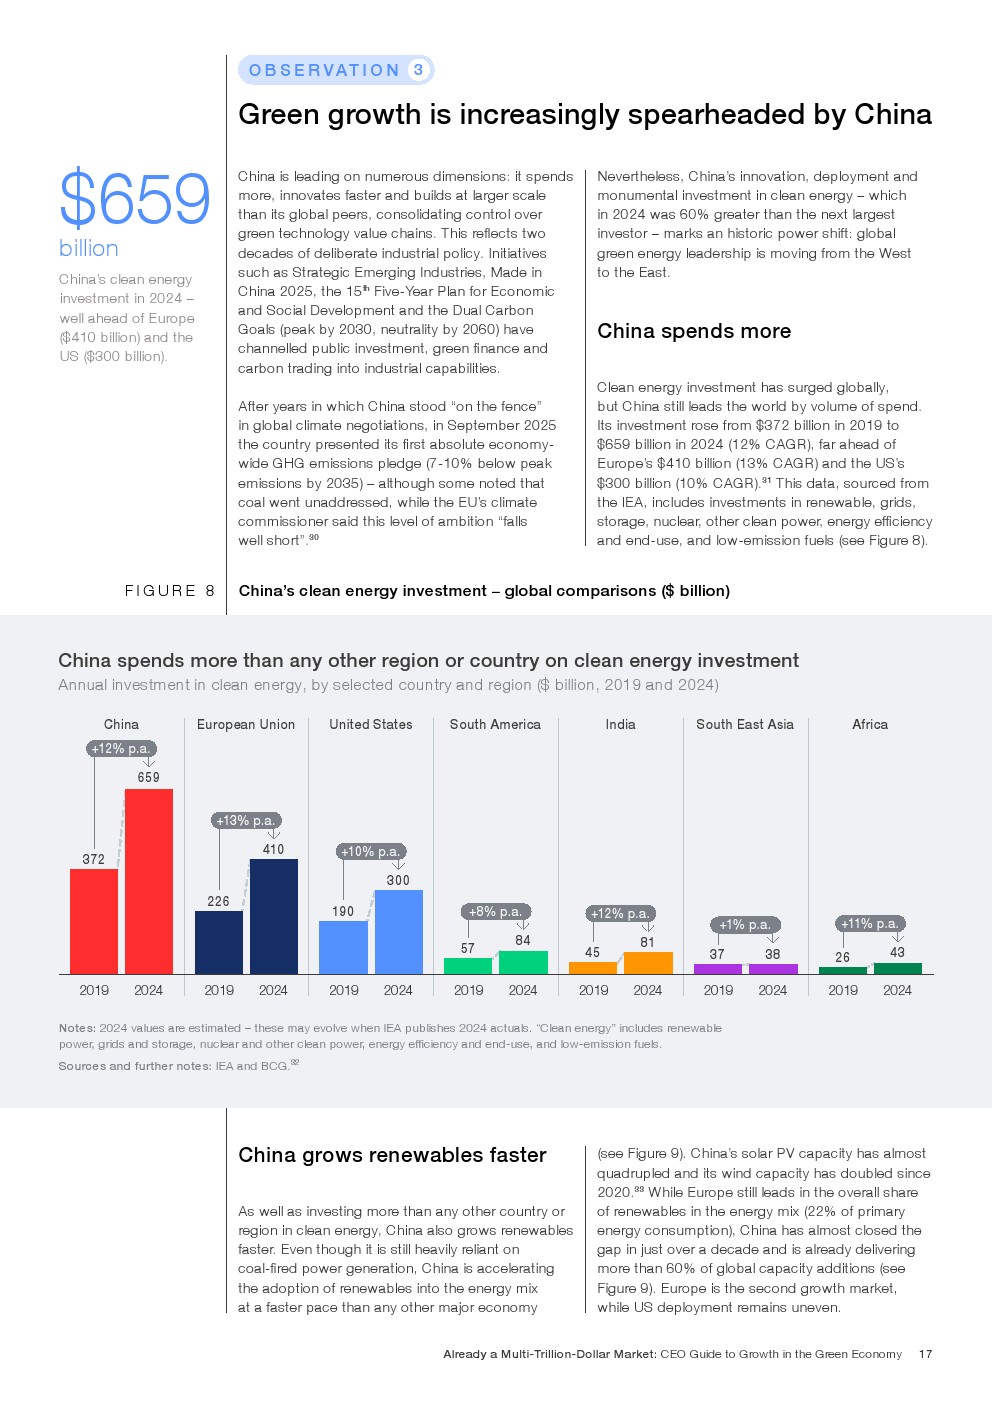
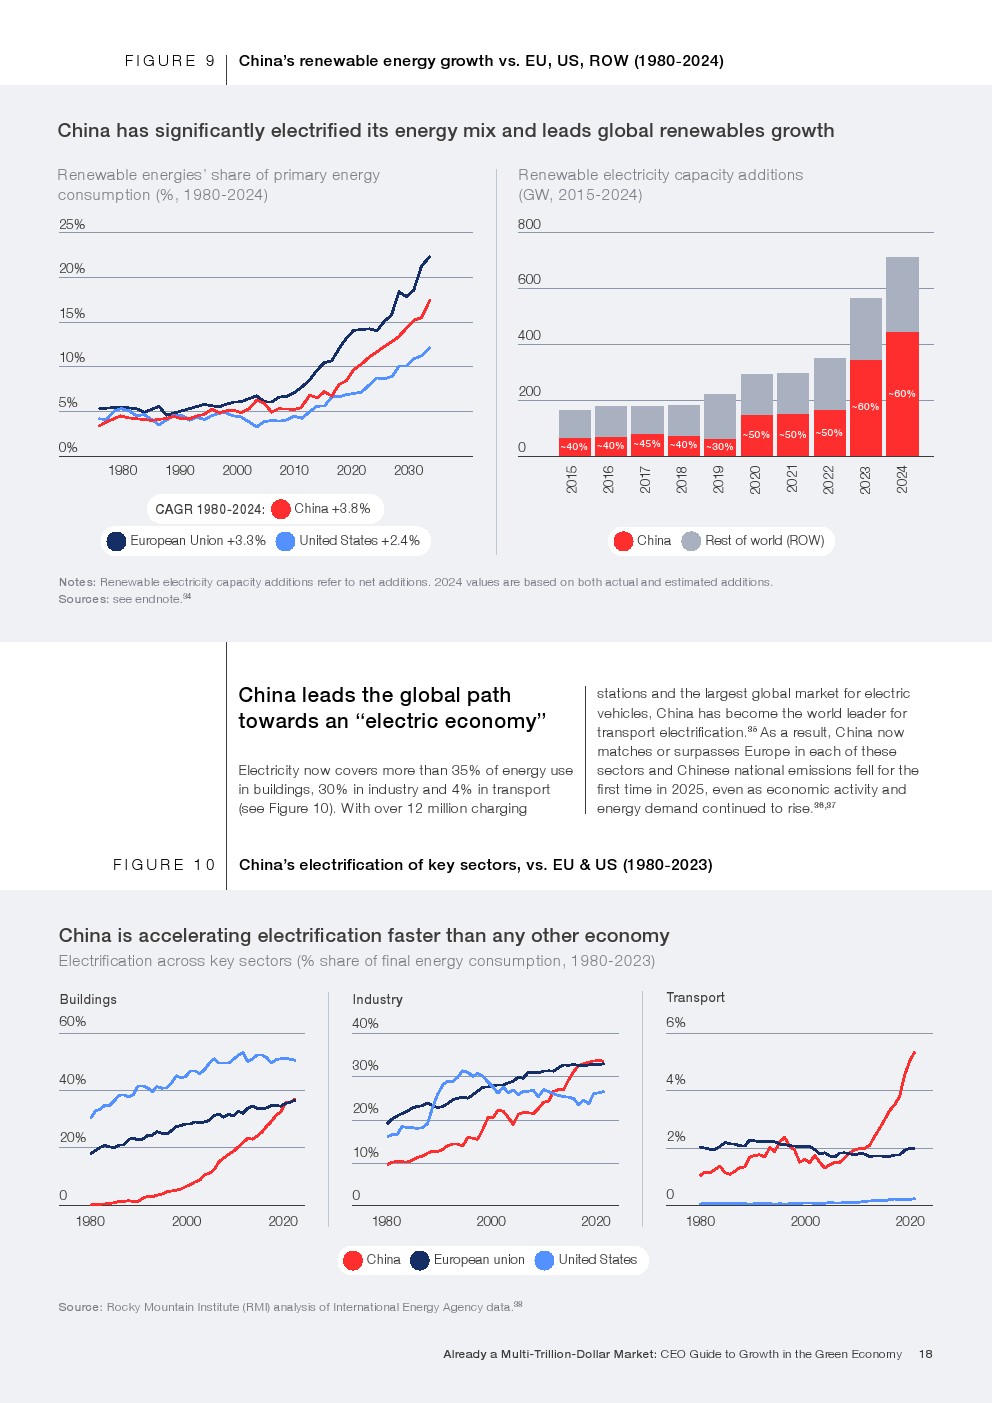
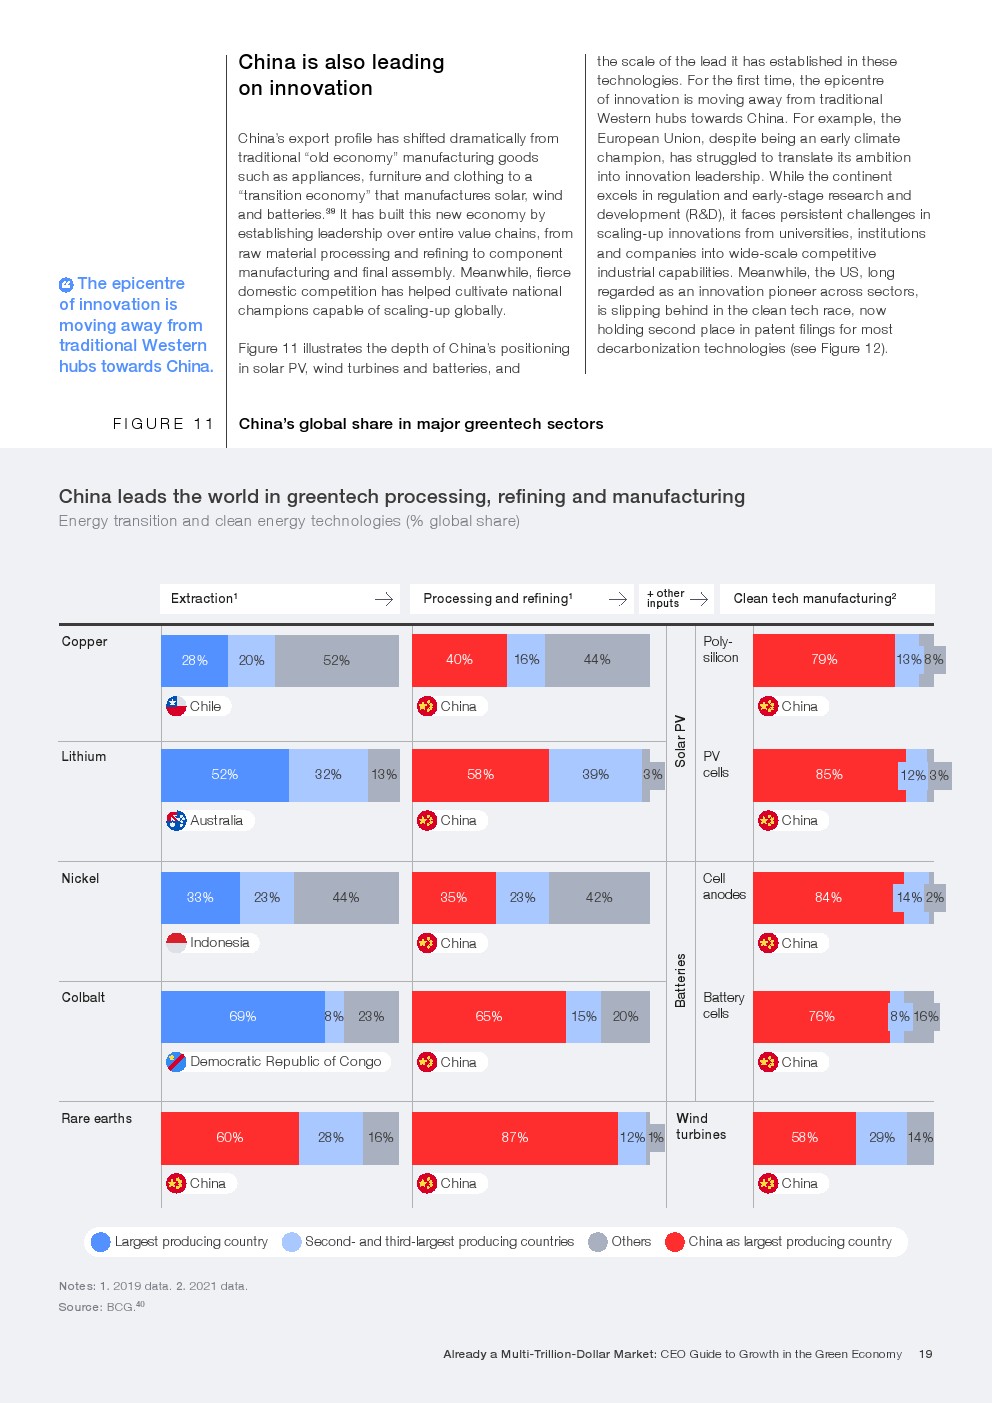
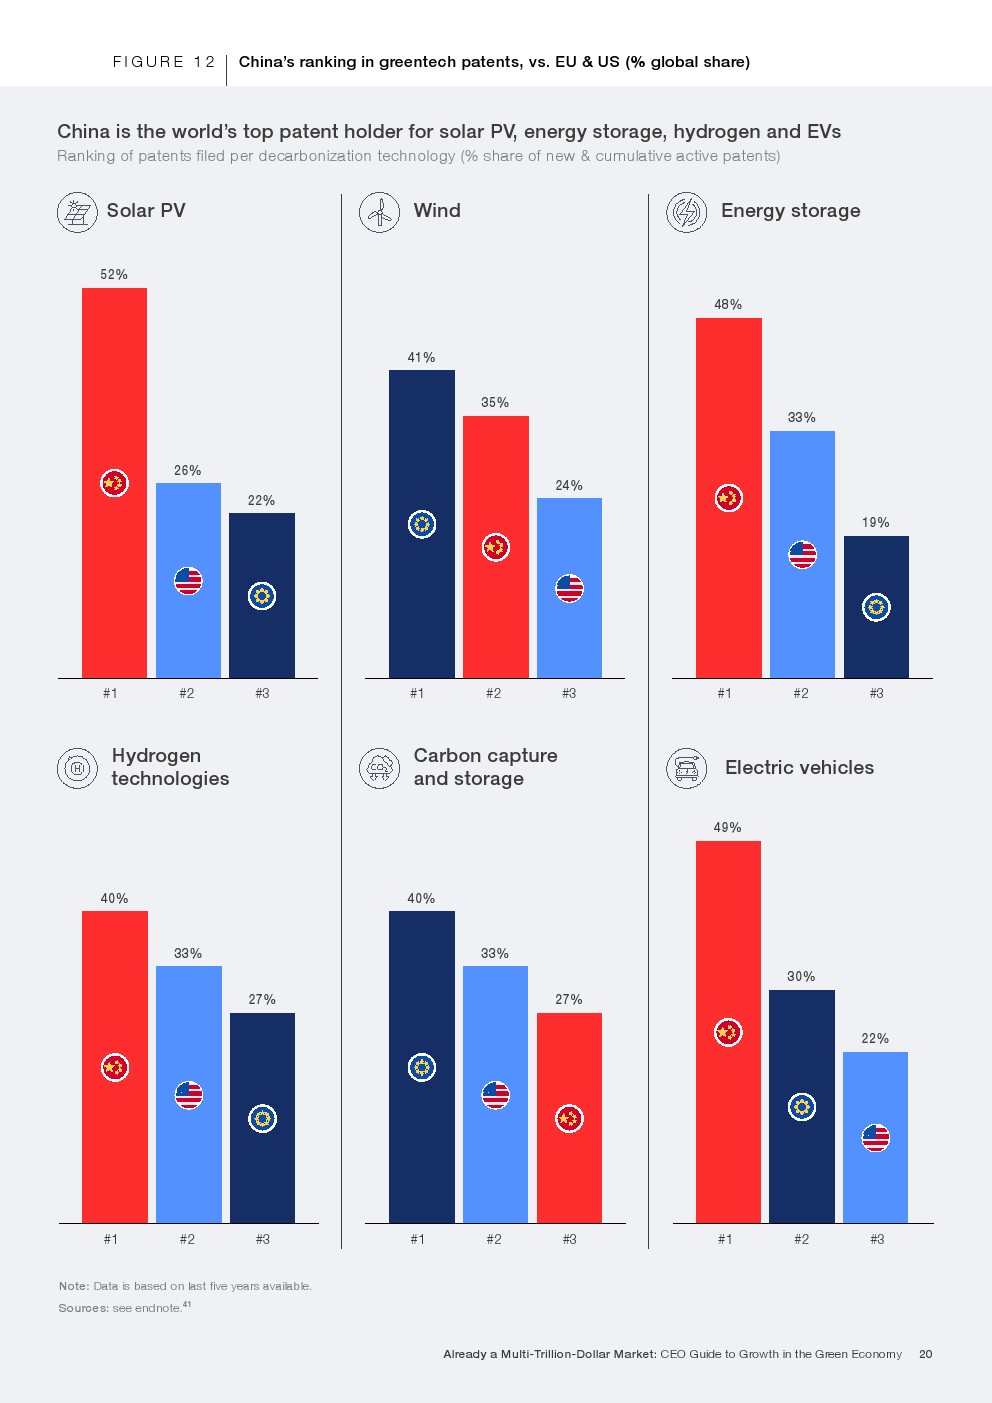
绿色经济的另一项重要变化,是全球产业竞争重心正在向中国倾斜。2024年中国清洁能源投资达到6590亿美元,明显高于欧洲的4100亿美元和美国的3000亿美元,且较2019年以12%的年均速度增长。中国目前贡献了全球超过60%的新增可再生能源装机,并在太阳能、电池、储能、电动车等多个领域建立了从原材料加工、制造到终端产品的完整产业链。
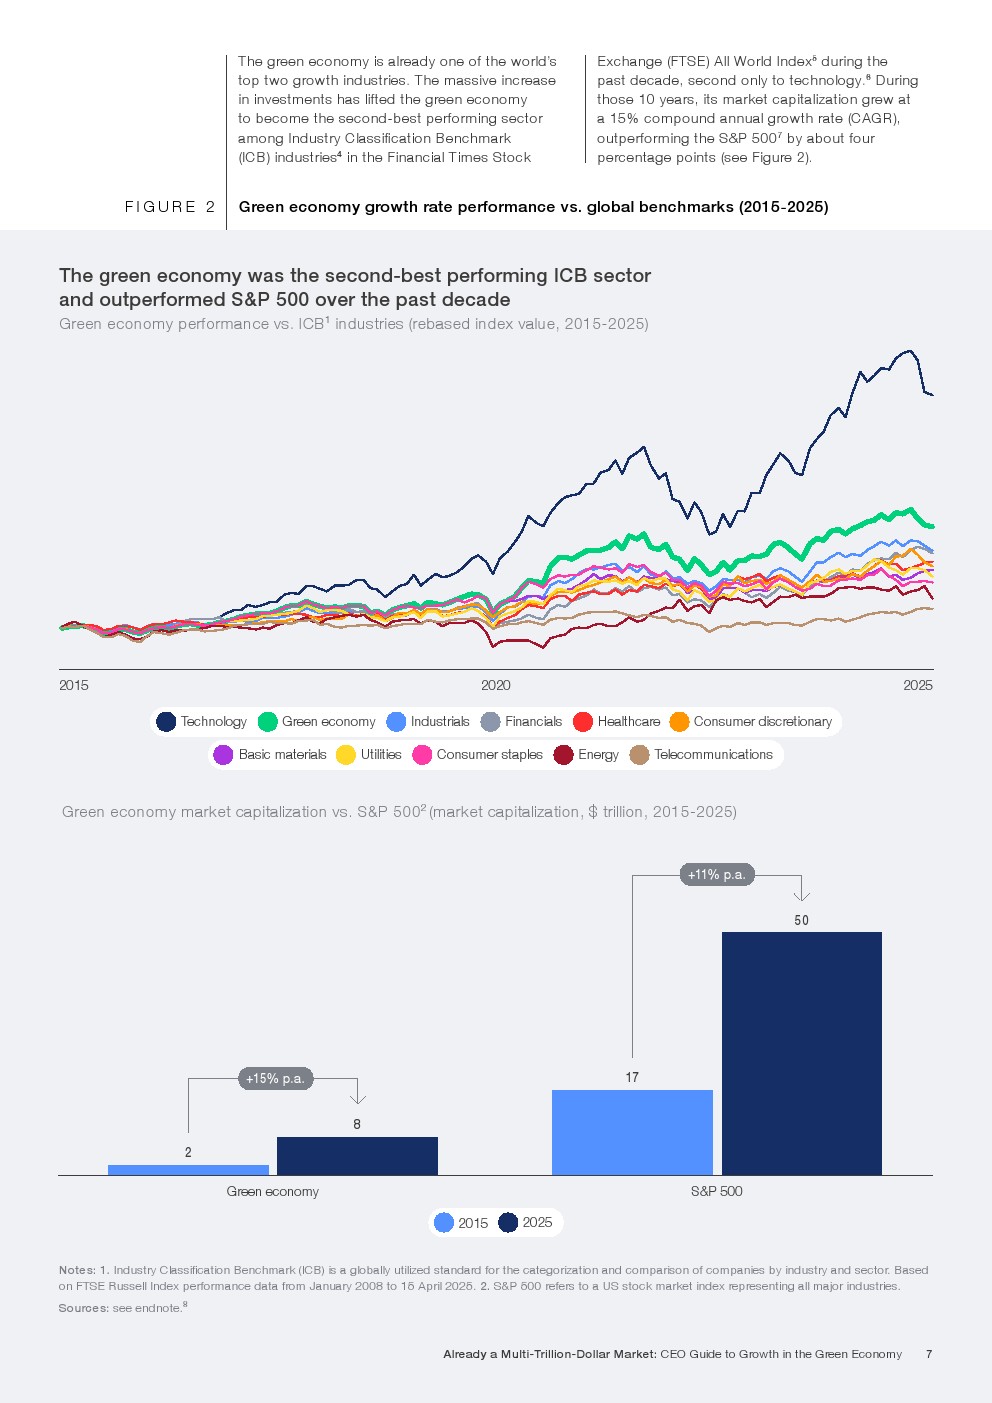
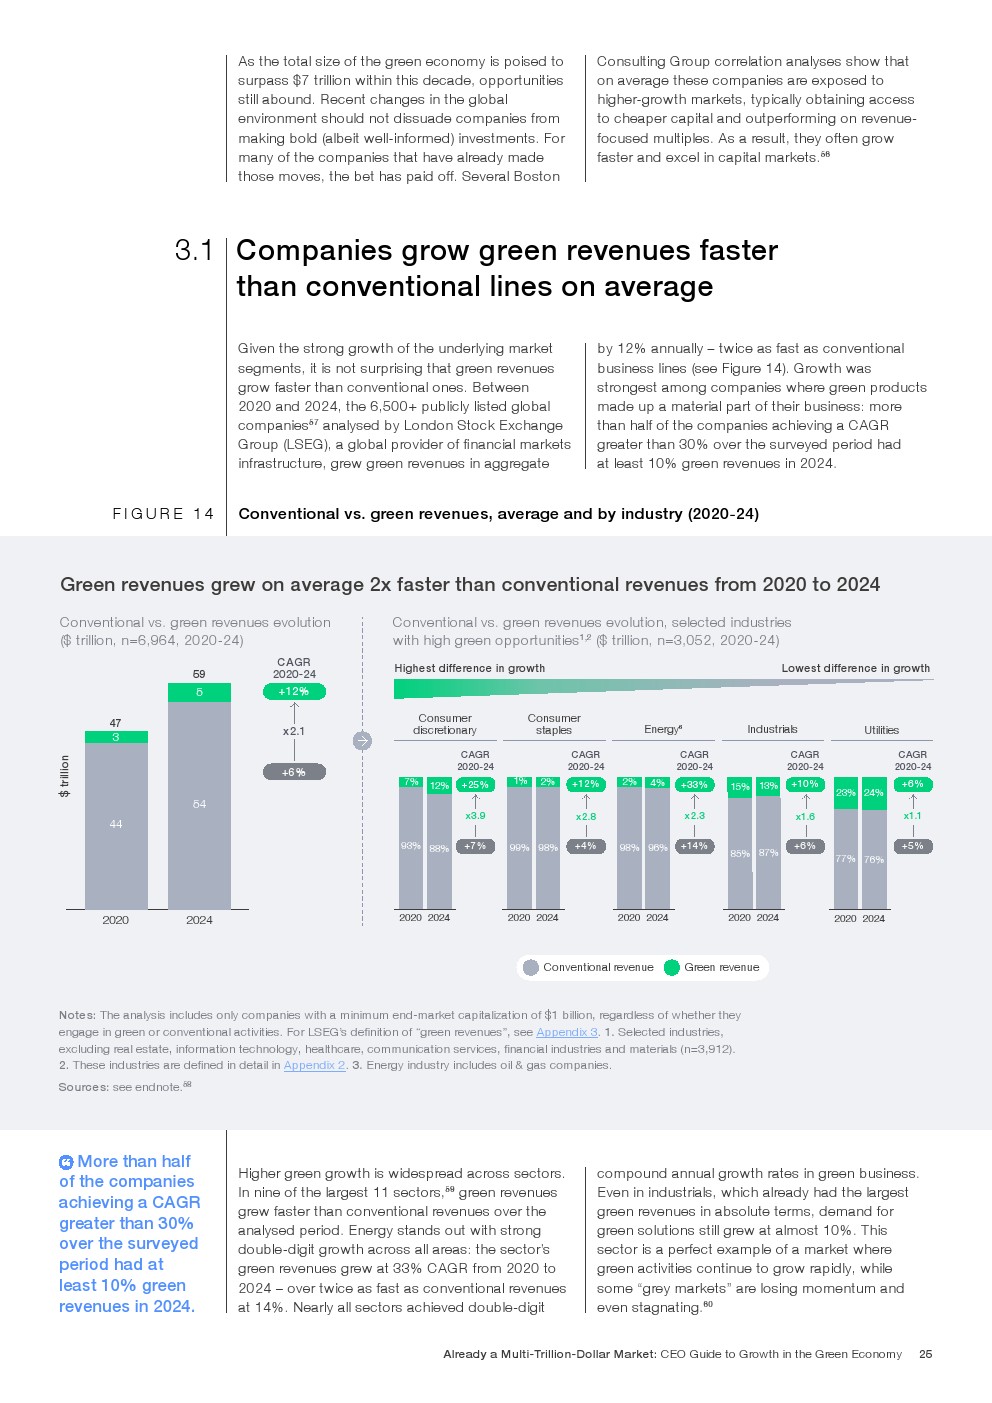
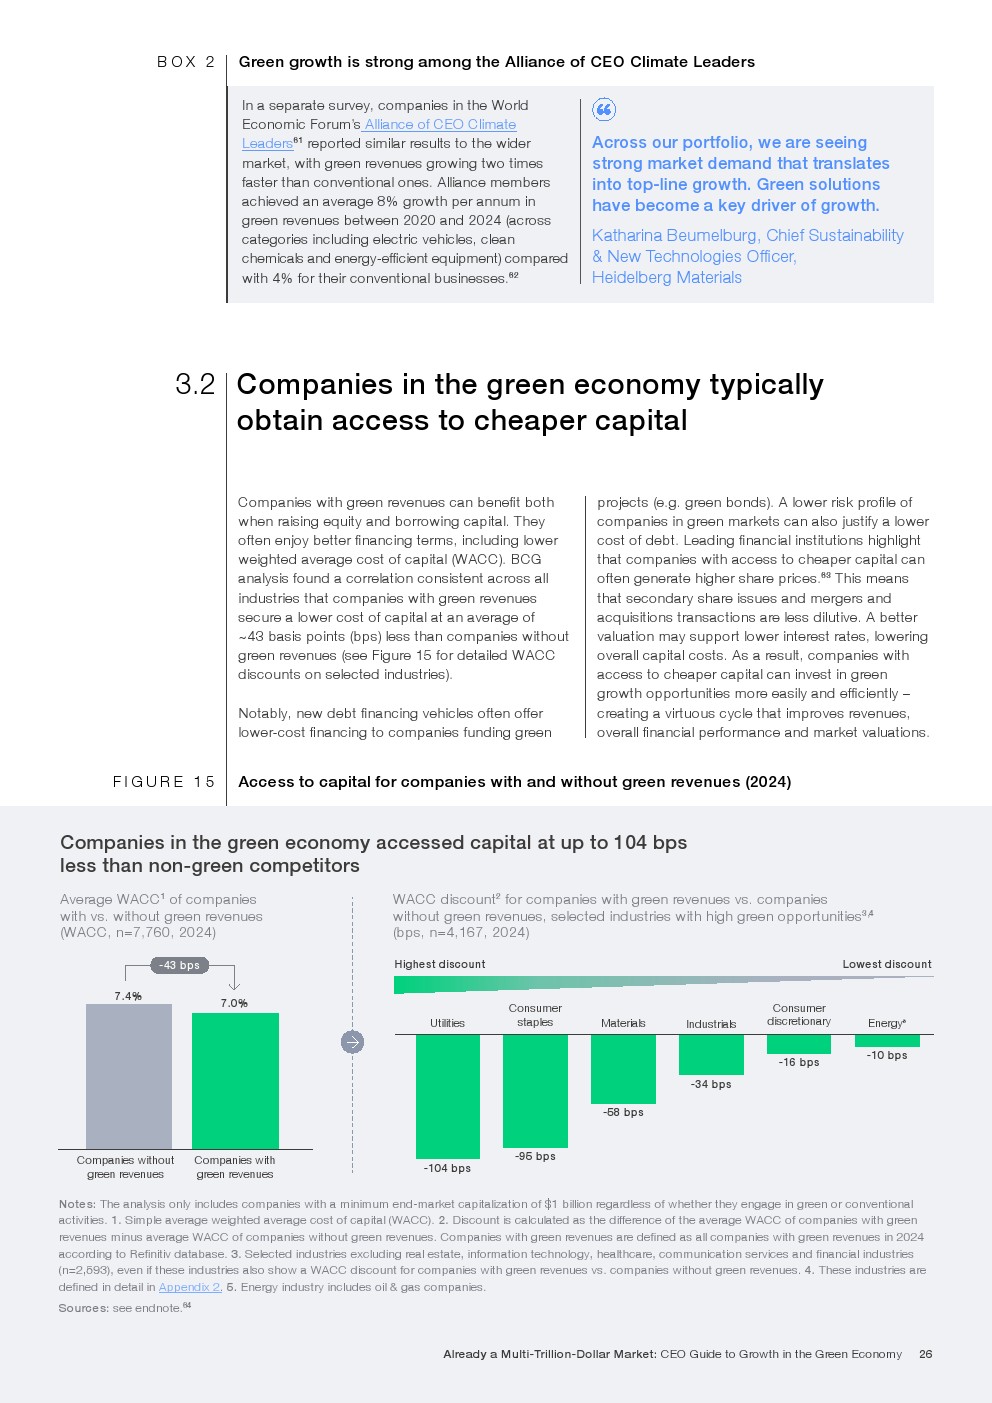
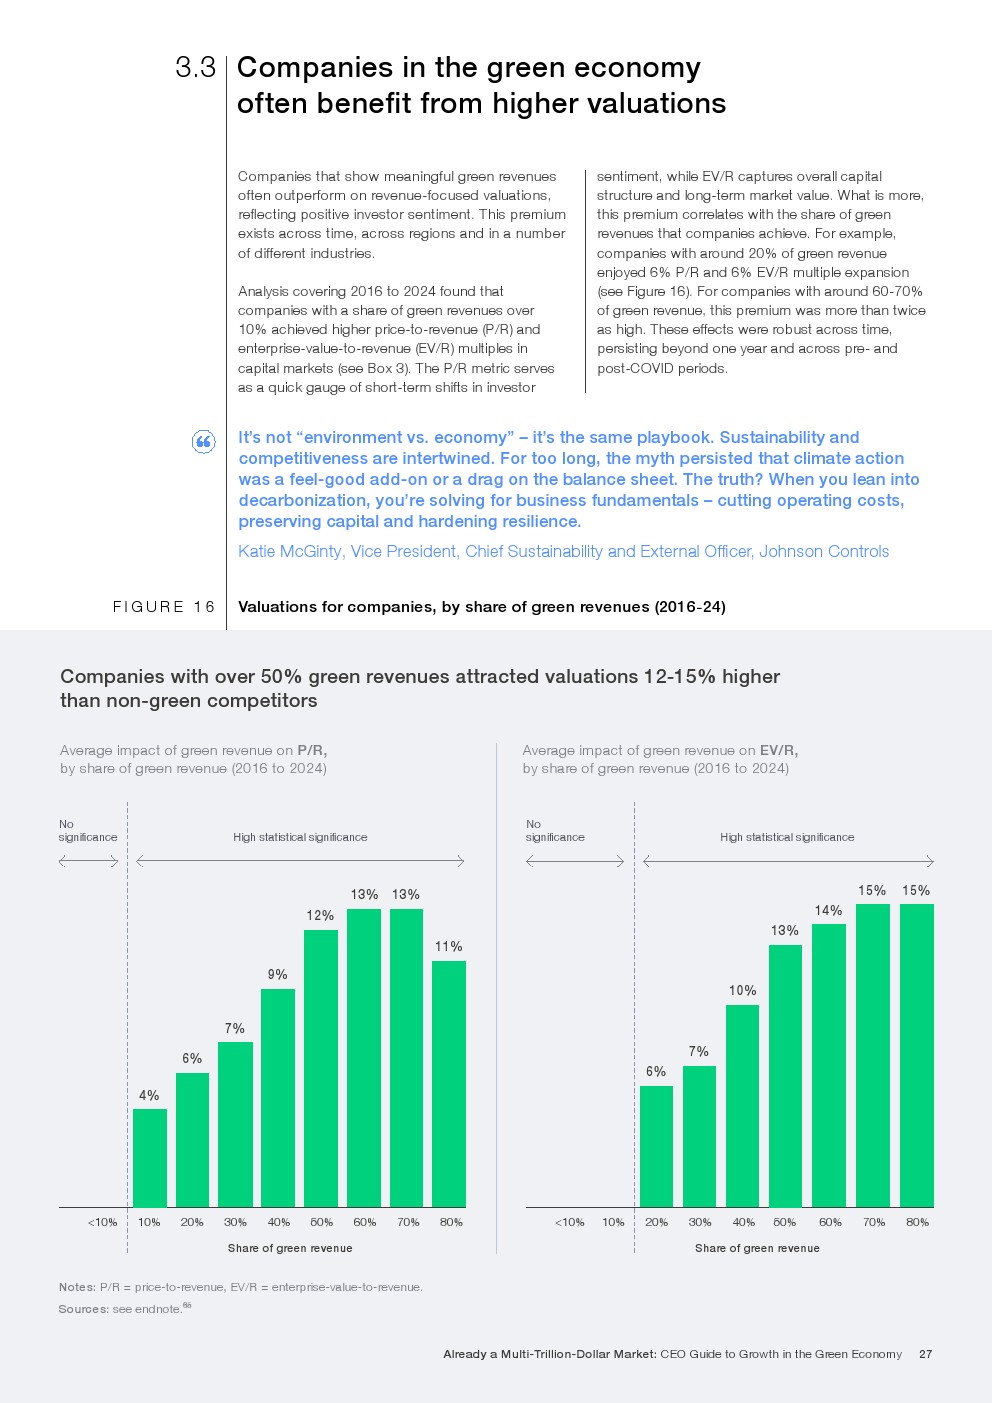
资本市场同样提供了另一项信号。2015年至2025年,绿色经济相关企业的总市值年均增长约15%,高于标普500指数约11%的增速。报告进一步发现,绿色业务收入平均增长速度约为传统业务的两倍,同时相关企业通常能够获得更低融资成本,并在资本市场获得估值溢价。这意味着绿色转型正在从企业社会责任议题,逐步演变为增长、融资与估值管理问题。
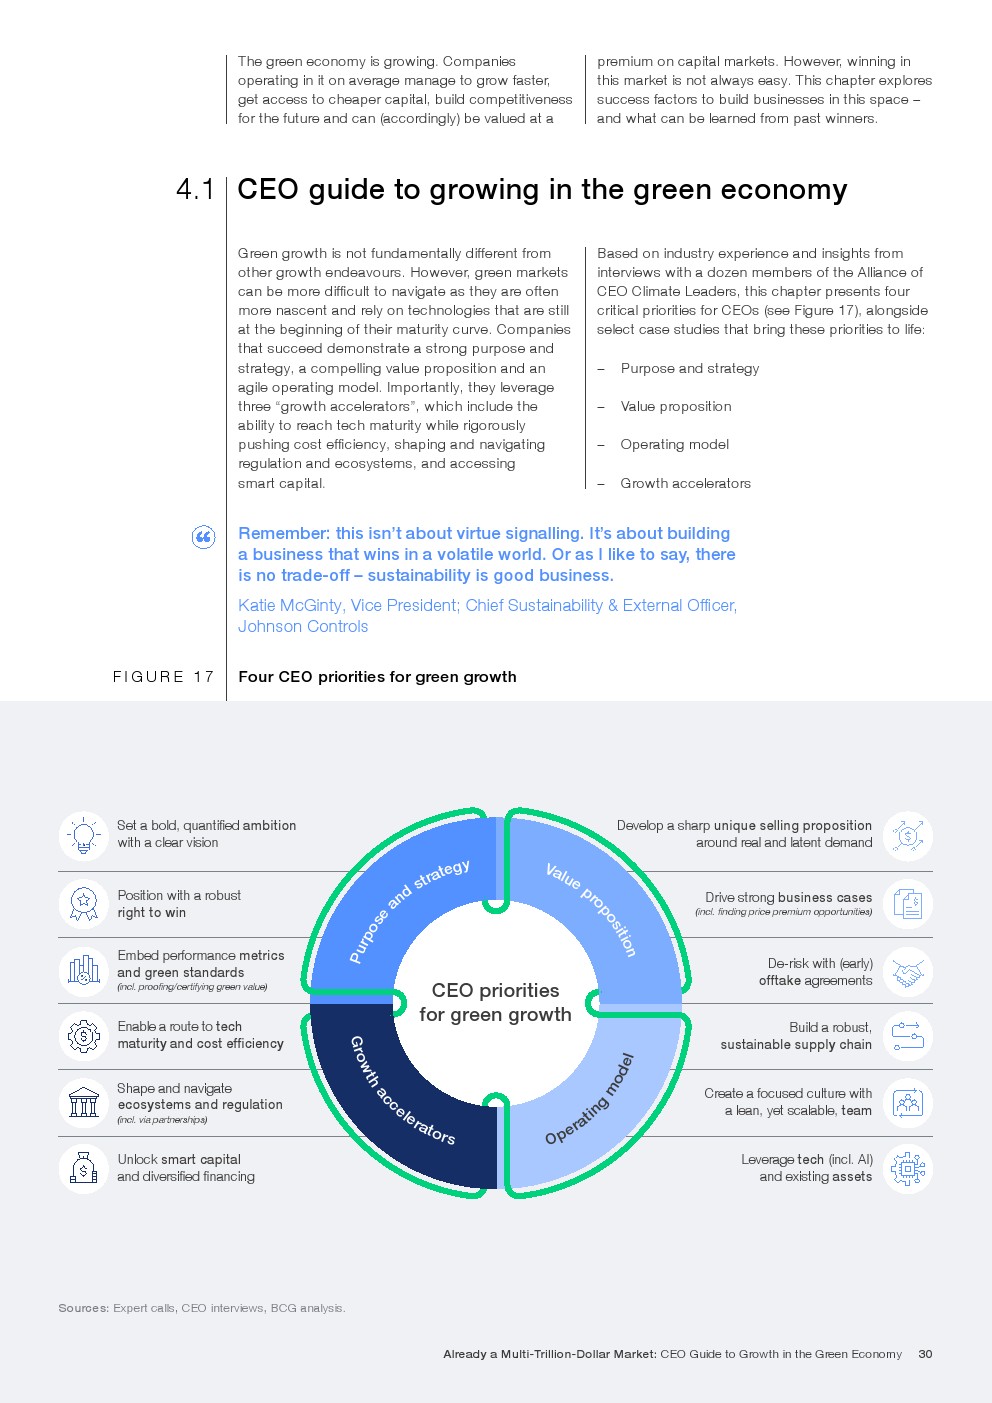
但真正决定企业能否胜出的,并不是简单地“进入绿色赛道”。报告总结的经验显示,领先企业通常具备四项能力:首先推动技术成熟和成本下降,其次主动塑造产业生态与监管环境,再次通过早期客户验证商业模式,最后利用与业务逻辑匹配的资本推动规模化。对于CEO而言,绿色市场的核心逻辑已经从“是否值得投资”转向“在哪里投资、以什么成本投资,以及如何快速形成规模优势”。
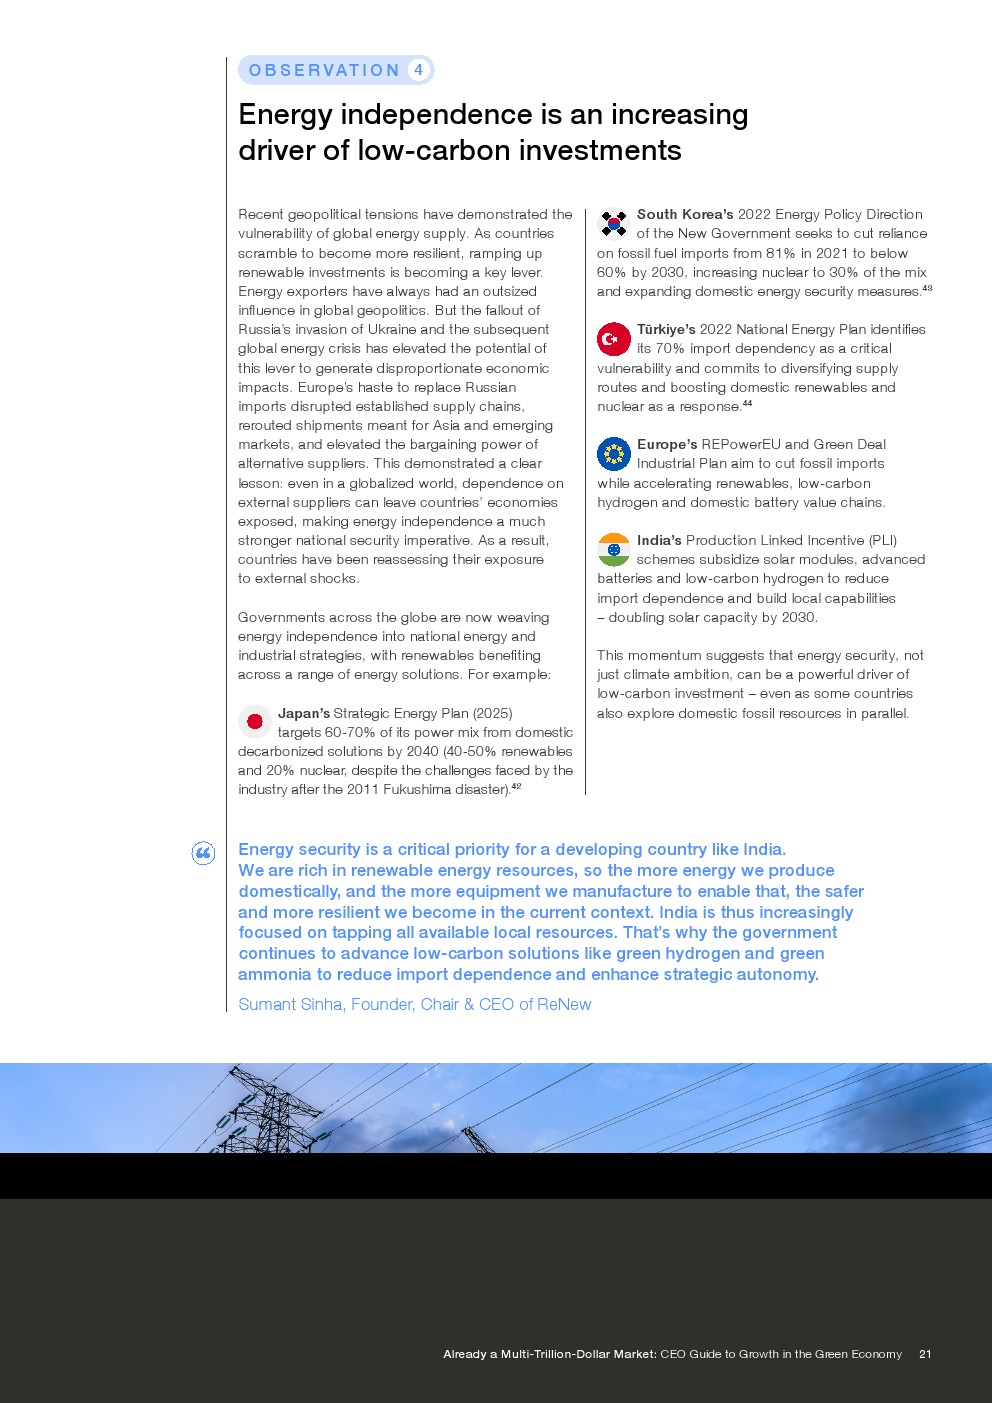
未来几年,绿色经济的竞争将更加区域化和产业化。能源安全正在成为低碳投资的重要驱动力,日本、韩国、印度和欧洲都在通过发展本土清洁能源降低进口依赖;与此同时,气候适应市场将从全球南方进一步扩展至全球北方。随着气候风险、能源安全与产业竞争相互交织,绿色经济很可能不再只是应对气候变化的成本,而会成为企业获取新需求、国家重塑产业链、资本寻找长期增长的新战场。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: