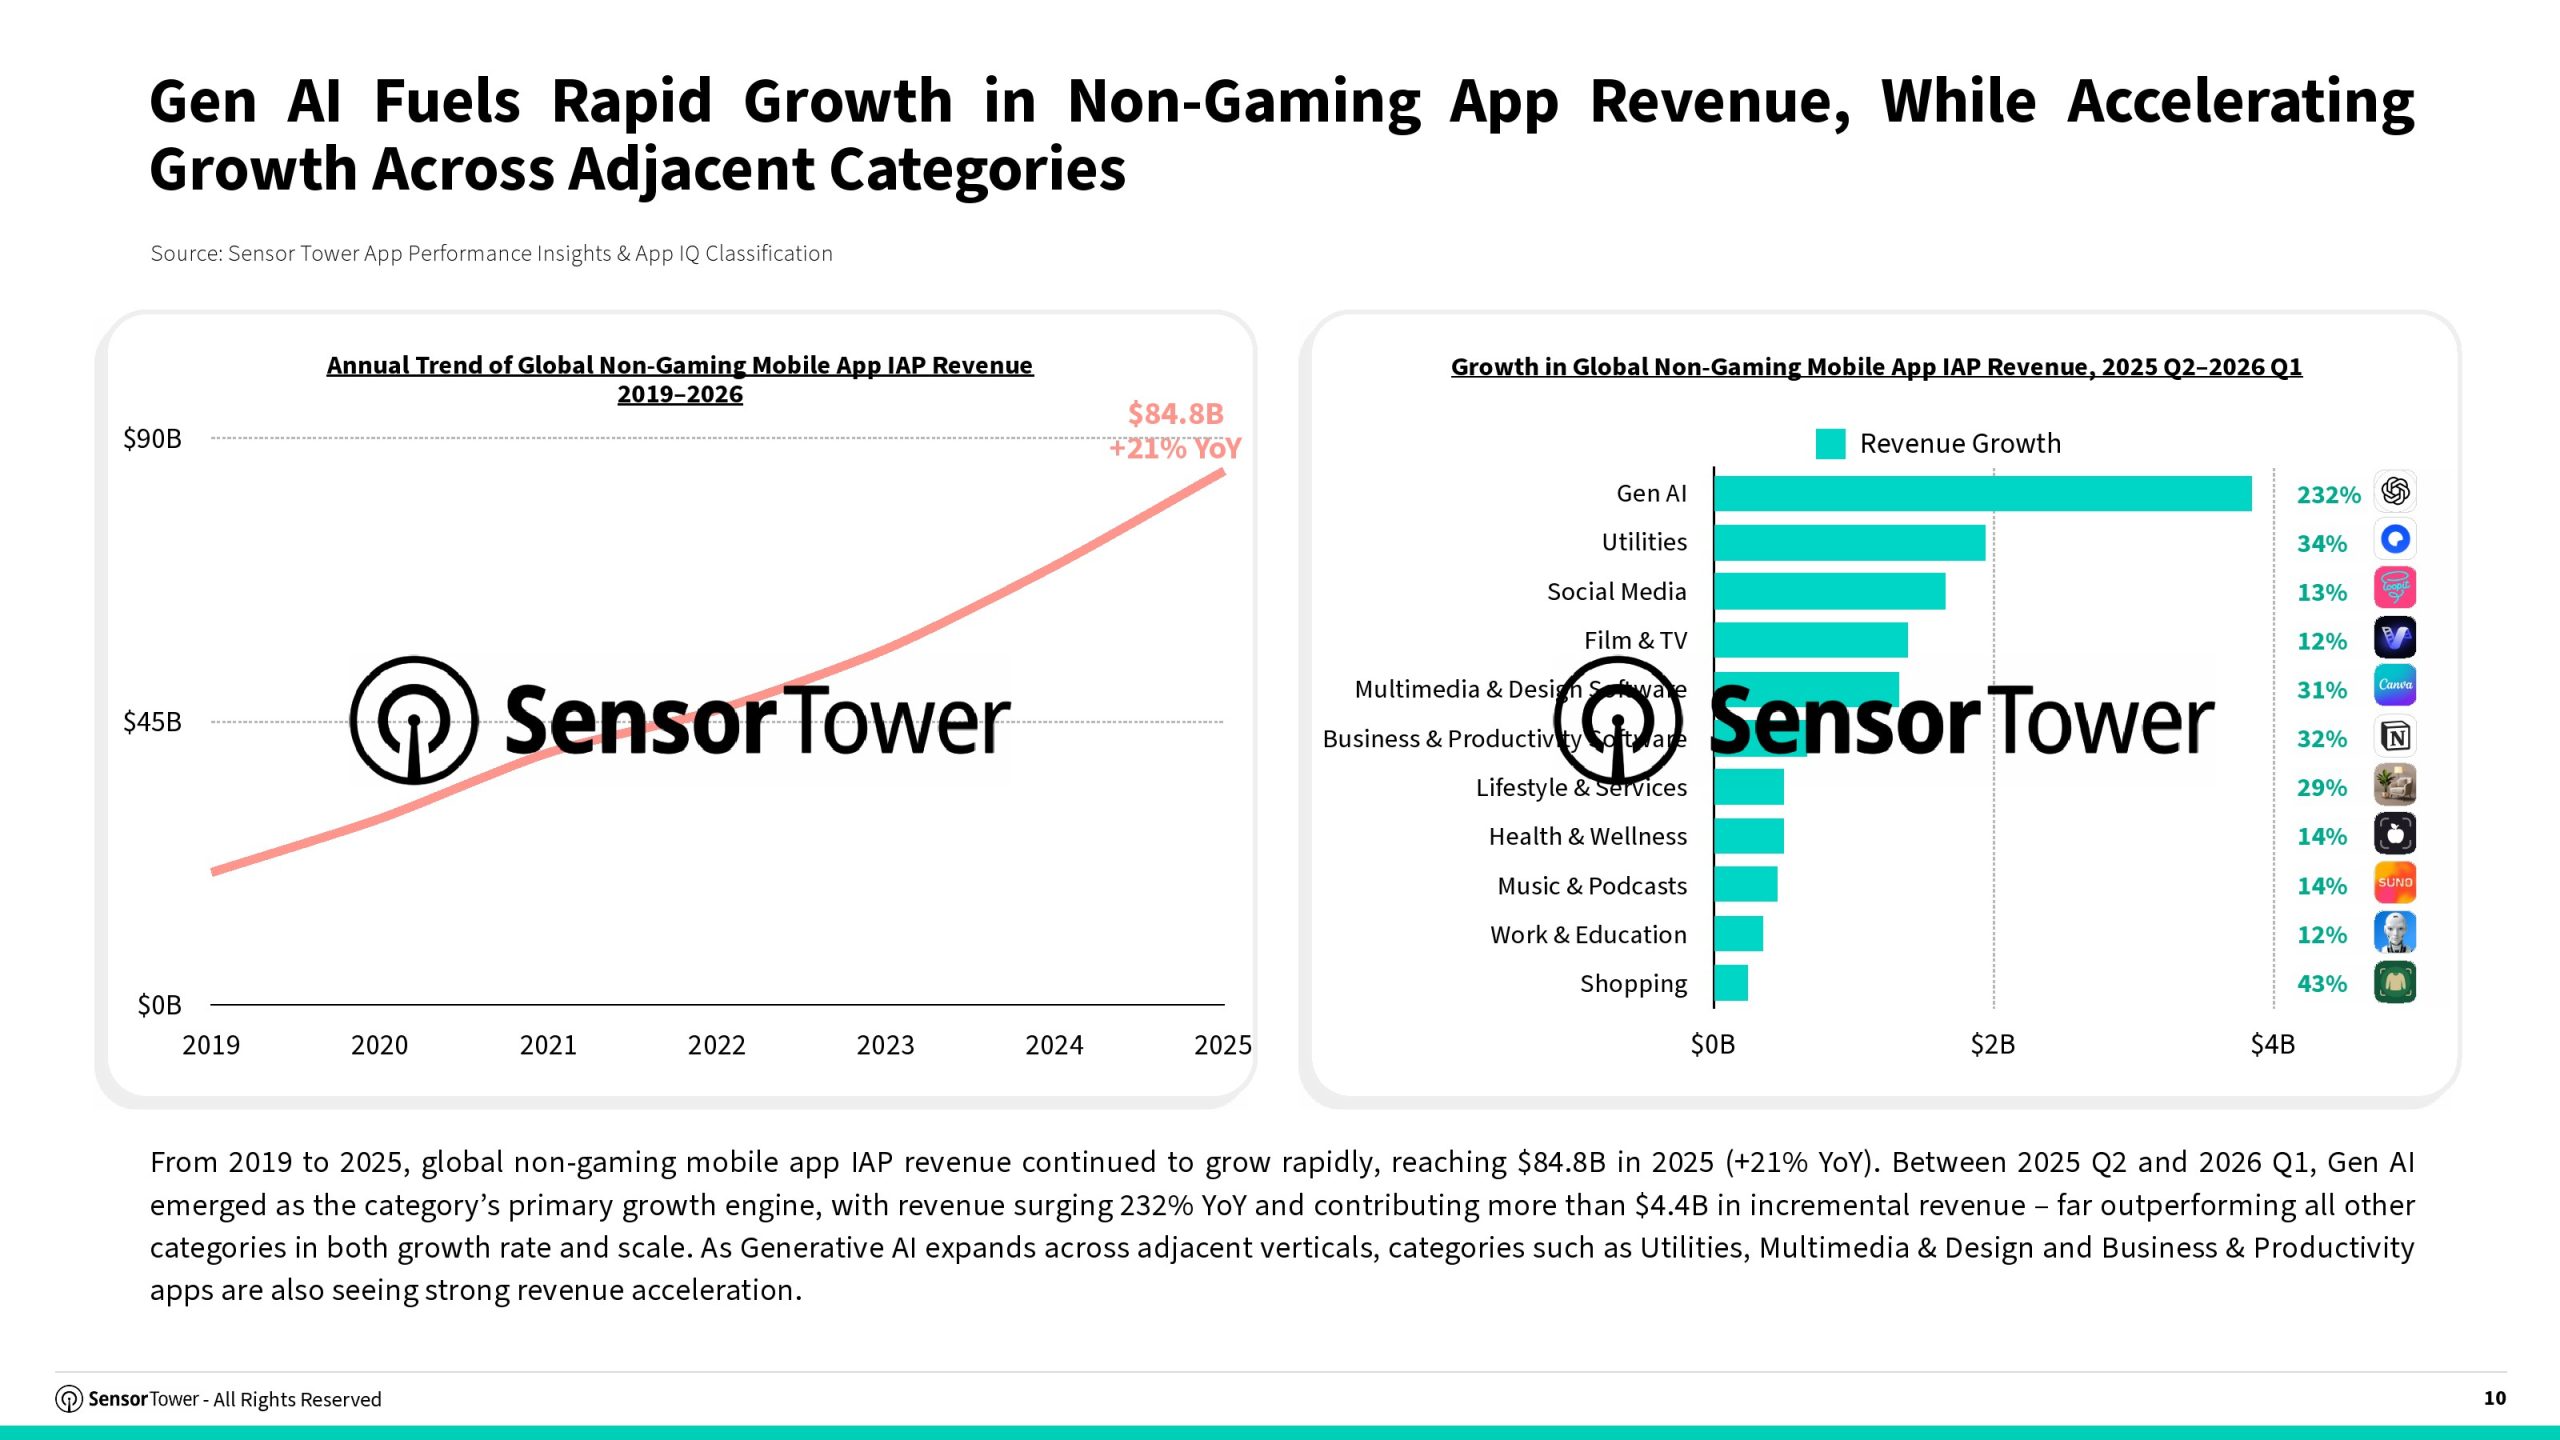
生成式AI正在成为全球移动互联网最强劲的新增长引擎。2025年全球非游戏移动应用内购收入达到848亿美元,同比增长21%,其中生成式AI成为收入增长贡献最大的赛道。2025年第二季度至2026年第一季度,生成式AI应用收入同比增长232%,新增收入超过44亿美元,远超工具、商业办公、多媒体设计及社交等传统应用类别,标志着AI正从技术创新阶段进入商业价值快速兑现阶段。
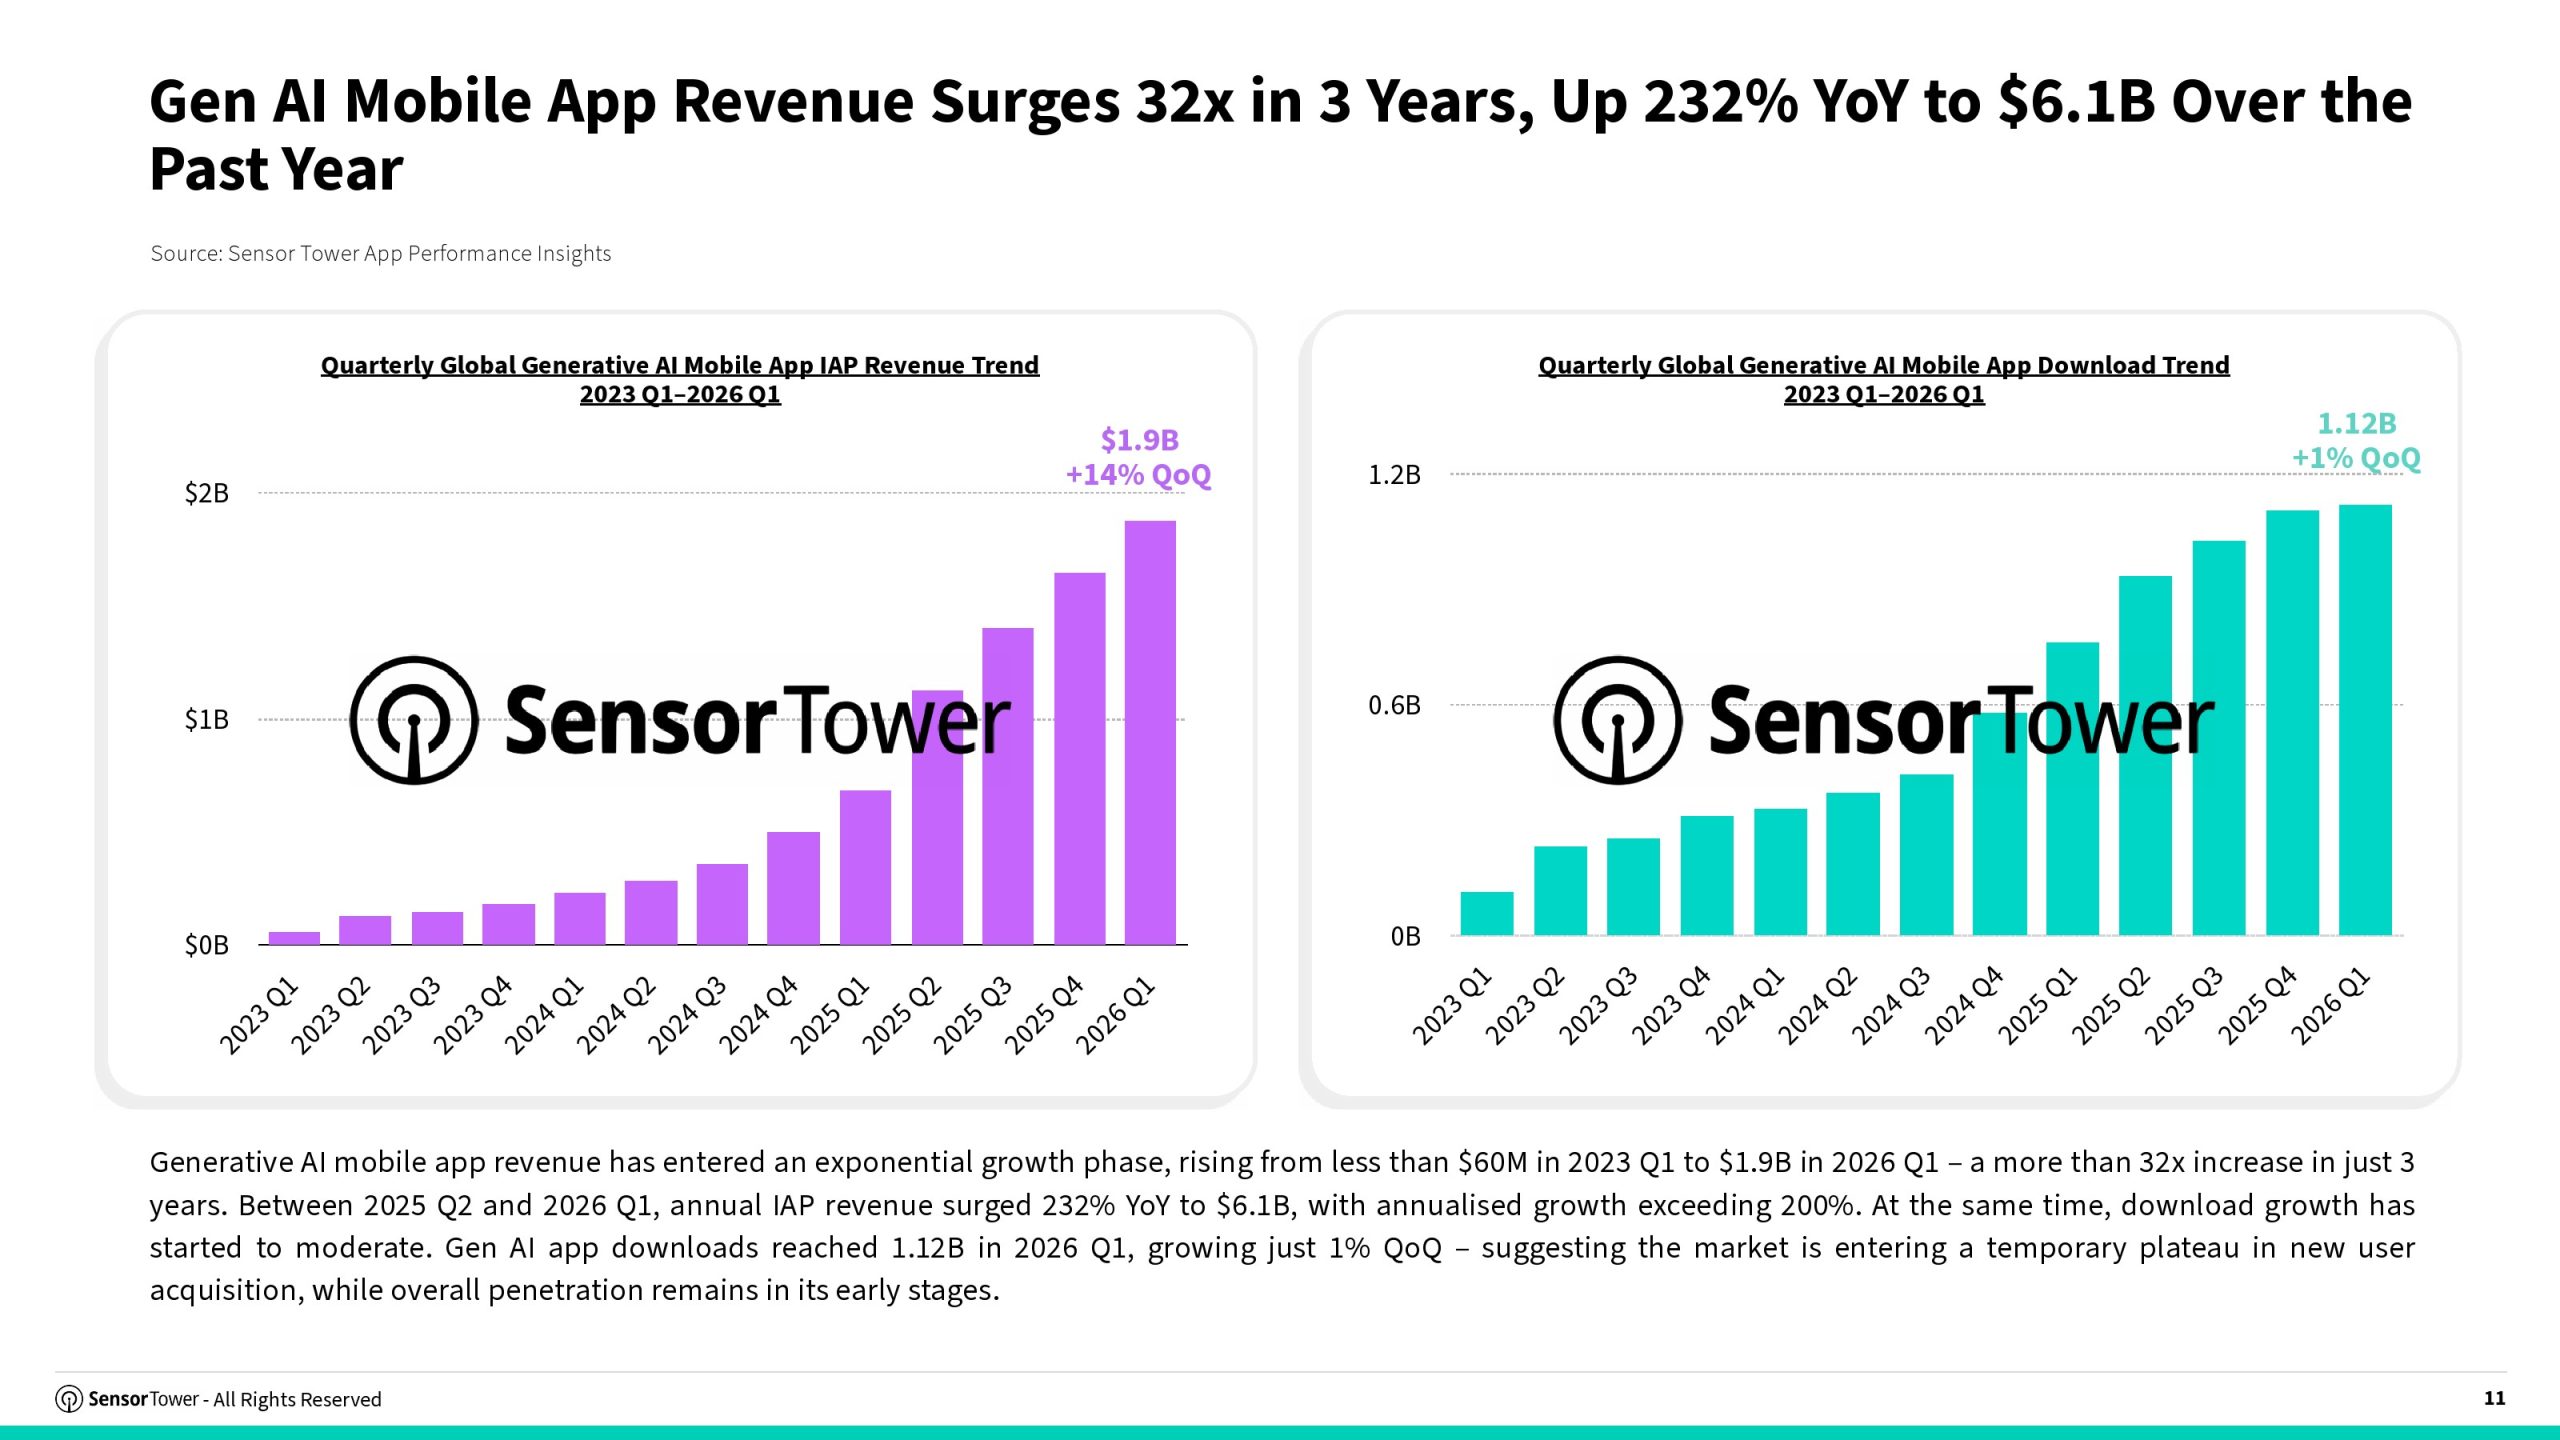
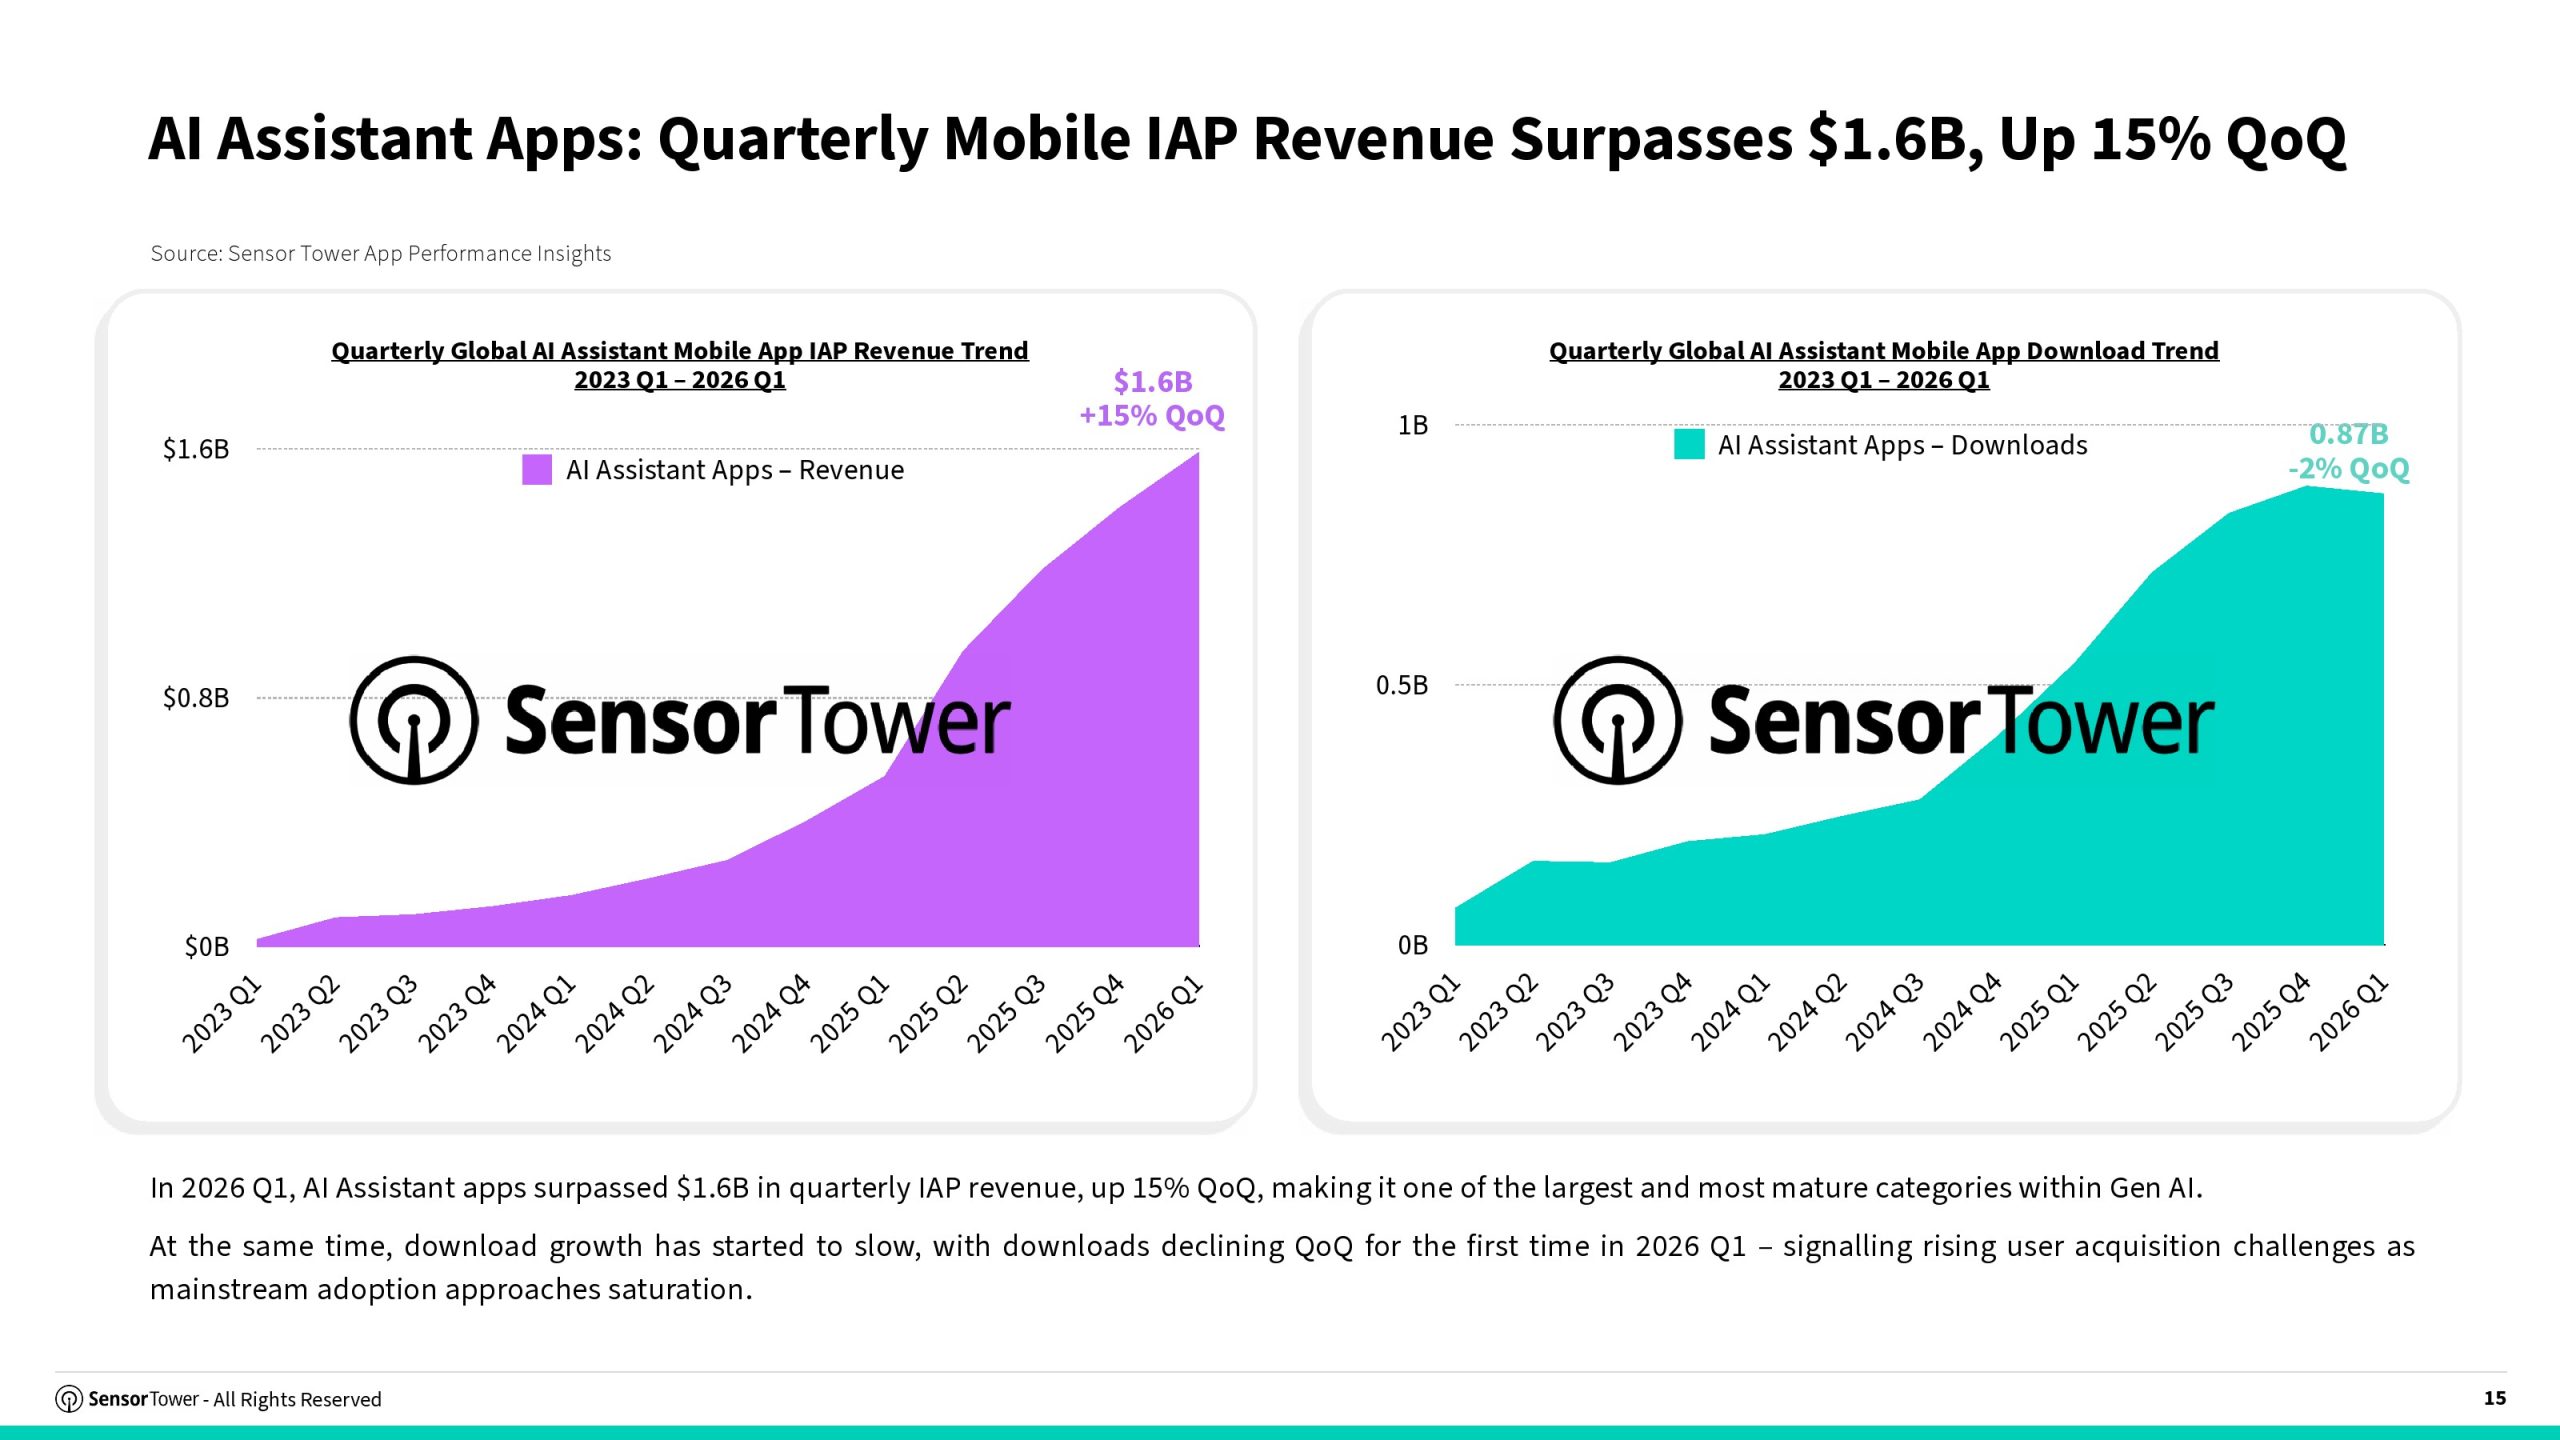
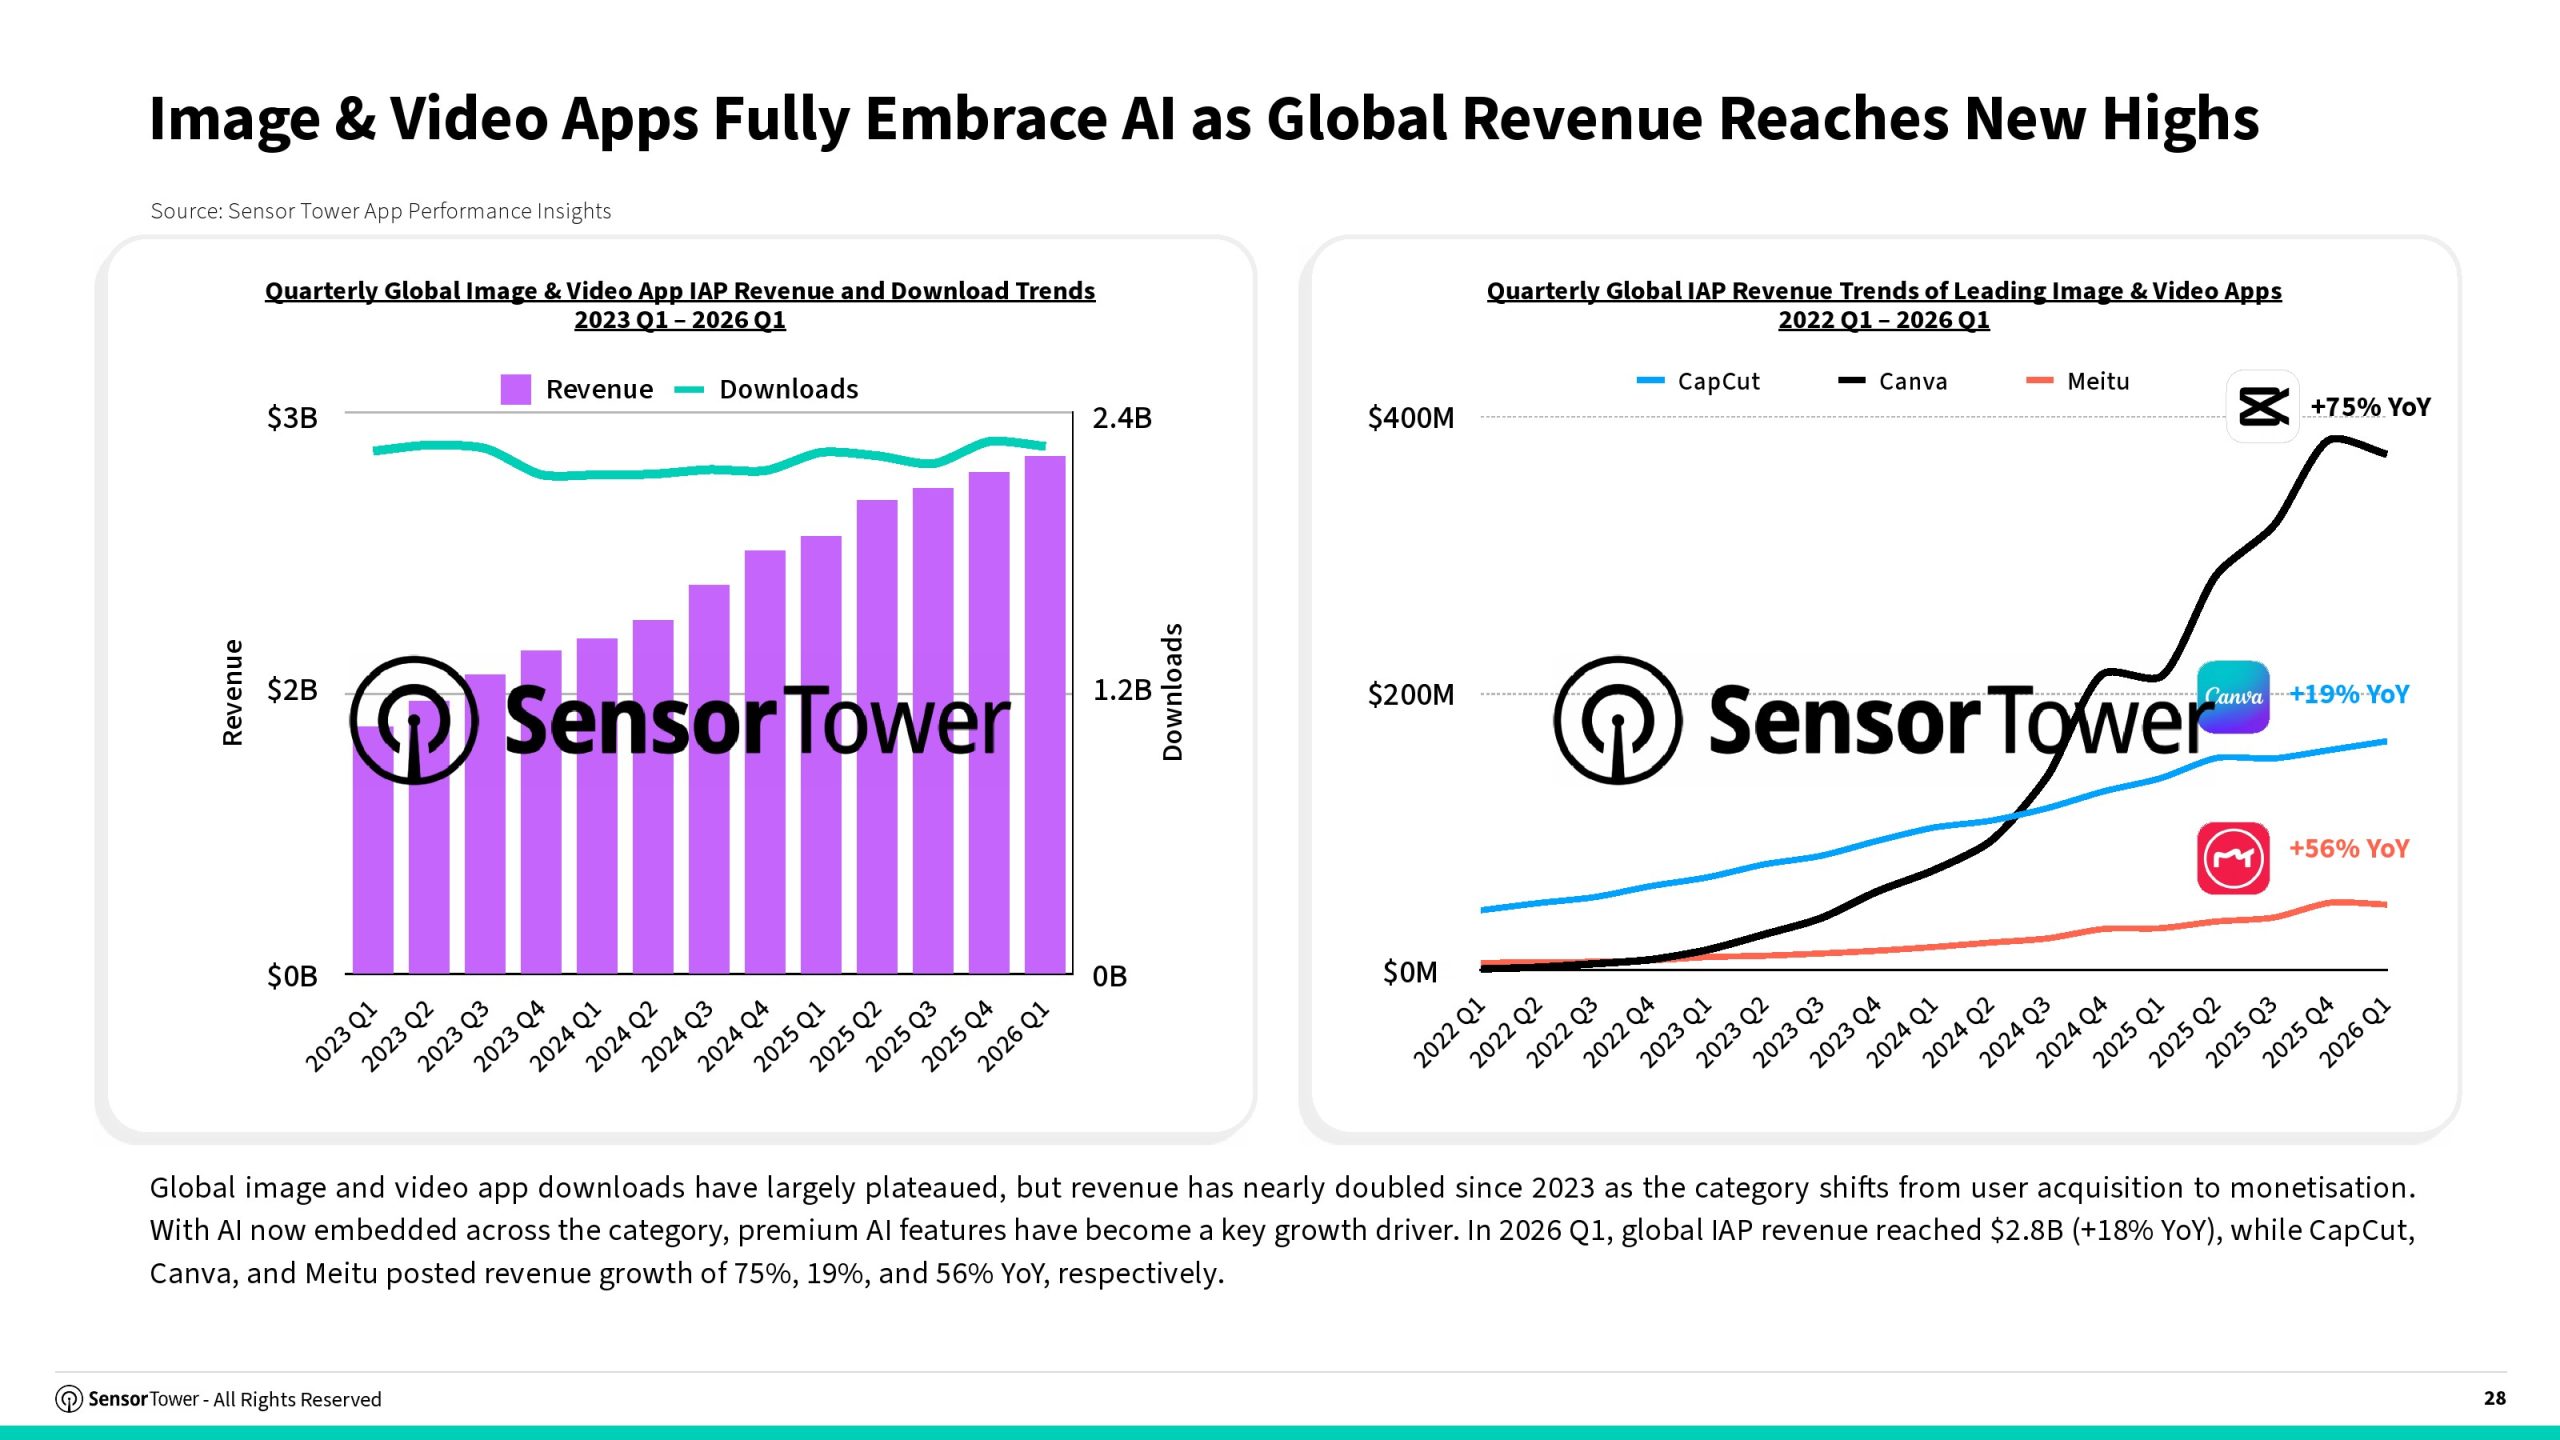
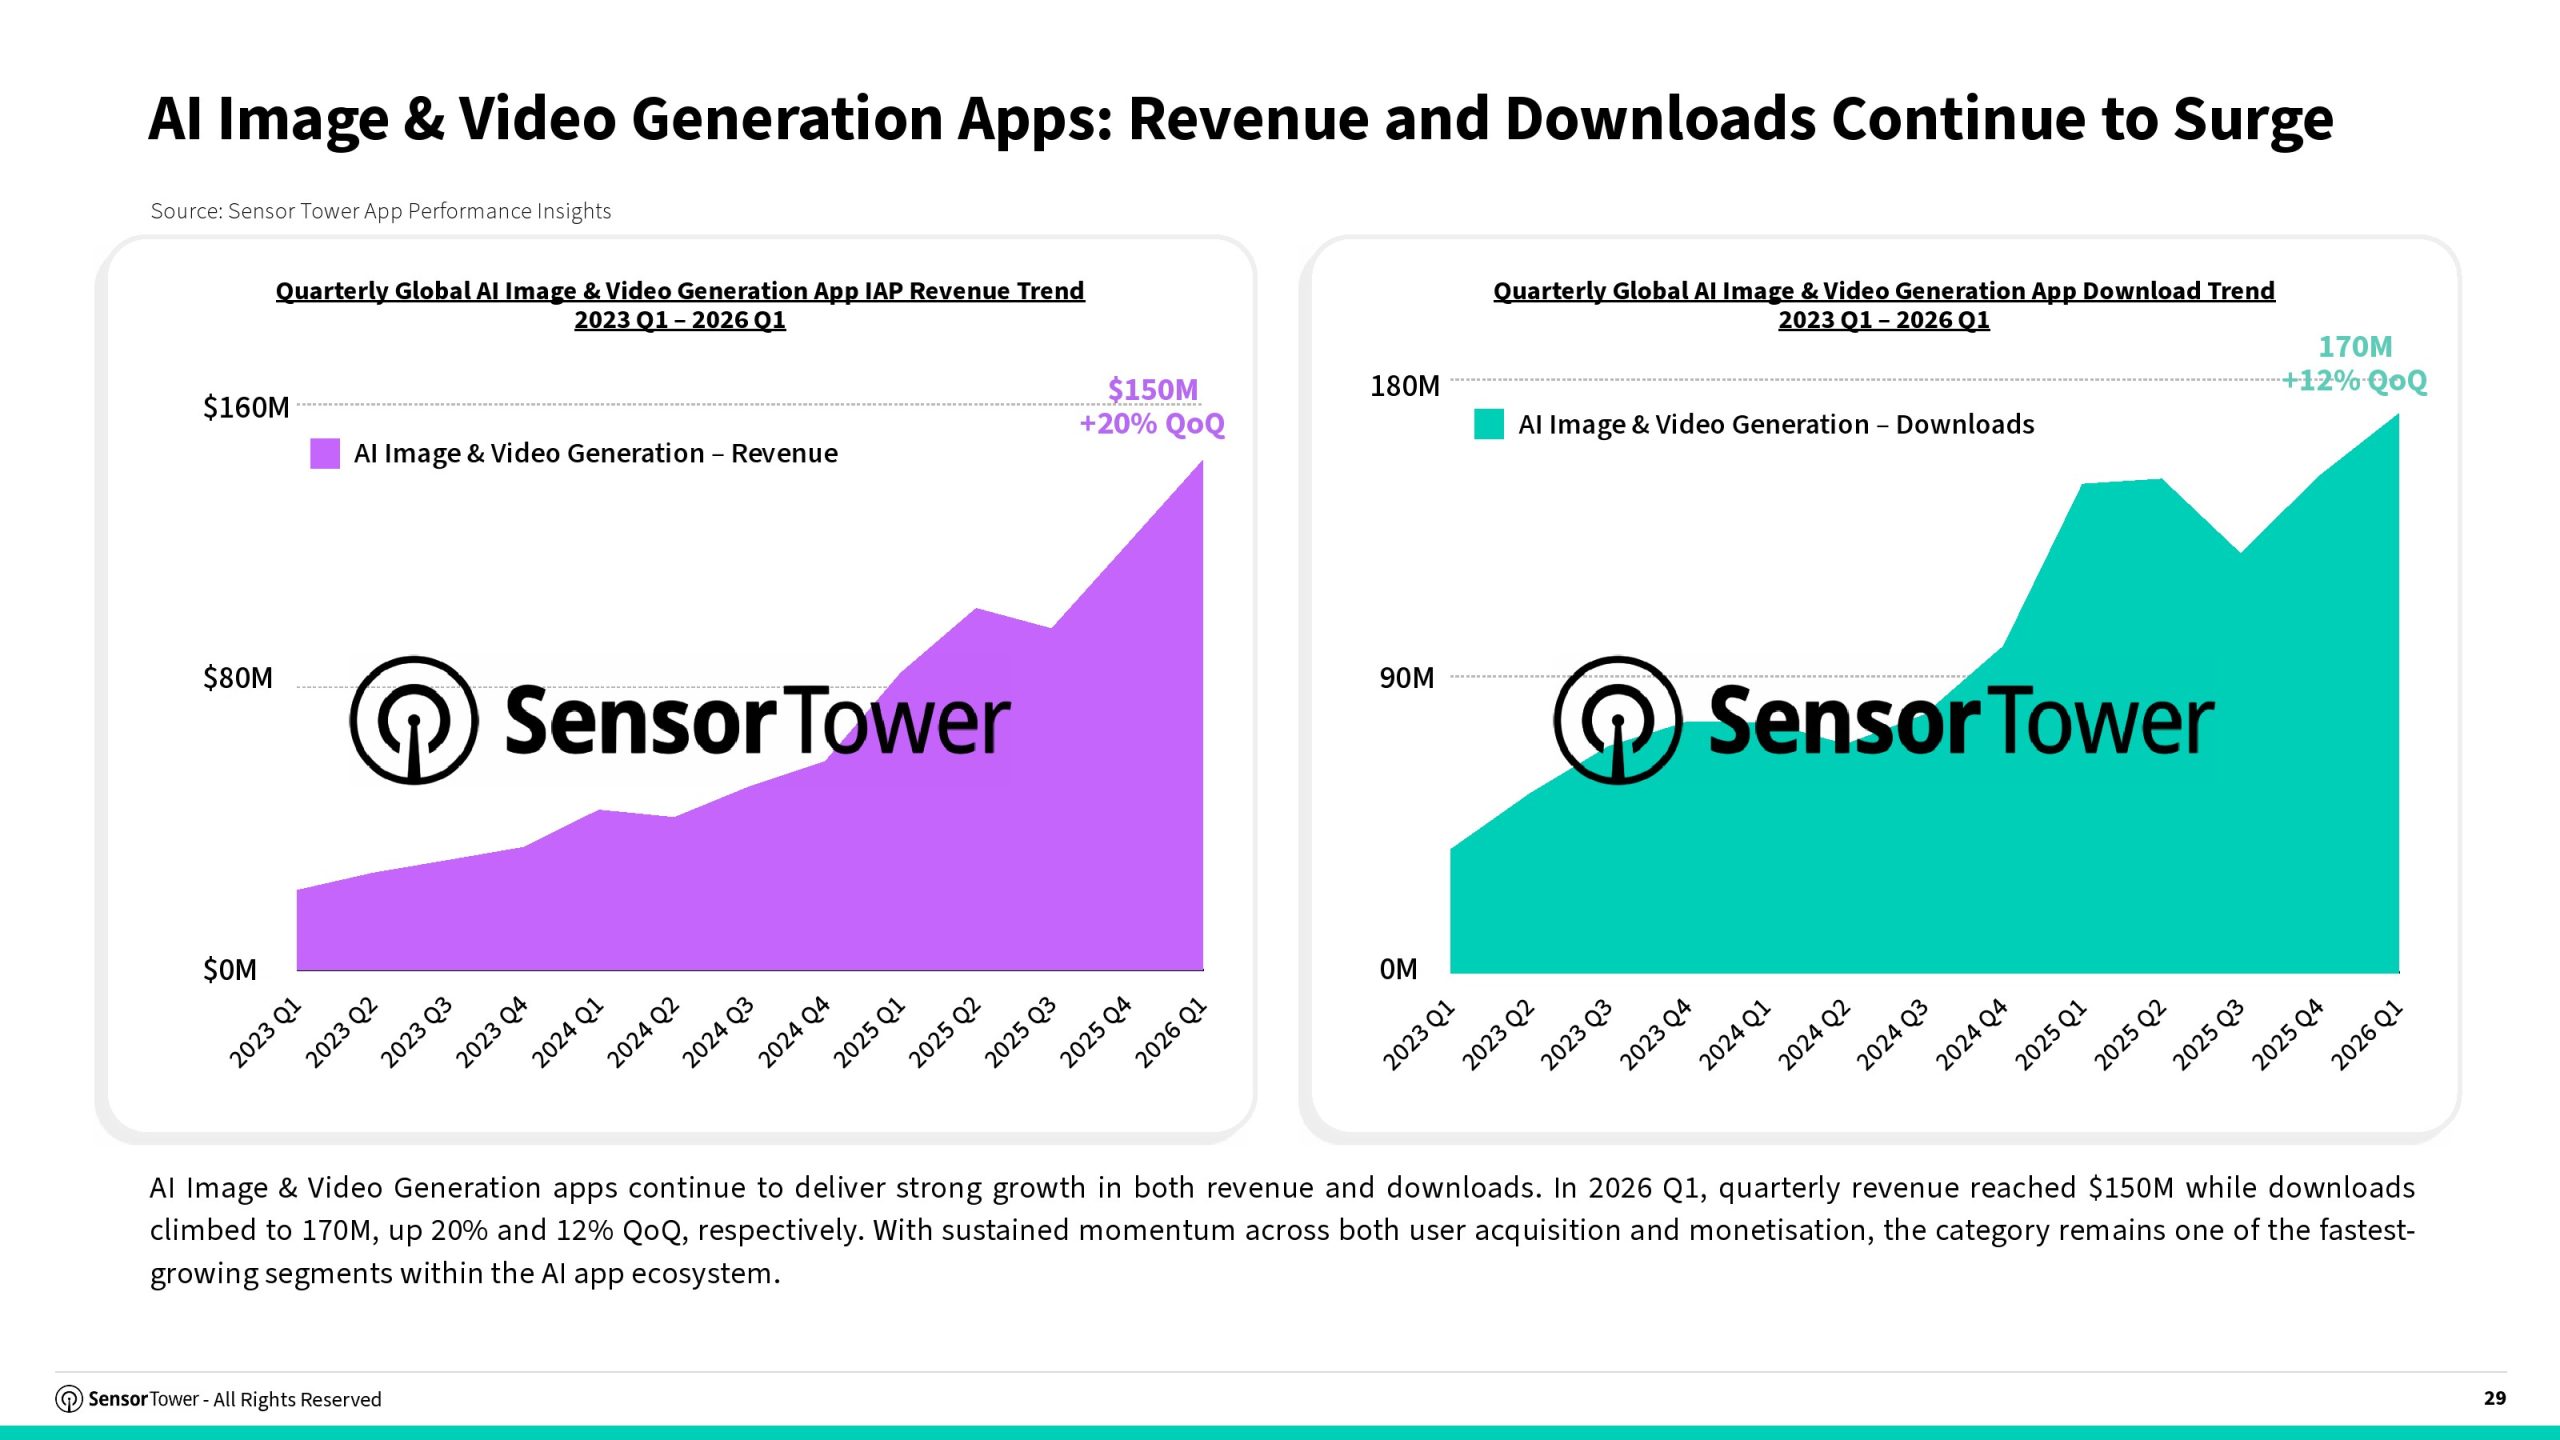
AI应用商业化速度远快于用户增长速度。数据显示,生成式AI移动应用季度收入由2023年第一季度不足6000万美元快速增长至2026年第一季度19亿美元,三年间增长超过32倍;同期年度应用内购收入达到61亿美元,同比增长232%。相比之下,季度下载量虽然达到11.2亿次,但环比增幅仅为1%,新增用户增长明显放缓。这意味着AI行业已经开始从依赖流量扩张转向依赖付费转化和用户价值提升驱动增长,商业模式进入更加成熟的发展阶段。
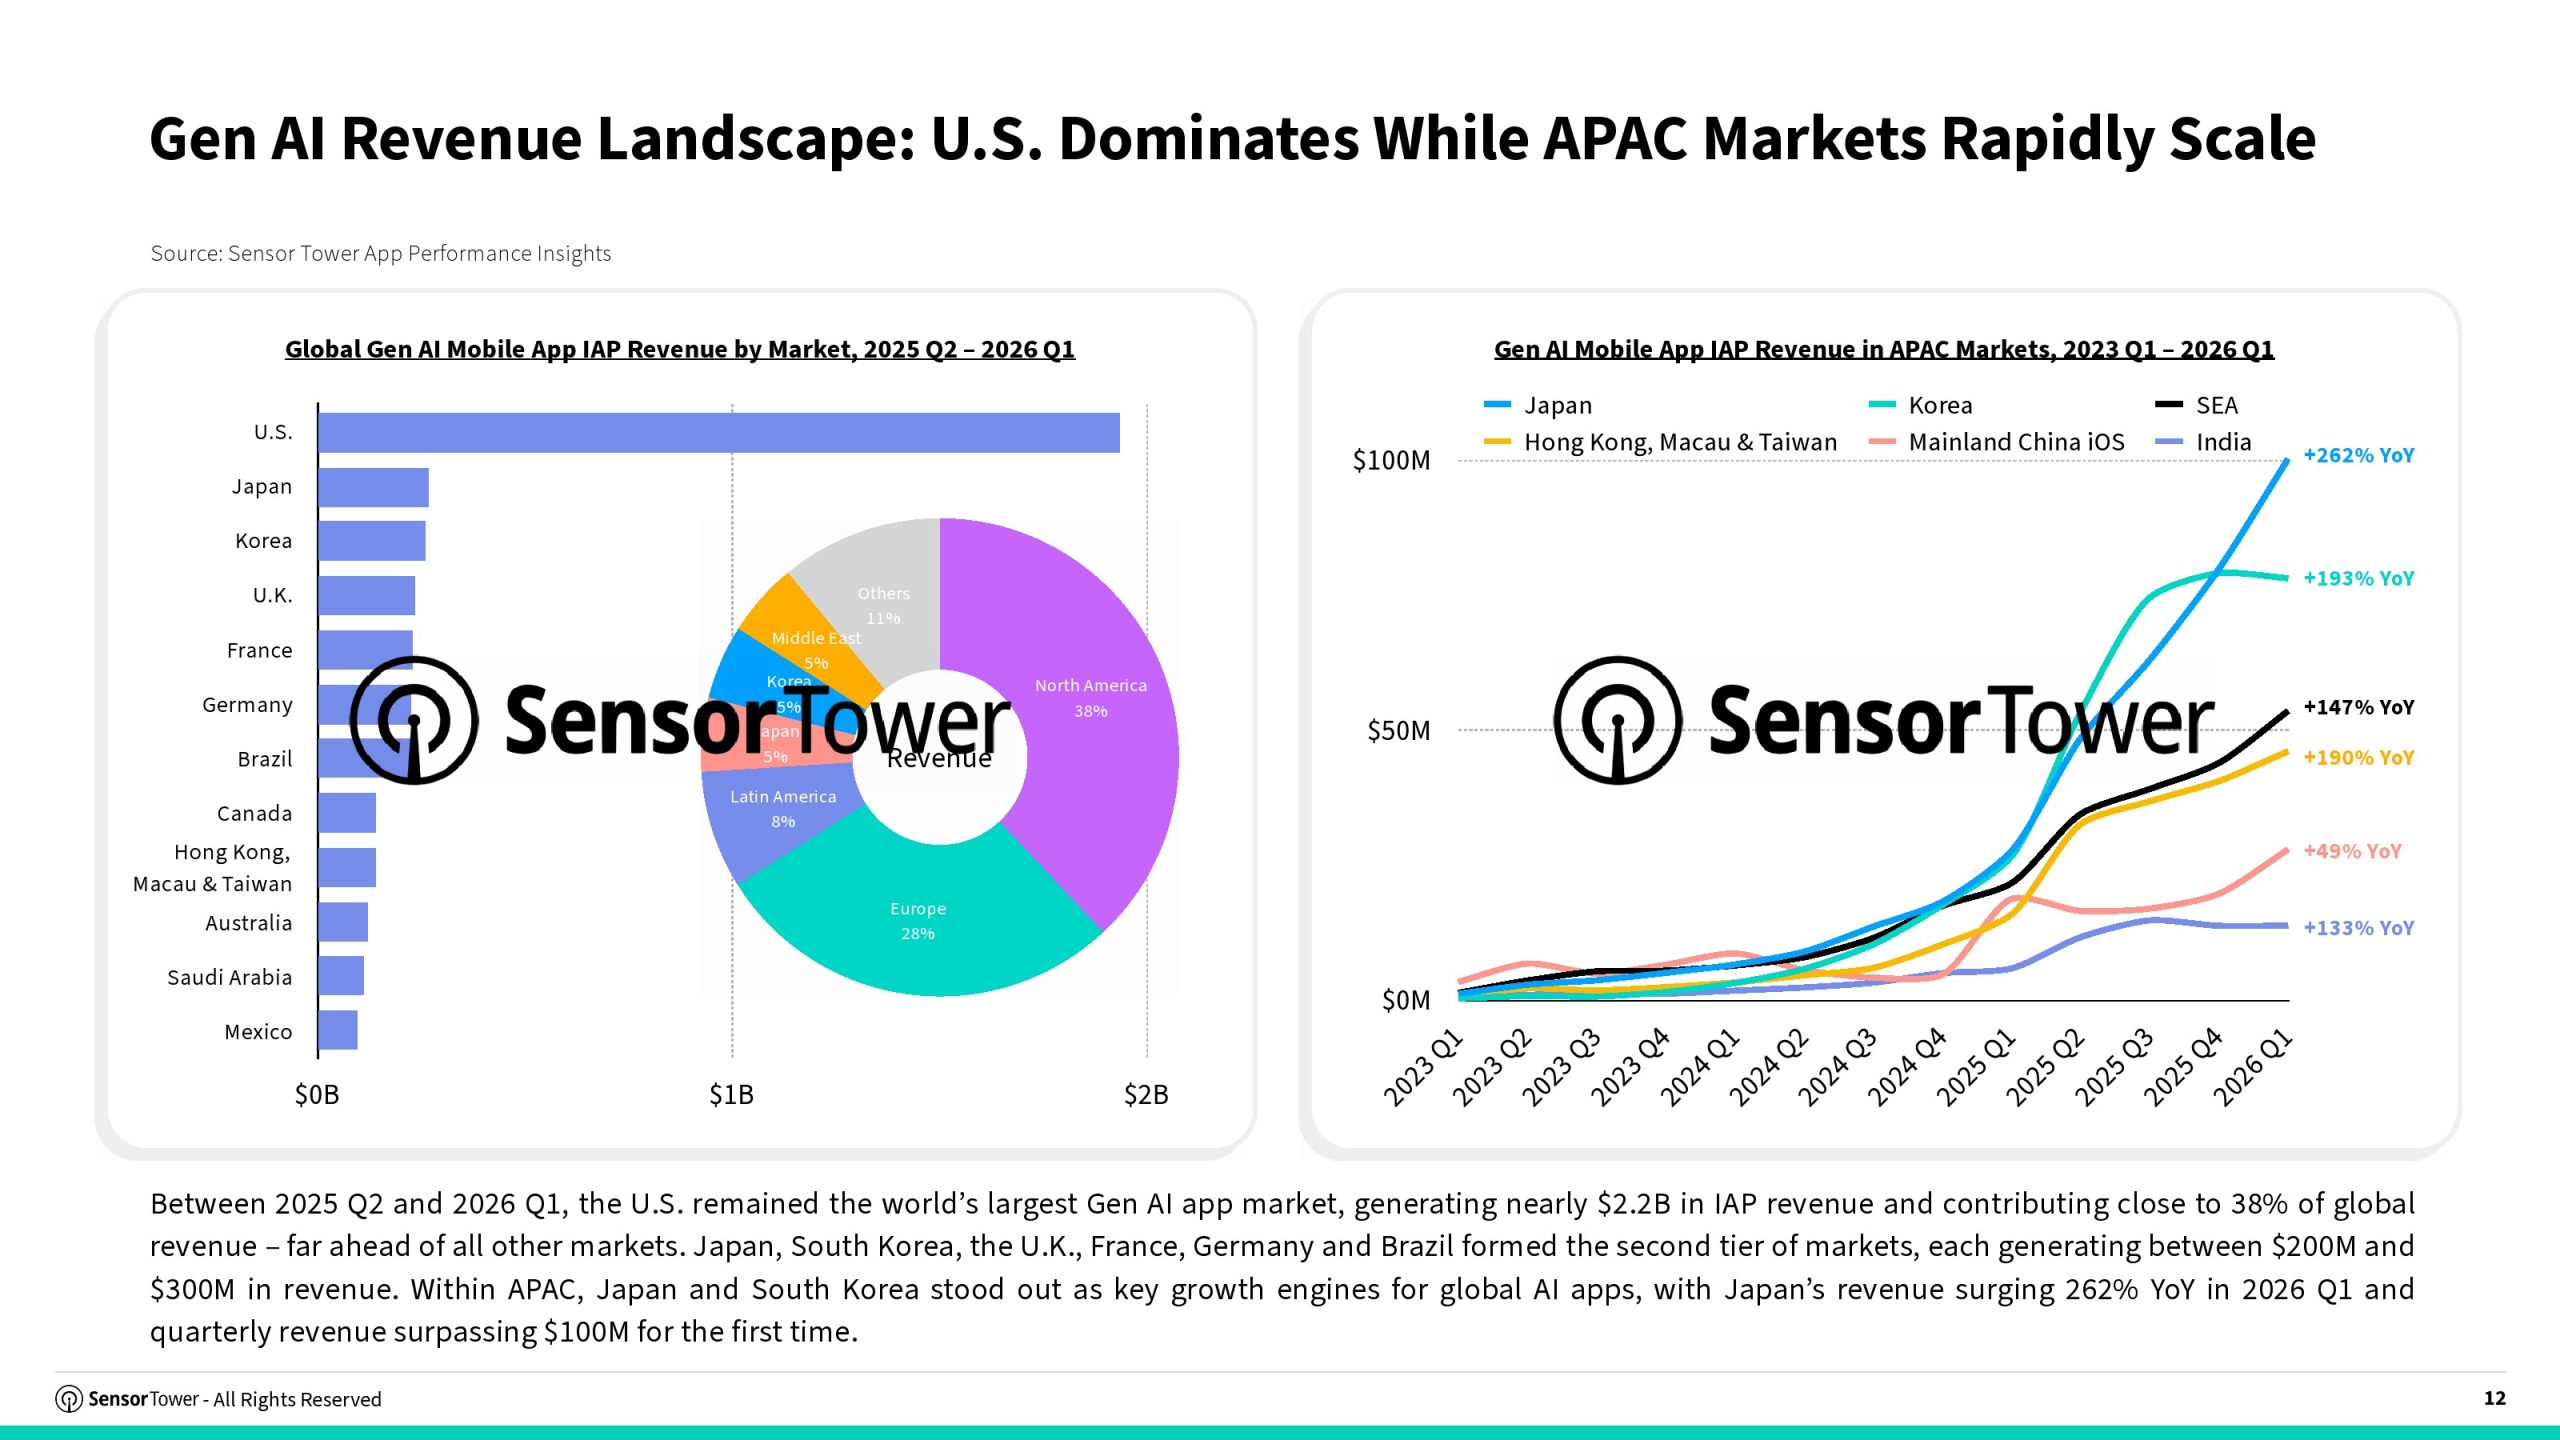
全球市场格局呈现明显的区域分化。美国仍是全球最大的生成式AI应用市场,2025年第二季度至2026年第一季度累计应用内购收入接近22亿美元,占全球收入约38%;欧洲贡献28%,日本、韩国分别占5%,共同构成全球AI消费的重要增长极。其中,日本市场增长尤为突出,2026年第一季度收入同比增长262%,季度收入首次突破1亿美元;韩国同期增长193%,东南亚、港澳台及印度市场亦保持超过130%的高速增长,显示亚太地区正成为全球AI商业化最快的区域之一。
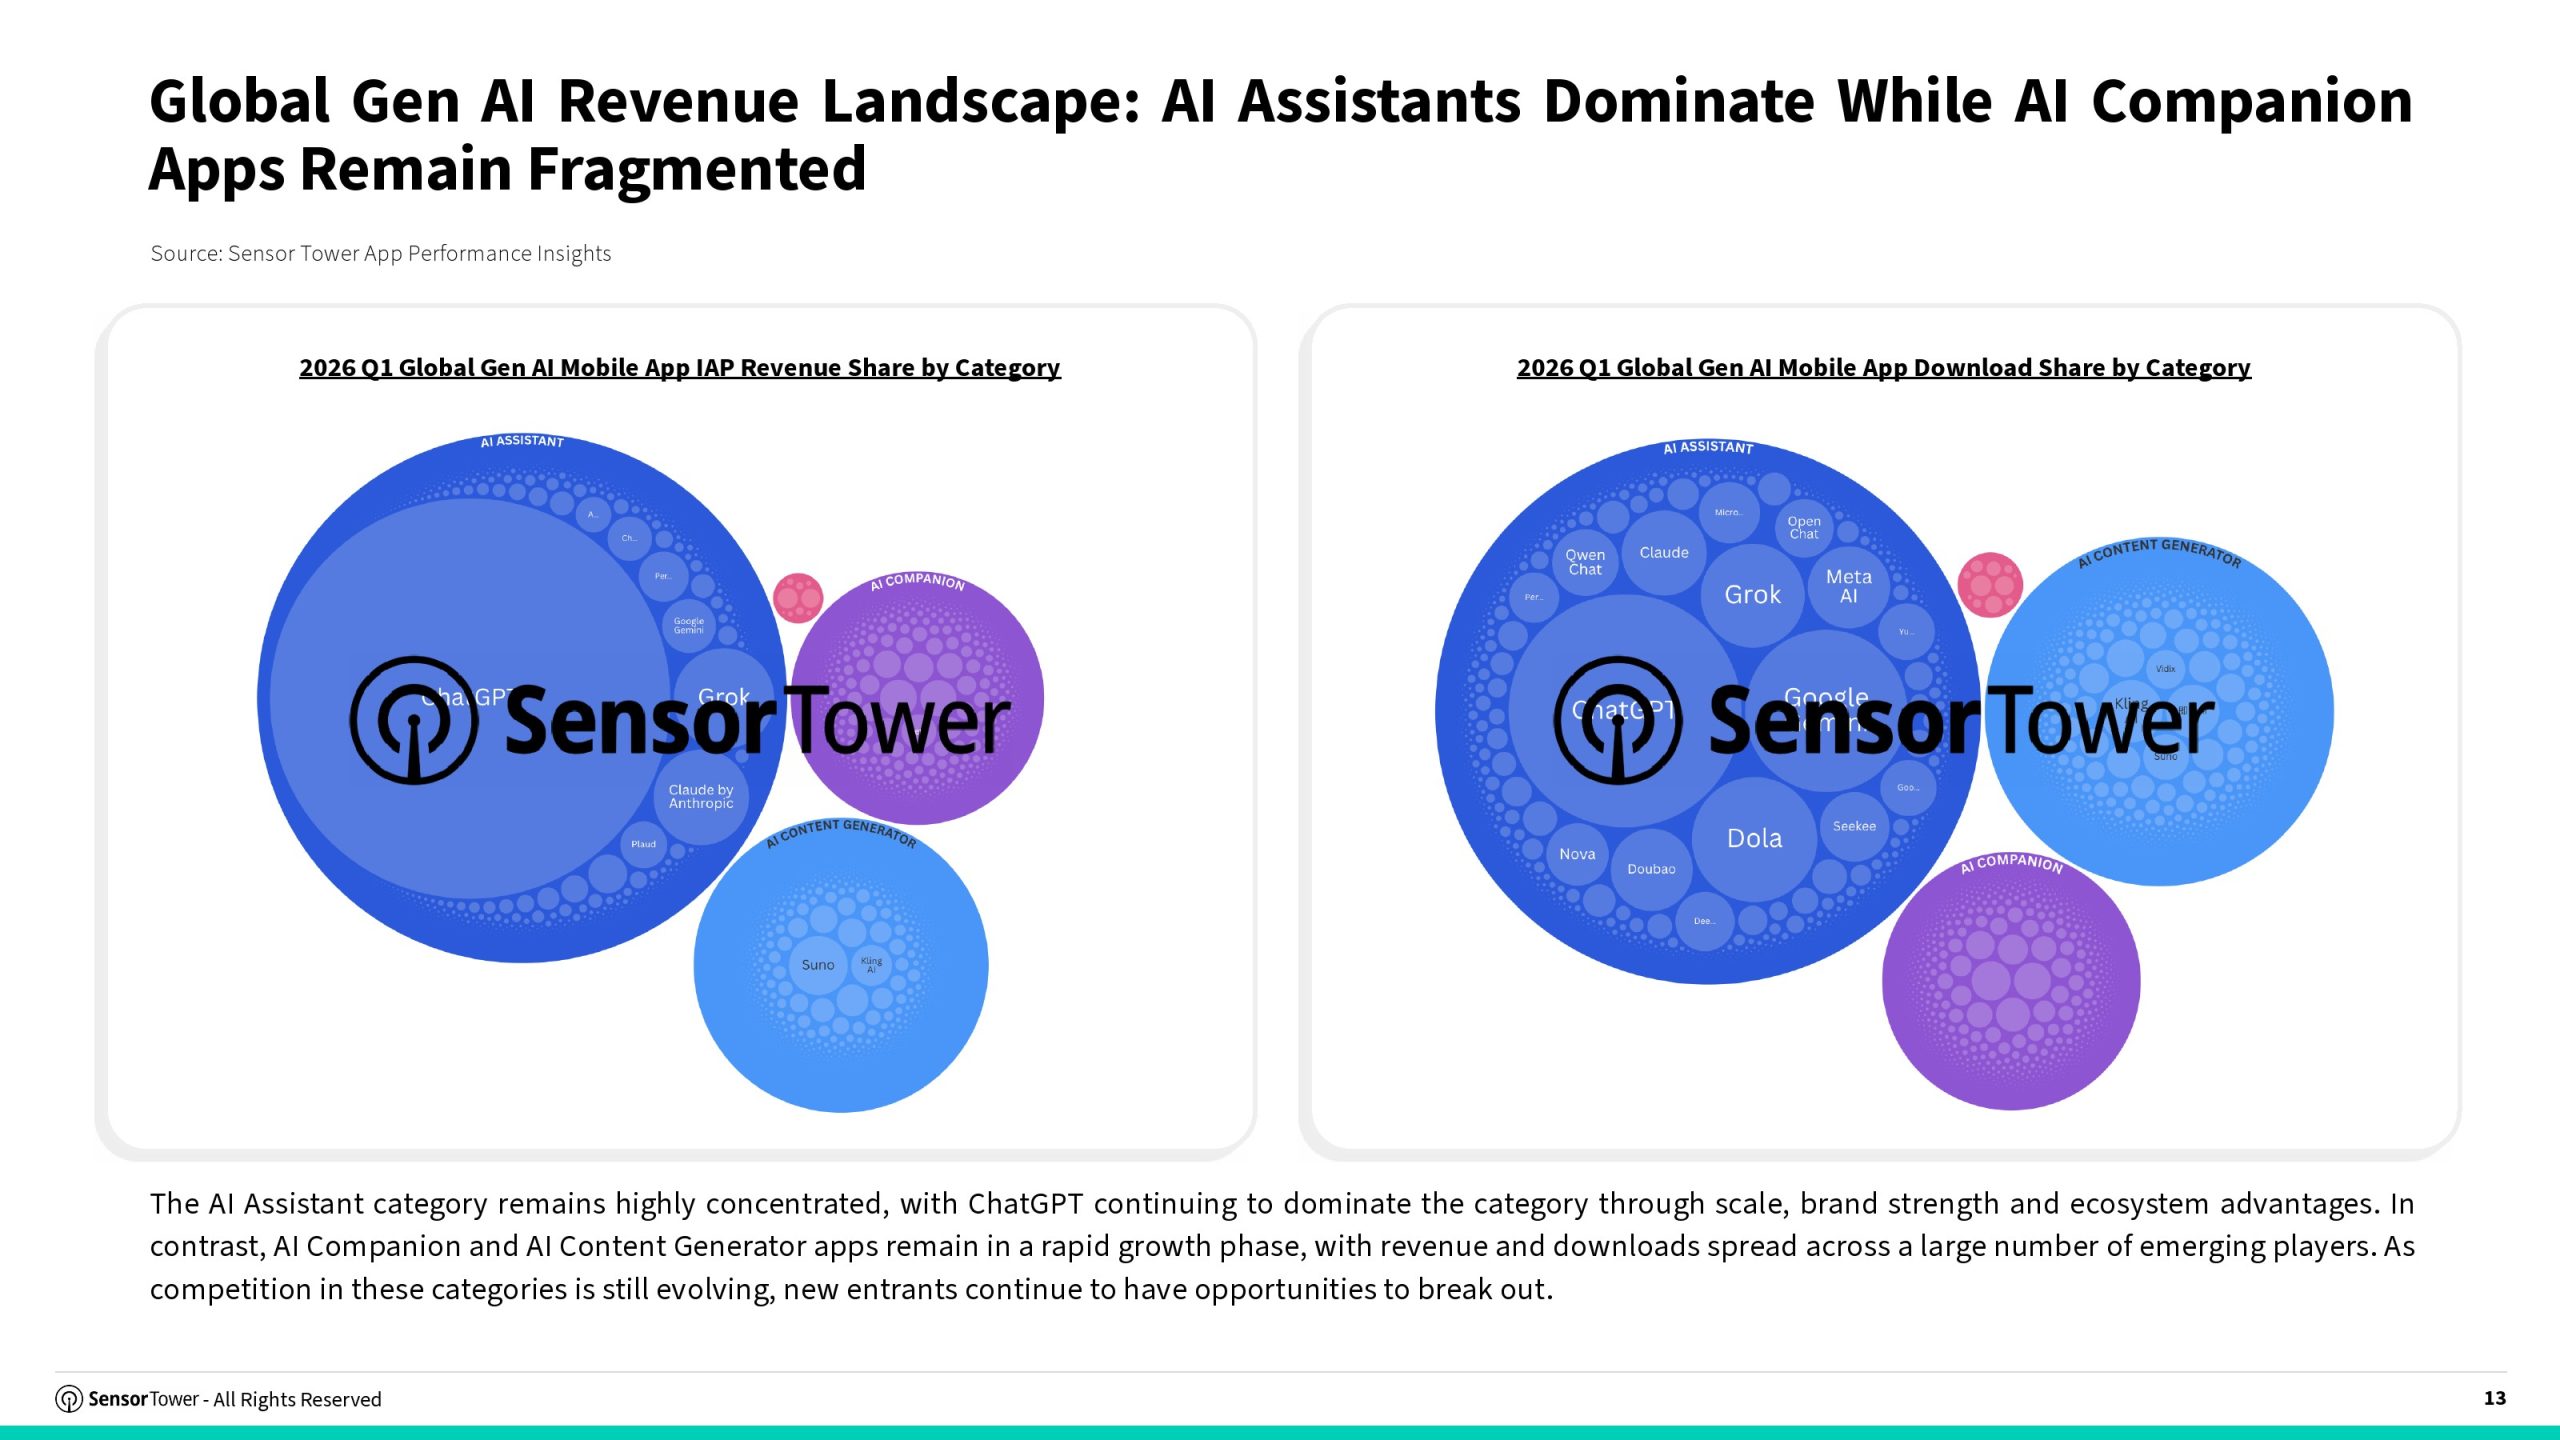
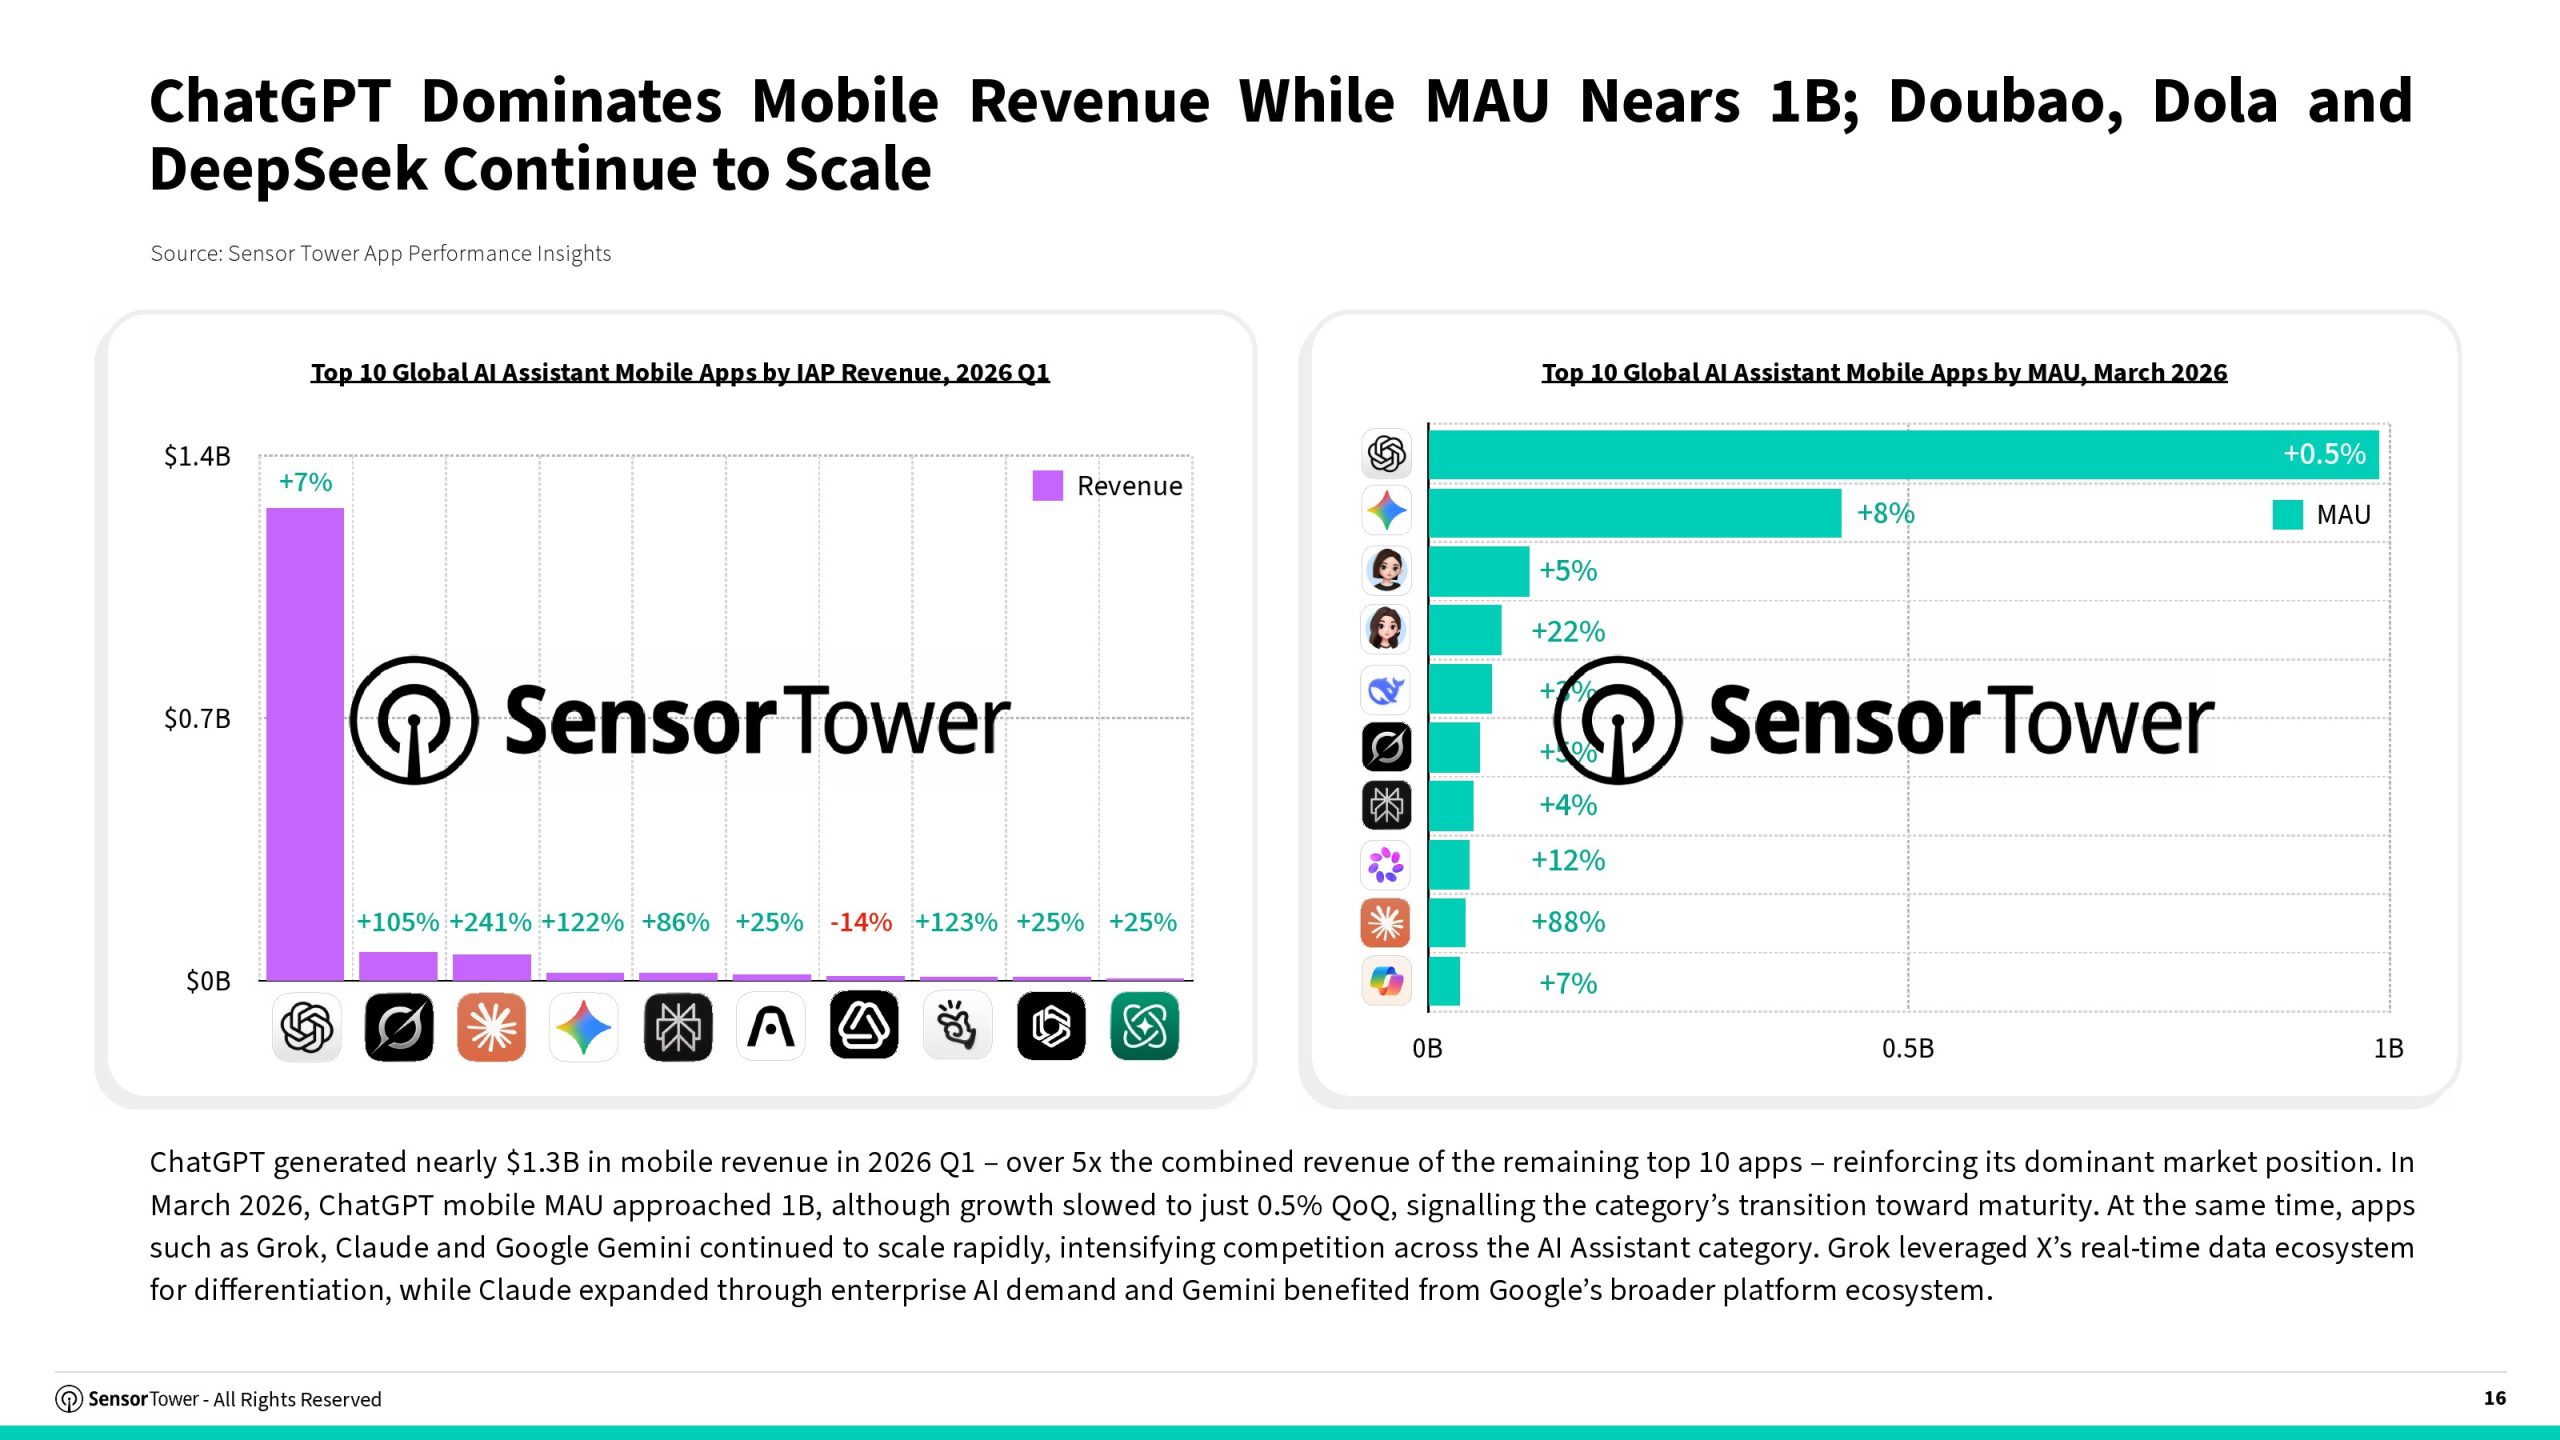
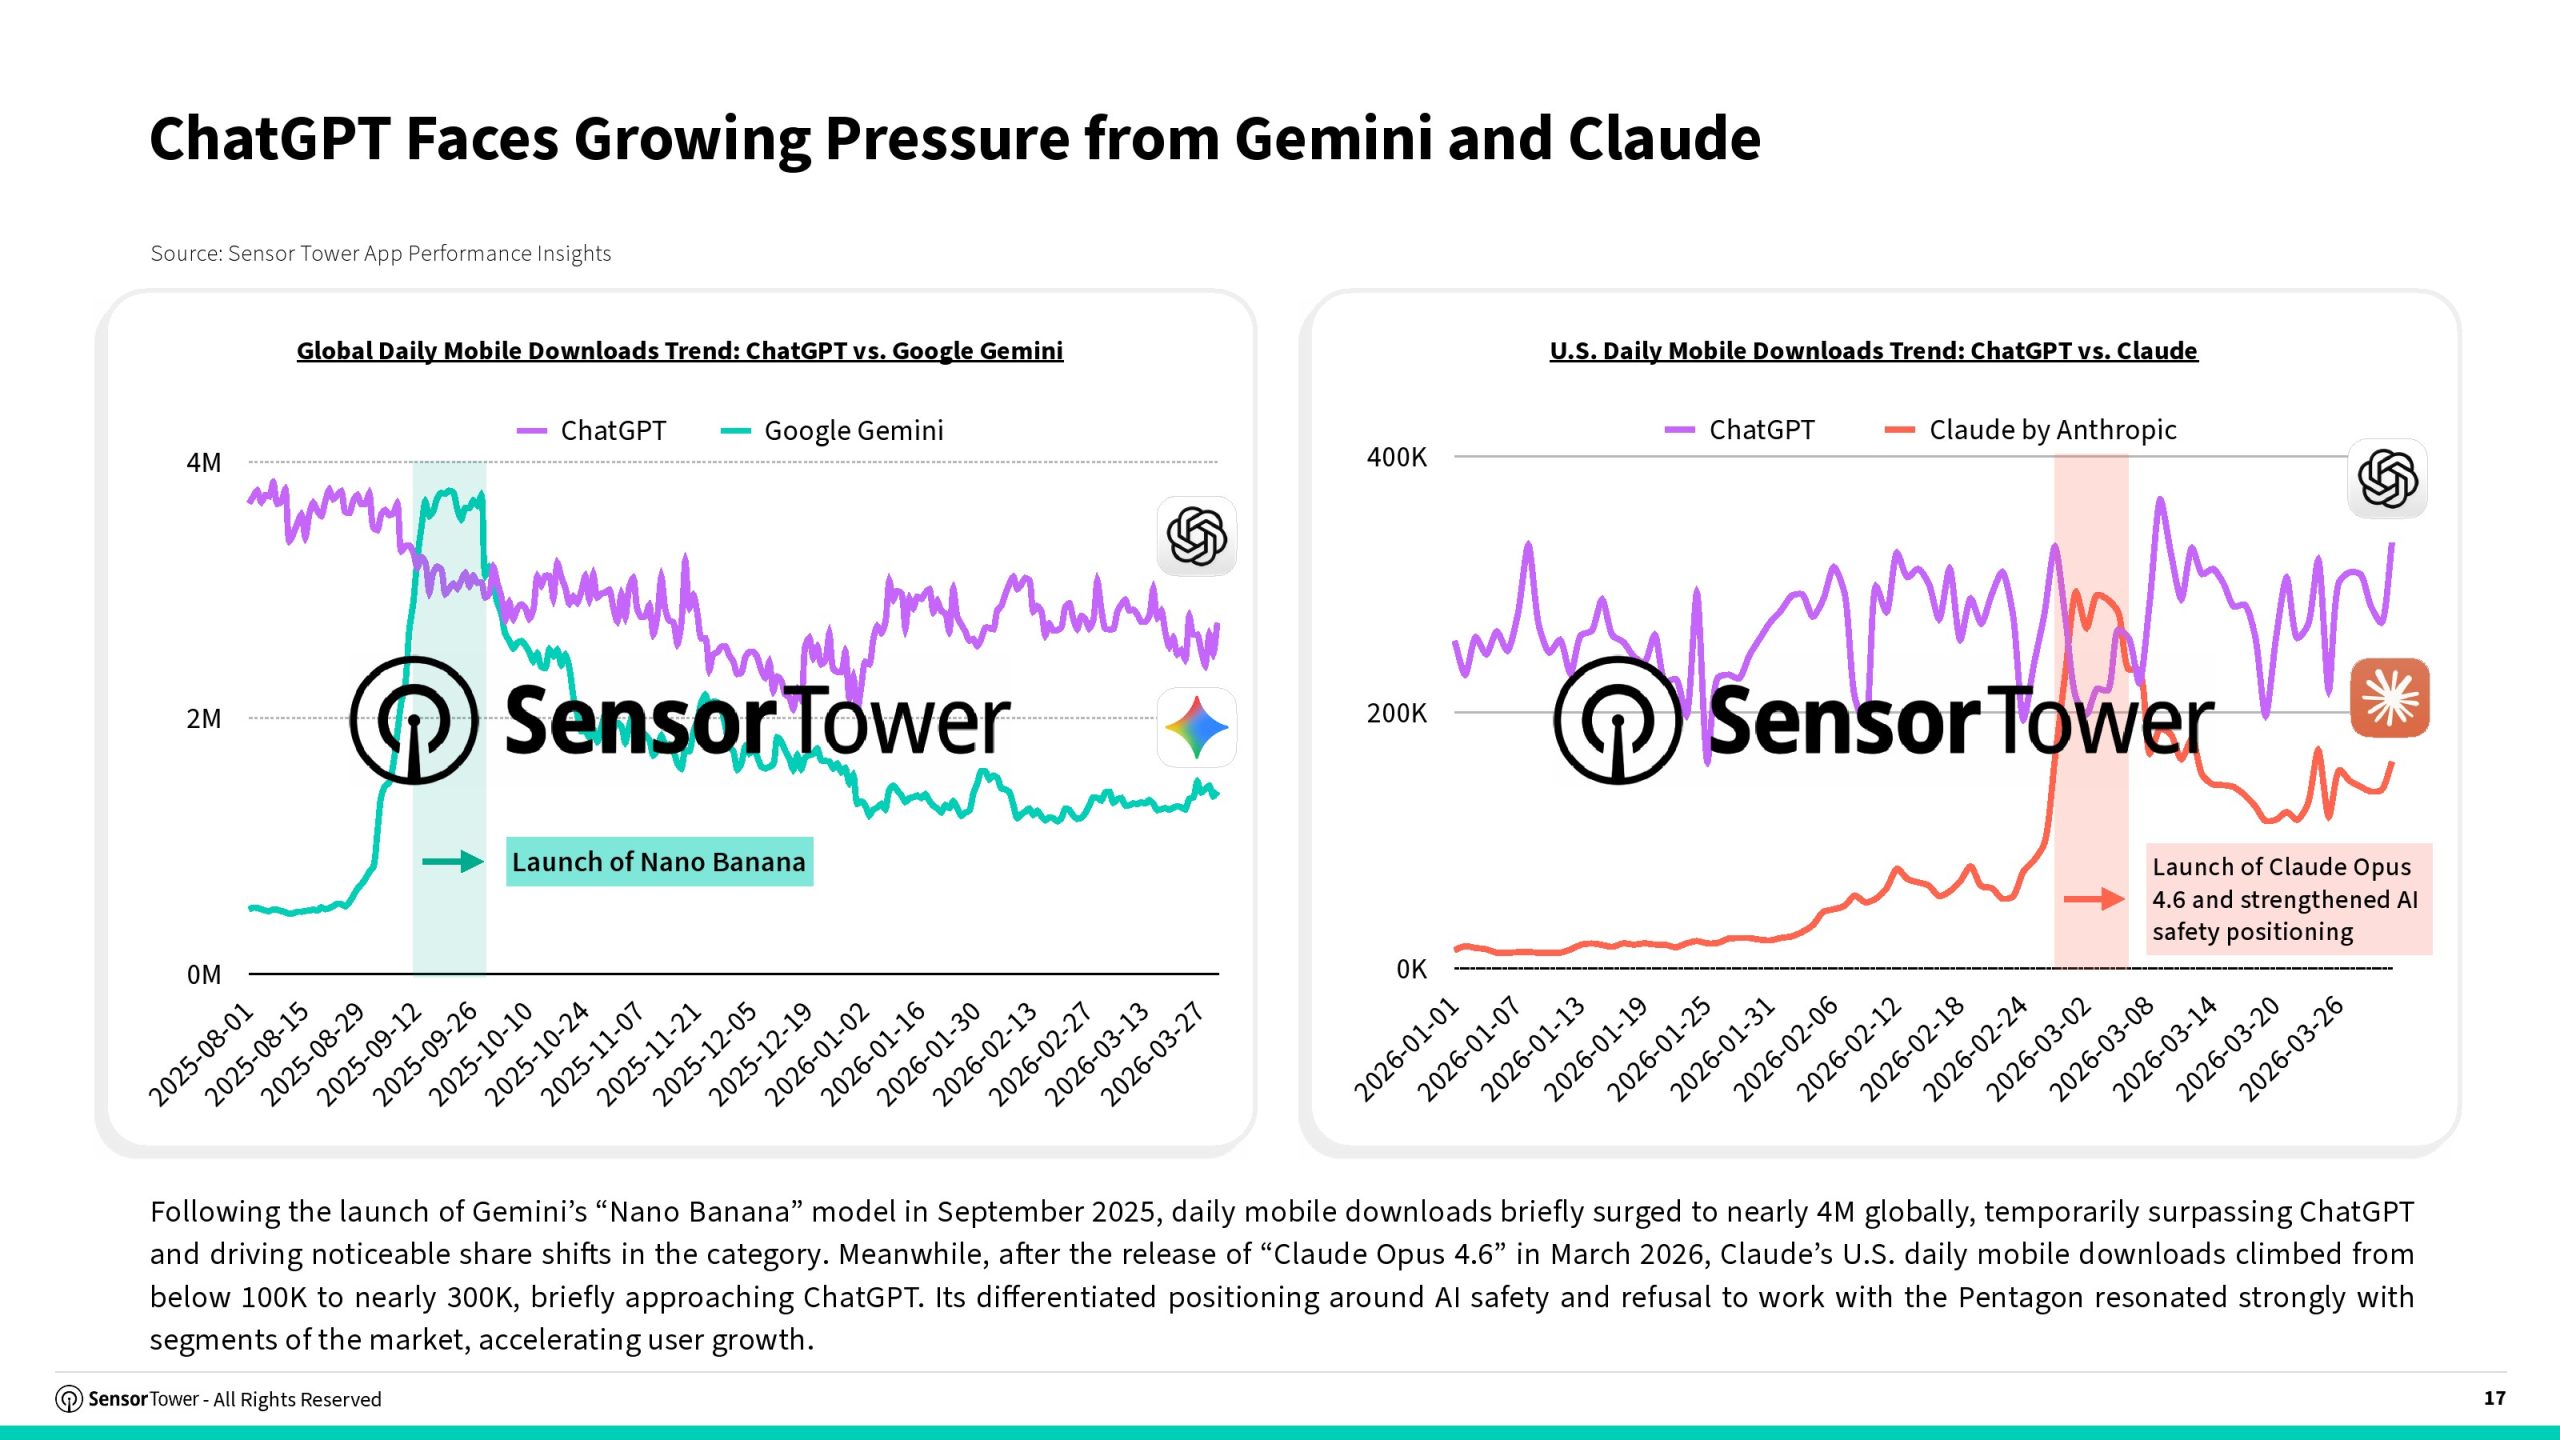
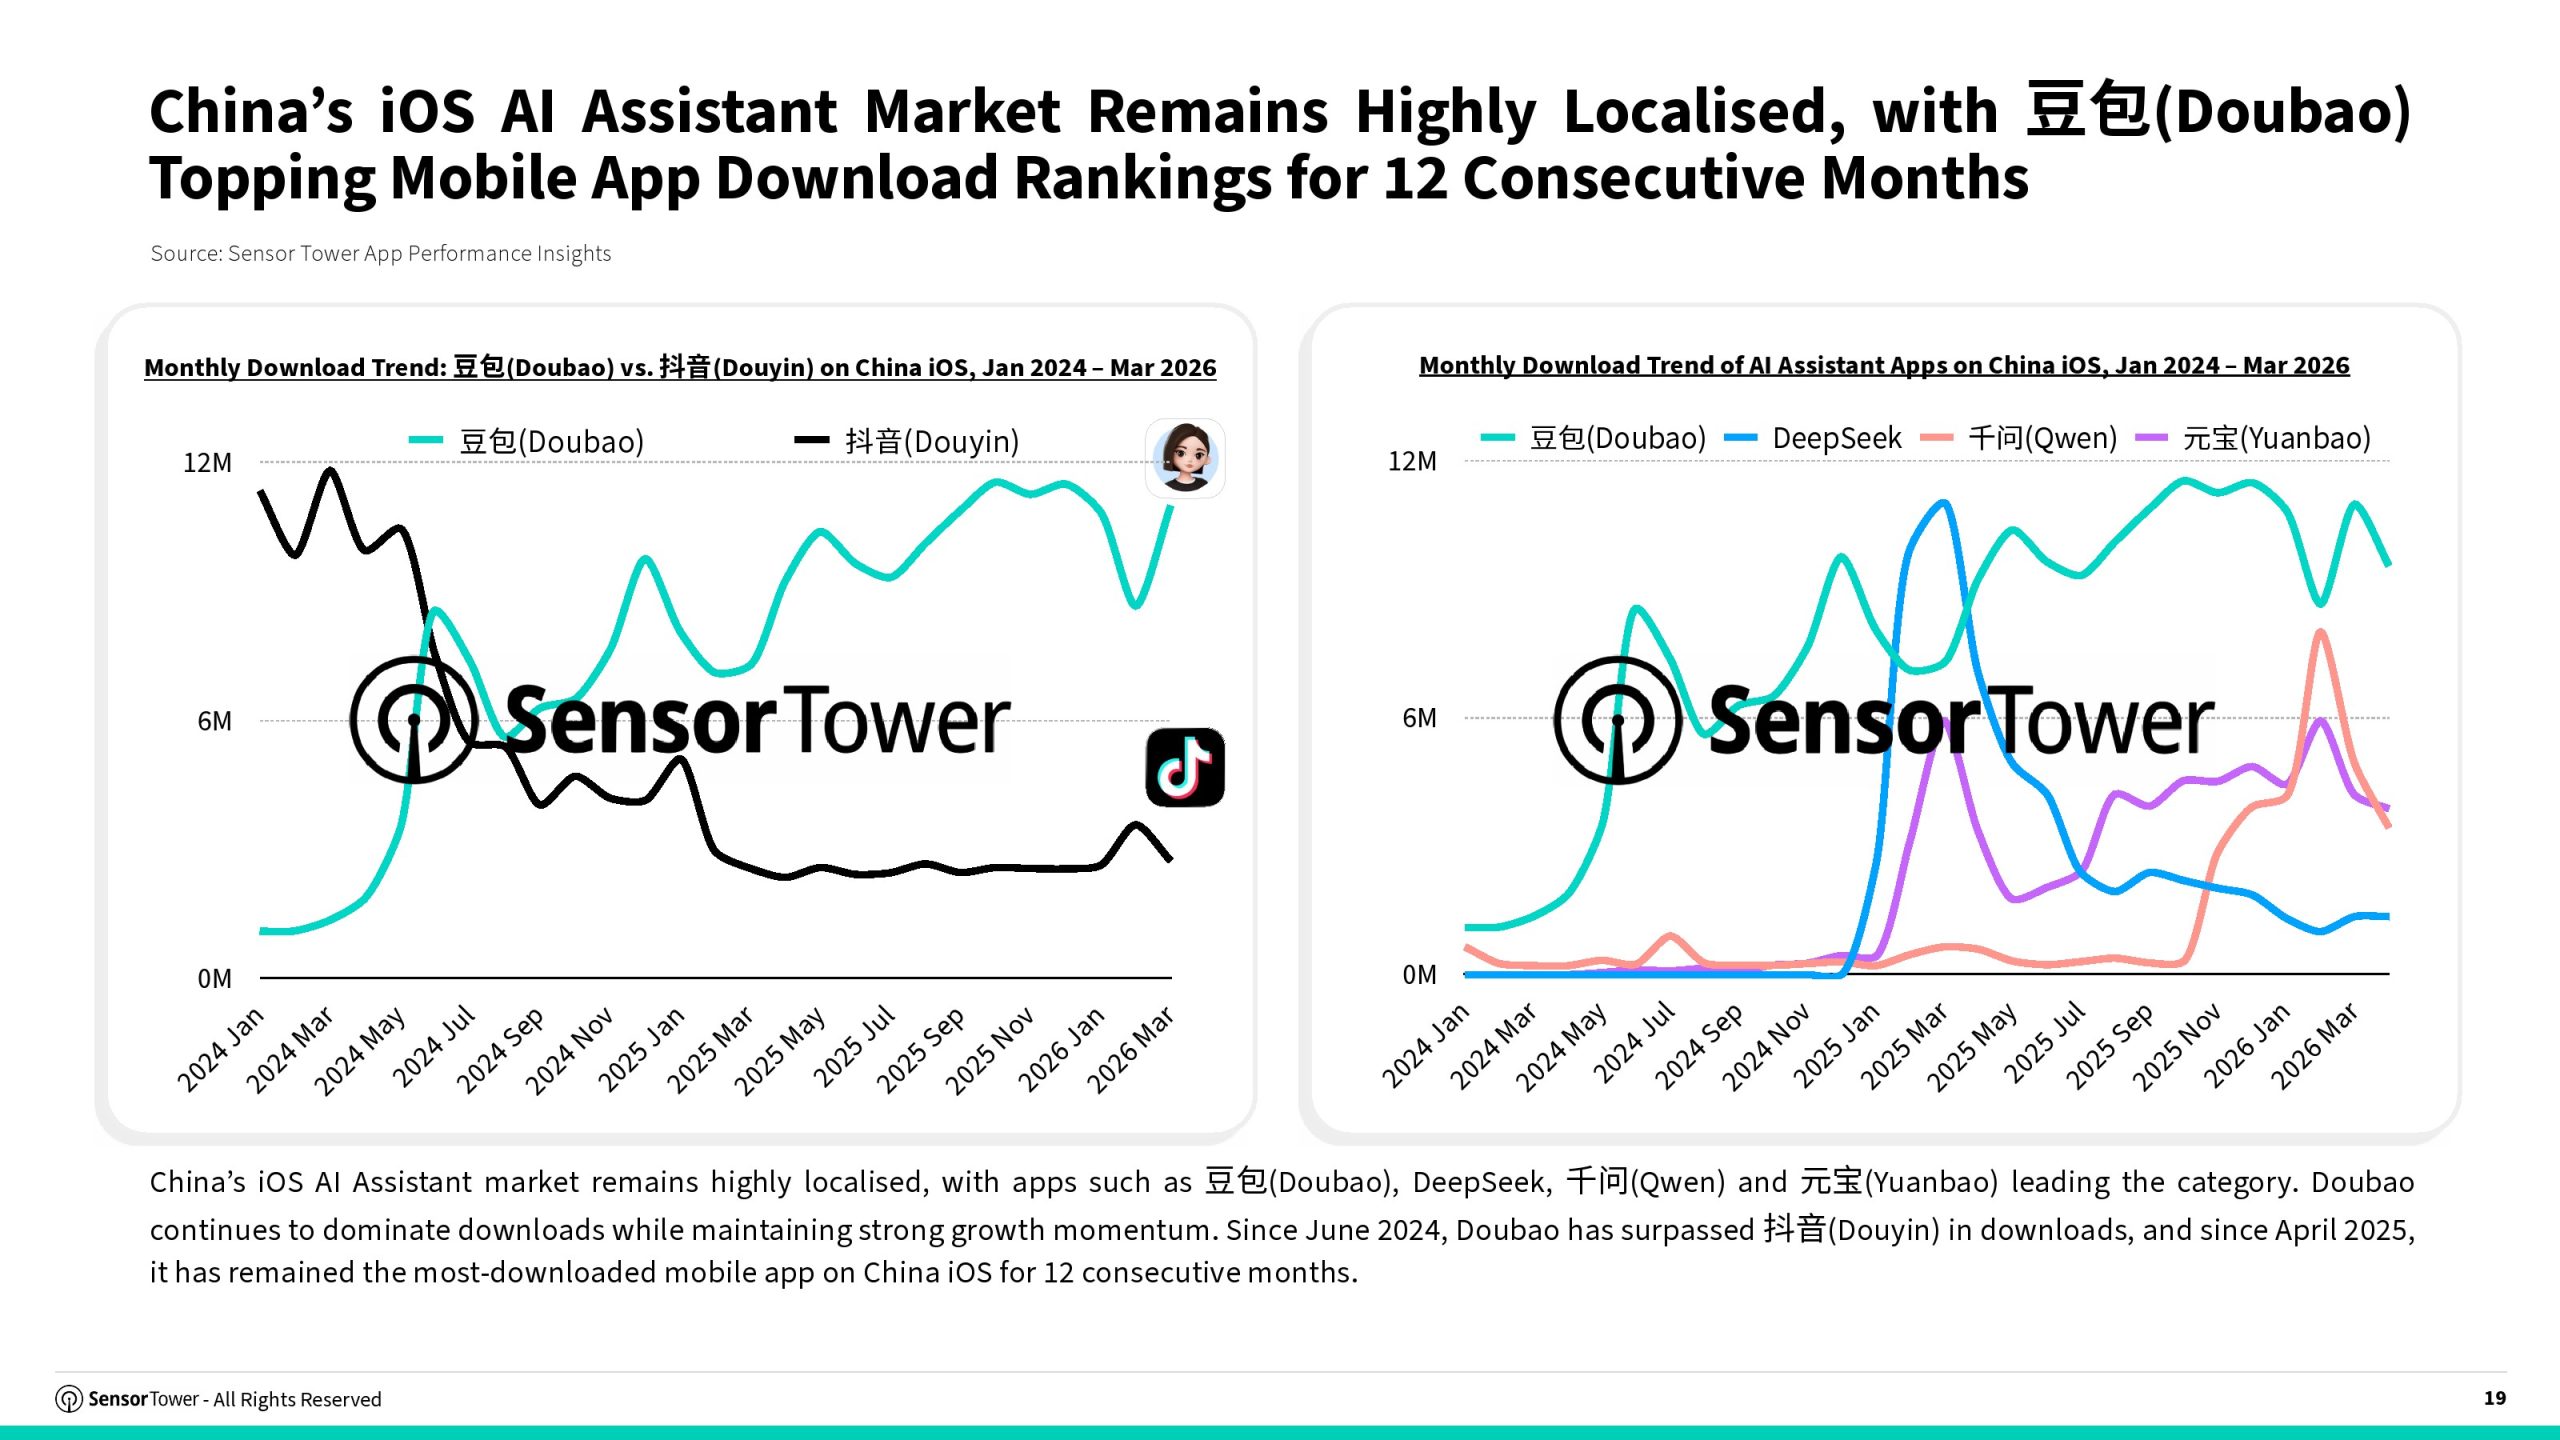
从产品结构来看,AI助手已经建立起明显的市场集中优势。2026年第一季度,AI助手成为收入规模最大的细分赛道,季度应用内购收入突破16亿美元,环比增长15%;ChatGPT凭借品牌、模型能力及生态优势持续保持绝对领先,单季度移动端收入接近13亿美元,超过排名第二至第十名产品收入总和的五倍。同时,其移动端月活跃用户接近10亿,虽然环比增速已降至0.5%,但依然稳居行业核心入口。与此同时,Grok、Claude、Google Gemini等产品持续扩大市场份额,竞争逐步由单纯模型能力转向生态体系与企业服务能力。
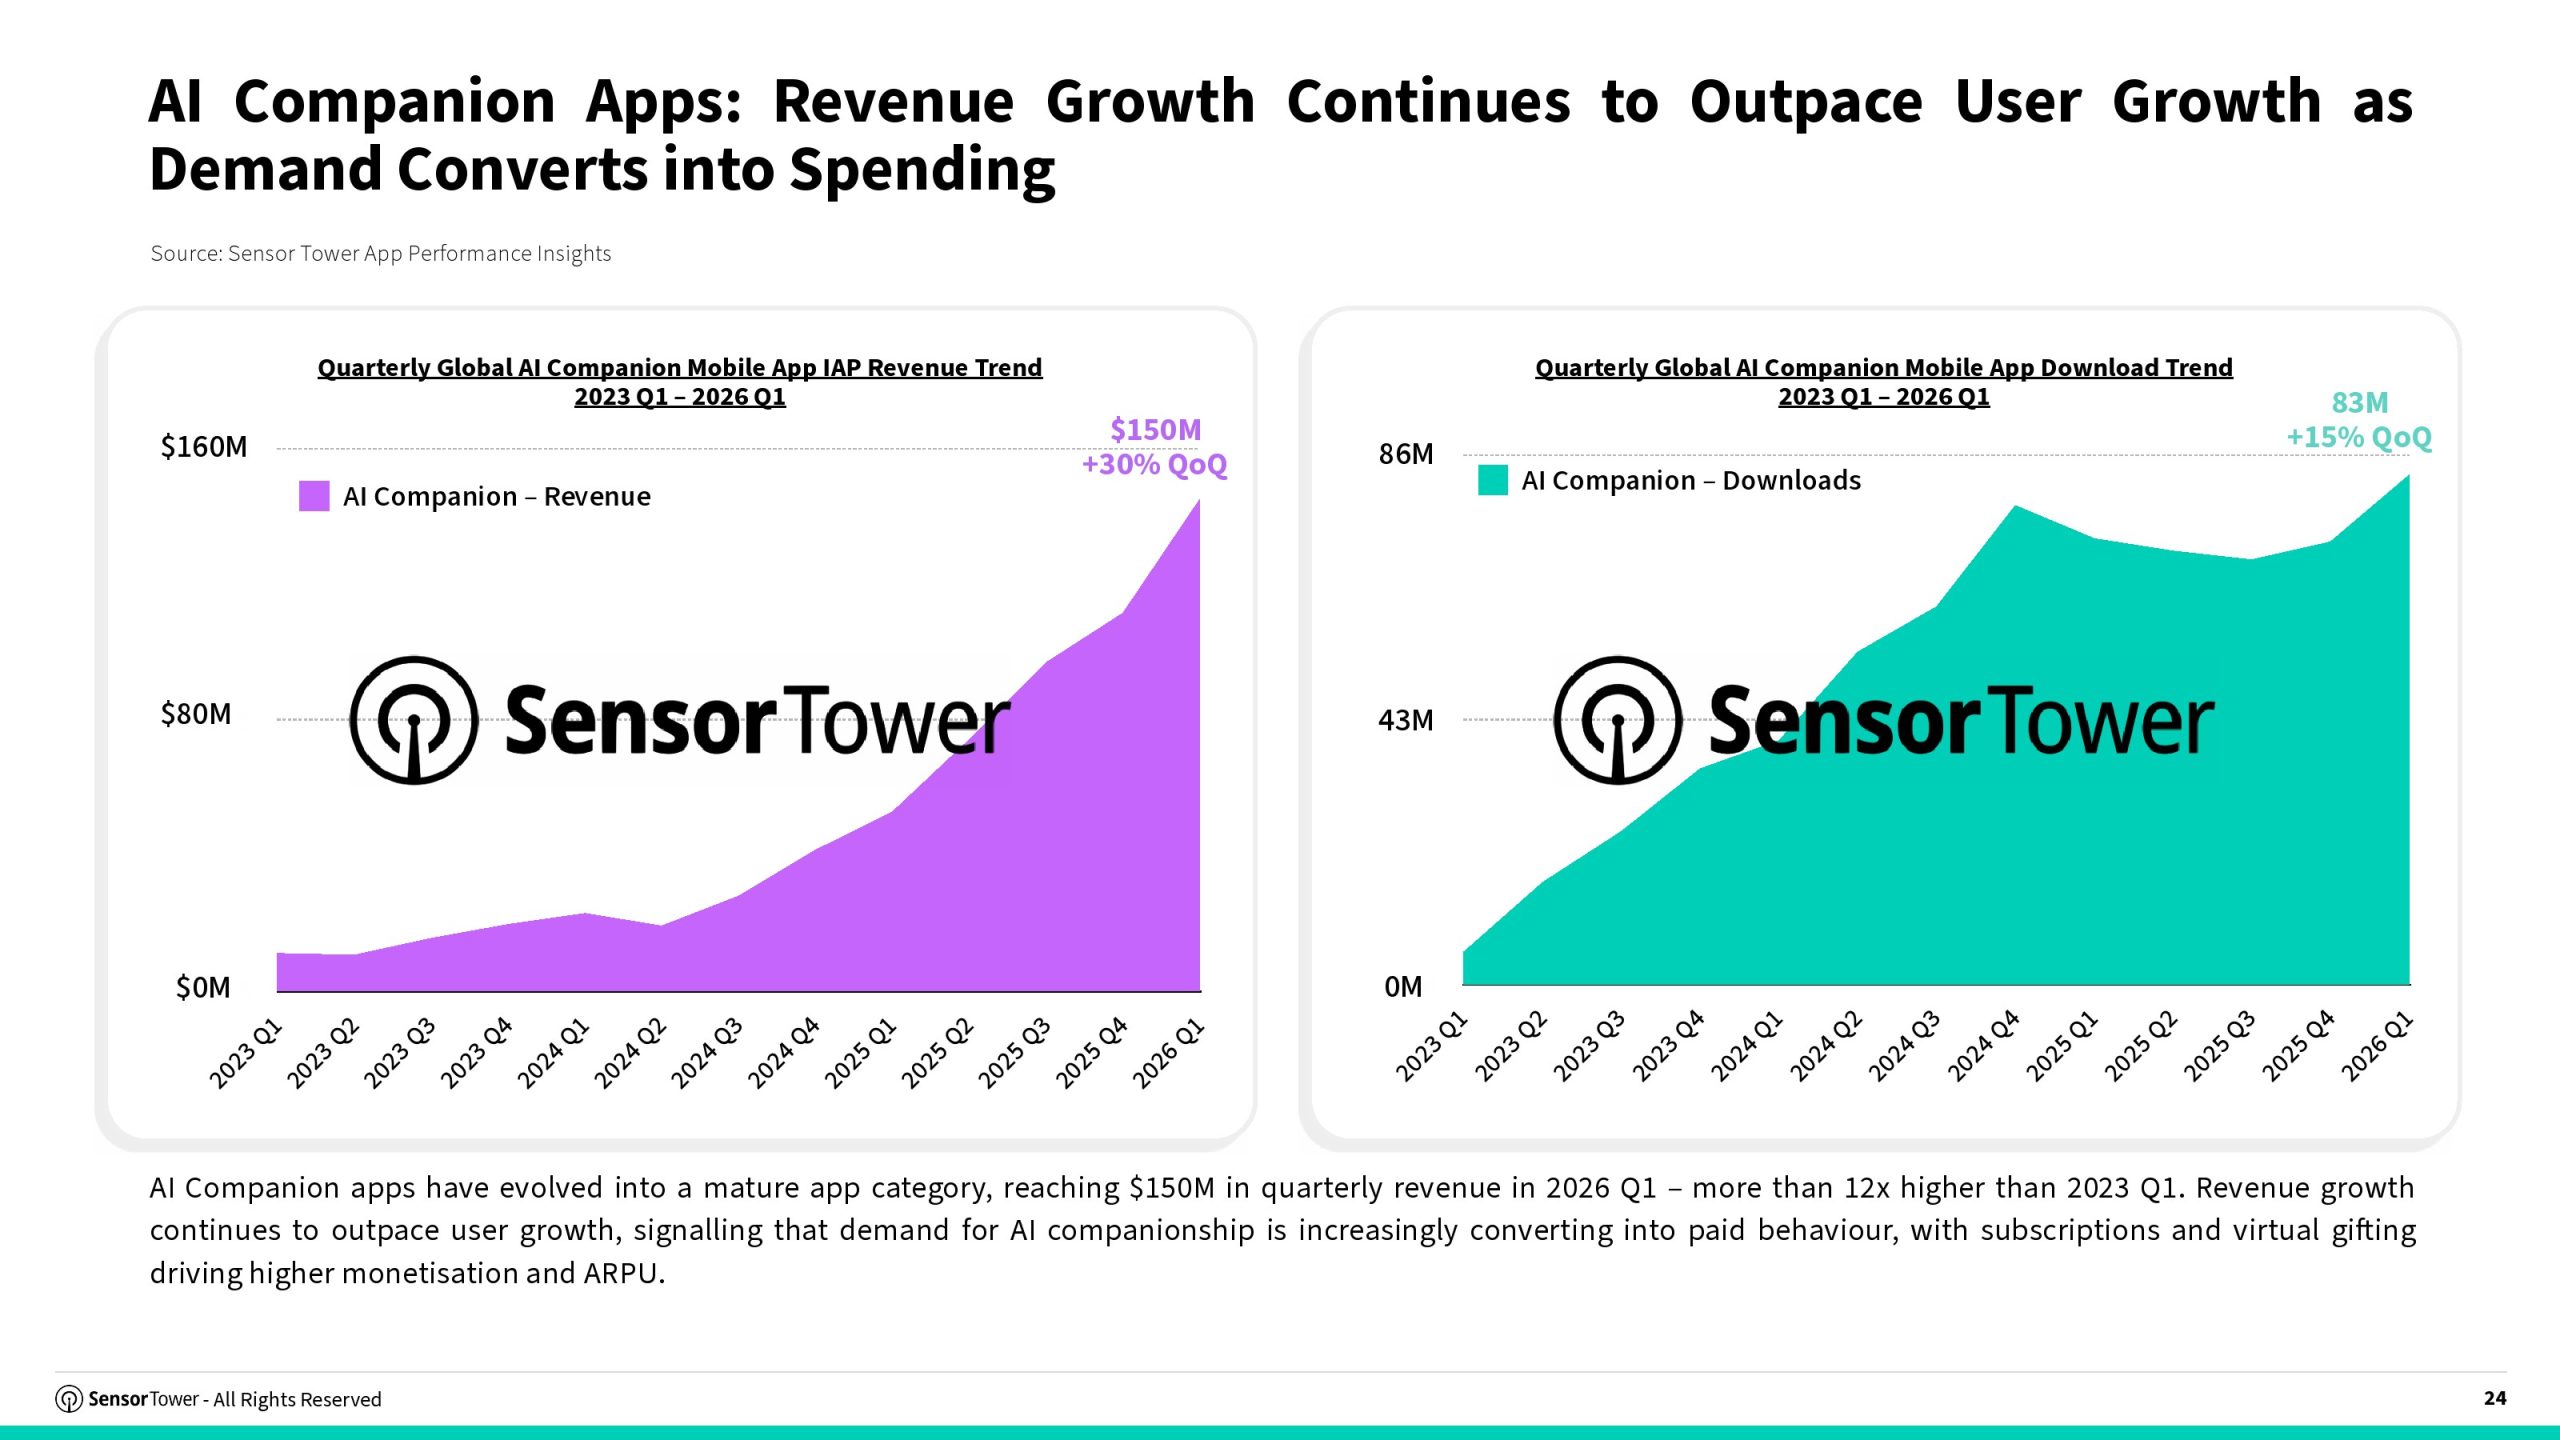
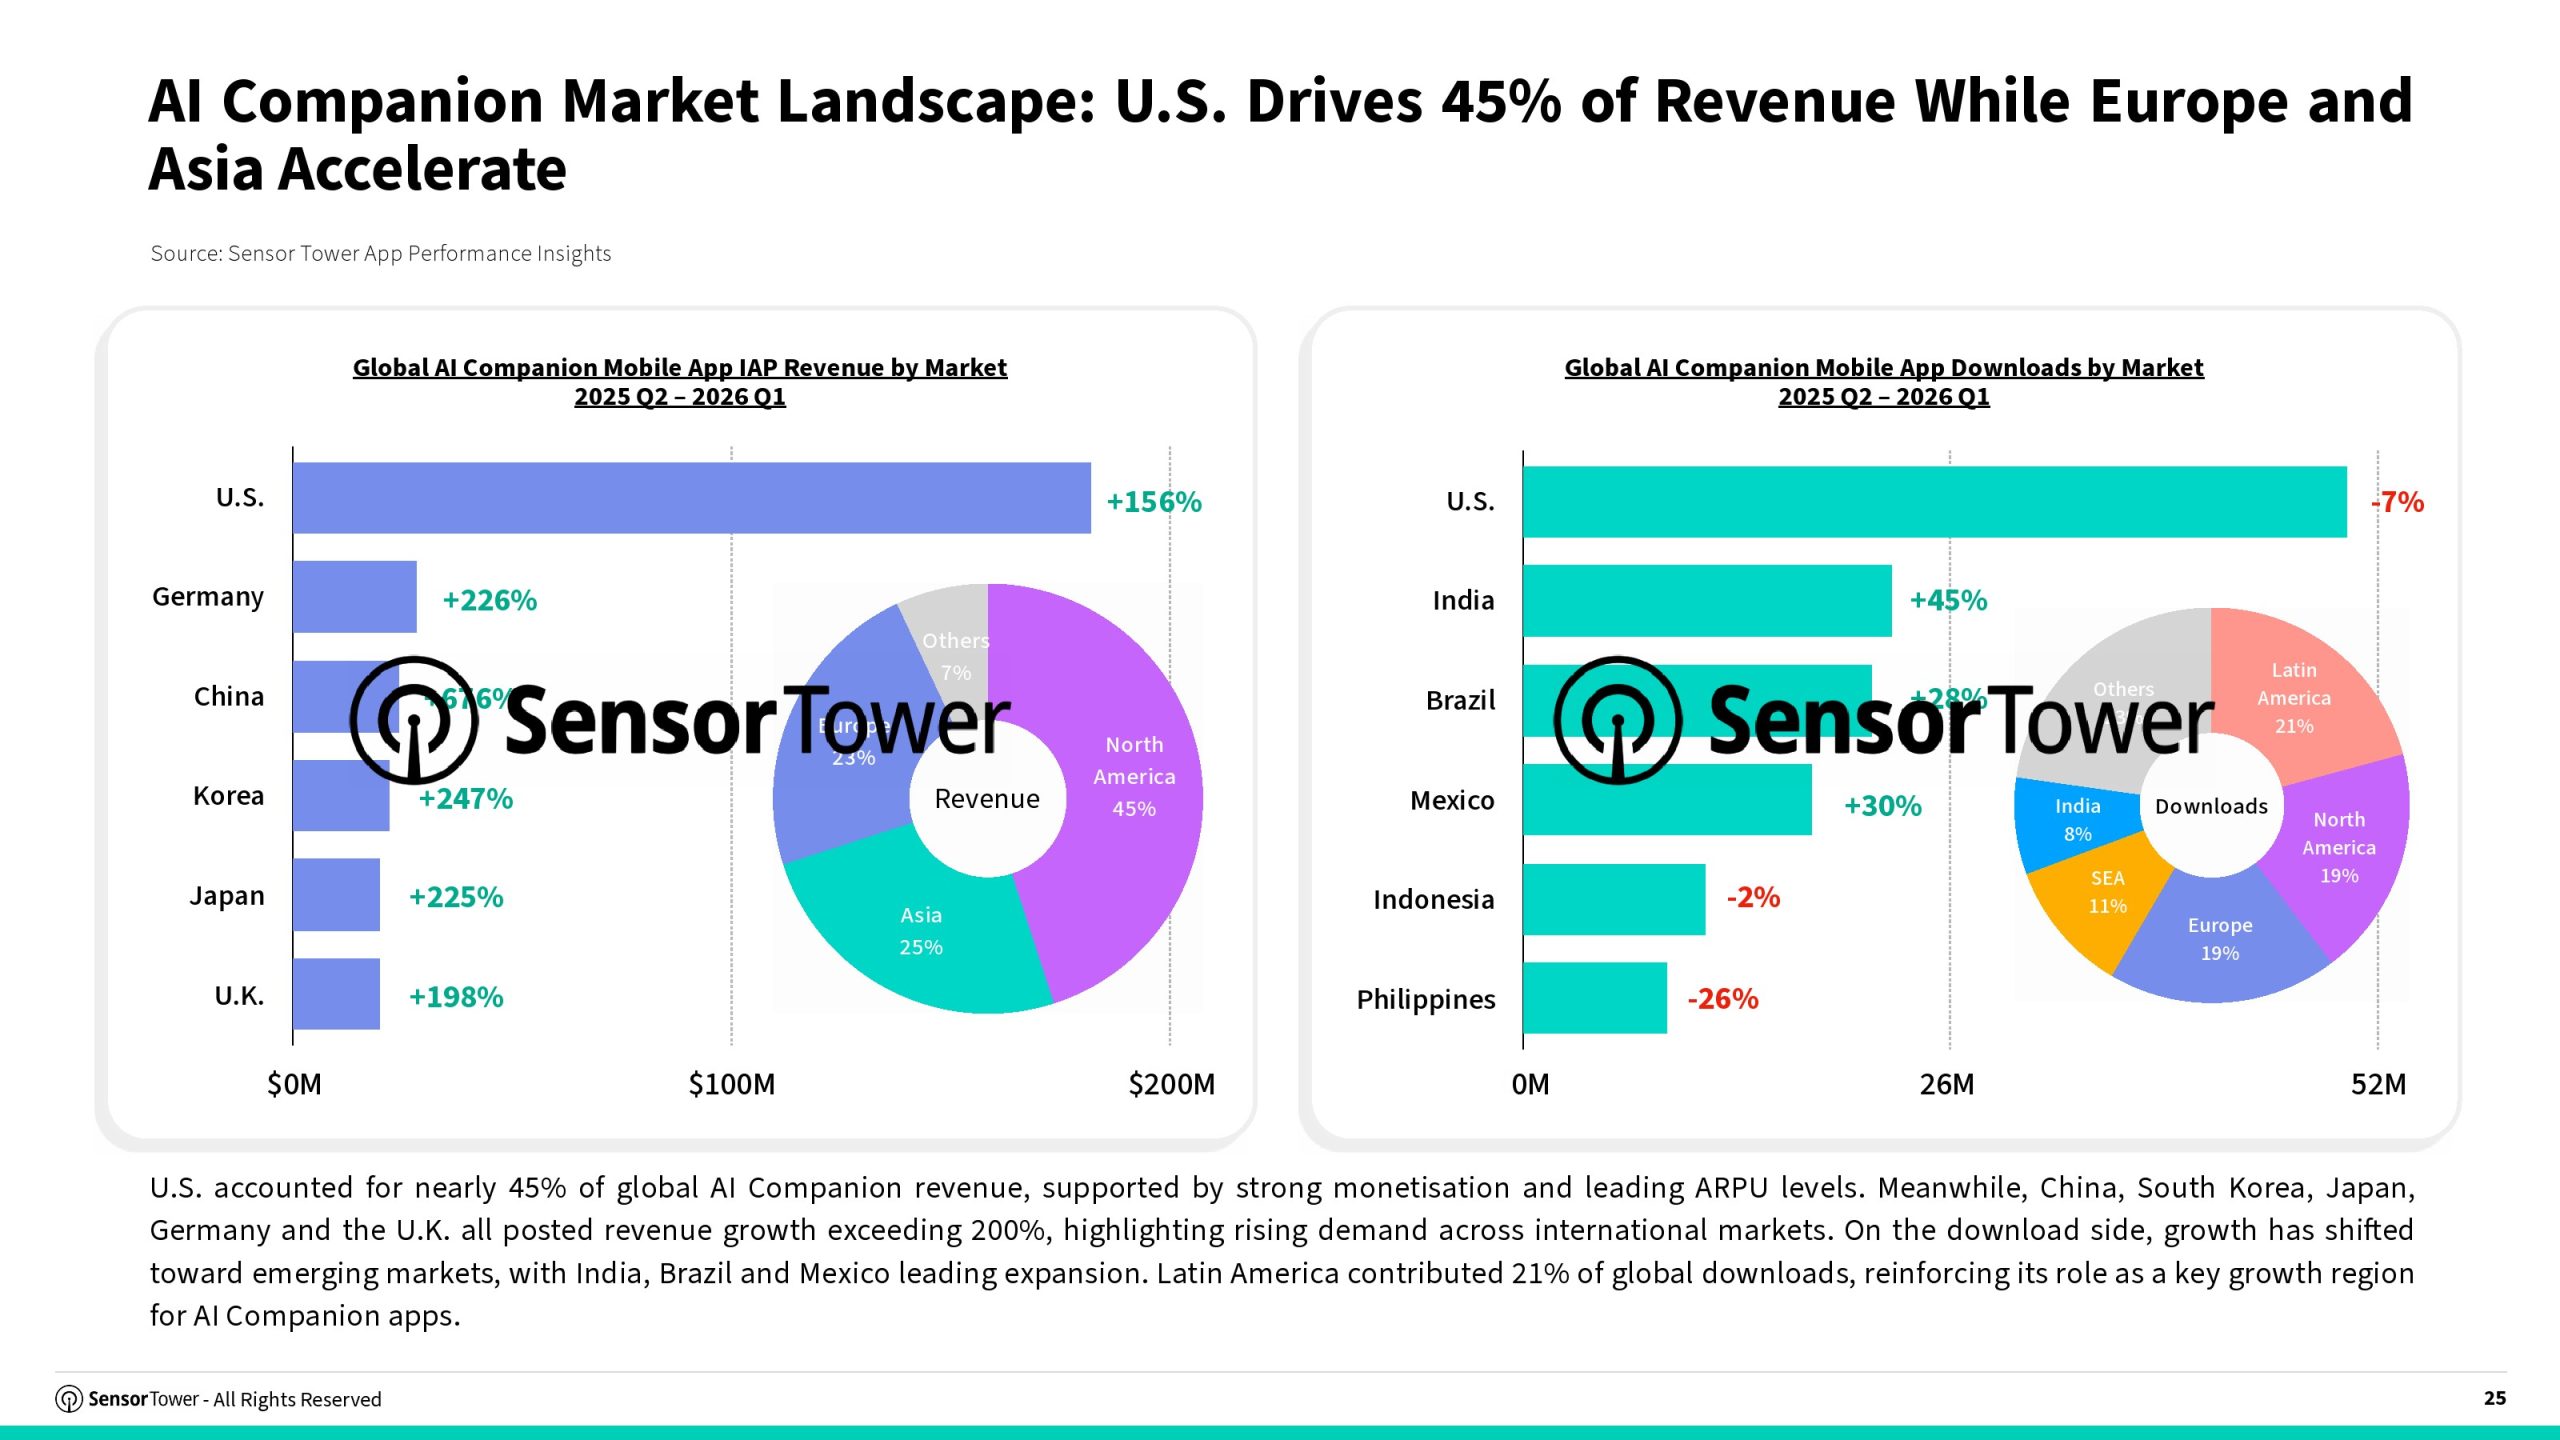
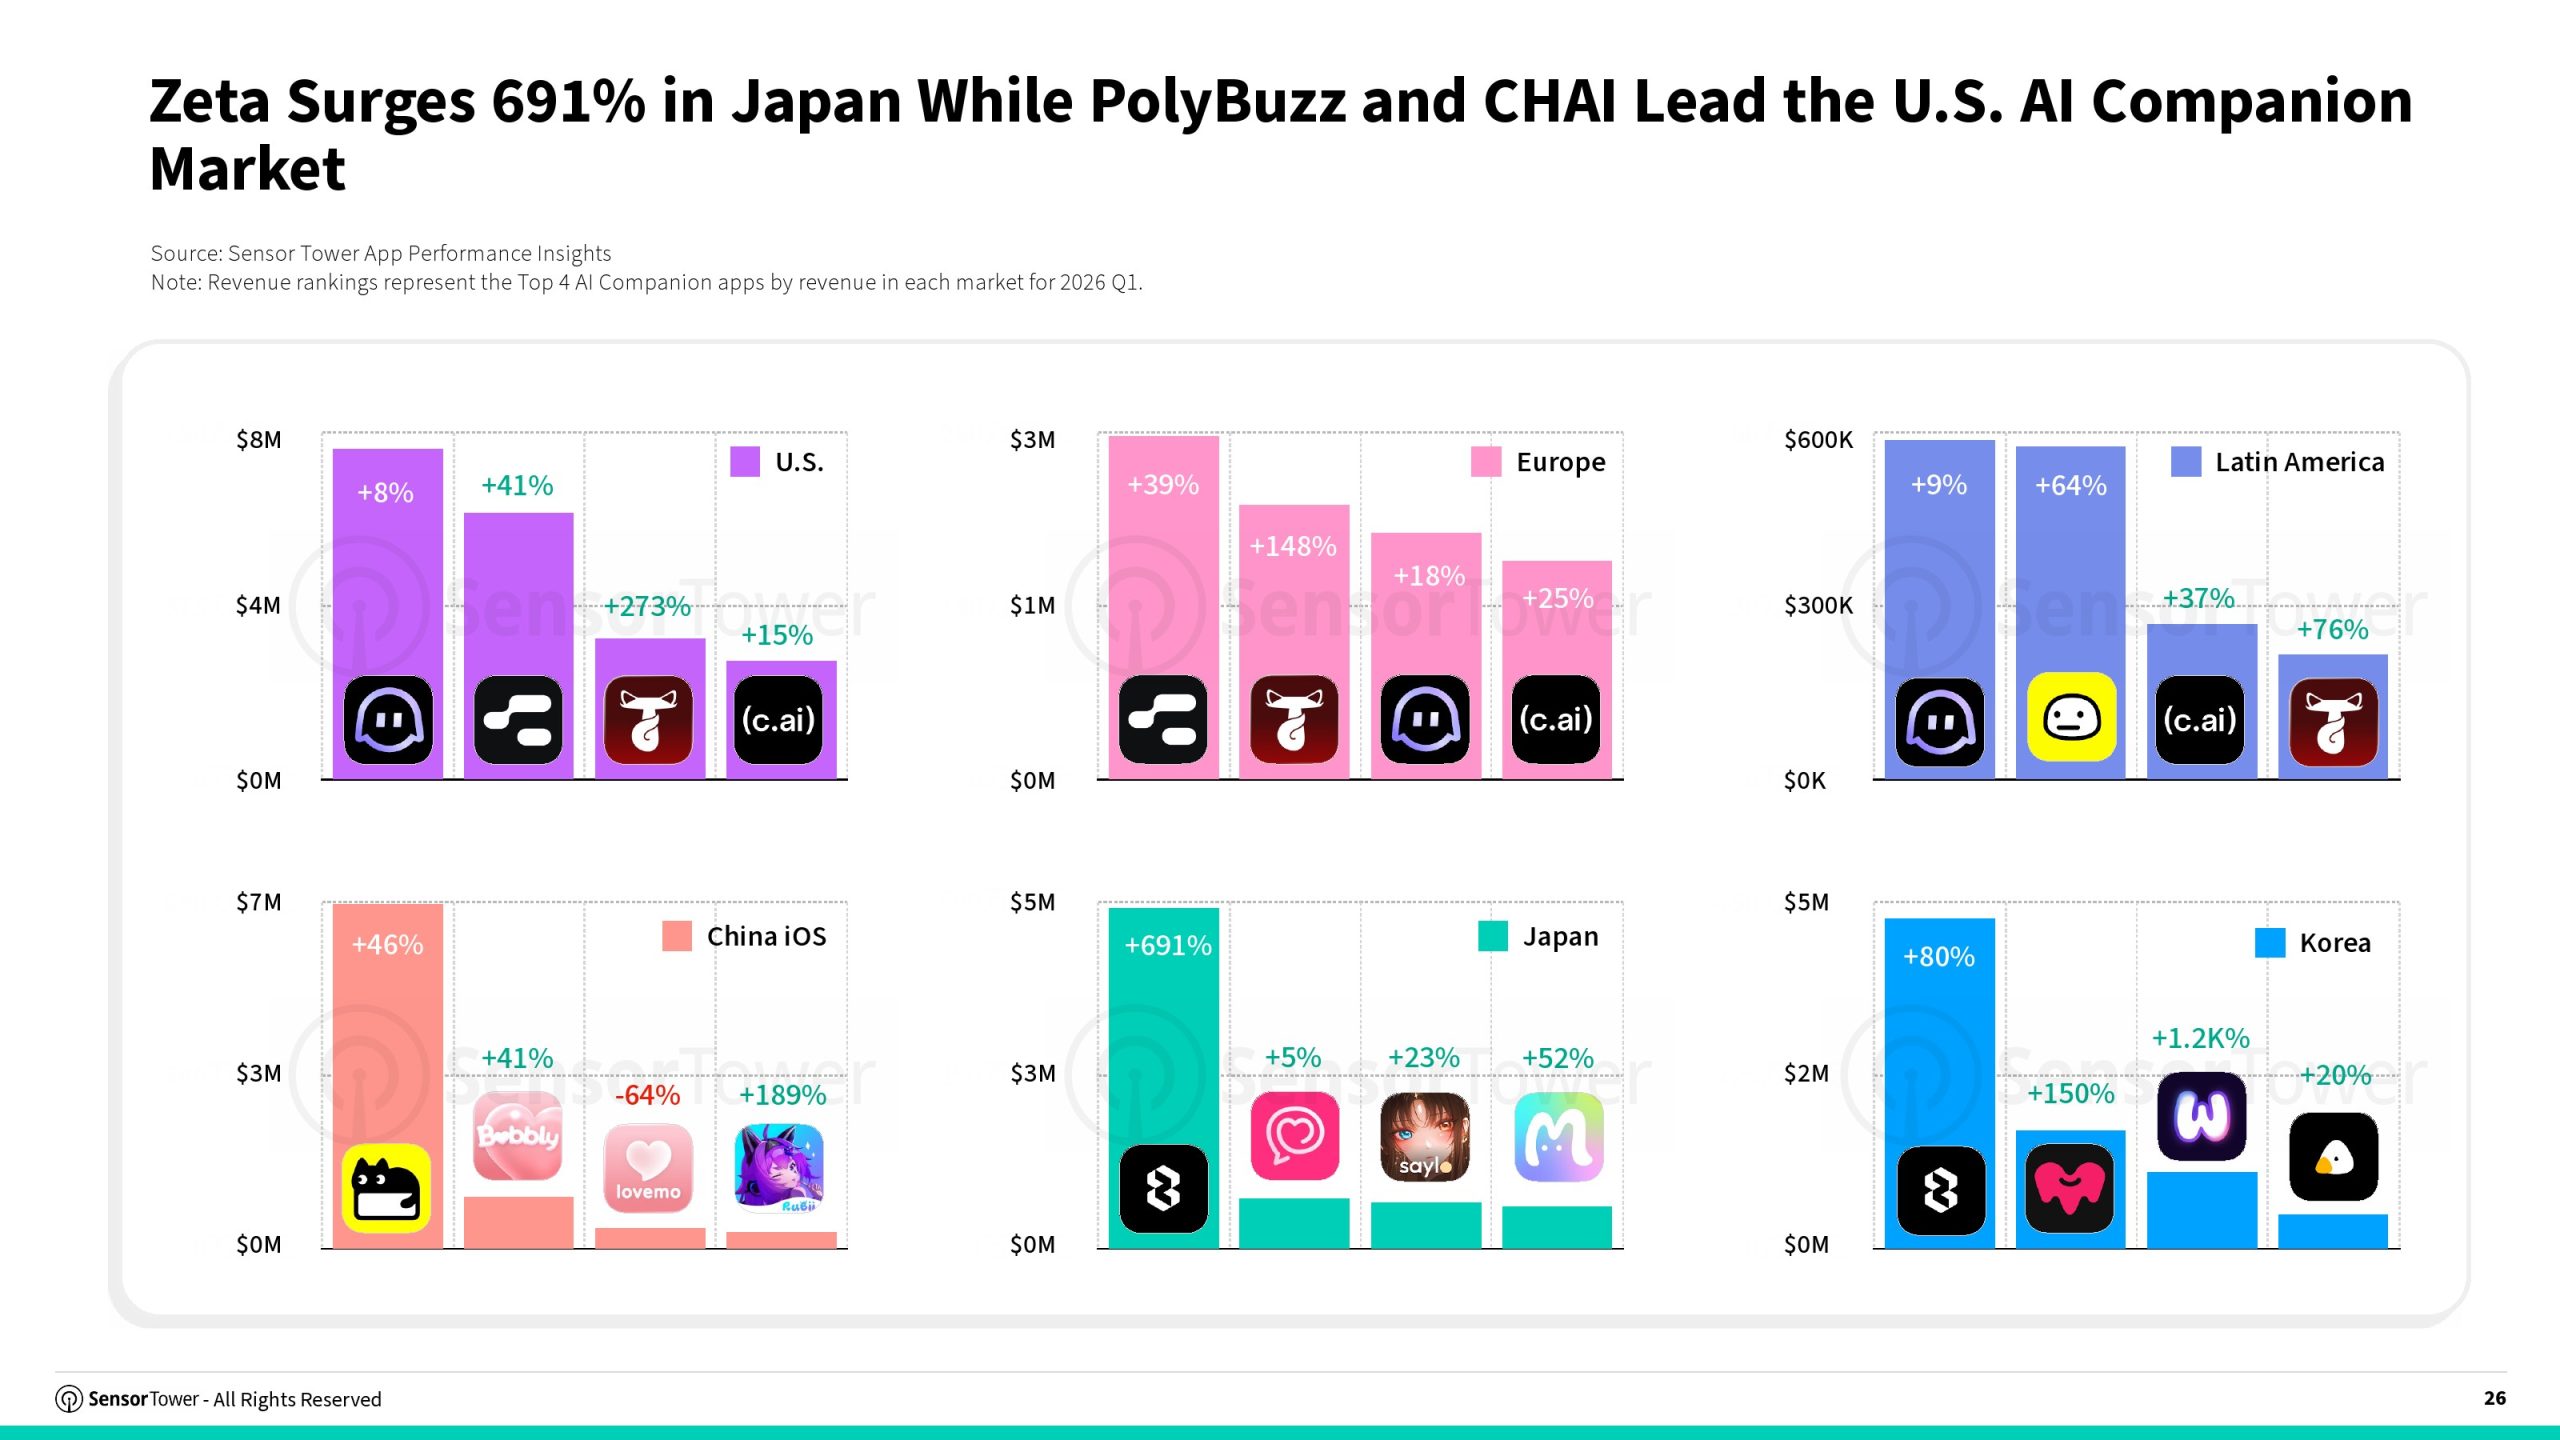
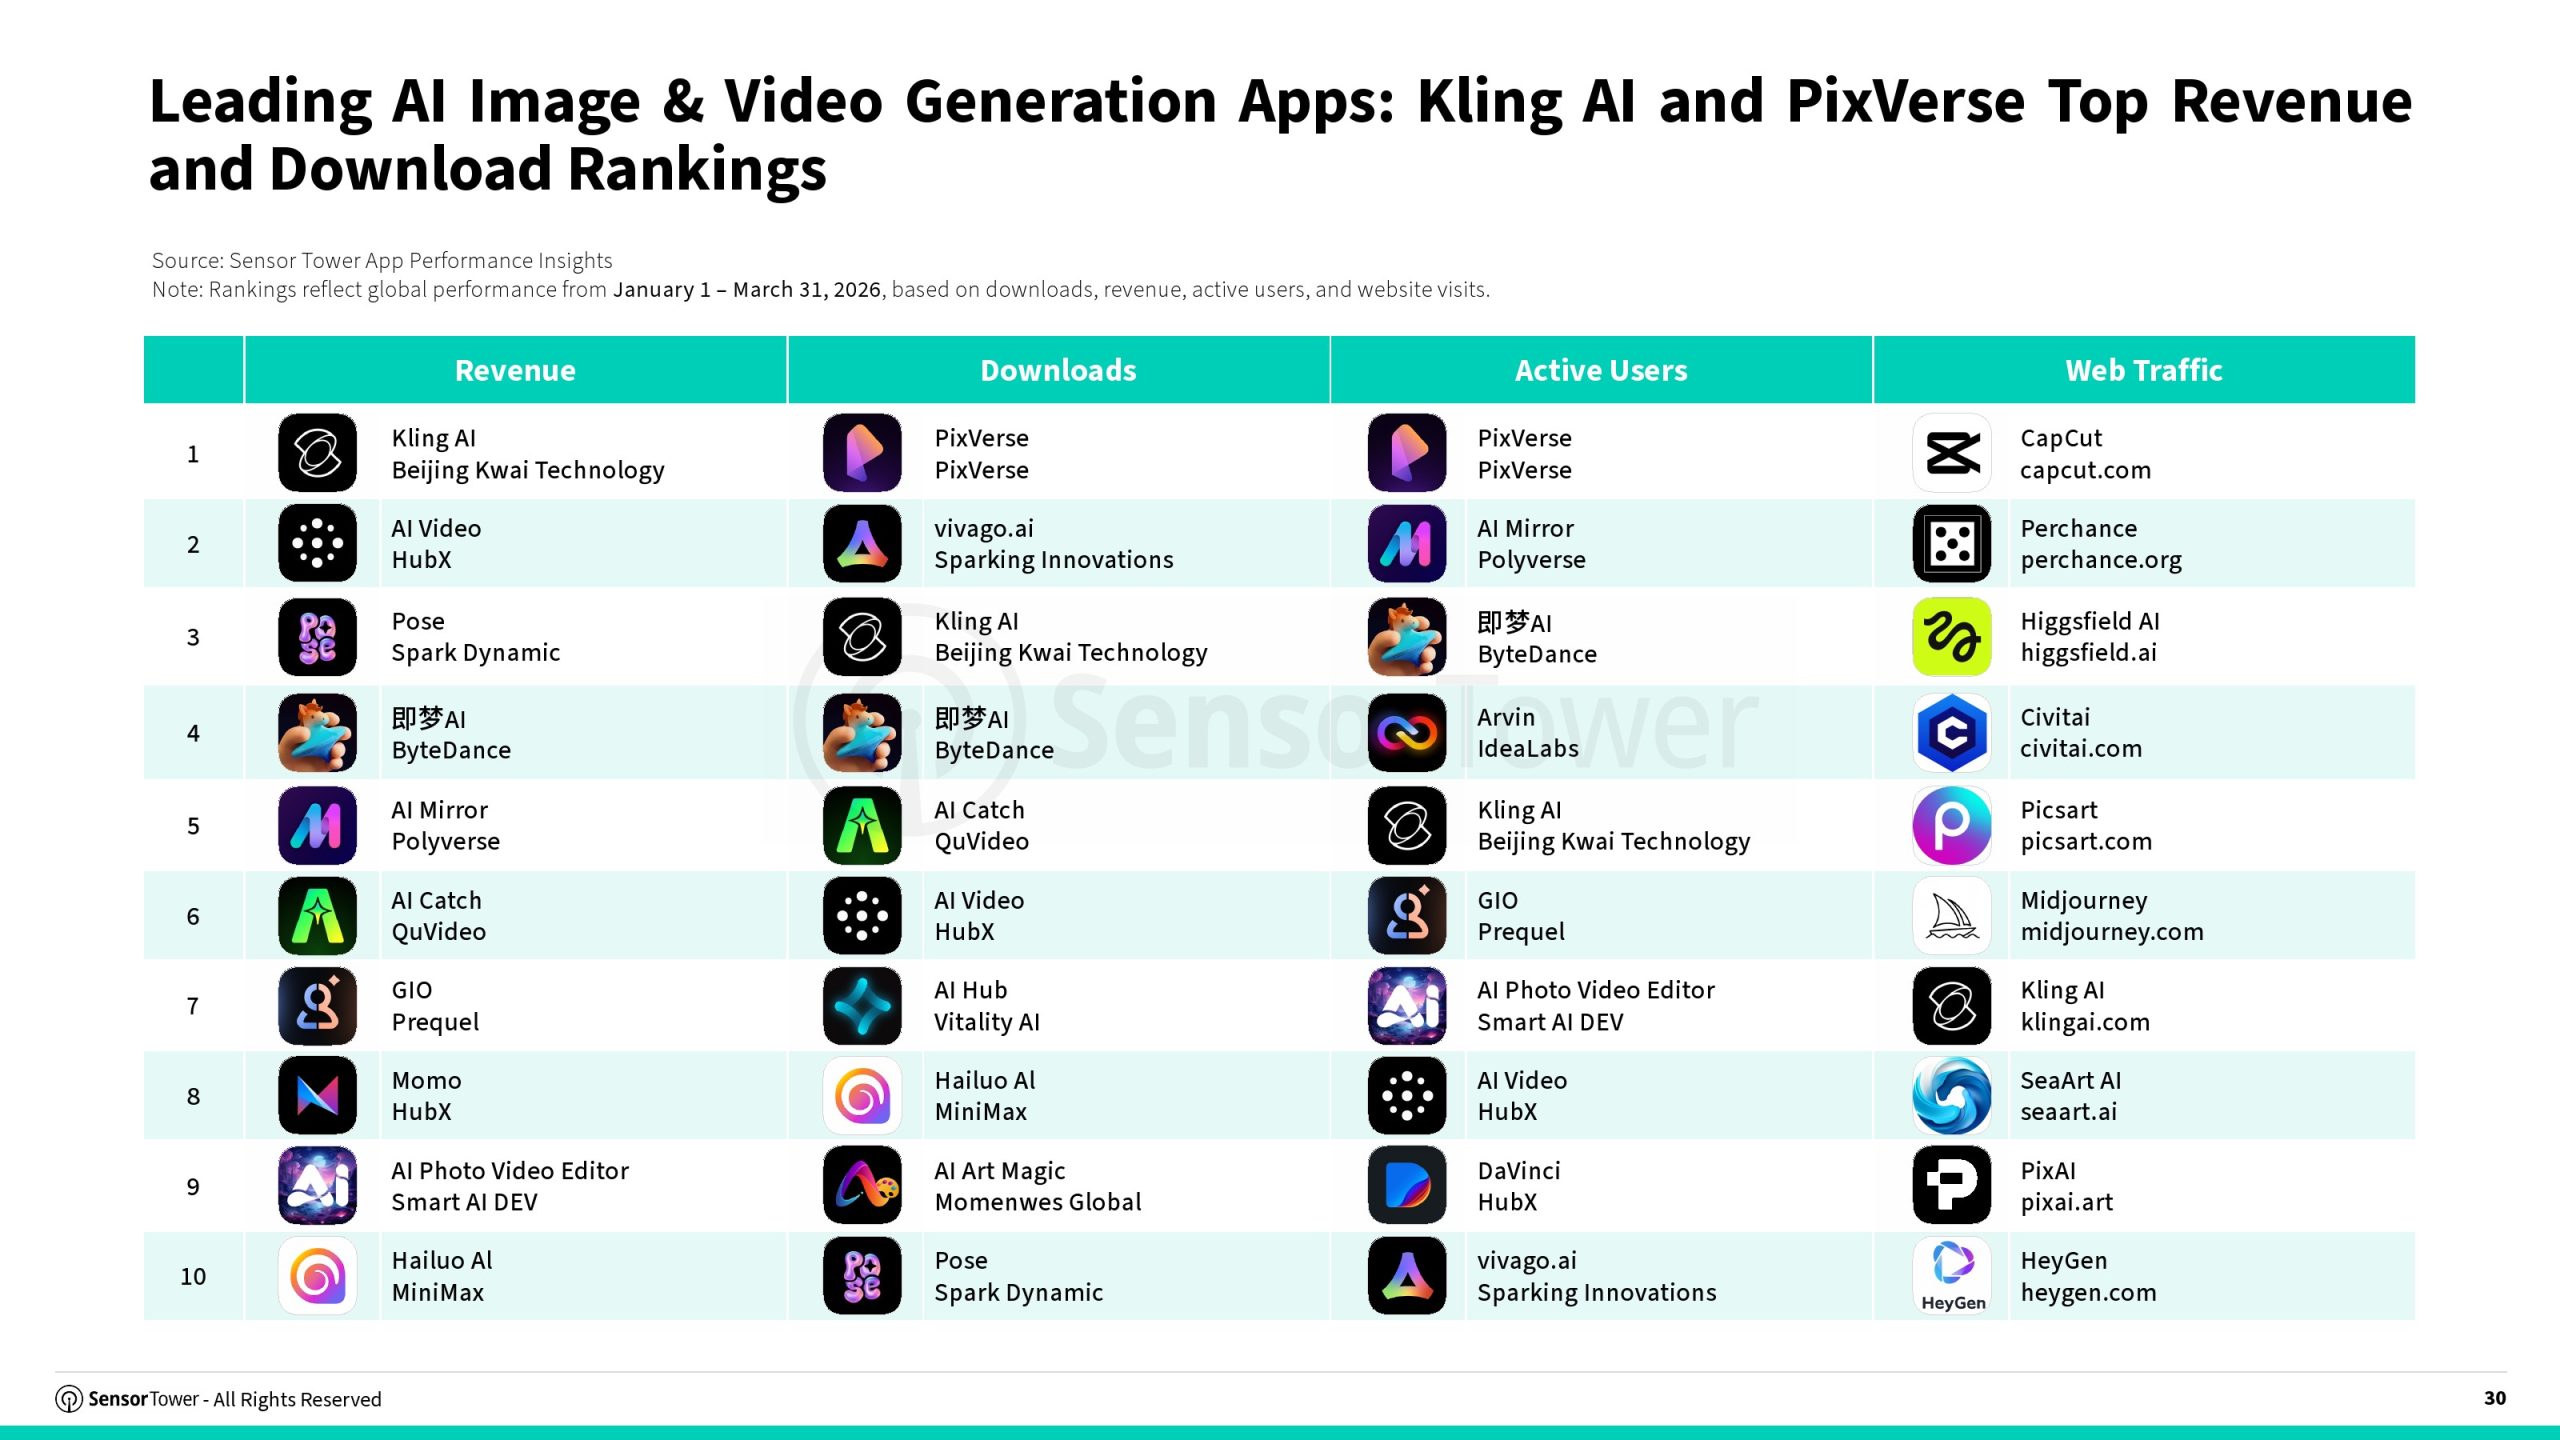
相比AI助手,高度分散的AI陪伴与AI内容生成市场仍处于快速成长阶段。报告显示,两类产品无论收入还是下载量均由大量新兴应用共同贡献,尚未形成绝对领先者,行业竞争仍保持开放格局。这意味着细分场景创新、内容创作效率以及差异化用户体验,仍然是后来者突破市场的重要机会,也为未来新的超级应用留下了成长空间。
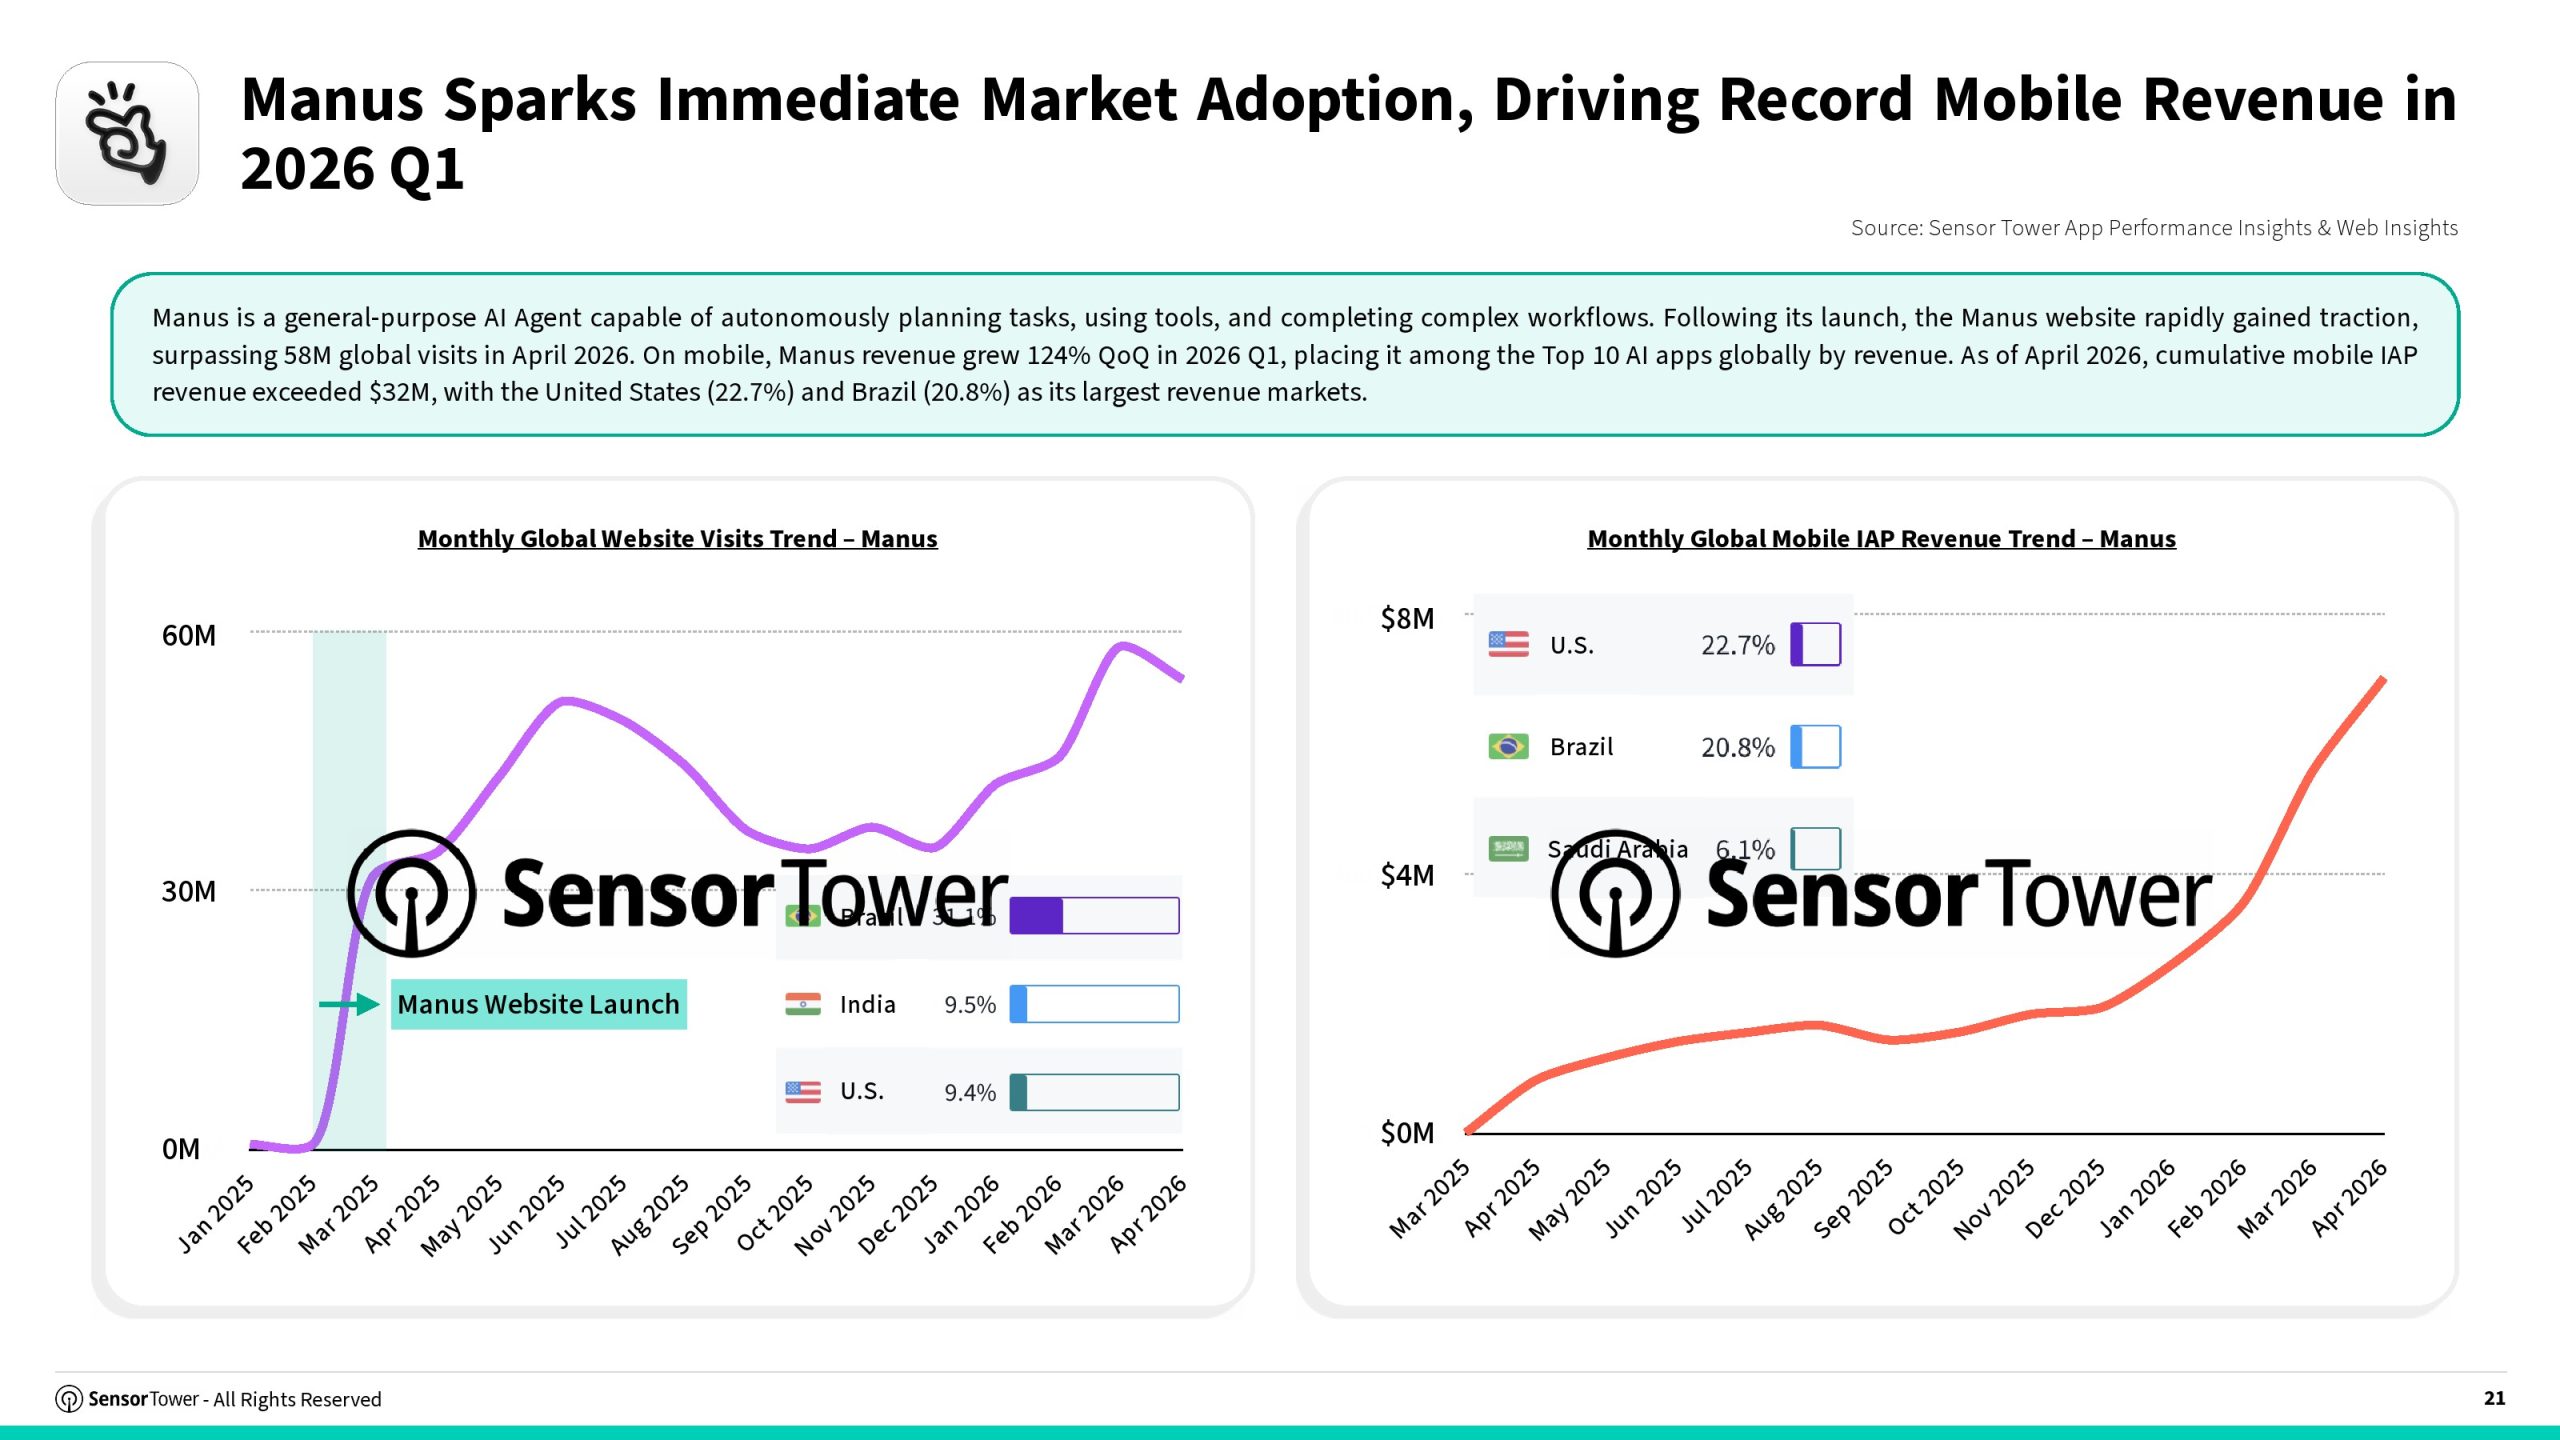
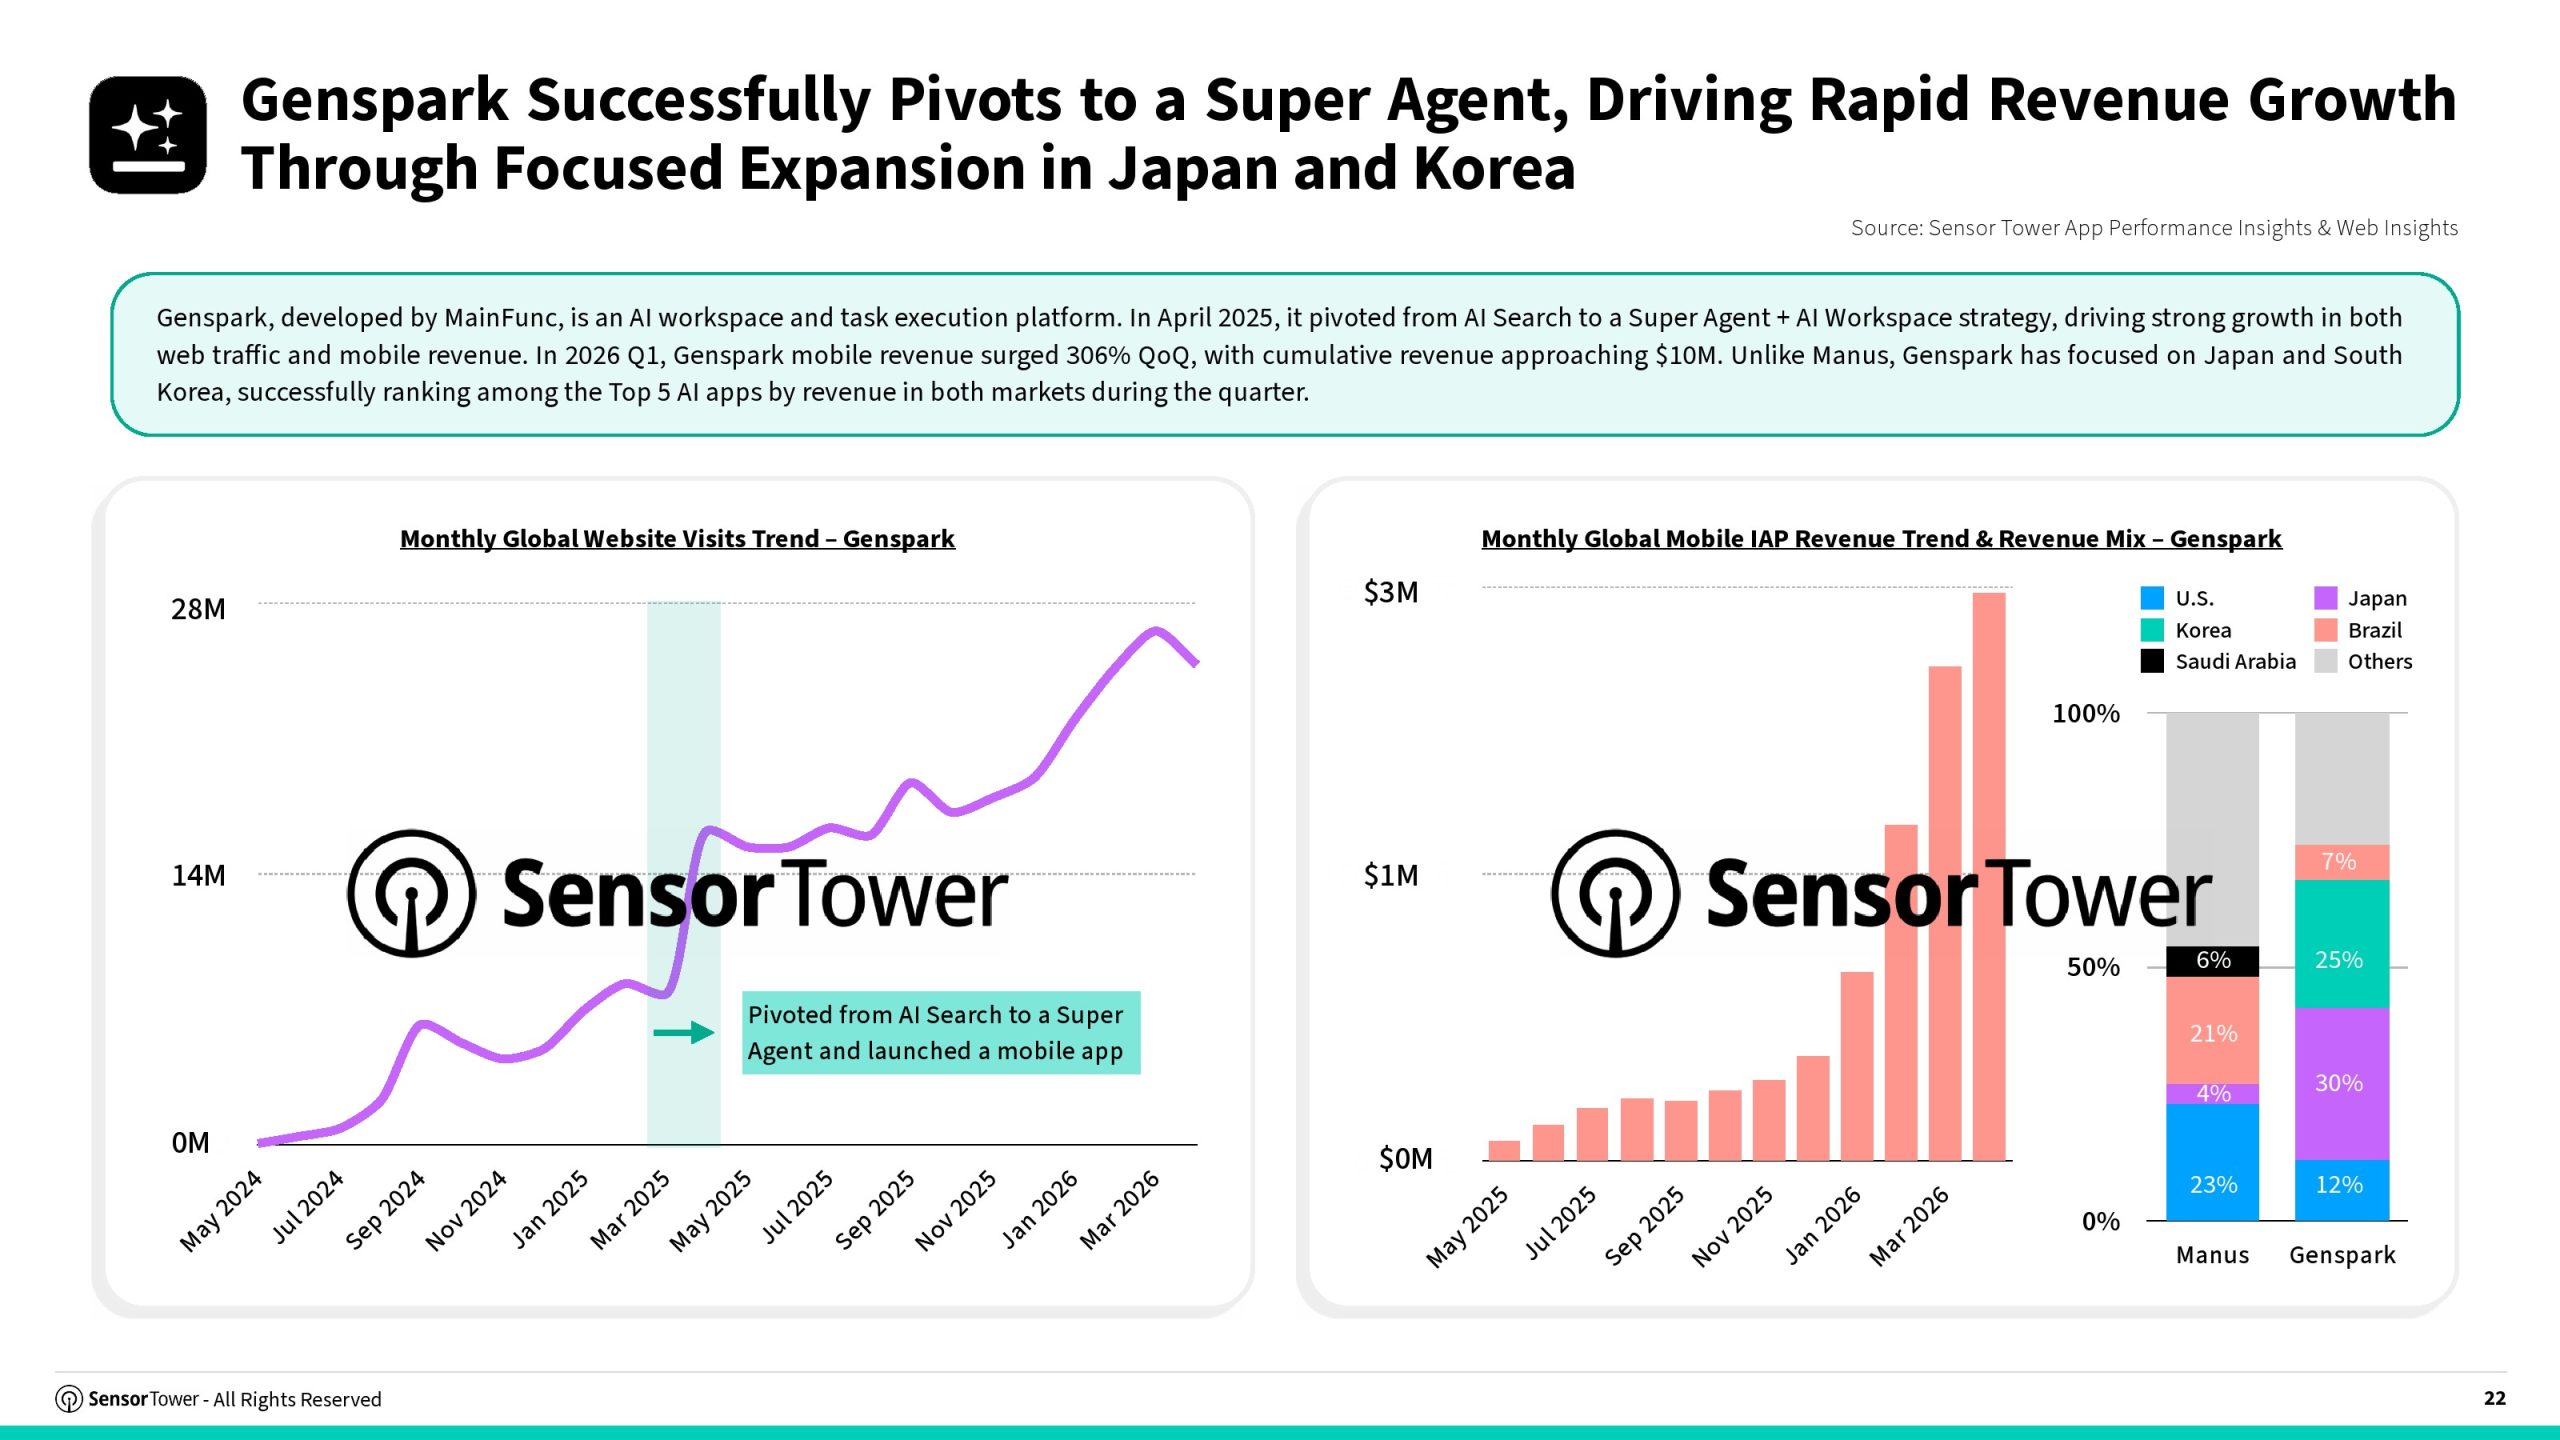
从整体产业演进来看,生成式AI已经开始重塑全球应用经济的增长逻辑。用户规模高速扩张阶段正在结束,而收入增长、付费能力、产品生态和企业级应用将成为下一轮竞争焦点。未来,随着AI Agent、多模态交互及行业垂直模型持续成熟,全球AI应用市场有望从单一工具时代迈向平台生态时代,商业竞争也将由模型领先逐步演变为生态运营、场景深耕与持续变现能力之间的综合竞争。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: