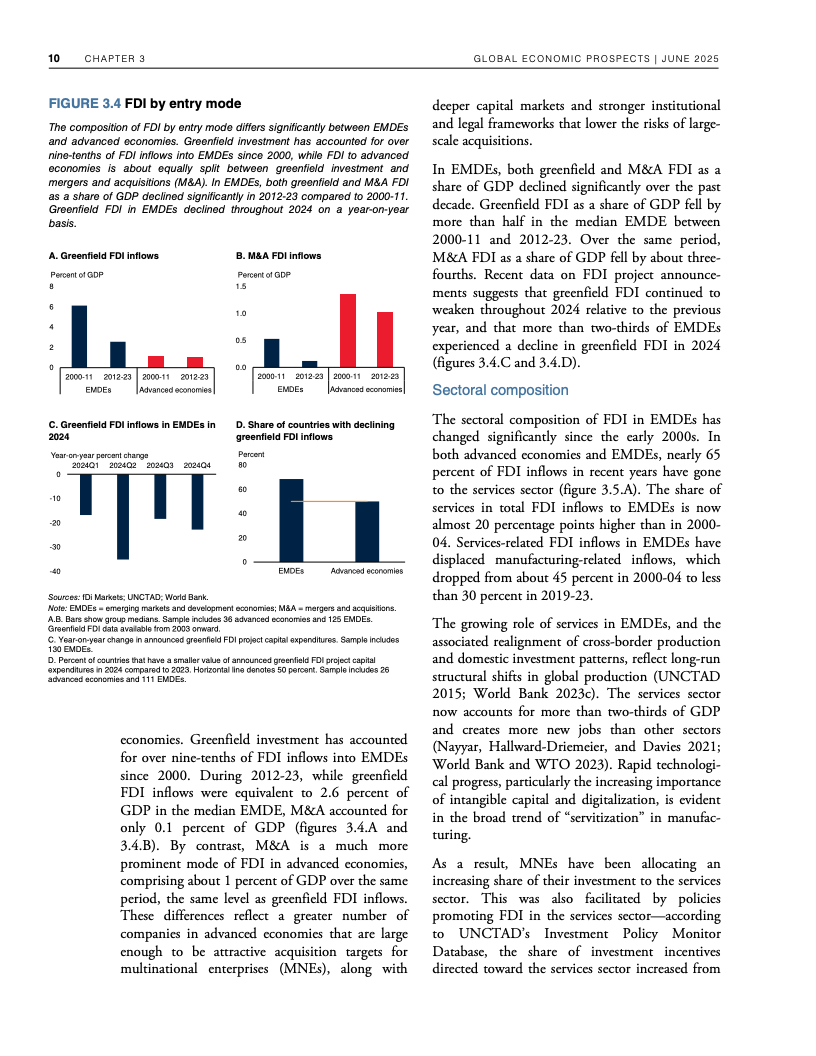
2008年全球金融危机以来,外商直接投资(FDI)流入新兴市场和发展中经济体(EMDEs)持续走弱,全球资本配置逻辑正在发生深刻变化。世界银行最新研究显示,典型新兴经济体FDI占GDP比重已由2008年接近5%的峰值下降至近年来约2%,2023年FDI流入总额仅4350亿美元,为2005年以来最低水平。同时,2024年绿地投资项目公告金额预计同比下降约25%,全球跨境投资仍处于低迷阶段。
从区域和国家分布来看,全球FDI呈现更加明显的集中化趋势。2012—2023年,中国、印度和巴西三国合计吸引近一半流向新兴经济体的FDI,其中中国独占约三分之一,巴西和印度分别占10%和6%。相比之下,低收入国家仅获得约2%的新兴经济体FDI流入,占全球FDI不足1%。区域层面,东亚和太平洋地区仍占据超过四成份额,而欧洲中亚、拉美地区则受到地缘政治、商品价格波动及经济放缓影响,资本吸引力明显减弱。
资本流向不仅减少,也发生了明显的结构调整。过去二十年,制造业逐渐让位于服务业,2019—2023年服务业已吸引约65%的FDI,高于世纪初约45%的水平,而制造业占比则由约45%下降至不足30%。与此同时,新兴经济体获得的FDI仍以绿地投资为主,占比超过90%,意味着跨国企业仍以新建项目而非并购方式进入市场,但新增投资意愿正持续减弱。
研究进一步表明,FDI仍然是推动经济增长的重要动力,但不同国家的收益差异明显。世界银行测算显示,FDI流入增加10%,三年后平均可推动GDP提升约0.3%;在贸易开放程度更高、制度质量更优、人力资本更完善、非正规经济占比较低的经济体,这一增长效应可扩大至0.8%。相反,低收入国家由于制度建设、教育水平及市场环境相对薄弱,FDI对经济增长的带动作用明显偏弱。
决定资本流向的关键因素正在发生变化。数据显示,经济增长、国际贸易开放程度与FDI流入呈显著正相关,而关税壁垒、地缘政治分裂则呈明显负相关。贸易开放度每提高1个百分点,FDI流入平均增加约0.6个百分点;全球价值链参与度每提高1个百分点,可进一步提升约0.3个百分点。与此同时,双边投资协定能够使缔约国之间FDI增加40%以上,制度性开放依然是吸引长期资本的重要工具。
然而,当前全球环境并不支持FDI快速恢复。经济政策不确定性和地缘政治风险已升至本世纪以来高位,国际投资协定签署速度明显放缓。2010—2024年新增生效投资协定仅约380项,不足2000—2009年约870项的一半。同时,新兴经济体近年来针对FDI的新出台政策重新趋于收紧,贸易保护主义、投资审查以及供应链重构不断加剧全球经济碎片化,进一步压制跨境资本流动。
展望未来,全球FDI已从高速扩张阶段进入结构重塑阶段,资本将更加偏好制度稳定、开放程度较高、产业竞争力较强的经济体。对于新兴市场而言,仅依赖低成本优势已难以持续吸引国际资本,更重要的是提升制度质量、优化营商环境、深化贸易开放、完善人力资本,并积极融入全球价值链。在全球经济碎片化持续演进的背景下,谁能够率先完成制度升级和产业升级,谁就更有可能成为下一轮全球资本重新配置的重要受益者。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: