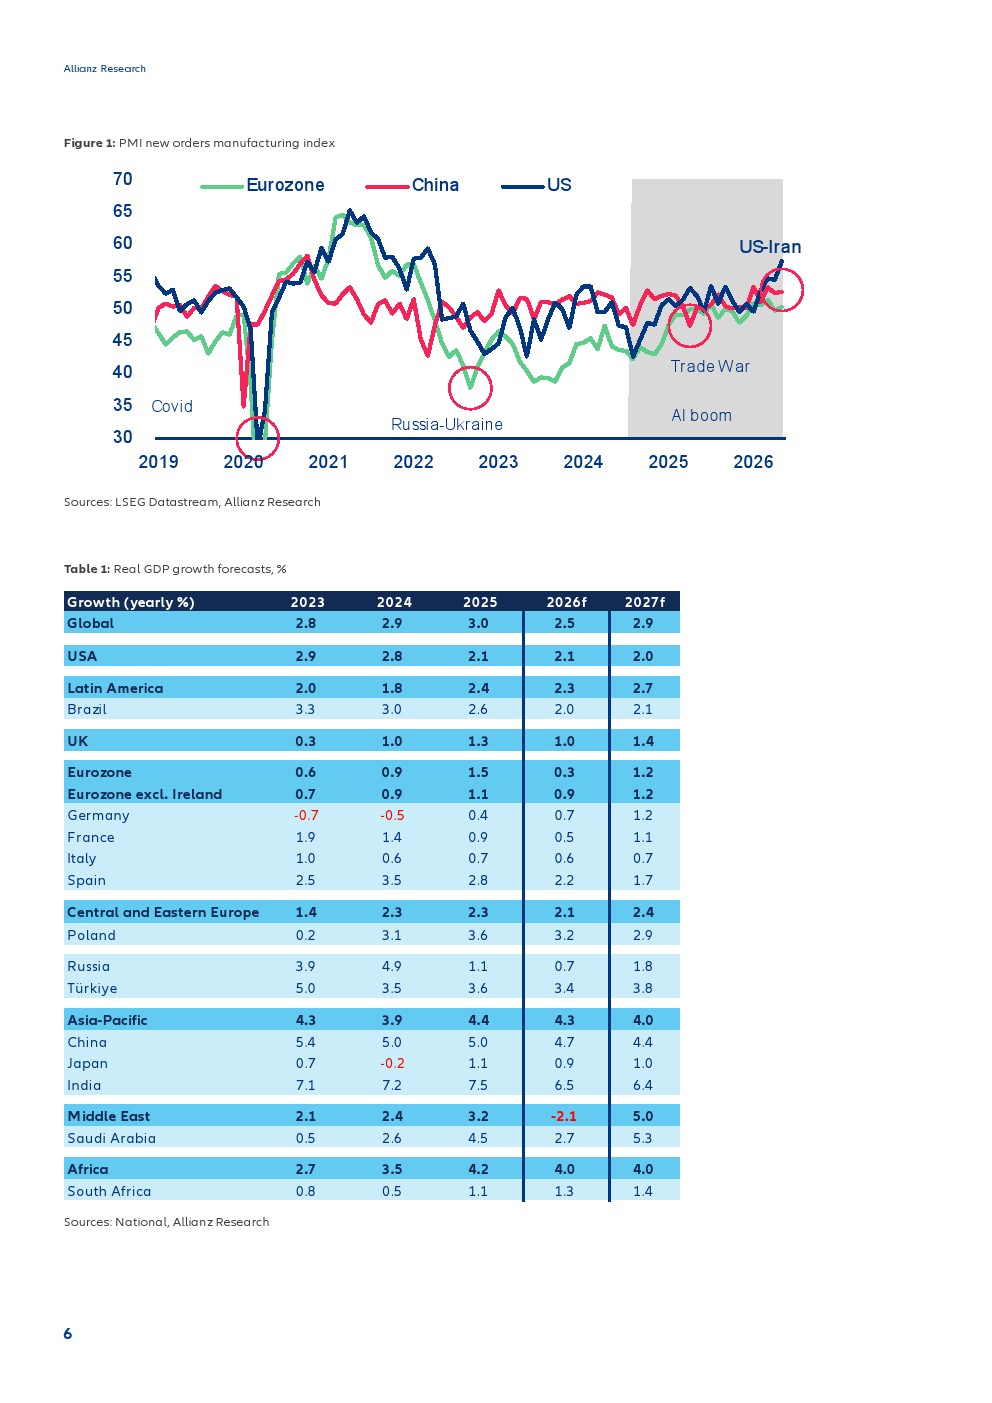
全球经济正在进入一个“低速但未失速”的阶段。报告预计,全球GDP增速将由2025年的3.0%降至2026年的2.5%,为疫情以来最低水平,2027年再回升至2.9%。中东局势降温避免了能源冲击进一步升级,但霍尔木兹海峡受阻造成的成本压力仍将在供应链、能源账单和租金中滞后释放。
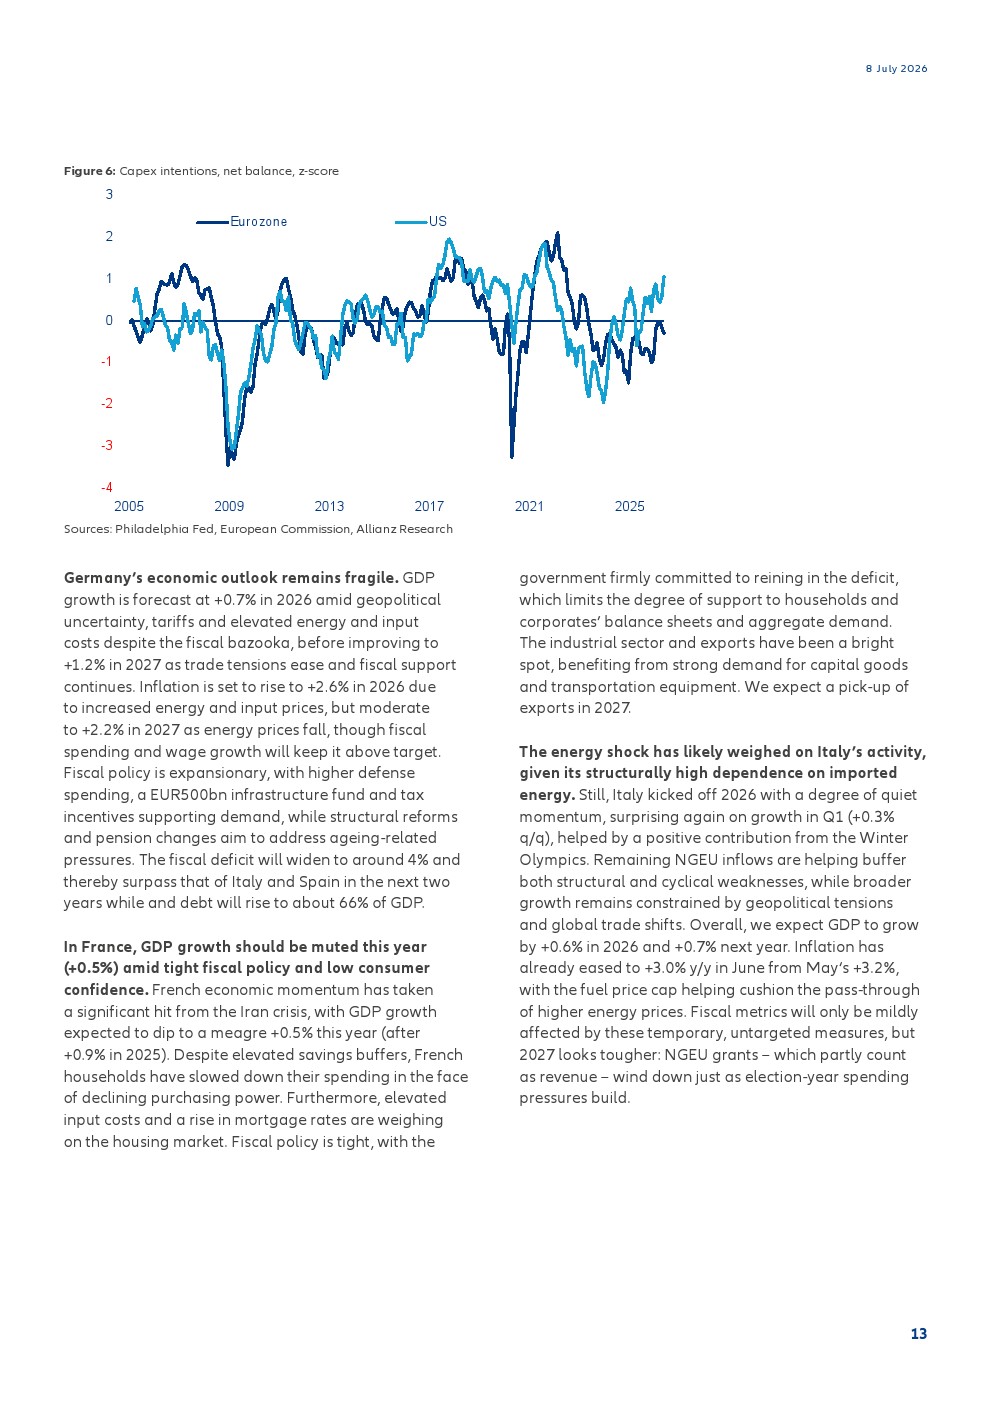
真正托住增长的力量来自人工智能。报告估计,AI相关投资约贡献美国经济增长的三分之一,并推动亚洲出口增长接近三分之二。半导体、服务器和数据中心硬件需求,使AI资本开支成为传统制造业疲弱之外的重要增长支柱。不过,这种支撑高度集中于美国和亚洲,意味着全球经济对单一技术投资周期的依赖正在上升。
区域表现进一步揭示增长分化。美国2026年预计增长2.1%,2027年为2.0%,消费韧性与AI资本开支是主要支撑,但储蓄率已降至历史低位,消费继续放缓构成重要风险。欧元区不含爱尔兰2026年仅增长0.9%,2027年回升至1.2%;德国分别为0.7%和1.2%。中国则保持4.7%的增长,出口和高技术制造业表现较强,但内需疲弱与美国关税仍是主要制约。
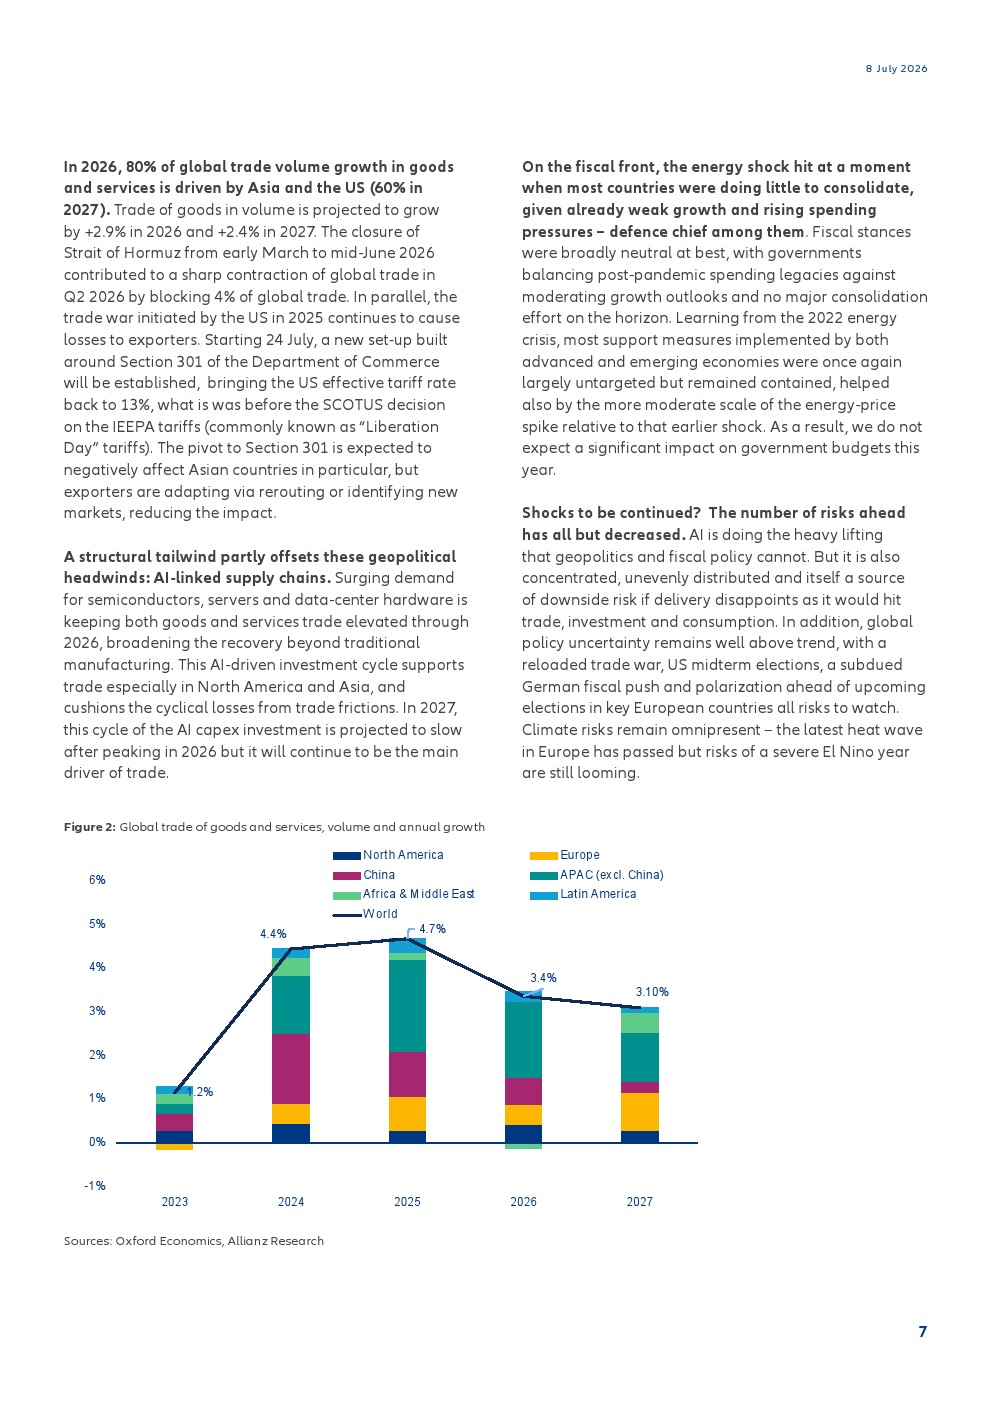
贸易体系同样体现出“冲突与重构并存”。2026年全球货物贸易量预计增长2.9%,2027年放缓至2.4%。霍尔木兹海峡关闭期间约4%的全球贸易受到阻断,而美国新一轮关税安排将有效税率推回13%。亚洲出口商通过转移路线和寻找新市场降低冲击,AI供应链则部分抵消贸易摩擦带来的周期性损失。
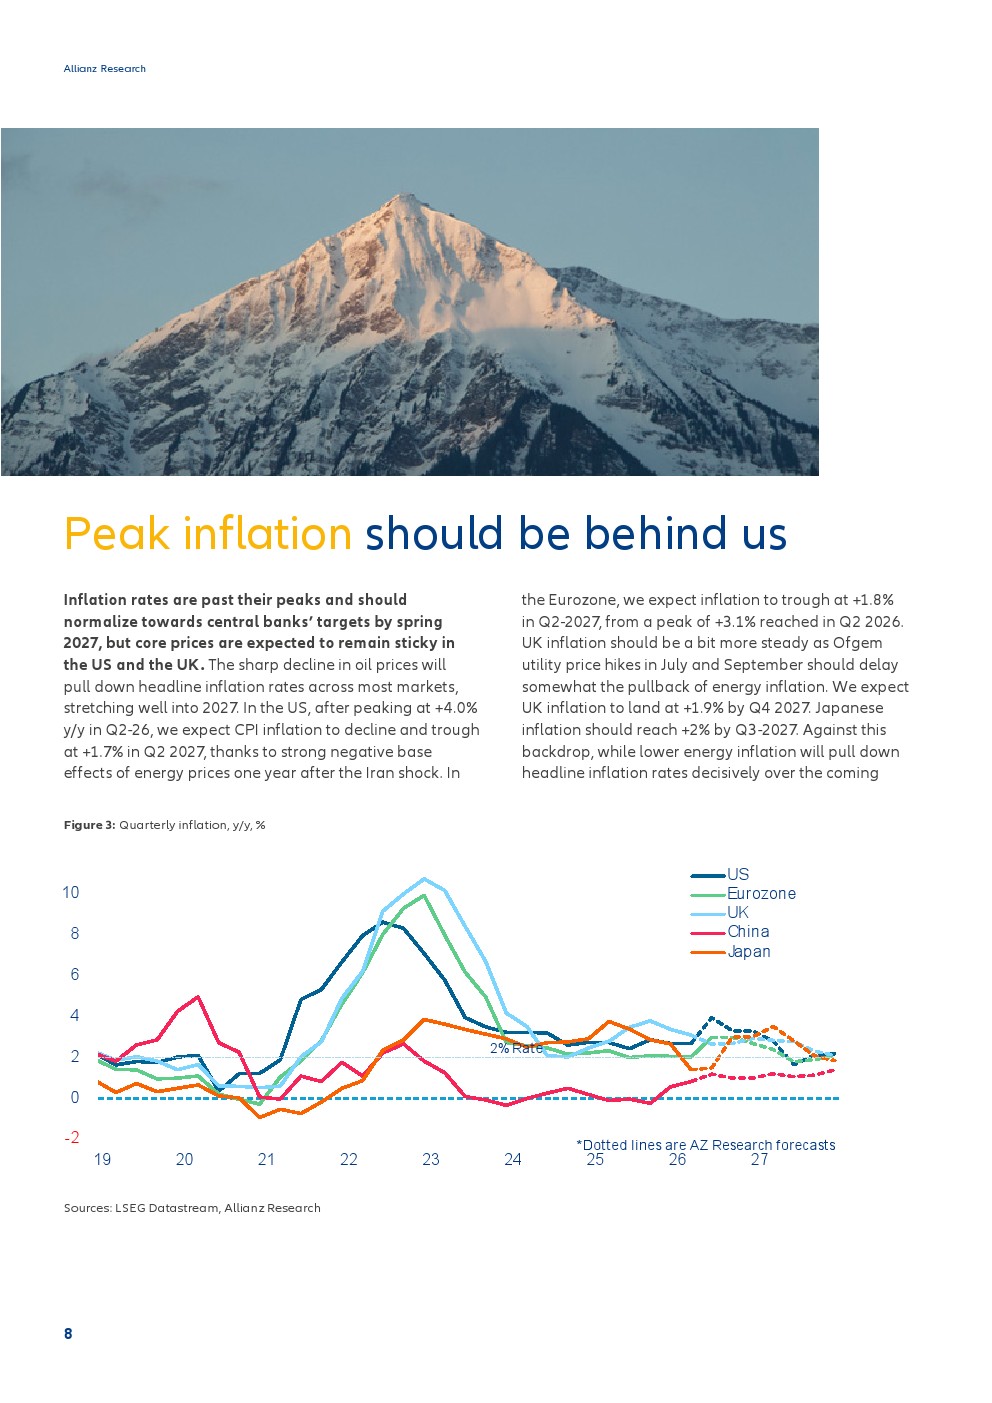
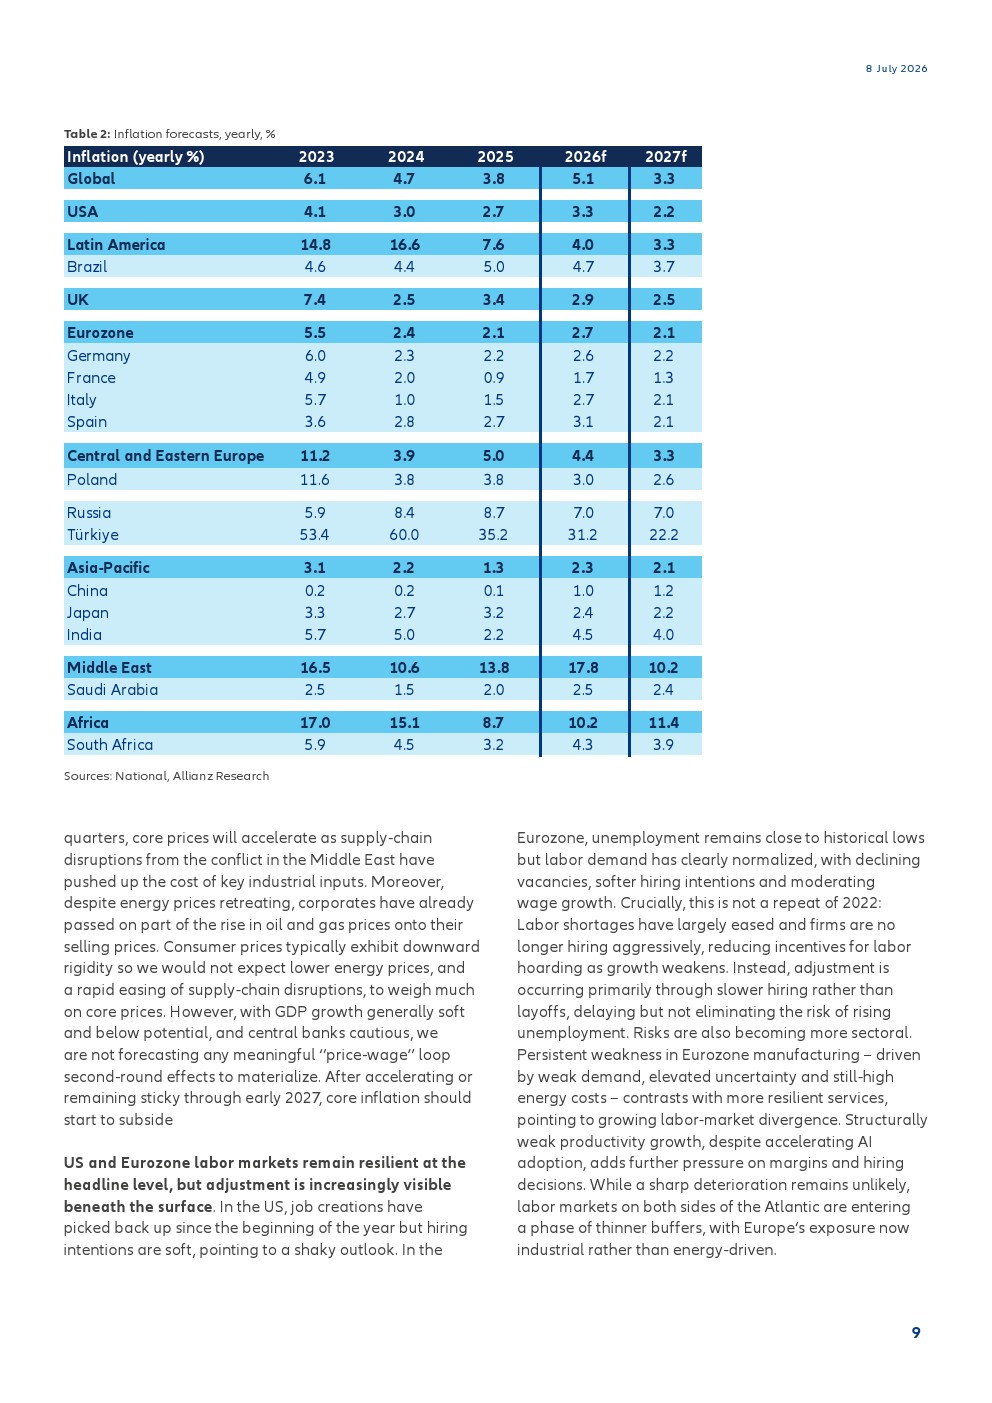
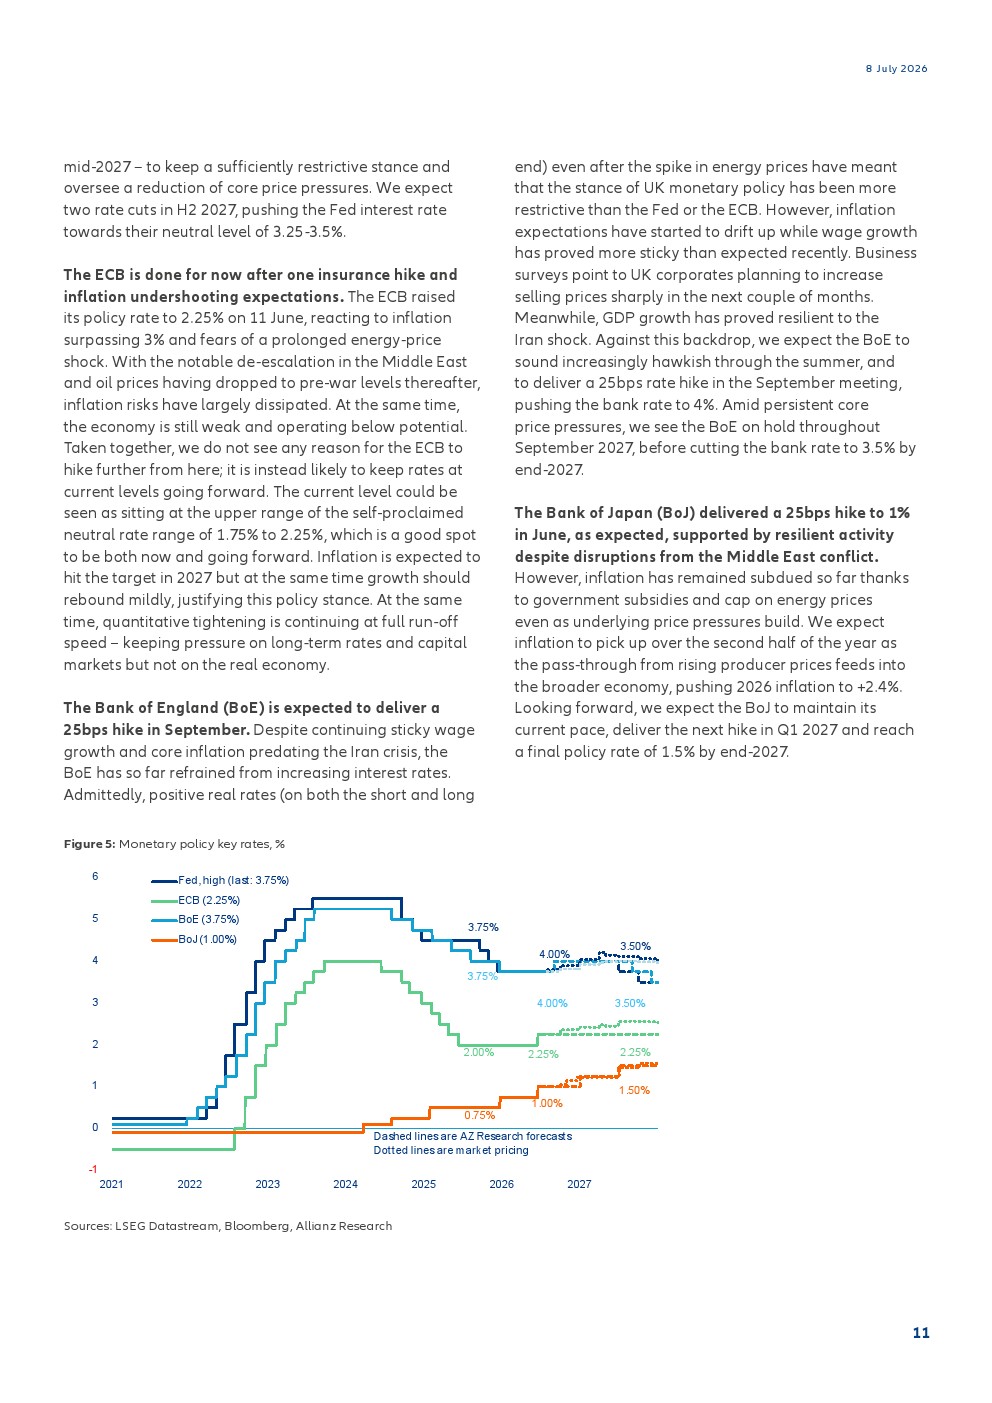
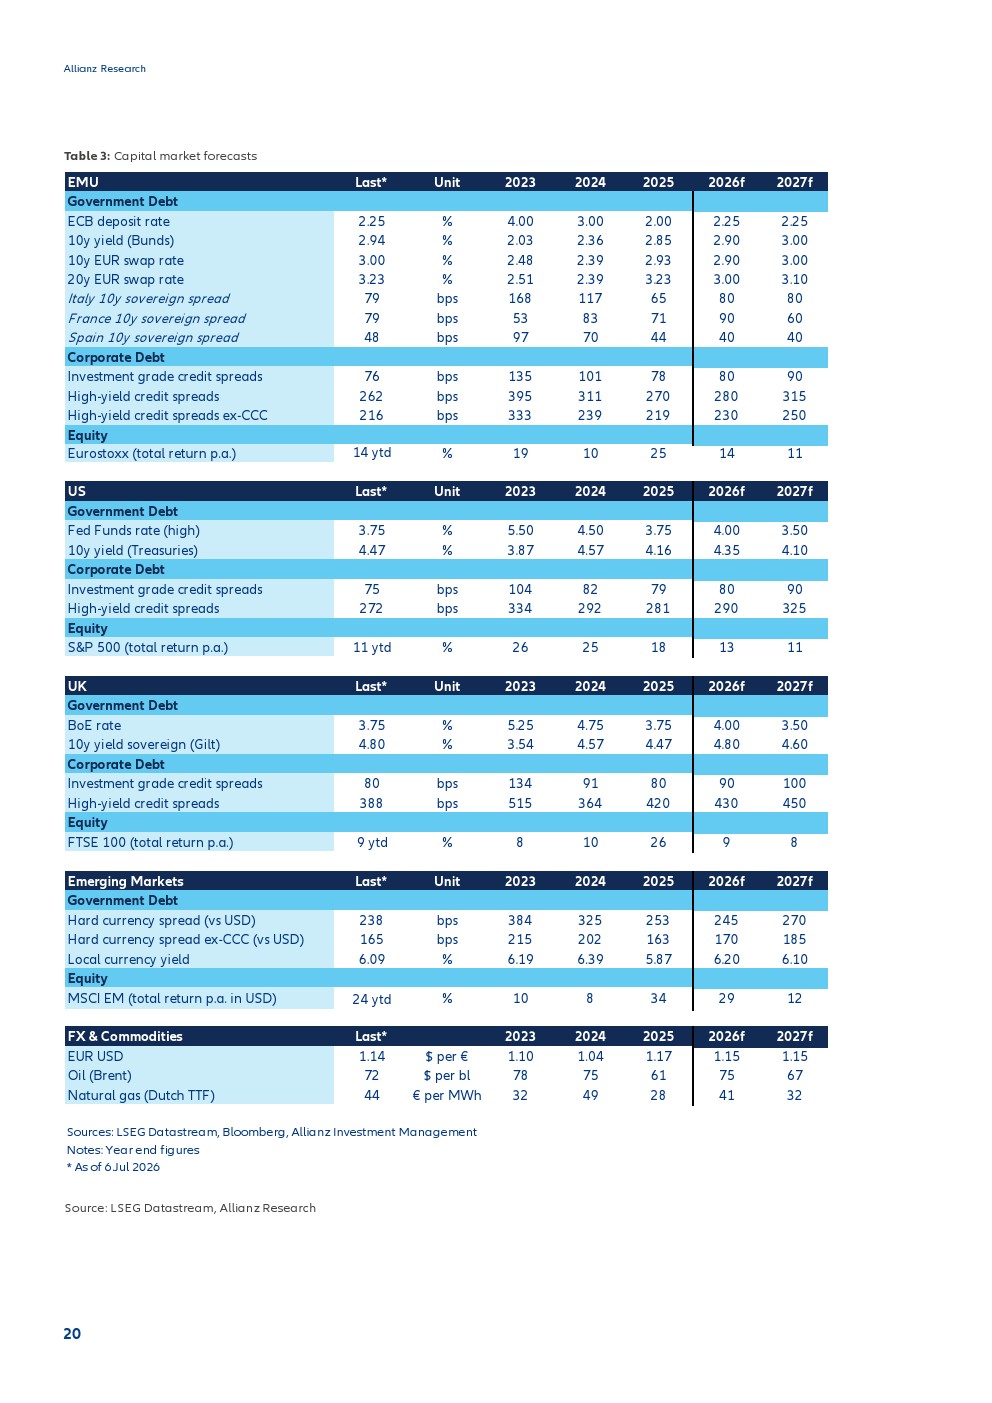
通胀的峰值大概率已经过去。美国CPI预计在2026年第二季度达到4.0%的峰值,2027年第二季度降至1.7%;欧元区则由3.1%降至1.8%。但核心通胀不会迅速消失,企业已经将部分能源成本转嫁至售价,叠加供应链扰动,核心价格仍可能在2027年初保持黏性。报告预计美联储9月加息25个基点,欧洲央行则维持2.25%不变。
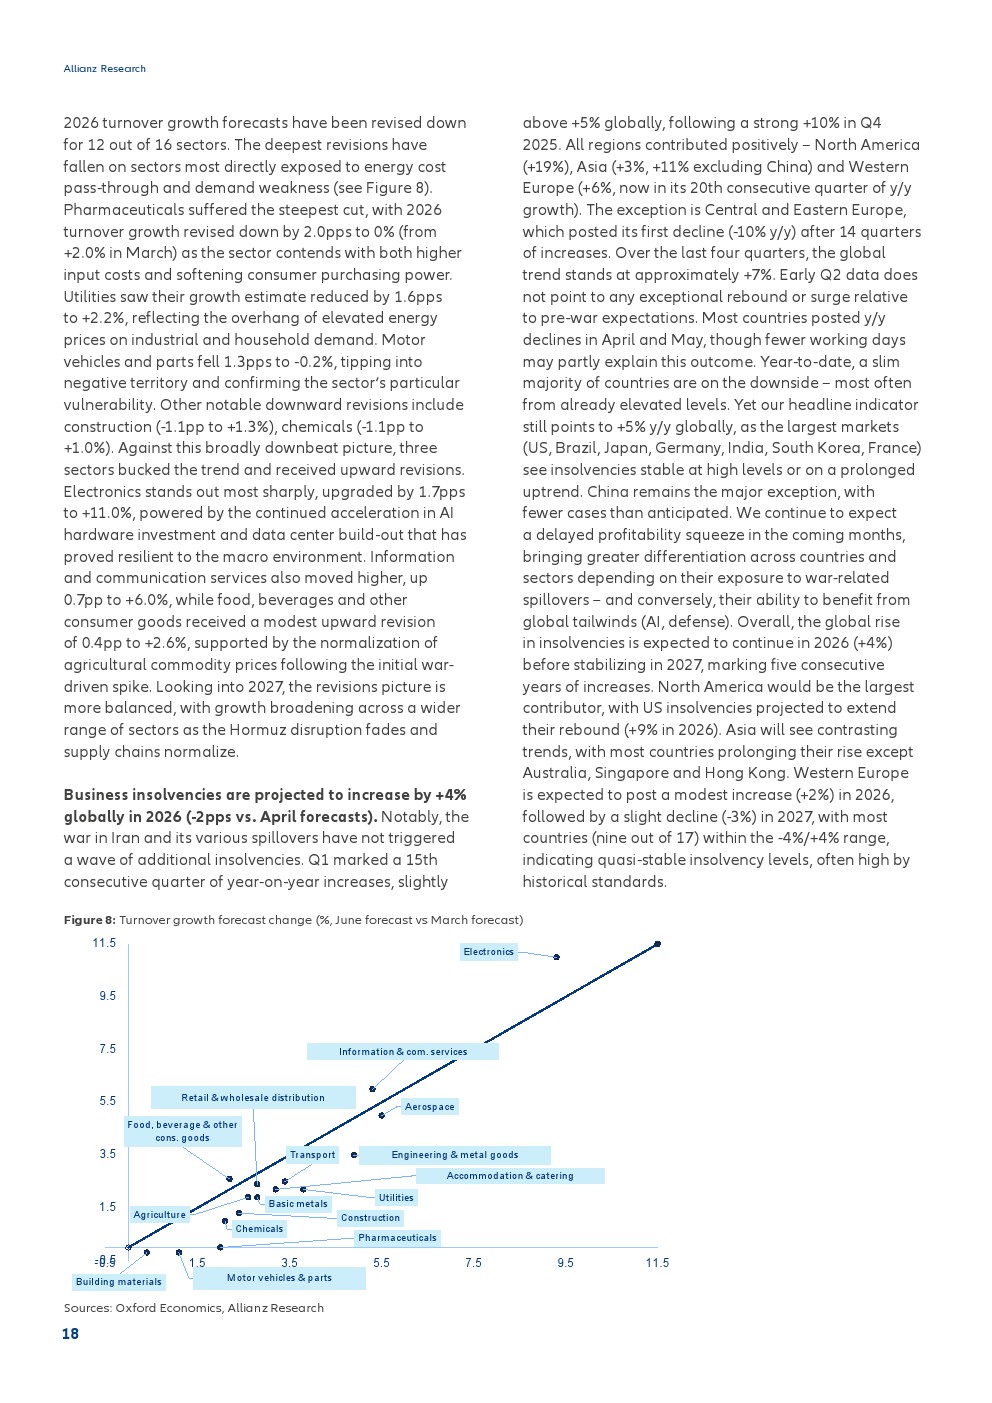
企业部门的压力正在滞后显现。2026年第一季度欧洲多数行业每股收益仍保持正增长,但16个行业中有12个行业的营业额增速预测被下调,其中医药、公共事业和汽车最为明显。汽车行业尤其暴露于高杠杆与高利率的双重压力。全球企业破产数量预计2026年增加4%,2027年趋于平台期,意味着宏观经济尚未衰退,但企业资产负债表已经进入更脆弱阶段。
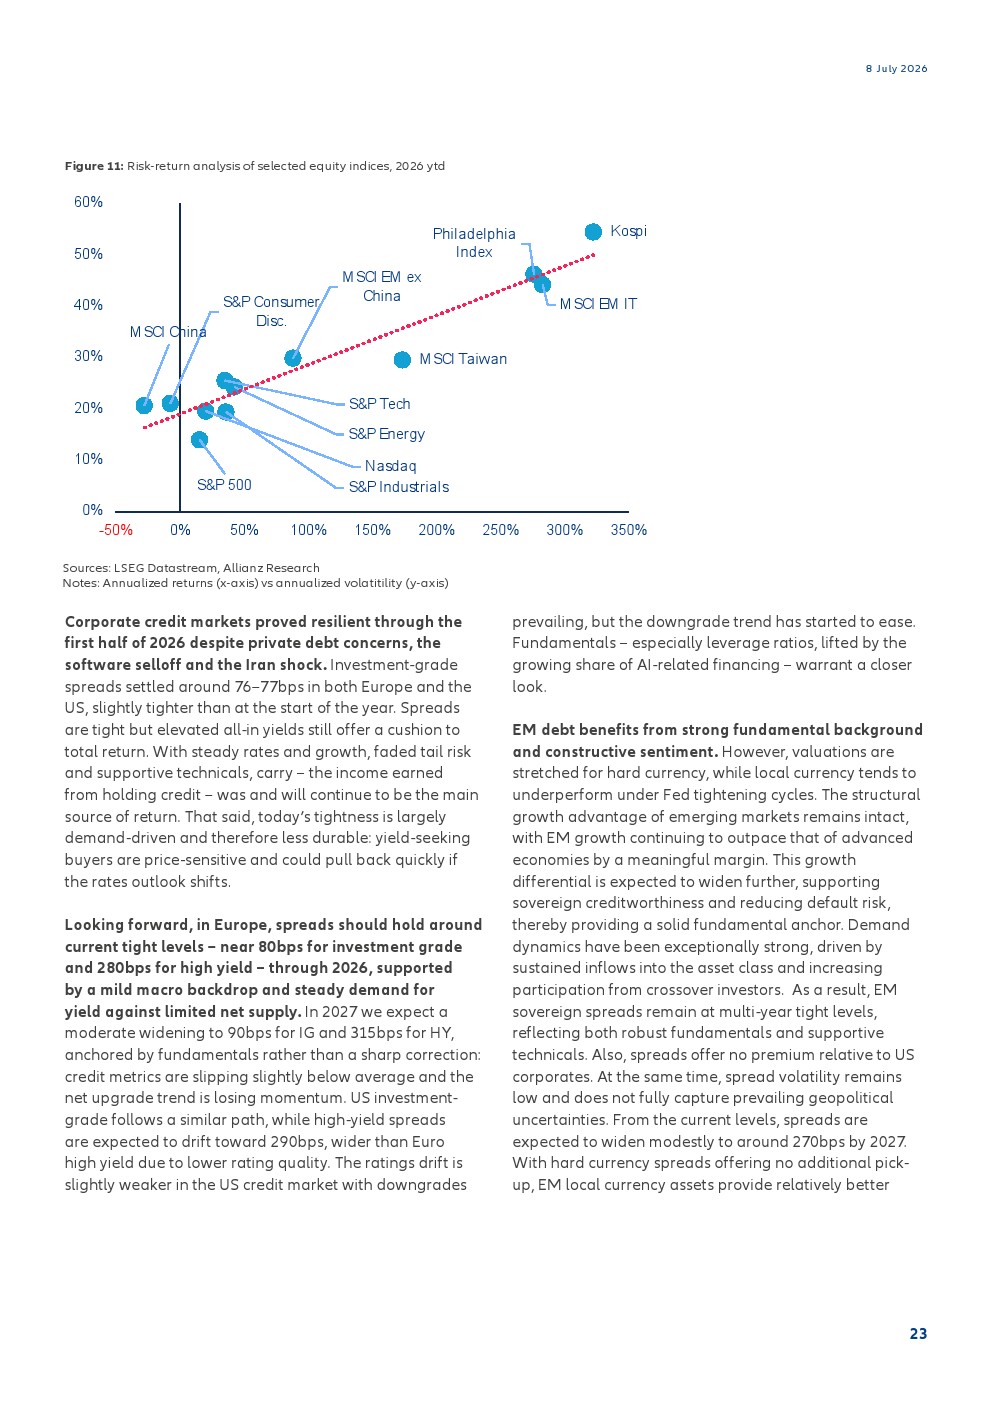
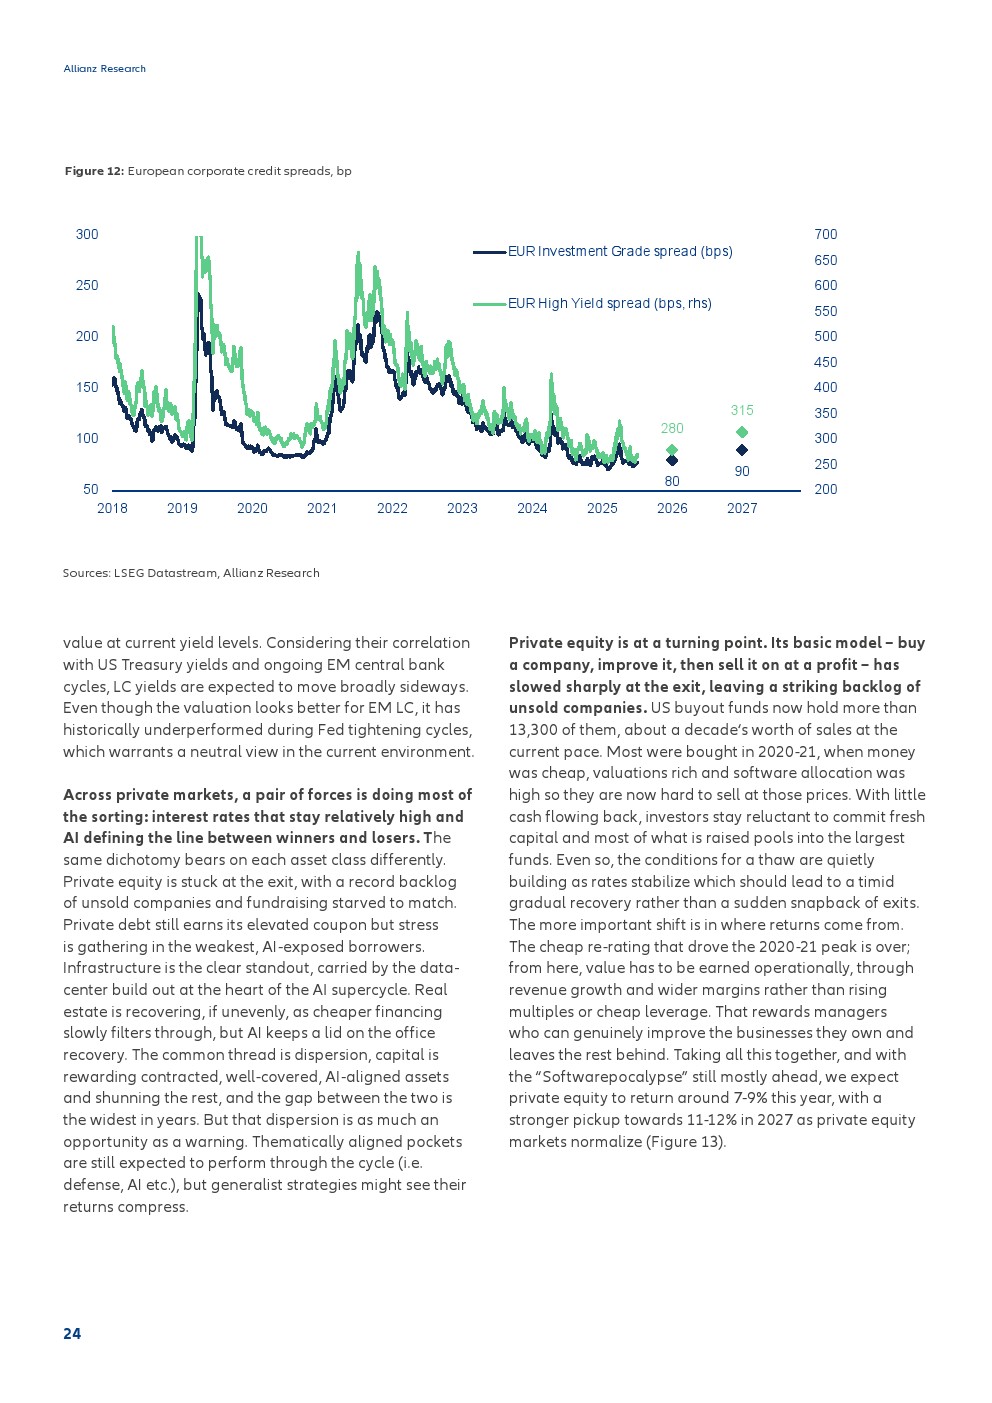
资本市场对此仍保持相对乐观。报告预计标普500指数2026年全年总回报约13%,欧洲斯托克50约14%,2027年美欧股市均有望实现约11%的回报;新兴市场股票2026年总回报预计达到29%,主要受韩国和中国台湾半导体企业权重较高的推动。与此同时,信用利差已处于极低水平,发行增加和利息覆盖率下降可能推动未来两年利差温和扩大。
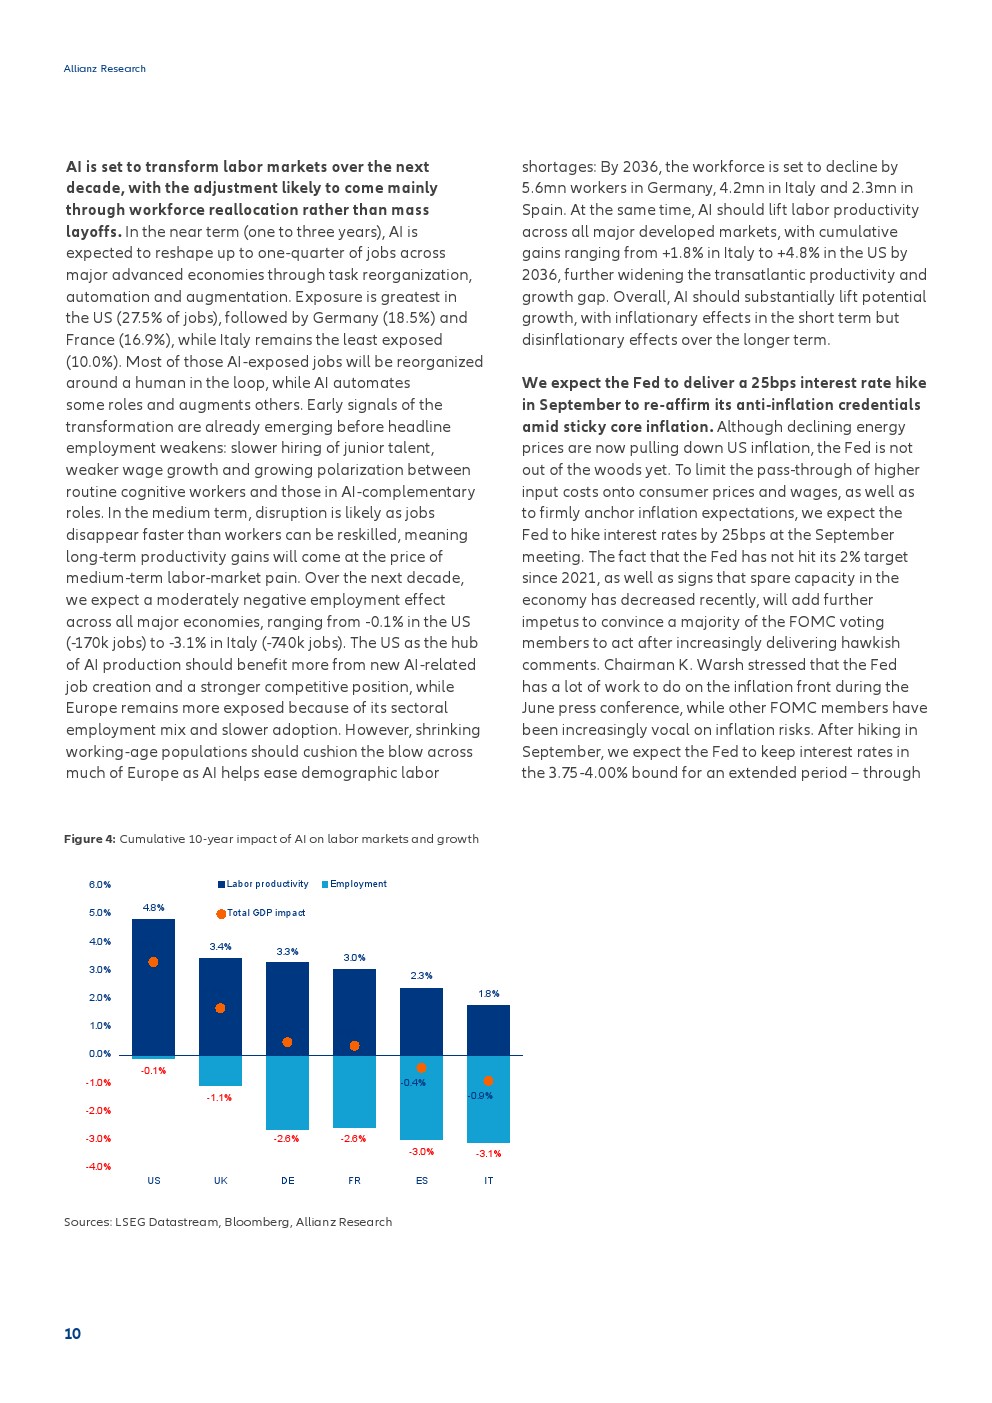
趋势上看,2026至2027年的核心矛盾并非经济是否增长,而是增长能否从“AI集中驱动”转向更广泛的生产率改善。AI正在填补地缘政治、财政政策留下的增长缺口,却也制造新的集中度风险。未来十年,美国AI驱动的劳动生产率累计提升预计达4.8%,德国为3.4%,法国3.3%,意大利仅1.8%。这意味着全球经济下一阶段的竞争,可能不再只是能源、资本与贸易的竞争,而是围绕AI生产率、劳动力重配置和产业升级速度展开。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: