近日消息,据TrendForce集邦咨询最新报告,NOR Flash市场正经历近十年来最重要的供需结构转变。在AI占据多数产能的背景下,高容量产品价格下半年预计再涨90%至110%,部分型号价格翻倍。
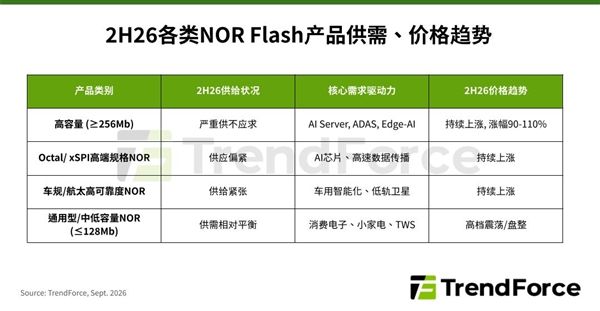
2026年上半年,NOR Flash合约价格平均累计涨幅已达100%至120%。进入下半年,不同容量产品走势开始分化,高容量产品涨势依然凶猛。
256Mb及以上高容量产品严重供不应求,主要驱动力来自AI服务器、车用电子和边缘AI设备。以AI服务器为例,单台对NOR Flash的需求量是传统服务器的三至五倍。
AI服务器内部配备大量Retimer芯片,每颗Retimer都需要独立NOR Flash加载微码,直接推高了高容量及Octal SPI NOR的需求。边缘AI、AI PC与机器人等本地推理设备,也带动模型固件规模数倍膨胀。
这就导致供给端跟不上。华邦电子2026年比特出货成长幅度最大,主要来自45nm制程全面放量及向25nm/20nm迁移。兆易创新部分NOR代工转移至海外晶圆厂,磨合期影响了上半年有效产出。
旺宏电子则因优先将新增12英寸产能配置给更紧缺的NAND与eMMC,NOR投片量增幅受限,比特成长显著低于总产能增幅。即便各家厂商都在扩产,新产能需经过制程微缩、良率爬坡和客户验证,无法立即转化为可用供给。
低轨卫星与航天电子成为另一大新增需求主力。卫星核心芯片组需要高可靠度NOR Flash执行快速开机与固件备份,地面接收天线也内置NOR以维持实时运算与OTA固件更新。航天用NOR要求抗辐射与耐极端温差,技术门槛更高。
与高容量市场的火热形成对比,128Mb及以下中低容量市场随着部分供应商产能逐步释放,消费类产品价格涨势趋缓。TrendForce预估第四季度中低容量产品涨幅将回落至10%至20%。
更多阅读: