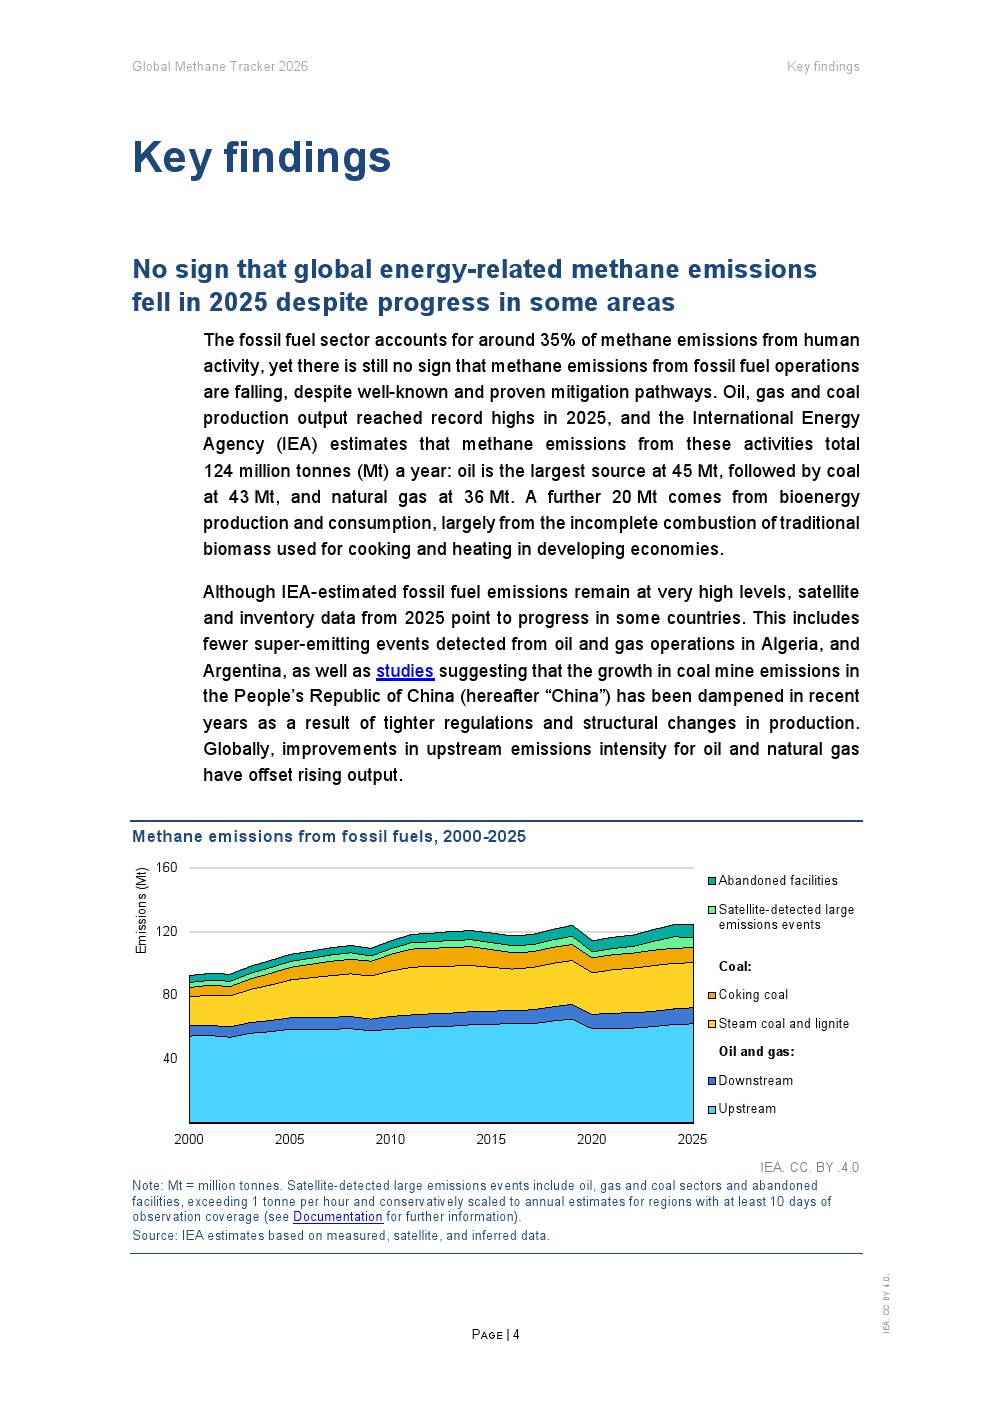
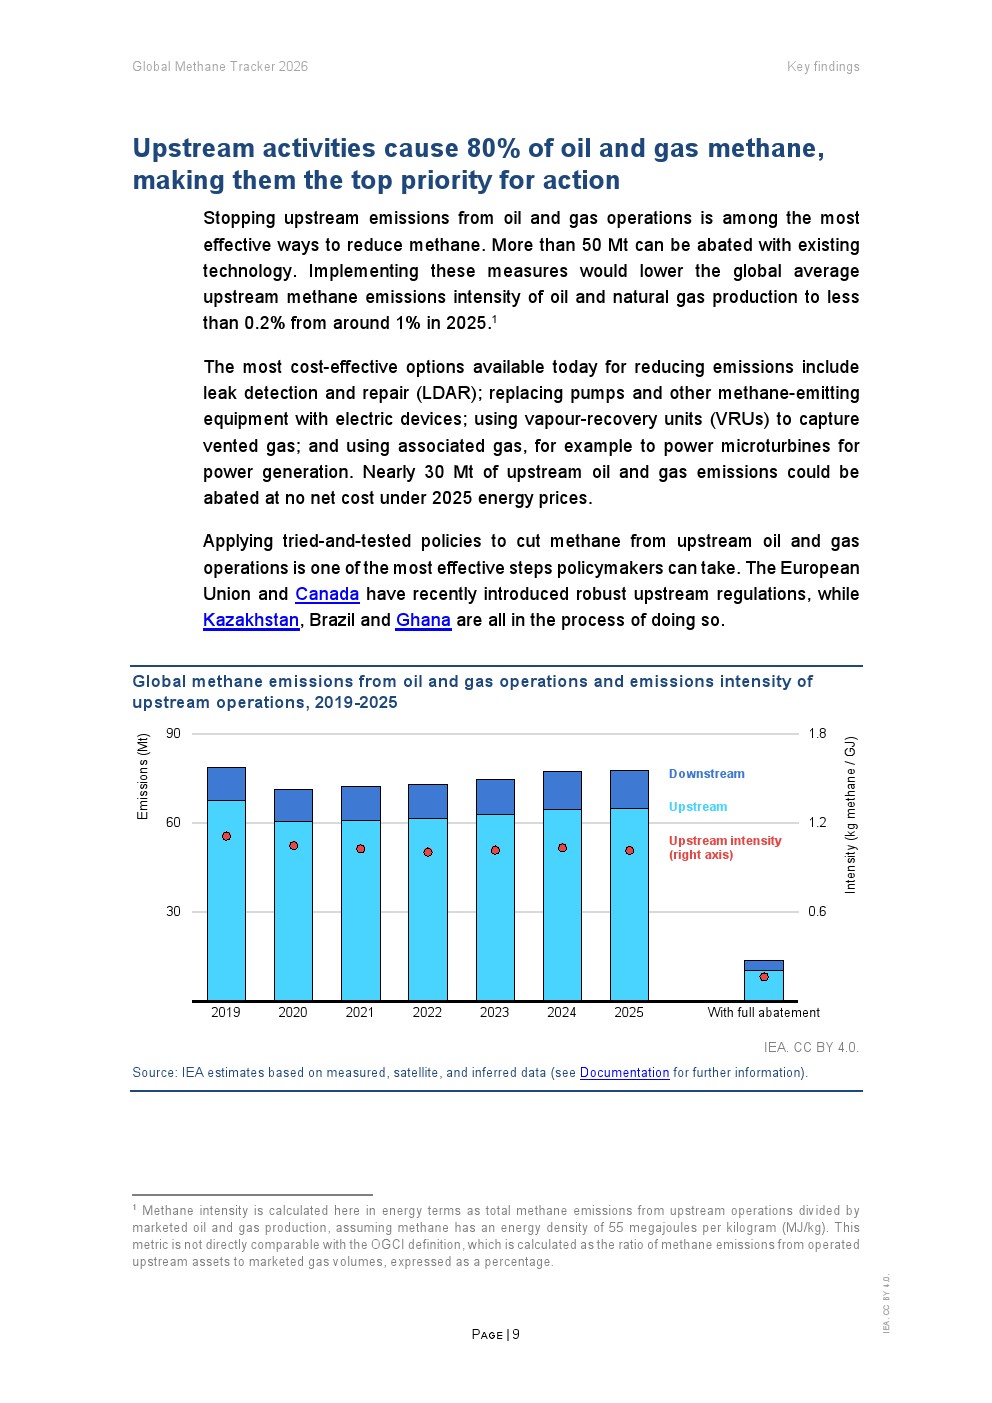
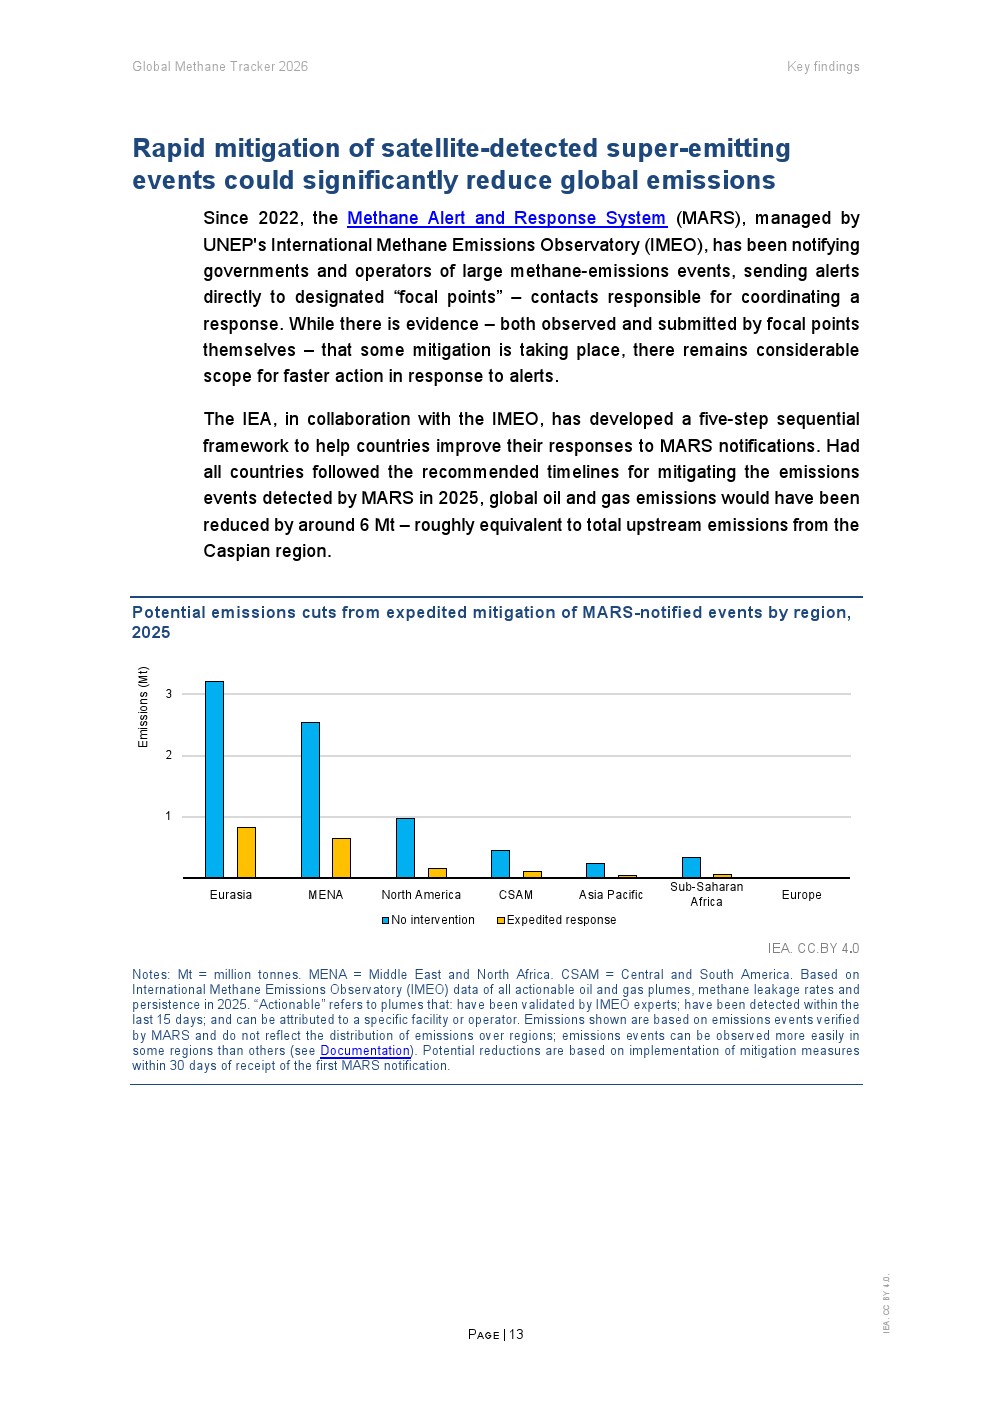
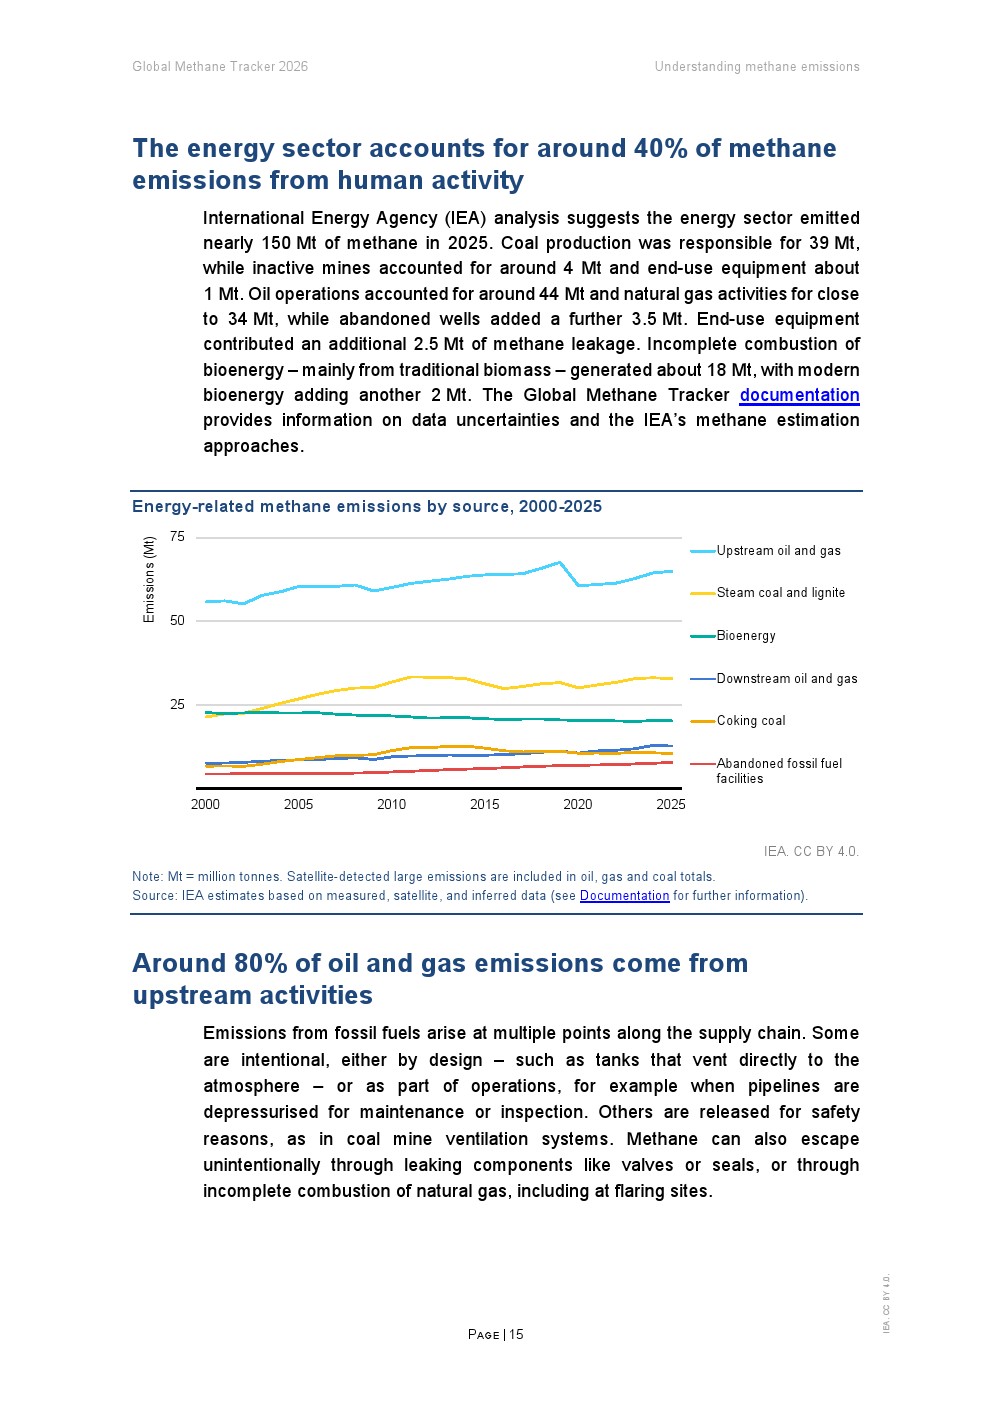
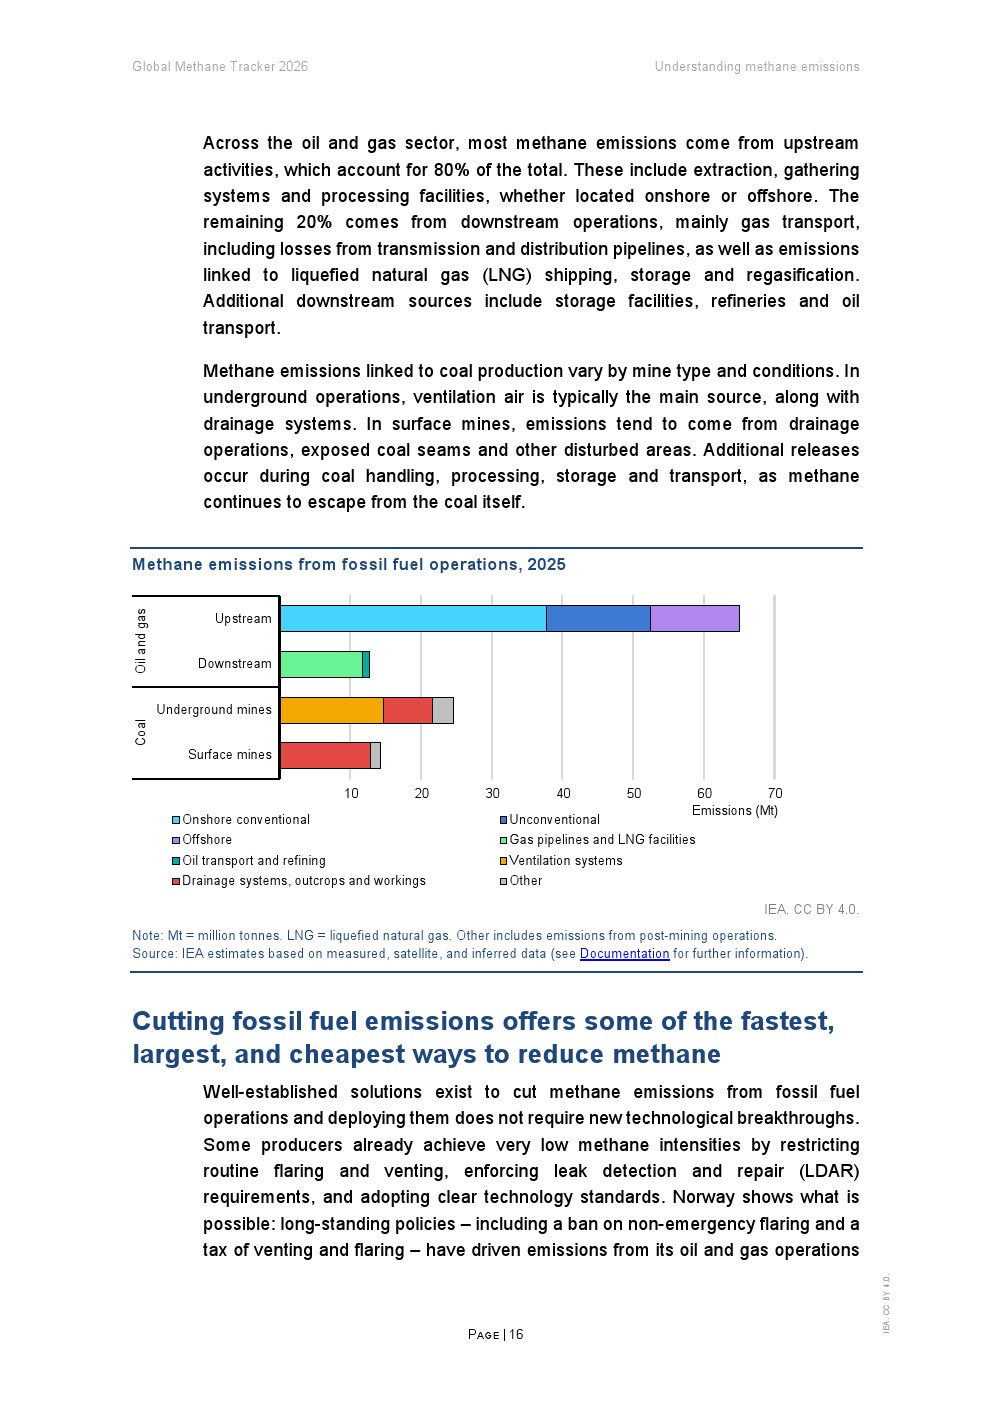
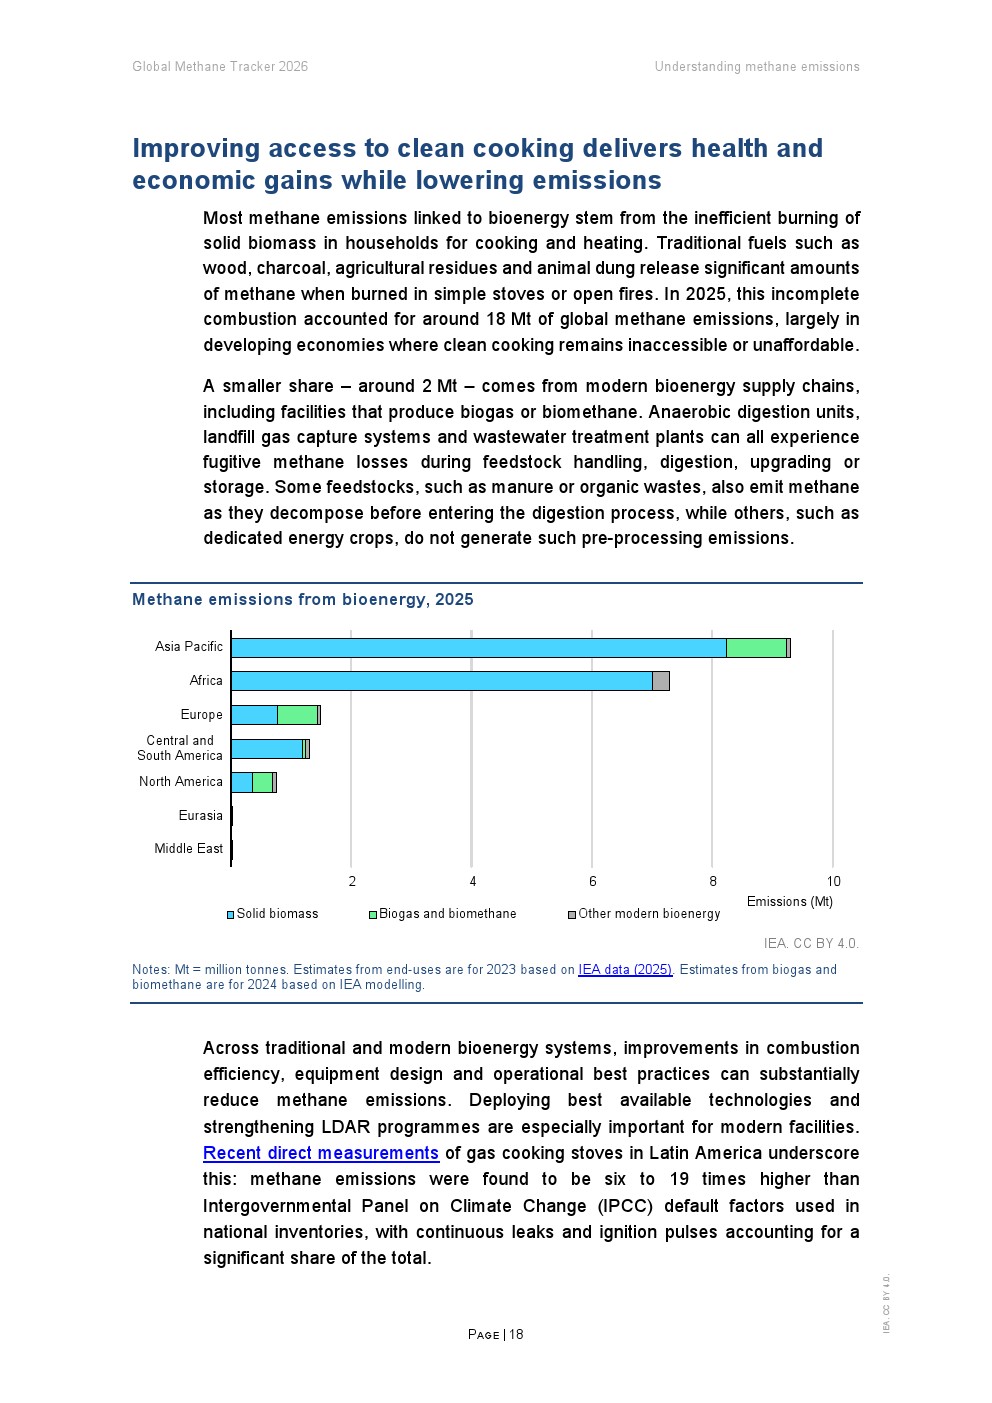
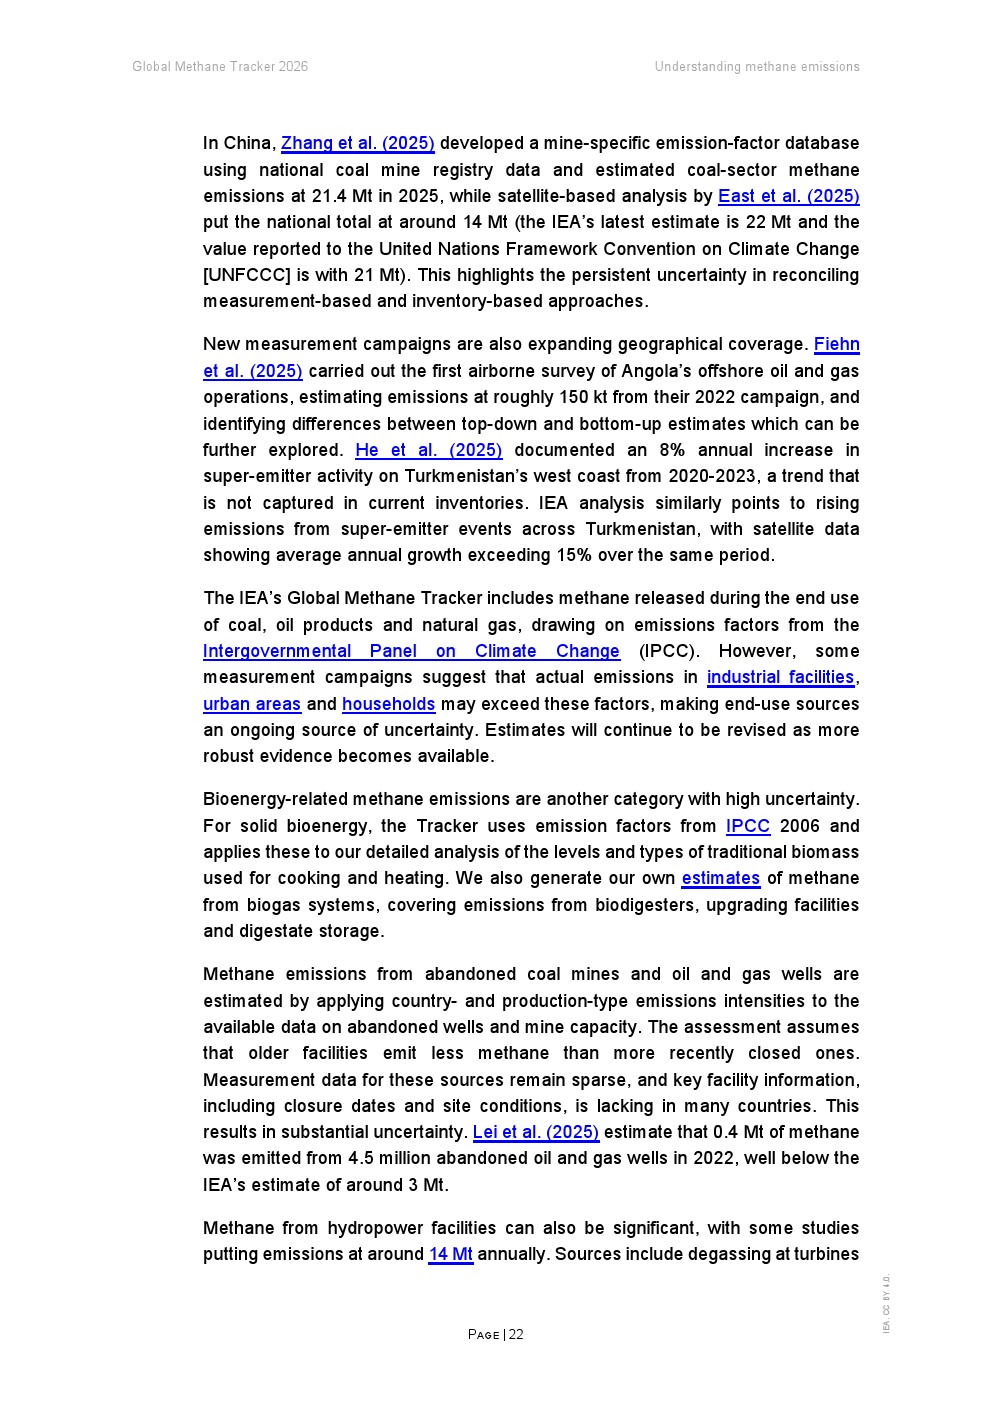
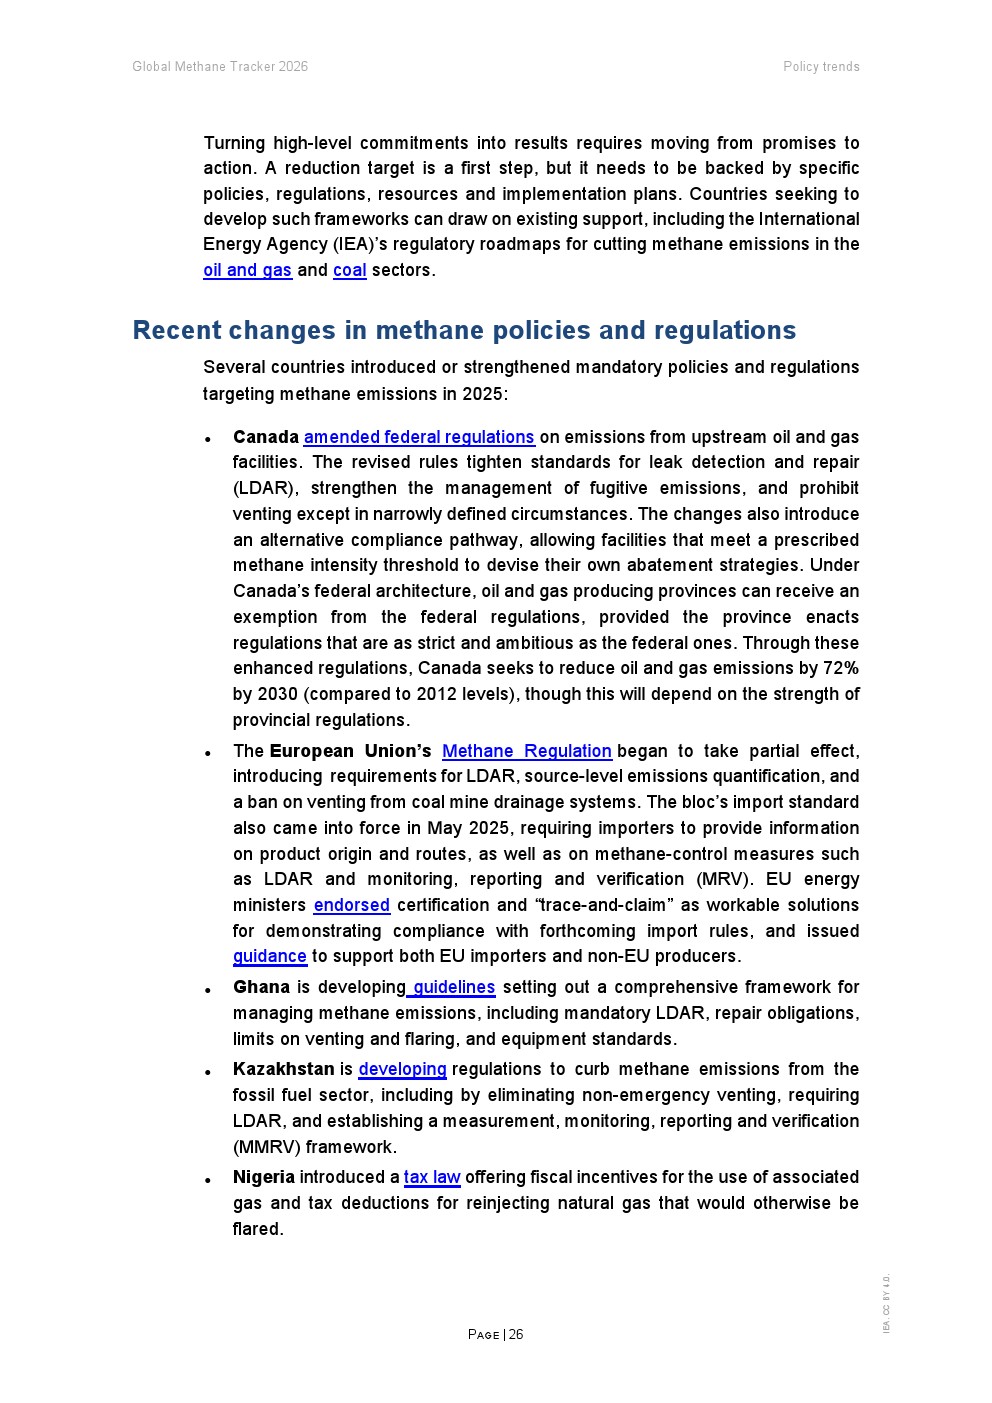
2025年全球能源相关甲烷排放仍未出现明显下降趋势,这成为全球能源转型中的重要挑战。IEA预计,化石能源行业甲烷排放约1.24亿吨,其中石油、煤炭和天然气分别贡献4500万吨、4300万吨和3600万吨;生物能源生产及消费额外产生约2000万吨排放。尽管部分国家通过监管措施降低了超级排放事件发生频率,但全球能源产量持续创下新高,使排放总量依然维持高位。
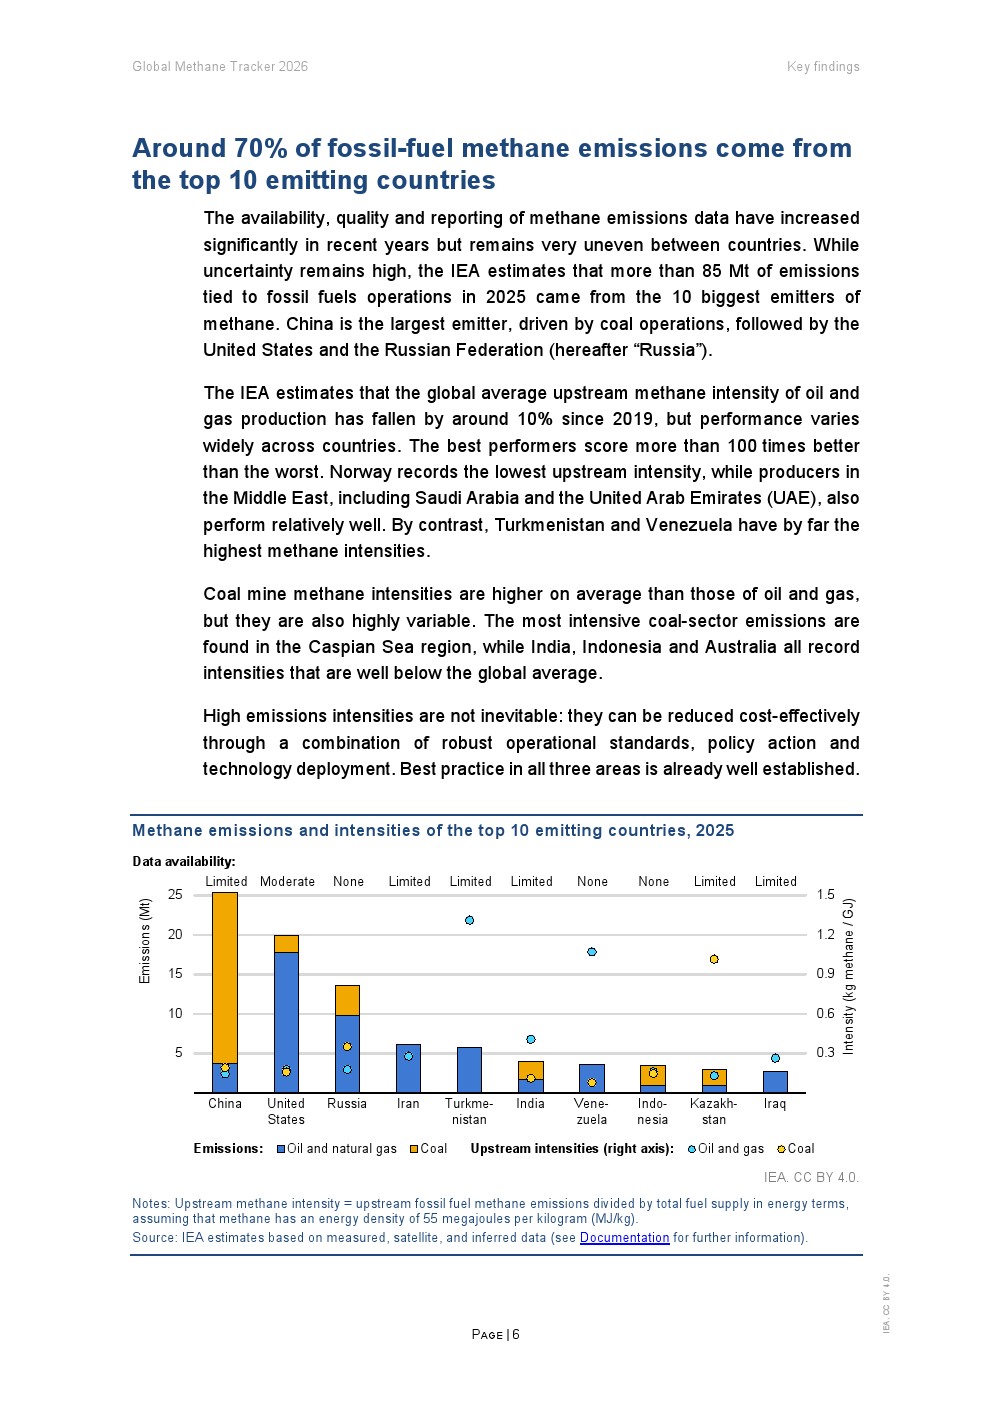
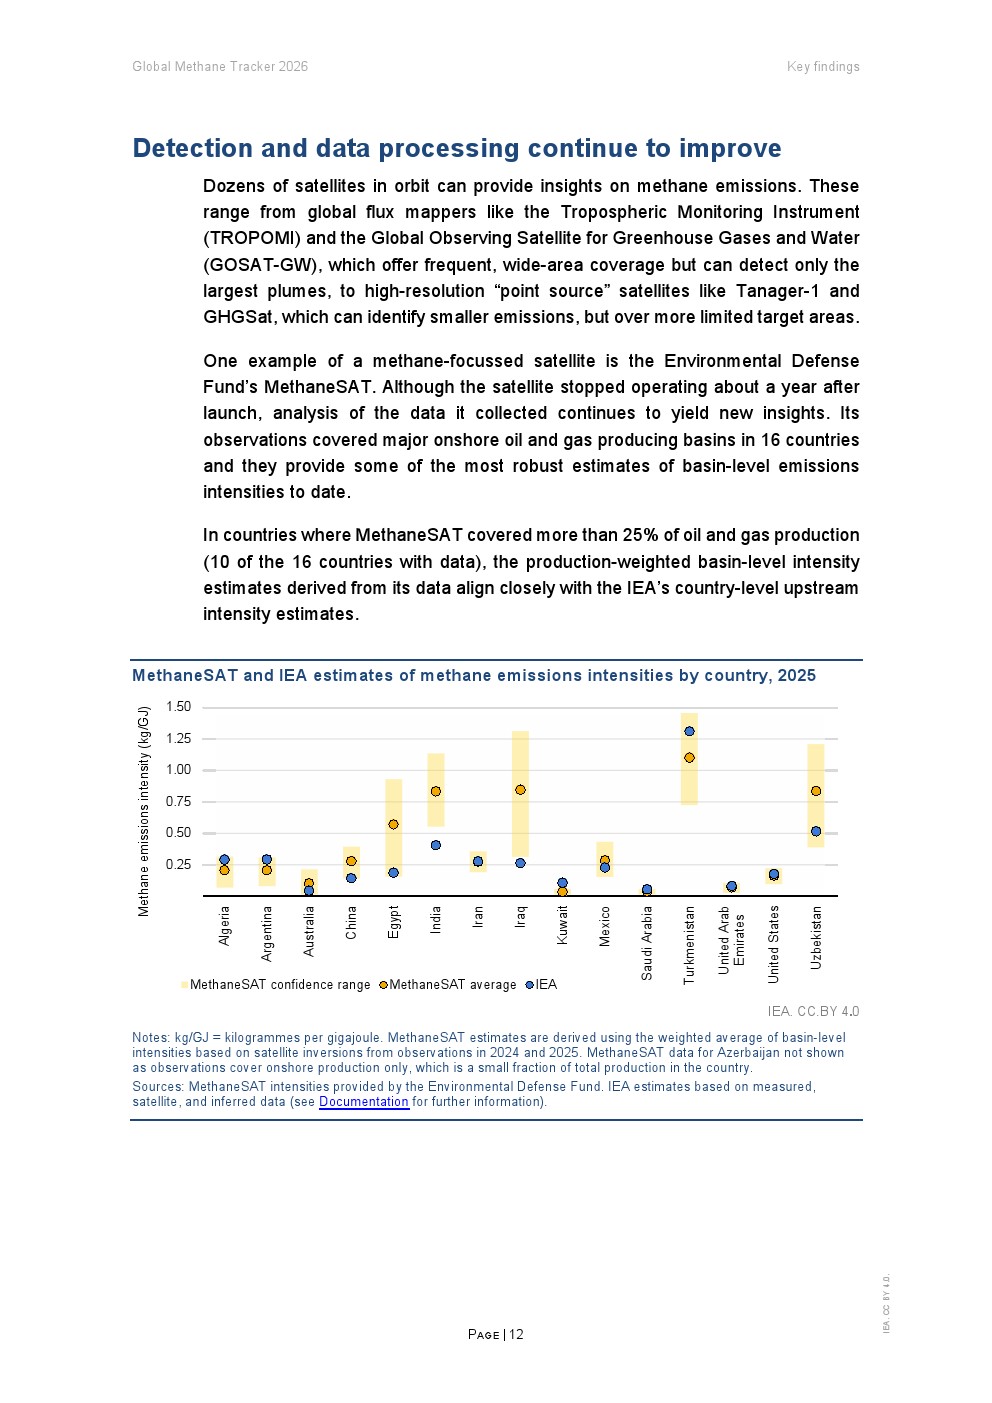
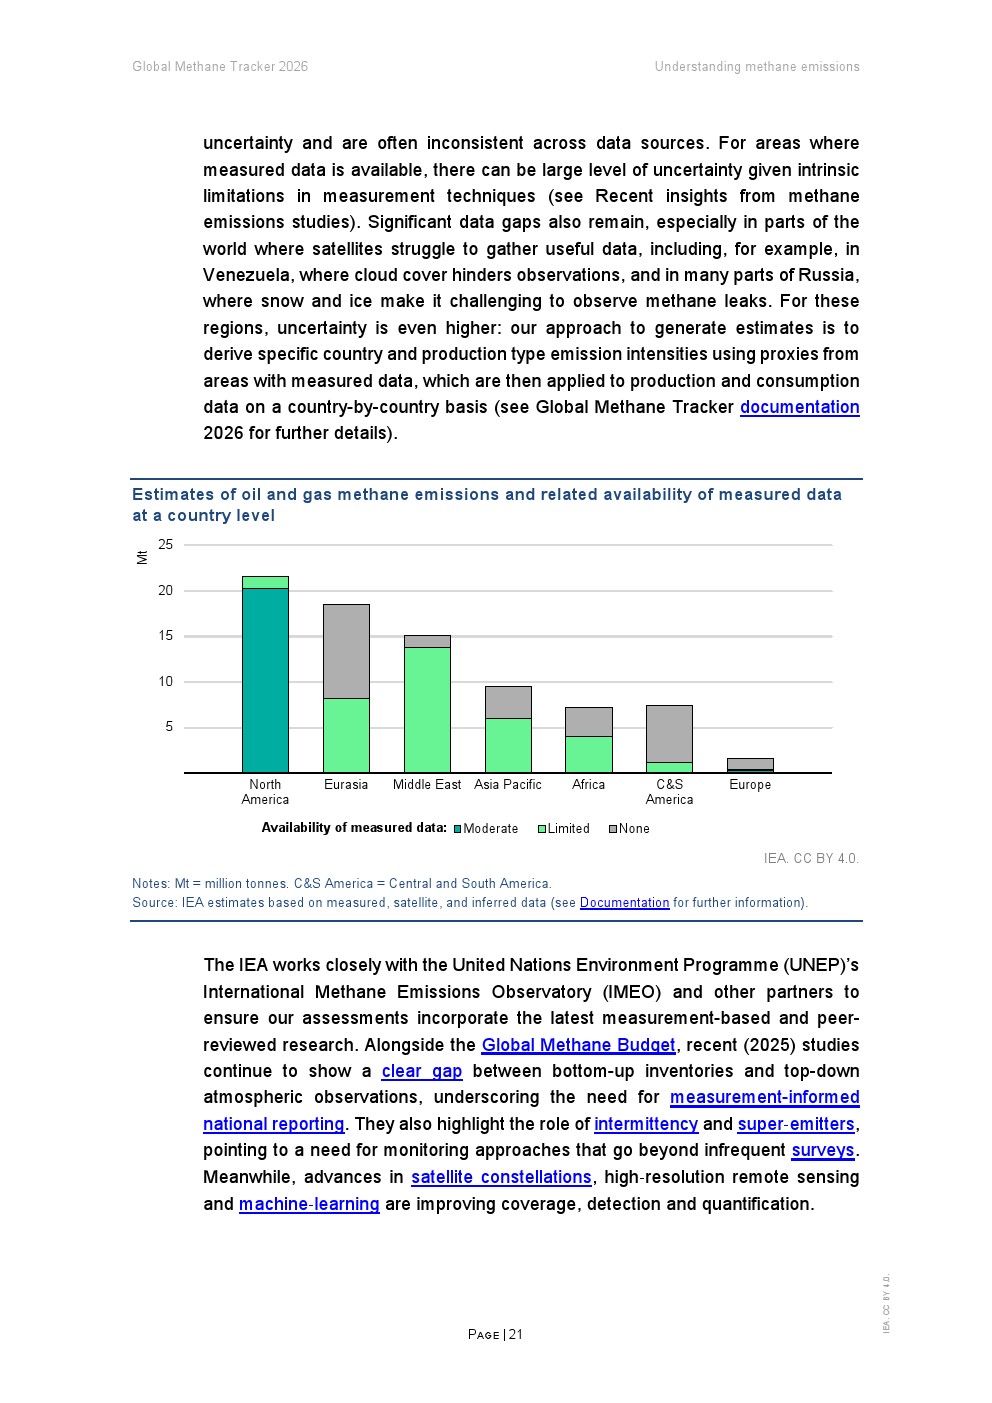
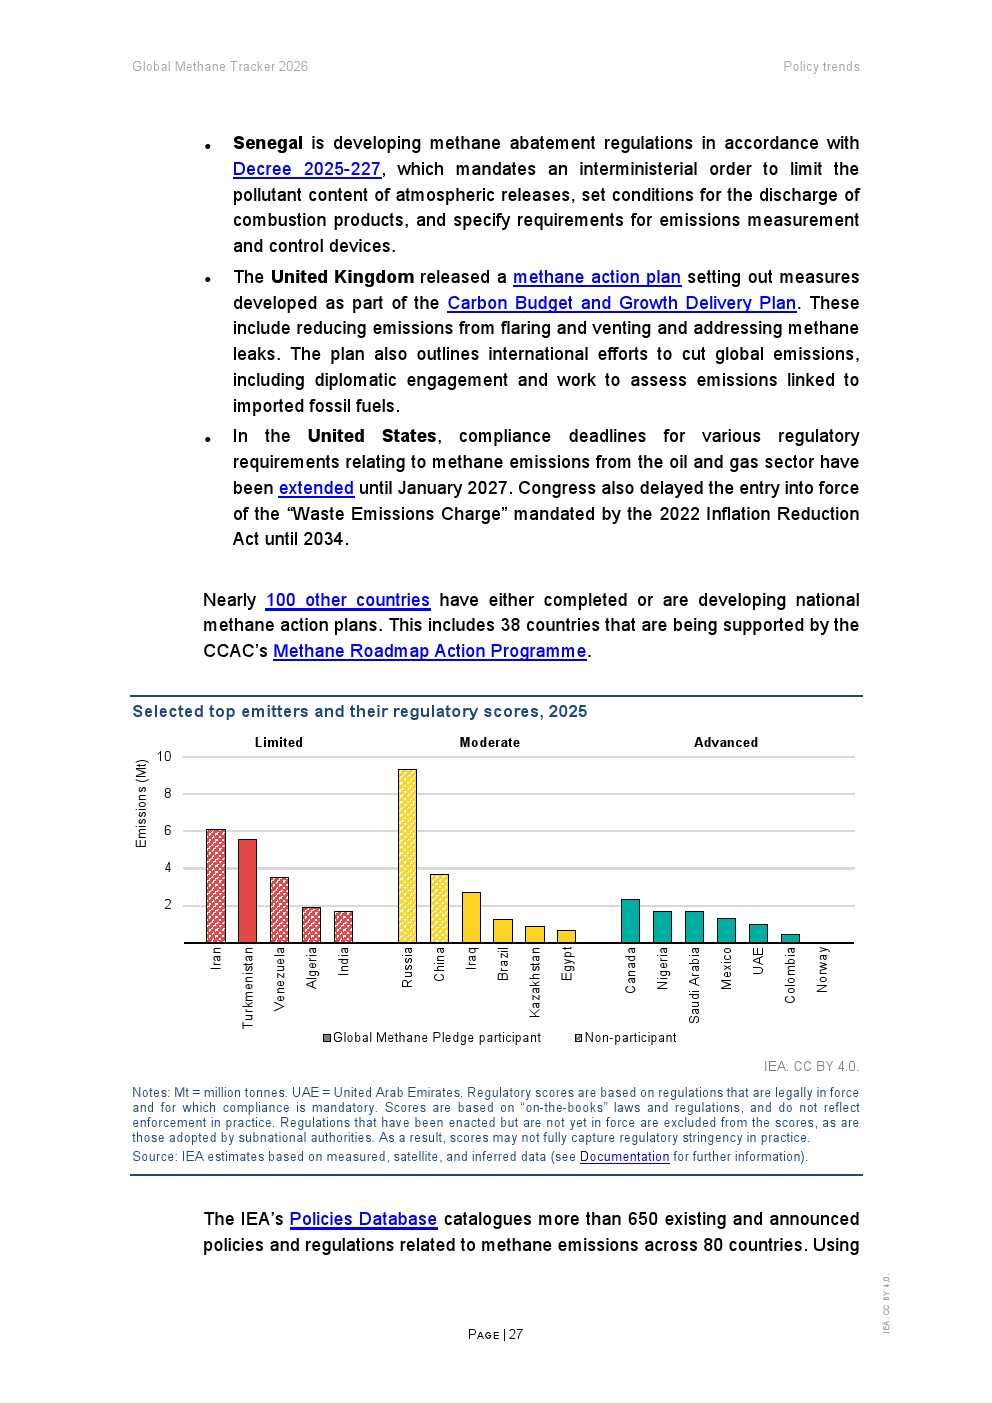
从区域与国家分布来看,全球约70%的化石能源甲烷排放集中于前十大排放国,排放高度集中。中国因煤炭生产规模居全球首位,美国和俄罗斯紧随其后。与此同时,自2019年以来,全球油气上游平均甲烷排放强度已下降约10%,但国家间差异超过百倍,挪威、中东部分产油国表现领先,而土库曼斯坦、委内瑞拉等仍处于高排放强度水平,说明管理能力与技术应用已成为决定排放水平的重要变量,而非资源禀赋本身。
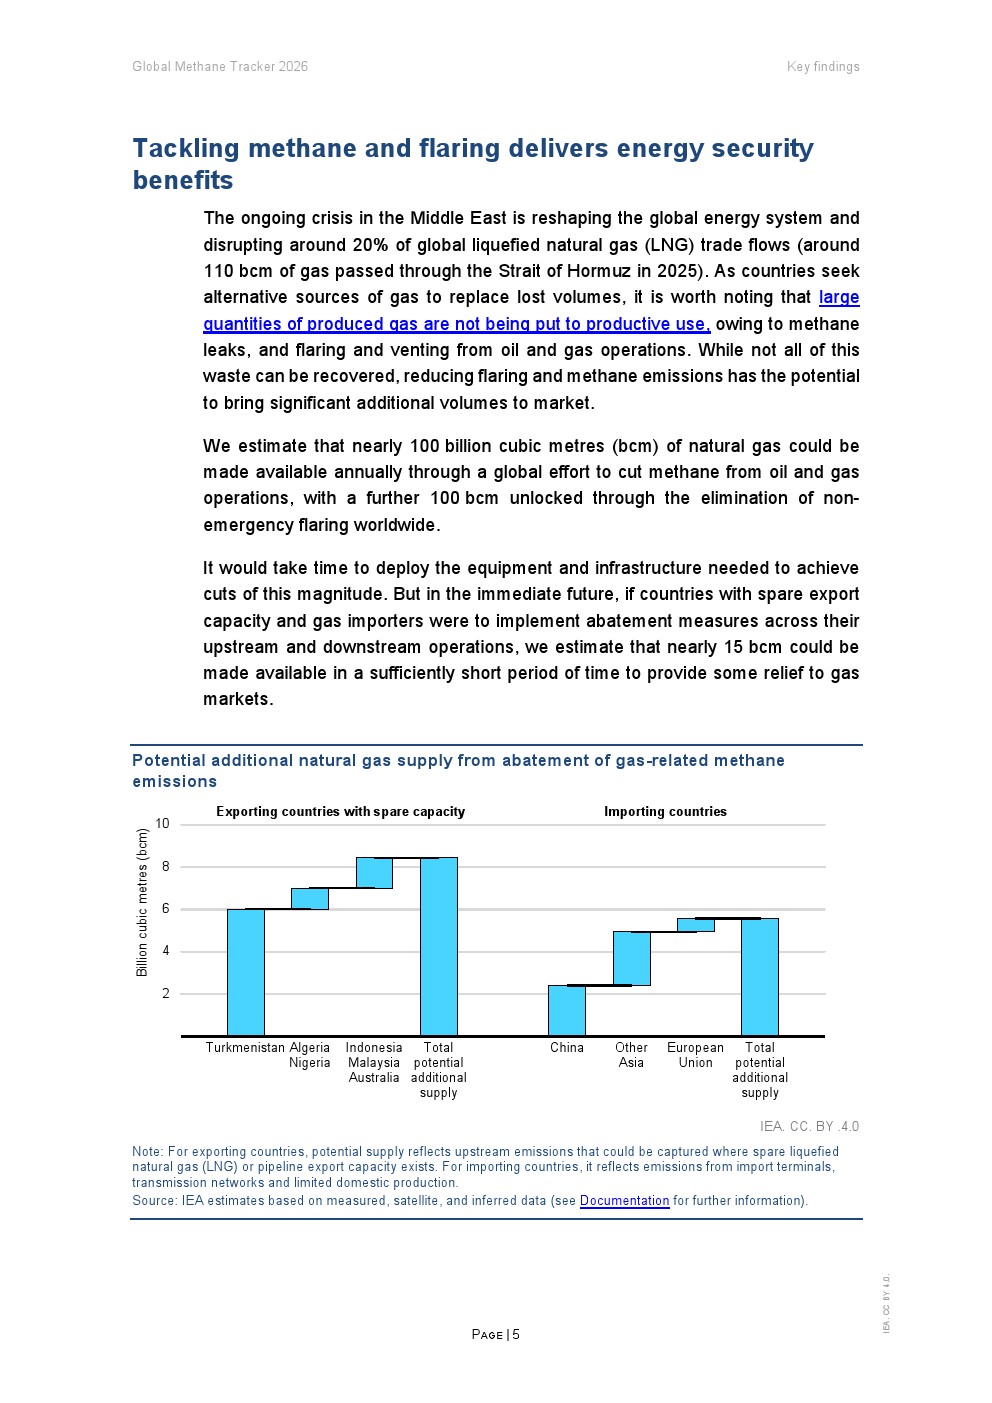
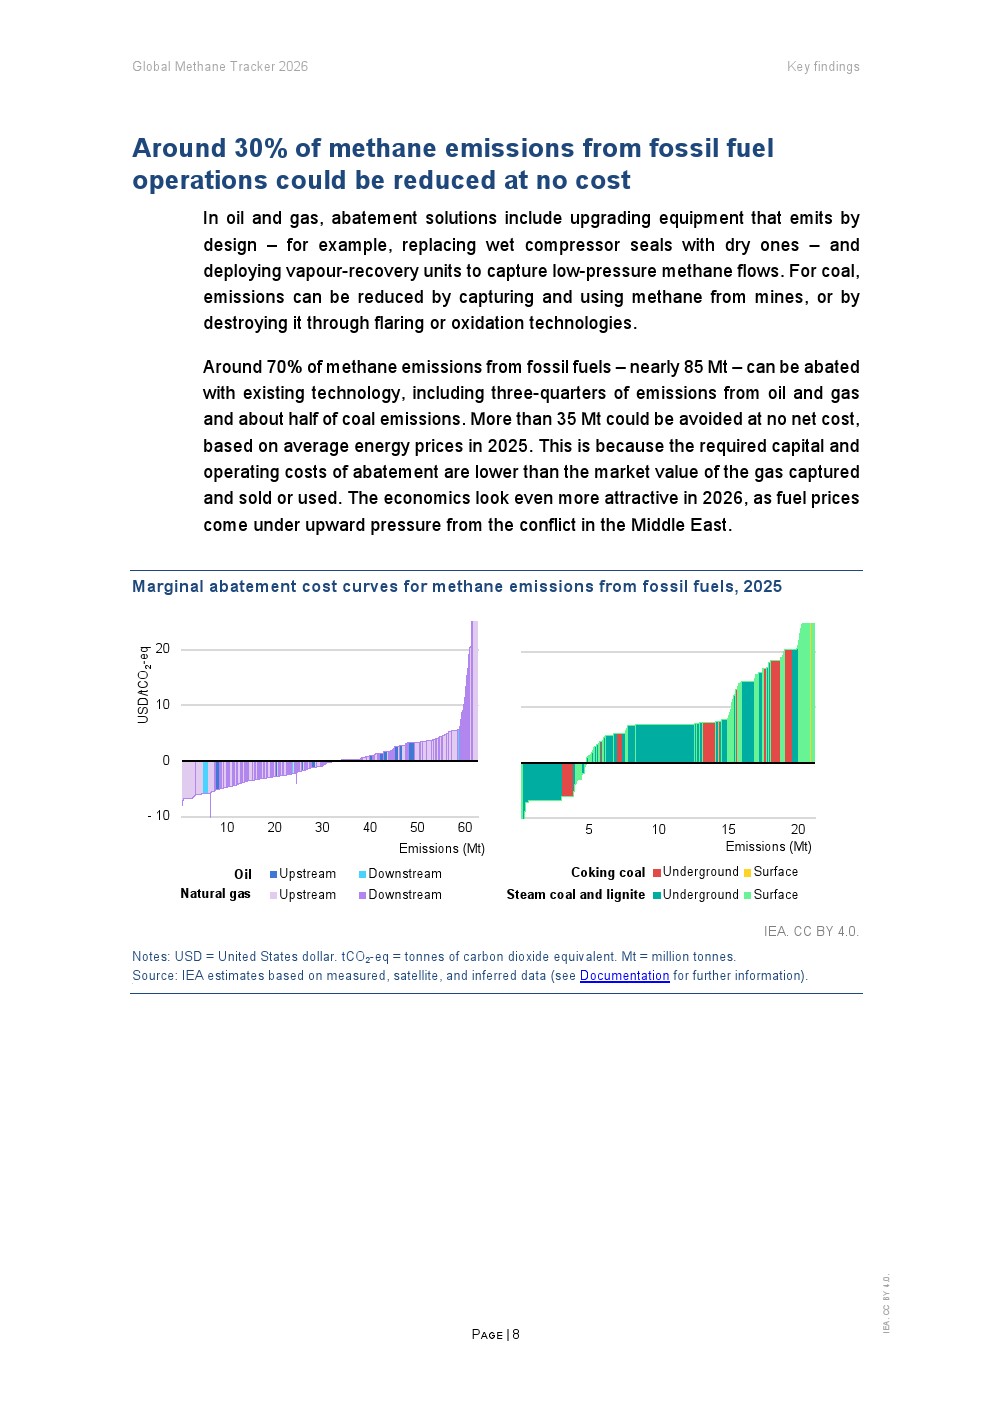
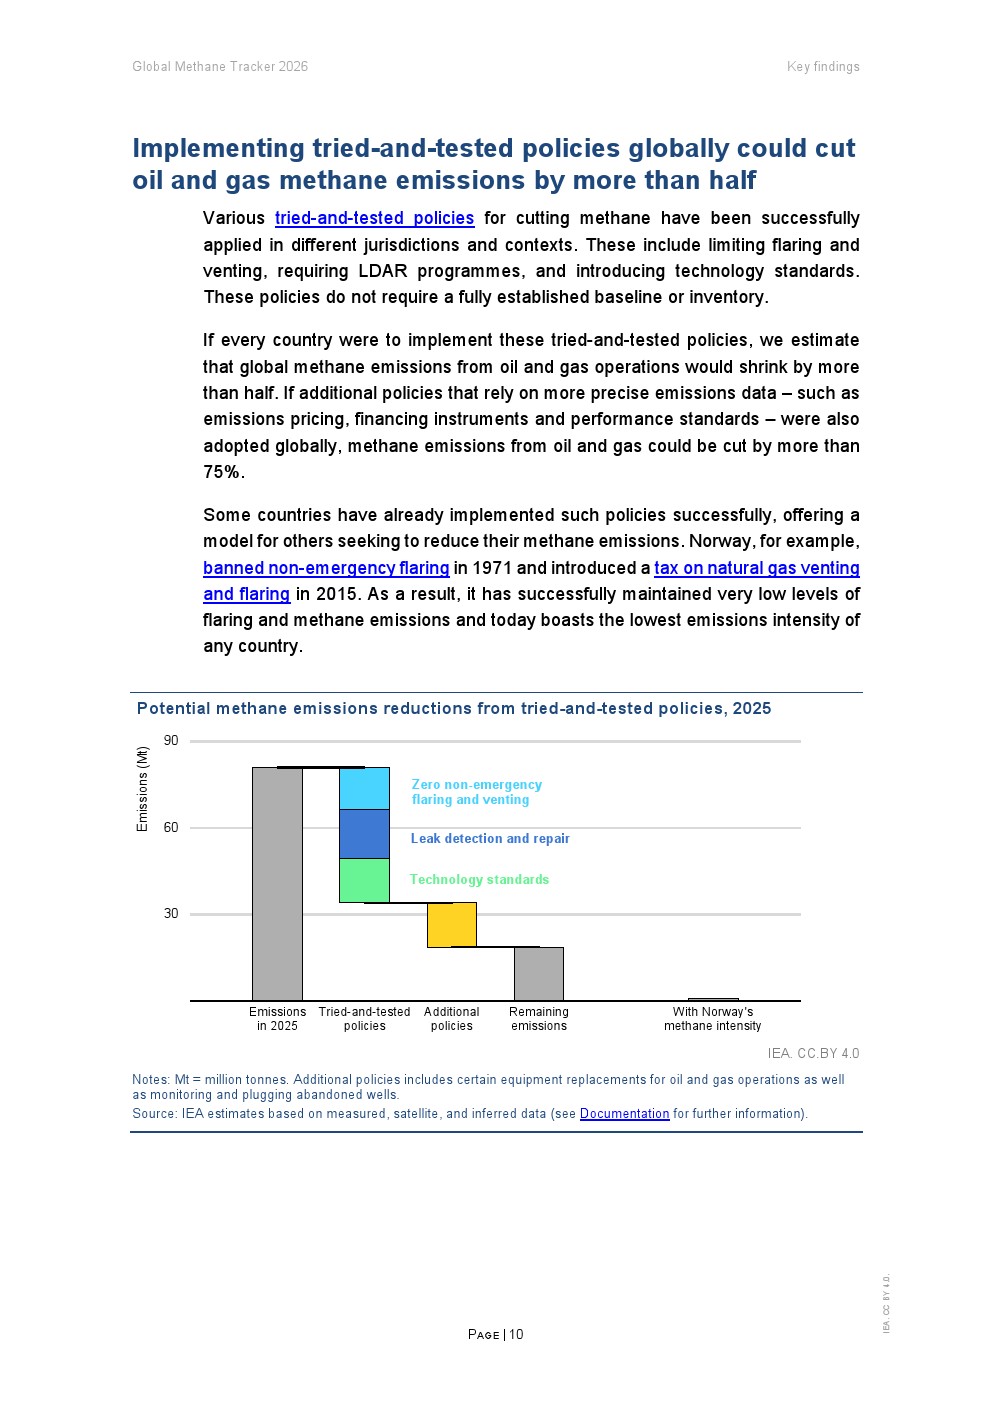
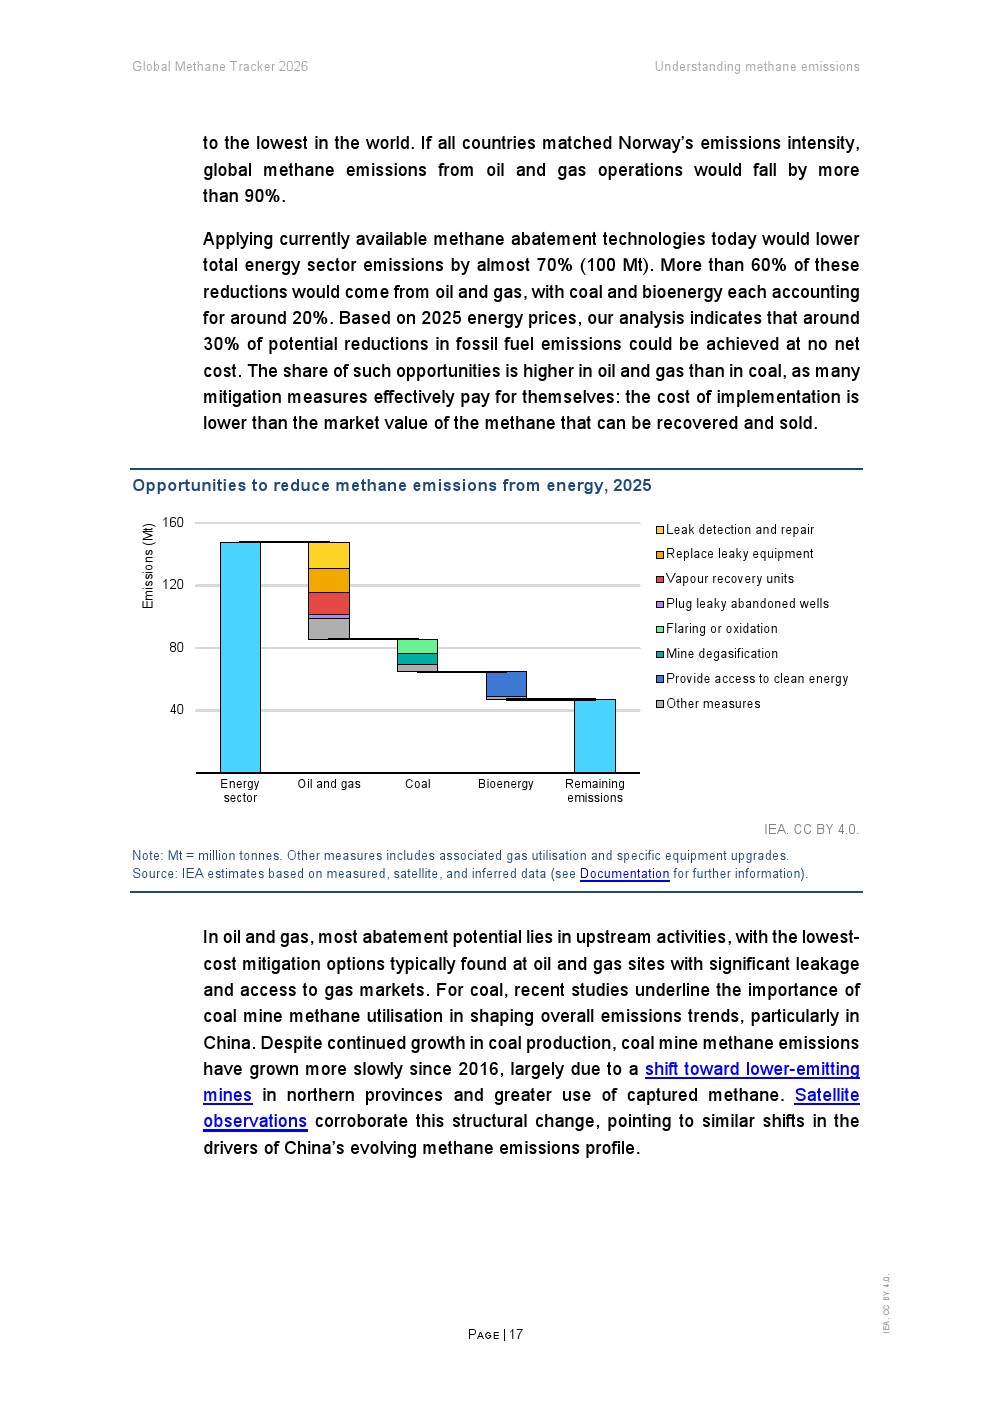
报告进一步揭示了甲烷治理巨大的经济价值。全球约70%的化石能源甲烷排放能够依靠现有成熟技术实现减排,其中超过3500万吨可实现“零净成本”治理,即回收天然气创造的收益足以覆盖治理投入。若同步减少甲烷泄漏及常规放空燃烧,每年可新增约2000亿立方米天然气供应,其中约1000亿立方米来自甲烷回收,另1000亿立方米来自消除非紧急火炬燃烧,这不仅降低排放,也直接增强全球天然气供应安全。
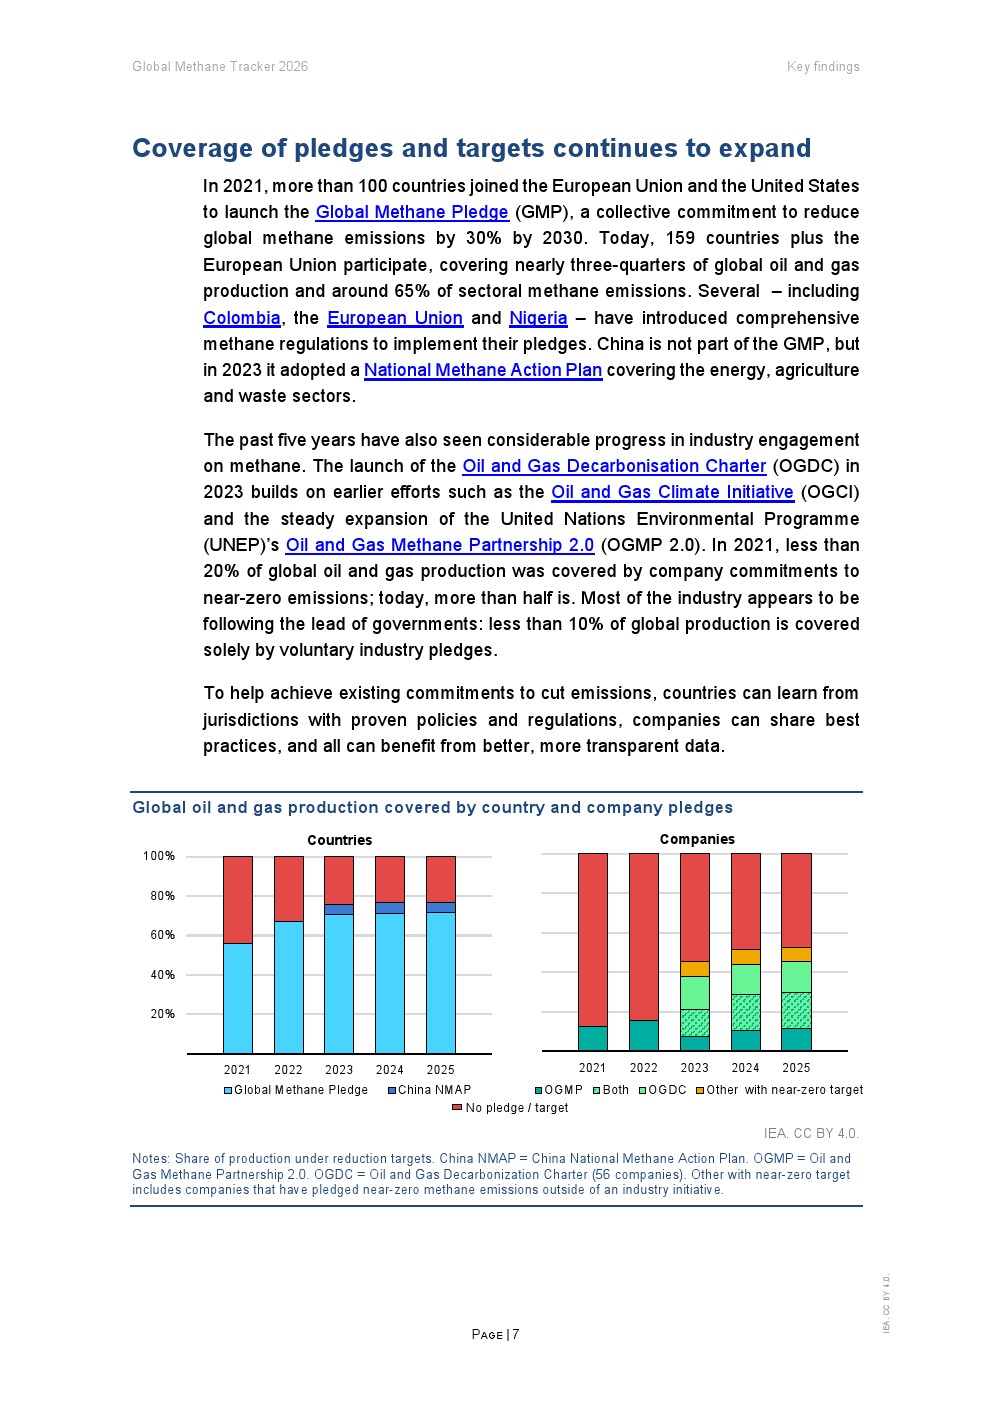
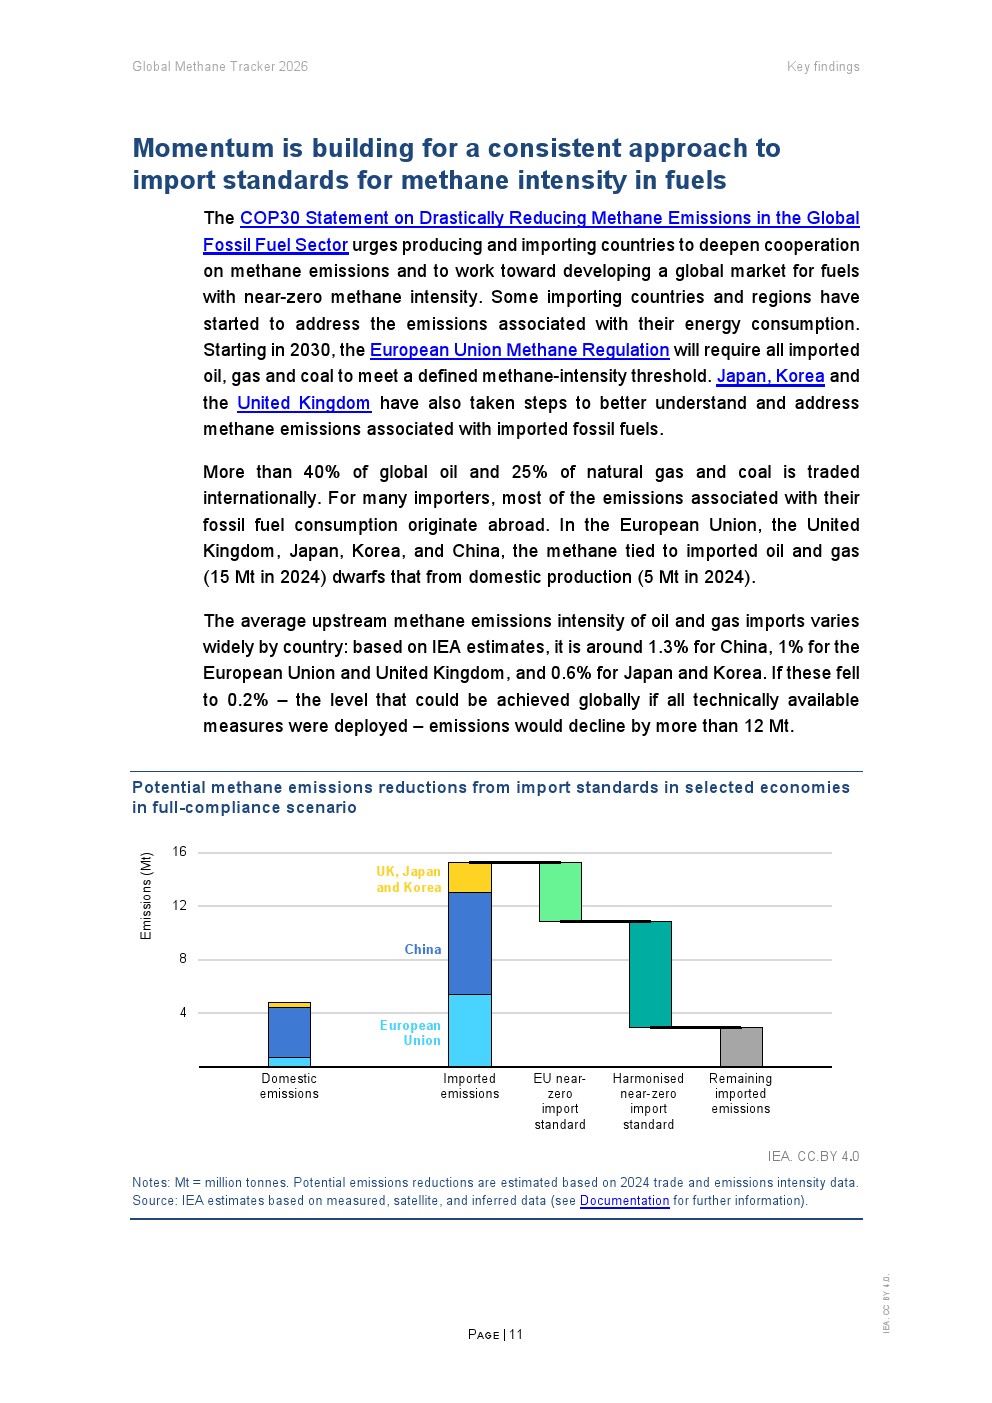
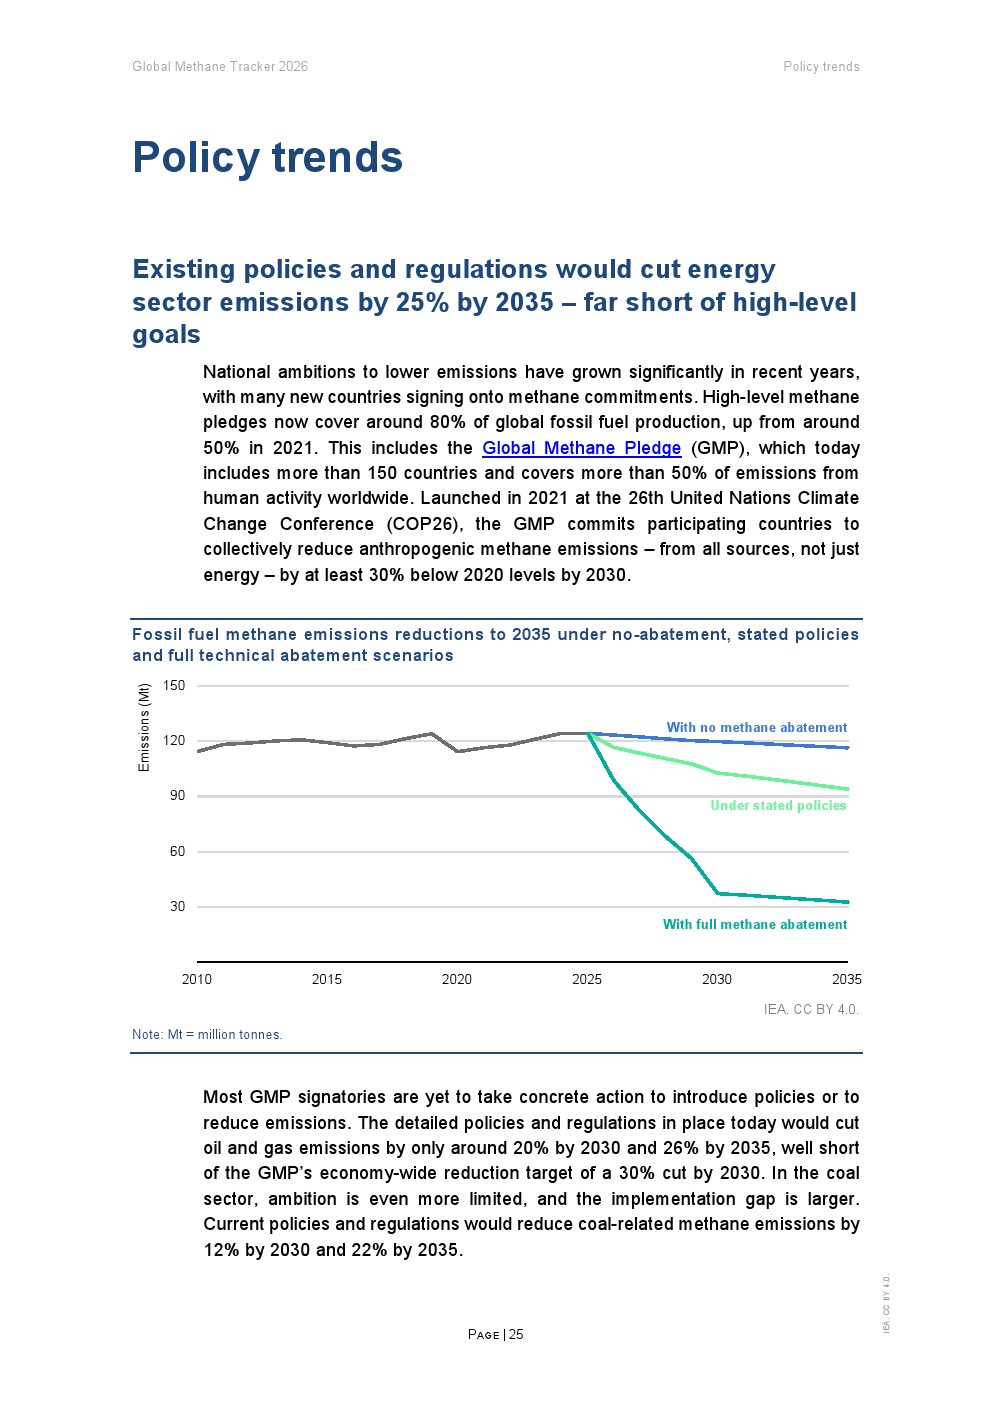
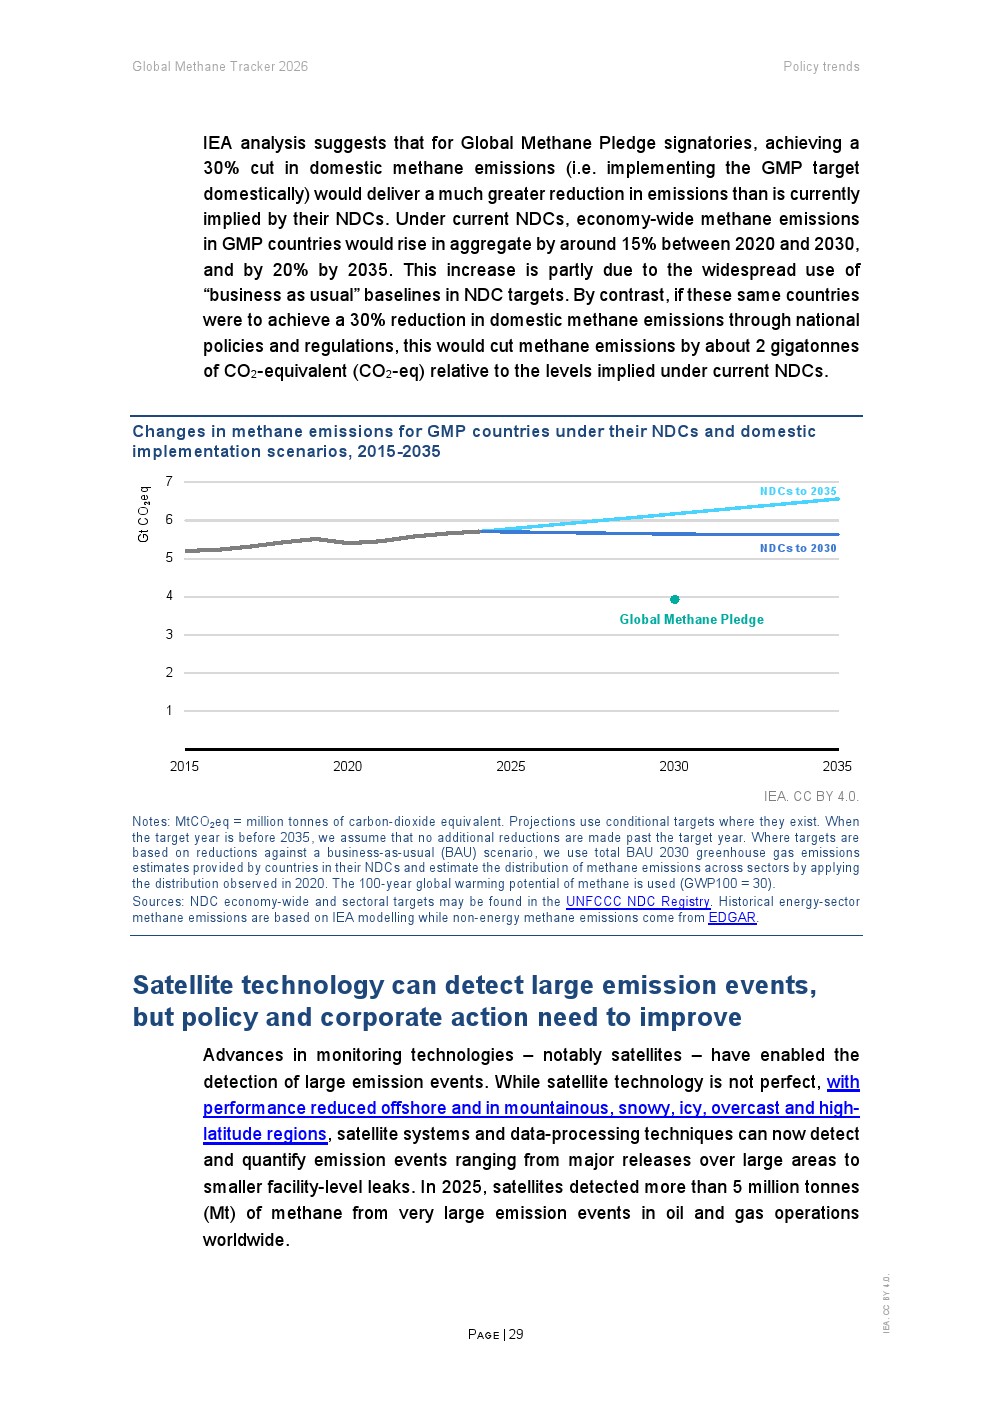
政策推进正在明显加速。截至目前,《全球甲烷承诺》已覆盖159个国家和欧盟,涉及全球近四分之三油气产量及约65%的行业甲烷排放;企业层面,承诺实现近零甲烷排放的油气产量占比已由2021年的不足20%提升至目前超过50%。与此同时,欧盟计划2030年起对进口油气及煤炭实施甲烷强度标准,全球超过40%的石油和25%的天然气、煤炭跨境贸易将受到新的排放规则影响,甲烷强度正逐渐成为国际能源贸易的新竞争指标。
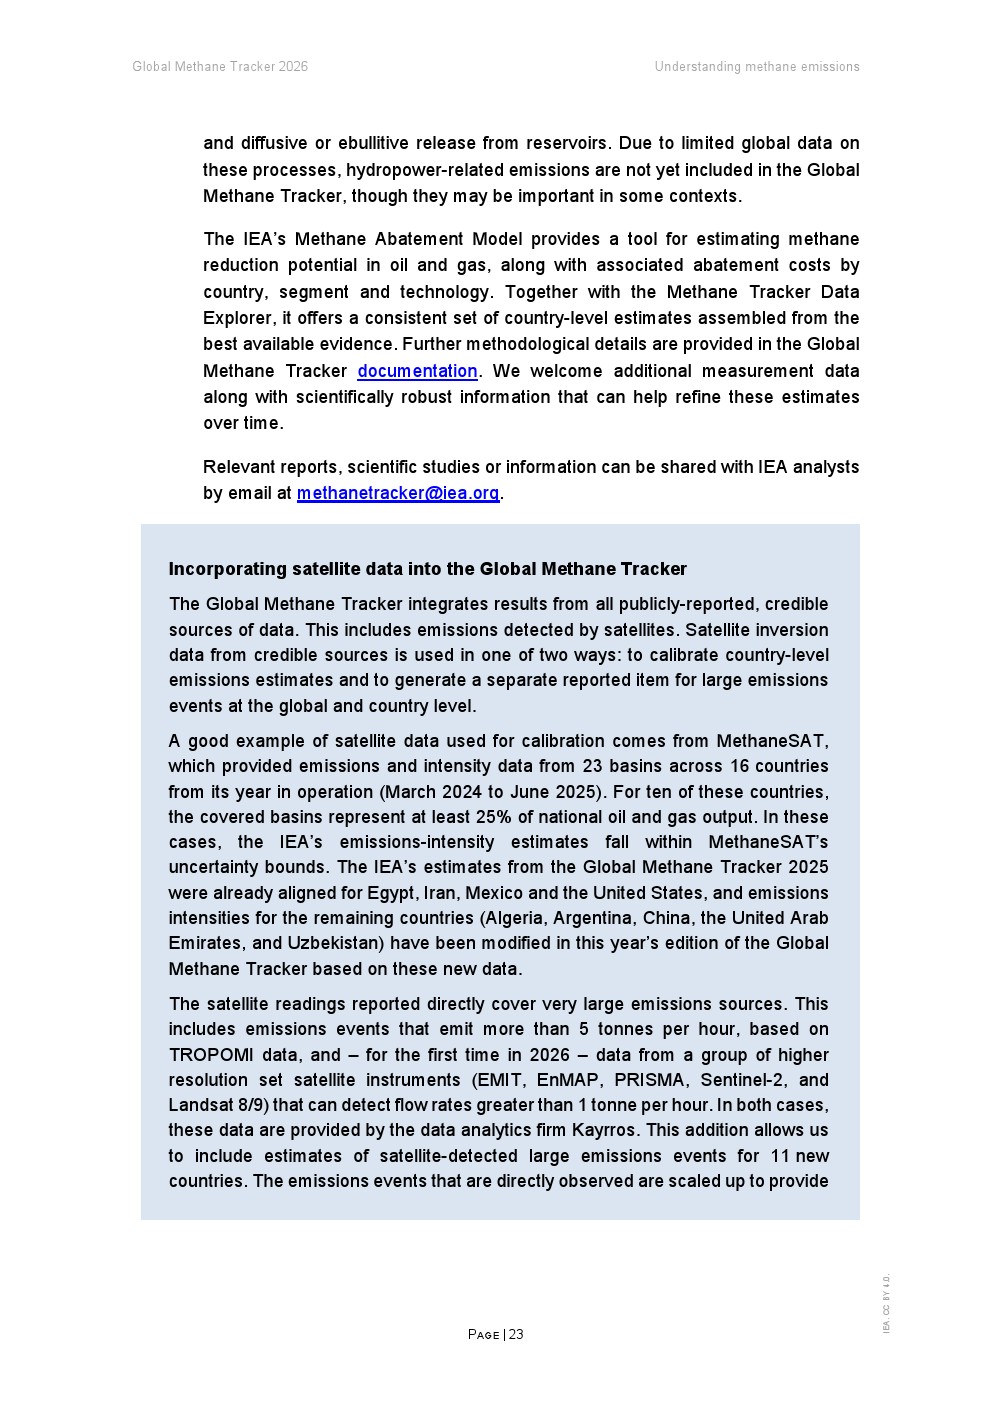
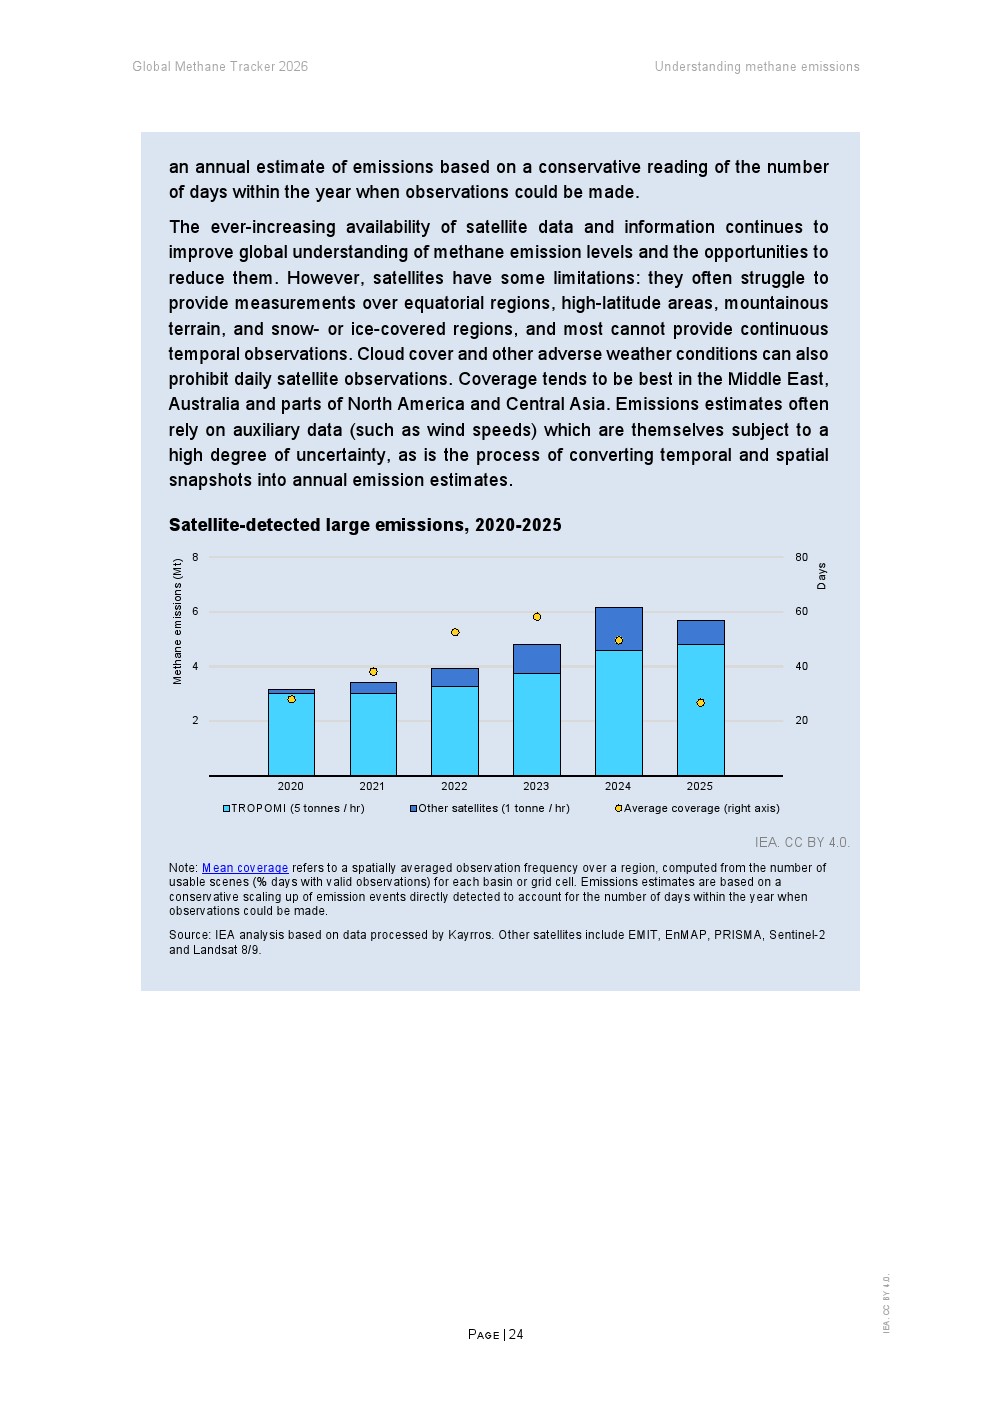
长期来看,甲烷治理正从环境议题演变为能源安全、产业竞争力和国际贸易规则的重要组成部分。随着卫星监测能力持续提升、排放数据透明度不断提高以及低成本减排技术快速普及,未来全球甲烷治理重点将由“发现排放”转向“快速治理”和“市场约束”。对于能源生产国而言,降低甲烷排放不仅意味着实现减碳目标,更意味着提升出口竞争力、增强能源供应韧性,并在全球低碳能源体系重构过程中占据更有利的位置。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: