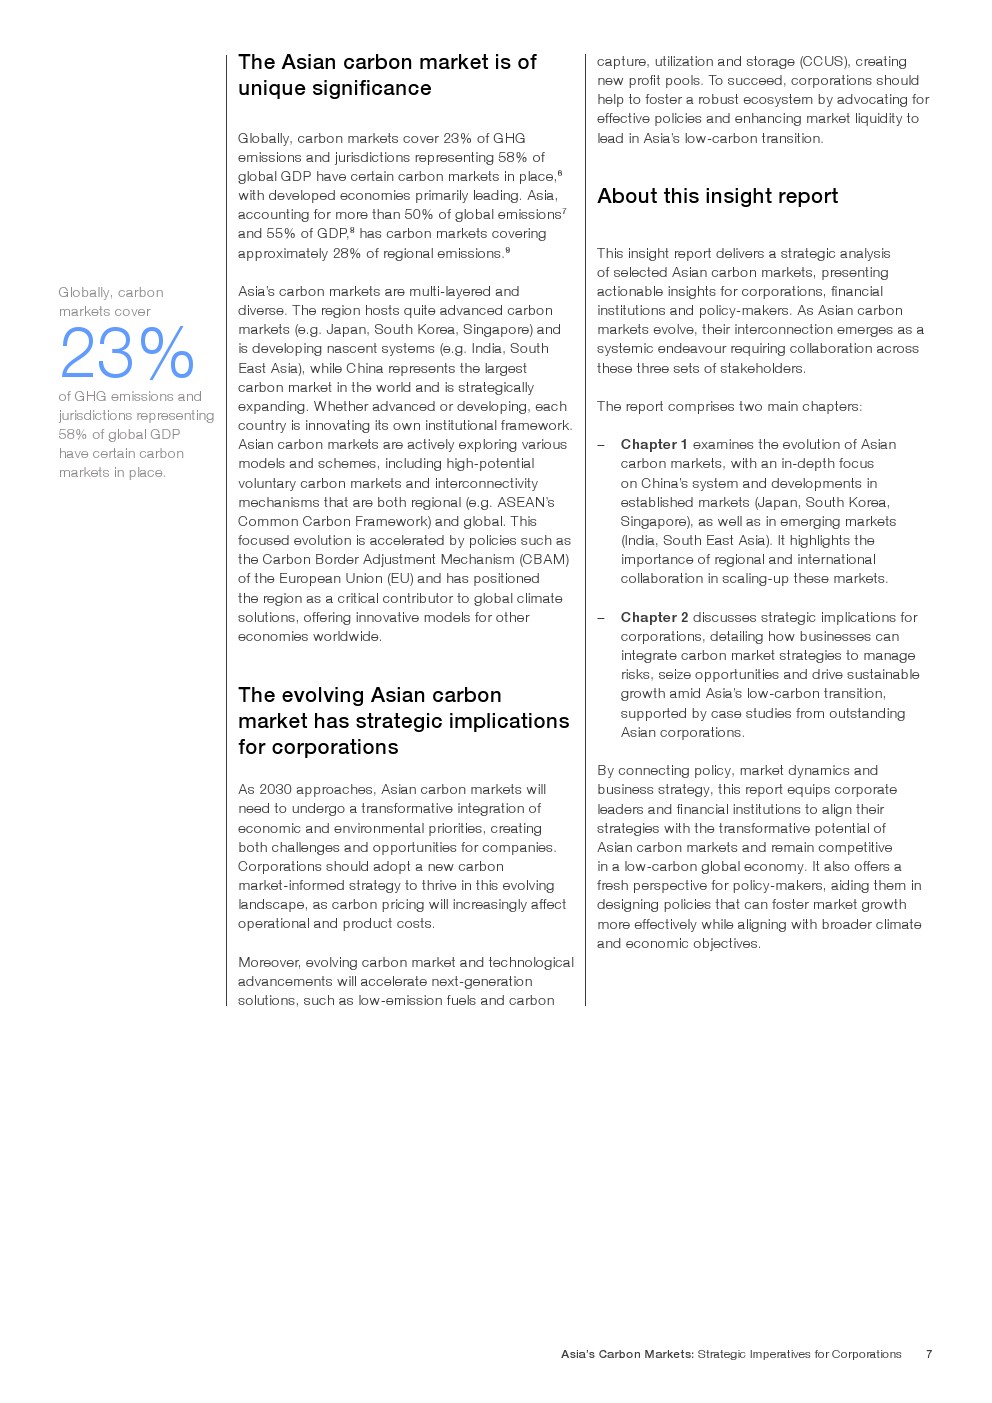
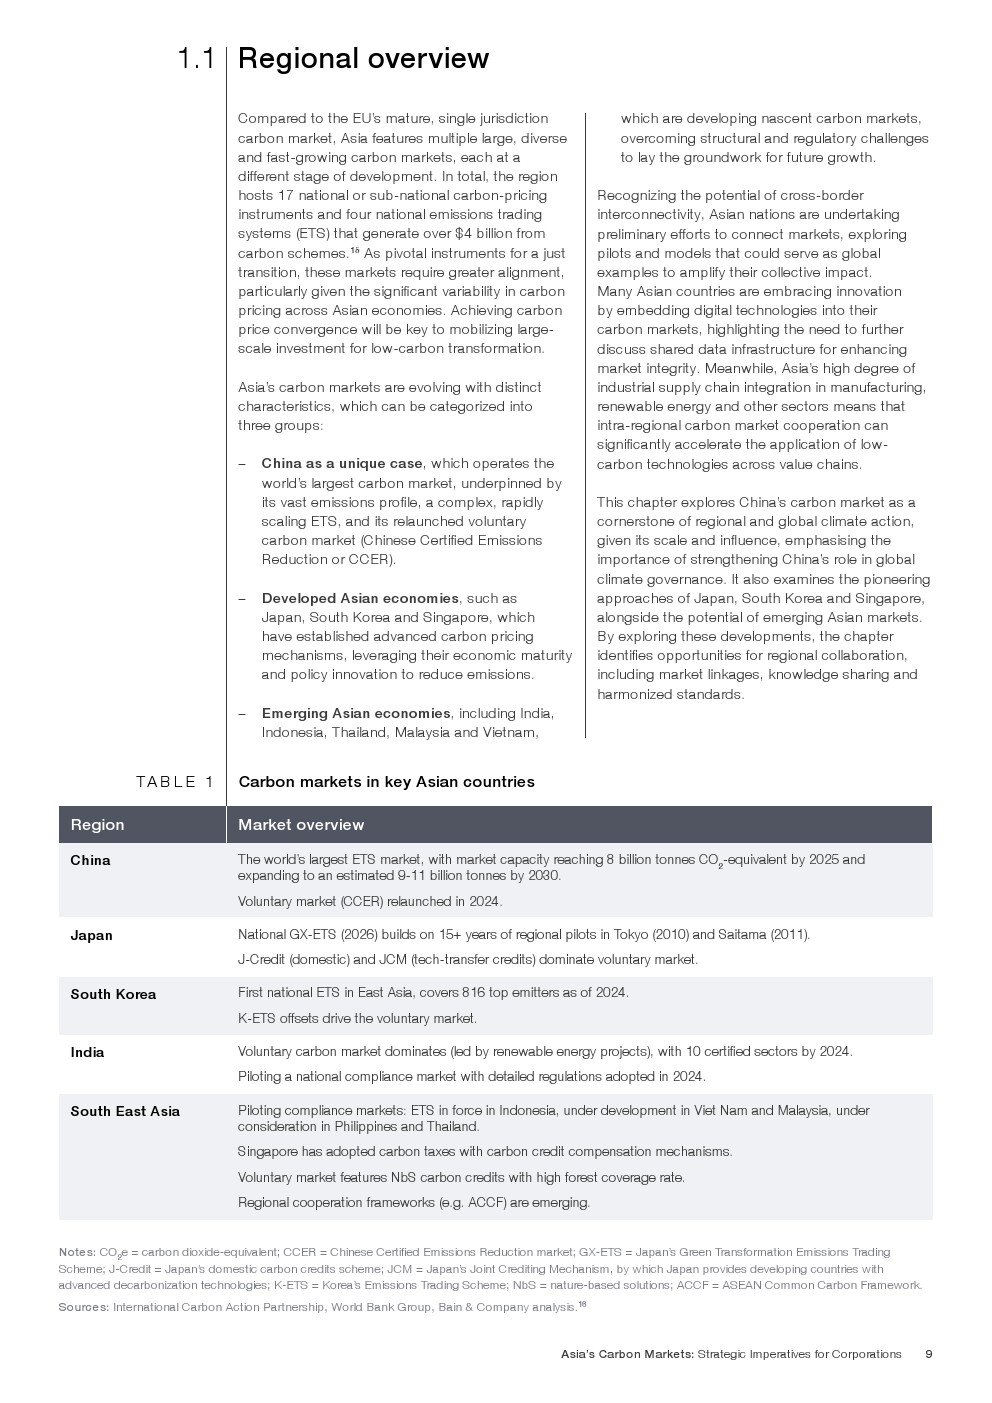
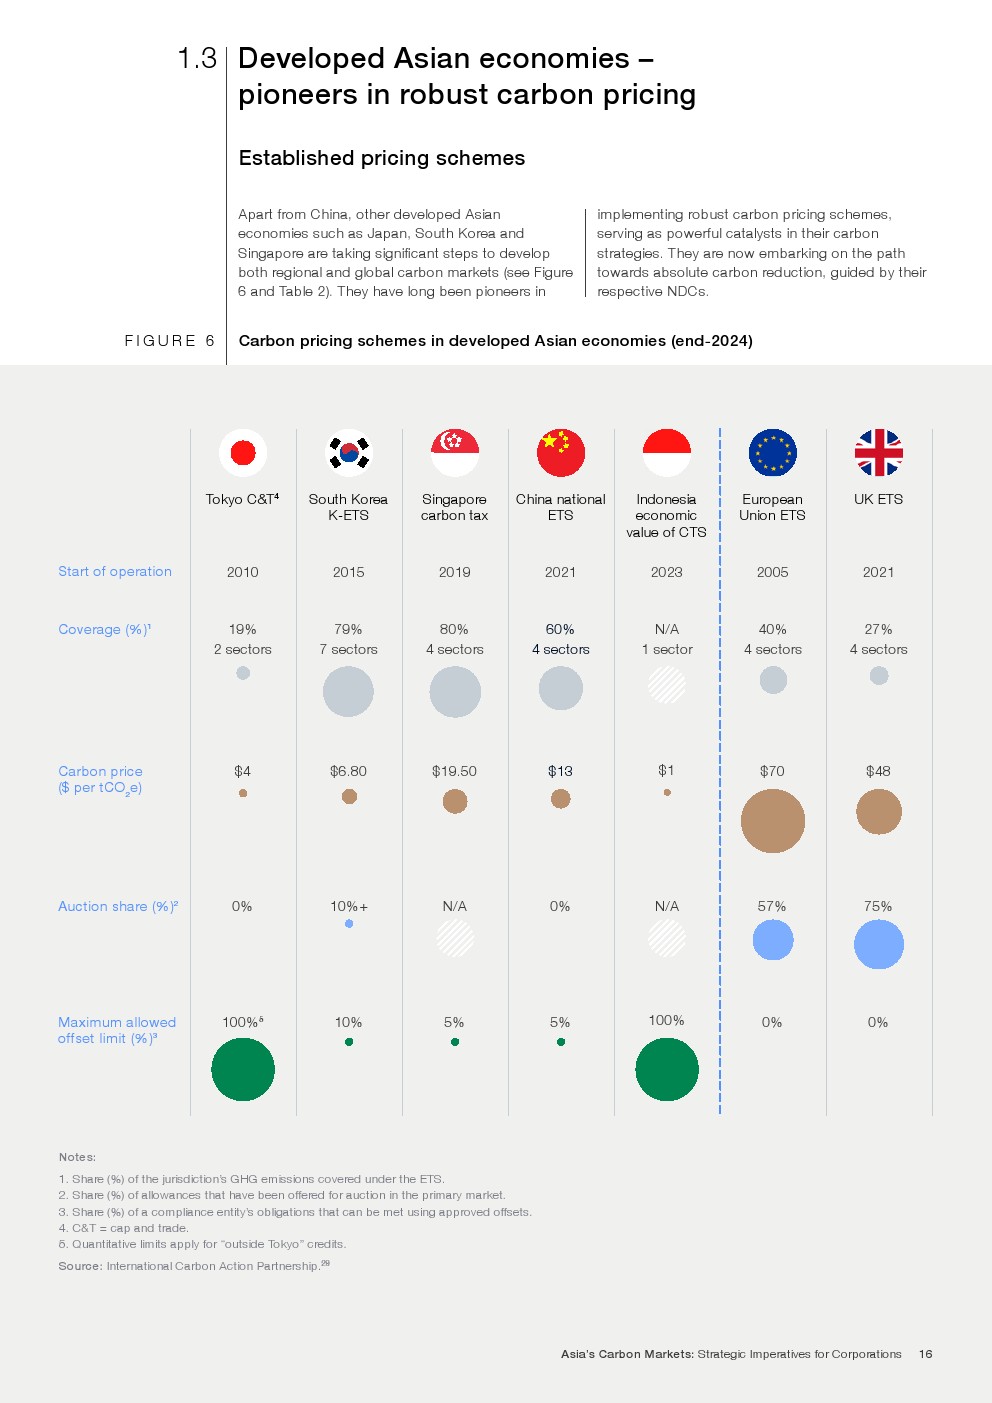
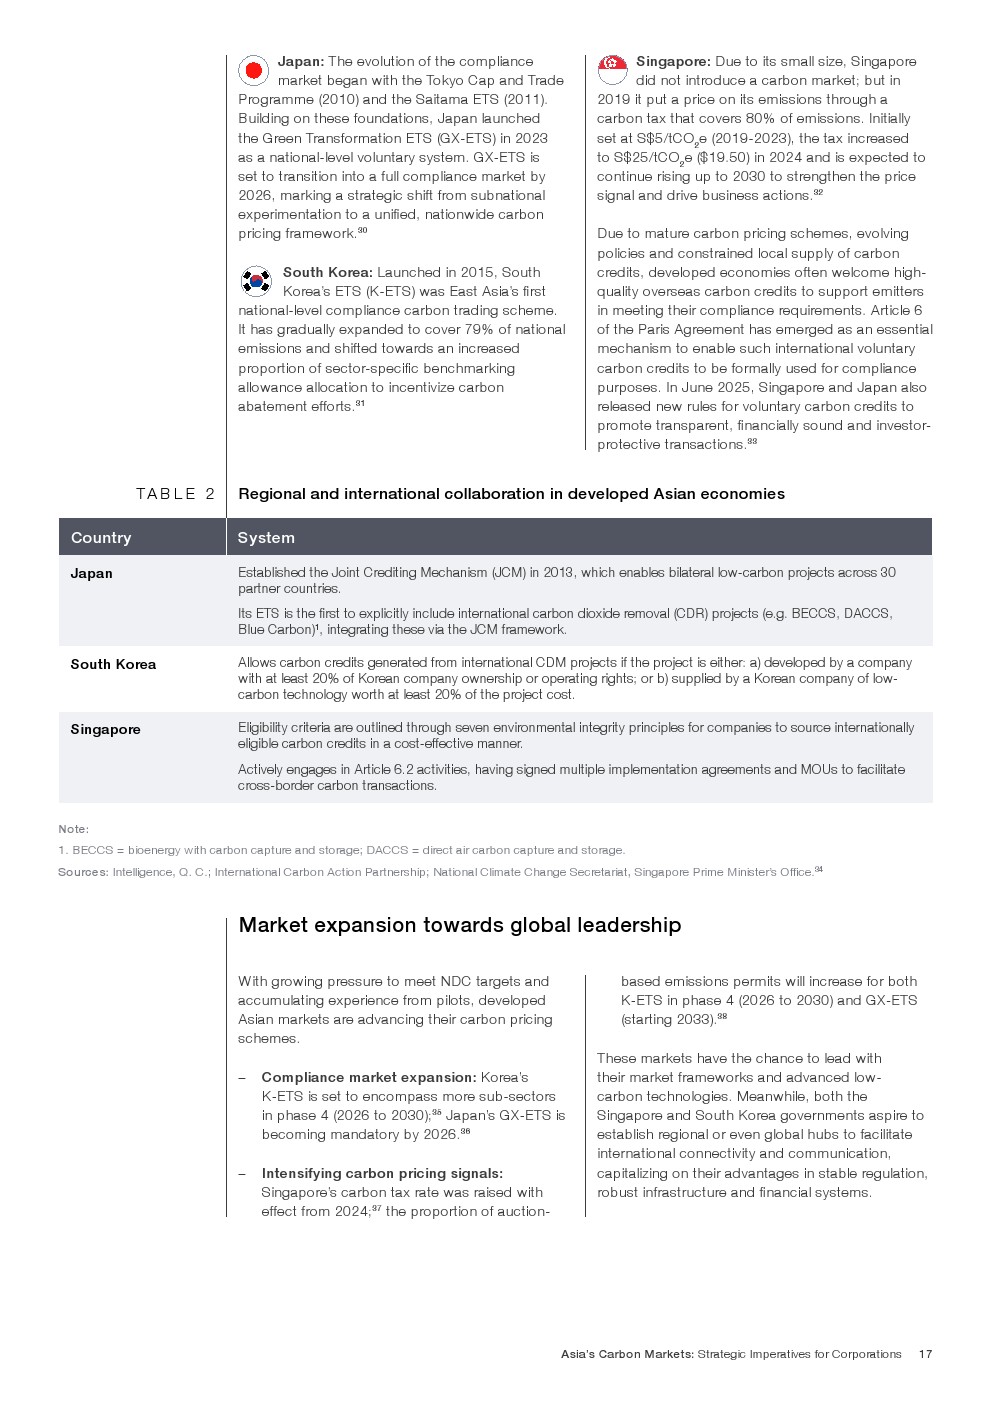
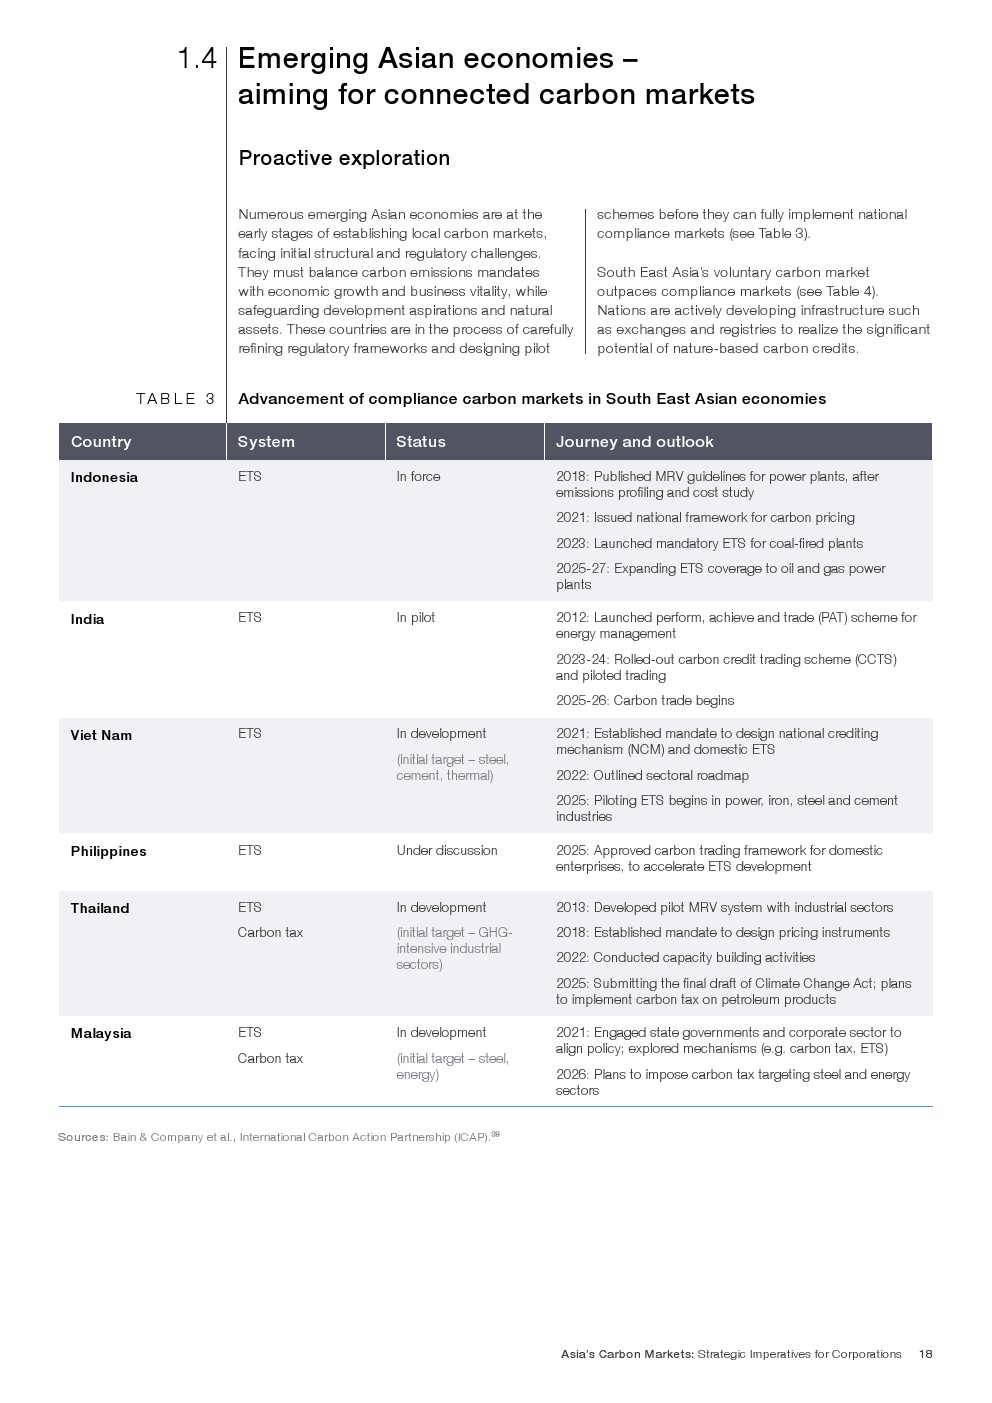
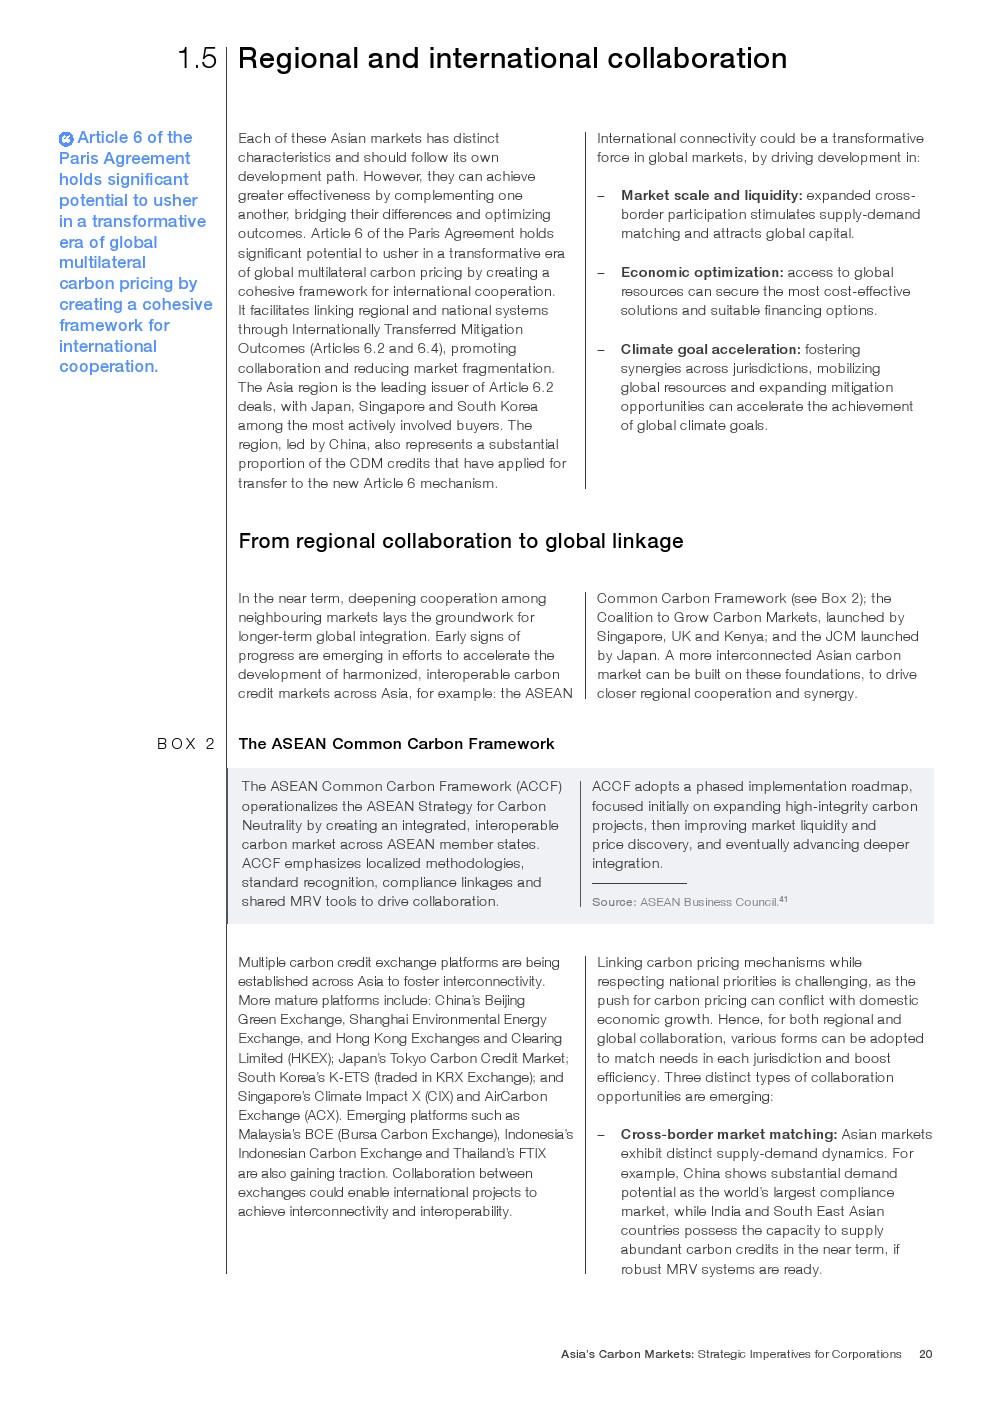
亚洲碳市场正进入由政策驱动迈向市场驱动的关键阶段。亚洲贡献了全球超过50%的碳排放和55%的GDP,但目前碳市场仅覆盖区域约28%的排放量,意味着未来扩容空间巨大。相比欧盟统一成熟的碳市场体系,亚洲市场呈现多层次、多制度并行的发展格局,中国、日本、韩国、新加坡等成熟市场与印度、东南亚等新兴市场同步推进,区域联动正在成为下一阶段的重要趋势。
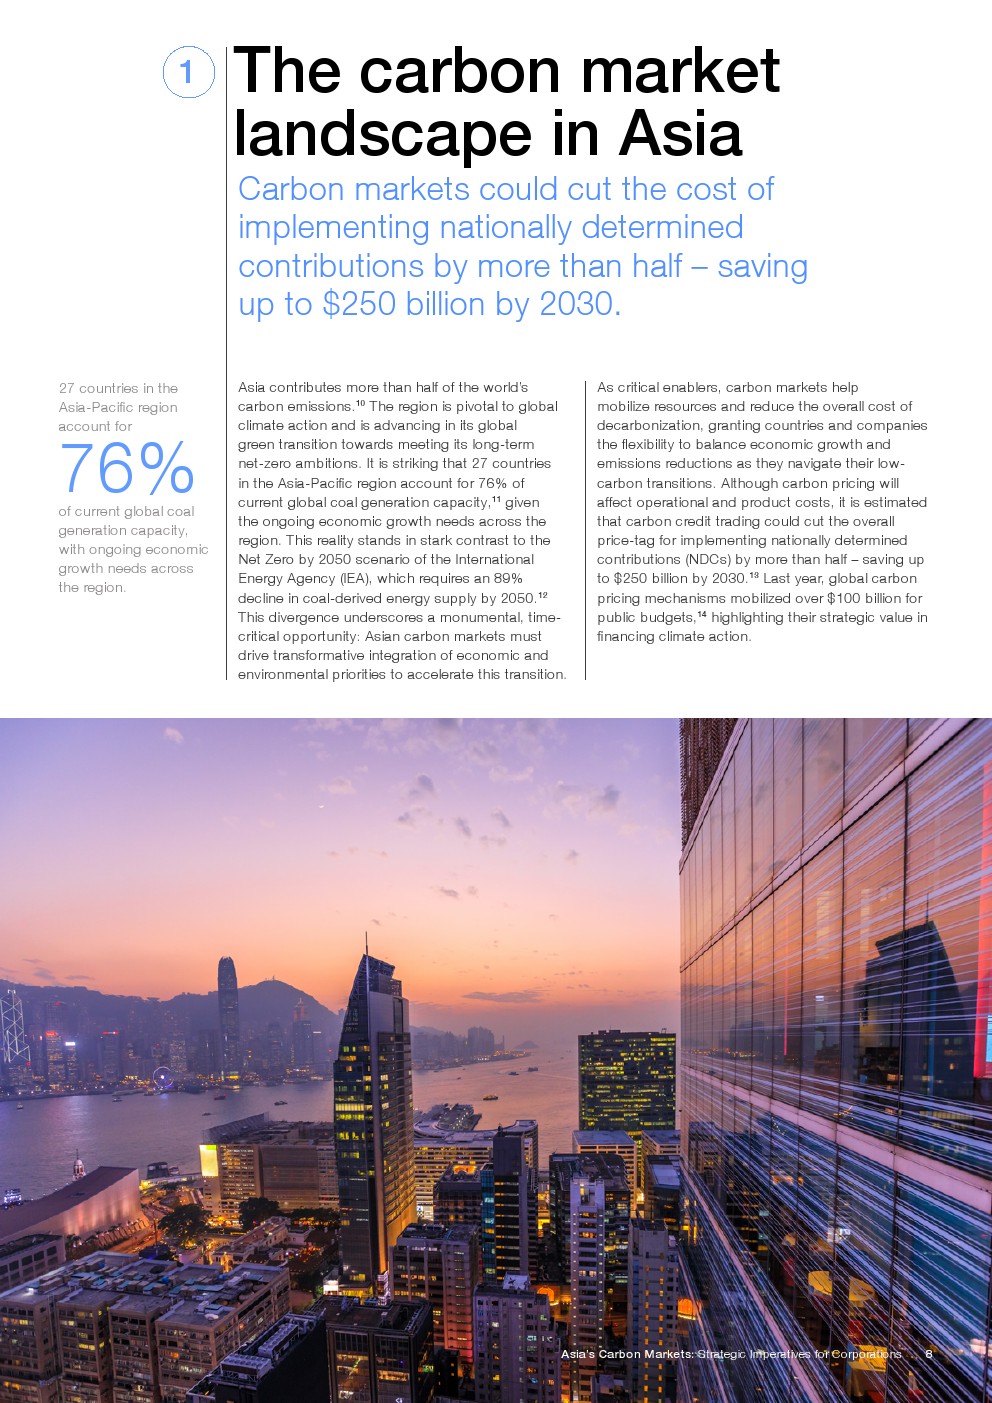
数据显示,碳市场不仅是减排工具,更是降低转型成本的重要金融机制。报告预计,通过国际碳市场合作,到2030年全球实施国家自主贡献目标的成本有望下降超过50%,累计节约约2500亿美元。与此同时,全球碳定价机制已为公共财政带来超过1000亿美元资金,说明碳资产正逐渐成为绿色投资和产业升级的重要资本来源,而亚洲正成为全球最大的增量市场。
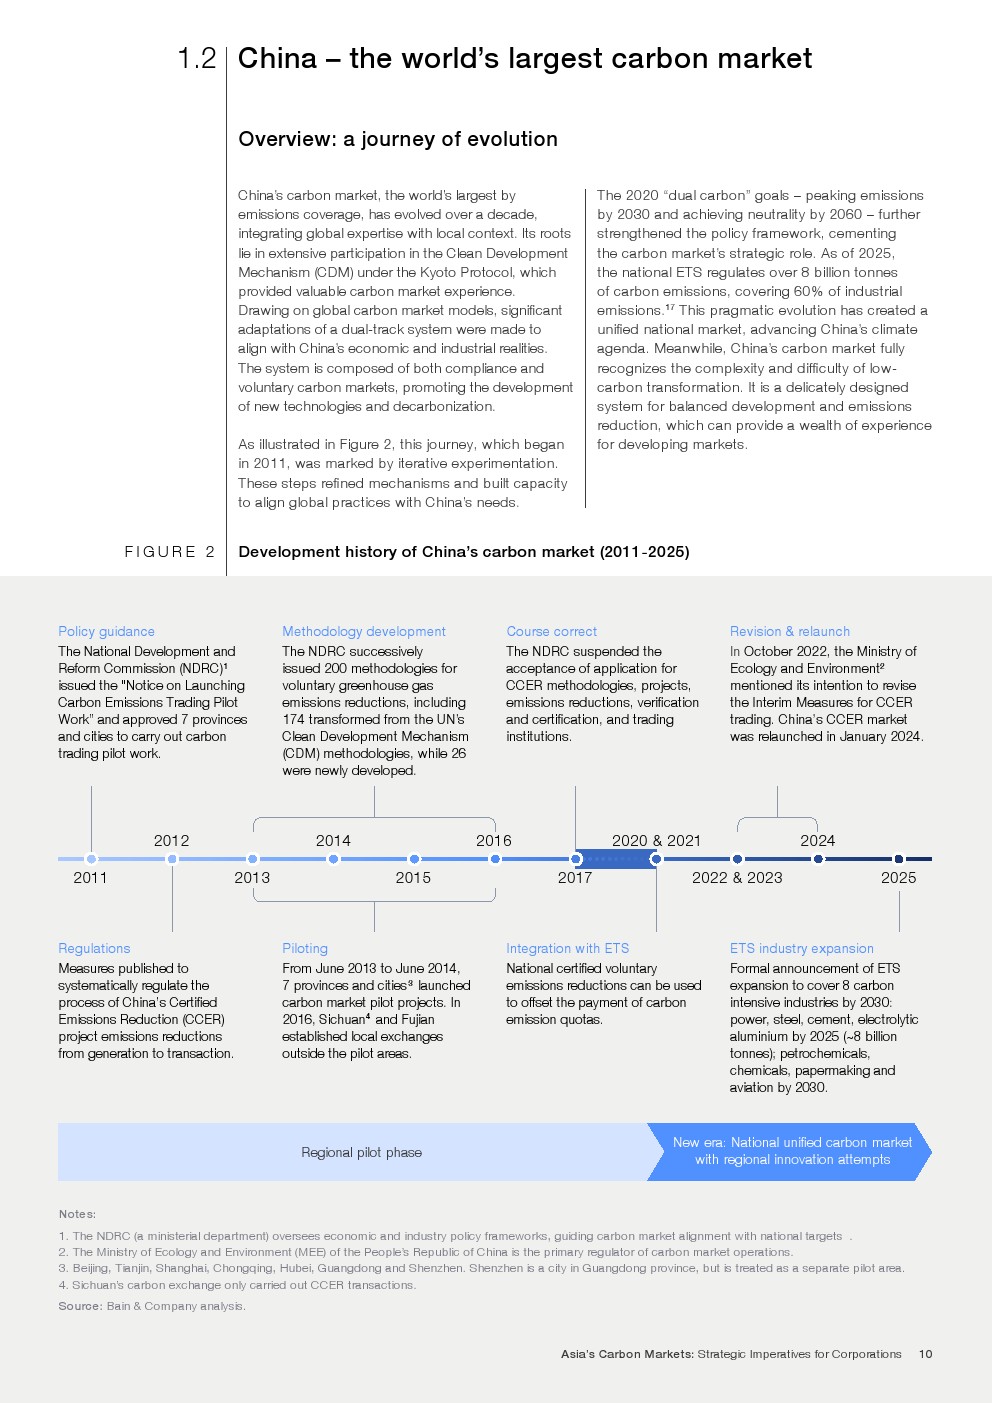
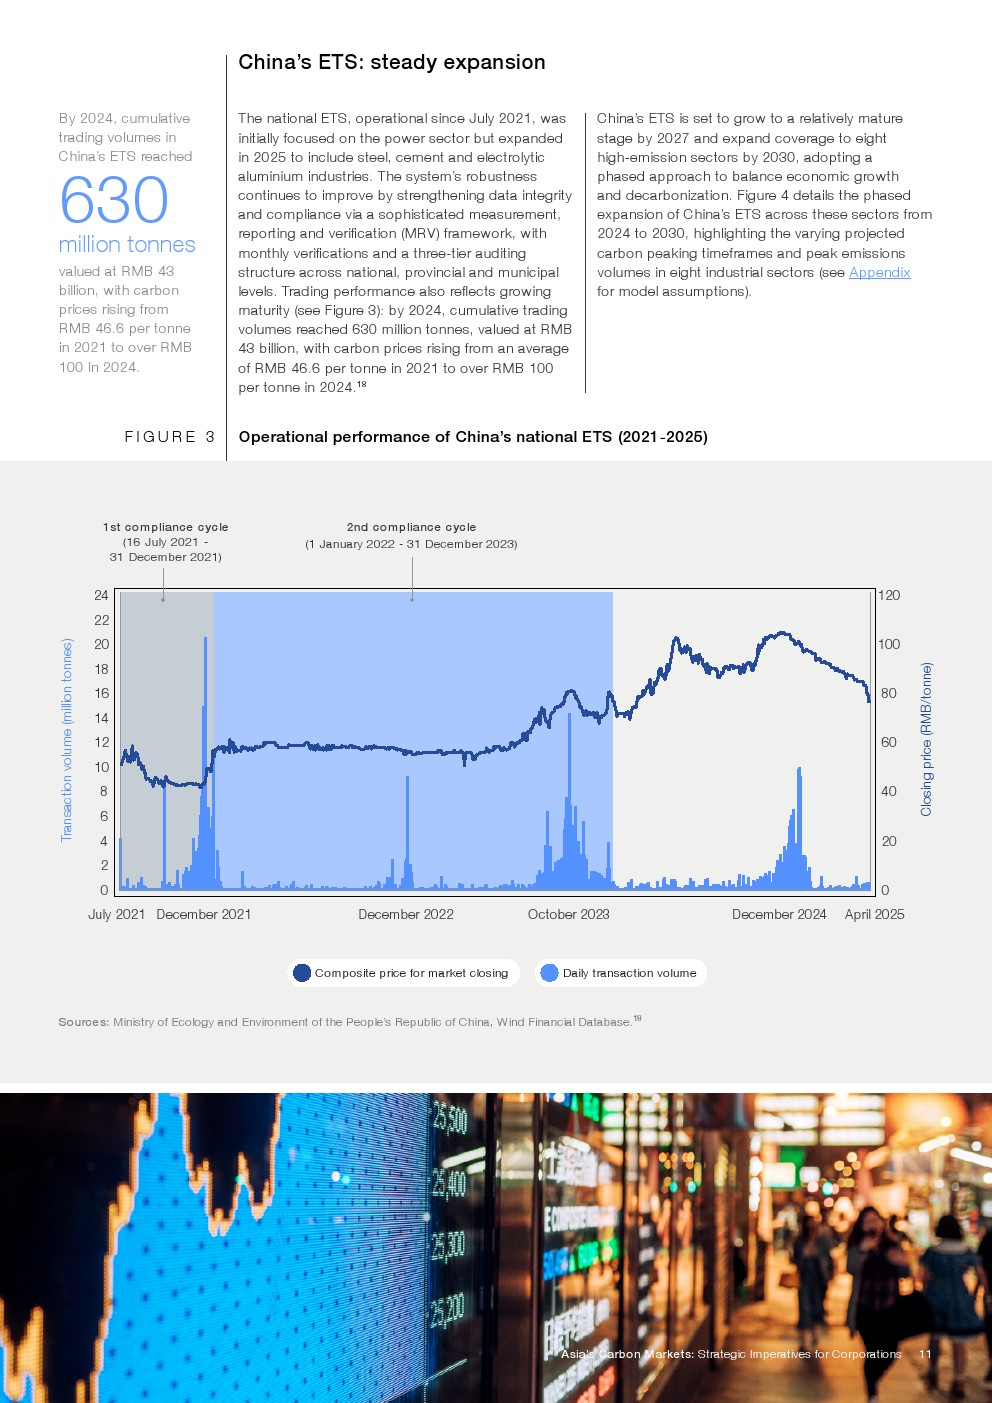
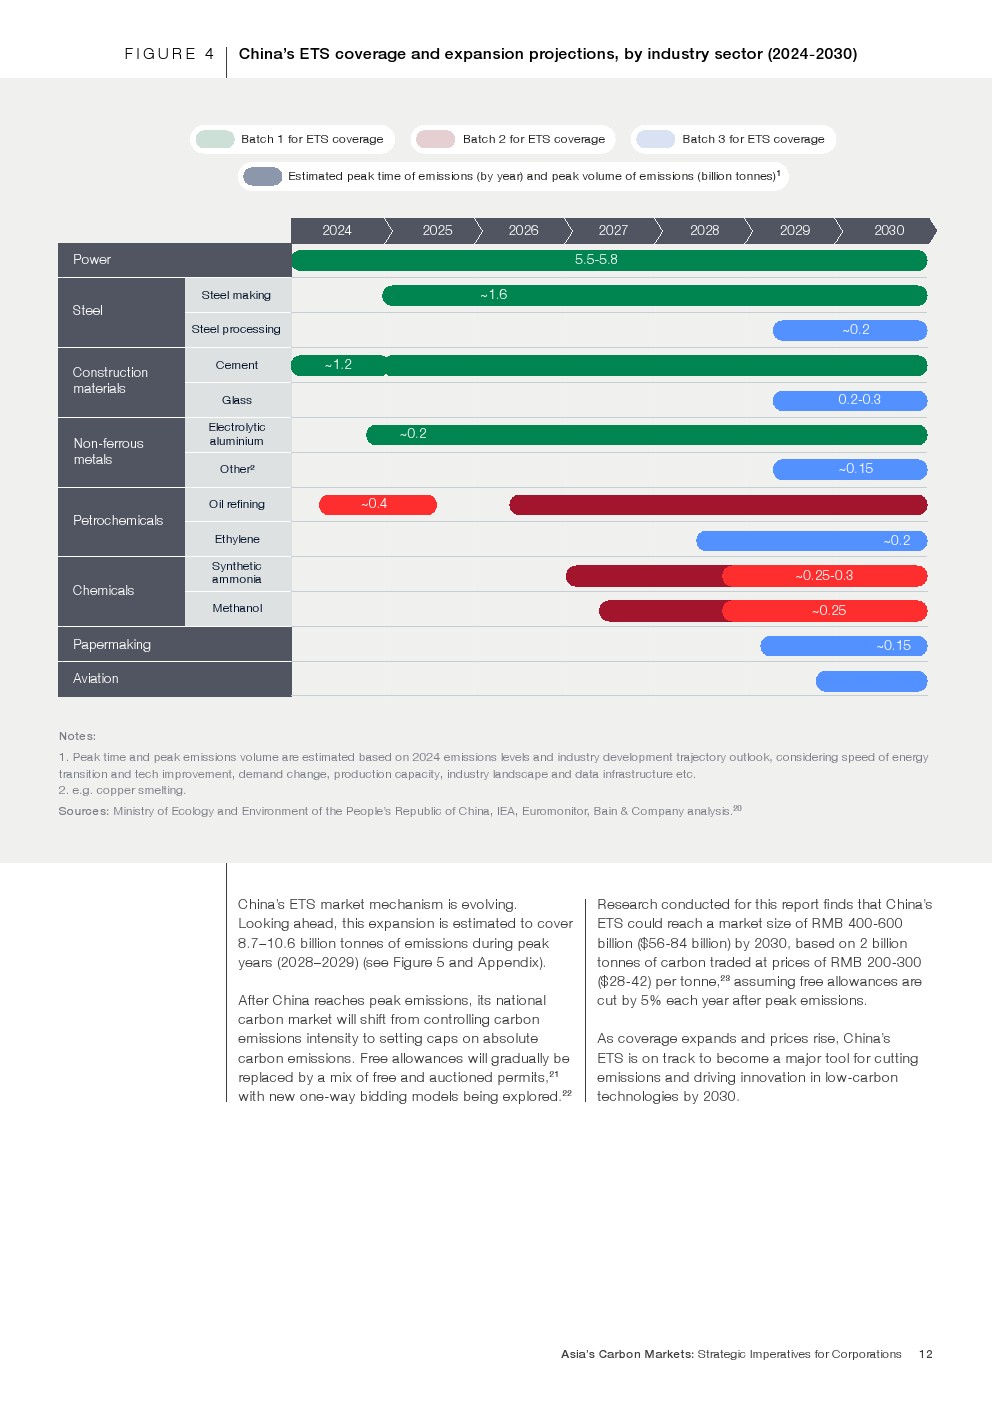
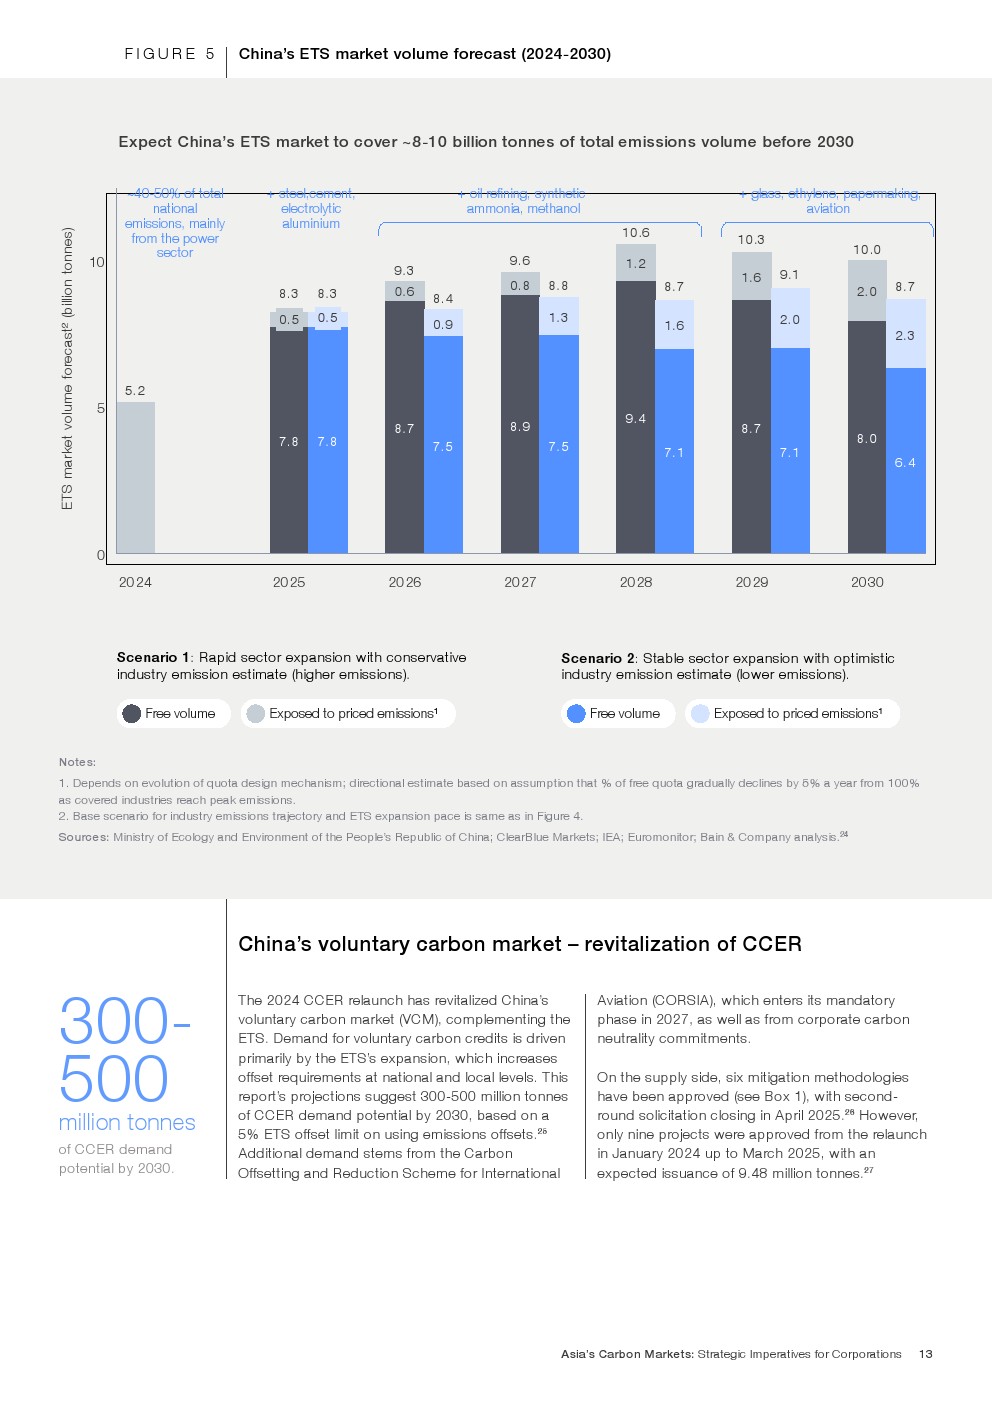
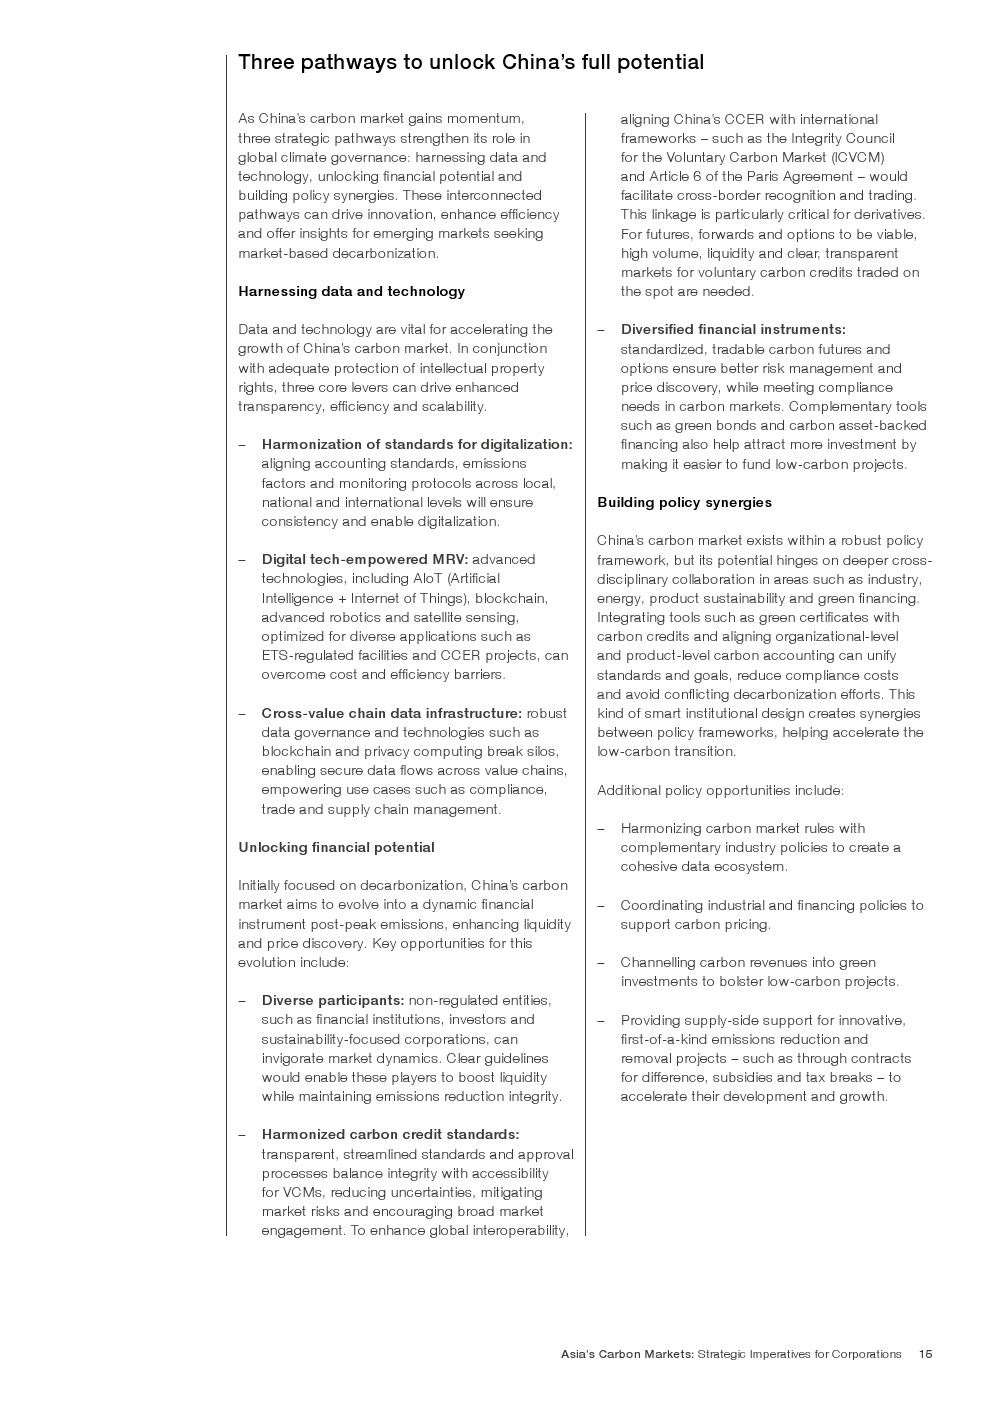
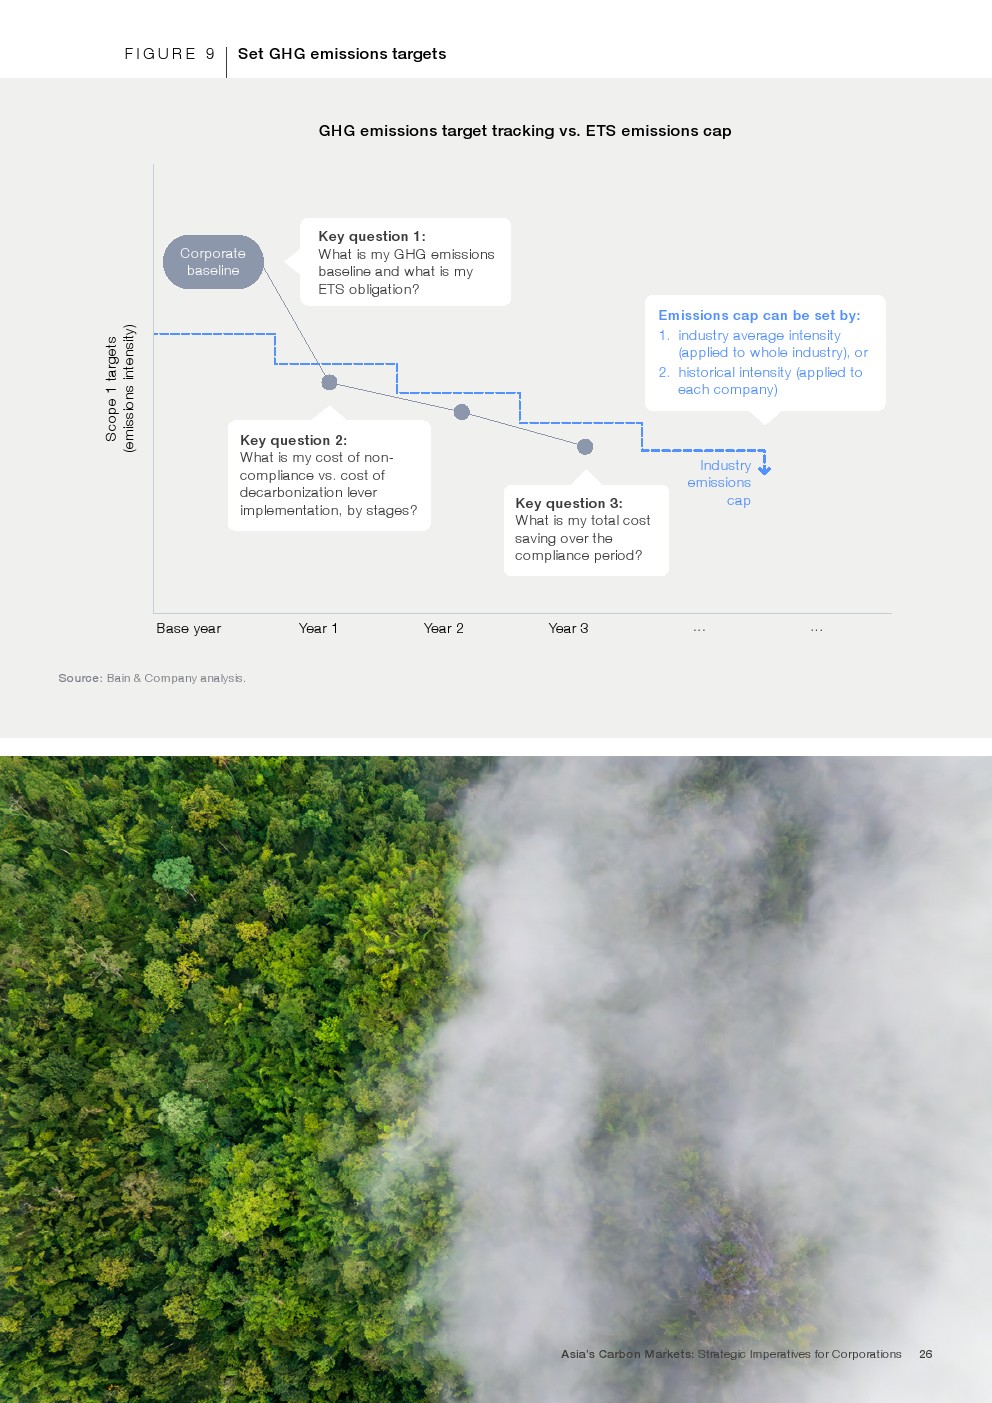
中国作为全球最大的碳市场,已成为亚洲市场发展的核心引擎。截至2025年,全国碳排放交易体系覆盖超过80亿吨二氧化碳排放,占工业排放约60%,并由电力行业扩展至钢铁、水泥、电解铝等领域,未来将覆盖八大高排放行业。报告预计,到2030年,全国碳市场交易规模有望达到4000亿至6000亿元人民币,年交易量约20亿吨,碳价提升至每吨200至300元,市场价值仍具持续提升空间。
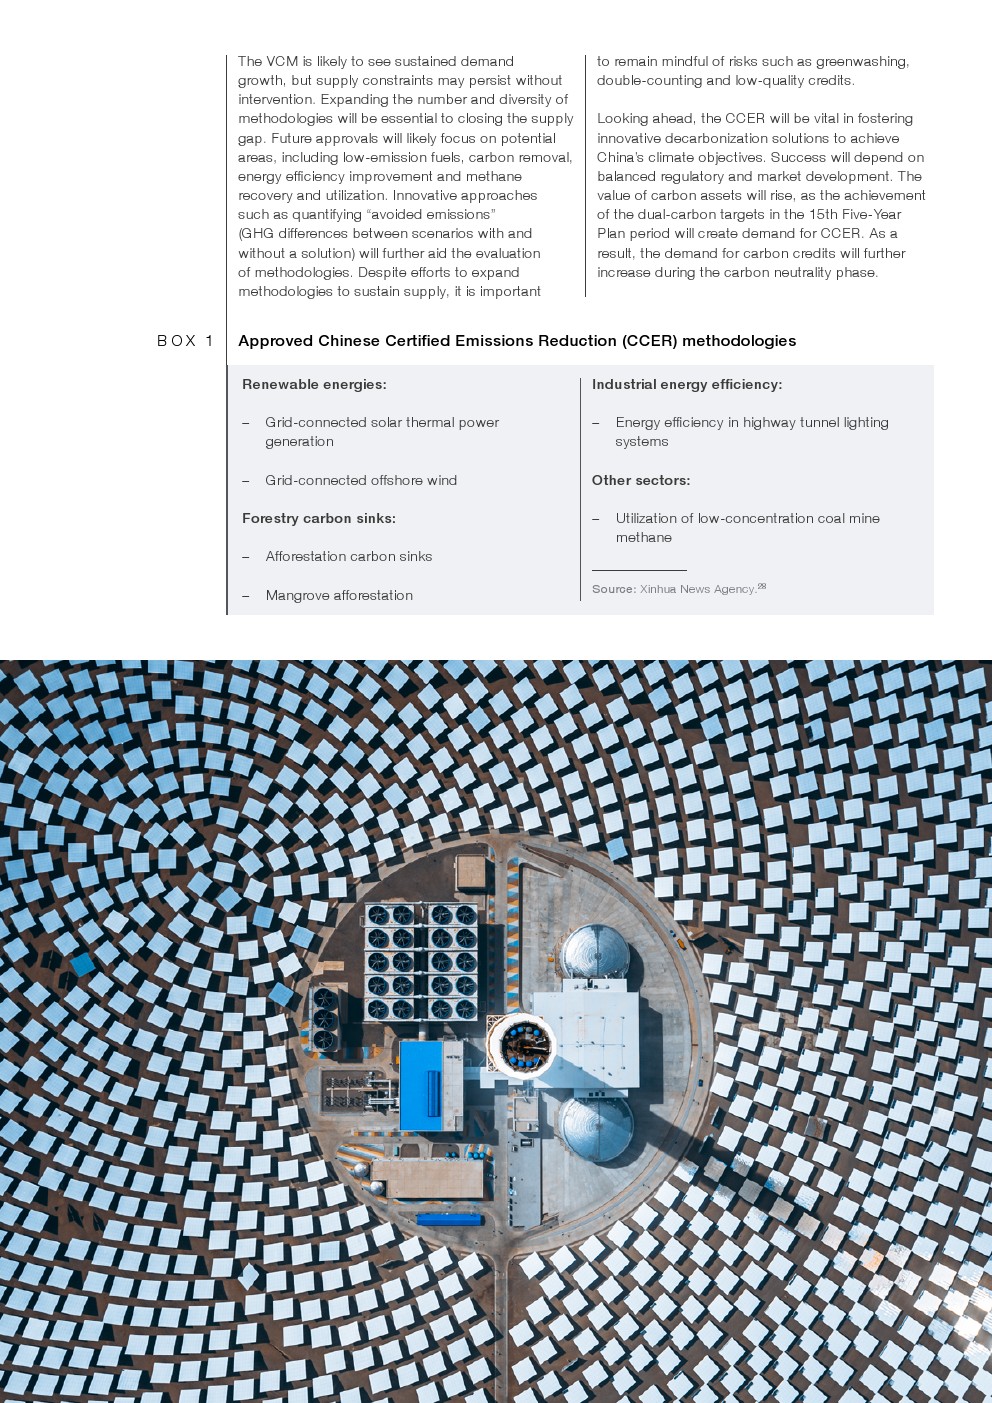
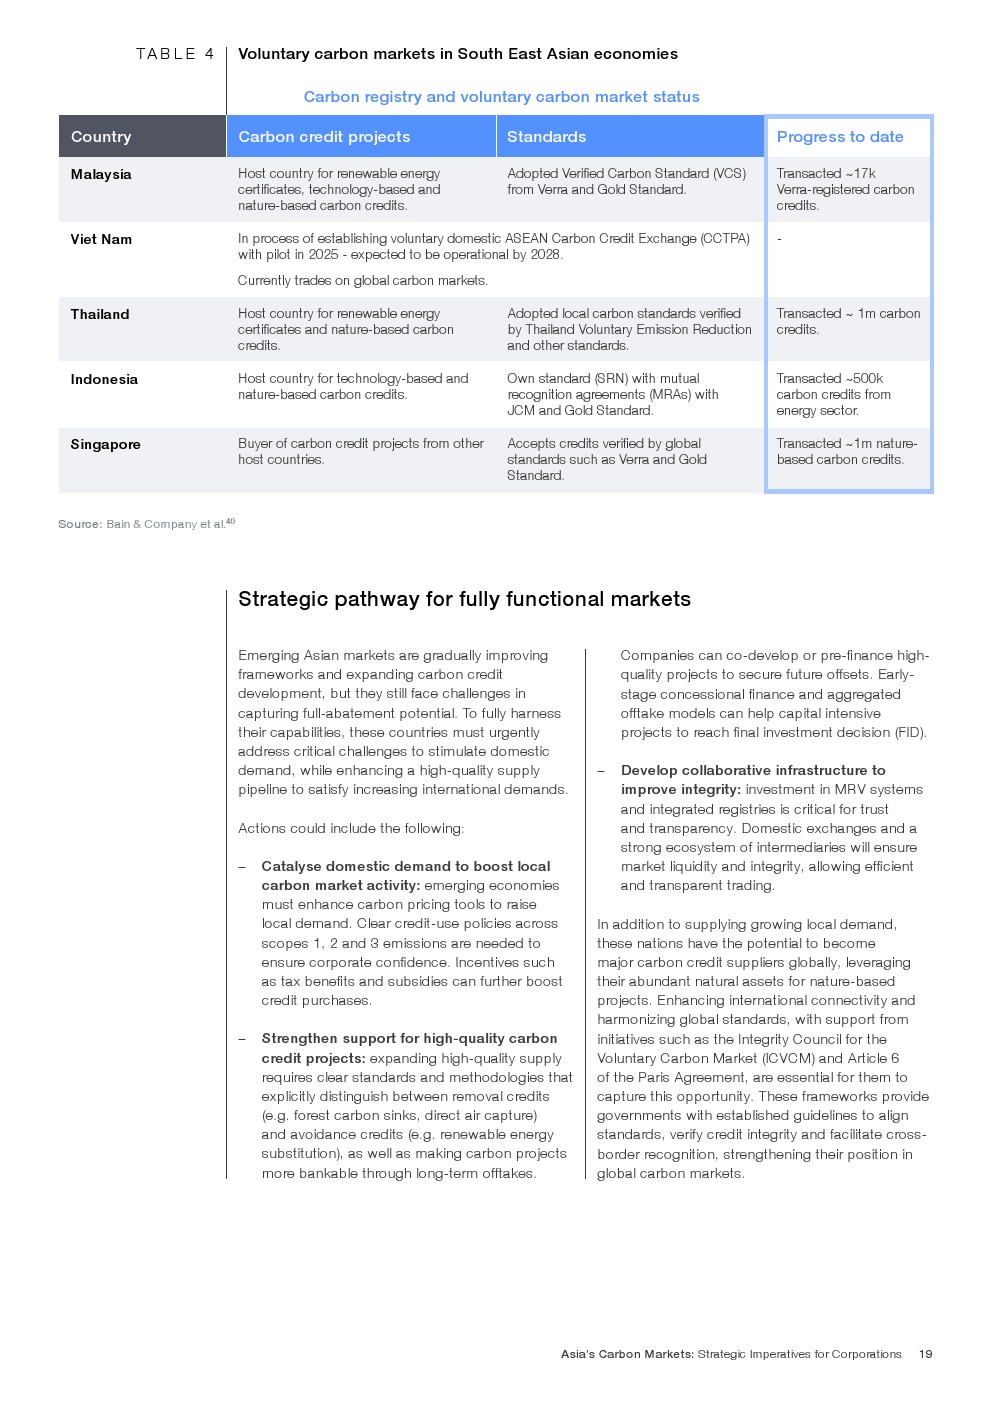
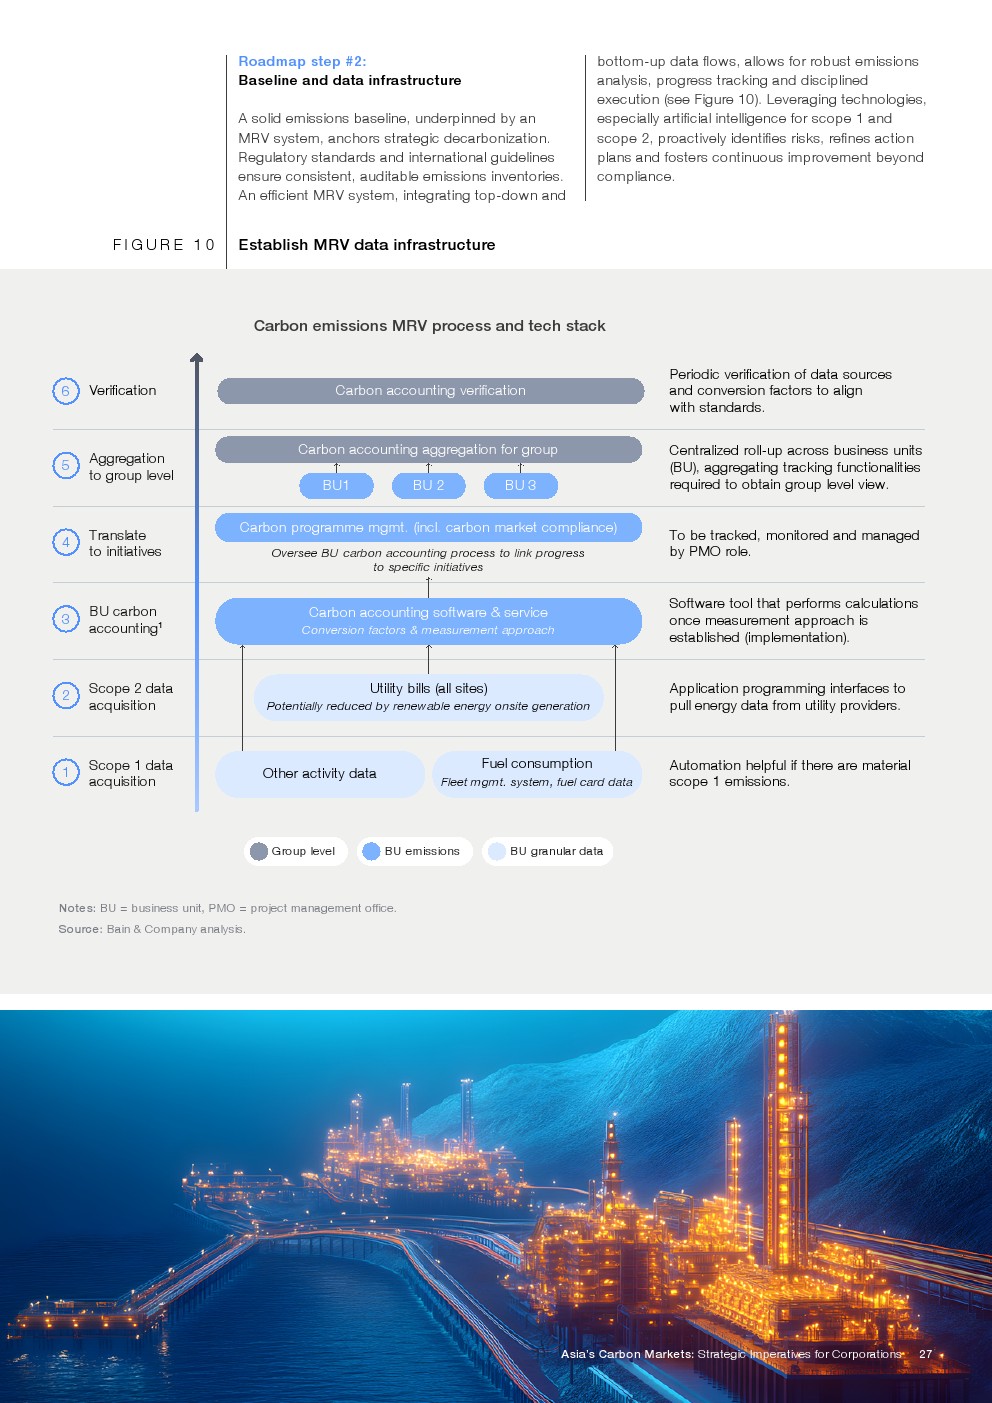
除强制交易市场外,自愿减排市场正在成为新的增长极。CCER重启后,预计2030年前市场需求将达到3亿至5亿吨,需求主要来自全国碳市场抵消机制、国际航空减排机制以及企业碳中和承诺。与此同时,可再生能源、森林碳汇、红树林修复、工业节能以及甲烷利用等项目不断丰富供给体系,区块链、隐私计算等数字技术也开始应用于碳数据管理和MRV体系建设,提高市场透明度和信用质量。
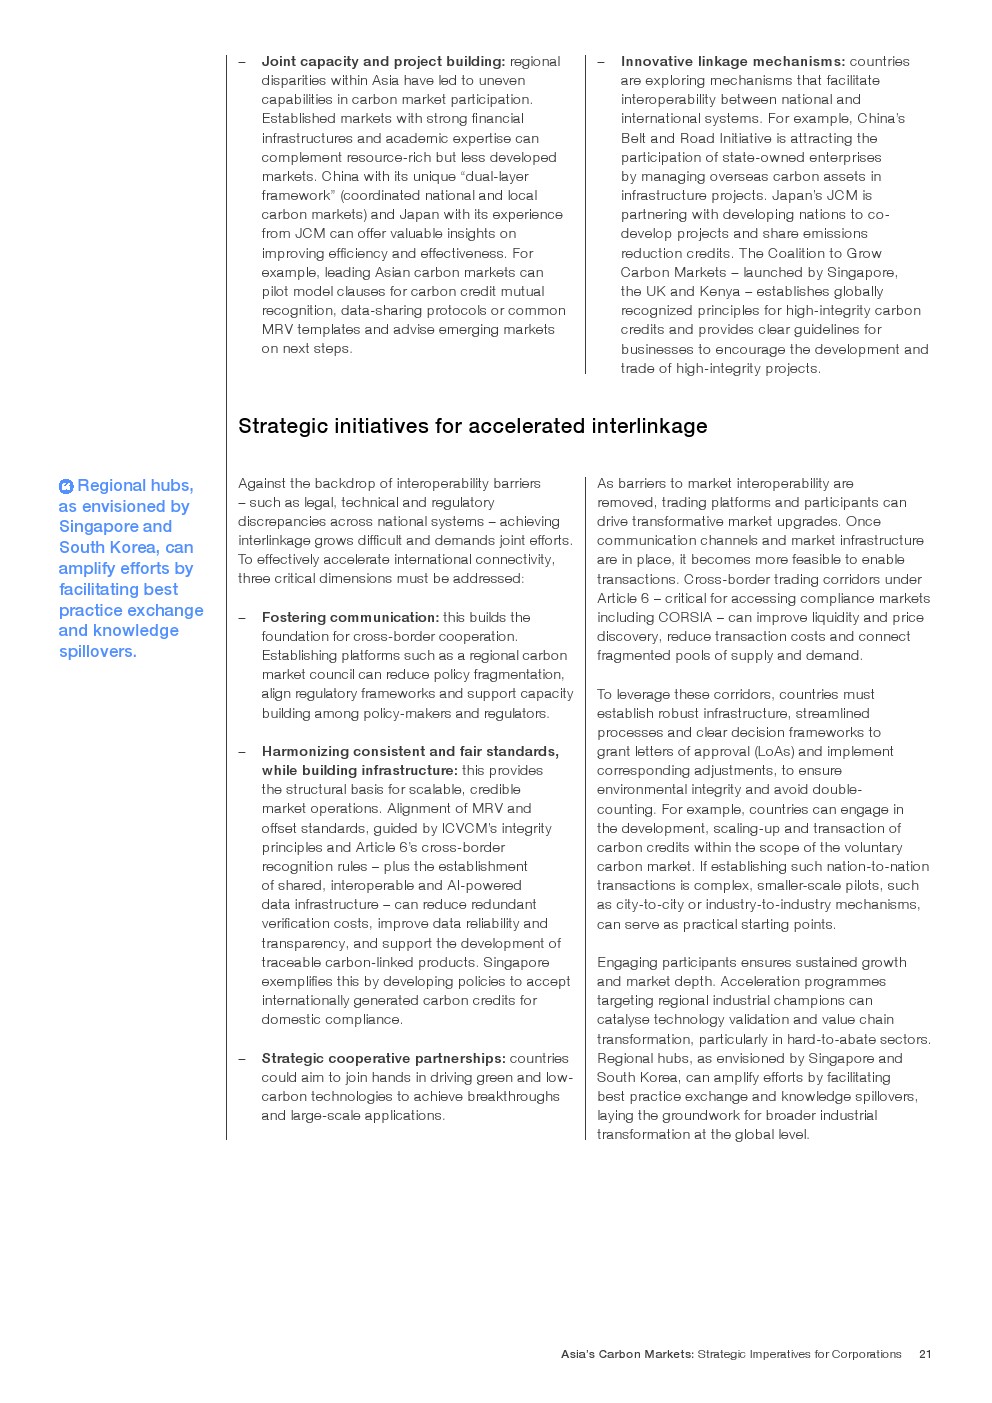
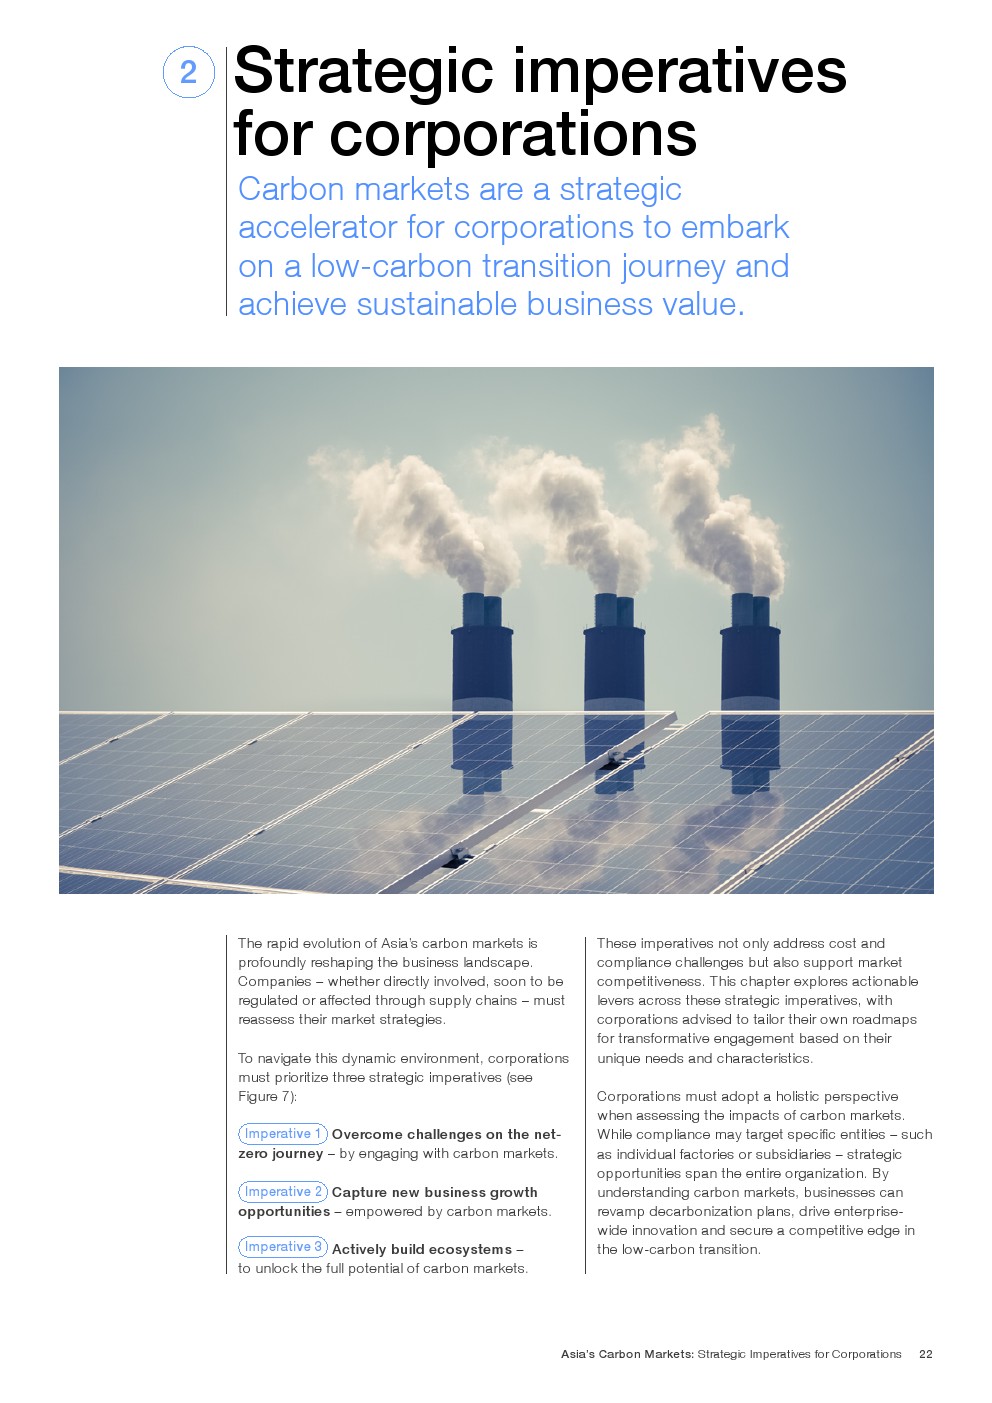
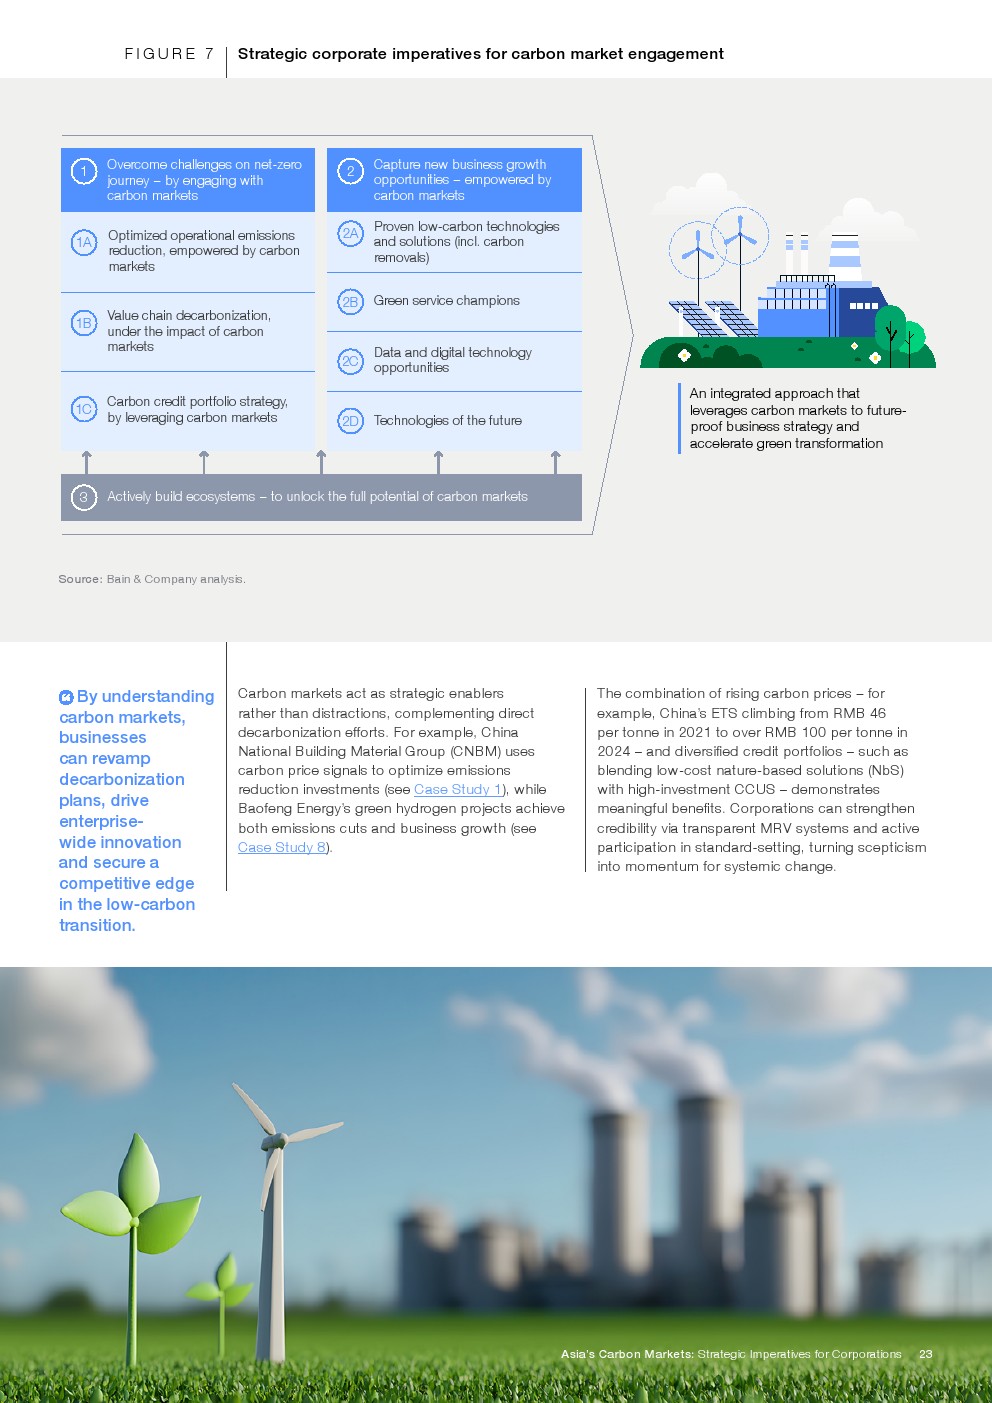
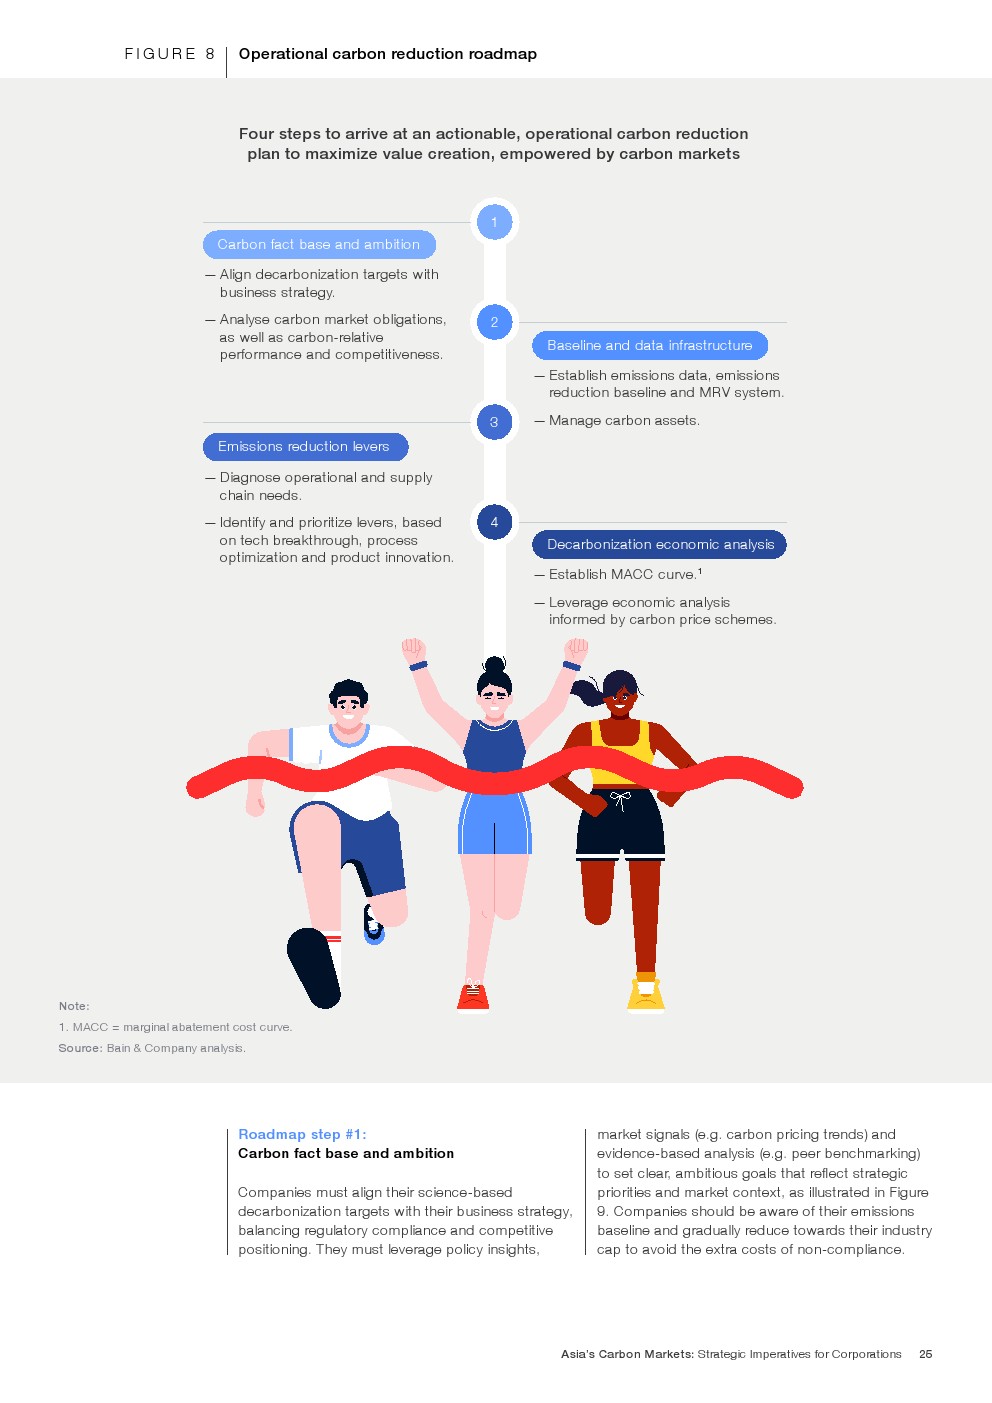
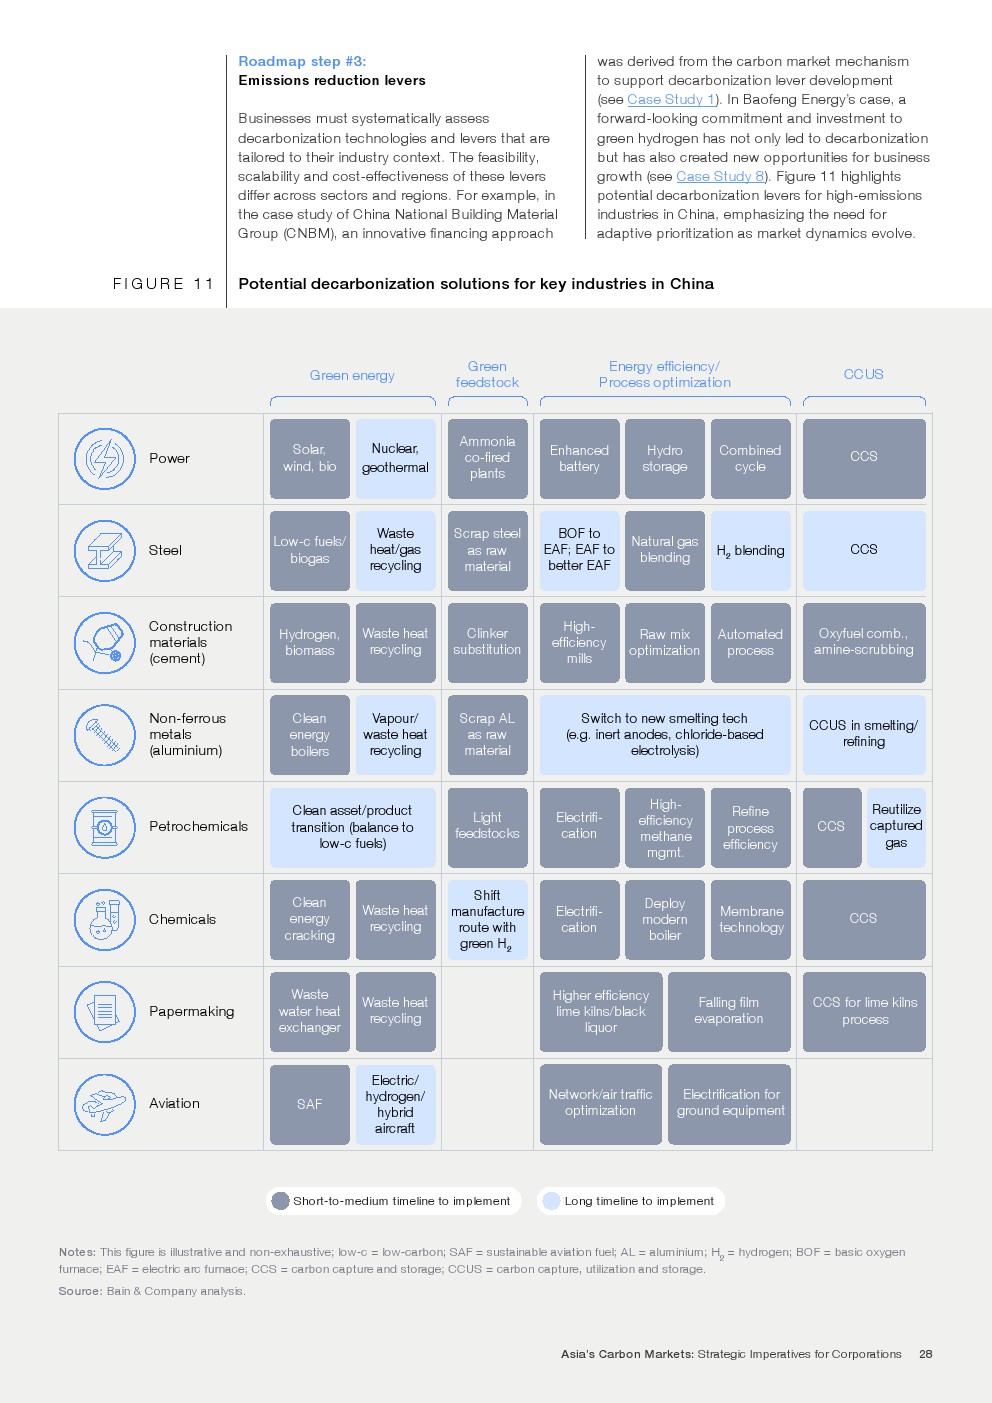
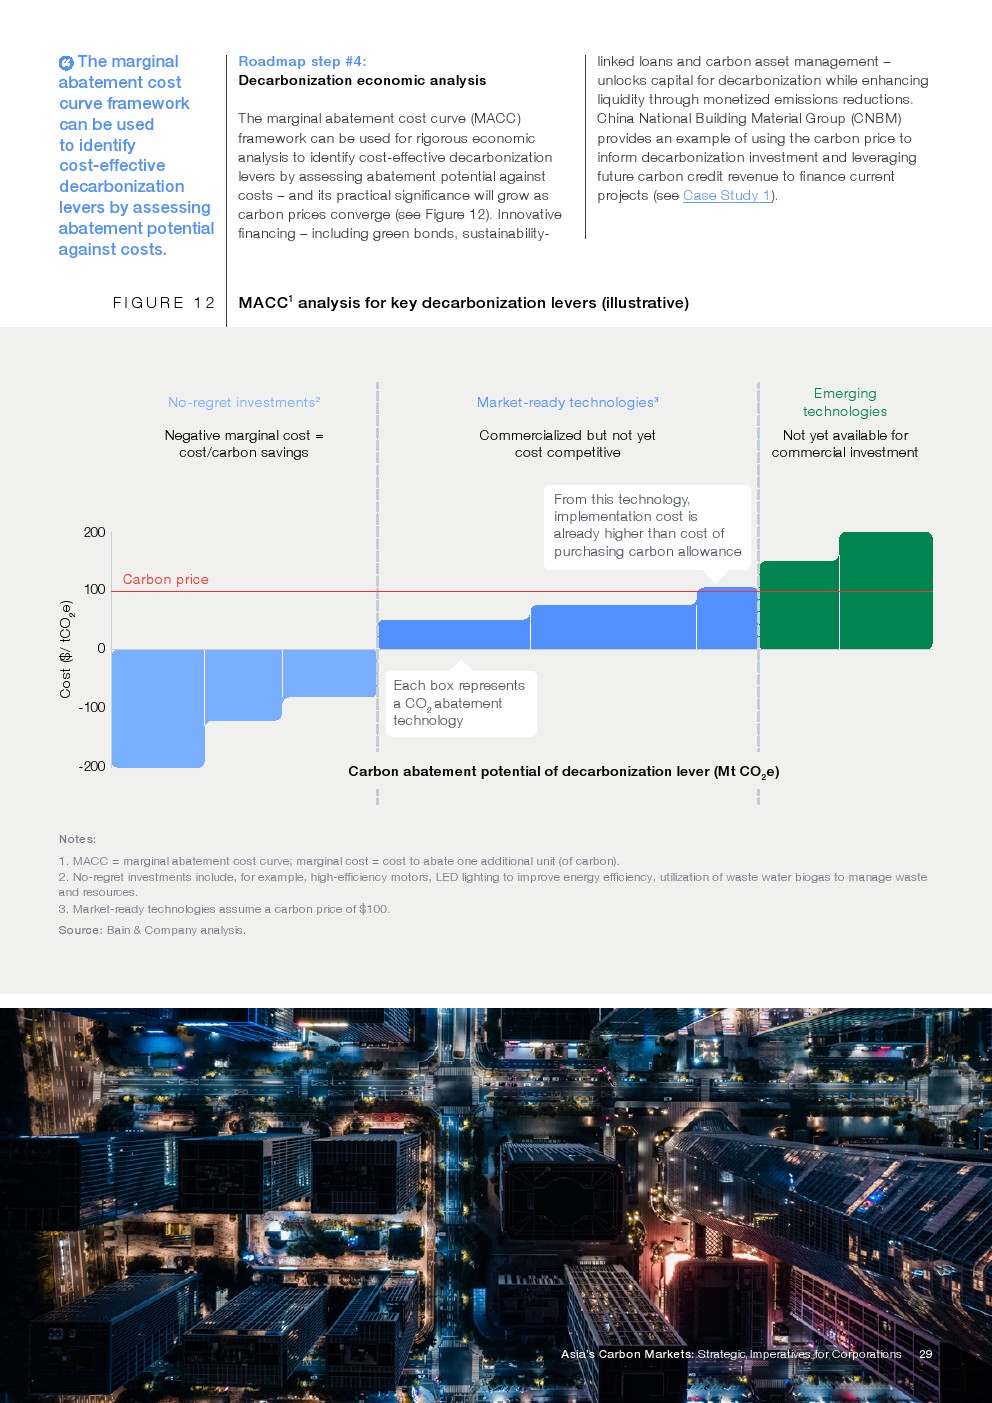
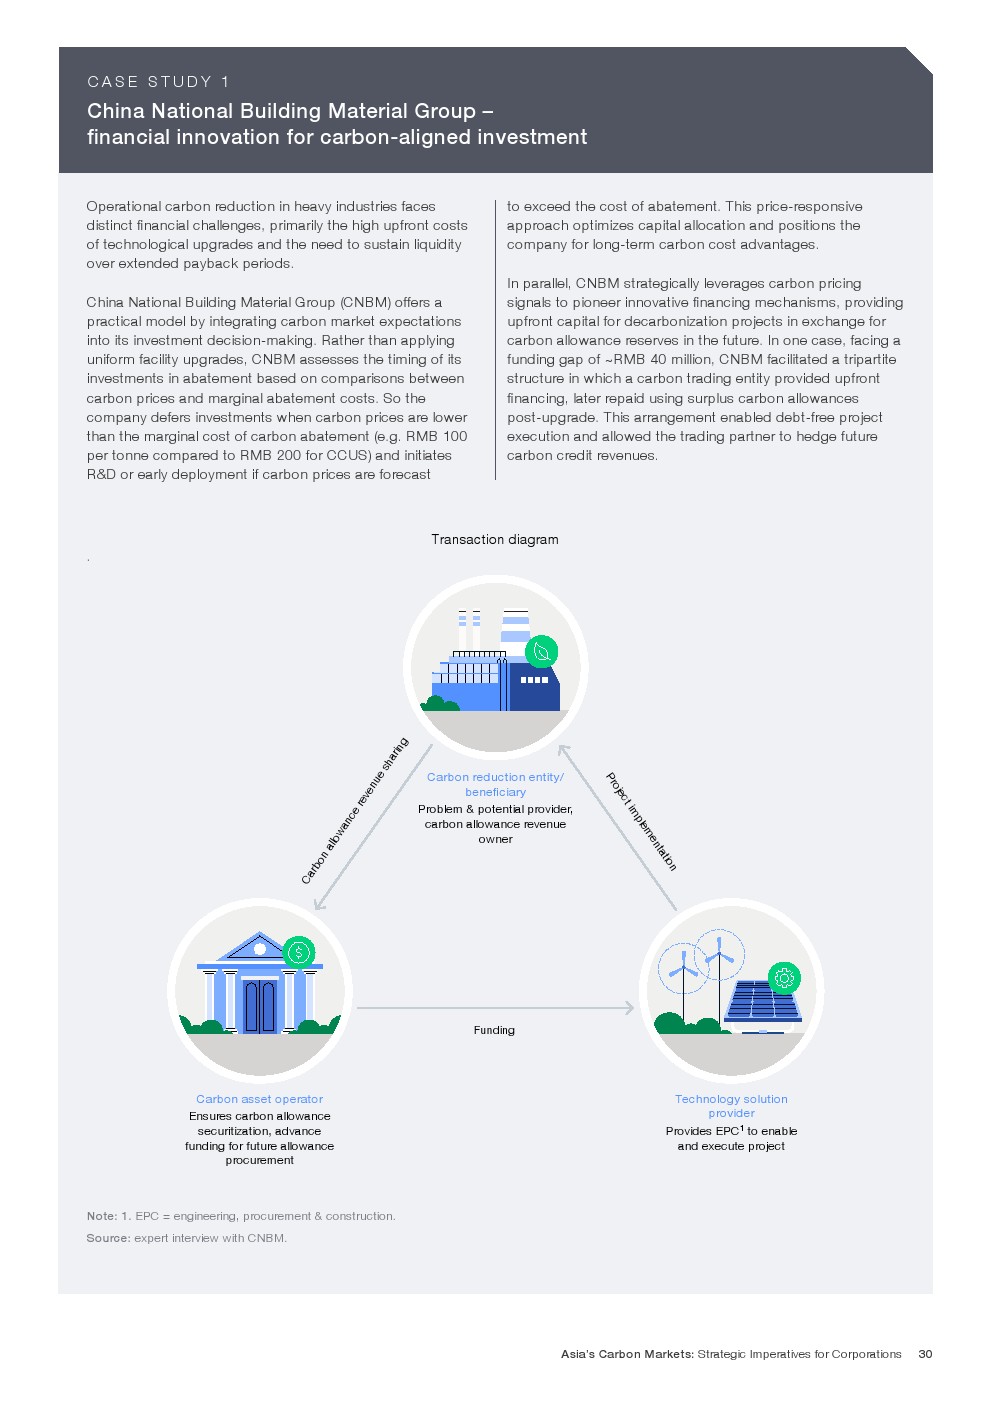
对于企业而言,碳市场已经从单纯的合规成本演变为战略资产。领先企业正将碳交易纳入整体经营决策,通过优化减排路径、建立供应链减碳体系、配置碳信用组合以及开发低碳技术和碳移除业务,实现成本控制与新增长机会并行。同时,区域市场互联互通、标准统一以及跨境碳信用流通,将进一步提升企业参与国际绿色供应链和全球竞争的能力。
未来几年,亚洲碳市场将由单一政策工具逐步演进为区域绿色金融基础设施。随着市场覆盖范围扩大、碳价格持续上升、区域合作不断深化以及国际规则逐步趋同,碳资产将成为企业资产负债表中的重要组成部分。对于企业而言,越早建立碳管理能力、数字化能力和绿色投资能力,就越有机会在亚洲低碳经济重构过程中获得长期竞争优势。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: