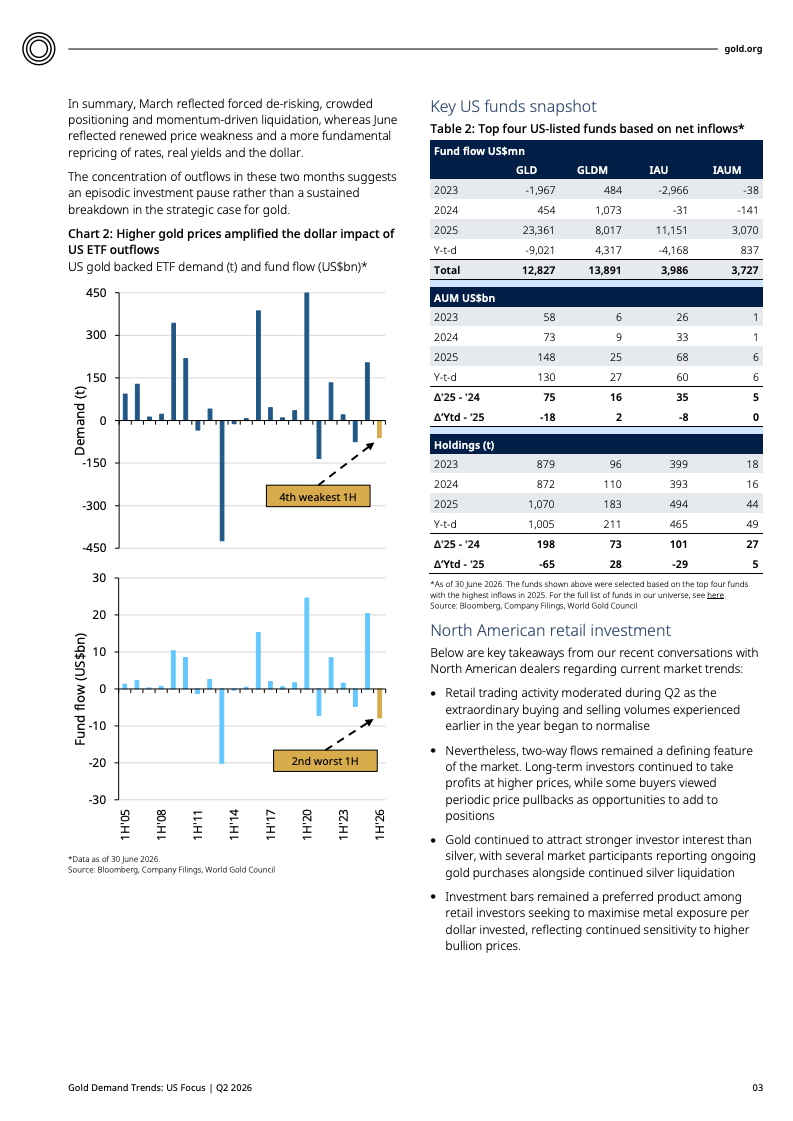
ETF成为本季度美国黄金市场最明显的压力源。6月,美国上市黄金ETF持仓减少40吨,约合50亿美元,而4月和5月合计仅下降4吨。若拉长至上半年,ETF净流出达到61吨,是历史上上半年第四大持仓降幅、以美元计第二大流出规模,显示金融投资者的短期配置变化仍是美国黄金需求波动的主要来源。
但ETF弱势并非持续发生。报告指出,流出高度集中于3月和6月两个季度末。3月持仓骤降85吨,约合130亿美元;若剔除这两个月的集中流出,上半年美国黄金ETF反而实现65吨净流入。这意味着市场更接近两次阶段性清仓,而非黄金战略配置逻辑出现持续性破坏。
两轮资金撤退的原因并不完全相同。3月更多体现去风险、获利了结和仓位再平衡,黄金此前强劲上涨使投资者有动力兑现收益。6月则更多受到金价走弱、实际利率与收益率预期变化以及美元走强的影响。随着市场对美联储降息预期降温,黄金的机会成本上升,投资者对通胀和利率的关注开始压过避险需求。
实体投资则表现出一定韧性。二季度金条和金币需求为13.8吨,同比增加28%,但较一季度17.4吨下降20%。北美零售市场交易活跃度较年初高峰有所正常化,不过双向交易依然明显:长期持有者在高价位获利了结,部分投资者则利用价格回调增持。投资金条仍是偏好产品,反映消费者在高金价环境下更关注单位美元对应的黄金重量。
消费端同样受到高价格约束。二季度珠宝需求为22.2吨,环比增长65%,但同比下降25%;虽然销售价值同比上升,实际重量却明显承压。消费者开始偏好更轻、更低克拉数的产品,大众市场疲软尤为突出,而高端珠宝相对稳健,意味着高收入群体正在贡献更高比例的黄金零售支出。
工业需求相对稳定。二季度科技用金需求为16.3吨,同比增加6%,主要受电子行业稳步增长支持,但环比仍下降11%。高金价继续压制牙科及其他工业用途。由此看,美国黄金市场并非所有领域同步转弱,而是呈现投资、消费和工业需求之间明显分化。
从资产配置角度看,美国黄金需求的关键变量仍然是投资需求,而不是珠宝或工业消费。地缘政治不确定性可能继续提供支撑,但ETF资金流向将高度敏感于美国国债收益率、货币政策预期和美元走势。若利率压力缓解,ETF流出有望改善;反之,黄金价格越高,金融投资者获利了结和仓位再平衡的弹性也越大。
趋势上,美国黄金市场正在从“全面扩张”转向“结构性韧性”。高金价抑制了重量需求,却提高了珠宝销售金额;ETF经历大规模流出,却未出现持续性撤资;金条金币需求同比增长,也显示实物投资者仍在逢低配置。未来美国黄金需求的真正分水岭,不在于黄金是否仍具避险价值,而在于利率、美元与金价之间的重新定价能否结束ETF的阶段性去杠杆。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: