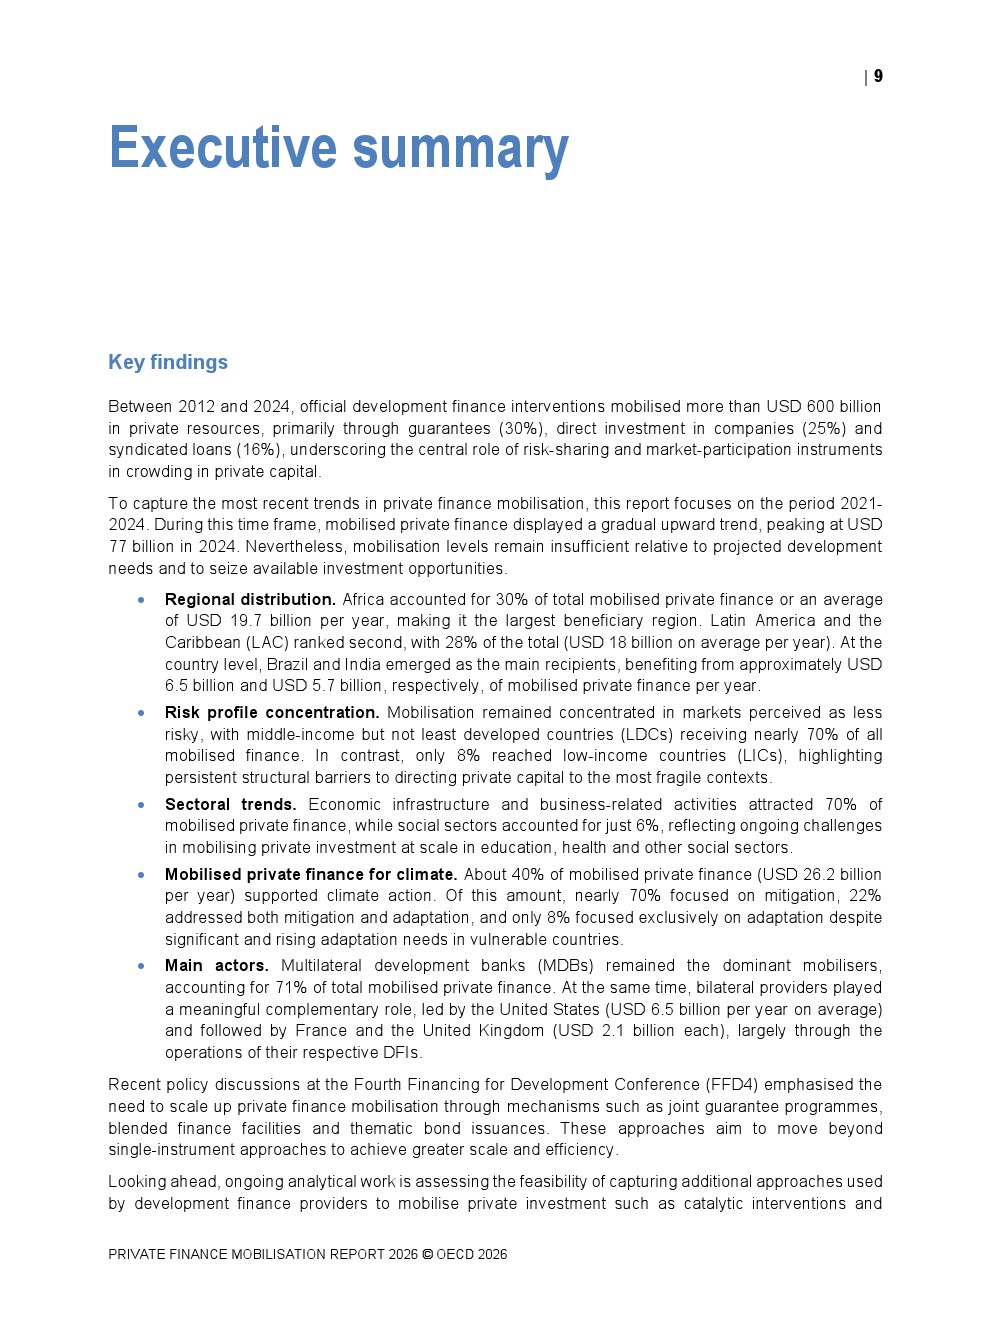
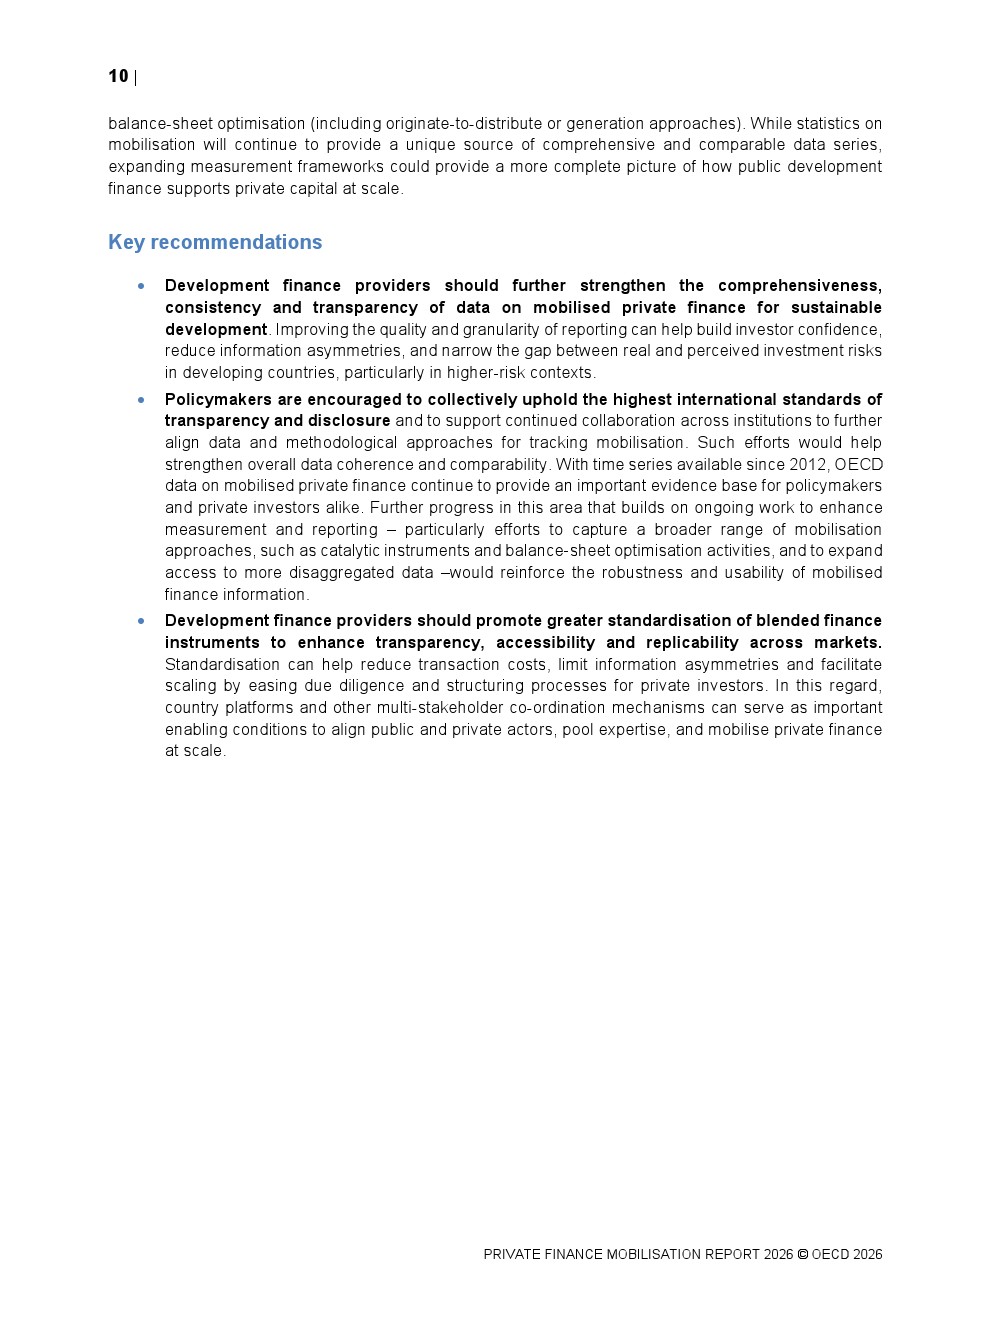
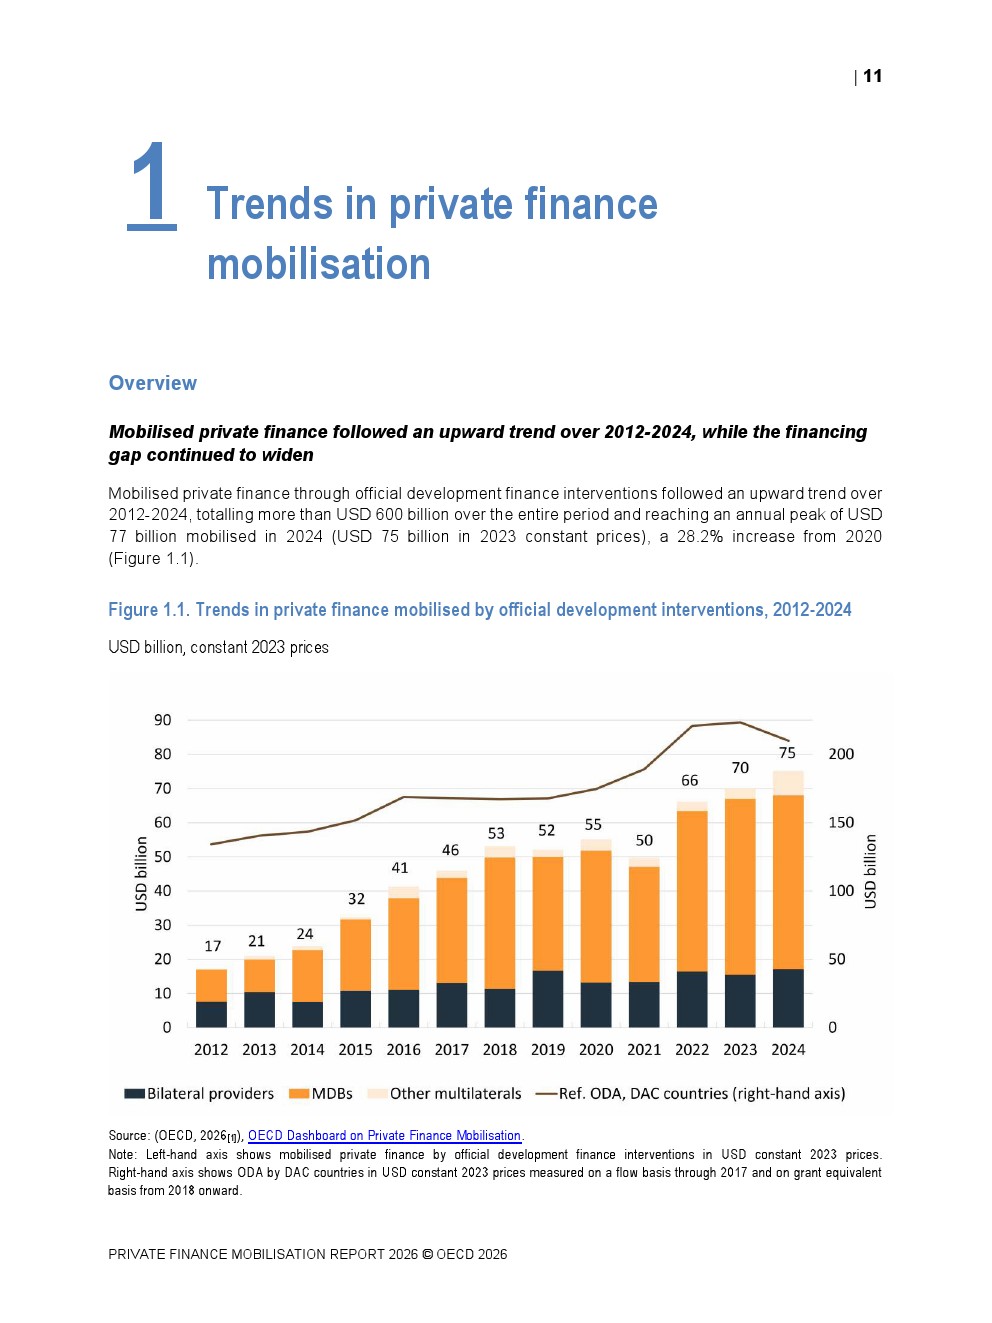
全球发展融资正进入“公共资金更紧、私人资本更重要”的阶段。经合组织《2026年私人融资动员报告》显示,2012年至2024年,官方发展融资干预累计动员私人资本超过6000亿美元,2024年达到770亿美元,为历史年度峰值,按2023年不变价格计算较2020年增长28.2%。但资本规模的增长并未改变融资缺口扩大的现实。
真正的矛盾在于,私人资本增长速度仍赶不上发展需求。报告指出,2015年至2022年,全球可持续发展融资缺口已由2.5万亿美元扩大至4万亿美元。若延续这一增长速度,到2030年年度缺口可能达到6.4万亿美元,较2015年增加156%。换言之,私人资本动员已经从“政策加分项”变成弥补发展融资缺口的必要工具。
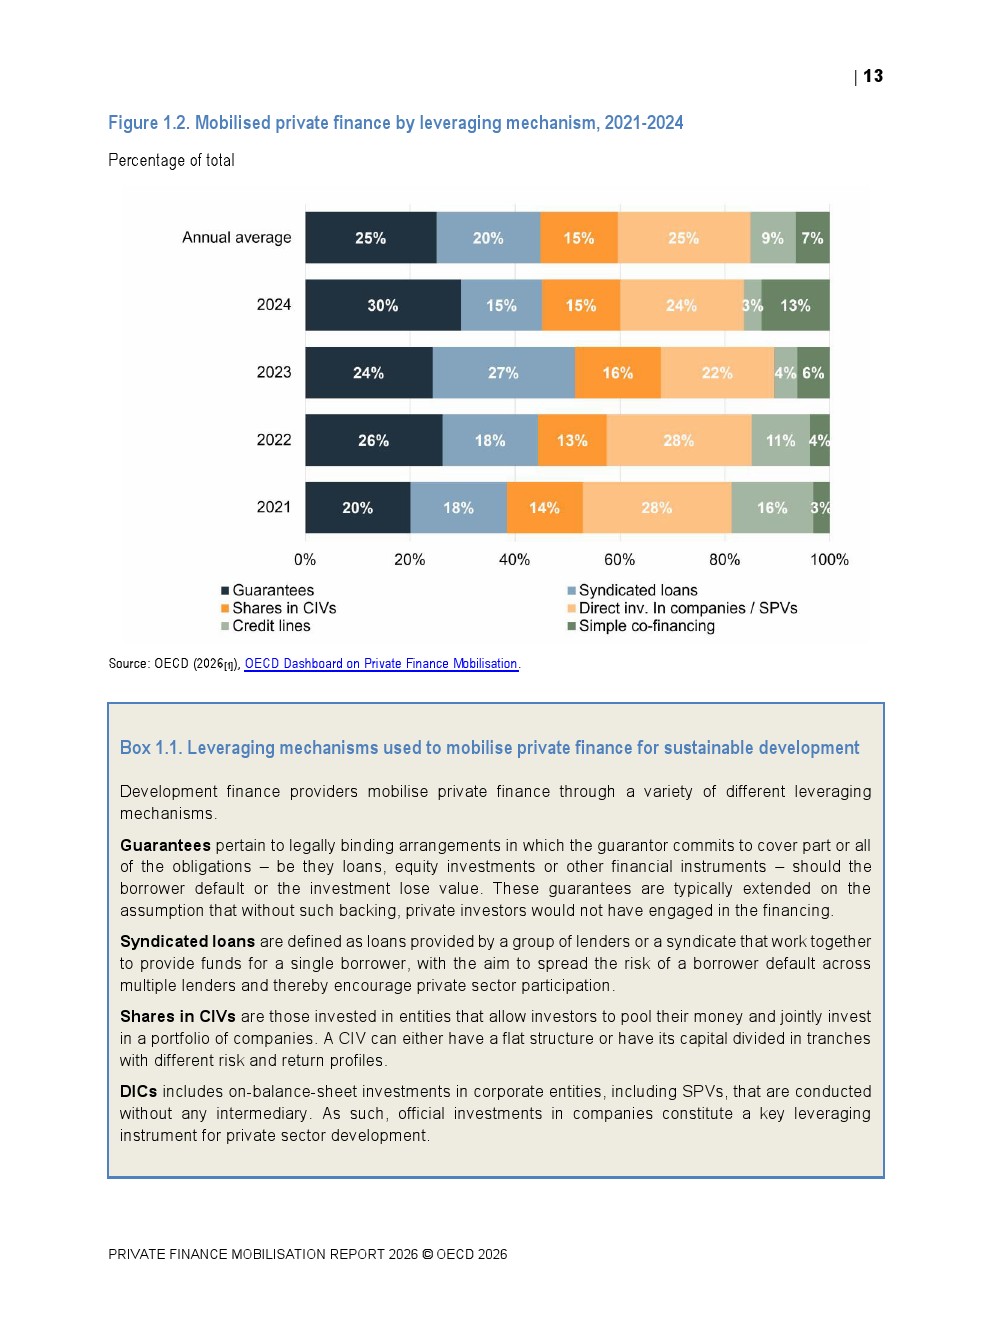
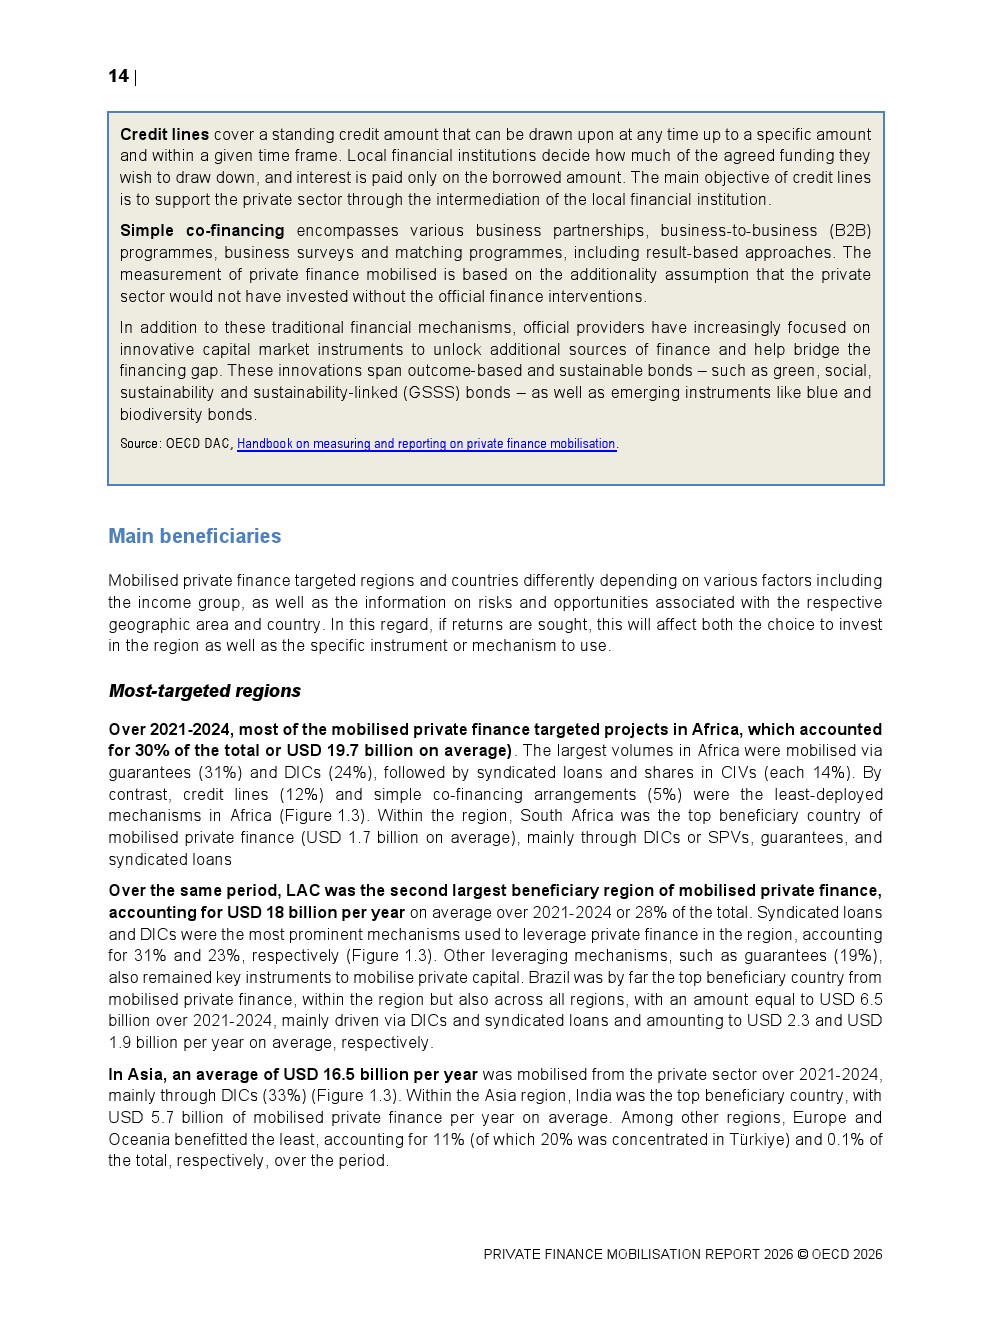
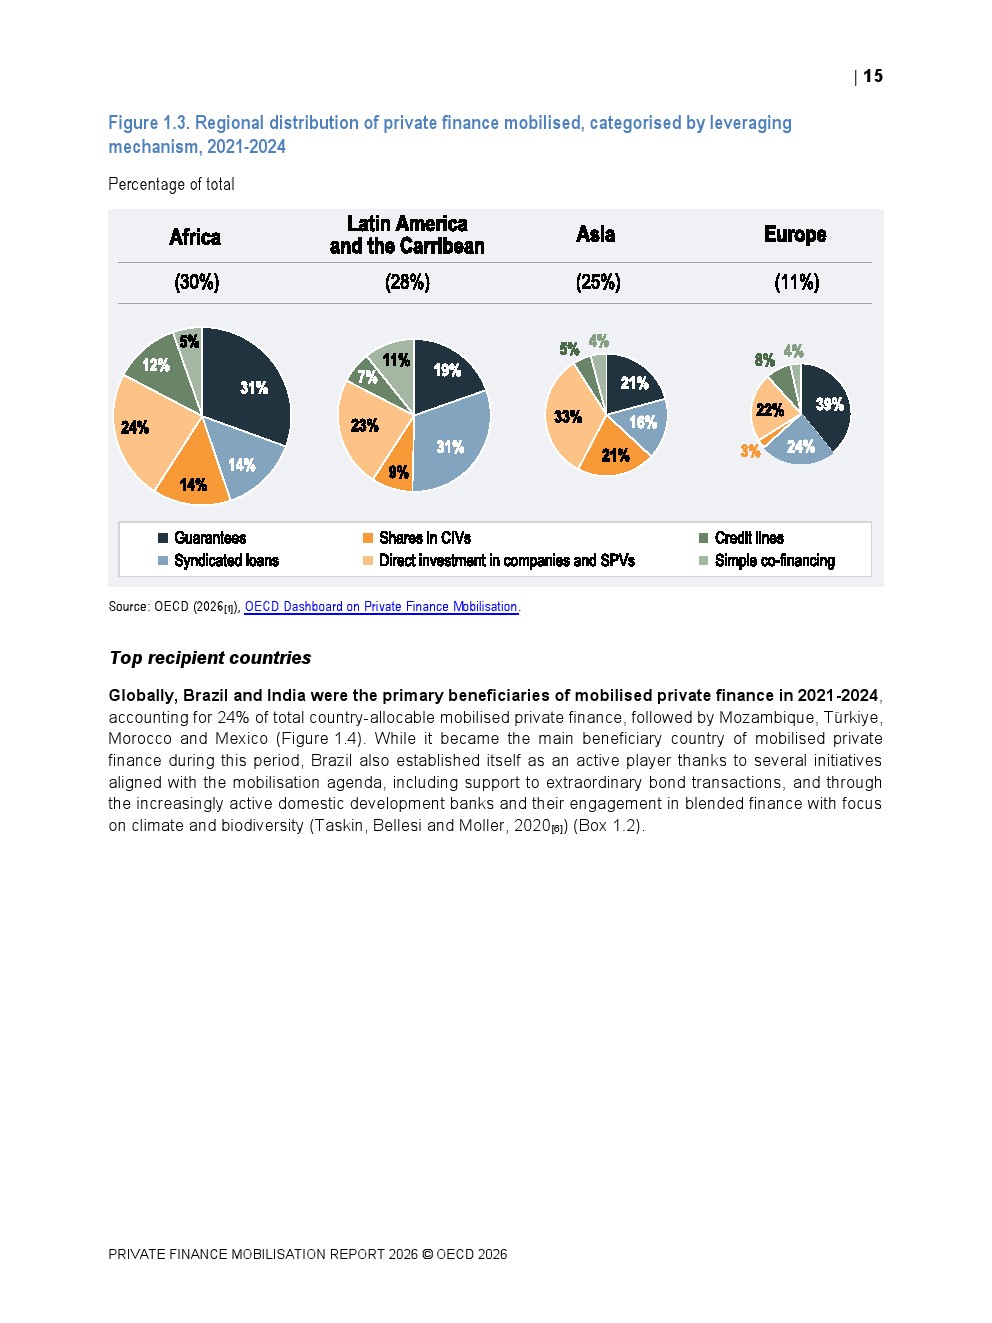
资本动员高度依赖风险分担机制。2021年至2024年,直接投资企业或特殊目的载体、担保和银团贷款三类工具合计贡献约70%的年度平均动员额。其中,担保占25%,直接投资同样占25%,银团贷款占20%。2024年担保动员额同比增长32%,说明在利率、政治风险及项目不确定性仍较高的环境下,公共部门提供信用增级仍是吸引私人资本的重要杠杆。
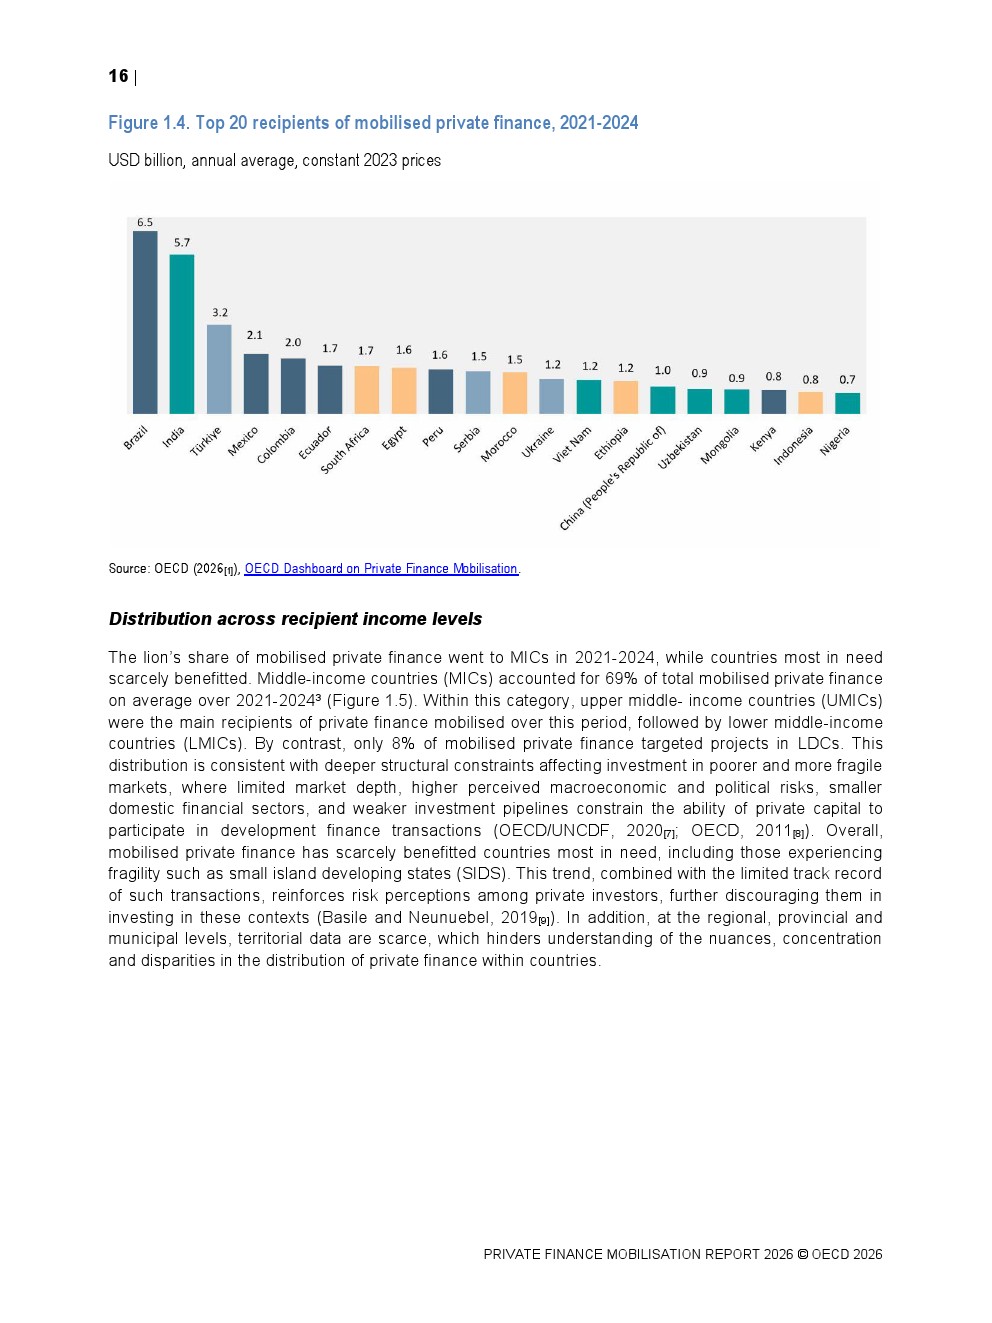
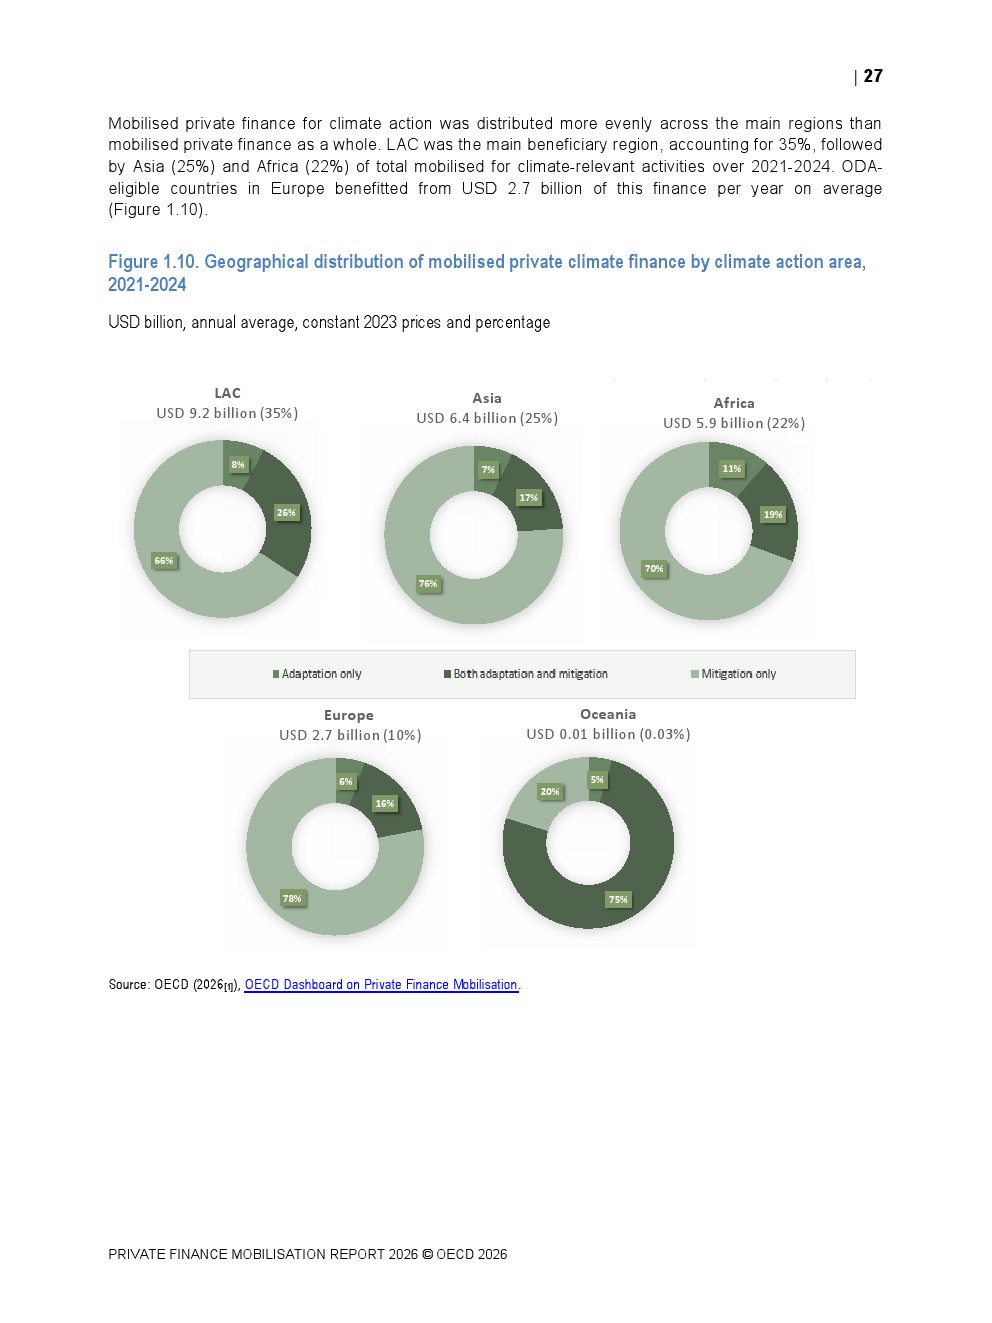
从地域看,私人资本明显偏向具有较成熟市场基础和较强投资回报预期的经济体。2021年至2024年,非洲获得的动员资金占30%,年均197亿美元;拉丁美洲和加勒比地区占28%,年均180亿美元;亚洲占25%,年均165亿美元。巴西和印度分别以年均65亿美元和57亿美元成为最大的受益国,两国合计占全部可按国家分配动员资金的24%。
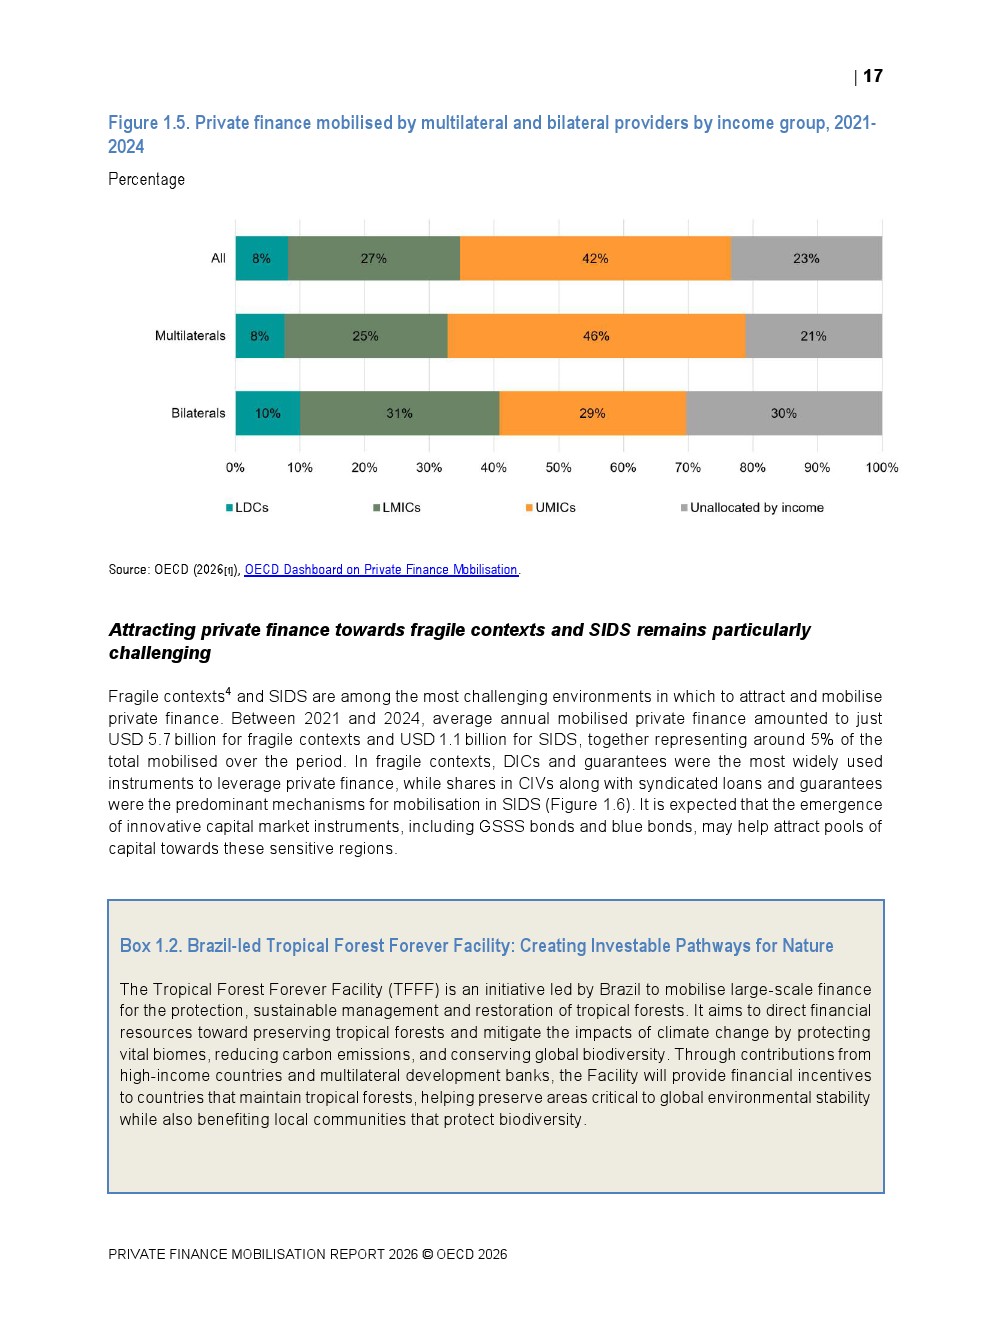
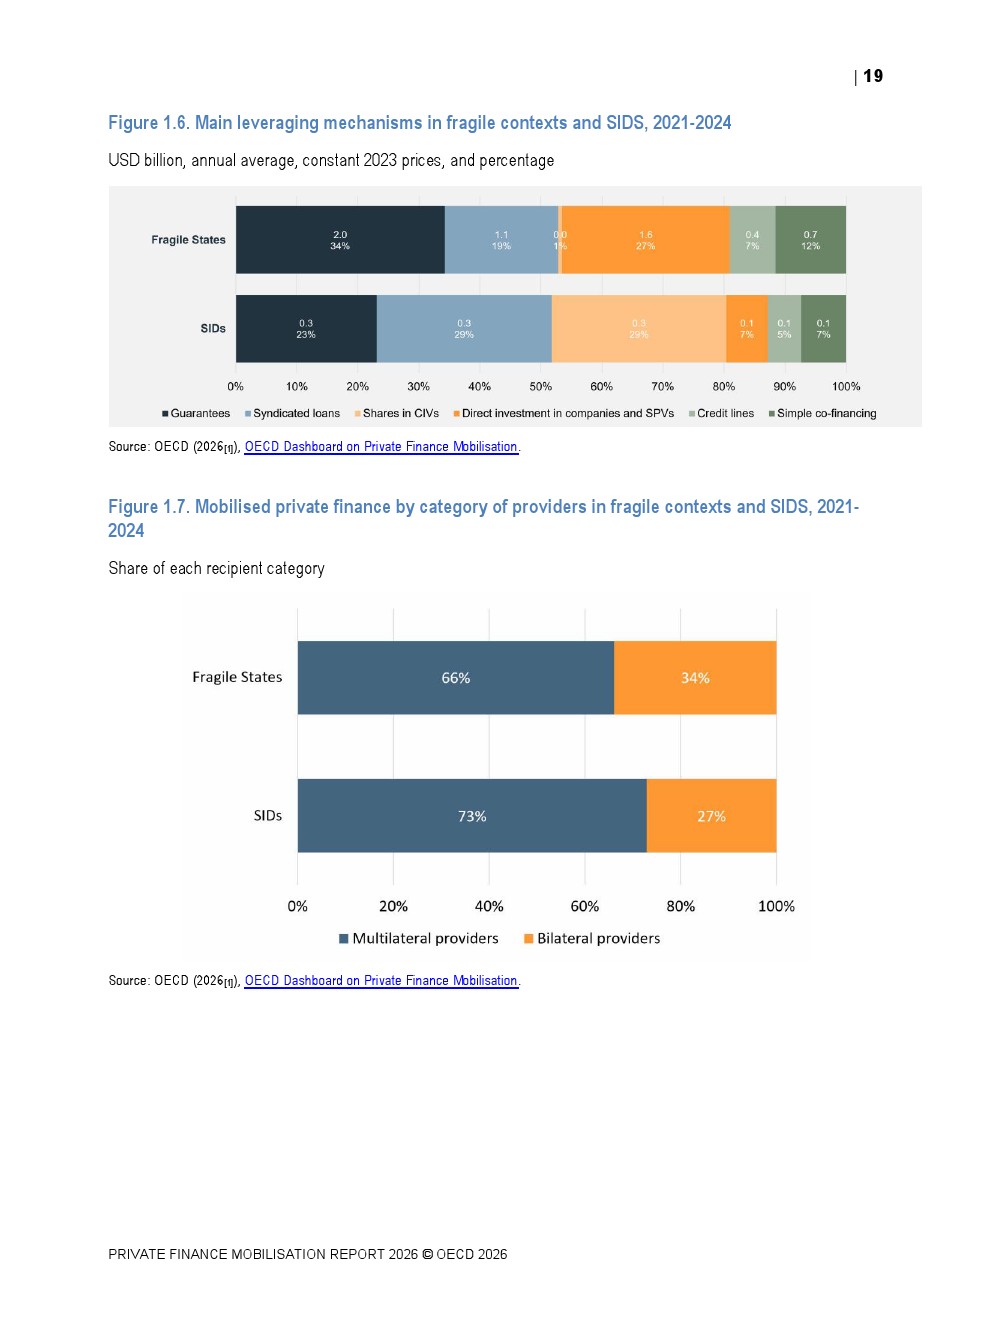
资本的另一面是明显的风险偏好。2021年至2024年,中等收入国家获得了69%的私人融资动员额,而最不发达国家仅获得8%。脆弱国家年均动员资金约57亿美元,小岛屿发展中国家仅11亿美元,两者合计约占总量的5%。这意味着私人资本并不会自动流向最需要资金的地区,风险、市场规模、金融体系深度以及政策环境仍构成决定性约束。
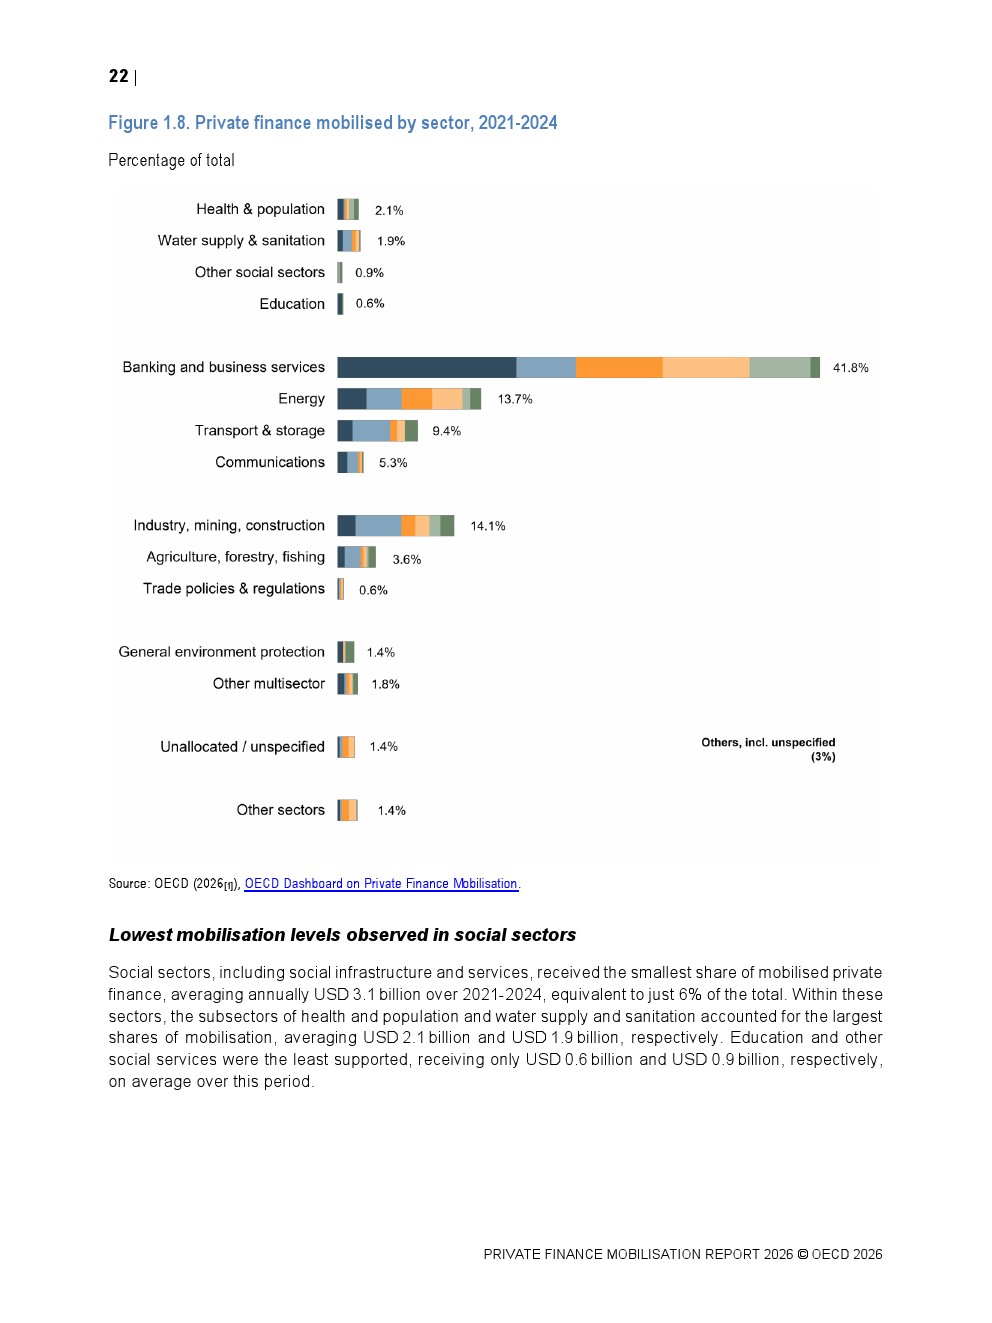
行业分布同样呈现“商业化优先”。经济基础设施和商业相关活动吸收了约70%的动员资金,而社会部门仅占6%。这反映出私人资本更容易进入能够形成稳定现金流和明确商业回报的领域,而教育、医疗等社会部门往往存在收益周期长、支付能力弱及外部性较强等问题,因此更依赖公共资金承担前期风险。
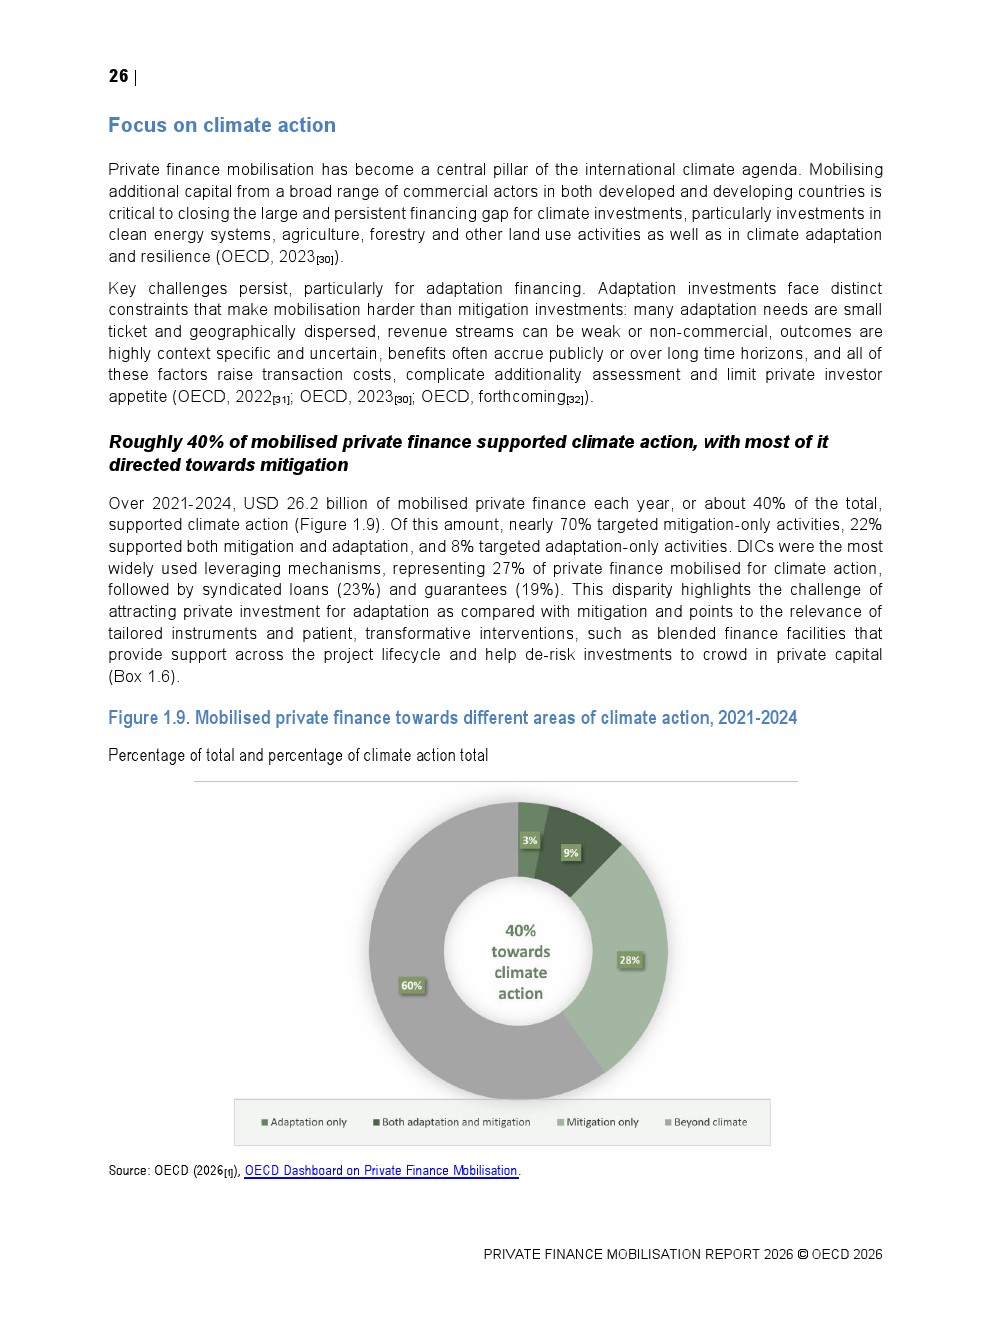
气候融资已经成为私人资本动员的重要增长方向。2021年至2024年,约40%的动员私人资金,即年均262亿美元,用于气候行动。其中近70%投向减缓,22%同时覆盖减缓与适应,纯粹用于适应的资金仅占8%。这一结构揭示出一个长期矛盾:私人资本更容易被能源、基础设施等可产生商业回报的减排项目吸引,而对气候适应等收益难以货币化的领域兴趣不足。
从机构来看,多边开发银行仍是私人资本动员的核心力量,2021年至2024年贡献约71%的总动员额。双边机构则形成补充,美国年均动员约65亿美元,法国和英国均约21亿美元,主要依托各自开发金融机构。报告显示,在脆弱国家和小岛屿发展中国家,多边机构的作用更加突出,其占比分别达到66%和73%。
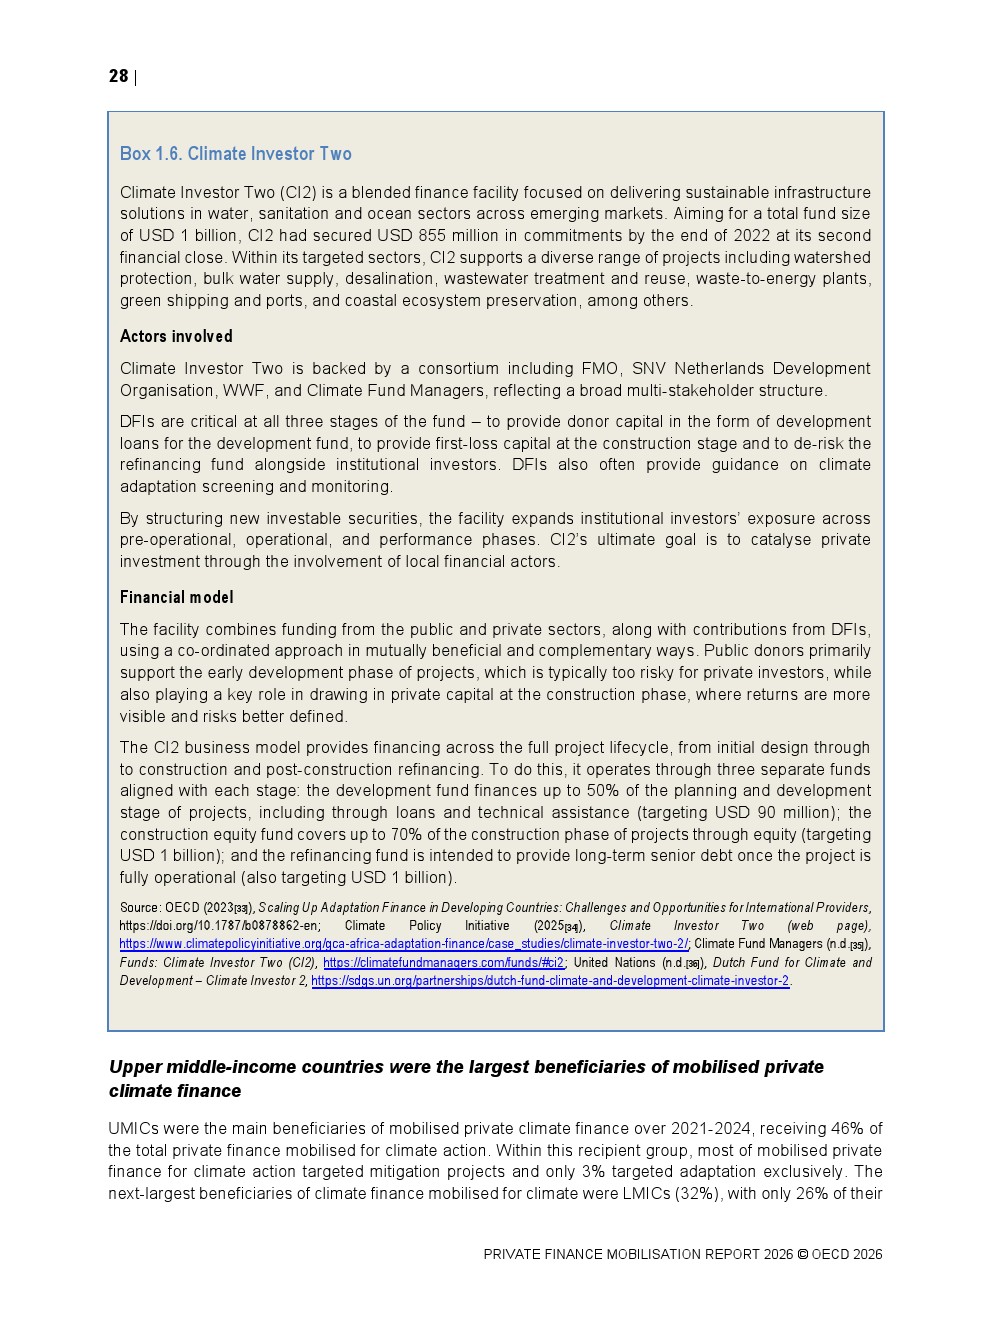
未来的关键不只是“动员更多钱”,而是改变资本进入市场的方式。报告建议加强数据透明度和可比性,推动混合融资工具标准化,并通过联合担保、混合融资平台、主题债券以及资产负债表优化等方式提高资金效率。趋势上,私人融资动员正在从单一金融工具的“撬动”,转向风险分担、资本市场创新和制度协同共同驱动的系统性模式;真正决定下一阶段规模的,不只是公共资金投入多少,而是能否持续降低私人投资者面对的真实与感知风险。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: