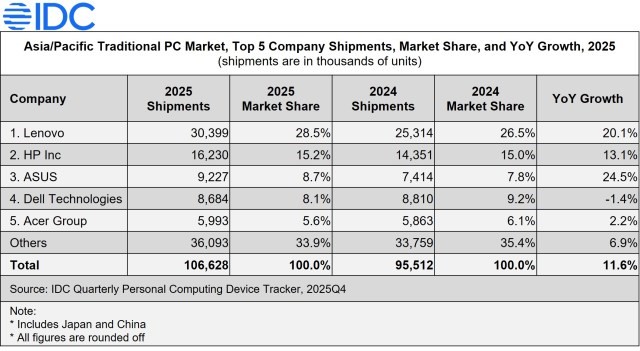
根据IDC发布的追踪报告,亚太地区(包括日本和中国)的传统个人电脑市场(台式机、笔记本电脑和工作站)在 2025 年增长了 11.6%,达到 1.066 亿台。IDC 预计,由于关键零部件短缺和价格上涨给传统个人电脑的供应和需求带来了压力,2026 年的出货量将会下降。
德勤亚太区设备研究高级市场分析师Matthew Ong表示:“2025 年,亚太地区在所有领域均实现了增长,这一增长得益于强劲的更新换代需求(即替换老旧设备),同时还有 Windows 10 系统支持期的结束,以及印度、印度尼西亚和日本等国大规模的教育设备部署。2025 年第四季度,该地区的所有国家都实现了同比增长的出货量,因为供应商和终端用户加快了出货和采购,以应对 2026 年可能出现的供应限制和价格上涨的情况。”
2025 年的关键市场趋势
消费级个人电脑市场增长了 6.4%,达到 5010 万台。台式机出货量同比增长 4.4%,笔记本电脑出货量同比增长 7.0%。大多数市场在消费者信心增强的推动下实现了增长,但香港和韩国的需求则较为疲软,2025 年这两个地区出现了下降。
商用个人电脑市场增长了 16.7%,达到 5660 万台。台式机出货量增长了 8.9%,笔记本电脑出货量增长了 24.0%,工作站出货量增长了 6.8%。私营部门的需求得益于疫情时期购买设备的替换以及持续的 Windows 11 迁移工作。公共部门的出货量也取得了显著增长,教育和政府两个领域都出现了两位数的同比增长。
预计 2026 年亚太地区的传统个人电脑出货量将下降 13.7%,降至 9200 万台,主要原因是持续的零部件短缺、价格上涨以及 2025 年更新周期后的需求下降。
IDC 亚太区设备研究高级研究经理Maciek Gornicki说道:“由于人工智能基础设施的强劲需求,导致全球 DRAM 和 NAND 供应面临重大限制,因为存储设备制造商将生产产能从消费电子产品领域转移出来,以满足不断增长的数据中心需求。这正在扰乱个人电脑的供应,供应商们正努力获取构建新系统所需的存储组件。我们预计这些短缺将推高价格并削弱整体需求。在亚太地区,供应商预计将优先考虑高平均销售价格的成熟市场以保护利润,而新兴经济体——特别是东南亚——将受到产品短缺和价格上涨的双重影响,因为这些市场更依赖低端设备,消费者对价格上涨也更为敏感。”
更多阅读: