根据IDC的追踪报告,印度的平板电脑市场(包括可拆卸式和平板式平板电脑)在 2025 年的出货量为 449 万台,同比下降 21.7%。这一数据反映出商业领域的大幅萎缩抵消了消费者需求的持续强劲态势。报告指出,可拆卸式平板电脑的出货量同比增长 20.1%,而平板式平板电脑的出货量则大幅下降 34.6%,这对整体市场表现造成了不利影响。尽管前三个季度有所下降,但平板电脑的出货量在 2025 年第四季度反弹,同比增长 11.3%,这得益于消费者需求的强劲增长,尽管商业领域的表现依然疲软。
消费者和商业领域表现
消费者领域:2025 年同比增长 19.7%,得益于强劲的买家需求、供应商积极的销售推动以及在季节性销售期间在电子商务平台和零售渠道的持续良好表现。2025 年第四季度,消费者出货量进一步同比增长 27.1%,突显了该领域的持续韧性。
商业领域:2025 年大幅下降 55.1%,原因是宣言协议的推迟以及政府订单的延迟。教育领域下降 62.2%,而政府出货量下降 55.0%。2025 年第四季度的商业发货量依然表现不佳,同比下降了 17.3%。市场趋势
消费者市场和商业市场的表现差距反映了需求动态的变化。消费者市场的需求依然强劲,主要得益于娱乐、学习和生产力应用等场景的使用。
然而,商业需求受到了机构订单延迟和预算压力的限制。可拆卸平板因其混合功能而获得了市场认可,而平板电脑则面临着来自个人电脑和智能手机日益激烈的竞争,从而影响了整体市场表现。
IDC 印度及南亚研究分析师Priyansh Tiwari说道:“随着各厂商加大节日促销力度、扩大线下销售范围以及突出功能特色,消费者需求在全年都得到了增强。5G 的整合、具备人工智能辅助生产力功能以及智能笔记功能的结合,正在将平板电脑从媒体消费领域重新定位为日常生产力工具。随着笔记本电脑价格的上涨,可拆卸平板电脑尤其成为学生和年轻专业人士实用且经济实惠的选择。”
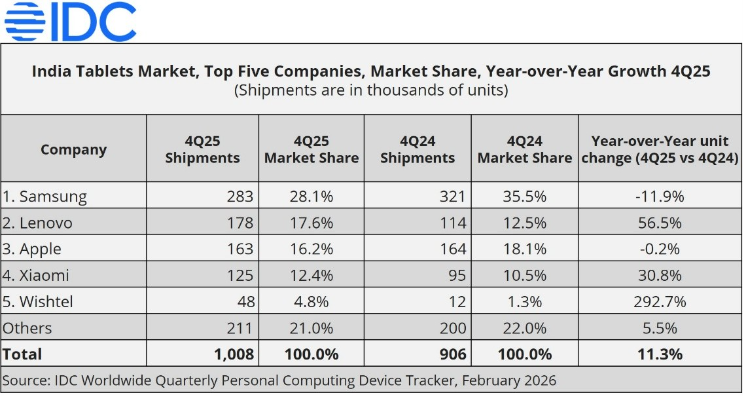
2025 年公司亮点排名前五:三星电子以 37.2%的市场份额位居榜首,在商业和消费者市场中的份额分别为 44.4%和 33.8%。该公司的双轨策略——充分利用大型公共教育项目,同时保持强劲的在线零售势头——巩固了其市场领导地位。在 2025 年第四季度,三星占整体平板电脑市场的 28.1%份额。
联想以 14.8%的份额位居第二,得益于强劲的消费者需求,其出货量同比增长 55.6%。该公司通过加强与企业的合作以及扩大消费者产品组合,扩大了在商业和消费者领域的影响力。在 2025 年第四季度,联想占整体平板电脑市场的 17.6%份额。
小米排名第三,份额为 12.8%,得益于强劲的节日电子商务需求以及更新后的性价比产品组合。通过提供具有竞争力的硬件和极具吸引力的价格点,该公司增强了在学生和青年群体中的吸引力。在 2025 年第四季度,小米占整体平板电脑市场的 12.4%份额。
苹果公司排名第四,份额为 12.0%,得益于其 M 系列 iPad Pro 和 iPad Air 款式的强劲需求。针对学生的“开学季”活动以及有吸引力的融资方案帮助该品牌吸引了有抱负的青年和创意专业人士。尽管来自安卓供应商的竞争愈发激烈,但苹果的集成生态系统以及对高端生产力的专注,仍继续推动了消费者和企业市场的采用率。在 2025 年第四季度,苹果在整体平板电脑市场的份额达到了 16.2%。
宏碁集团位居第五,市场份额为 7.5%,得益于大型教育宣言协议的完成以及公共部门项目的支持。尽管政府需求有所放缓,但该公司通过企业部署和与跨国公司的合作,凭借其专注于生产力的产品组合保持了增长势头。在 2025 年第四季度,宏碁在整体平板电脑市场的份额为 3.4%。

南亚及澳大利亚地区设备研究部的研究经理Bharath Shenoy表示:“由于媒体消费和移动办公应用的推动,消费者需求预计仍将保持强劲态势。然而,不断上涨的零部件成本可能会加速高端产品的普及,并延缓入门级产品的更新换代周期。随着笔记本电脑价格的稳定,配备键盘和触控笔的可拆卸平板电脑很可能会因其经济实惠的生产力特性而受到青睐。在商业领域,预算限制也可能促使采购活动逐渐向以宣言为导向的平板电脑转变。”
更多阅读: