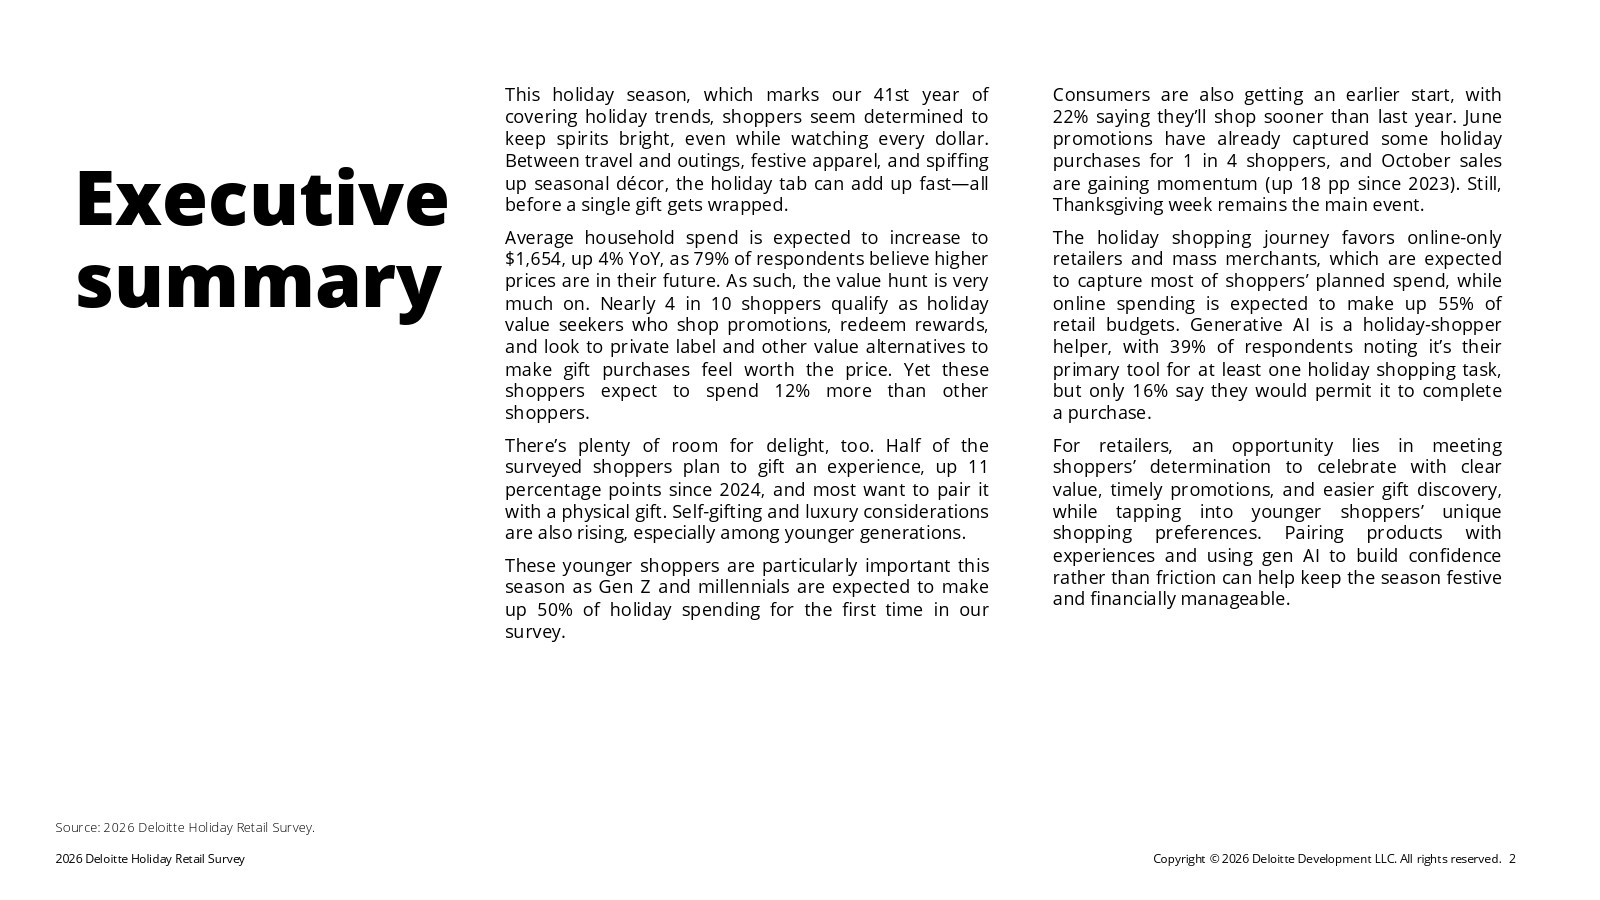
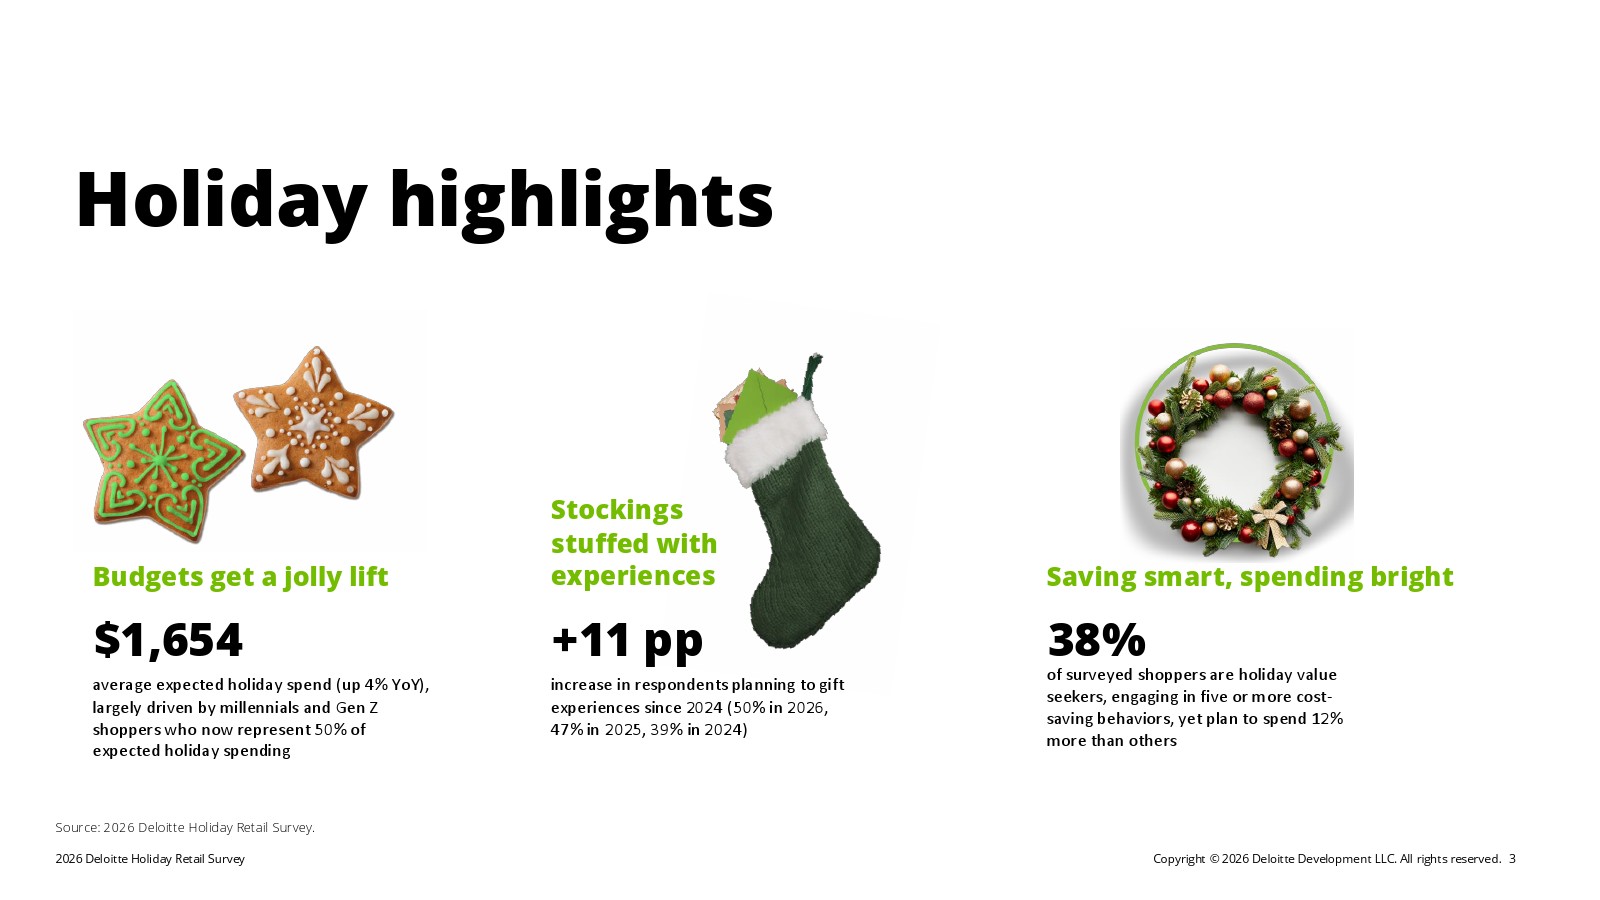
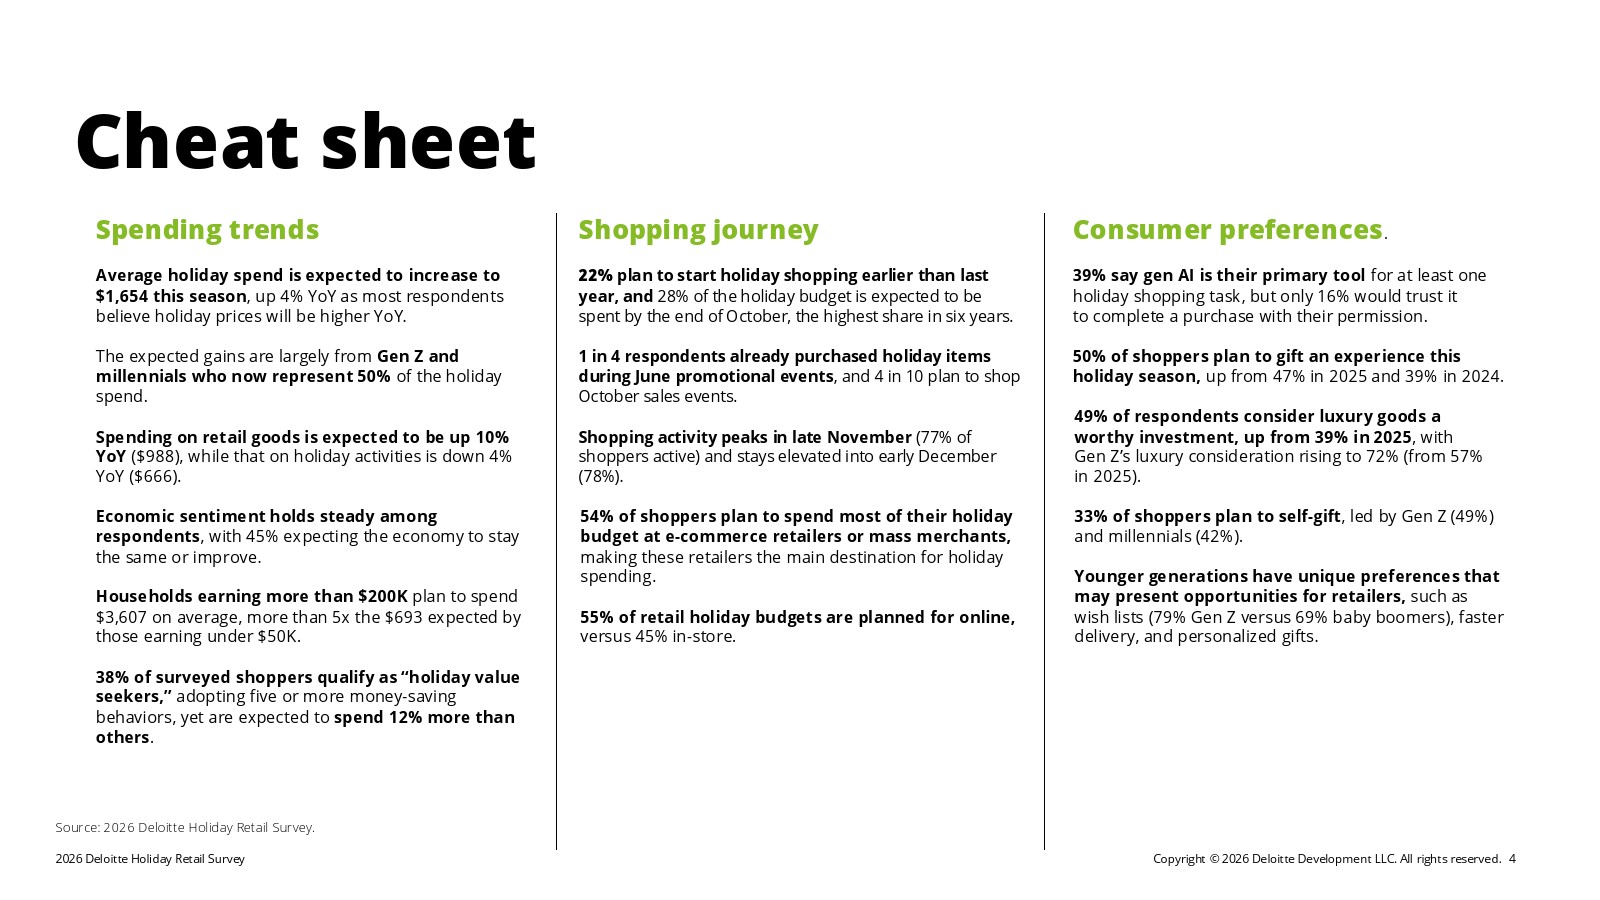
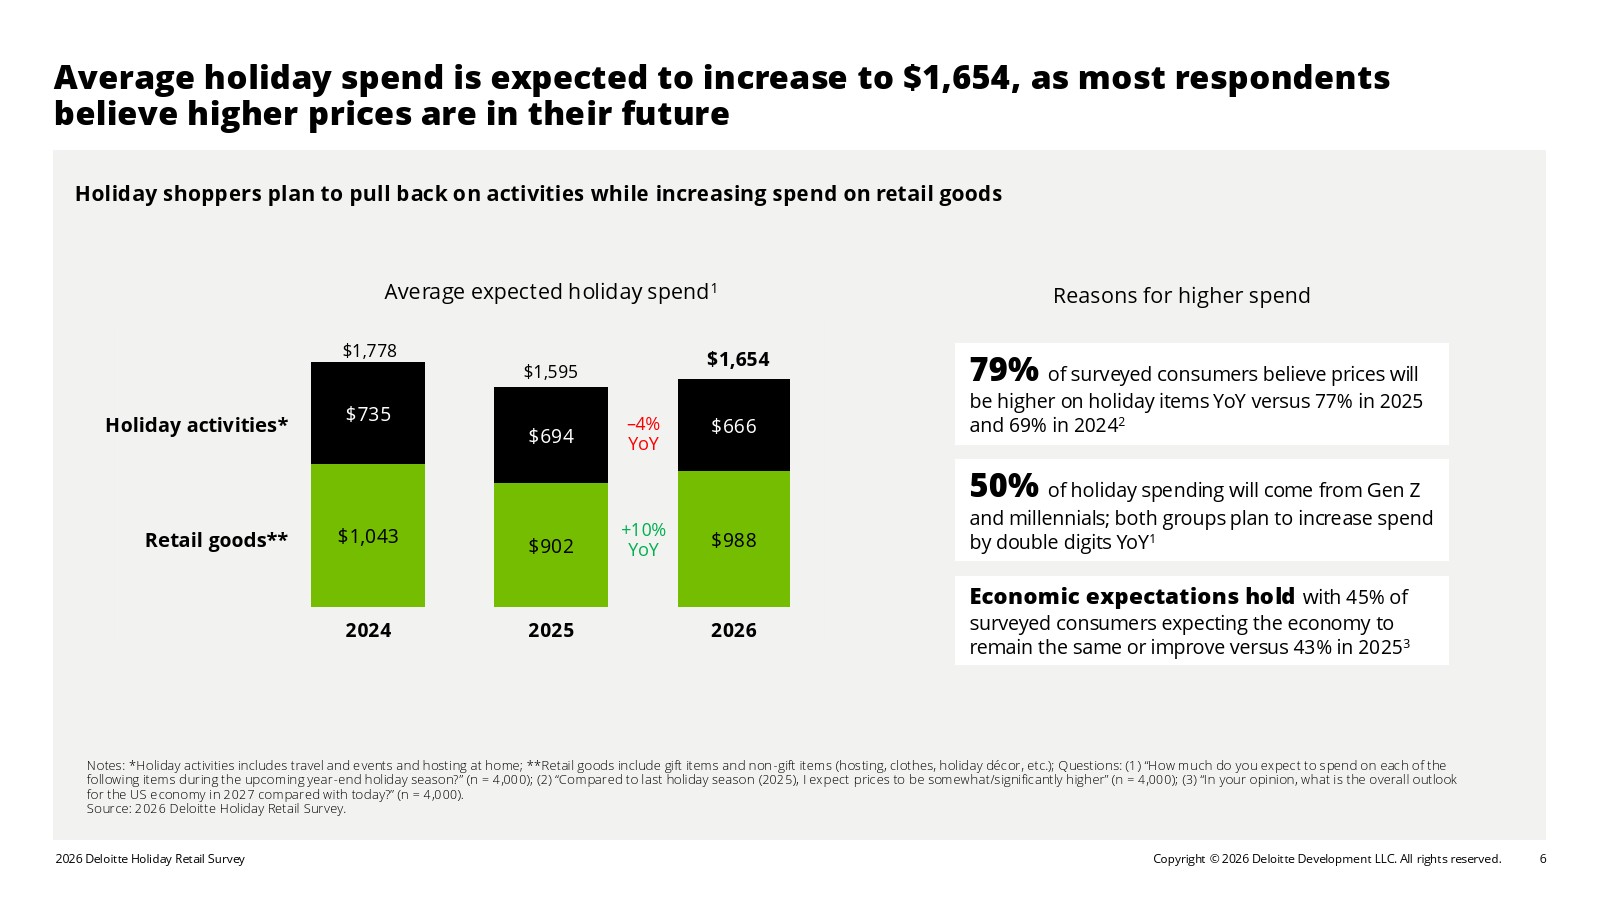
美国消费者正在更加谨慎地规划节日支出,但并未因此削弱消费意愿。预计2026年美国家庭假日季平均支出将达到1654美元,同比增长4%。其中,零售商品支出预计为988美元,同比增长10%;旅游、活动及家庭聚会等体验类支出则降至666美元,同比下降4%。79%的受访者认为今年假日商品价格将继续上涨,反映出通胀预期仍在影响消费决策。
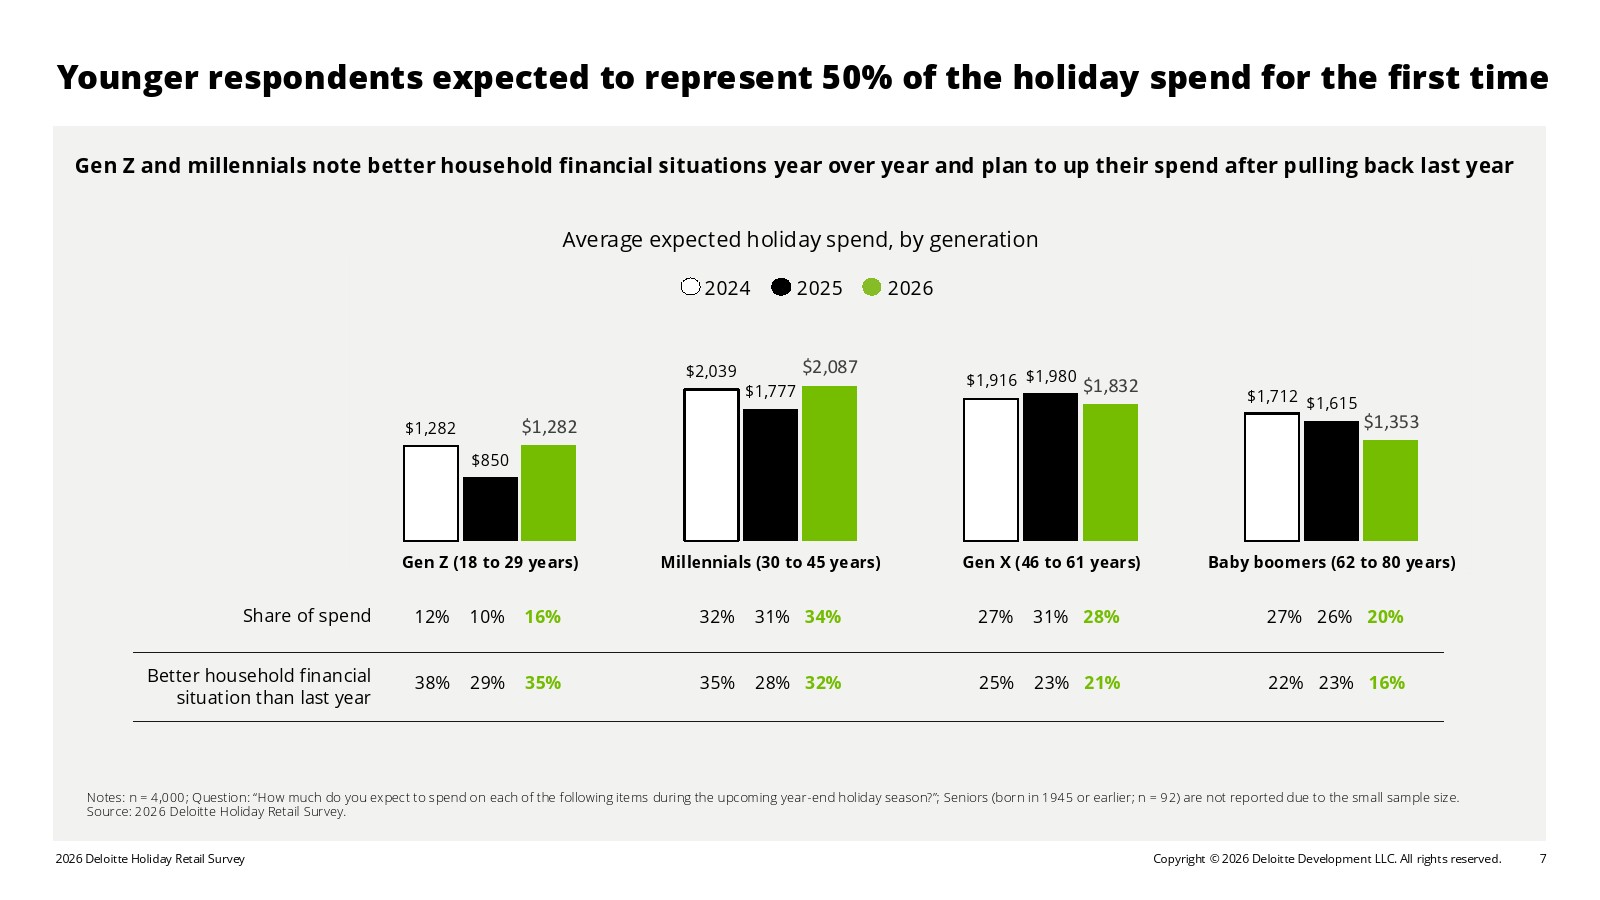
消费增长的核心动力正在向年轻群体转移。Z世代与千禧一代预计首次贡献假日消费总额的50%,其中千禧一代占34%,Z世代占16%。与此同时,婴儿潮一代的消费占比下降至20%。年轻消费者不仅表现出更强的消费意愿,也更愿意在服装、配饰、体验活动等领域增加支出。这意味着美国假日零售市场的增长越来越依赖年轻家庭的消费能力与偏好变化。
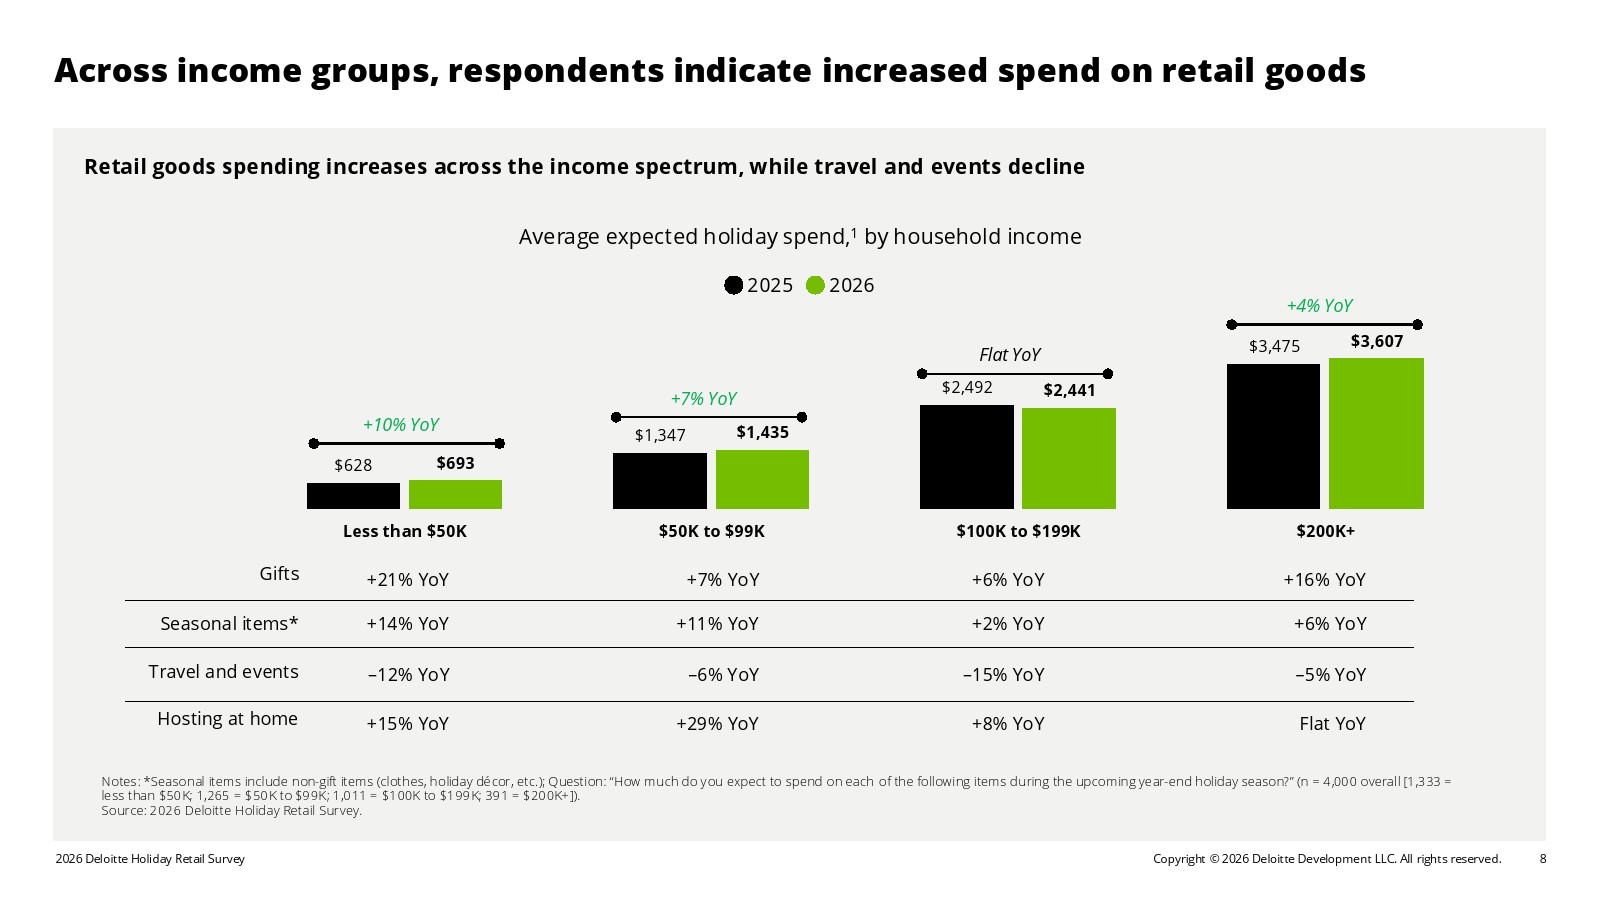
从收入结构看,消费分化依然明显。年收入超过20万美元的家庭,预计假日支出达到3607美元,是年收入低于5万美元家庭693美元的5倍以上。不过,各收入群体的零售商品支出均有所增长,低收入家庭礼品支出同比增长21%,高收入家庭增长16%。与之相反,各收入层级的旅游和活动支出普遍下降,显示消费者正在重新分配预算,将有限资金更多投向实物商品。
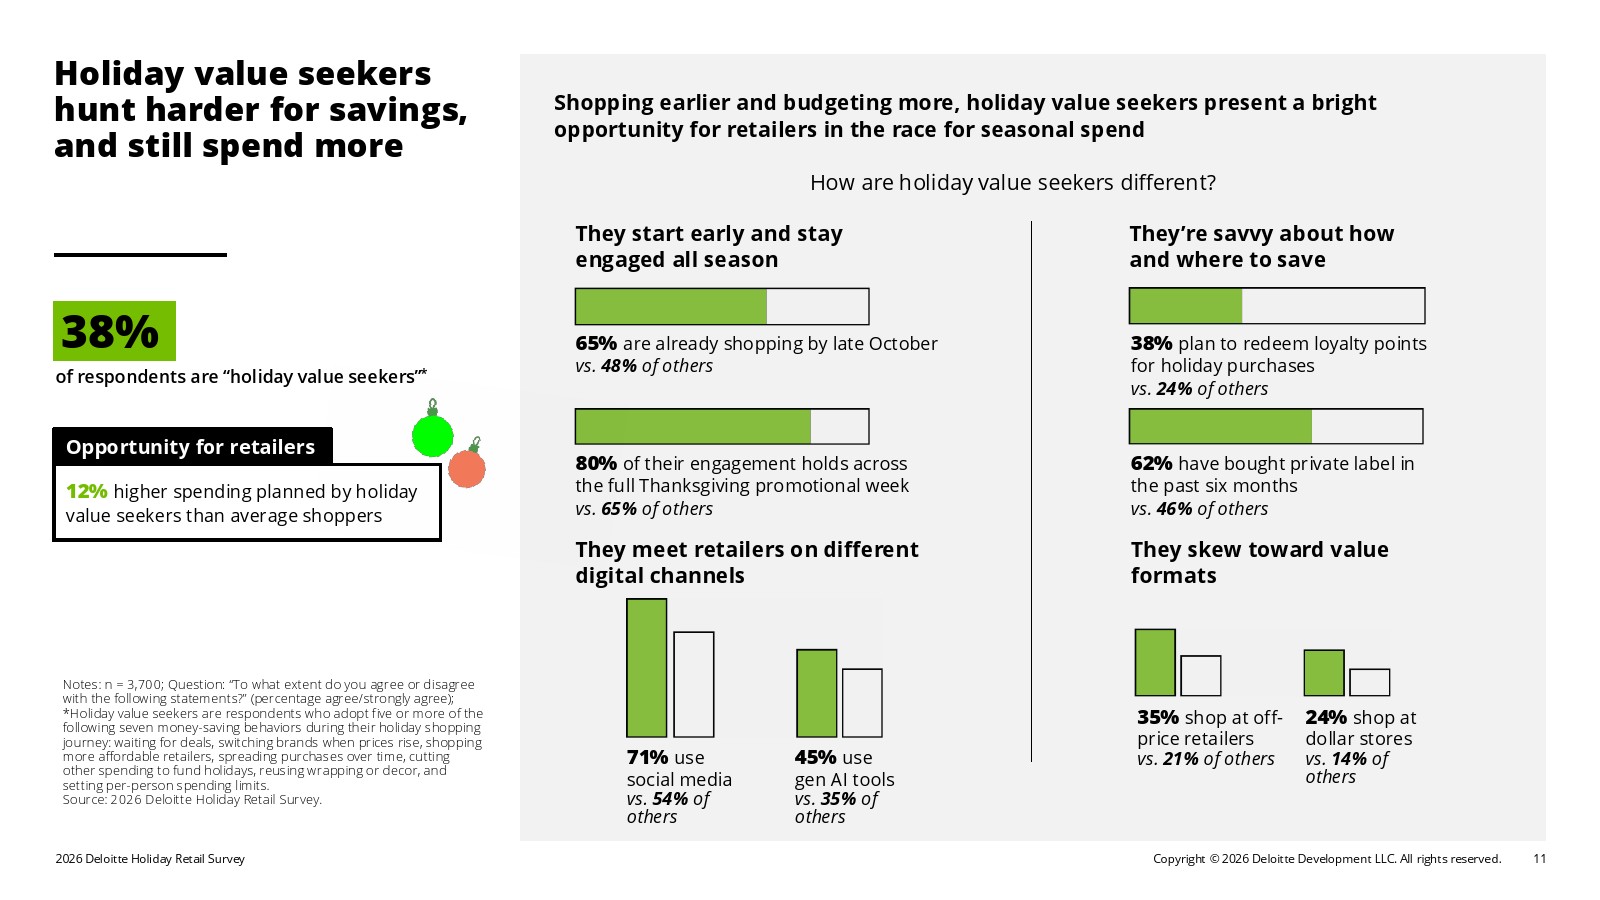
值得关注的是,节日消费并不意味着消费者放弃价格敏感。38%的受访者属于假日价值型消费者,他们至少采用五种节省开支的策略,但预计支出反而比其他消费者高出12%。这类消费者更善于利用促销、会员积分、平价品牌及分阶段采购来优化预算。其中,38%计划使用会员积分购买节日商品,62%过去六个月购买过自有品牌商品。价值消费正在从单纯压缩开支转向更精细化的购买决策。
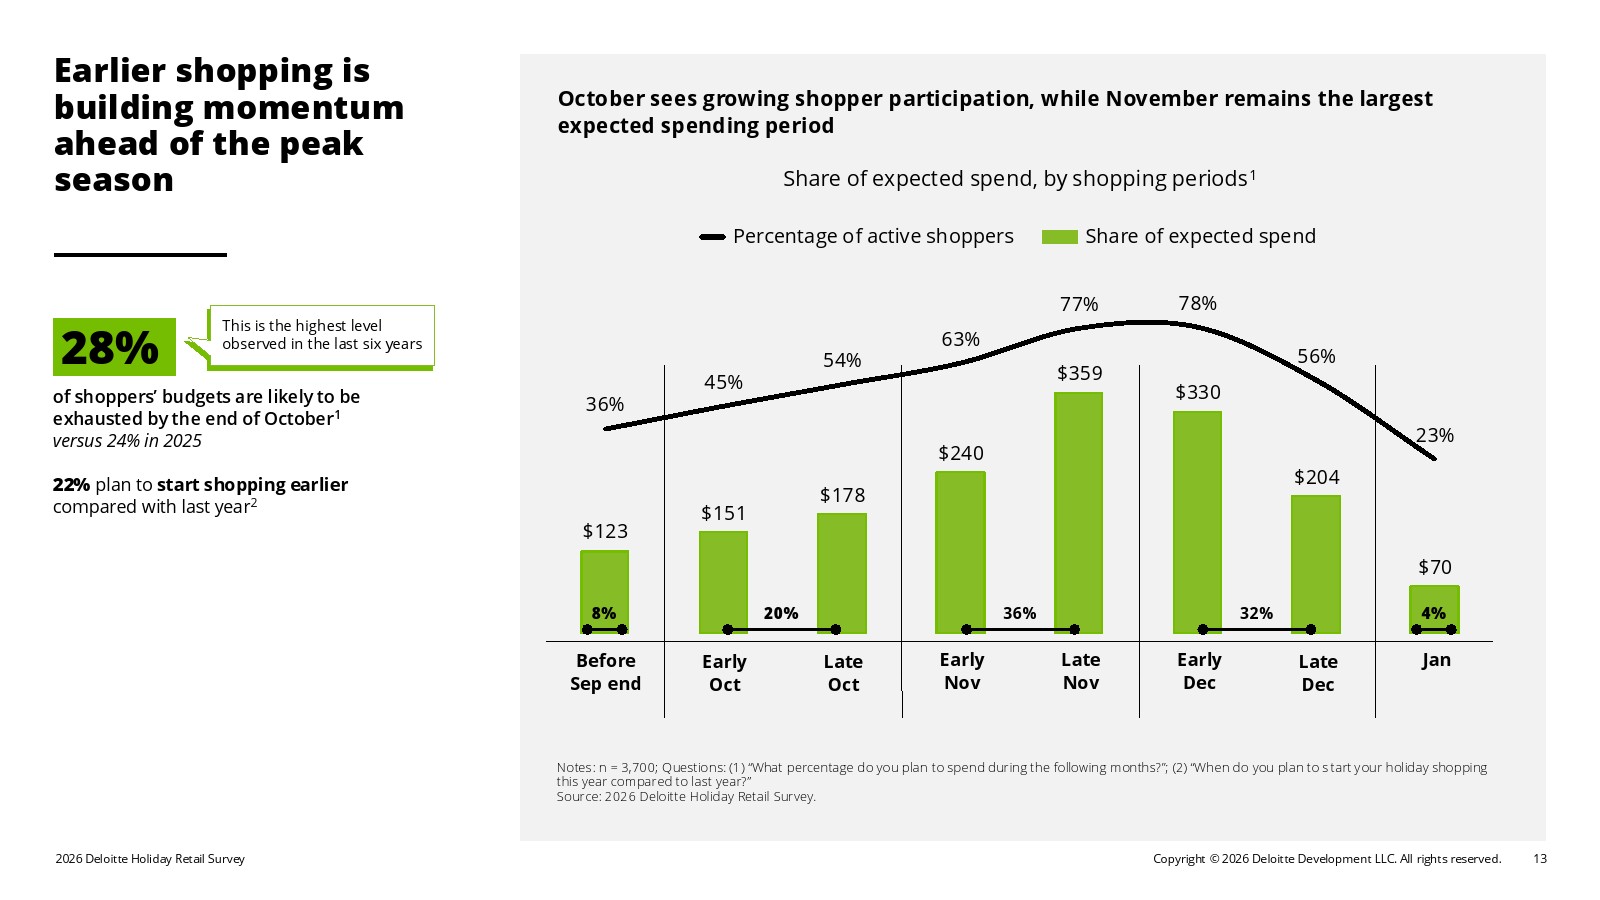
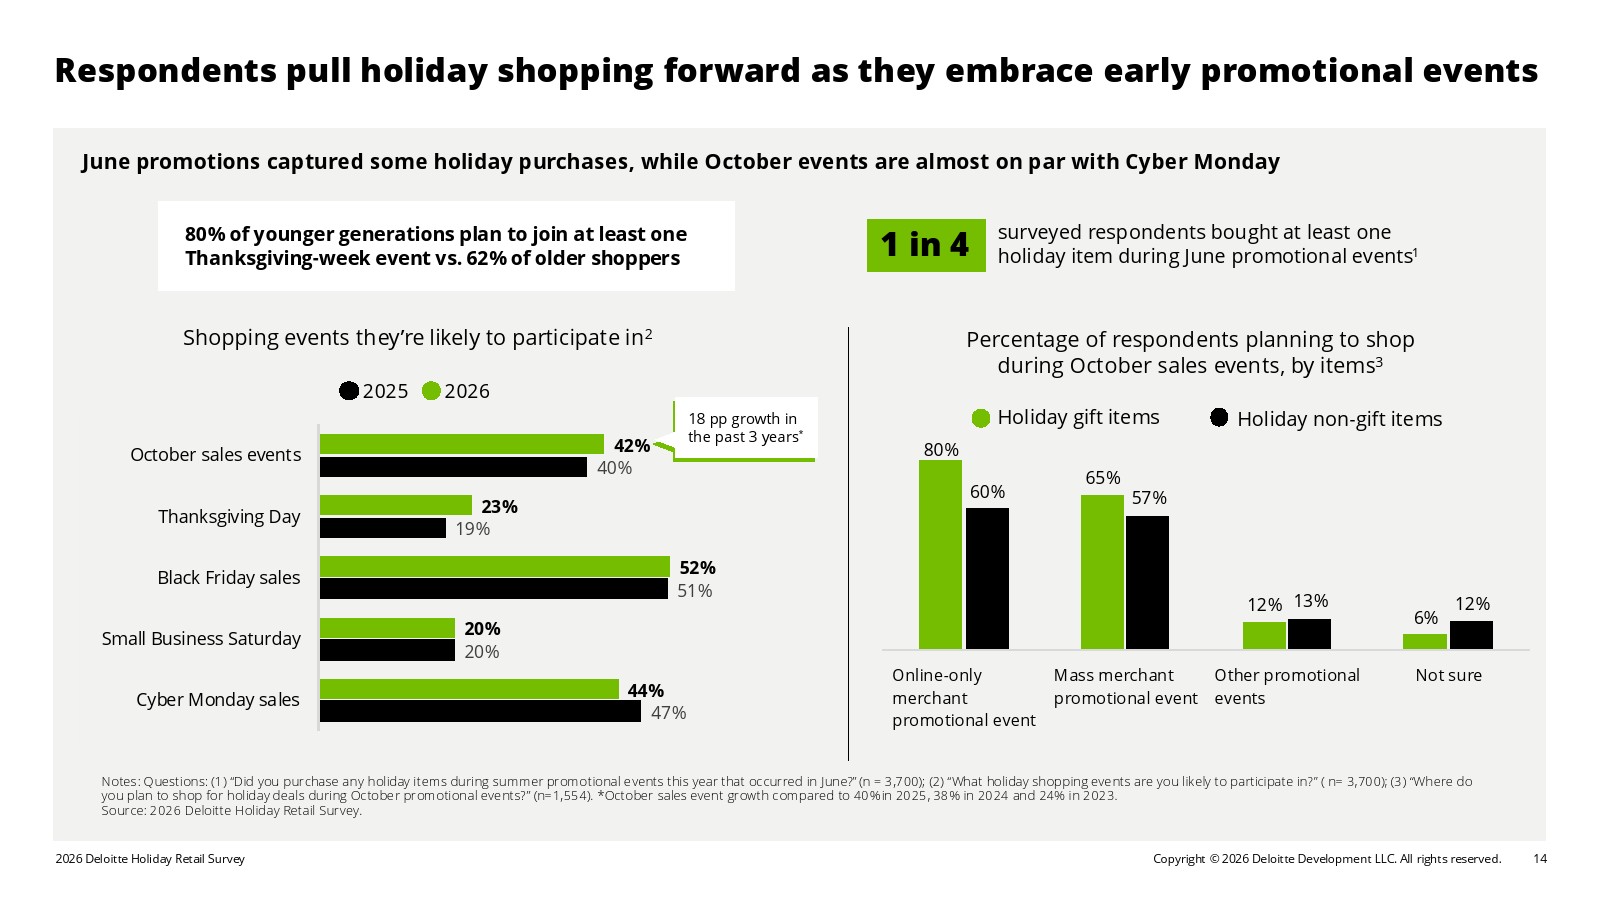
消费时间也在明显前移。22%的消费者计划比去年更早开始购物,预计到10月底,28%的假日预算已经完成支出,创下过去六年来最高水平。约四分之一的受访者已经在6月促销活动中购买节日商品,计划参与10月促销活动的比例则达到42%,较2023年提高18个百分点。不过,11月下旬仍是消费高峰,预计77%的消费者将在11月下旬参与购物,12月上旬这一比例进一步达到78%。
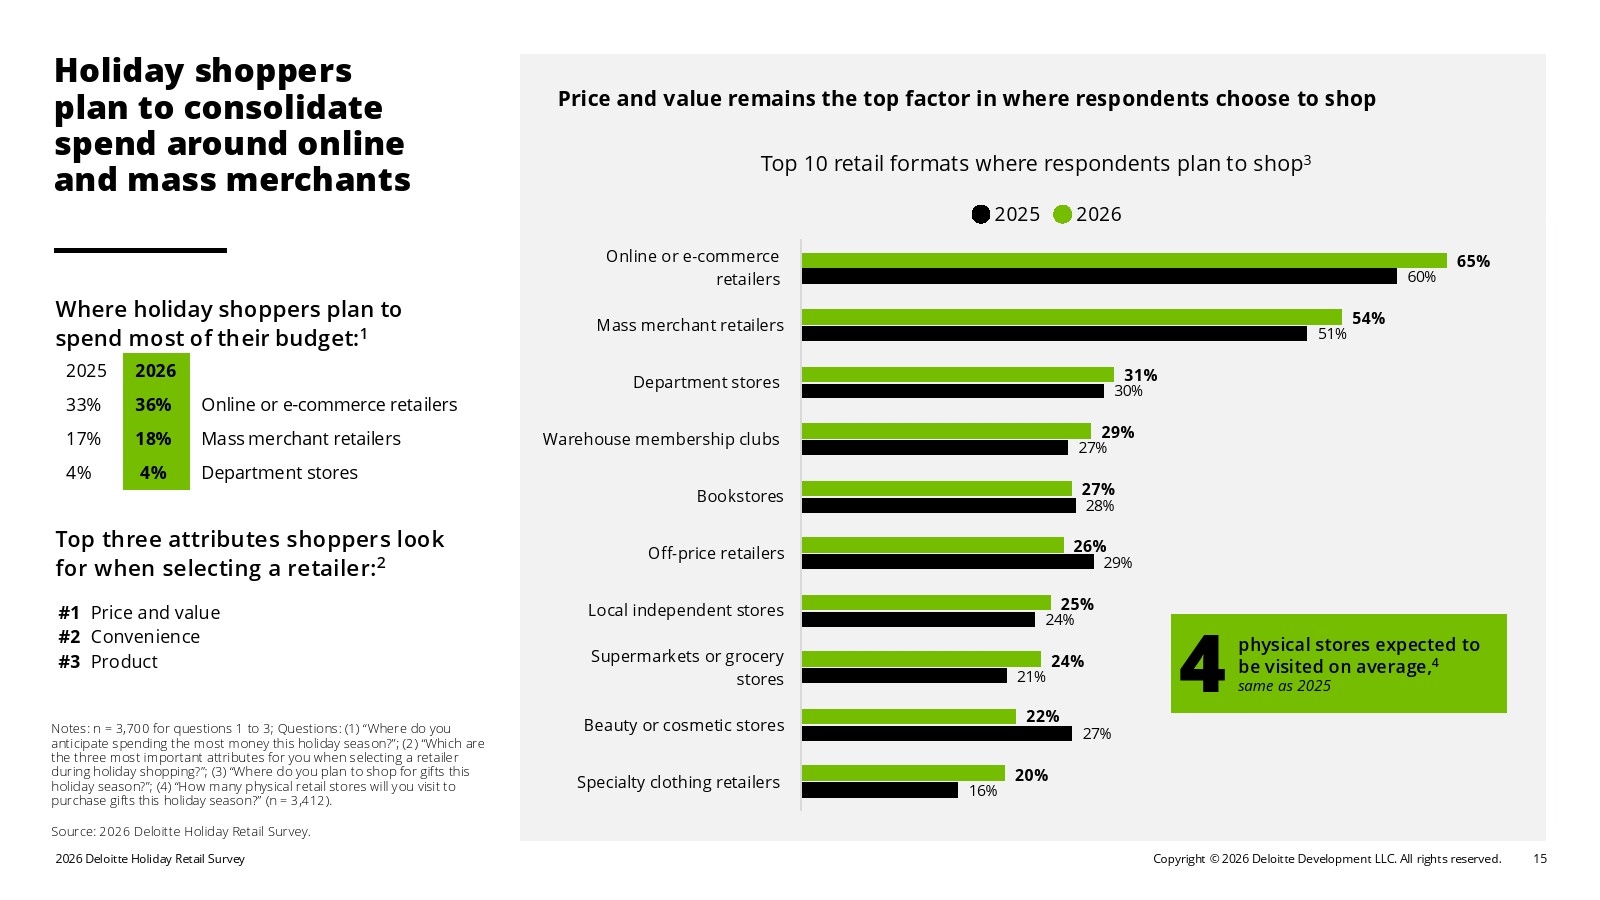
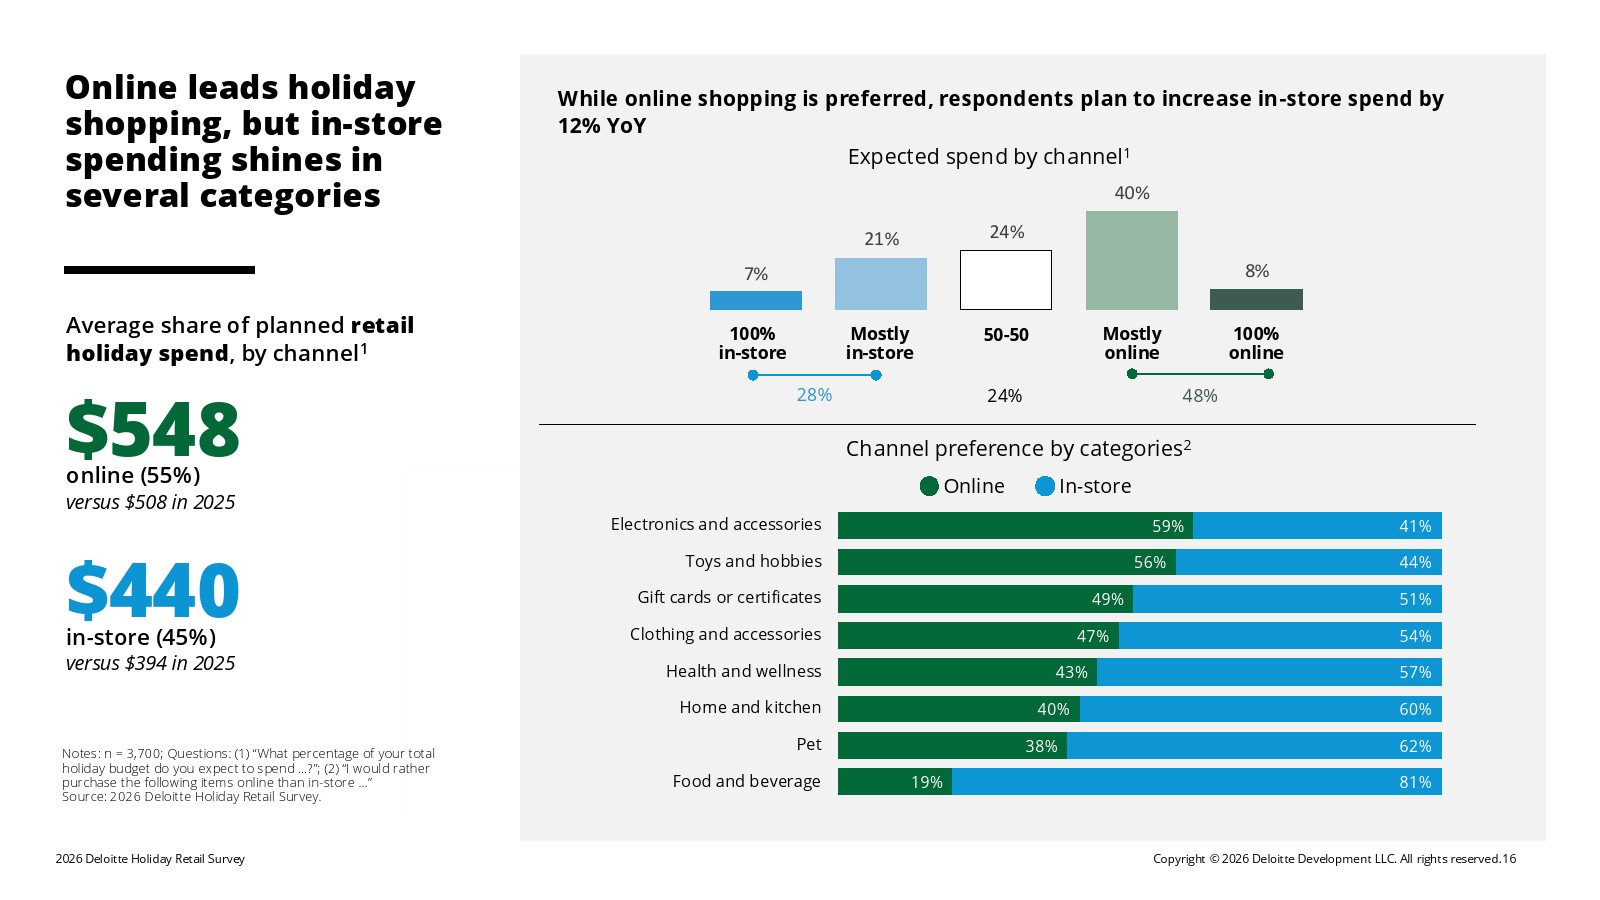
渠道结构方面,线上购物继续占据主导地位。消费者预计将把55%的假日零售预算用于线上渠道,金额达到548美元,高于2025年的508美元;实体店消费占45%,预计达到440美元,同比增长约12%。电商平台和大型综合零售商成为主要消费目的地,消费者选择零售商时最看重价格、便利性和商品品质。不过,食品饮料、家居用品及宠物用品仍具有明显的线下购买优势,说明实体零售并未失去价值。
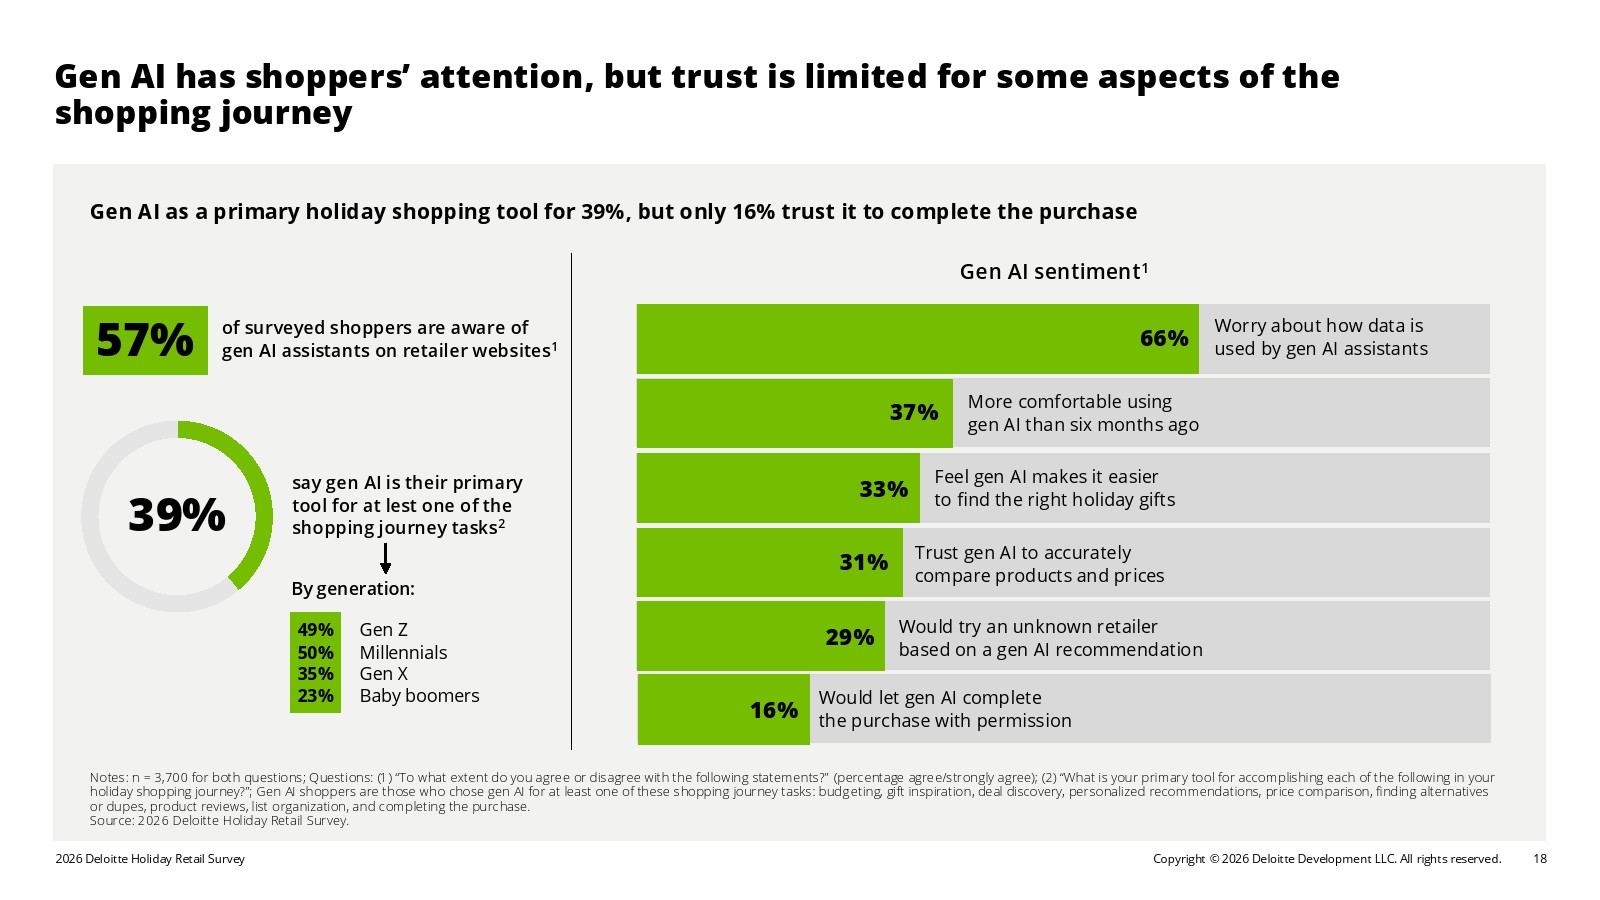
人工智能正在改变消费者的购物决策。39%的受访者已经将生成式AI作为至少一项假日购物任务的主要工具,千禧一代和Z世代的使用比例分别达到50%和49%。但技术普及并不意味着信任同步建立:66%的消费者担忧AI助手如何使用个人数据,只有16%愿意授权AI直接完成购买。AI目前更适合承担商品搜索、价格比较和个性化推荐等辅助工作,而非完全替代消费者决策。
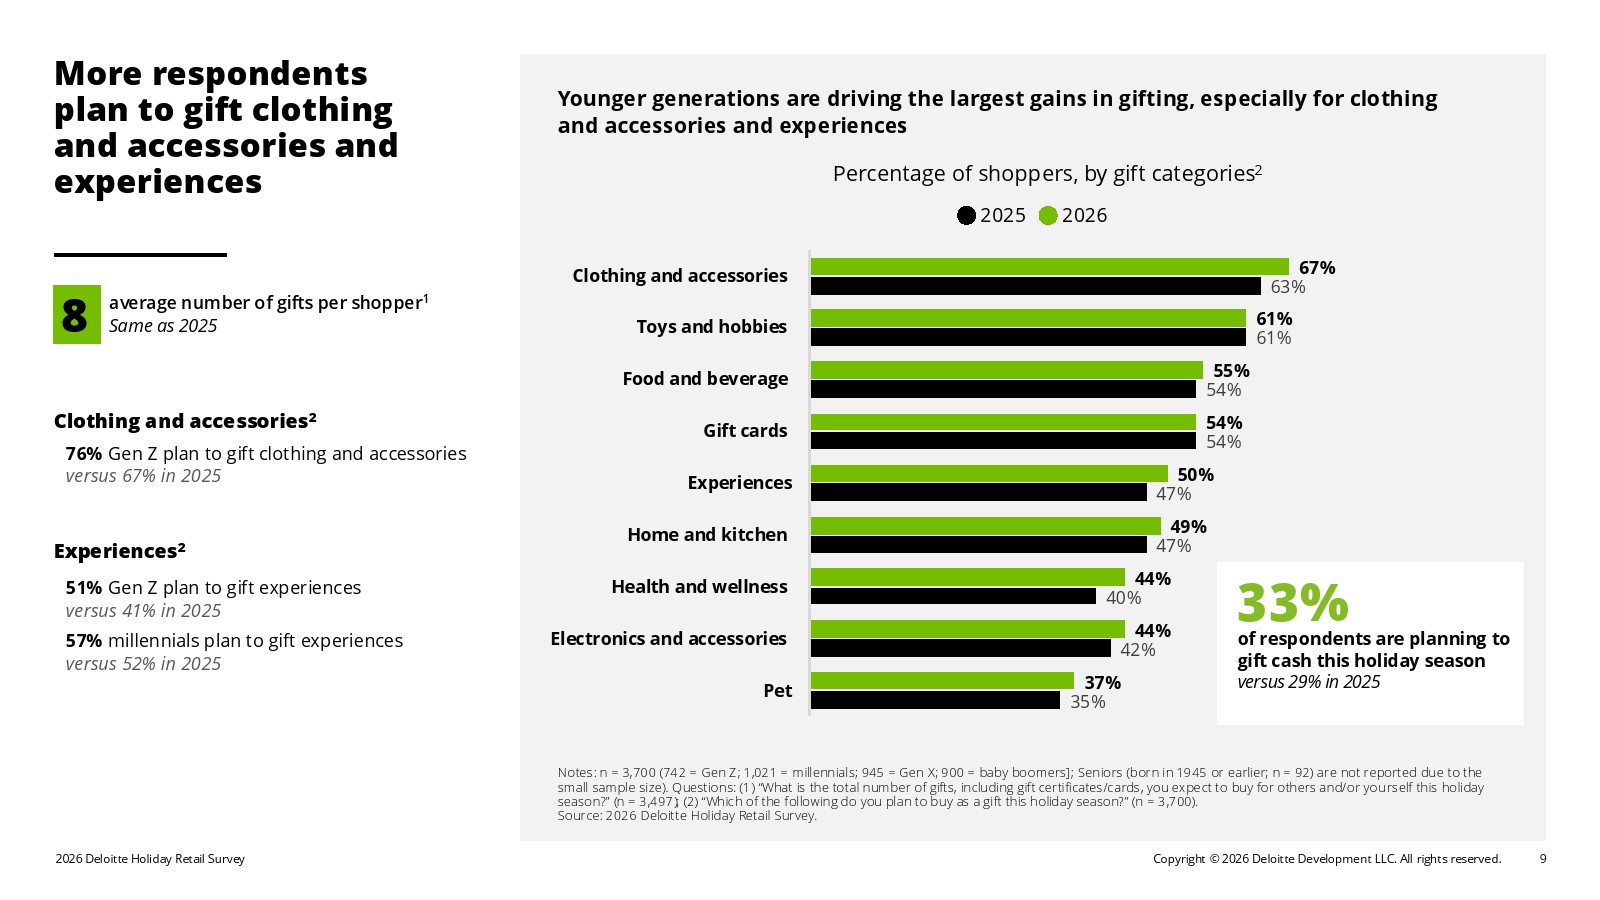
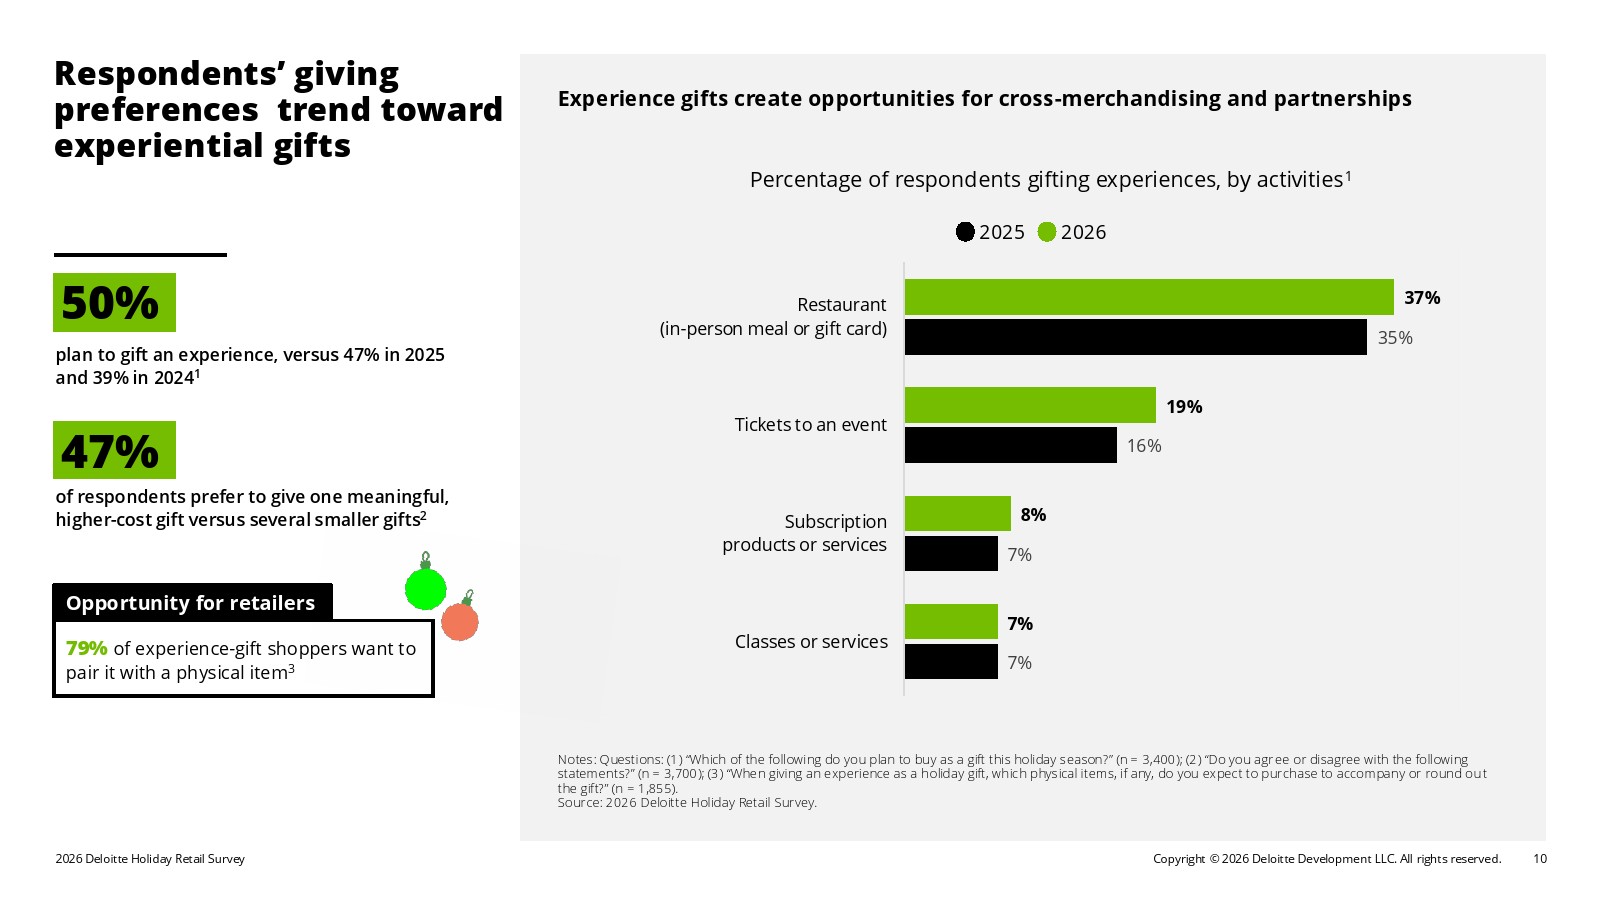
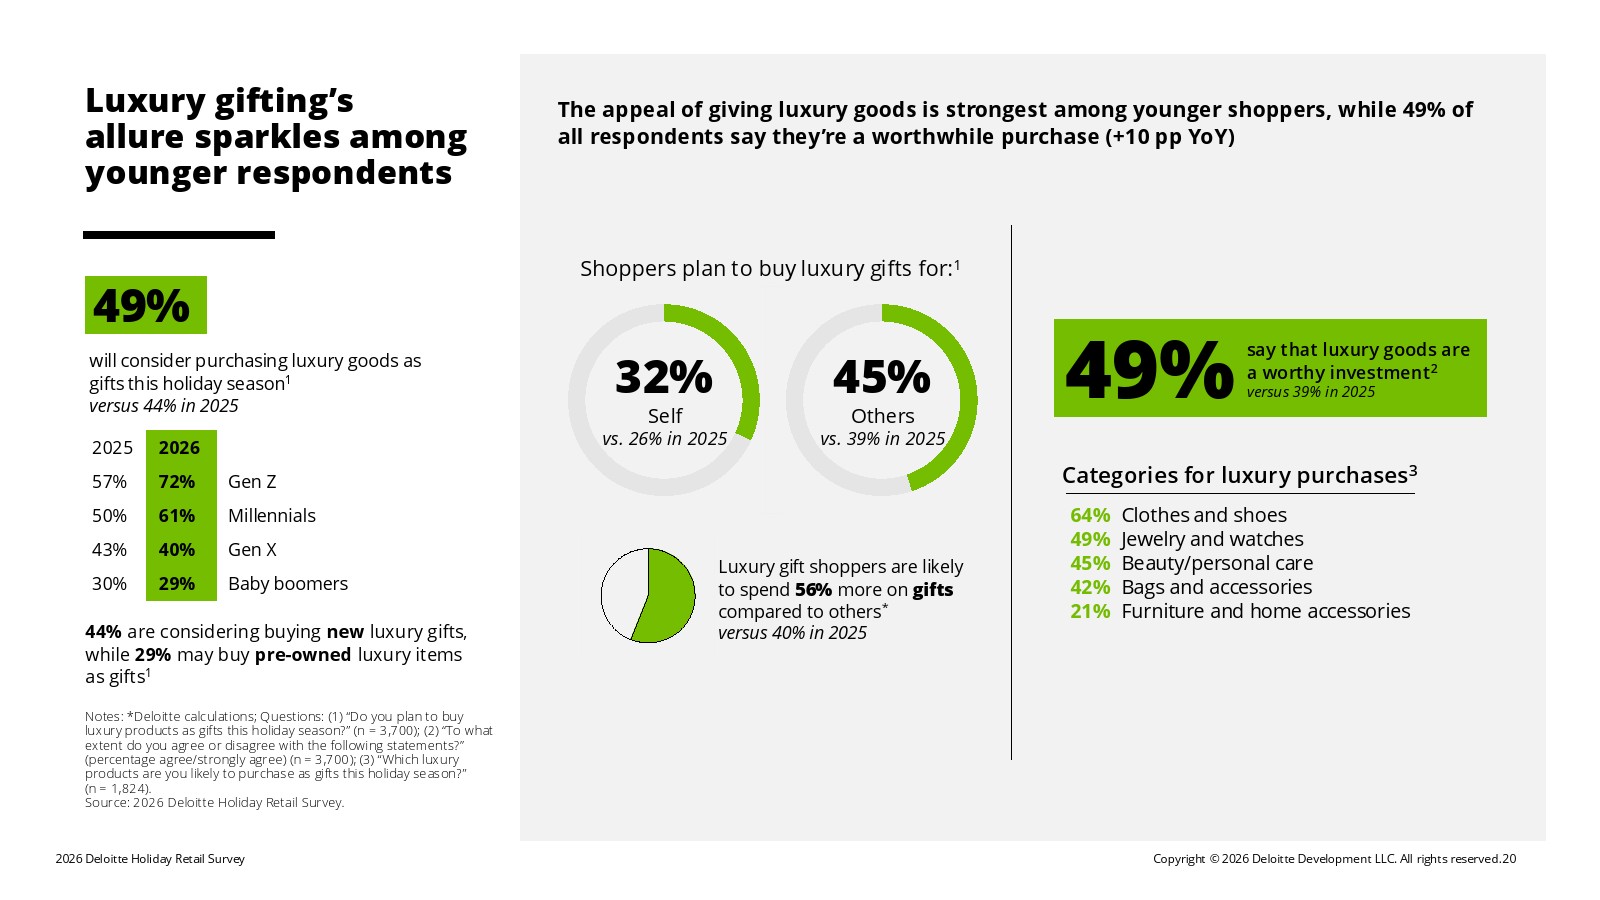
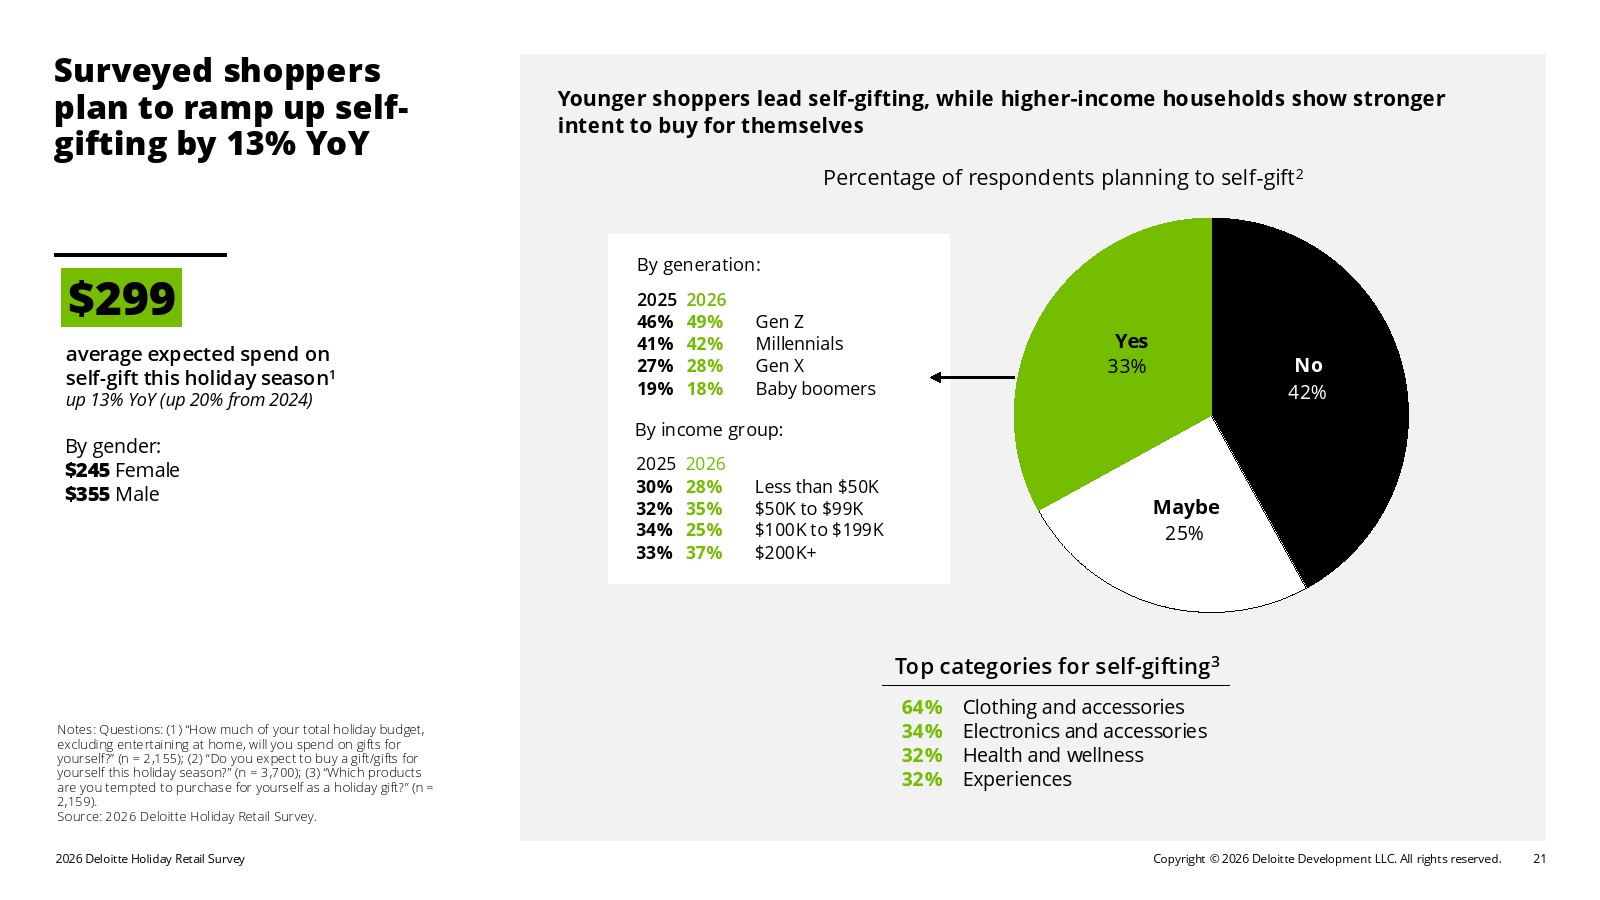
礼品消费也呈现新的结构性变化。计划赠送体验类礼品的消费者达到50%,高于2025年的47%和2024年的39%。其中,37%考虑赠送餐厅用餐或礼品卡,19%选择活动门票。此外,49%的消费者认为奢侈品值得购买,较上年提高10个百分点;33%计划为自己购买节日礼物,平均自购支出达到299美元,同比增长13%。年轻消费者正在推动奢侈品礼赠和自我奖励市场扩张。
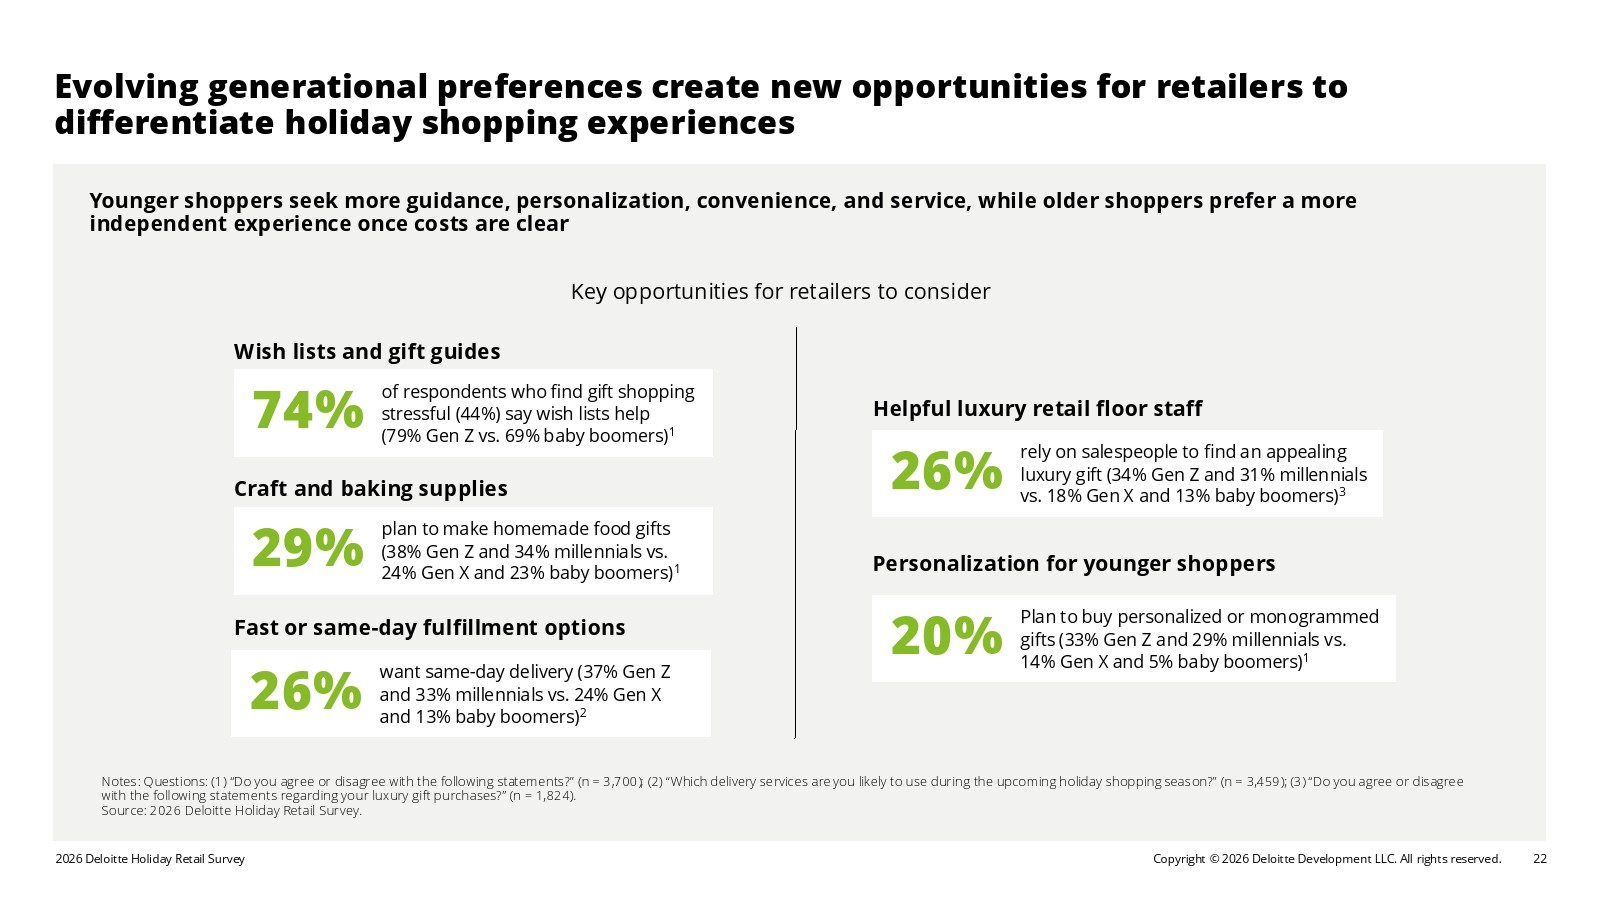
总体来看,2026年美国假日零售市场呈现出消费总额温和增长、预算配置更加理性、年轻群体贡献上升以及购物渠道持续数字化的趋势。未来零售竞争的关键,不再只是扩大促销力度,而是能否同时满足消费者对价格、便利性、个性化和情绪价值的需求。对于零售企业而言,体验式商品组合、会员体系、线上线下协同以及生成式AI辅助购物,将成为争夺节日消费份额的重要抓手。消费者并没有停止消费,而是在重新定义每一笔支出的价值。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: