199IT原创编译
全球自动驾驶出租车市场正从试点部署向商业化规模转型,由此催生了一个崭新且快速发展的保险机遇。Counterpoint估计,到2035年,全球自动驾驶出租车保险市场规模可能达到258亿美元,这主要得益于自动驾驶车队的扩张以及这些车辆预计行驶里程的不断增加。
从驾驶员风险到技术风险
传统汽车保险一直以人类驾驶员为基础,在评估风险水平时依赖驾驶行为、驾驶记录和理赔历史等因素;而自动驾驶出租车则基于不同的机制运作,其中技术性能和车辆数据的重要性日益凸显。
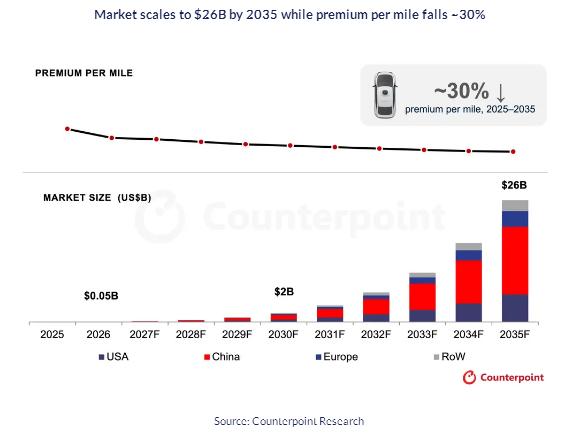
Counterpoint的分析表明,随着自动驾驶技术、安全性能的进步以及全球道路上机器人出租车的日益普及,每英里保费预计将会下降。
研究总监Peter Richardson表示:“几十年来,汽车保险市场一直在不断优化其风险管理方式。而机器人出租车的出现,最终是第四级自动驾驶个人汽车的兴起,彻底改变了这一局面。责任和风险将不再仅由人类驾驶员承担,而是与人类驾驶车辆共存于同一环境中。此外,机器人出租车几乎可以全天候运行,因此能够积累可观的年行驶里程,但同时也面临更高的事故风险——即使事故责任不在自动驾驶系统本身。这些新动态要求我们采用全新的风险管理方式,而领先的保险公司已经开始着手应对,以抓住这一重要的新商业机遇。”
数据可能成为新的驱动力
机器人出租车持续产生大量数据,包括车辆遥测信息、自动驾驶日志、传感器状态、安全事件记录、OTA更新以及维护档案等。这可能为保险公司开辟新的风险承保和理赔评估方式,推动保险向车辆及系统层面的评估发展。
与此同时,责任归属将变得更加分散。一旦发生事故,可能涉及机器人出租车运营商、原始设备制造商、自动驾驶软件供应商或其他技术合作伙伴,从而催生出新的风险分担、保险和再保险模式。
每英里更安全,机遇更大
机器人出租车行驶里程越多,每英里的驾驶风险就越低,有望降低保险价格。同时,由于道路上机器人出租车数量增加,整个保险市场也将随之扩大。
保险业已经开始适应自动驾驶出行的兴起。Apollo ibott正在开发自动驾驶汽车的保险解决方案,并已与优步合作开展自动驾驶保险计划;安联集团则正与Waymo合作,推进自动驾驶汽车的保险与安全服务。INSHUR也专注于满足自动驾驶车队日益增长的需求,正与科技公司、车队运营商和出行服务提供商合作,为自动驾驶车辆量身定制保险方案。这些早期举措表明,保险业正开始从评估驾驶员转向理解每趟旅程背后的科技、车辆和数据。
Counterpoint已对为满足这一需求而兴起的公司和保险结构进行了分析,包括保险公司、再保险公司、经纪公司、保险科技公司以及移动出行企业本身。
199IT.com原创编译自:Counterpoint 非授权请勿转载
更多阅读: