报告显示,全球电子商务正在进入“预期快于执行”的阶段。调查覆盖29个国家、2.9万名消费者和5800家电商企业,消费者平均同时具备4种购物画像,而企业平均经营3个平台。便利性与价格仍是最强驱动力,92%的消费者属于便利型购物者,90%追求低价。
渠道正在快速分化,但企业供给与消费者需求并未完全同步。72%的消费者属于App优先型购物者,但只有38%的企业提供自有App购物;63%的企业通过社交媒体销售,实际通过社交媒体购买的消费者却只有45%。拉美App购物比例达到85%,亚太社交购物比例达到66%,说明区域化渠道策略的重要性正在上升。
平台竞争也呈现“巨头稳固、挑战者加速”的格局。未来五年,82%的消费者预计对电商平台的使用量维持或增加,90%的企业同样预期平台业务增长或稳定。Amazon仍是消费者使用率最高的平台,达到59%,但Temu和Shein分别达到41%和32%,消费者采用新平台的速度明显快于企业布局。
跨境电商继续扩张,国际购物比例同比提高10%,达到70%,45%的消费者每月至少跨境购物一次。中国是最主要的购买来源,占59%,美国为32%。但物流仍是增长瓶颈:45%的消费者因配送成本高或时间过长放弃跨境购买,41%担心关税、税费,36%认为退货复杂。未来五年,57%的消费者希望获得免费配送。
购物车放弃说明,电商竞争已经从“把消费者吸引进来”转向“让交易顺利完成”。只有26%的消费者表示从不弃购,38%的消费者在支付环节流失,32%在配送选项阶段流失。更值得注意的是,7成消费者表示,如果结账时无法获得期望的配送或退货方式,就可能放弃购买,免费配送则能显著改善转化。
支付同样进入精细化阶段。消费者平均使用4种支付方式,而企业平均提供7种。信用卡和借记卡仍占主导,76%的消费者正在使用;数字钱包使用率接近60%。62%的消费者表示,如果无法使用偏好的支付方式,会放弃购物,但只有45%的企业意识到这一点。未来的支付竞争,不是无限增加选项,而是在不同市场提供最合适的选择。
订阅模式正在从商品延伸至物流服务。53%的企业已经提供物流订阅,另有32%计划推出;40%的消费者已经为配送和退货订阅付费,年轻群体更为积极,Gen Z和千禧一代分别达到48%和50%。但37%的消费者曾取消物流订阅,其中51%认为成本过高,说明订阅经济的关键不是增加权益,而是持续兑现价格对应的便利和价值。
可持续发展也从品牌议题转向交易条件。35%的消费者曾因缺少可持续信息而放弃购买,30%预计未来五年绿色物流将成为标准配置。循环经济同样存在增长空间,45%的消费者已经购买过二手或翻新商品。报告显示,消费者真正缺少的并非环保意愿,而是更低成本、更高便利度的参与方式。
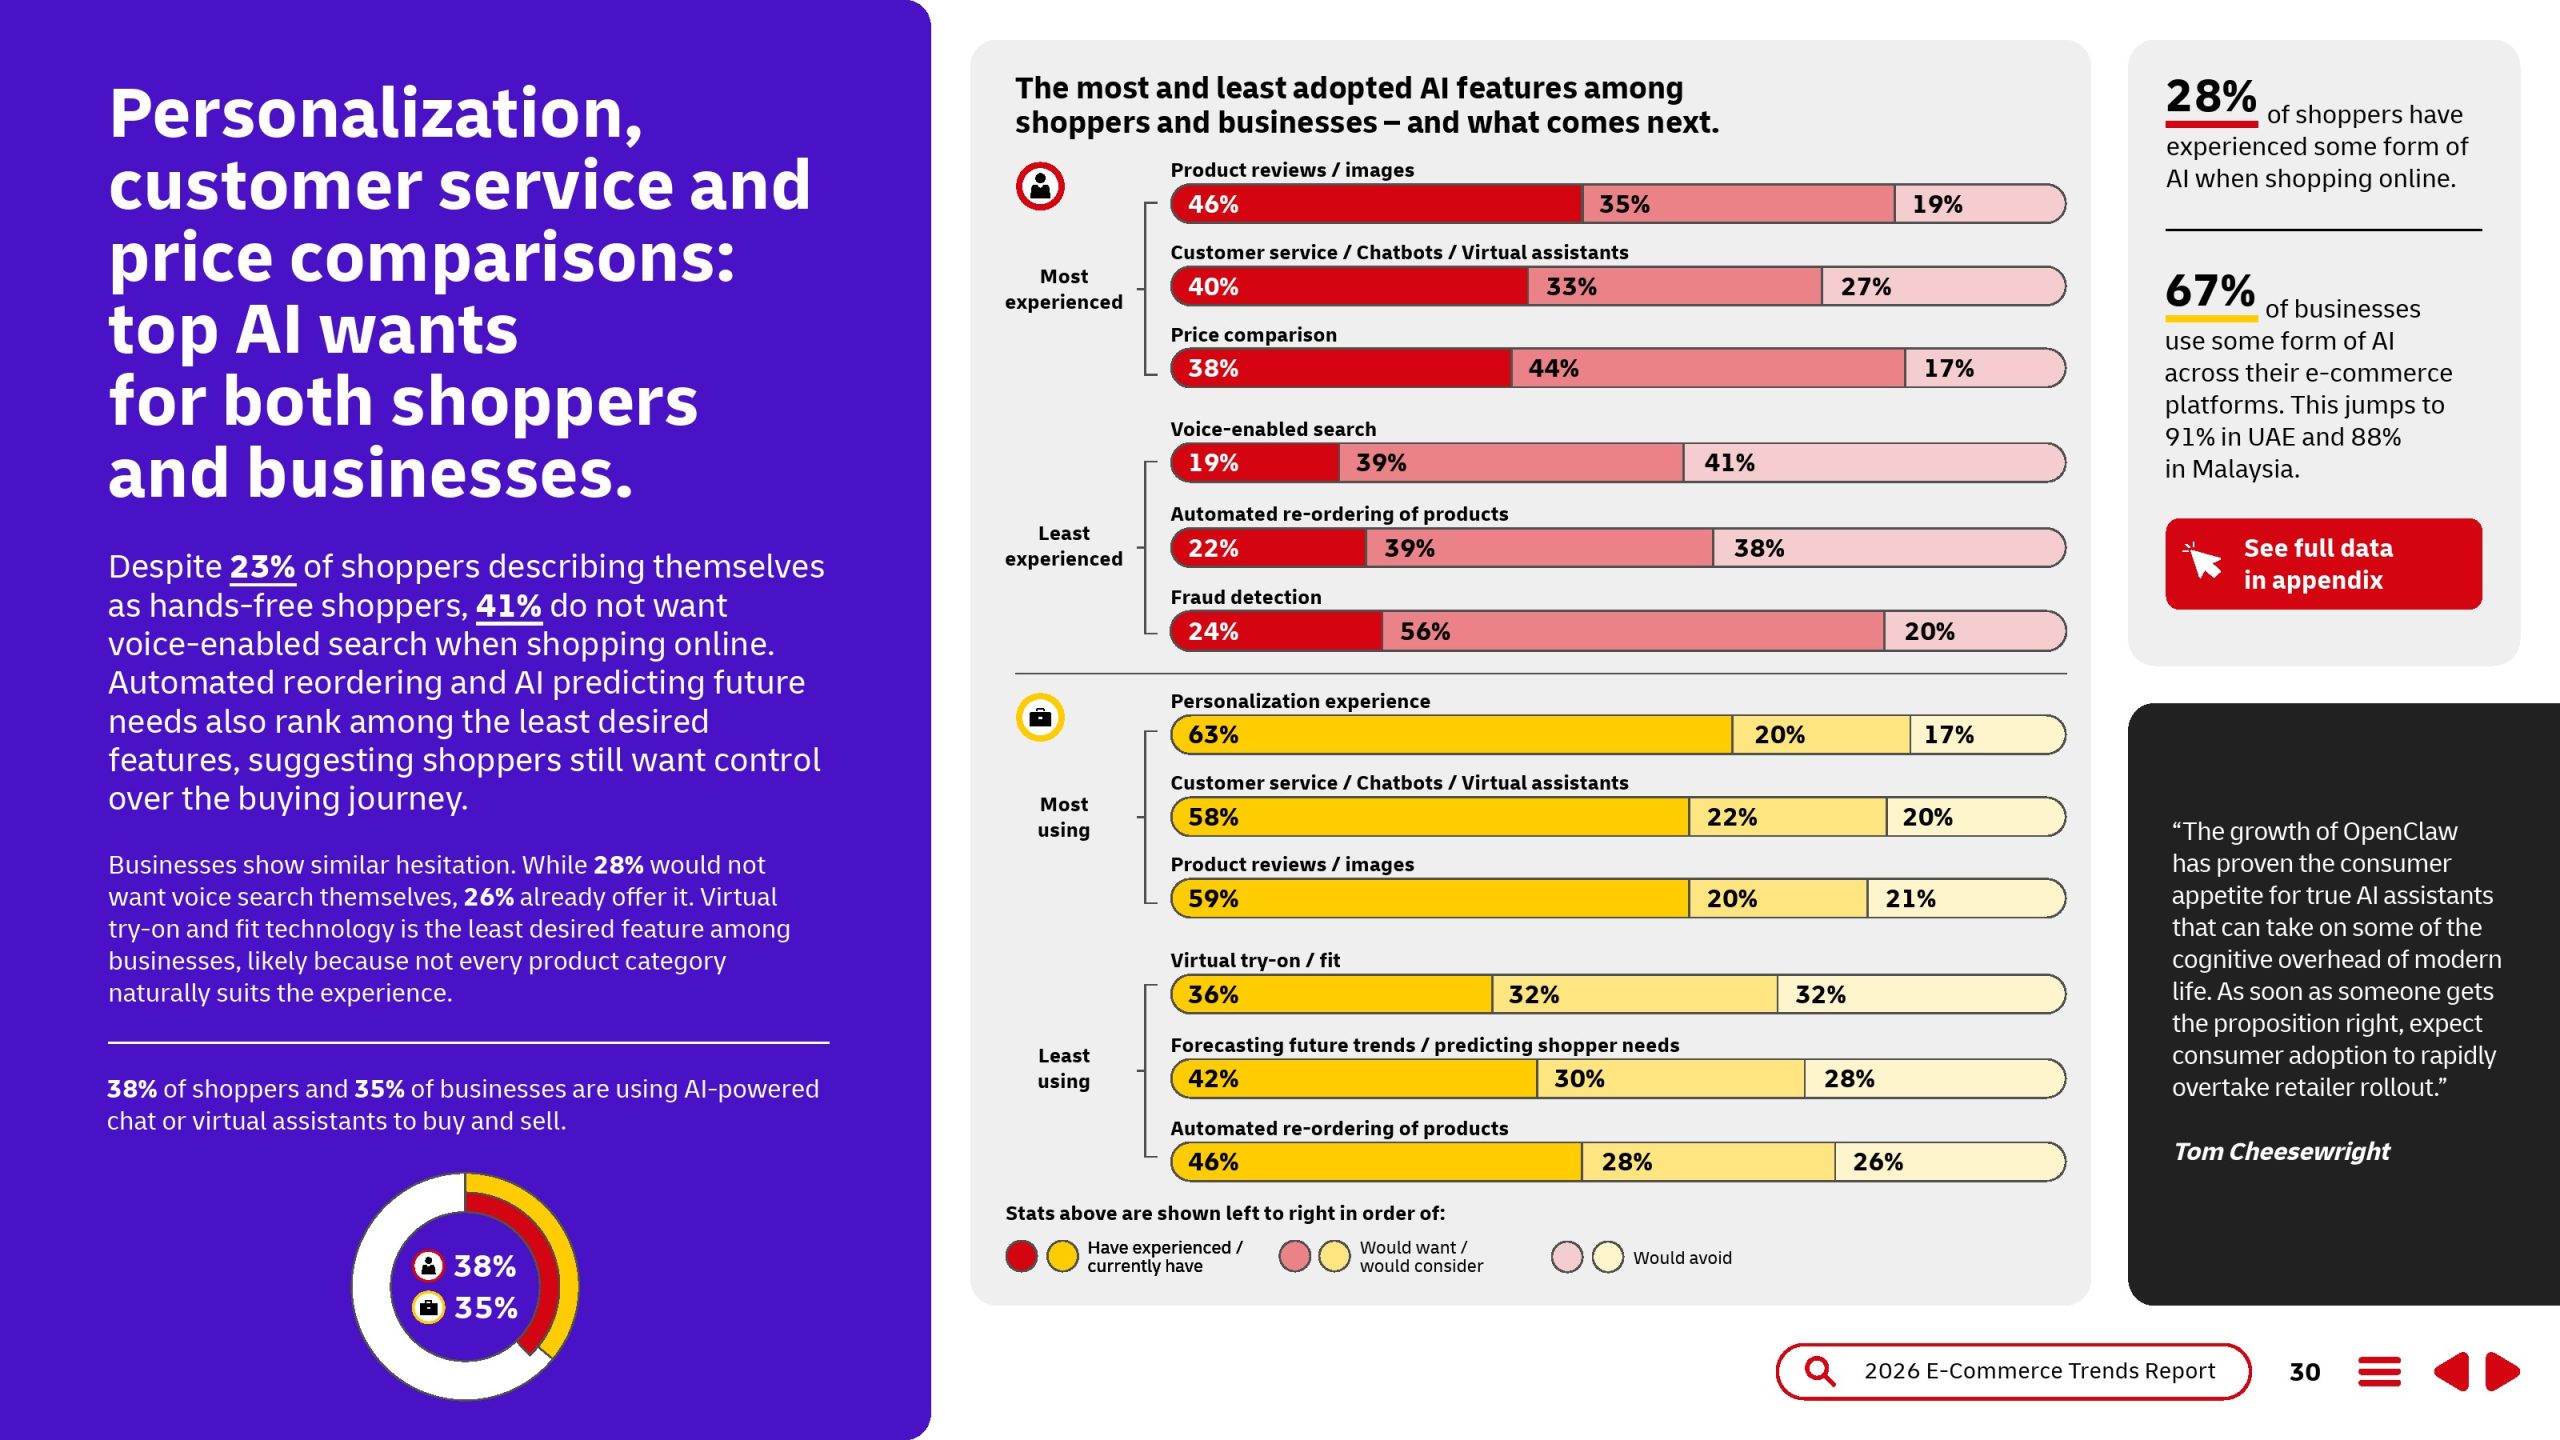
总体来看,2026年的电商增长逻辑正在发生变化:流量、折扣和平台数量的重要性仍在,但决定长期竞争力的变量越来越集中于信任、支付、配送、退货和本地化。未来五年,AI、跨境交易和绿色物流将继续降低交易摩擦,但摩擦越低,品牌越需要建立新的信任与差异化。真正的赢家,不是提供最多选择的企业,而是最懂消费者、最能稳定兑现承诺的企业。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: