根据Counterpoint的追踪报告,2026年6月全球电视出货量同比下降4%。这使得2026年第二季度的同比降幅达到-0.4%,季度末整体表现相对平稳。
6月的疲软趋势似乎反映了需求时机的调整,而非实际需求萎缩。世界杯促销活动将需求提前至2026年4月,导致6月出货量受到拖累。从品牌来看,AOC、三星和TCL实现了出货增长,而包括海信、华为和长虹在内的大多数其他品牌则出现下滑。
在液晶电视领域,三星与TCL仍处于激烈竞争之中。三星通过推出S95H、R95H以及全新的MiniLED系列M80H和M70H,显著扩大了产品阵容;而TCL则凭借其SQD(超级量子点)MiniLED电视,在X11L、C8L和C7L等多个型号中占据领先地位。目前,这两家品牌几乎覆盖了从入门级到超高端的所有价格区间,展开MiniLED和RGB MiniLED电视领域的正面竞争。截至2026年6月,他们的LCD电视出货份额分别为三星13.7%和TCL 13.8%,仅相差0.1个百分点。
值得注意的是,两家公司所采用的技术路径存在明显差异。三星正将其旗舰级RGB背光电视向下延伸至更亲民的价位,而TCL则将RGB MiniLED(RM9L)仅限于大尺寸高端机型,并将SQD-MiniLED置于其技术堆栈的顶端。结果是,在相似价格区间内,不同底层技术带来直接竞争。
每月电视出货量同比增长率:总电视 vs OLED电视
2026年6月全球电视出货量月度追踪数据
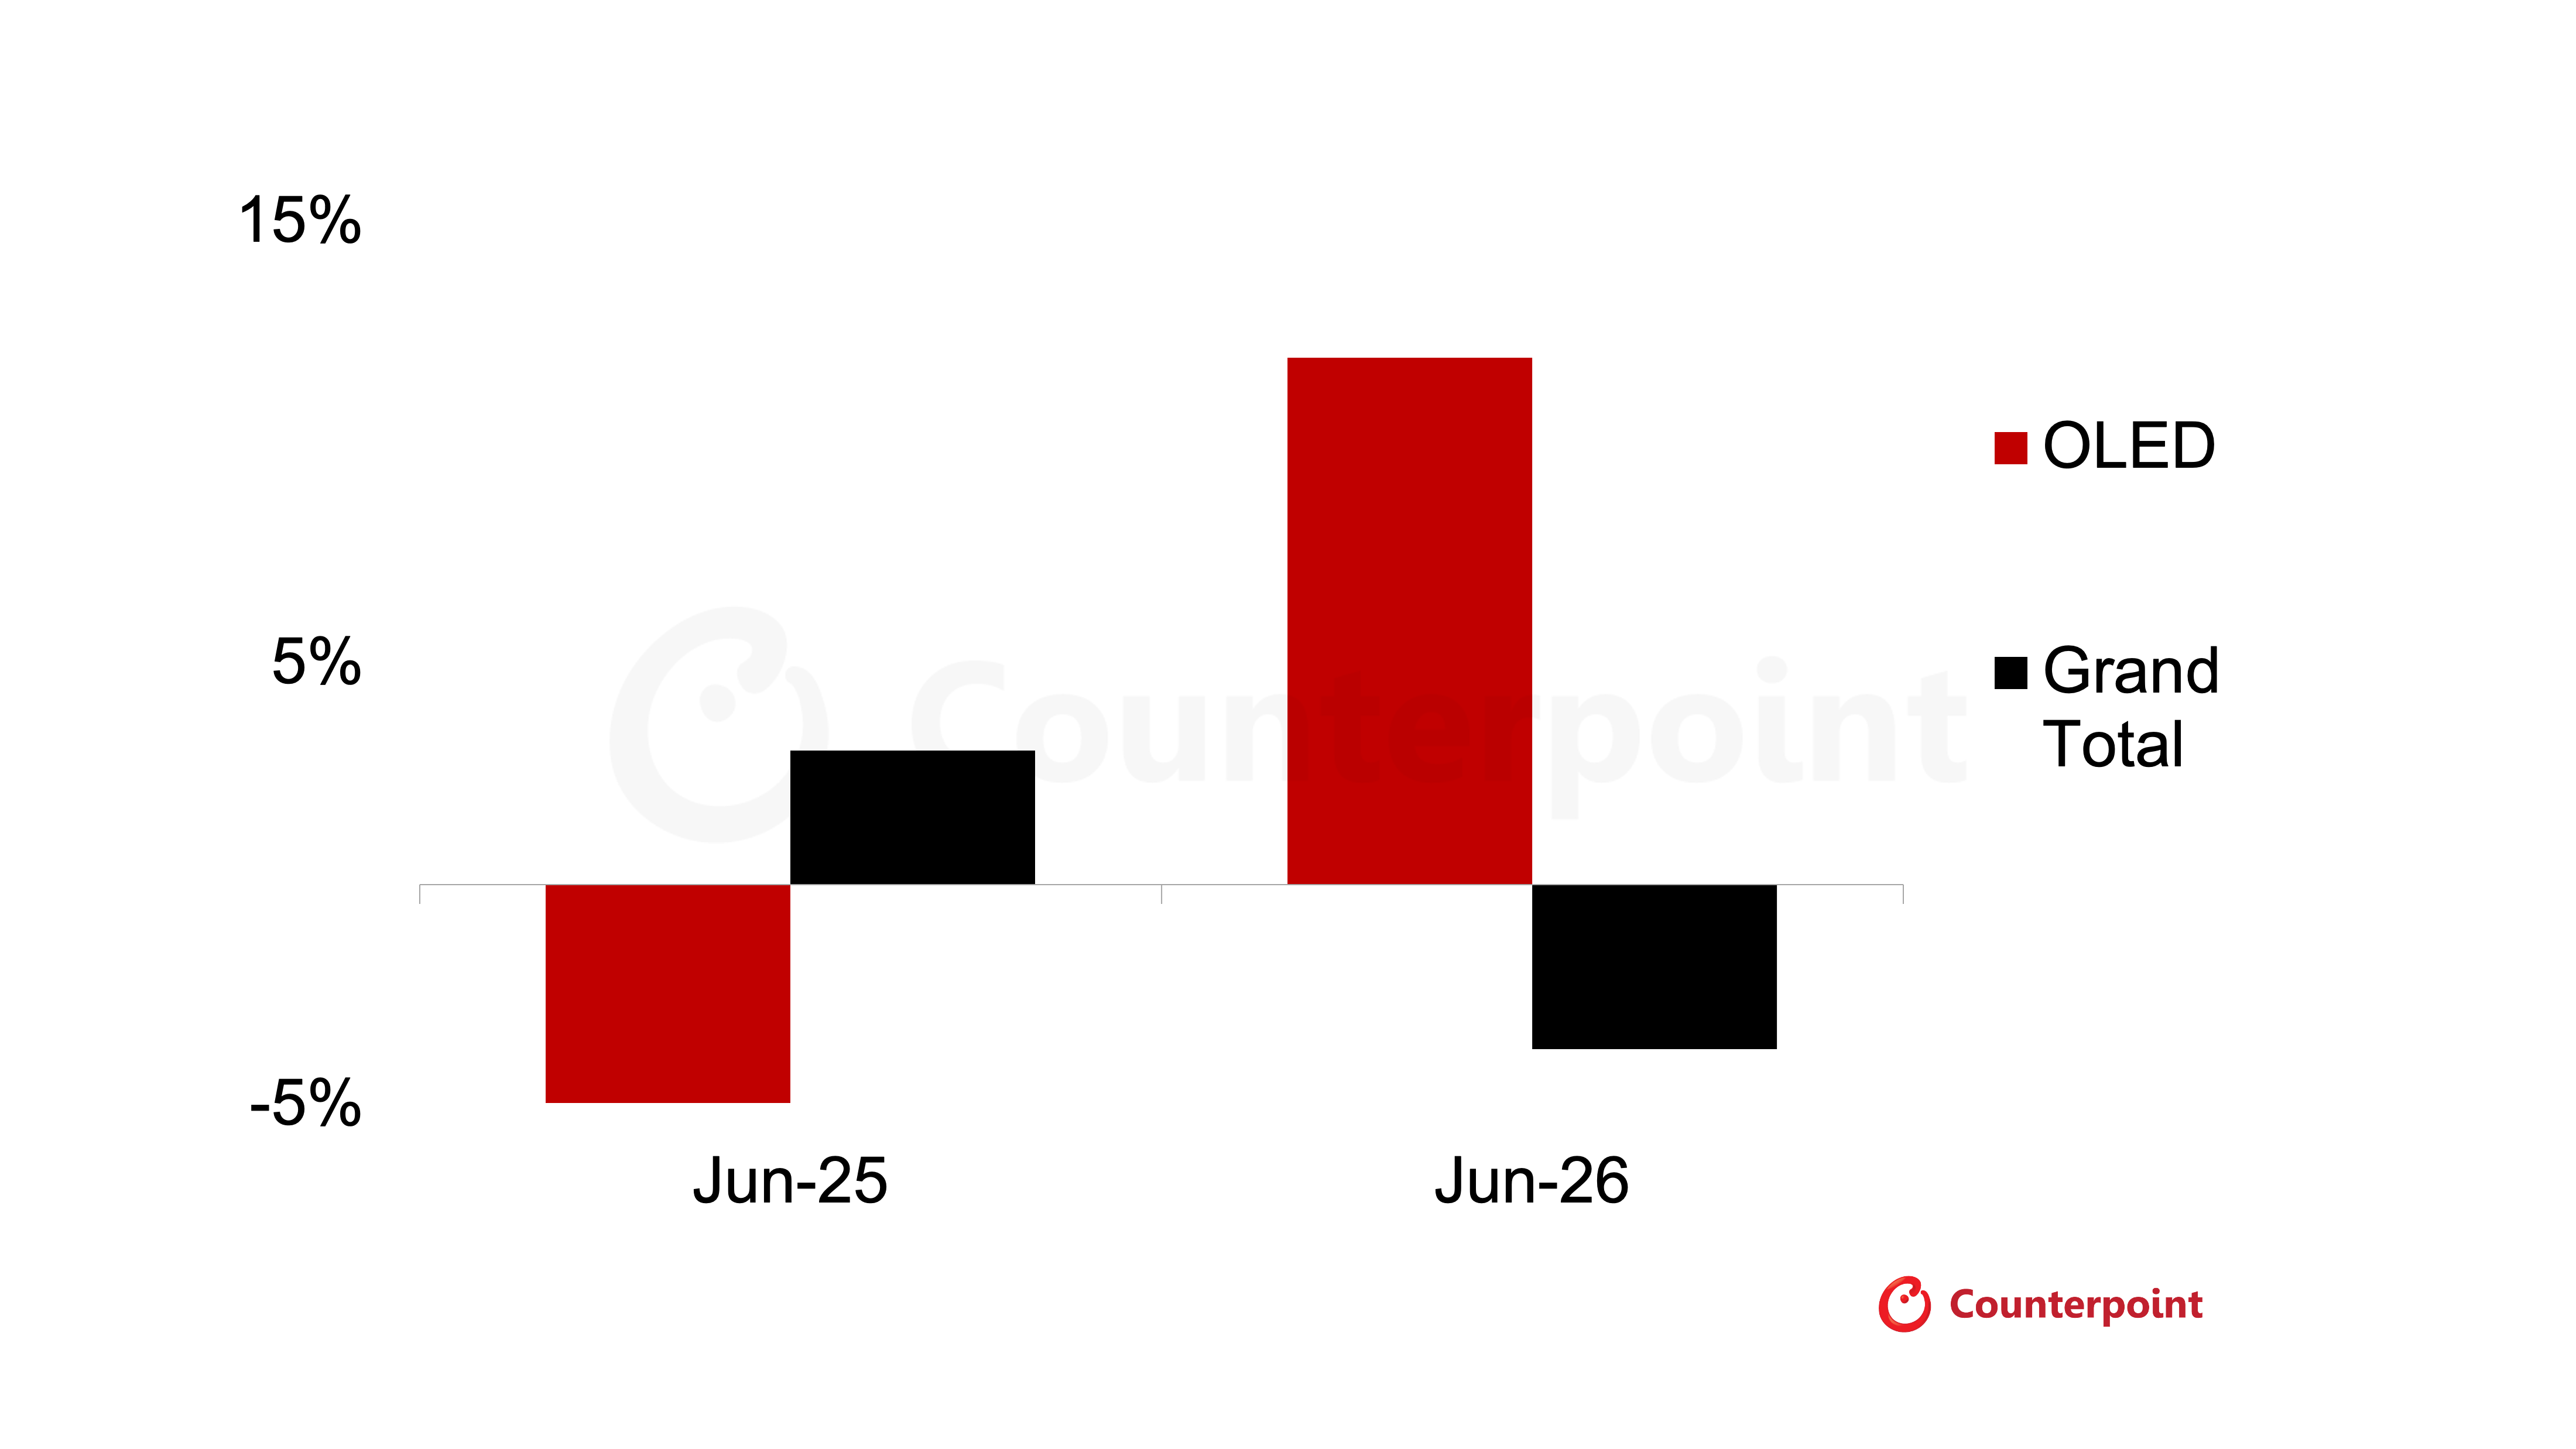
OLED电视市场保持明显增长势头。2026年6月,OLED电视出货量同比增长12%,第二季度同比增长达20%。LG电子在这一增长中处于领先地位,其在6月和第二季度均占据超过一半的OLED电视市场份额,稳居第一。
未来的关键变量在于WOLED的成本结构。LG Display的大面板部门目前正致力于降低电视用WOLED的价格。公司已推出无需偏振片的WOLED SE,以降低成本,现在正在开发一种双层叠层结构,可在简化堆叠的同时维持或提升品质。
这不仅意味着成本的微小削减,更显示出企业试图降低OLED电视本身的进入门槛。未来,这一WLED策略能否真正扩大OLED电视市场,将成为关注的焦点。
Counterpoint Research研究总监Bob O’Brien表示:“近年来,OLED电视在高端市场上的份额被价格更低的MiniLED电视所侵蚀,消费者在相似价格区间下将大屏MiniLED电视与小尺寸OLED电视进行比较,许多消费者选择了MiniLED。LG Display正通过推出价格更实惠的OLED电视面板来应对这一趋势,有望重新赢得部分客户。”
更多阅读: