根据Counterpoint发布的汽车显示屏追踪报告(CID/DIC),2026年第一季度,汽车用中心信息显示/数字仪表盘(CID/DIC)需求同比下降2%。与上一季度相比,环比下滑幅度更大,达到15%,主要受2025年第四季度强劲的季节性需求推动。这一基本面疲软趋势源于整体汽车行业放缓,其中中国本土整车制造商(尤其是比亚迪和长安集团)是主要原因。
2026年第一季度按背板类型划分的全球汽车CID/DIC显示屏需求份额
技术结构未发生显著变化。2026年第一季度,LCD仍占据主导地位,占总需求的98.7%,较2024年第一季度的99.1%略有下降。同期,MiniLED LCD的市场份额从0.5%上升至0.6%,OLED则从0.4%提升至0.7%。尽管目前仅有少数车型采用这些高端技术,但整体趋势显示,随着新车内饰设计更加注重显示屏的突出表现,相关需求持续增长。
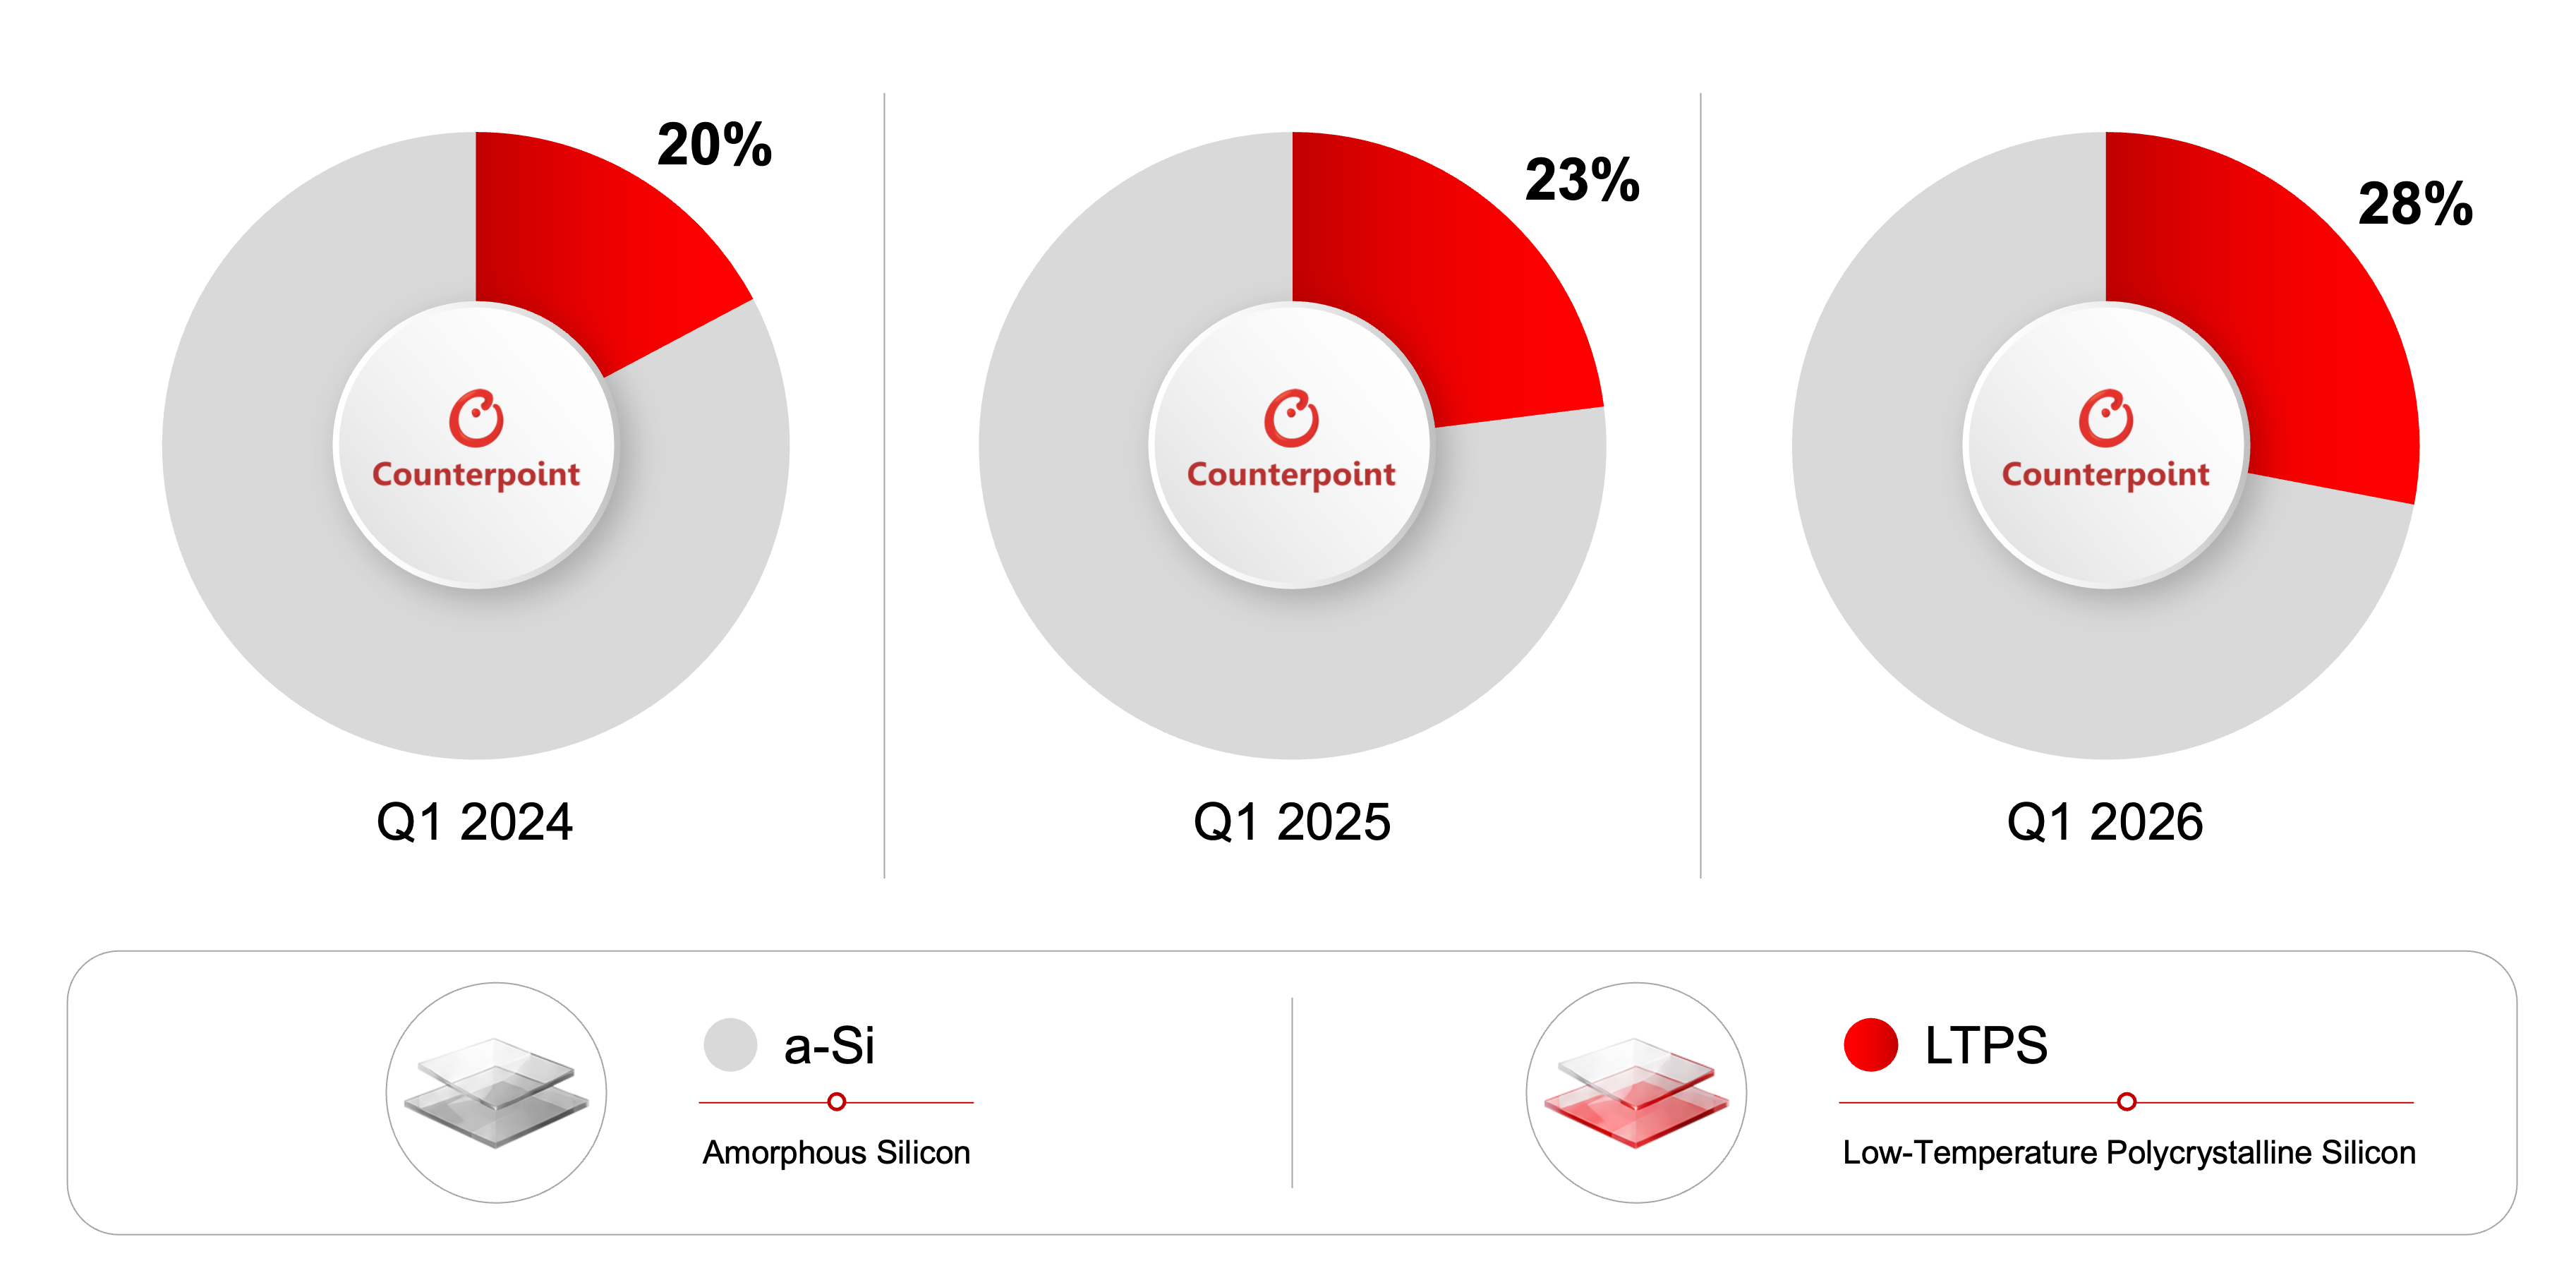
在背板方面,变化更为明显。2026年第一季度,LTPS占需求总量的18.8%,较2024年第一季度的11%有所上升。这一增长背后是显示屏尺寸的演进:10英寸以下细分市场的需求占比从46%下降至35%;而10至20英寸市场的份额则从54%扩大至65%。更大的屏幕直接意味着更高的分辨率和图像质量要求,在10至20英寸细分市场中,LTPS的市场份额也从20%上升至28%。
尽管销量已进入短期调整阶段,但屏幕尺寸持续增大以及向LTPS迁移所带来的产品结构升级仍保持在正轨。
副主管Guillaume Chansin表示:“汽车制造商希望采用LTPS液晶面板,因为这能实现更高的分辨率、更窄的边框以及更低的功耗——这些特性在消费电子产品中十分常见。随着OLED技术如今在智能手机领域占据主导地位,并在IT市场逐步扩大份额,LTPS LCD的剩余产能已被重新转向汽车行业。”
更多阅读: