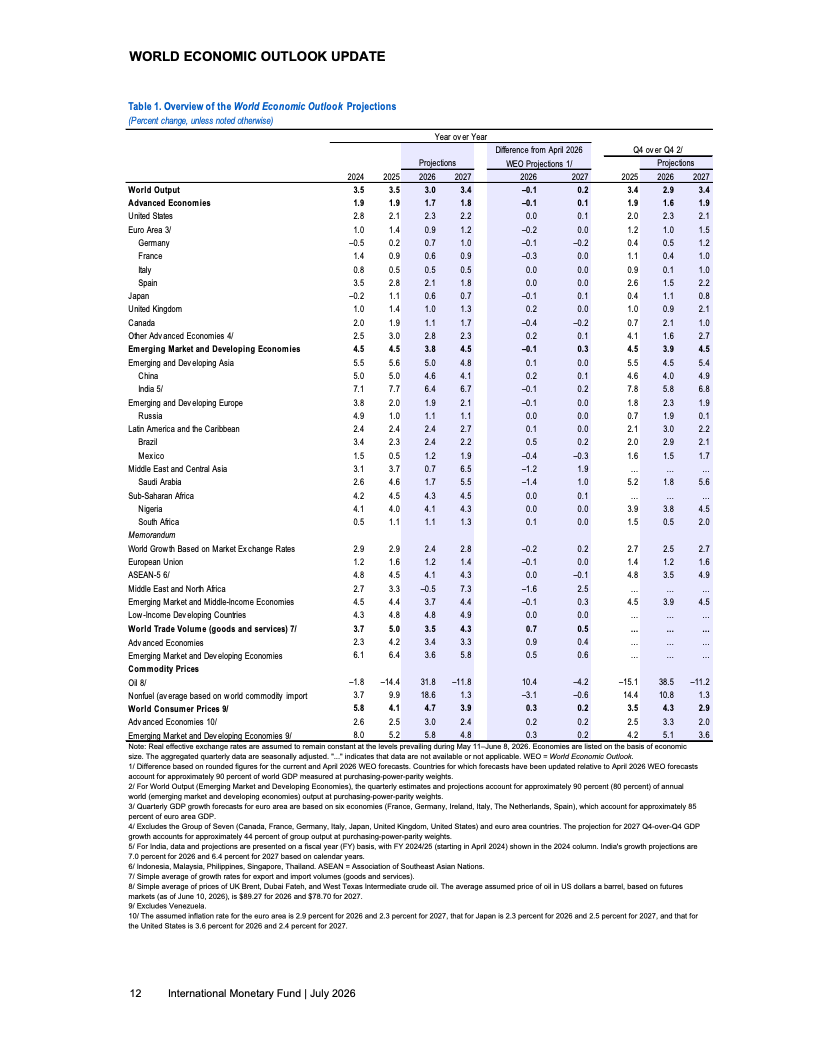
2026年全球经济继续处于地缘冲突与人工智能技术革命两股力量的交汇点。IMF预计,2026年全球经济增长率为3.0%,2027年回升至3.4%,低于2024-2025年3.5%的平均水平。与此同时,全球通胀将由2025年的4.1%升至2026年的4.7%,2027年回落至3.9%,意味着持续两年的全球去通胀进程暂时中断。战争带来的供给冲击与AI推动的需求扩张形成相互抵消,使全球经济整体保持韧性,但国家间表现明显分化。
能源市场成为本轮经济调整的核心变量。尽管停火进展缓解了部分供给压力,全球能源价格仍较战前高约25%,IMF预计2026年国际原油均价约89美元/桶,同比上涨31.8%,天然气价格上涨22%,化肥价格上涨26%,食品价格上涨8%。不同地区承受的成本差异明显,亚洲新兴市场汽油价格上涨约30%,拉美仅上涨15%;亚洲液化天然气价格上涨约50%,欧洲上涨25%,美国天然气价格仅上涨约10%,能源结构与供应链布局进一步决定各国通胀表现。
AI产业链成为全球增长最大的增量来源。韩国、中国台湾、马来西亚、泰国等AI硬件出口经济体持续受益,韩国一季度经济增长达7.5%,远高于此前预测的1.8%;中国一季度增长约8.1%,主要由高端制造、基础设施投资及科技出口带动;马来西亚2026年预计增长4.7%,越南增长7.5%,印度仍保持6.4%的高增长。相比之下,缺乏AI产业参与度且高度依赖能源进口的发展中经济体增长压力持续加大,全球技术红利正在加速重新分配。
区域经济分化进一步扩大。美国2026年预计增长2.3%,财政支出与科技投资继续提供支撑;欧元区增长仅0.9%,英国1.0%,均受到高能源成本拖累;日本增长0.6%,受财政刺激部分缓冲。新兴经济体整体增长预计由2025年的4.5%降至2026年的3.8%,中东和中亚因战争影响降至0.7%,但2027年有望反弹至6.5%。全球贸易增速则由2025年的5.0%降至2026年的3.5%,反映贸易壁垒、供应链重组及地缘政治因素持续影响国际贸易流动。
整体来看,本轮全球经济周期已由传统需求周期逐步转向“地缘政治+技术革命”双重驱动的新阶段。战争推高能源成本并延缓全球降息节奏,而人工智能则不断提升投资、生产率与出口竞争力,两者共同决定未来全球增长格局。未来经济表现将更多取决于各国在AI产业链中的位置、能源安全保障能力以及财政与货币政策的协调效率。随着全球资本、产业链和技术资源持续向高附加值领域集中,科技优势正在逐步替代传统资源优势,成为决定长期增长潜力和国际竞争力的关键变量。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: