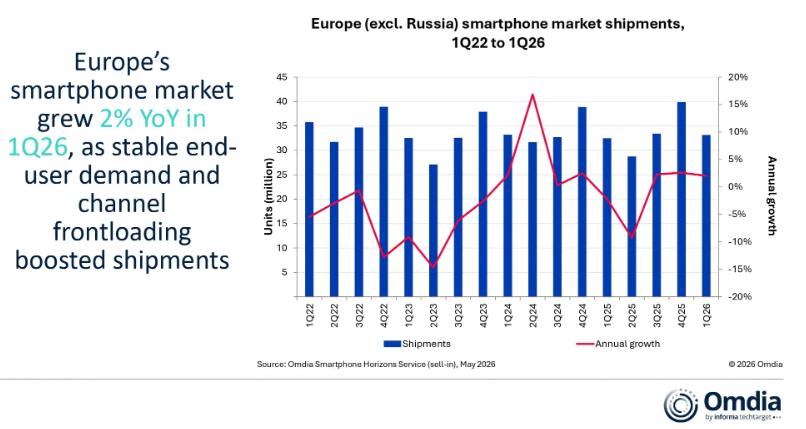
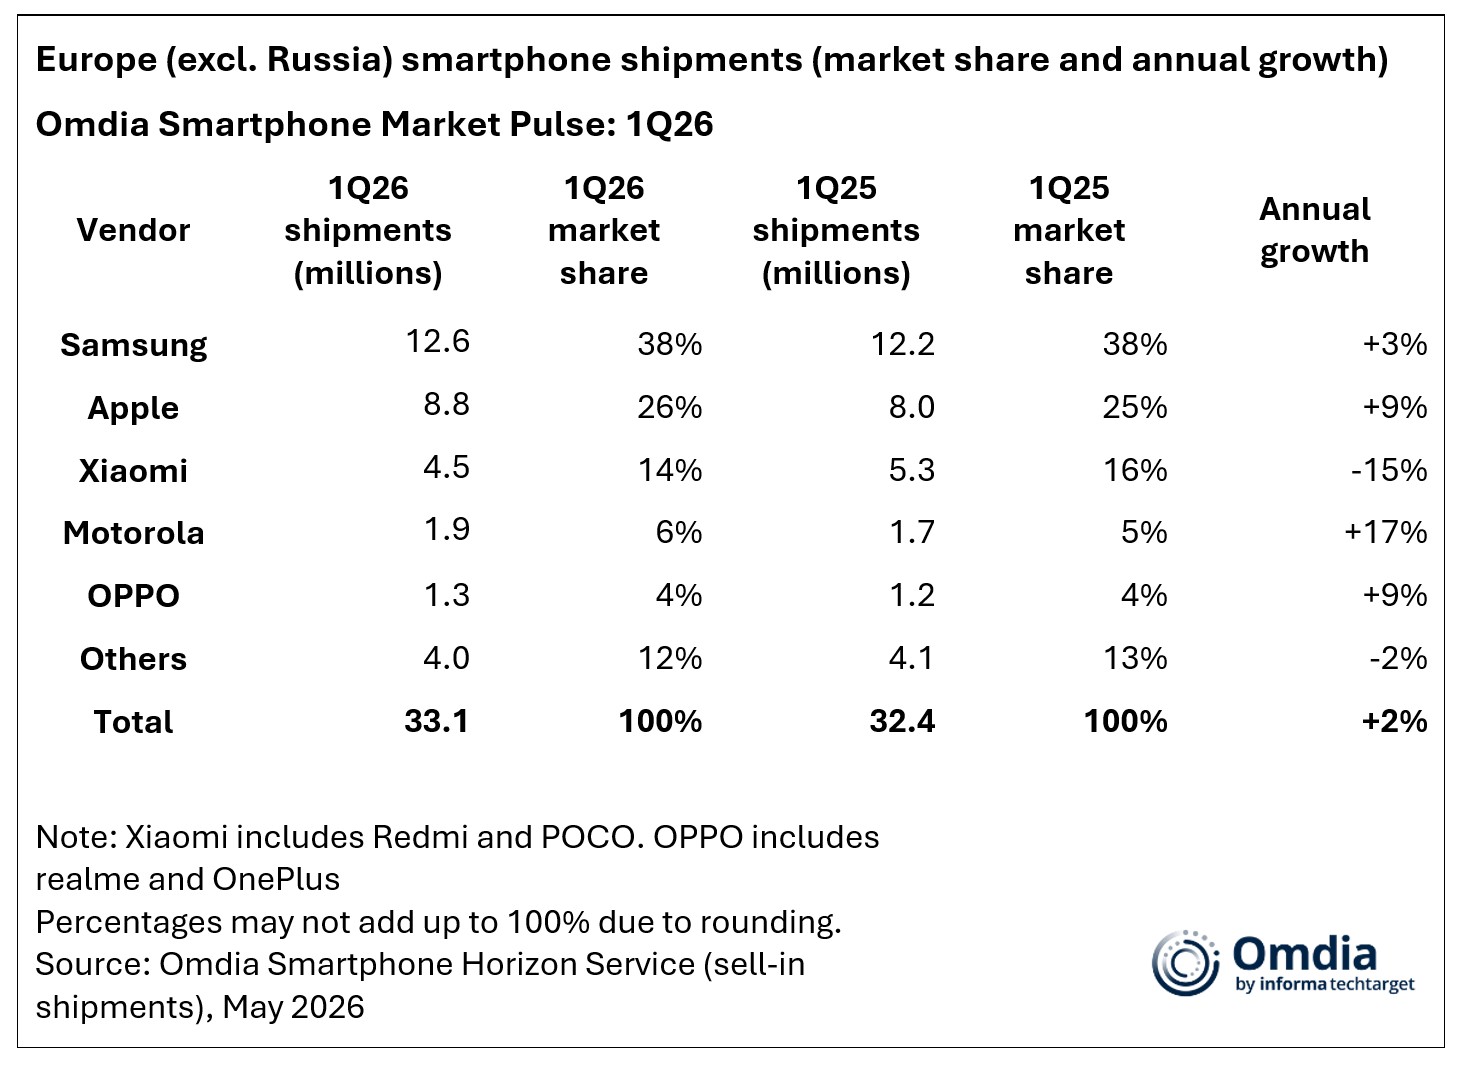
Omdia的最新研究显示,2026 年第一季度,欧洲(不包括俄罗斯)的智能手机市场销量增长了2%,达到 3300 万部,尽管供应成本不断上升以及供应瓶颈风险加大,但该市场仍表现出了较强的韧性。健康的终端用户需求以及渠道前置采购起到了推动作用。
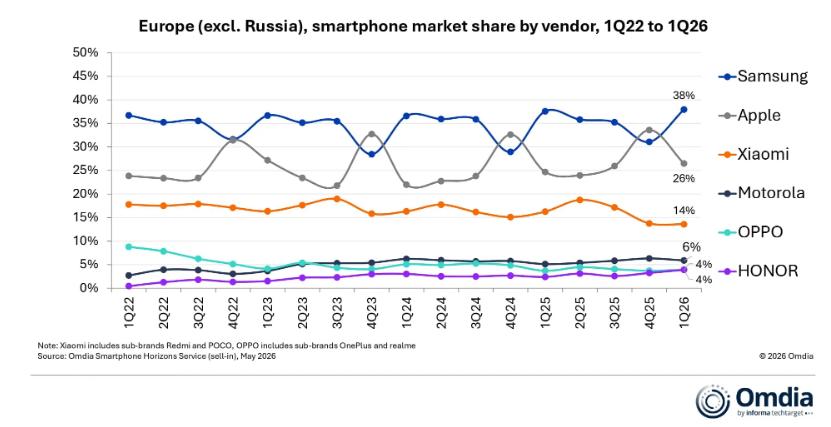
2026 年第一季度的主要供应商亮点包括:
- 三星成为欧洲最大的供应商,其出货量增长了3%,达到 1260 万部。Galaxy A16 4G 的有效折扣策略帮助三星提高了销量,抵消了 Galaxy S26、A57 和 A37 推迟上市带来的销量下滑。
- 苹果的出货量增长了9%,达到 880 万部,得益于 iPhone 17 系列强劲的需求,同时得益于 iPhone 15 和 iPhone 16e 更广泛的中端产品覆盖。值得注意的是,尽管苹果的折扣力度低于往年,但其业绩依然出色。
- 小米尽管出货量下降了15%,降至 450 万部,但仍位居第三,因为其受到供应端困难的影响更为直接。不过,小米的平均销售价格(ASP)较 2025 年第一季度增长了 21%,得益于小米 17 和 15T 系列创纪录的强劲表现,尽管出货量下降,但仍实现了同比价值增长。在法国、德国和西班牙,高端产品的销售表现尤为强劲。
- 马可尼的出货量增长了 17%,达到 190 万部,得益于在西班牙和葡萄牙的迅速扩张,以及在法国和意大利的持续进展。
- OPPO 的出货量增长了 9%,达到 130 万部,主要得益于其在法国的强势回归,以及在罗马尼亚和波兰的增长。随着 realme 和 OnePlus 都已并入旗下,OPPO 正在进行重组,以优化其产品组合和战略,并致力于巩固其在欧洲的市场地位。
- 荣耀(排名第六)是最大的厂商中增长最快的供应商,其出货量较 2025 年第一季度增长了超过 60%。荣耀的增长得益于其产品线在价格区间方面进一步扩展。
Omdia的首席分析师Runar Bjorhovde表示:“欧洲智能手机市场的需求依然强劲,这得益于持续的换机潮以及渠道合作伙伴扩大了库存所致的出货量增加。尽管出现了部分价格上调的情况,且折扣力度也低于往年水平,但供应商和渠道合作伙伴仍对 2026 年第二季度的市场走向更为担忧。在该地区,三大供应商占据了近 80%的市场份额,渠道合作伙伴之间的竞争往往比供应商之间更为激烈,这为渠道采取提前储备的预防性措施提供了明确的理由。
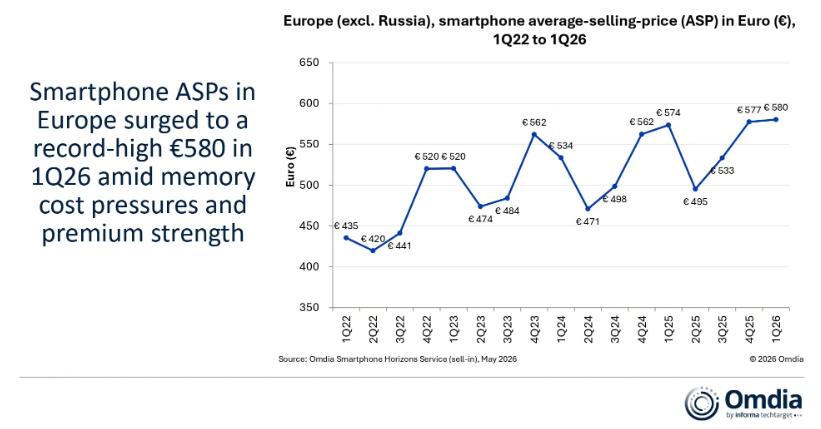
2026 年第一季度,欧洲智能手机的平均销售价格(ASP)飙升至创纪录的 580 欧元高位。这主要是由于价格低于 200 欧元的设备供应减少所致,这类设备的出货量占比达到了历史最低水平,仅为 25%。此外,高端产品表现依然强劲,这得益于苹果的增长。供应商和渠道合作伙伴的关注重点已从数量转向价值,以实现业绩和运营的可持续性。”许多通常专注于大众市场领域的供应商正越来越多地将业务重心转向中高端市场,希望能从那些对价格不那么敏感且乐于升级换代的消费者那里获得收益。”
Bjorhovde评论道:“2026 年第一季度的表现超出预期,但前景仍不容乐观,因为迅速加剧的内存供应瓶颈问题愈发严重。Omdia预测 2026 年欧洲的出货量将下降 12%,但大部分降幅将在下半年出现。只要趋势表明未来价格将大幅上涨,我们就预计库存水平将保持在高于正常水平的状态。然而,中期市场调整将是不可避免的,因为当内存价格开始趋于稳定时,采取谨慎措施并再次降低库存水平将变得有利。无论是供应商还是渠道合作伙伴,都需要在不断变化的市场条件下保持高度的灵活性,但必须确保其重点始终放在吸引终端买家和强化品牌以实现长期成功上。”
更多阅读: