2026年全球化工50强品牌总价值达到833亿美元,同比增长1%,较2025年的825亿美元有所恢复,但仍未回到2024年837亿美元的高点。这意味着行业虽然结束连续下滑,但增长更多依赖销量恢复,而非产品溢价能力提升,全球化工企业仍面临供需失衡、盈利承压与品牌分化同步加剧的新阶段。
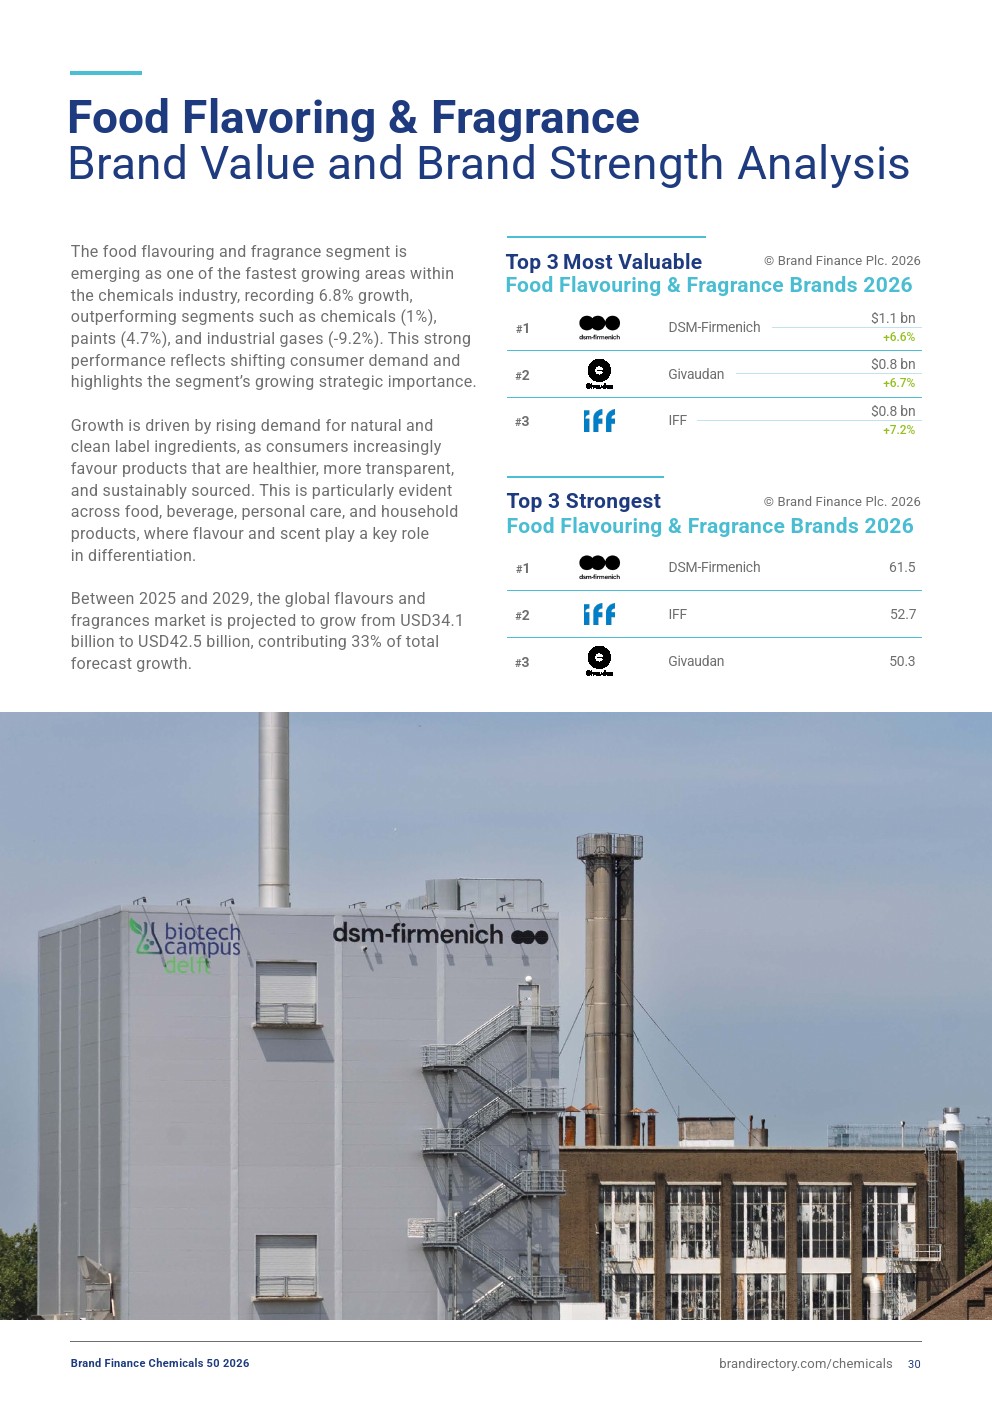
从产业结构来看,不同细分领域表现明显分化。农资养分(AgriNutrients)品牌价值增长11.1%,成为增长最快板块;食品香精香料增长6.8%,涂料增长4.7%,均高于行业整体水平。相比之下,工业气体品牌价值下降9.2%,农业科技下降2.7%,传统基础化工依然承受需求疲弱与价格压力。数据显示,高附加值、绿色化和专业化产品正逐渐成为品牌价值增长的重要来源,而大宗化工业务的盈利模式正遭遇结构性挑战。
品牌竞争格局依旧稳定,但领先企业优势进一步扩大。巴斯夫(BASF)连续第12年蝉联全球最具价值化工品牌,品牌价值达到107亿美元,同比增长13%;沙特基础工业公司(SABIC)以52亿美元位居第二,同比增长5%;陶氏(Dow)品牌价值50亿美元,同比增长6%。与此同时,荣盛石化以33亿美元继续位列全球第五,是榜单前十中最具代表性的中国企业,品牌价值同比增长2%,显示中国化工企业正在从规模扩张逐步迈向品牌竞争阶段。
增长最快品牌则体现出行业转型方向。加拿大农业化工企业Nutrien品牌价值增长22%,达到26亿美元,成为2026年增速最高品牌。报告指出,其增长主要来自品牌强度提升,通过数字化零售体系、移动办公平台以及覆盖700多个直营网点的服务网络,不仅提升运营效率,也增强客户忠诚度与品牌信誉。相比单纯扩大产能,数字化能力、客户服务和品牌体验正在成为新的增长驱动力。
品牌价值之外,品牌影响力同样成为企业竞争的重要资产。Brand Finance针对全球11个市场采购、研发及工程决策者开展研究发现,影响客户采购决策的首要因素并非价格,而是品牌信任。其中,“技术能力与服务质量”占采购影响因素29%,“合作可靠性与诚信”占26%,两项合计达到55%。相比之下,创新与可持续发展占18%,供应链韧性占16%,机构信誉占8%。这一结果意味着,在全球B2B化工市场,持续交付能力、技术支持和客户服务已经成为决定品牌竞争力的核心指标。
区域市场对于品牌价值的认知也出现明显差异。亚太市场更加重视技术能力、创新与可持续发展协同表现;欧洲采购商更关注企业价值观、环保真实性与社会责任;中东市场更加强调供应稳定性、执行能力和财务实力;美国市场则更加重视长期合作关系和客户沟通质量。不同区域采购偏好的变化意味着,全球化工企业已经难以依靠统一品牌战略覆盖全球市场,本地化品牌建设正在成为国际竞争的新要求。
整体来看,全球化工行业正从依赖规模和成本优势,逐步迈向依赖品牌、技术和创新能力驱动的新发展阶段。报告认为,欧洲高能源成本、亚洲新增产能持续释放以及全球供应链不确定性,将长期影响行业竞争格局。未来品牌价值增长将更多来自专业化、高端材料、循环经济、绿色化学以及数字化服务能力,而不仅是传统产能扩张。对于全球化工企业而言,品牌正在从市场传播工具演变为连接技术创新、客户信任、资本认可和长期盈利能力的重要战略资产,谁能够率先完成从产品竞争向品牌竞争的升级,谁就更有机会在下一轮全球产业重构中占据领先地位。


文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: