据Counterpoint Research市场监测部门的初步估计,2026 年第一季度全球智能手机市场仍面临压力,出货量同比下降 6%,原因是 DRAM 和 NAND 存储元件短缺以及需求减弱。尽管某些地区表现相对稳定,但整体市场情绪仍较为谨慎,因为原始设备制造商(OEM)调整了定价和生产策略,包括推迟产品上市和减少新品发布,并且消费者在中东局势紧张的情况下也推迟了非必需品的购买。与此同时,一些 OEM 为应对元件价格上涨和物流成本上升而提前增加了出货量,这抵消了出货量的更大降幅。
在谈到全球智能手机市场时,高级分析师Shilpi Jain表示:“出货量的下降主要是由于存储厂商将重点放在人工智能数据中心而非消费电子产品上,这使得 OEM 的利润空间受到压缩,并迫使他们将更高的物料清单(BOM)成本直接转嫁给消费者。尽管供应仍然紧张,但不断上涨的能源价格、高昂的物流成本以及由中东地区紧张局势引发的经济不确定性,使得消费者对新设备的购买意愿较低,从而导致对翻新设备的需求增加,并进一步抑制了出货量。内存芯片的短缺和成本的上升对价格敏感型市场影响最大,比如入门级和中端设备,这些设备最容易受到此类需求和供应压力的影响。虽然像苹果这样的高端设备制造商相对能够抵御这些压力,但以销量为导向的中国品牌则经历了更明显的下滑,尤其是在价格敏感型地区,这导致了全球出货量的整体下降。”
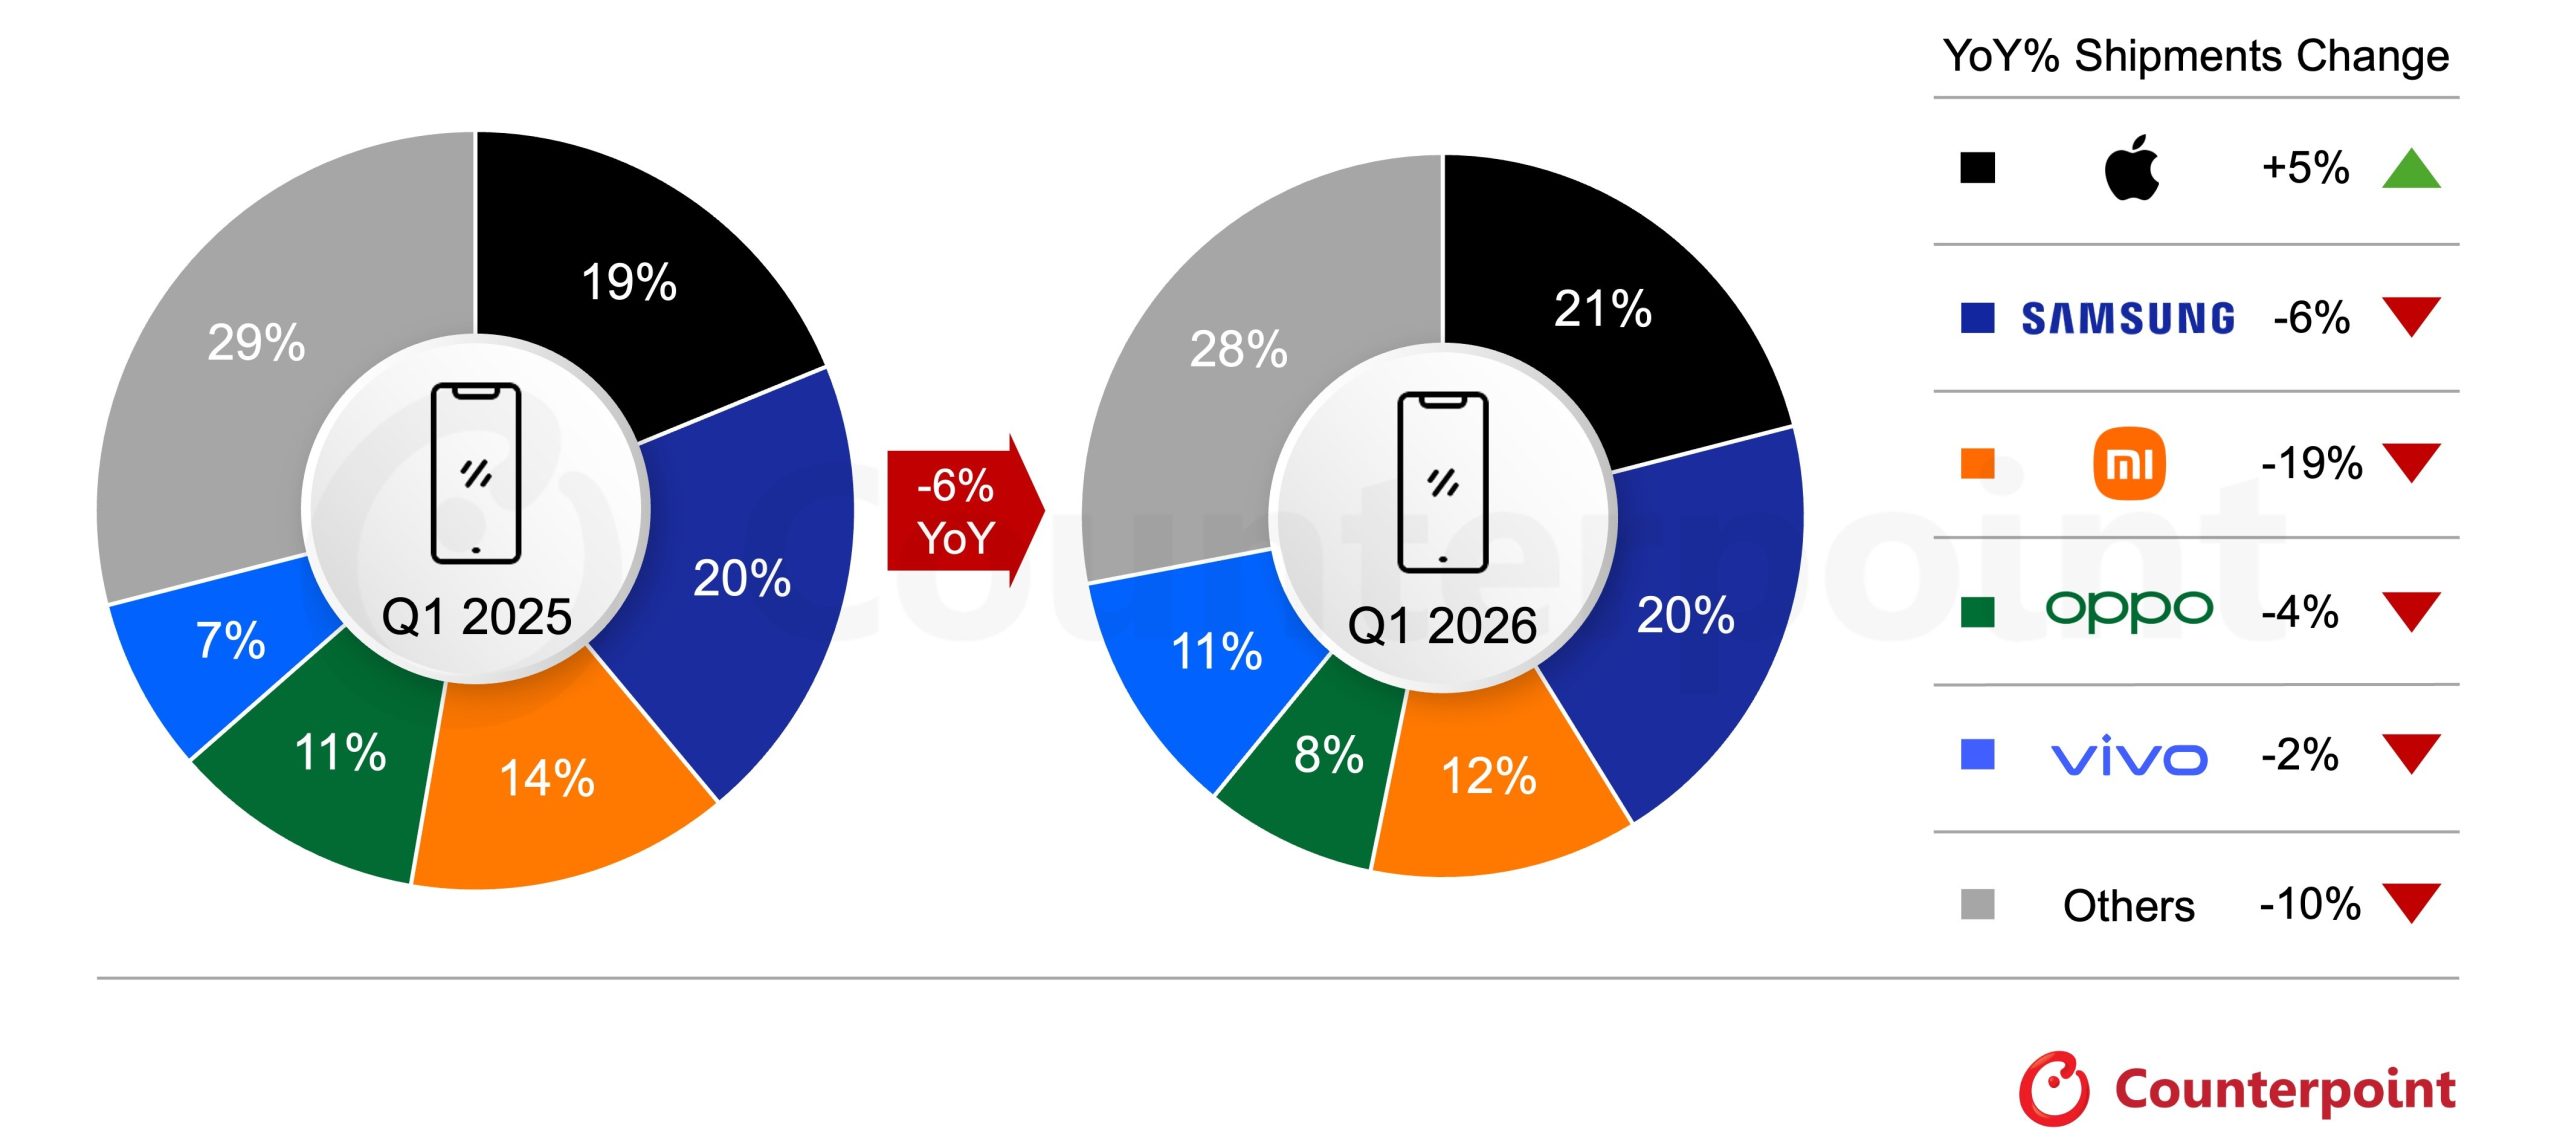
苹果在第一季度首次成为全球智能手机市场的领导者,2026 年第一季度的市场份额达到 21%,同比增长 5%。由于其超高端定位和高度整合的供应链,苹果在应对内存危机方面保持了最强的抵御能力。iPhone 17 系列的持续强劲需求、积极的以旧换新计划以及生态系统粘性推动了整体销量的增长,尽管宏观环境有所放缓。该品牌在几个关键的亚太市场(如中国、印度和日本)表现尤为强劲,突显了对 iPhone 的强劲需求以及在这些高潜力市场的有效策略。
三星在 2026 年第一季度的出货量同比下降 6%,市场份额为 20%,因为该品牌在大众市场领域的需求减弱以及 S26 系列的发布延迟带来了挑战。然而,S26 系列的初期发展势头依然强劲,这凸显出对新硬件及集成人工智能功能的强劲需求,其中 Ultra 版本的受欢迎程度最高。为了应对不断上升的成本压力,三星进一步调整了其产品组合,精简入门级产品并强调更高层级的配置,从而有效地提高了起始价格,同时强化了其设备的高端定位。
小米尽管在全球市场中仍占据第三位,市场份额为 12%,但其在排名前五的品牌中降幅最大,同比下降了 19%。该品牌正面临严峻压力,因为其在价格敏感的入门级市场的大量投入使其极易受到内存成本上升的影响。小米正在精简产品线,并将重点放在核心地区。同时,它在高端市场也看到了良好的增长势头,小米 17 系列在中国表现良好。(小米的市场份额已从 13%修订为 12%,同比降幅从 13%变为 19%。)
OPPO 和 vivo 在 2026 年第一季度分别以 11%和 8%的市场份额占据了市场第四和第五位。尽管同比销售额下降了 2%,但维沃在印度仍保持了市场领导地位,它利用中端系列产品来满足高价值升级需求,同时在中国市场的表现也保持稳定。OPPO 的总体出货量有所下降,但该品牌在入门级市场凭借 A5 系列表现强劲,而其超旗舰产品 Find N5 在市场上也颇受好评。
在前五名之外,谷歌和 Nothing 在 2026 年第一季度的出货量同比分别增长了 14%和 25%。谷歌的 Pixel 系列凭借其边缘人工智能能力、计算摄影技术和简洁、用户友好的软件,在关键成熟市场中的影响力不断增强,从而帮助该品牌扩大市场份额。另一方面,Nothing 仍受益于其独特的设计、独特的定位和不断增长的消费者认知度,在目标市场中获得了强劲的采用率。其最近推出的 Nothing Phone (4a) 受到了消费者的热烈欢迎,进一步推动了该品牌的增长。
2026 年的前景依然不容乐观,因为内存短缺的情况可能会持续到 2027 年末。原始设备制造商预计将更注重产品价值而非产量,进行配置更新,削减低利润型号,并利用翻新设备来留住预算用户。由于高端化趋势保持稳定但利润率面临压力,各品牌在未来几个季度将越来越多地依靠软件、生态系统扩展和服务来实现增长。
更多阅读: