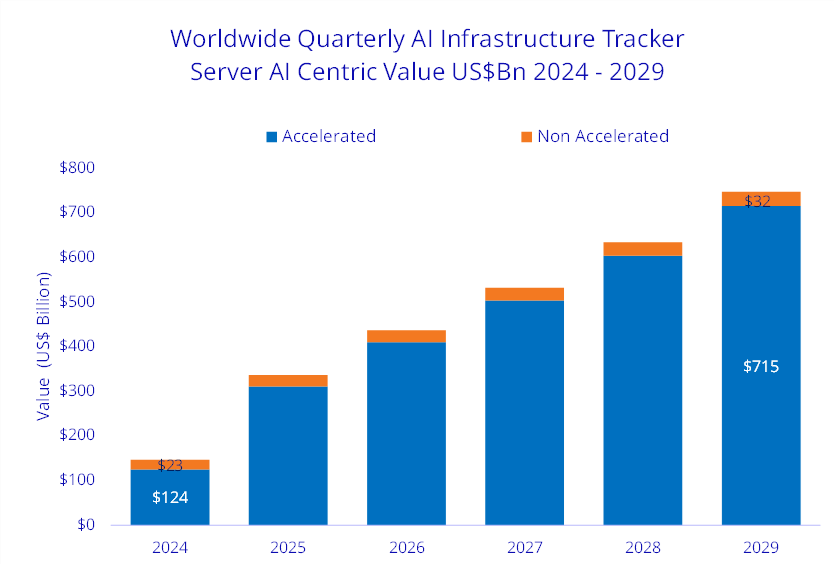
全球人工智能(AI)基础设施市场正迎来前所未有的增长,根据IDC全球季度人工智能基础设施追踪报告的最新发现,预计到2029年支出将达到7580亿美元。2025年第二季度,各组织用于AI部署的计算和存储硬件基础设施支出同比增长166%,达到820.0亿美元。
人工智能基础设施市场连续几年持续保持两位数的高增长,这主要得益于AI部署服务器投资的推动。2025年第二季度,部署在云和共享环境中的基础设施占AI总支出的84.1%,其中超大规模运营商、云服务提供商和数字服务提供商是该季度AI支出的最大贡献者(86.7%)。2025年第二季度,服务器占AI中心总支出的98%,与去年同期相比增长173.2%。带有嵌入式加速器的服务器是AI平台的首选基础设施,占服务器AI基础设施总支出的91.8%,在2025年第二季度增长了207.3%。IDC预测,到2029年,加速服务器将超过服务器AI基础设施支出的95%,五年复合年增长率(CAGR)为42%。
AI服务器预测的大部分较大调整是由于对美国GPU及其他加速器服务器需求的重大重新评估,基于主要供应商和买家持续增长的渠道,取代了先前预期的2025年末和2026年初的放缓,新的预期是AI投资增长将持续到今年年底并进入2026年。
AI基础设施中的存储支出受到管理训练AI模型所需大型数据集的需求,以及存储推理阶段的训练数据、检查点和数据仓库的推动。该类别在2025年第二季度报告同比增长20.5%,其中48%的支出来自云部署。
美国引领全球AI基础设施市场,占2025年第二季度总支出的76%,其次是中国(11.6%)、亚太及日本地区(6.9%)和欧洲、中东及非洲地区(4.7%)。在未来五年内,IDC预计中国大陆地区将以最快的复合年增长率(41.5%)增长,其次是美国(40.5%)、欧洲、中东及非洲地区(17.3%)以及亚太及日本地区(14.3%)。到2029年,IDC预测AI基础设施支出将达到7580亿美元,其中加速服务器占市场总支出的94.3%。
更多阅读: