根据IDC的报告,2026年第一季度,全球外部OEM企业存储系统(ESS)市场实现了迅猛增长,供应商收入达到92亿美元,同比增长22.7%。这一成绩较2025年全年3.9%的增长率以及2025年第四季度5.5%的扩张显著提升,反映出基础设施更新支出延迟、组件价格通胀以及人工智能驱动的存储需求共同推动了市场快速增长。
过去两年,企业存储市场长期被服务器和GPU投资的迅猛发展所掩盖,如今正受益于两大利好因素:一是企业正在更新其因AI服务器支出优先而推迟的存储基础设施;二是由训练流程、推理工作负载以及非结构化数据激活等应用场景催生出的新一波以AI驱动的存储需求。此外,组件供应紧张,尤其是NAND闪存和DRAM的短缺,持续推高系统级价格,进一步放大了收入增长,远超单纯看发货量所能反映的水平。
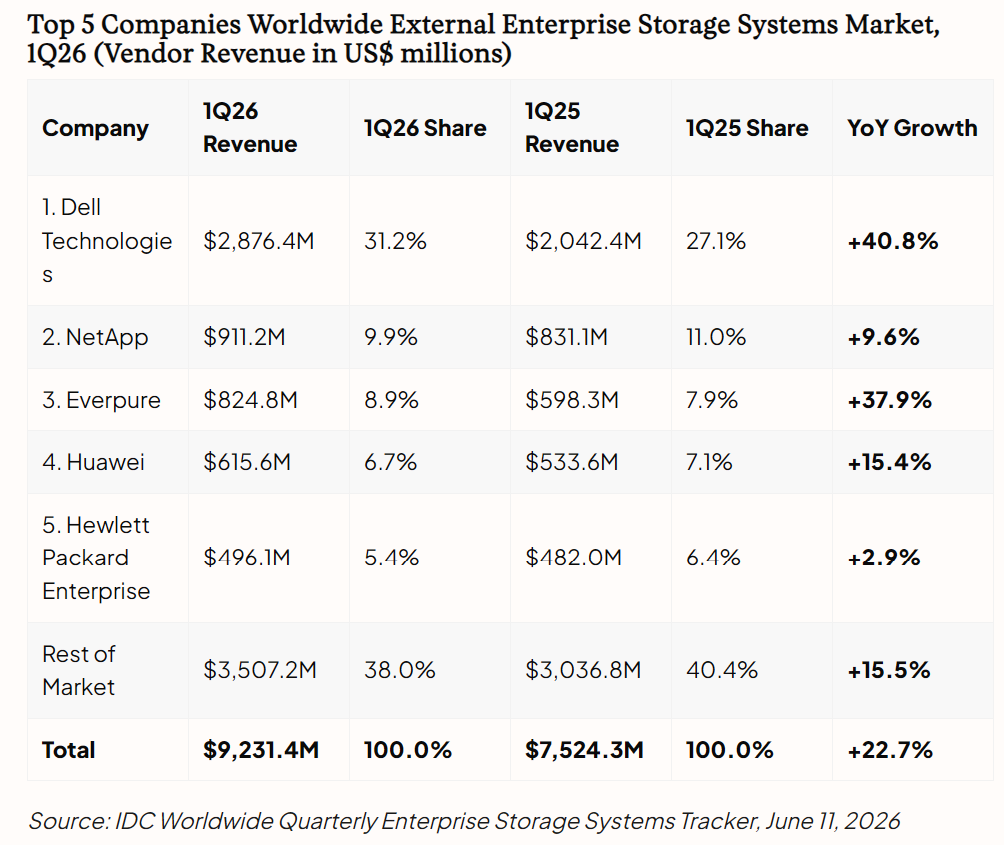
2026年第一季度,供应商收入同比增长22.7%,达到92亿美元,而2025年第一季度为75亿美元。
全闪存阵列(AFA)首次突破50%的营收门槛,实现49亿美元收入(同比增长32.7%),占整体企业存储系统(ESS)总收入的52.6%。混合闪存阵列(HFA)同比增长14.0%,达35亿美元(占比37.8%);而全硬盘阵列(All HDD)增长10.2%,达到9亿美元(占比9.6%)。
高端系统(ASP超过25万美元)同比增长60.7%,达24亿美元,目前占25.5%的市场份额,主要得益于大规模人工智能基础设施存储部署。中端系统(2.5万至25万美元)同比增长17.3%,达59亿美元(占比64.4%);而入门级系统(低于2.5万美元)同比下降6.1%,降至9亿美元。
市场领导者实现了主要供应商中单季度收入份额的最大增长,其收入份额同比扩大超过4个百分点,达到31.2%。
2025年全年外部企业存储系统市场规模达到330亿美元,同比增长3.9%。2026年第一季度的强劲增长表明,随着人工智能基础设施存储需求成为主要的增长引擎,市场轨迹正发生根本性转变。
增长最快的三大地区为:中欧和东欧(+41.7%)、加拿大(+25.4%)以及中国(+20.7%),同时美国主导市场表现强劲(+30.4%,39.5亿美元,占42.8%)。
2026年企业存储增长的主要驱动力是什么?
根据IDC对2026年第一季度企业存储市场分析,有两个结构性因素正在推动收入增长超越基础单位需求水平。
首先,组件价格上涨:SSD、HDD 和 DRAM 的价格均呈现环比上涨趋势,推高了系统级平均售价。IDCCC 预计这种价格压力将持续到 20277 年,之后新的制造产能将带来明显的供应缓解。
其次,目前正出现一个多年的延迟更新周期。那些在2024至2025年期间将服务器和人工智能基础设施支出优先于存储设备更新的企业,如今正开始应对基础设施老化问题,尤其是在高端(High End)领域,该领域的更新经济性最为迫切。IDC的追踪数据显示,2026年第一季度,高端存储(系统价格超过25万美元)同比增长60.7%,成为市场上增长最快的细分市场。
根据IDC的前瞻性预测,即使在2026年剩余时间里,由于供应量限制导致销量增长受限,这一组合预计仍将维持高于历史平均水平的增长率。
人工智能驱动的存储需求现状如何?
存储正日益被视为企业部署人工智能的关键瓶颈,这一观点得到了厂商盈利披露信息以及IDC在2026年第一季度的渠道数据支持。近期多个领先的存储厂商报告了创纪录或接近创纪录的收入,而存储需求直接与人工智能工作负载要求相关。针对AI训练和推理环境中GPU到存储带宽需求的全闪存平台,已成为IDC跟踪增长最快的存储产品类别之一。此外,订阅制和按服务计费的存储模式也正受到青睐,因为企业正在寻求与使用情况相匹配的采购方式来构建人工智能基础设施。
IDC全球企业基础设施追踪研究总监Juan Seminara表示:“2026年第一季度标志着企业存储市场的转折点。在被服务器和人工智能计算支出压制两年后,存储市场正重新实现两位数的增长。长期推迟的设备更新周期、组件价格上升,以及由AI驱动的存储需求——从训练到推理,再到非结构化数据的激活——正在共同创造一个多年来该市场未曾出现的增长环境。向全闪存阵列(All Flash Arrays)的结构性转变也进一步推动了这一趋势。”
更多阅读: